
Tamanho e Participação do Mercado de Soldagem por Fricção e Mistura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 315.60 Milhões de dólares |
| Tamanho do Mercado (2031) | 438.11 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soldagem por Fricção e Mistura por Mordor Intelligence
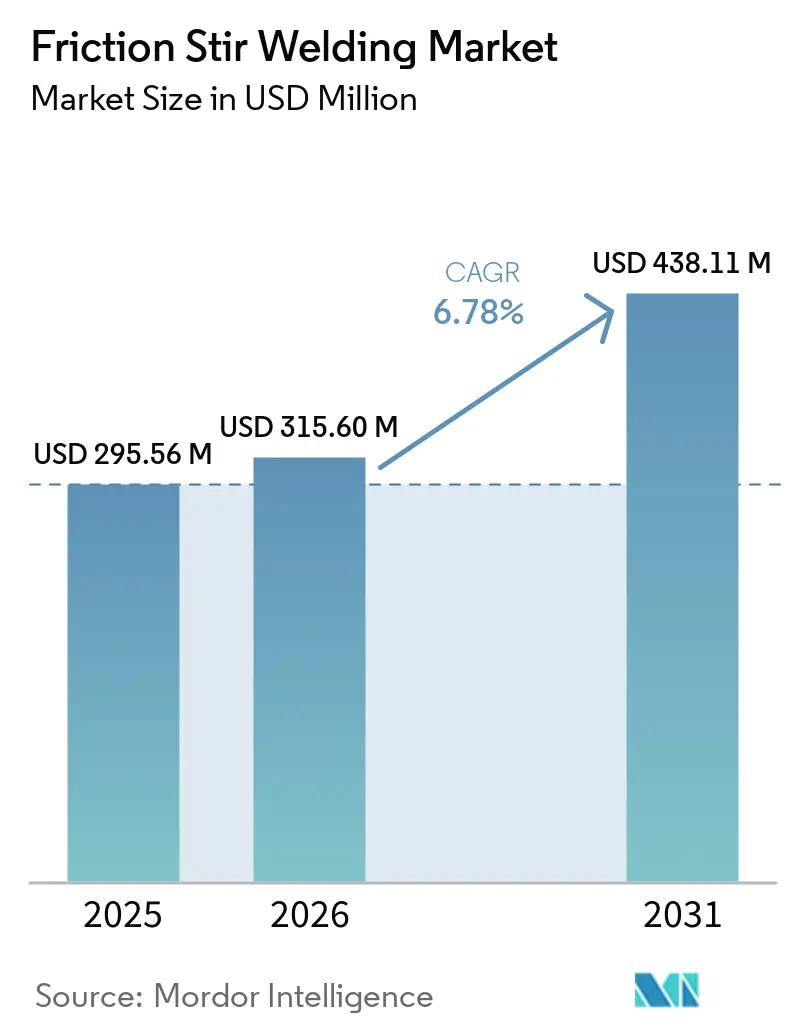
O tamanho do Mercado de Soldagem por Fricção e Mistura foi avaliado em 295,56 milhões de USD em 2025 e estima-se que cresça de 315,60 milhões de USD em 2026 para atingir 438,11 milhões de USD até 2031, a um CAGR de 6,78% durante o período de previsão (2026-2031). O mercado de soldagem por fricção e mistura é sustentado por programas de veículos leves e pela expansão da fabricação aeroespacial automatizada e de lançamento. Essas aplicações requerem juntas no estado sólido sem material de enchimento e com efeitos térmicos limitados próximos à solda, o que pode preservar o controle dimensional onde o selamento de baterias, a contenção de pressão ou o alinhamento estrutural são importantes. O processo também evita o ciclo de fusão e resolidificação associado à soldagem por fusão convencional, ajudando os fabricantes a lidar com preocupações de porosidade e tensão residual em estruturas de alumínio exigentes. Esses atributos técnicos são relevantes em bandejas de baterias, painéis ferroviários e tanques de propelente, embora a escala, o grau do material e os requisitos de qualificação variem por aplicação. Novas plataformas de veículos que especificam invólucros de bateria de alumínio podem criar demanda por equipamentos que dura ao longo do ciclo de produção, uma vez que o método de união está vinculado ao projeto físico do suporte de bateria e do sistema de resfriamento. Essa relação pode tornar as decisões de equipamentos de Soldagem por Fricção e Mistura (FSW) mais duradouras do que as compras vinculadas apenas a mudanças de produção de curto prazo. Os programas aeroespaciais e de lançamento também suportam ciclos de aquisição de equipamentos mais longos do que muitas aplicações de soldagem convencional. Os fornecedores estão respondendo por meio de células robóticas, controle de força de processo e inspeção de solda orientada por dados, enquanto a disponibilidade de ferramentas, os custos de capital e as habilidades especializadas permanecem restrições materiais. Os mesmos fatores moldam onde o mercado de soldagem por fricção e mistura pode se expandir mais rapidamente, uma vez que grandes fabricantes podem financiar equipamentos, validação e desenvolvimento de mão de obra com mais facilidade do que fabricantes menores. Fornecedores que combinam projeto de máquinas com suporte de aplicação podem abordar essa lacuna, embora os clientes ainda precisem de pessoal qualificado para operar e aprimorar sistemas avançados.
Principais Conclusões do Relatório
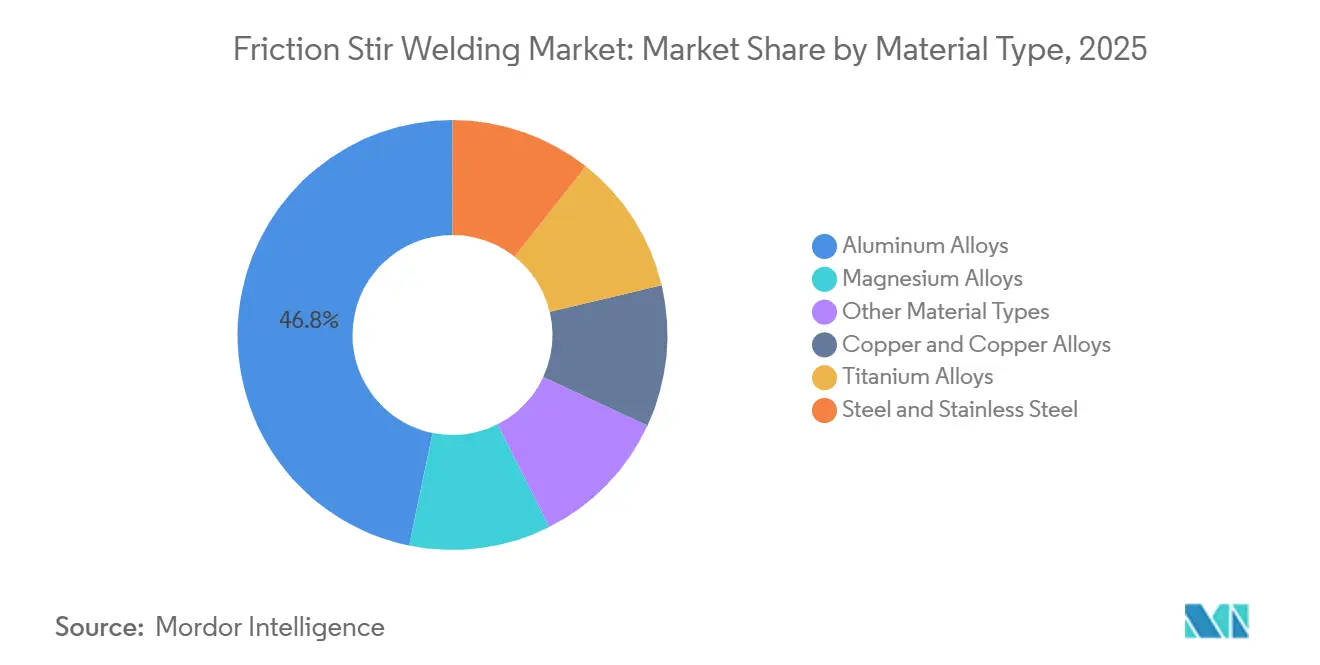
- Por tipo de material, as ligas de alumínio detinham 46,78% da participação do mercado de soldagem por fricção e mistura em 2025, enquanto o cobre e as ligas de cobre devem avançar a um CAGR de 7,13% até 2031.
- Por tipo de soldagem, a soldagem linear por fricção e mistura detinha 53,64% da participação do mercado de soldagem por fricção e mistura em 2025, enquanto a soldagem por pontos por fricção e mistura com reenchimento deve avançar a um CAGR de 7,65% até 2031.
- Por tipo de equipamento, o equipamento FSW fixo representou 40,53% da participação do mercado de soldagem por fricção e mistura em 2025, enquanto o equipamento FSW robótico deve avançar a um CAGR de 7,97% até 2031.
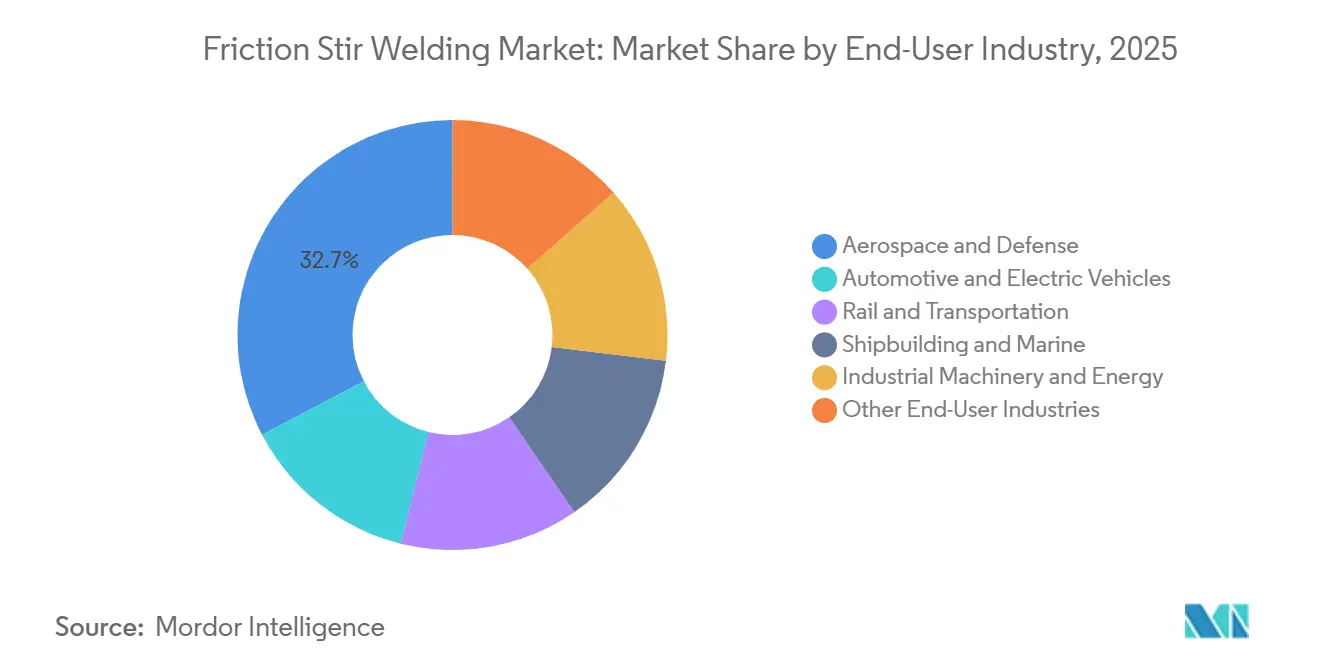
- Por indústria do usuário final, aeroespacial e defesa representou 32,67% da participação do mercado de soldagem por fricção e mistura em 2025, enquanto automotivo e veículos elétricos devem avançar a um CAGR de 8,15% até 2031.
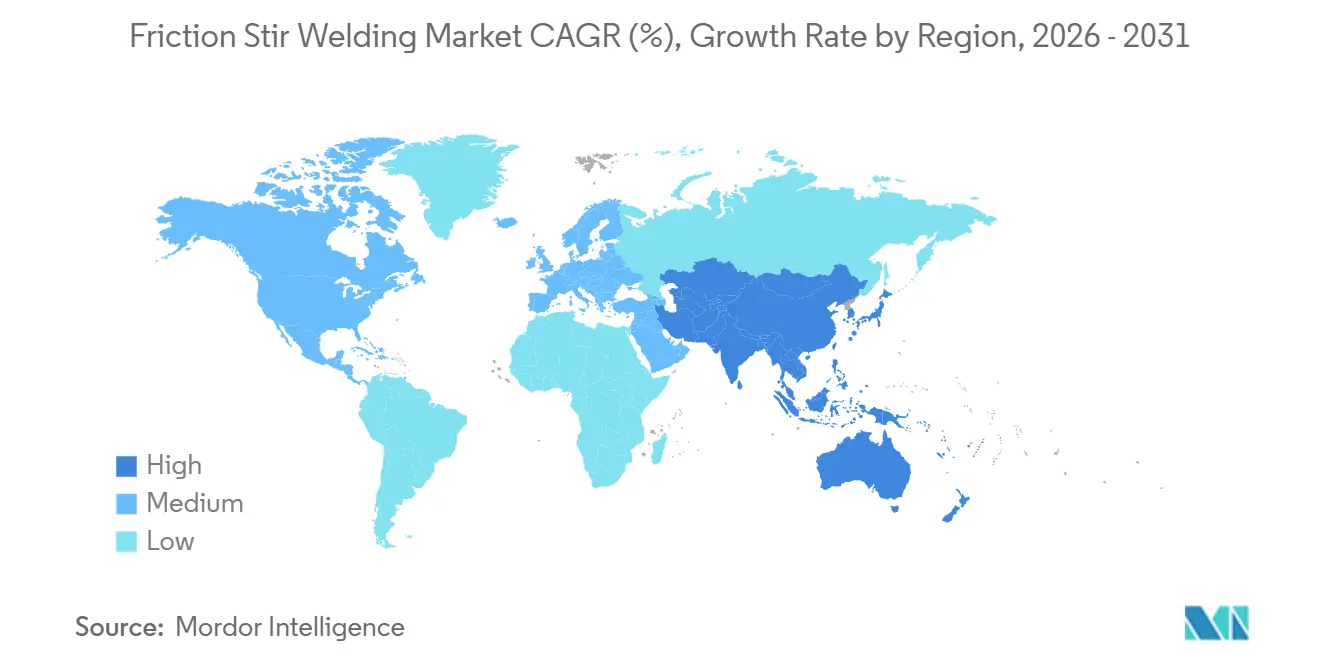
- Por geografia, a América do Norte representou 36,12% da participação do mercado de soldagem por fricção e mistura em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 7,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso em Veículos Elétricos e Invólucros de Baterias | +1.8% | Global, com maior concentração nos polos de fabricação de veículos elétricos da América do Norte, Europa e APAC | Médio prazo (2 a 4 anos) |
| Crescimento na Fabricação Aeroespacial Automatizada e de Lançamento Espacial | +1.5% | América do Norte e Europa principalmente; atividade emergente na APAC (China, Índia) | Longo prazo (≥ 4 anos) |
| Expansão de Sistemas FSW Robóticos e com Controle de Força | +1.3% | Global; núcleo na APAC, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda por União no Estado Sólido de Baixa Distorção e Alta Eficiência Energética | +1.1% | Global | Médio prazo (2 a 4 anos) |
| Controle de Qualidade FSW Adaptativo Usando Aprendizado de Máquina | +0.8% | América do Norte e Europa, com adoção inicial na aeroespacial da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso em Veículos Elétricos e Invólucros de Baterias
O uso mais amplo de invólucros de bateria de alumínio está mudando a base de demanda do mercado de soldagem por fricção e mistura. A KUKA SE & Co. KGaA recebeu um pedido de acompanhamento de 12 células FSW adicionais em 2025 após um pedido inicial de 23 células de um grande fabricante de veículos elétricos dos Estados Unidos. Os sistemas foram destinados a soldar suportes de bateria e conectar placas de resfriamento em linhas de produção que atendem veículos a combustão, híbridos e elétricos, mostrando como uma única instalação pode suportar a fabricação de múltiplas plataformas em vez de apenas uma linha dedicada a veículos elétricos. Essa flexibilidade pode ser relevante quando os fabricantes gerenciam volumes variáveis de veículos em vários tipos de trem de força. A KUKA SE & Co. KGaA declarou que as células FSW robóticas podem usar até 80% menos energia do que configurações comparáveis de soldagem MIG ou a laser. Esse argumento de custo operacional é importante para as equipes de aquisição que trabalham em direção às metas de emissões de Escopo 2. O Laboratório Nacional do Noroeste do Pacífico publicou um trabalho em setembro de 2025 sobre uma abordagem de autofixação que poderia estender o FSW para aplicações em linhas de montagem atualmente atendidas por soldagem por pontos e adesivos[1]Laboratório Nacional do Noroeste do Pacífico, "Avanço Pode Levar a Soldagem por Fricção e Mistura às Linhas de Montagem," Laboratório Nacional do Noroeste do Pacífico, pnnl.gov. A abordagem é importante porque a infraestrutura de fixação rígida pode restringir o uso em linhas de produção. Se a técnica avançar por meio do endurecimento laboratorial e da validação por parceiros industriais, ela poderá reduzir uma barreira prática para a aplicação do FSW em ambientes de montagem de alto volume.
Crescimento na Fabricação Aeroespacial Automatizada e de Lançamento Espacial
A aquisição aeroespacial passou de trabalhos de qualificação restritos para uso em múltiplos programas de lançamento no mercado de soldagem por fricção e mistura. A Bond Technologies, LLC iniciou a construão de seu sistema de pórtico Agilis GG7 em junho de 2026 para a Ferramenta de Soldagem Multipropósito da Administração Nacional de Aeronáutica e Espaço no Centro de Voo Espacial Marshall. O sistema tem uma envolvente de trabalho de 5 m × 5,9 m × 4,9 m e é destinado a corpos de foguetes e tanques de propelente. A PAR Systems declarou em janeiro de 2026 que sua tecnologia i-STIR suporta estruturas de tanques de combustível de hidrogênio líquido e oxigênio líquido do estágio central para a missão Artemis II. O Grupo Wuzhong entregou um sistema FSW de fundo de tanque de 5 metros para a aeroespacial civil chinesa em março de 2025 e relatou resistências de juntas mais de 30% superiores às da soldagem por fusão em tanques de armazenamento de combustível de foguetes de liga de alumínio de grande diâmetro. Programas de aquisição separados nos Estados Unidos e na China ampliam a oportunidade de equipamentos para os fornecedores porque os fluxos de demanda são suportados por ecossistemas de lançamento civil e governamental distintos. Isso reduz a dependência de um único programa nacional e cria uma base mais ampla para sistemas de pórtico, engenharia de processos e ferramental qualificado. A oportunidade está concentrada em aplicações que requerem grandes envolventes de trabalho, forte força axial e qualidade de solda repetível. Esses requisitos tornam a demanda aeroespacial particularmente relevante para fornecedores de sistemas fixos, mesmo enquanto as soluções robóticas assumem um papel maior em trabalhos de produção complexos ou flexíveis. A necessidade de unir tanques de propelente criogênico também coloca importância em costuras herméticas e desempenho verificado em baixas temperaturas. A Soldagem por Pontos por Fricção e Mistura com Reenchimento foi validada para aplicações criogênicas de alumínio, dando ao setor aeroespacial outra opção de processo além das costuras lineares.
Expansão de Sistemas FSW Robóticos e com Controle de Força
Os sistemas robóticos e com controle de força estão expandindo as aplicações atendidas pelo mercado de soldagem por fricção e mistura. Um estudo de 2025 na revista Metals descreveu uma estratégia de controle híbrido de força e posição para uma plataforma robótica de oito eixos. O trabalho utilizou sensores de força multidimensionais e sensoriamento de deslocamento a laser para manter os desvios de profundidade de solda e pressão dentro de 5%. Também demonstrou soldagem de painéis aeroespaciais curvos sem formação de trincas. A TWI LTD concluiu uma solda de canto bidimensional em 2026 com um robô KUKA KR500 de seis eixos no âmbito do projeto MASTER financiado pelo Instituto de Tecnologia Aeroespacial. O resultado permite a soldagem de características internas em tanques de armazenamento de hidrogênio líquido que anteriormente eram difíceis de alcançar com FSW.
Demanda por União no Estado Sólido de Baixa Distorção e Alta Eficiência Energética
O argumento energético e de qualidade para a união no estado sólido está se tornando importante em todo o mercado de soldagem por fricção e mistura. Uma revisão de 2025 no Journal of Materials Research and Technology relatou que as tecnologias baseadas em FSW podem suportar a conservação de recursos e a reciclabilidade. A revisão também identificou a prevenção de trincas de solidificação, porosidade e tensões residuais que podem exigir trabalho secundário em estruturas soldadas por fusão. A planicidade da bandeja de bateria afeta o selamento do conjunto, portanto, menor distorção pode eliminar o retrabalho da produção. A ISO 25239 fornece uma estrutura reconhecida para a qualificação de procedimentos de FSW e pode reduzir o ônus de qualificação para novos usuários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Sistemas FSW Fixos e Robóticos | -1.2% | Global; mais agudo na América do Sul e no Oriente Médio e África, e entre as PMEs globalmente | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Engenheiros e Programadores FSW Qualificados | -0.9% | Global | Médio prazo (2 a 4 anos) |
| Risco de Fornecimento de Material de Ferramentas para Soldagem de Ligas Ferrosas e de Alta Temperatura | -0.7% | Global; sentido de forma mais aguda na América do Norte e Europa para programas de defesa e energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Sistemas FSW Fixos e Robóticos
Os altos custos de capital podem limitar a adoção no mercado de soldagem por fricção e mistura, especialmente entre fabricantes de pequeno e médio porte. A análise indicou que 40% dos fabricantes menores identificam o custo inicial como sua principal barreira de adoção. Uma revisão de 2025 na revista Metals observou que o sensoriamento em tempo real, a análise inteligente e o controle automatizado de FSW podem ser difíceis de implementar para pequenas e médias empresas. O desenvolvimento de fixação personalizada e de parâmetros de processo pode adicionar de 10% a 20% ao custo inicial do projeto. Atrasos na aceleração da produção de até 6 meses podem enfraquecer ainda mais as expectativas iniciais de retorno sobre o investimento.
Disponibilidade Limitada de Engenheiros e Programadores FSW Qualificados
A restrição de habilidades reflete uma lacuna entre a experiência convencional em engenharia de FSW e as habilidades digitais agora necessárias para sistemas robóticos no mercado de soldagem por fricção e mistura. Os operadores precisam de capacidade em arquitetura de sensores, preparação de dados, validação de modelos e integração de sistemas. Uma revisão de 2025 na Engineering Research Express identificou a escassez de dados, a complexidade computacional e as estruturas padronizadas limitadas como desafios para a garantia de qualidade por inteligência artificial no FSW. Esses limites significam que as empresas não podem implantar sistemas de aprendizado de máquina sem funcionários que possam suportar o projeto de dados e processos subjacentes, incluindo a seleção de entradas de sensores úteis e a validação dos resultados em relação aos requisitos de qualidade de solda. A necessidade combina conhecimento metalúrgico com habilidades de software e sistemas, o que pode prolongar os cronogramas de adoção para organizações menores. Uma revisão da Springer Nature publicada em 2025 descobriu que a precisão da previsão de falha de ferramentas aumentou de 87% para 98,1% quando os modelos usaram variáveis causativas em vez de dados brutos. Essa lacuna favorece os fabricantes que podem combinar expertise em soldagem com capacidade de engenharia digital. Também reforça a importância do planejamento da força de trabalho à medida que sensores, controle de força e inspeção baseada em aprendizado de máquina se tornam mais comuns. As compras de equipamentos por si só não podem resolver a restrição quando as organizações carecem de pessoal para interpretar os dados do processo e traduzi-los em mudanças validadas no chão de fábrica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Domínio das Ligas de Alumínio se Aprofunda enquanto o Cobre e as Ligas de Cobre AceleramAs ligas de alumínio detinham 46,78% do mercado de soldagem por fricção e mistura por tipo de material em 2025. Essa posição reflete seu uso extensivo em invólucros de baterias de veículos elétricos, painéis de tanques de combustível aeroespaciais e carrocerias de veículos ferroviários, onde a baixa distorção e o selamento confiável são importantes. O alumínio também tem um histórico estabelecido nessas estruturas, permitindo que os fabricantes construam programas de FSW em torno de materiais familiares e práticas de fabricação qualificadas. As decisões de plataforma tomadas em 2024 e 2025 podem manter projetos com uso intensivo de alumínio ao longo de ciclos de modelos que se estendem além de 2030. O cobre e as ligas de cobre devem avançar a um CAGR de 7,13% até 2031. A demanda vem da união no estado sólido de barramentos de cobre, conectores de sistemas de carregamento e carcaças de motores. A soldagem por fusão pode introduzir porosidade e perdas de condutividade nessas aplicações, tornando a união no estado sólido útil onde o desempenho elétrico e a qualidade de contato estável são essenciais. A oportunidade resultante inclui barramentos, conectores e componentes relacionados a motores que requerem tanto integridade estrutural quanto comportamento elétrico confiável.
A KUKA SE & Co. KGaA apresentou o FSW de barramento de alumínio-cobre como uma aplicação padrão em seu portfólio de células robóticas em 2025. Isso confirma a prontidão comercial para conexões elétricas de materiais mistos. As ligas de titânio atendem trabalhos aeroespaciais e de defesa de alto valor, incluindo estruturas de veículos de lançamento e acessórios de estrutura de aeronaves, onde o valor do componente pode justificar um processo mais especializado. No entanto, seu uso não elimina o requisito prático de ferramental robusto e controle cuidadoso das condições do processo. As ligas de magnésio também são relevantes para componentes estruturais leves para aplicações automotivas e de eletrônicos de consumo, embora a infraestrutura limitada de FSW em escala comercial restrinja atualmente o uso mais amplo. O aço e o aço inoxidável permanecem materiais especializados no FSW porque o desgaste e os custos de ferramental limitam o uso comercial a aplicações como encapsulamento nuclear, soldagem de tubos revestidos e juntas de defesa selecionadas. Seu rendimento é limitado pelos requisitos de ferramental de nitreto cúbico de boro policristalino e tungstênio-rênio.


Por Tipo de Soldagem:
A Soldagem Linear por Fricção e Mistura Lidera a Demanda, enquanto a Soldagem por Pontos por Fricção e Mistura com Reenchimento AceleraA soldagem linear por fricção e mistura representou 53,64% do mercado de soldagem por fricção e mistura por tipo de soldagem em 2025. O processo é utilizado para costuras longas em bandejas de baterias de veículos elétricos e painéis aeroespaciais. Sua distorção controlada e selamento hermético suportam a fabricação de alto volume, particularmente onde costuras longas devem ser repetidas de forma consistente em grandes estruturas de bateria ou aeroespaciais. Essas características explicam por que o FSW linear permanece a opção padrão para trabalhos de costura contínua, mesmo com as variantes de pontos e reenchimento ganhando atenção. É particularmente adequado para componentes com caminhos de junta longos e consistentes e fixação estabelecida. Seu papel em bandejas de baterias e painéis aeroespaciais significa que permanece intimamente ligado aos volumes de fabricação de veículos elétricos e hardware espacial. A soldagem por pontos por fricção e mistura com reenchimento deve avançar a um CAGR de 7,65% até 2031. A pesquisa da Agência Espacial Europeia validou o processo para aplicações criogênicas de alumínio. O trabalho confirmou a formação confiável de juntas em temperaturas criogênicas para futuros componentes de veículos de lançamento[2]Agência Espacial Europeia, "Soldando o Futuro, Uma Nova Abordagem para Construir Tanques de Combustível Criogênico," Agência Espacial Europeia, esa.int.
A soldagem por pontos por fricção e mistura atende juntas sobrepostas em construção de carrocerias automotivas com uso intensivo de alumínio. Ela compete com a soldagem por pontos por resistência em arquiteturas de veículos de materiais mistos. A soldagem por fricção e mistura com ferramenta de bobina é utilizada para extrusões de alumínio ocas em veículos ferroviários. Seu design sem barra de apoio pode simplificar a fixação para perfis fechados, o que é importante quando o acesso a ambos os lados da peça de trabalho é limitado. Essa capacidade oferece aos fabricantes ferroviários uma rota prática para unir componentes de alumínio ocos sem as restrições de layout de alguns sistemas convencionais. Um artigo da Springer Nature de 2025 descreveu a pistola FSW Steppwelder, que usa um quadro C de fluxo de força fechado compatível com robôs industriais padrão. Esse design poderia suportar aplicações de solda em pontos em células robóticas flexíveis. O desenvolvimento sugere uma rota para o FSW abordar o trabalho de carroceria bruta automotiva, onde robôs e conceitos de soldagem por pontos já são familiares. Ele não desloca os processos estabelecidos imediatamente, mas estende o alcance das configurações que podem ser consideradas para a união no estado sólido.
Por Tipo de Equipamento:
O Equipamento FSW Fixo Ancora a Receita, enquanto o Equipamento FSW Robótico Cresce Mais RapidamenteO equipamento FSW fixo detinha 40,53% do mercado de soldagem por fricção e mistura por tipo de equipamento em 2025. Grandes tanques aeroespaciais, linhas de bandejas de baterias e painéis ferroviários requerem a rigidez e a capacidade de força axial de sistemas de pórtico e ponte. O Agilis GG7 da Bond Technologies, LLC ilustra essa escala com um eixo X de 5 m, um eixo Y de 5,9 m e uma trajetória no eixo Z de 4,9 m. O equipamento FSW robótico deve avançar a um CAGR de 7,97% até 2031. Seu crescimento reflete a melhoria da capacidade de controle de força para caminhos de solda complexos, incluindo superfícies curvas e características internas que eram menos acessíveis com instalações robóticas anteriores. As células robóticas também podem suportar layouts de produção flexíveis quando os fabricantes trabalham com vários tipos de componentes ou configurações de plataforma. A KUKA SE & Co. KGaA lançou o KR FORTEC ultra MT na primavera de 2025 com um alcance estendido para 3.400 mm e até 20% mais força de processo.
A KUKA SE & Co. KGaA declarou que a calibração por rastreador a laser pode suportar precisão de trajetória abaixo de 0,5 mm. Essa capacidade suporta um trabalho mais consistente em componentes complexos. O equipamento FSW móvel e portátil atende reparos em campo e construção naval de curta série, onde a logística de sistemas fixos é menos adequada. Os sistemas portáteis e adaptativos são relevantes para aplicações em estaleiros, onde grandes máquinas fixas podem ser difíceis de posicionar para trabalhos de reparo ou produção de curta série. Isso cria uma rota para os fornecedores atenderem implantações em campo sem depender exclusivamente de instalações de fábrica de alto rendimento. O equipamento portátil pode ser relevante onde a peça de trabalho é grande, fixada no lugar ou produzida em volumes limitados. A oportunidade permanece mais especializada do que as grandes linhas automatizadas, mas pode ampliar a base de clientes para fornecedores de sistemas e engenheiros de aplicação. É particularmente relevante na construção naval e no reparo estrutural, onde mover uma peça grande para uma máquina fixa pode ser impraticável. Esse caso de uso representa uma oportunidade de espaço em branco ao lado do controle adaptativo e do FSW de ligas ferrosas em escala comercial. Tal equipamento poderia tornar o FSW mais acessível para trabalhos estruturais localizados, enquanto as plataformas fixas continuam a suportar aplicações onde a repetibilidade e a alta força são essenciais e os sistemas robóticos ampliam o trabalho endereçável.
Por Indústria do Usuário Final:
Aeroespacial e Defesa Ancora a Receita, enquanto Automotivo e Veículos Elétricos se ExpandemAeroespacial e defesa reteve 32,67% do mercado de soldagem por fricção e mistura por indústria do usuário final em 2025. Sua posição reflete instalações qualificadas de longa data em veículos de lançamento, programas espaciais comerciais e estruturas de aeronaves de defesa, onde o FSW tem sido utilizado para estruturas que precisam de alta qualidade de junta e distorção limitada. O histórico de qualificação também oferece a esse grupo de usuários finais uma base para a continuação da substituição de equipamentos, modernização e expansão específica de programas. Automotivo e veículos elétricos devem avançar a um CAGR de 8,15% até 2031. O pedido de acompanhamento de 12 células da KUKA SE & Co. KGaA em 2025 mostra os compromissos de equipamentos de vários anos associados à produção de suportes de bateria e placas de resfriamento. Ferroviário e transporte utiliza FSW para carrocerias de trens de alta velocidade e painéis de veículos de metrô. Essas aplicações requerem união de baixa distorção de extrusões de alumínio, e utilizam muitos dos mesmos pontos fortes do processo que são relevantes para invólucros de baterias e painéis aeroespaciais. A demanda ferroviária, portanto, adiciona outra aplicação de transporte estabelecida para fornecedores de equipamentos e especialistas em processos.
Construção naval e marítimo é uma área de aplicação em desenvolvimento para processos FSW adaptativos. Maquinário industrial e energia utilizam o processo em trocadores de calor, sistemas de resfriamento e equipamentos de conversão de energia. As costuras herméticas de alumínio-cobre podem oferecer benefícios de vida útil em relação às alternativas brasadas e coladas com adesivo. Essas aplicações ampliam a indústria de soldagem por fricção e mistura além dos setores de veículos e aeroespacial. Elas também vinculam a demanda a equipamentos de gestão térmica e conversão de energia, onde juntas confiáveis de alumínio-cobre podem afetar o desempenho do produto. A diversidade de usos finais pode ajudar os fornecedores a equilibrar a exposição entre transporte, energia, equipamentos industriais e programas espaciais. Também coloca maior ênfase na engenharia de aplicação porque equipamentos térmicos, carrocerias ferroviárias, estruturas navais, bandejas de baterias e tanques de propelente não utilizam os mesmos materiais, projetos de juntas ou condições de produção. Os fornecedores que podem fornecer desenvolvimento e validação de processos juntamente com equipamentos têm uma base mais ampla para atender a esses diferentes requisitos. Eles também aumentam o valor do controle de processo e do ferramental específico para cada aplicação.
Análise Geográfica
Mercado de Soldagem por Fricção e Mistura na América do Norte
A América do Norte detinha 36,12% do mercado de soldagem por fricção e mistura em 2025. A região é apoiada pela aquisição aeroespacial e de lançamento espacial dos EUA e pela expansão de células robóticas de soldagem por fricção e mistura na fabricação de veículos. A Bond Technologies, LLC iniciou a construção do sistema Agilis GG7 para a Administração Nacional de Aeronáutica e Espaço em junho de 2026. O projeto sinaliza um compromisso contínuo de capital com a fabricação de veículos de lançamento. A PAR Systems também confirmou que sua tecnologia i-STIR suporta hardware estrutural para a missão Artemis II. Esses programas proporcionam profundidade em toda a cadeia de fornecimento aeroespacial regional, conectando fabricantes de equipamentos, especialistas em processos e fabricantes de hardware de missão. O mercado de soldagem por fricção e mistura na região também se beneficia da produção de veículos elétricos, onde suportes de bateria e placas de resfriamento exigem união repetível de alumínio. A combinação da demanda de lançamento e automotiva suporta tanto grandes instalações fixas quanto células robóticas controladas por força no mercado de soldagem por fricção e mistura. Também cria uma necessidade regional de procedimentos de solda qualificados, métodos de monitoramento e engenheiros qualificados que possam apoiar a produção desde a instalação inicial do equipamento até a operação sustentada. Essa capacidade apoia o uso contínuo da soldagem por fricção e mistura em programas exigentes onde a consistência do processo é essencial. Também reforça o valor comercial de treinamento, serviço técnico e suporte de fornecedor de longo prazo após a entrega do equipamento. Também apoia a demanda por sistemas de grande formato capazes de lidar com corpos de foguetes e tanques de propelente, e não apenas com pequenos componentes fabricados.
Mercado de Soldagem por Fricção e Mistura na Europa
A Europa é um importante centro de demanda para componentes aeroespaciais estruturados e para a cadeia de fornecimento do Ariane 6. Alemanha, França e os países nórdicos apoiam essa atividade por meio de uma fabricação aeroespacial consolidada. A Agência Espacial Europeia e a MT Aerospace implementaram inspeção de soldagem por fricção e mistura baseada em aprendizado de máquina para a produção de tanques de combustível do Ariane 6 em janeiro de 2026. O programa reduziu o tempo de inspeção em 95% em comparação com os métodos manuais. A TWI LTD também concluiu um marco de solda de canto robótica para um demonstrador de tanque de armazenamento de hidrogênio líquido em 2026. Os requisitos de certificação aeroespacial, incluindo a ISO 25239 e os programas de qualificação de fabricantes de equipamentos originais, favorecem fornecedores estabelecidos com capacidade de processo verificada. Eles também podem prolongar o caminho de entrada para novos fornecedores, pois equipamentos, ferramentas, parâmetros e controles de qualidade devem atender aos requisitos formais dos clientes. Isso pode beneficiar fornecedores certificados estabelecidos, mas também cria oportunidades para provedores de tecnologia que auxiliam os fabricantes a qualificar novas células robóticas, sistemas de monitoramento ou métodos de soldagem especializados.
Mercado de Soldagem por Fricção e Mistura na Ásia-Pacífico, Oriente Médio e África e América do Sul
Projeta-se que a Ásia-Pacífico avance a um CAGR de 7,46% até 2031 no mercado de soldagem por fricção e mistura. A aeronáutica civil, a construção naval de defesa e a produção de veículos elétricos são fontes importantes de demanda regional, conferindo à Ásia-Pacífico um conjunto variado de aplicações em vez de dependência de um único setor de manufatura. Essa combinação conecta a demanda por equipamentos a sistemas de lançamento, estruturas navais, componentes de bateria e o desenvolvimento associado da cadeia de fornecimento. A entrega do sistema do Grupo Wuzhong em 2025 representou um ponto de entrada comercial para a soldagem por fricção e mistura na aeronáutica civil chinesa. A empresa relatou zero defeitos de porosidade ou trincas em tanques de armazenamento de combustível de foguete de liga de alumínio com cinco metros de diâmetro. Este exemplo destaca a relevância regional das estruturas de alumínio de grande diâmetro na aeronáutica civil. A capacidade de construção naval da Coreia do Sul e a crescente fabricação doméstica de veículos elétricos e aeroespacial da Índia também apontam para uma base regional mais ampla para equipamentos de soldagem por fricção e mistura e desenvolvimento de processos. A ETA Technology Pvt. Ltd. está contribuindo para a atividade doméstica de equipamentos de soldagem por fricção e mistura na Índia, destacando a importância da estabilidade do processo, ferramentas e validação de qualidade para fornecedores que atendem a aplicações que contêm pressão. A expansão da fabricação doméstica de veículos elétricos e aeroespacial da Índia está criando demanda por equipamentos e capacidade de processo. A América do Sul, o Oriente Médio e a África permanecem em estágios iniciais, com a atividade aeroespacial do Brasil e os programas de diversificação industrial da Arábia Saudita identificados como corredores de adoção de curto prazo.

Cenário Competitivo
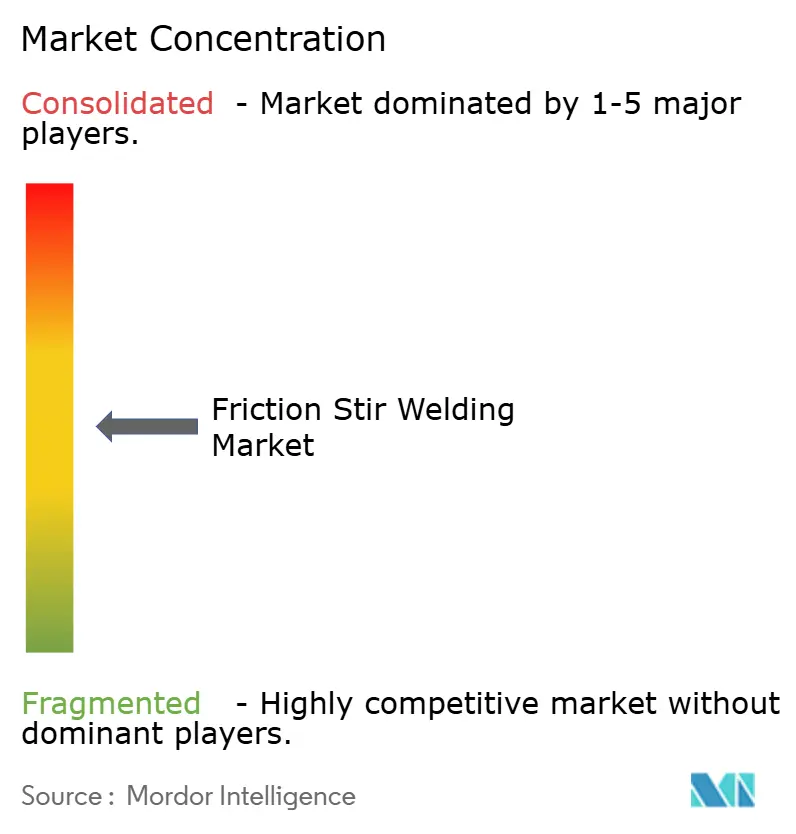
O mercado de soldagem por fricção e mistura é moderadamente concentrado, com os cinco principais participantes incluindo PAR Systems, YAMAZAKI MAZAK CORPORATION, FOOKE GmbH, Manufacturing Technology, Inc. e Grenzebach Group. Grandes empresas de automação, incluindo KUKA SE & Co. KGaA, ESAB Corporation e YAMAZAKI MAZAK CORPORATION, oferecem FSW dentro de portfólios de fabricação mais amplos. Os fornecedores especializados incluem Bond Technologies, LLC, Stirtec, Stirweld, Manufacturing Technology, Inc., ETA Technology Pvt. Ltd. e Beijing FSW Technology Co., Ltd. Eles competem por meio de engenharia de aplicação, conhecimento de processos e configuração de equipamentos, uma vez que o desempenho do FSW depende da correspondência entre a máquina, a ferramenta, o material, a fixação e os parâmetros operacionais. As empresas especializadas podem, portanto, competir onde os clientes requerem equipamentos personalizados ou suporte para juntas difíceis. A TWI LTD tem um papel distinto como detentora original da patente de FSW e fornece licenciamento de tecnologia, consultoria, suporte de qualificação e parcerias de pesquisa. Esse papel difere da concorrência direta em preços de equipamentos porque o licenciamento, a consultoria e o trabalho de qualificação estão vinculados ao conhecimento de tecnologia e aos padrões da indústria. Também coloca a TWI LTD em posição de suportar fornecedores de equipamentos e fabricantes de equipamentos originais que precisam de assistência em pesquisa ou validação de processos.
A Manufacturing Technology, Inc. e a Stirtec GmbH formaram uma parceria global em 2025 para expandir a capacidade de produção regional. Sua abordagem com marca conjunta cobriu as Américas, Índia, Austrália e Nova Zelândia, com atividade de vendas compartilhada. A MTI foi designada para construção de máquinas de alumínio e bimetálicas e soldagem por contrato no acordo. A construção do Agilis GG7 pela Bond Technologies, LLC em junho de 2026 para a Administração Nacional de Aeronáutica e Espaço demonstra investimento em capacidade aeroespacial de grande formato. O lançamento do KR FORTEC ultra-MT da KUKA SE & Co. KGaA em 2025 mostra um foco paralelo na capacidade de força robótica. Esses exemplos mostram que os fornecedores estão expandindo tanto as ofertas fixas quanto as robóticas.
Equipamentos portáteis, reparo em campo, controle adaptativo de processos e FSW de ligas ferrosas em escala comercial permanecem áreas para desenvolvimento de produtos. A disponibilidade de material de ferramentas é uma restrição para trabalhos de ligas ferrosas e de alta temperatura. O Serviço Geológico dos Estados Unidos declarou em seu Resumo de Commodities Minerais de 2025 que os Estados Unidos não tinham produção doméstica de minas de tungstênio e dependiam de importações. Essa exposição pode aumentar o interesse em variantes de nitreto cúbico de boro policristalino, reciclagem de tungstênio-rênio e programas de ferramentas proprietários, especialmente para materiais de alta temperatura onde o desgaste de ferramentas é um problema comercial maior. O desgaste de ferramentas de nitreto cúbico de boro policristalino no aço pode ser de 20 a 100 vezes mais rápido do que no alumínio, enquanto os custos individuais de ferramentas podem variar de 2.000 a 8.000 USD. Os fornecedores com capacidades distintas de ferramental podem usar esse requisito para diferenciar suas ofertas. O mercado de soldagem por fricção e mistura, portanto, recompensa tanto o desempenho do processo quanto as estratégias resilientes de ferramental. As empresas devem atender às demandas de qualidade de solda de seus clientes enquanto gerenciam a disponibilidade e o custo dos materiais de ferramentas. Essa questão é mais significativa para a soldagem de ligas ferrosas e de alta temperatura, onde as ferramentas de nitreto cúbico de boro policristalino e à base de tungstênio são insumos críticos. É também por isso que o risco de fornecimento de material de ferramentas permanece uma restrição mesmo quando a demanda de veículos elétricos e programas aeroespaciais é forte. Isso torna o desenvolvimento de ferramentas, os programas de reciclagem e o conhecimento de processos específicos para cada material partes importantes da diferenciação competitiva, particularmente em aplicações de temperatura mais elevada.
Líderes da Indústria de Soldagem por Fricção e Mistura
PAR Systems
YAMAZAKI MAZAK CORPORATION
FOOKE GmbH
Manufacturing Technology, Inc.
Grenzebach Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soldagem por Fricção e Mistura
- Beijing FSW Technology Co., Ltd.
- Bond Technologies, LLC
- ESAB Corporation
- ETA Technology Pvt. Ltd.
- FOOKE GmbH
- Grenzebach Group
- Groupe TRA-C industrie
- KUKA SE & Co. KGaA
- Manufacturing Technology, Inc.
- NITTO SEIKI CO., LTD.
- PAR Systems
- Stirtec
- Stirweld
- TWI LTD
- YAMAZAKI MAZAK CORPORATION

Recent Industry Developments in Mercado de Soldagem por Fricção e Mistura
- Junho de 2026: A Bond Technologies, LLC iniciou a construção do sistema de soldagem por fricção e mistura em pórtico Agilis (GG7) para a Ferramenta de Soldagem Multipropósito da NASA, projetada para fabricar estruturas de veículos de lançamento de próxima geração. O projeto fortaleceu o uso de sistemas FSW de grande escala na fabricação aeroespacial, particularmente para corpos de foguetes e tanques de propelente.
- Maio de 2026: A Quantum Space anunciou uma nova instalação de fabricação de 25.000 a 40.000 pés quadrados em Tulsa, Oklahoma, equipada para usinagem CNC, soldagem por fricção e mistura, montagem, fabricação e testes de componentes de espaçonaves. A instalação expandiu a capacidade de fabricação aeroespacial usando FSW para grandes tanques de propulsão e estruturas de espaçonaves de precisão.


Escopo do Relatório do Mercado Global de Soldagem por Fricção e Mistura
A soldagem por fricção e mistura é um processo de união no estado sólido que utiliza calor por fricção e deformação mecânica para unir materiais sem fundi-los. Ela produz juntas fortes e consistentes com distorção reduzida e é adequada para unir materiais que podem ser desafiadores de soldar usando processos de fusão convencionais.
O Mercado de Soldagem por Fricção e Mistura é segmentado por tipo de material, tipo de soldagem, tipo de equipamento, indústria do usuário final e geografia. Por tipo de material, o mercado é segmentado em ligas de alumínio, cobre e ligas de cobre, ligas de titânio, ligas de magnésio, aço e aço inoxidável e outros tipos de materiais. Por tipo de soldagem, o mercado é segmentado em soldagem linear por fricção e mistura, soldagem por pontos por fricção e mistura, soldagem por pontos por fricção e mistura com reenchimento, soldagem por fricção e mistura com ferramenta de bobina e outros tipos de soldagem. Por tipo de equipamento, o mercado é segmentado em equipamento FSW fixo, equipamento FSW robótico, equipamento FSW móvel e portátil e outros tipos de equipamentos. Por indústria do usuário final, o mercado é segmentado em aeroespacial e defesa, automotivo e veículos elétricos, ferroviário e transporte, construção naval e marítimo, maquinário industrial e energia e outras indústrias do usuário final. O relatório também cobre o tamanho do mercado e as previsões para soldagem por fricção e mistura em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Ligas de Alumínio |
| Cobre e Ligas de Cobre |
| Ligas de Titânio |
| Ligas de Magnésio |
| Aço e Aço Inoxidável |
| Outros Tipos de Materiais |
| Soldagem Linear por Fricção e Mistura |
| Soldagem por Pontos por Fricção e Mistura |
| Soldagem por Pontos por Fricção e Mistura com Reenchimento |
| Soldagem por Fricção e Mistura com Ferramenta de Bobina |
| Outros Tipos de Soldagem |
| Equipamento FSW Fixo |
| Equipamento FSW Robótico |
| Equipamento FSW Móvel e Portátil |
| Outros Tipos de Equipamentos |
| Aeroespacial e Defesa |
| Automotivo e Veículos Elétricos |
| Ferroviário e Transporte |
| Construção Naval e Marítimo |
| Maquinário Industrial e Energia |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Ligas de Alumínio | |
| Cobre e Ligas de Cobre | ||
| Ligas de Titânio | ||
| Ligas de Magnésio | ||
| Aço e Aço Inoxidável | ||
| Outros Tipos de Materiais | ||
| Por Tipo de Soldagem | Soldagem Linear por Fricção e Mistura | |
| Soldagem por Pontos por Fricção e Mistura | ||
| Soldagem por Pontos por Fricção e Mistura com Reenchimento | ||
| Soldagem por Fricção e Mistura com Ferramenta de Bobina | ||
| Outros Tipos de Soldagem | ||
| Por Tipo de Equipamento | Equipamento FSW Fixo | |
| Equipamento FSW Robótico | ||
| Equipamento FSW Móvel e Portátil | ||
| Outros Tipos de Equipamentos | ||
| Por Indústria do Usuário Final | Aeroespacial e Defesa | |
| Automotivo e Veículos Elétricos | ||
| Ferroviário e Transporte | ||
| Construção Naval e Marítimo | ||
| Maquinário Industrial e Energia | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de soldagem por fricção e mistura?
O mercado de soldagem por fricção e mistura está em 315,60 milhões de USD em 2026 e deve atingir 438,11 milhões de USD até 2031.
O que está impulsionando a demanda por equipamentos de soldagem por fricção e mistura?
Estruturas leves de baterias para veículos elétricos e a fabricação aeroespacial e de lançamento automatizada são os principais impulsionadores da demanda.
Qual tipo de material liderou a demanda do mercado em 2025?
As ligas de alumínio lideraram a demanda do mercado com uma participação de 46,78% em 2025, suportadas por invólucros de baterias, painéis aeroespaciais e carrocerias ferroviárias.
Qual tipo de equipamento deve crescer mais rapidamente até 2031?
O equipamento FSW robótico deve avançar a um CAGR de 7,97% até 2031, à medida que as células com controle de força suportam caminhos de solda complexos.
Página atualizada pela última vez em:



