
Tamaño y Participación del Mercado de Soldadura por Fricción-Agitación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 315.60 Millones de dólares |
| Tamaño del Mercado (2031) | 438.11 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
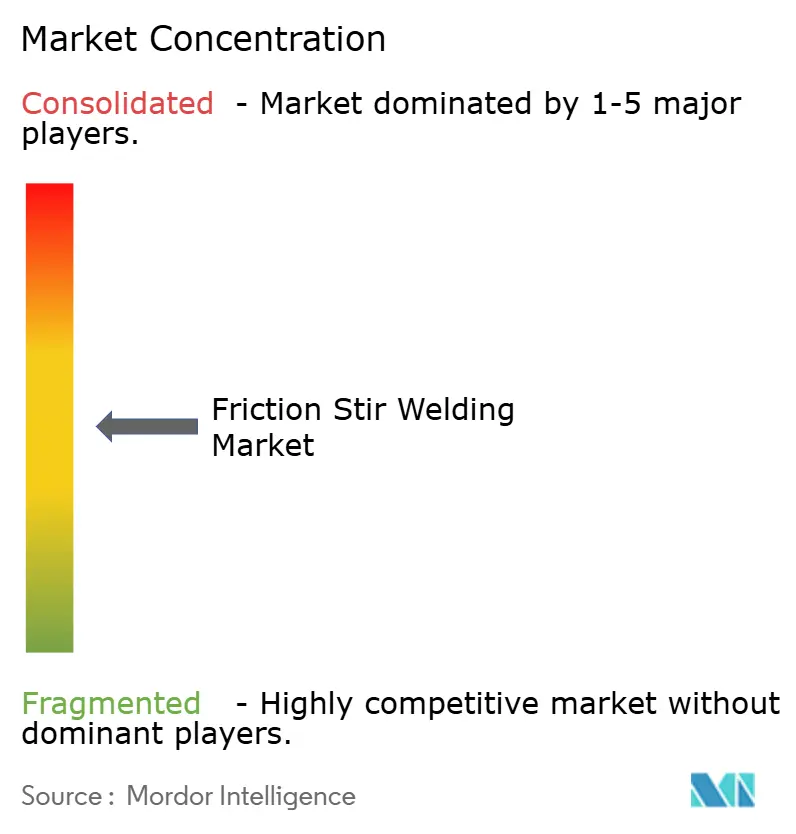
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soldadura por Fricción-Agitación por Mordor Intelligence
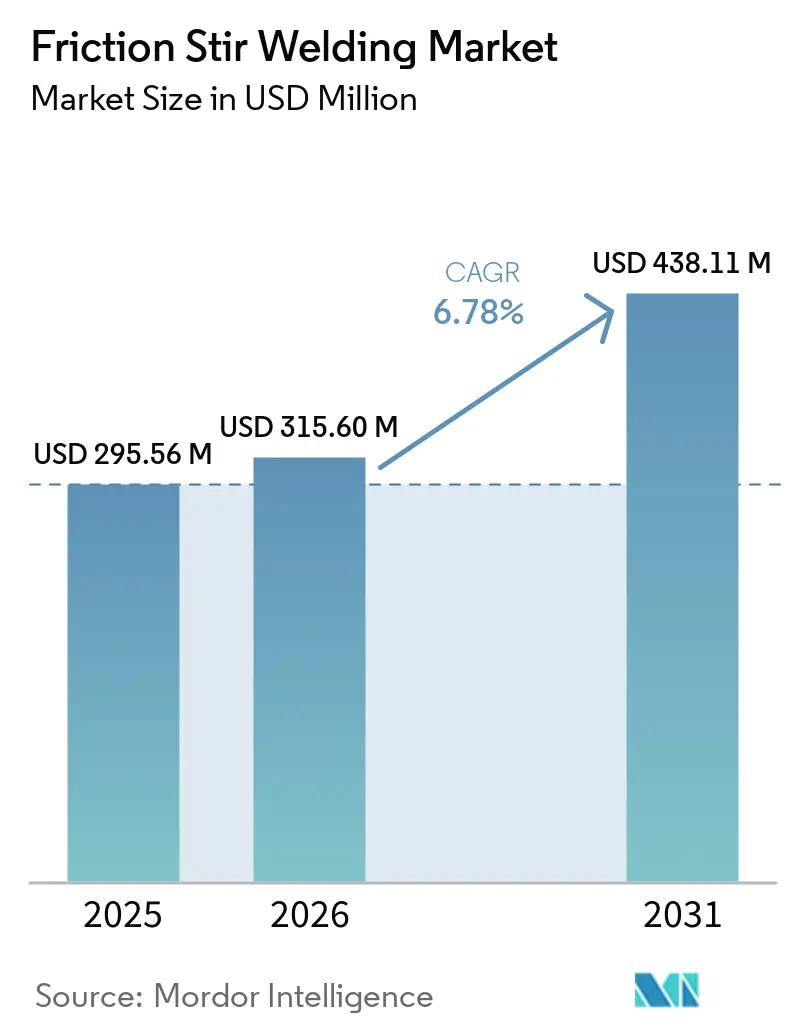
El tamaño del Mercado de Soldadura por Fricción-Agitación fue valorado en 295,56 millones de USD en 2025 y se estima que crecerá desde 315,60 millones de USD en 2026 hasta alcanzar 438,11 millones de USD en 2031, a una CAGR del 6,78% durante el período de pronóstico (2026-2031). El mercado de soldadura por fricción-agitación está respaldado por programas de vehículos ligeros y la expansión de la fabricación aeroespacial automatizada y de lanzamiento. Estas aplicaciones requieren uniones en estado sólido sin material de relleno y con efectos térmicos limitados cerca de la soldadura, lo que puede preservar el control dimensional donde el sellado de baterías, la contención de presión o la alineación estructural son importantes. El proceso también evita el ciclo de fusión y resolidificación asociado con la soldadura por fusión convencional, ayudando a los fabricantes a abordar las preocupaciones de porosidad y tensión residual en estructuras de aluminio exigentes. Estos atributos técnicos son relevantes en bandejas de baterías, paneles ferroviarios y tanques de propelente, aunque la escala, el grado del material y los requisitos de calificación varían según la aplicación. Las nuevas plataformas de vehículos que especifican carcasas de baterías de aluminio pueden generar demanda de equipos que dure durante todo el ciclo de producción, ya que el método de unión está vinculado al diseño físico del portador de la batería y el sistema de refrigeración. Esta relación puede hacer que las decisiones sobre equipos de Soldadura por Fricción-Agitación (FSW) sean más duraderas que las compras vinculadas únicamente a cambios de producción a corto plazo. Los programas aeroespaciales y de lanzamiento también respaldan ciclos de adquisición de equipos más largos que muchas aplicaciones de soldadura convencional. Los proveedores están respondiendo mediante celdas robóticas, control de fuerza de proceso e inspección de soldadura basada en datos, mientras que la disponibilidad de herramientas, los costos de capital y las habilidades especializadas siguen siendo restricciones materiales. Los mismos factores determinan dónde el mercado de soldadura por fricción-agitación puede expandirse más rápidamente, ya que los grandes fabricantes pueden financiar equipos, validación y desarrollo de la fuerza laboral con mayor facilidad que los fabricantes más pequeños. Los proveedores que combinan el diseño de máquinas con soporte de aplicaciones pueden abordar esta brecha, aunque los clientes aún necesitan personal calificado para operar y mejorar los sistemas avanzados.
Conclusiones Clave del Informe
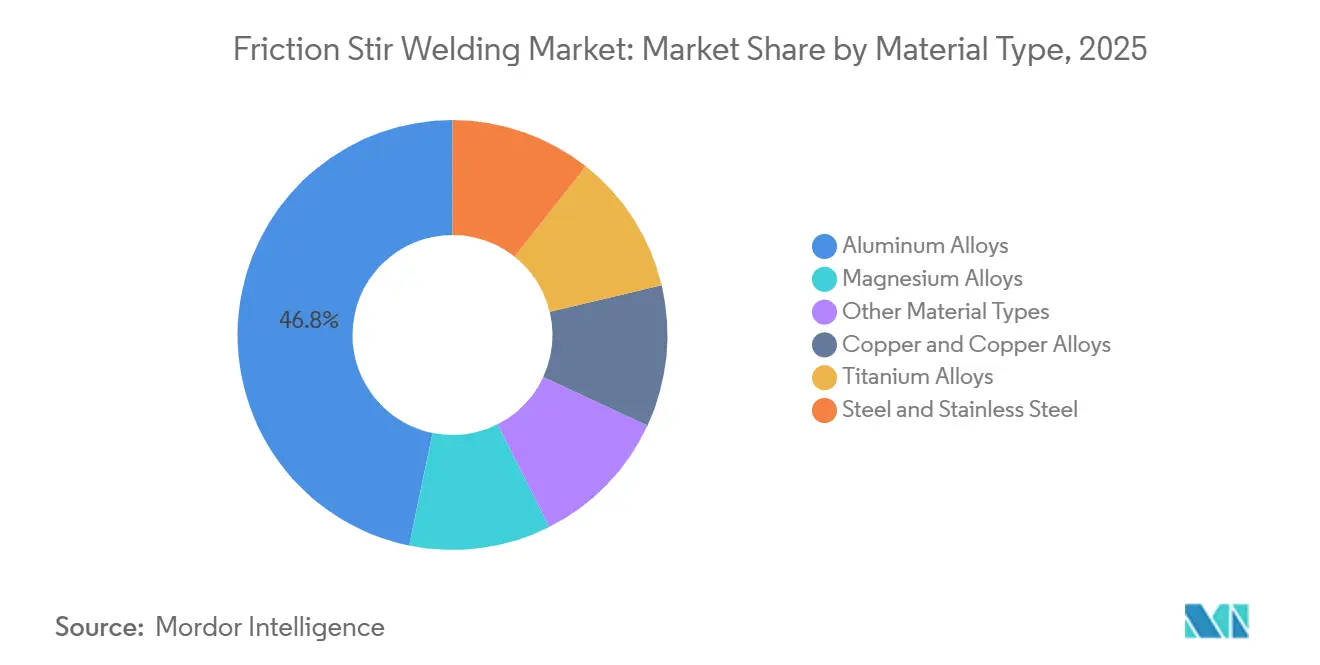
- Por tipo de material, las aleaciones de aluminio representaron el 46,78% de la participación del mercado de soldadura por fricción-agitación en 2025, mientras que se proyecta que el cobre y las aleaciones de cobre avancen a una CAGR del 7,13% hasta 2031.
- Por tipo de soldadura, la soldadura por fricción-agitación lineal representó el 53,64% de la participación del mercado de soldadura por fricción-agitación en 2025, mientras que se proyecta que la soldadura por puntos de fricción-agitación de relleno avance a una CAGR del 7,65% hasta 2031.
- Por tipo de equipo, el equipo FSW fijo representó el 40,53% de la participación del mercado de soldadura por fricción-agitación en 2025, mientras que se proyecta que el equipo FSW robótico avance a una CAGR del 7,97% hasta 2031.
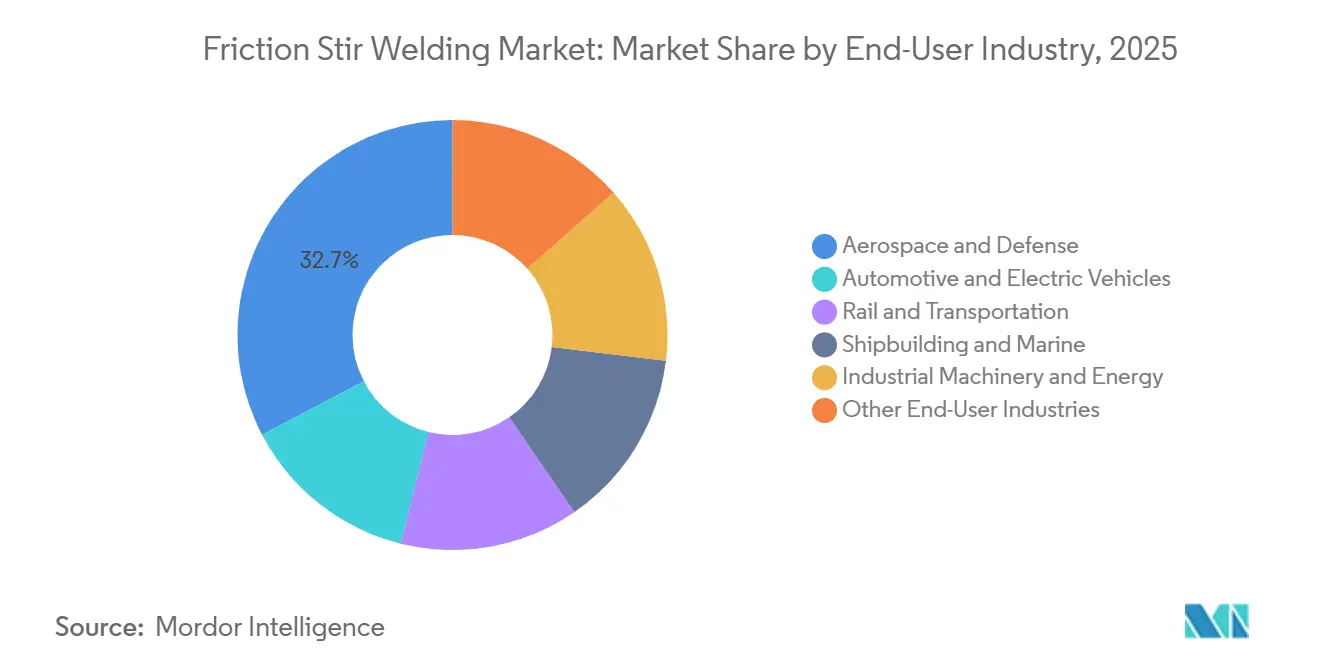
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 32,67% de la participación del mercado de soldadura por fricción-agitación en 2025, mientras que se proyecta que el sector automotriz y de vehículos eléctricos avance a una CAGR del 8,15% hasta 2031.
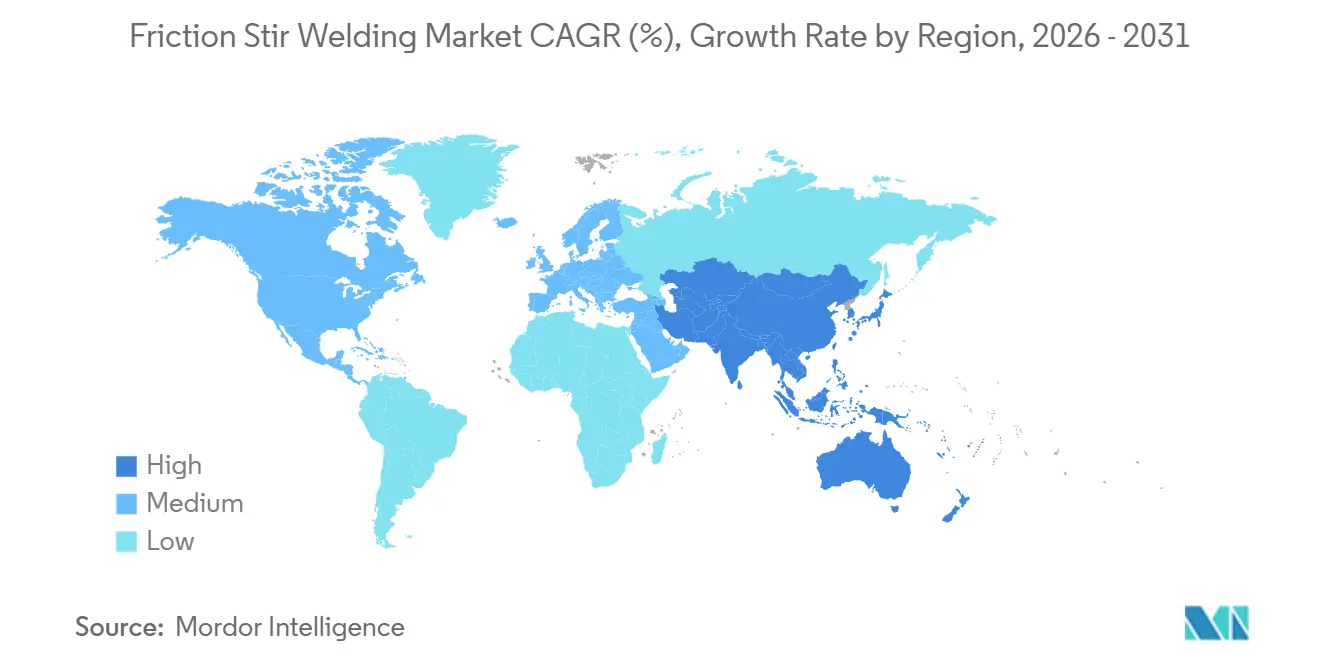
- Por geografía, América del Norte representó el 36,12% de la participación del mercado de soldadura por fricción-agitación en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 7,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Eléctricos y Carcasas de Baterías | +1.8% | Global, con mayor concentración en los centros de fabricación de vehículos eléctricos de América del Norte, Europa y APAC | Mediano plazo (2–4 años) |
| Crecimiento en la Fabricación Aeroespacial Automatizada y de Lanzamiento Espacial | +1.5% | América del Norte y Europa principalmente; actividad emergente en APAC (China, India) | Largo plazo (≥ 4 años) |
| Expansión de Sistemas FSW Robóticos y de Control de Fuerza | +1.3% | Global; núcleo en APAC, con extensión a América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda de Unión en Estado Sólido de Baja Distorsión y Alta Eficiencia Energética | +1.1% | Global | Mediano plazo (2–4 años) |
| Control de Calidad FSW Adaptativo Mediante Aprendizaje Automático | +0.8% | América del Norte y Europa, con adopción temprana en el sector aeroespacial de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Eléctricos y Carcasas de Baterías
El uso más amplio de carcasas de baterías de aluminio está cambiando la base de demanda del mercado de soldadura por fricción-agitación. KUKA SE & Co. KGaA recibió un pedido de seguimiento de 12 celdas FSW adicionales en 2025 tras un pedido inicial de 23 celdas de un importante fabricante de vehículos eléctricos de los Estados Unidos. Los sistemas estaban destinados a soldar portadores de baterías y conectar placas de refrigeración en líneas de producción que sirven a vehículos de combustión, híbridos y eléctricos, mostrando cómo una sola instalación puede respaldar la fabricación de plataformas mixtas en lugar de una línea dedicada exclusivamente a vehículos eléctricos. Esta flexibilidad puede ser relevante cuando los fabricantes gestionan volúmenes cambiantes de vehículos en varios tipos de tren motriz. KUKA SE & Co. KGaA declaró que las celdas FSW robóticas pueden usar hasta un 80% menos de energía que las configuraciones comparables de soldadura por gas inerte metálico o soldadura láser. Este argumento de costo operativo es importante para los equipos de adquisición que trabajan hacia objetivos de emisiones de Alcance 2. El Laboratorio Nacional del Noroeste del Pacífico publicó un trabajo en septiembre de 2025 sobre un enfoque de autofijación que podría extender el FSW a aplicaciones de línea de ensamblaje actualmente atendidas por soldadura por puntos y adhesivos[1]Laboratorio Nacional del Noroeste del Pacífico, "Un avance podría llevar la soldadura por fricción-agitación a las líneas de ensamblaje," Laboratorio Nacional del Noroeste del Pacífico, pnnl.gov. El enfoque es importante porque la infraestructura de sujeción rígida puede limitar el uso en las líneas de producción. Si la técnica avanza a través del endurecimiento en laboratorio y la validación con socios industriales, podría reducir una barrera práctica para aplicar el FSW en entornos de ensamblaje de alto volumen.
Crecimiento en la Fabricación Aeroespacial Automatizada y de Lanzamiento Espacial
La adquisición aeroespacial ha pasado de trabajos de calificación limitados hacia el uso en múltiples programas de lanzamiento en el mercado de soldadura por fricción-agitación. Bond Technologies, LLC inició la construcción de su sistema de pórtico Agilis GG7 en junio de 2026 para la Herramienta de Soldadura Multipropósito de la Administración Nacional de Aeronáutica y del Espacio en el Centro de Vuelo Espacial Marshall. El sistema tiene una envolvente de trabajo de 5 m × 5,9 m × 4,9 m y está destinado a cuerpos de cohetes y tanques de propelente. PAR Systems declaró en enero de 2026 que su tecnología i-STIR respalda las estructuras de tanques de combustible de hidrógeno líquido y oxígeno líquido de la etapa central para la misión Artemis II. El Grupo Wuzhong entregó un sistema FSW de fondo de tanque de 5 metros para la aeronáutica civil china en marzo de 2025 y reportó resistencias de unión más de un 30% superiores a las de la soldadura por fusión en tanques de almacenamiento de combustible de cohetes de aleación de aluminio de gran diámetro. Los programas de adquisición separados en los Estados Unidos y China amplían la oportunidad de equipos para los proveedores porque las corrientes de demanda están respaldadas por ecosistemas de lanzamiento civil y gubernamental distintos. Esto reduce la dependencia de un único programa nacional y crea una base más amplia para sistemas de pórtico, ingeniería de procesos y herramientas calificadas. La oportunidad se concentra en aplicaciones que requieren grandes envolventes de trabajo, fuerte fuerza axial y calidad de soldadura repetible. Estos requisitos hacen que la demanda aeroespacial sea particularmente relevante para los proveedores de sistemas fijos, incluso mientras las soluciones robóticas desempeñan un papel mayor en trabajos de producción complejos o flexibles. La necesidad de unir tanques de propelente criogénico también otorga importancia a las juntas herméticas y al rendimiento verificado a bajas temperaturas. La Soldadura por Puntos de Fricción-Agitación de Relleno ha sido validada para aplicaciones criogénicas de aluminio, lo que ofrece al sector aeroespacial otra opción de proceso más allá de las costuras lineales.
Expansión de Sistemas FSW Robóticos y de Control de Fuerza
Los sistemas robóticos y de control de fuerza están ampliando las aplicaciones atendidas por el mercado de soldadura por fricción-agitación. Un estudio de 2025 en Metals describió una estrategia de control híbrido de fuerza y posición para una plataforma robótica de ocho ejes. El trabajo utilizó sensores de fuerza multidimensionales y detección de desplazamiento láser para mantener las desviaciones de profundidad de soldadura y presión dentro del 5%. También mostró la soldadura de paneles aeroespaciales curvos sin formación de grietas. TWI LTD completó una soldadura de esquina bidimensional en 2026 con un robot KUKA KR500 de seis ejes en el marco del proyecto MASTER financiado por el Instituto de Tecnología Aeroespacial. El resultado permite la soldadura de características internas en tanques de almacenamiento de hidrógeno líquido que anteriormente eran difíciles de alcanzar con FSW.
Demanda de Unión en Estado Sólido de Baja Distorsión y Alta Eficiencia Energética
El argumento energético y de calidad para la unión en estado sólido está adquiriendo importancia en todo el mercado de soldadura por fricción-agitación. Una revisión de 2025 en el Journal of Materials Research and Technology informó que las tecnologías basadas en FSW pueden respaldar la conservación de recursos y la reciclabilidad. La revisión también identificó la evitación de grietas por solidificación, porosidad y tensiones residuales que pueden requerir trabajo secundario en estructuras soldadas por fusión. La planitud de la bandeja de baterías afecta el sellado del paquete, por lo que una menor distorsión puede eliminar el retrabajo de la producción. La norma ISO 25239 proporciona un marco reconocido para la calificación de procedimientos FSW y puede reducir la carga de calificación para los nuevos usuarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de los Sistemas FSW Fijos y Robóticos | -1.2% | Global; más agudo en América del Sur y Oriente Medio y África, y entre las pymes a nivel mundial | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Ingenieros y Programadores FSW Calificados | -0.9% | Global | Mediano plazo (2–4 años) |
| Riesgo de Suministro de Material de Herramientas para Soldadura de Aleaciones Ferrosas y de Alta Temperatura | -0.7% | Global; más agudo en América del Norte y Europa para programas de defensa y energía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de los Sistemas FSW Fijos y Robóticos
Los altos costos de capital pueden limitar la adopción en el mercado de soldadura por fricción-agitación, especialmente entre los fabricantes pequeños y medianos. El análisis indicó que el 40% de los fabricantes más pequeños identifican el costo inicial como su principal barrera de adopción. Una revisión de 2025 en Metals señaló que la detección en tiempo real, el análisis inteligente y el control automatizado de FSW pueden ser difíciles de implementar para las pequeñas y medianas empresas. La fijación personalizada y el desarrollo de parámetros de proceso pueden añadir entre un 10% y un 20% al costo inicial del proyecto. Los retrasos en la aceleración de la producción de hasta 6 meses pueden debilitar aún más las expectativas de retorno de la inversión en las primeras etapas.
Disponibilidad Limitada de Ingenieros y Programadores FSW Calificados
La restricción de habilidades refleja una brecha entre la experiencia convencional en ingeniería FSW y las habilidades digitales ahora requeridas para los sistemas robóticos en el mercado de soldadura por fricción-agitación. Los operadores necesitan capacidad en arquitectura de sensores, preparación de datos, validación de modelos e integración de sistemas. Una revisión de 2025 en Engineering Research Express identificó la escasez de datos, la complejidad computacional y los marcos estandarizados limitados como desafíos para el aseguramiento de calidad mediante inteligencia artificial en FSW. Esos límites significan que las empresas no pueden implementar sistemas de aprendizaje automático sin personal que pueda respaldar el diseño subyacente de datos y procesos, incluida la selección de entradas de sensores útiles y la validación de resultados frente a los requisitos de calidad de la soldadura. La necesidad combina conocimiento metalúrgico con habilidades de software y sistemas, lo que puede alargar los plazos de adopción para las organizaciones más pequeñas. Una revisión de Springer Nature publicada en 2025 encontró que la precisión de predicción de fallas de herramientas aumentó del 87% al 98,1% cuando los modelos utilizaron variables causativas en lugar de datos brutos. Esta brecha favorece a los fabricantes que pueden combinar experiencia en soldadura con capacidad de ingeniería digital. También refuerza la importancia de la planificación de la fuerza laboral a medida que los sensores, el control de fuerza y la inspección basada en aprendizaje automático se vuelven más comunes. Las compras de equipos por sí solas no pueden resolver la restricción cuando las organizaciones carecen del personal para interpretar los datos del proceso y traducirlos en cambios validados en el piso de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Dominio de las Aleaciones de Aluminio se Profundiza Mientras el Cobre y las Aleaciones de Cobre se AceleranLas aleaciones de aluminio representaron el 46,78% del mercado de soldadura por fricción-agitación por tipo de material en 2025. Esta posición refleja su uso extensivo en carcasas de baterías de vehículos eléctricos, paneles de tanques de combustible aeroespaciales y carrocerías de vehículos ferroviarios, donde la baja distorsión y el sellado confiable son importantes. El aluminio también tiene un historial establecido en estas estructuras, lo que permite a los fabricantes construir programas FSW en torno a materiales familiares y prácticas de fabricación calificadas. Las decisiones de plataforma tomadas en 2024 y 2025 pueden mantener diseños intensivos en aluminio a través de ciclos de modelos que se extienden más allá de 2030. Se proyecta que el cobre y las aleaciones de cobre avancen a una CAGR del 7,13% hasta 2031. La demanda proviene de la unión en estado sólido de barras colectoras de cobre, conectores de sistemas de carga y carcasas de motores. La soldadura por fusión puede introducir porosidad y pérdidas de conductividad en estas aplicaciones, lo que hace que la unión en estado sólido sea útil donde el rendimiento eléctrico y la calidad de contacto estable son esenciales. La oportunidad resultante incluye barras colectoras, conectores y componentes relacionados con motores que requieren tanto integridad estructural como comportamiento eléctrico confiable.
KUKA SE & Co. KGaA presentó el FSW de barras colectoras de aluminio-cobre como una aplicación estándar en su cartera de celdas robóticas en 2025. Esto confirma la preparación comercial para conexiones eléctricas de materiales mixtos. Las aleaciones de titanio sirven para trabajos aeroespaciales y de defensa de alto valor, incluidas estructuras de vehículos de lanzamiento y accesorios de estructura de aeronaves, donde el valor del componente puede justificar un proceso más especializado. Sin embargo, su uso no elimina el requisito práctico de herramientas robustas y un control cuidadoso de las condiciones del proceso. Las aleaciones de magnesio también son relevantes para componentes estructurales ligeros para aplicaciones automotrices y de electrónica de consumo, aunque la infraestructura FSW a escala comercial actualmente limitada restringe un uso más amplio. El acero y el acero inoxidable siguen siendo materiales especializados en FSW porque el desgaste de herramientas y los costos de herramientas limitan el uso comercial a aplicaciones como la encapsulación nuclear, la soldadura de tuberías revestidas y determinadas uniones de defensa. Su rendimiento está limitado por los requisitos de herramientas de nitruro cúbico de boro policristalino y tungsteno-renio.


Por Tipo de Soldadura:
La Soldadura por Fricción-Agitación Lineal Lidera la Demanda, Mientras la Soldadura por Puntos de Fricción-Agitación de Relleno se AceleraLa soldadura por fricción-agitación lineal representó el 53,64% del mercado de soldadura por fricción-agitación por tipo de soldadura en 2025. El proceso se utiliza para costuras largas en bandejas de baterías de vehículos eléctricos y paneles aeroespaciales. Su distorsión controlada y sellado hermético respaldan la fabricación de alto volumen, particularmente donde las costuras largas deben repetirse de manera consistente en grandes estructuras de baterías o aeroespaciales. Estas características explican por qué el FSW lineal sigue siendo la opción estándar para el trabajo de costura continua incluso cuando las variantes de puntos y relleno ganan atención. Es particularmente adecuado para componentes con trayectorias de unión largas y consistentes y fijación establecida. Su papel en bandejas de baterías y paneles aeroespaciales significa que permanece estrechamente vinculado a los volúmenes de fabricación de vehículos eléctricos y hardware espacial. Se proyecta que la soldadura por puntos de fricción-agitación de relleno avance a una CAGR del 7,65% hasta 2031. La investigación de la Agencia Espacial Europea validó el proceso para aplicaciones criogénicas de aluminio. El trabajo confirmó la formación confiable de uniones a temperaturas criogénicas para futuros componentes de vehículos de lanzamiento[2]Agencia Espacial Europea, "Soldando el Futuro, Un Nuevo Enfoque para Construir Tanques de Combustible Criogénico," Agencia Espacial Europea, esa.int.
La soldadura por puntos de fricción-agitación sirve para uniones de solapamiento en la construcción de carrocerías de automóviles con uso intensivo de aluminio. Compite con la soldadura por puntos de resistencia en arquitecturas de vehículos de materiales mixtos. La soldadura por fricción-agitación con herramienta de carrete se utiliza para extrusiones de aluminio huecas en vehículos ferroviarios. Su diseño sin barra de respaldo puede simplificar la fijación para perfiles cerrados, lo que es importante cuando el acceso a ambos lados de la pieza de trabajo es limitado. Esta capacidad ofrece a los fabricantes ferroviarios una ruta práctica para unir componentes de aluminio huecos sin las restricciones de disposición de algunos sistemas convencionales. Un artículo de Springer Nature de 2025 describió la pistola FSW Steppwelder, que utiliza un bastidor en C de flujo de fuerza cerrado compatible con robots industriales estándar. Este diseño podría respaldar aplicaciones de soldadura por puntos en celdas robóticas flexibles. El desarrollo sugiere una ruta para que el FSW aborde el trabajo de carrocería en blanco automotriz, donde los robots y los conceptos de soldadura por puntos ya son familiares. No desplaza los procesos establecidos de inmediato, pero amplía el rango de configuraciones que pueden considerarse para la unión en estado sólido.
Por Tipo de Equipo:
El Equipo FSW Fijo Ancla los Ingresos, Mientras el Equipo FSW Robótico Crece Más RápidoEl equipo FSW fijo representó el 40,53% del mercado de soldadura por fricción-agitación por tipo de equipo en 2025. Los grandes tanques aeroespaciales, las líneas de bandejas de baterías y los paneles ferroviarios requieren la rigidez y la capacidad de fuerza axial de los sistemas de pórtico y puente. El Agilis GG7 de Bond Technologies, LLC ilustra esta escala con un eje X de 5 m, un eje Y de 5,9 m y un recorrido en el eje Z de 4,9 m. Se proyecta que el equipo FSW robótico avance a una CAGR del 7,97% hasta 2031. Su crecimiento refleja la mejora de la capacidad de control de fuerza para trayectorias de soldadura complejas, incluidas superficies curvas y características internas que eran menos accesibles con instalaciones robóticas anteriores. Las celdas robóticas también pueden respaldar disposiciones de producción flexibles cuando los fabricantes trabajan con varios tipos de componentes o configuraciones de plataforma. KUKA SE & Co. KGaA lanzó el KR FORTEC ultra MT en la primavera de 2025 con un alcance extendido a 3.400 mm y hasta un 20% más de fuerza de proceso.
KUKA SE & Co. KGaA declaró que la calibración con rastreador láser puede respaldar una precisión de trayectoria inferior a 0,5 mm. Esa capacidad respalda un trabajo más consistente en componentes complejos. El equipo FSW móvil y portátil sirve para reparaciones en campo y construcción naval de corta tirada donde la logística de sistemas fijos es menos adecuada. Los sistemas portátiles y adaptativos son relevantes para las aplicaciones en astilleros, donde las máquinas fijas grandes pueden ser difíciles de posicionar para trabajos de reparación o producción de corta tirada. Esto crea una ruta para que los proveedores aborden implementaciones en campo sin depender únicamente de instalaciones de fábrica de alto rendimiento. El equipo portátil puede ser relevante donde la pieza de trabajo es grande, está fija en su lugar o se produce en volúmenes limitados. La oportunidad sigue siendo más especializada que las grandes líneas automatizadas, pero puede ampliar la base de clientes para los proveedores de sistemas e ingenieros de aplicaciones. Es particularmente relevante en la construcción naval y la reparación estructural, donde mover una pieza grande a una máquina fija puede ser poco práctico. Este caso de uso representa una oportunidad de espacio en blanco junto con el control de proceso adaptativo y el FSW de aleaciones ferrosas a escala comercial. Dicho equipo podría hacer que el FSW sea más accesible para trabajos estructurales localizados, mientras que las plataformas fijas continúan respaldando aplicaciones donde la repetibilidad y la alta fuerza son esenciales y los sistemas robóticos amplían el trabajo abordable.
Por Industria de Usuario Final:
Aeroespacial y Defensa Ancla los Ingresos, Mientras Automotriz y Vehículos Eléctricos se ExpandenEl sector aeroespacial y de defensa retuvo el 32,67% del mercado de soldadura por fricción-agitación por industria de usuario final en 2025. Su posición refleja instalaciones calificadas de larga data en vehículos de lanzamiento, programas espaciales comerciales y estructuras de aeronaves de defensa, donde el FSW se ha utilizado para estructuras que necesitan alta calidad de unión y distorsión limitada. El historial de calificación también le da a este grupo de usuarios finales una base para el reemplazo continuo de equipos, la modernización y la expansión específica de programas. Se proyecta que el sector automotriz y de vehículos eléctricos avance a una CAGR del 8,15% hasta 2031. El pedido de seguimiento de KUKA SE & Co. KGaA en 2025 por 12 celdas muestra los compromisos de equipos plurianuales asociados con la producción de portadores de baterías y placas de refrigeración. El sector ferroviario y de transporte utiliza FSW para carrocerías de trenes de alta velocidad y paneles de vehículos de metro. Estas aplicaciones requieren la unión de baja distorsión de extrusiones de aluminio, y utilizan muchas de las mismas fortalezas de proceso que son relevantes para las carcasas de baterías y los paneles aeroespaciales. La demanda ferroviaria, por lo tanto, añade otra aplicación de transporte establecida para los proveedores de equipos y los especialistas en procesos.
La construcción naval y el sector marino es un área de aplicación en desarrollo para los procesos FSW adaptativos. La maquinaria industrial y la energía utilizan el proceso en intercambiadores de calor, sistemas de refrigeración y equipos de conversión de energía. Las costuras herméticas de aluminio-cobre pueden ofrecer beneficios de vida útil sobre las alternativas soldadas con latón y unidas con adhesivos. Estas aplicaciones amplían la industria de soldadura por fricción-agitación más allá de los sectores de vehículos y aeroespacial. También vinculan la demanda a la gestión térmica y los equipos de conversión de energía, donde las uniones confiables de aluminio-cobre pueden afectar el rendimiento del producto. La diversidad de usos finales puede ayudar a los proveedores a equilibrar la exposición entre transporte, energía, equipos industriales y programas espaciales. También pone mayor énfasis en la ingeniería de aplicaciones porque los equipos térmicos, las carrocerías ferroviarias, las estructuras navales, las bandejas de baterías y los tanques de propelente no utilizan los mismos materiales, diseños de uniones o condiciones de producción. Los proveedores que pueden proporcionar desarrollo y validación de procesos junto con equipos tienen una base más amplia para atender estos diferentes requisitos. También aumentan el valor del control de procesos y las herramientas específicas de la aplicación.
Análisis Geográfico
Mercado de Soldadura por Fricción-Agitación en América del Norte
América del Norte concentró el 36,12% del mercado de soldadura por fricción-agitación en 2025. La región cuenta con el respaldo de las adquisiciones aeroespaciales y de lanzamiento espacial de Estados Unidos, así como con la expansión de células robóticas de soldadura por fricción-agitación en la fabricación de vehículos. Bond Technologies, LLC inició la construcción del sistema Agilis GG7 para la Administración Nacional de Aeronáutica y el Espacio en junio de 2026. El proyecto señala un compromiso de capital continuo con la fabricación de vehículos de lanzamiento. PAR Systems también confirmó que su tecnología i-STIR respalda el hardware estructural para la misión Artemis II. Estos programas aportan profundidad a lo largo de la cadena de suministro aeroespacial regional al vincular a fabricantes de equipos, especialistas en procesos y fabricantes de hardware de misión. El mercado de soldadura por fricción-agitación en la región también se beneficia de la producción de vehículos eléctricos, donde los soportes de baterías y las placas de enfriamiento requieren una unión de aluminio repetible. La combinación de la demanda de lanzamiento y automotriz respalda tanto las instalaciones fijas de gran tamaño como las células robóticas controladas por fuerza en el mercado de soldadura por fricción-agitación. También genera una necesidad regional de procedimientos de soldadura calificados, métodos de monitoreo e ingenieros capacitados que puedan apoyar la producción desde la instalación inicial del equipo hasta la operación sostenida. Esta capacidad respalda el uso continuo de la soldadura por fricción-agitación en programas exigentes donde la consistencia del proceso es esencial. También refuerza el valor comercial de la capacitación, el servicio técnico y el soporte a largo plazo del proveedor tras la entrega del equipo. Asimismo, respalda la demanda de sistemas de gran formato capaces de manejar cuerpos de cohetes y tanques de propelente, en lugar de únicamente componentes pequeños fabricados.
Mercado de Soldadura por Fricción-Agitación en Europa
Europa es un importante centro de demanda de componentes aeroespaciales estructurados y de la cadena de suministro del Ariane 6. Alemania, Francia y los países nórdicos respaldan esta actividad a través de una fabricación aeroespacial consolidada. La Agencia Espacial Europea y MT Aerospace implementaron una inspección de soldadura por fricción-agitación basada en aprendizaje automático para la producción de tanques de combustible del Ariane 6 en enero de 2026. El programa redujo el tiempo de inspección en un 95% en comparación con los métodos manuales. TWI LTD también completó un hito de soldadura robótica en esquina para un demostrador de tanque de almacenamiento de hidrógeno líquido en 2026. Los requisitos de certificación aeroespacial, incluidos la norma ISO 25239 y los programas de calificación de fabricantes de equipos originales, favorecen a los proveedores establecidos con capacidad de proceso verificada. También pueden prolongar el camino de entrada para nuevos proveedores, ya que los equipos, las herramientas, los parámetros y los controles de calidad deben cumplir con los requisitos formales del cliente. Esto puede beneficiar a los proveedores certificados establecidos, pero también crea oportunidades para los proveedores de tecnología que ayudan a los fabricantes a calificar nuevas células robóticas, sistemas de monitoreo o métodos de soldadura especializados.
Mercado de Soldadura por Fricción-Agitación en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico avance a una CAGR del 7,46% hasta 2031 en el mercado de soldadura por fricción-agitación. La aviación civil, la construcción naval de defensa y la producción de vehículos eléctricos son fuentes importantes de demanda regional, lo que otorga a Asia-Pacífico un conjunto variado de aplicaciones en lugar de depender de un único sector manufacturero. Esta combinación conecta la demanda de equipos con sistemas de lanzamiento, estructuras navales, componentes de baterías y el desarrollo asociado de la cadena de suministro. La entrega del sistema del Grupo Wuzhong en 2025 representó un punto de entrada comercial para la soldadura por fricción-agitación en la aviación civil china. La empresa reportó cero defectos de porosidad o grietas en tanques de almacenamiento de combustible de cohetes de aleación de aluminio de cinco metros de diámetro. Este ejemplo destaca la relevancia regional de las estructuras de aluminio de gran diámetro en la aviación civil. La capacidad de construcción naval de Corea del Sur y la creciente fabricación doméstica de vehículos eléctricos y aeroespacial de India también apuntan a una base regional más amplia para el desarrollo de equipos y procesos de soldadura por fricción-agitación. ETA Technology Pvt. Ltd. está contribuyendo a la actividad doméstica de equipos de soldadura por fricción-agitación en India, destacando la importancia de la estabilidad del proceso, las herramientas y la validación de calidad para los proveedores que atienden aplicaciones que contienen presión. La expansión de la fabricación doméstica de vehículos eléctricos y aeroespacial de India está generando demanda de equipos y capacidad de proceso. América del Sur, Oriente Medio y África siguen siendo áreas en etapa temprana, con la actividad aeroespacial de Brasil y los programas de diversificación industrial de Arabia Saudita identificados como corredores de adopción a corto plazo.

Panorama Competitivo
El mercado de soldadura por fricción-agitación está moderadamente concentrado, con los cinco principales actores que incluyen PAR Systems, YAMAZAKI MAZAK CORPORATION, FOOKE GmbH, Manufacturing Technology, Inc. y Grenzebach Group. Las grandes empresas de automatización, incluidas KUKA SE & Co. KGaA, ESAB Corporation y YAMAZAKI MAZAK CORPORATION, ofrecen FSW dentro de carteras de fabricación más amplias. Los proveedores especializados incluyen Bond Technologies, LLC, Stirtec, Stirweld, Manufacturing Technology, Inc., ETA Technology Pvt. Ltd. y Beijing FSW Technology Co., Ltd. Compiten a través de ingeniería de aplicaciones, conocimiento de procesos y configuración de equipos, ya que el rendimiento del FSW depende de la coincidencia entre la máquina, la herramienta, el material, la fijación y los parámetros operativos. Las empresas especializadas pueden, por lo tanto, competir donde los clientes requieren equipos personalizados o soporte para uniones difíciles. TWI LTD tiene un papel distintivo como titular original de la patente FSW y proporciona licencias de tecnología, consultoría, soporte de calificación y asociaciones de investigación. Este papel difiere de la competencia directa en precios de equipos porque el trabajo de licencias, consultoría y calificación está vinculado al conocimiento tecnológico y los estándares de la industria. También coloca a TWI LTD en una posición para apoyar a los proveedores de equipos y a los fabricantes de equipos originales que necesitan asistencia en investigación o validación de procesos.
Manufacturing Technology, Inc. y Stirtec GmbH formaron una asociación global en 2025 para expandir la capacidad de producción regional. Su enfoque de marca compartida cubrió las Américas, India, Australia y Nueva Zelanda, con actividad de ventas compartida. A MTI se le asignaron construcciones de máquinas de aluminio y bimetálicas y soldadura por contrato en el acuerdo. La construcción del Agilis GG7 por parte de Bond Technologies, LLC en junio de 2026 para la Administración Nacional de Aeronáutica y del Espacio demuestra la inversión en capacidad aeroespacial de gran formato. El lanzamiento del KR FORTEC ultra-MT de KUKA SE & Co. KGaA en 2025 muestra un enfoque paralelo en la capacidad de fuerza robótica. Estos ejemplos muestran que los proveedores están expandiendo tanto las ofertas fijas como las robóticas.
El equipo portátil, la reparación en campo, el control de proceso adaptativo y el FSW de aleaciones ferrosas a escala comercial siguen siendo áreas de desarrollo de productos. La disponibilidad de material de herramientas es una restricción para el trabajo con aleaciones ferrosas y de alta temperatura. El Servicio Geológico de los Estados Unidos declaró en su Resumen de Productos Minerales de 2025 que los Estados Unidos no tenían producción doméstica de minas de tungsteno y dependían de las importaciones. Esta exposición puede aumentar el interés en variantes de nitruro cúbico de boro policristalino, el reciclaje de tungsteno-renio y los programas de herramientas propietarias, especialmente para materiales de alta temperatura donde el desgaste de herramientas es un problema comercial mayor. El desgaste de herramientas de nitruro cúbico de boro policristalino en acero puede ser de 20 a 100 veces más rápido que en aluminio, mientras que los costos individuales de herramientas pueden oscilar entre 2.000 y 8.000 USD. Los proveedores con capacidades de herramientas distintivas pueden usar este requisito para diferenciar sus ofertas. El mercado de soldadura por fricción-agitación, por lo tanto, recompensa tanto el rendimiento del proceso como las estrategias de herramientas resilientes. Las empresas deben abordar las demandas de calidad de soldadura de sus clientes mientras gestionan la disponibilidad y el costo de los materiales de herramientas. Este problema es más significativo para la soldadura de aleaciones ferrosas y de alta temperatura, donde las herramientas de nitruro cúbico de boro policristalino y de base tungsteno son insumos críticos. También es por eso que el riesgo de suministro de material de herramientas sigue siendo una restricción incluso cuando la demanda de vehículos eléctricos y programas aeroespaciales es fuerte. Esto hace que el desarrollo de herramientas, los programas de reciclaje y el conocimiento de procesos específico del material sean partes importantes de la diferenciación competitiva, particularmente en aplicaciones de mayor temperatura.
Líderes de la Industria de Soldadura por Fricción-Agitación
PAR Systems
YAMAZAKI MAZAK CORPORATION
FOOKE GmbH
Manufacturing Technology, Inc.
Grenzebach Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soldadura por Fricción-Agitación
- Beijing FSW Technology Co., Ltd.
- Bond Technologies, LLC
- ESAB Corporation
- ETA Technology Pvt. Ltd.
- FOOKE GmbH
- Grenzebach Group
- Groupe TRA-C industrie
- KUKA SE & Co. KGaA
- Manufacturing Technology, Inc.
- NITTO SEIKI CO., LTD.
- PAR Systems
- Stirtec
- Stirweld
- TWI LTD
- YAMAZAKI MAZAK CORPORATION

Recent Industry Developments in Mercado de Soldadura por Fricción-Agitación
- Junio de 2026: Bond Technologies, LLC inició la construcción del sistema de soldadura por fricción-agitación de pórtico Agilis (GG7) para la Herramienta de Soldadura Multipropósito de la NASA, diseñado para fabricar estructuras de vehículos de lanzamiento de próxima generación. El proyecto fortaleció el uso de sistemas FSW a gran escala en la fabricación aeroespacial, particularmente para cuerpos de cohetes y tanques de propelente.
- Mayo de 2026: Quantum Space anunció una nueva instalación de fabricación de entre 25.000 y 40.000 pies cuadrados en Tulsa, Oklahoma, equipada para mecanizado CNC, soldadura por fricción-agitación, ensamblaje, fabricación y pruebas de componentes de naves espaciales. La instalación amplió la capacidad de fabricación aeroespacial utilizando FSW para grandes tanques de propulsión y estructuras de precisión para naves espaciales.


Alcance del Informe del Mercado Global de Soldadura por Fricción-Agitación
La soldadura por fricción-agitación es un proceso de unión en estado sólido que utiliza calor por fricción y deformación mecánica para unir materiales sin fundirlos. Produce uniones fuertes y consistentes con distorsión reducida y es adecuada para unir materiales que pueden ser difíciles de soldar mediante procesos de fusión convencionales.
El Mercado de Soldadura por Fricción-Agitación está segmentado por tipo de material, tipo de soldadura, tipo de equipo, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en aleaciones de aluminio, cobre y aleaciones de cobre, aleaciones de titanio, aleaciones de magnesio, acero y acero inoxidable, y otros tipos de materiales. Por tipo de soldadura, el mercado está segmentado en soldadura por fricción-agitación lineal, soldadura por puntos de fricción-agitación, soldadura por puntos de fricción-agitación de relleno, soldadura por fricción-agitación con herramienta de carrete y otros tipos de soldadura. Por tipo de equipo, el mercado está segmentado en equipo FSW fijo, equipo FSW robótico, equipo FSW móvil y portátil, y otros tipos de equipos. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, automotriz y vehículos eléctricos, ferroviario y transporte, construcción naval y marina, maquinaria industrial y energía, y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para la soldadura por fricción-agitación en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Aleaciones de Aluminio |
| Cobre y Aleaciones de Cobre |
| Aleaciones de Titanio |
| Aleaciones de Magnesio |
| Acero y Acero Inoxidable |
| Otros Tipos de Materiales |
| Soldadura por Fricción-Agitación Lineal |
| Soldadura por Puntos de Fricción-Agitación |
| Soldadura por Puntos de Fricción-Agitación de Relleno |
| Soldadura por Fricción-Agitación con Herramienta de Carrete |
| Otros Tipos de Soldadura |
| Equipo FSW Fijo |
| Equipo FSW Robótico |
| Equipo FSW Móvil y Portátil |
| Otros Tipos de Equipos |
| Aeroespacial y Defensa |
| Automotriz y Vehículos Eléctricos |
| Ferroviario y Transporte |
| Construcción Naval y Marina |
| Maquinaria Industrial y Energía |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Aleaciones de Aluminio | |
| Cobre y Aleaciones de Cobre | ||
| Aleaciones de Titanio | ||
| Aleaciones de Magnesio | ||
| Acero y Acero Inoxidable | ||
| Otros Tipos de Materiales | ||
| Por Tipo de Soldadura | Soldadura por Fricción-Agitación Lineal | |
| Soldadura por Puntos de Fricción-Agitación | ||
| Soldadura por Puntos de Fricción-Agitación de Relleno | ||
| Soldadura por Fricción-Agitación con Herramienta de Carrete | ||
| Otros Tipos de Soldadura | ||
| Por Tipo de Equipo | Equipo FSW Fijo | |
| Equipo FSW Robótico | ||
| Equipo FSW Móvil y Portátil | ||
| Otros Tipos de Equipos | ||
| Por Industria de Usuario Final | Aeroespacial y Defensa | |
| Automotriz y Vehículos Eléctricos | ||
| Ferroviario y Transporte | ||
| Construcción Naval y Marina | ||
| Maquinaria Industrial y Energía | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de soldadura por fricción-agitación?
El mercado de soldadura por fricción-agitación se sitúa en 315,60 millones de USD en 2026 y se proyecta que alcance 438,11 millones de USD en 2031.
¿Qué está impulsando la demanda de equipos de soldadura por fricción-agitación?
Las estructuras ligeras de baterías para vehículos eléctricos y la fabricación aeroespacial y de lanzamiento automatizada son los principales impulsores de la demanda.
¿Qué tipo de material lideró la demanda del mercado en 2025?
Las aleaciones de aluminio lideraron la demanda del mercado con una participación del 46,78% en 2025, respaldadas por carcasas de baterías, paneles aeroespaciales y carrocerías ferroviarias.
¿Qué tipo de equipo se espera que crezca más rápido hasta 2031?
Se proyecta que el equipo FSW robótico avance a una CAGR del 7,97% hasta 2031, ya que las celdas de control de fuerza respaldan trayectorias de soldadura complejas.
Última actualización de la página el:



