
摩擦攪拌接合市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 315.60 百万米ドル |
| 市場規模 (2031) | 438.11 百万米ドル |
| Growth Rate (2026 - 2031) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる摩擦攪拌接合市場分析
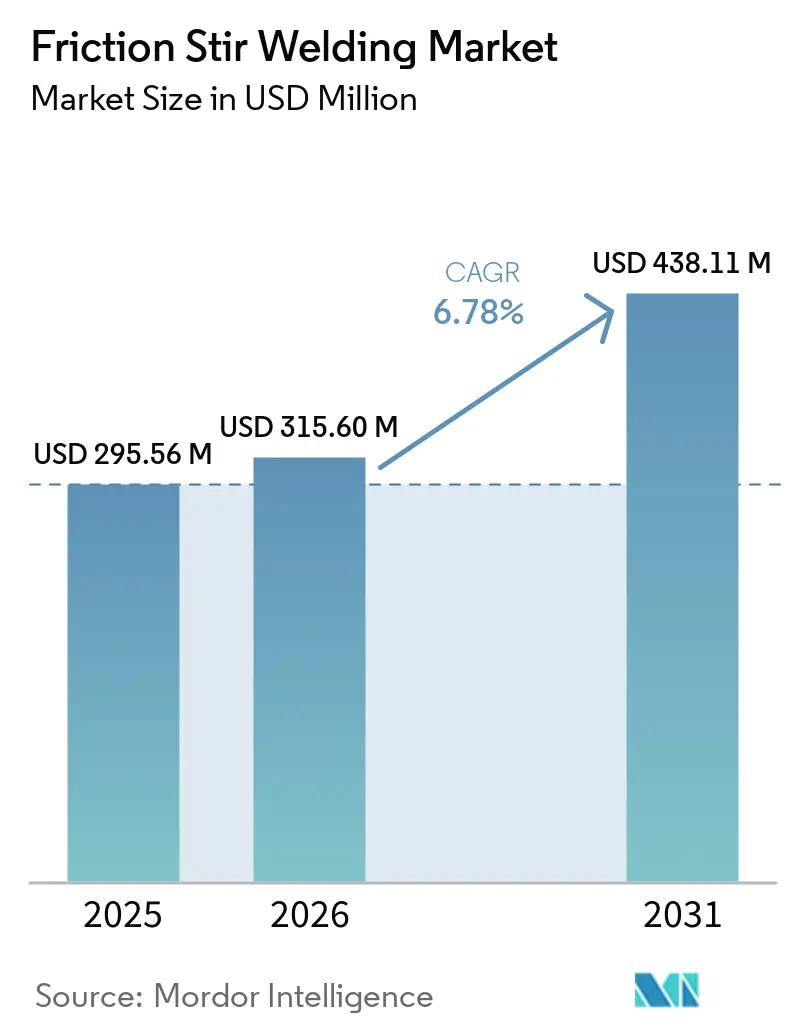
摩擦攪拌接合市場規模は2025年に295.56 ミリオン 米ドルと評価され、2026年の315.60 ミリオン 米ドルから2031年には438.11 ミオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.78%です。摩擦攪拌接合市場は、軽量車両プログラムおよび航空宇宙・打ち上げ製造の自動化拡大によって支えられています。これらの用途では、フィラー材料を使用せず、溶接部近傍への熱影響が限定された固相接合が求められており、バッテリーシーリング、圧力封止、または構造的アライメントが重要な場面での寸法管理を維持することができます。このプロセスはまた、従来の融合溶接に伴う溶融・再凝固サイクルを回避し、要求の厳しいアルミニウム構造物における気孔率および残留応力の問題に対処するのに役立ちます。これらの技術的特性は、バッテリートレイ、鉄道パネル、推進剤タンクにわたって関連性がありますが、スケール、材料グレード、および認定要件は用途によって異なります。アルミニウムバッテリーエンクロージャーを指定する新しい車両プラットフォームは、接合方法がバッテリーキャリアおよび冷却システムの物理的設計に結びついているため、生産サイクルを通じて持続する設備需要を生み出す可能性があります。この関係により、摩擦攪拌接合(FSW)設備の意思決定は、短期的な生産変更のみに連動した購入よりも耐久性が高くなる可能性があります。航空宇宙および打ち上げプログラムも、多くの従来の溶接用途よりも長い設備調達サイクルを支えています。サプライヤーはロボットセル、プロセス力制御、データ主導の溶接検査を通じて対応していますが、ツールの入手可能性、資本コスト、および専門スキルは依然として重要な制約となっています。同じ要因が、大規模メーカーが中小規模の製造業者よりも設備、検証、および人材育成に資金を投じやすいため、摩擦攪拌接合市場が最も迅速に拡大できる場所を形成しています。機械設計とアプリケーションサポートを組み合わせるベンダーはこのギャップに対処できますが、顧客は依然として高度なシステムを操作・改善するための有資格者を必要としています。
主要レポートのポイント
- 材料タイプ別では、アルミニウム合金が2025年の摩擦攪拌接合市場シェアの46.78%を占め、銅および銅合金は2031年にかけてCAGR 7.13%で成長すると予測されています。
- 溶接タイプ別では、線形摩擦攪拌接合が2025年の摩擦攪拌接合市場シェアの53.64%を占め、リフィル摩擦攪拌スポット溶接は2031年にかけてCAGR 7.65%で成長すると予測されています。
- 設備タイプ別では、固定式FSW設備が2025年の摩擦攪拌接合市場シェアの40.53%を占め、ロボット式FSW設備は2031年にかけてCAGR 7.97%で成長すると予測されています。
- エンドユーザー産業別では、航空宇宙・防衛が2025年の摩擦攪拌接合市場シェアの32.67%を占め、自動車および電気自動車は2031年にかけてCAGR 8.15%で成長すると予測されています。
- 地域別では、北米が2025年の摩擦攪拌接合市場シェアの36.12%を占め、アジア太平洋は2031年にかけてCAGR 7.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車およびバッテリーエンクロージャーの軽量化 | +1.8% | 北米、欧州、アジア太平洋の電気自動車製造拠点に最も集中したグローバル規模 | 中期(2〜4年) |
| 航空宇宙および宇宙打ち上げ製造の自動化成長 | +1.5% | 主に北米および欧;アジア太平洋(中国、インド)での新興活動 | 長期(4年以上) |
| ロボット式および力制御式FSWシステムの拡大 | +1.3% | グローバル;アジア太平洋がコアで、北米および欧州への波及あり | 中期(2〜4年) |
| 低歪み・エネルギー効率の高い固相接合への需要 | +1.1% | グローバル | 中期(2〜4年) |
| 機械学習を活用した適応型FSW品質管理 | +0.8% | 北米および欧州、アジア太平洋の航空宇宙分野での早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車およびバッテリーエンクロージャーの軽量化
アルミニウムバッテリーエンクロージャーの普及拡大は、摩擦攪拌接合市場の需要基盤を変えつつあります。KUKA SE & Co. KGaAは、米国の大手電気自動車メーカーからの当初23セルの注文に続き、2025年に追加で12セルのFSWセルの後続注文を受けました。このシステムは、燃焼、ハイブリッド、電気自動車に対応する生産ラインでバッテリーキャリアを溶接し、冷却プレートを接続することを目的としており、単一の設置が専用の電気自動車ラインだけでなく、複数のプラットフォーム製造をどのように支援できるかを示しています。この柔軟性は、メーカーが複数のパワートレインタイプにわたって変化する車両生産量を管理する際に関連性があります。KUKA SE & Co. KGaAは、ロボット式FSWセルは同等のメタルイナートガスまたはレーザー溶接構成と比較して最大80%少ないエネルギーを使用できると述べました。この運用コストの根拠は、スコープ2排出目標に向けて取り組む調達チームにとって重要です。パシフィック・ノースウェスト国立研究所は2025年9月に、スポット溶接と接着剤が現在担っている組み立てライン用途にFSWを拡張できる可能性のある自己固定アプローチに関する研究を発表しました[1]パシフィック・ノースウェスト国立研究所、「ブレークスルーが摩擦攪拌接合を組み立てラインに導入する可能性」、パシフィック・ノースウェスト国立研究所、pnnl.gov。このアプローチが重要なのは、剛性クランプインフラが生産ラインでの使用を制約する可能性があるためです。この技術が実験室での強化と産業パートナーによる検証を経て進展すれば、大量生産の組み立て環境でFSWを適用する際の実際的な障壁を低下させる可能性があります。
航空宇宙および宇宙打ち上げ製造の自動化成長
航空宇宙の調達は、摩擦攪拌接合市場において、狭い認定作業から複数の打ち上げプログラムにわたる使用へと移行しています。Bond Technologies, LLCは2026年6月、マーシャル宇宙飛行センターの米国航空宇宙局多目的溶接ツール向けにAgilis GG7ガントリーシステムの建設を開始しました。このシステムは5m×5.9m×4.9mの作業エンベロープを持ち、ロケット本体および推進剤タンクを対象としています。PAR Systemsは2026年1月、そのi-STIR技術がアルテミスIIミッションのコアステージ液体水素および液体酸素燃料タンク構造を支援すると述べました。Wuzhong Groupは2025年3月に中国の民間航空宇宙向けに5メートルタンク底部FSWシステムを納入し、大径アルミニウム合金ロケット燃料貯蔵タンクにおいて融合溶接より30%以上高い接合強度を報告しました。米国と中国における別々の調達プログラムは、需要の流れが異なる民間および政府の打ち上げエコシステムによって支えられているため、サプライヤーにとっての設備機会を広げます。これにより、単一の国家プログラムへの依存が軽減され、ガントリーシステム、プロセスエンジニアリング、および認定ツーリングのより広い基盤が生まれます。この機会は、大きな作業エンベロープ、強い軸方向力、および繰り返し可能な溶接品質を必要とする用途に集中しています。これらの要件により、ロボットソリューションが複雑または柔軟な生産作業でより大きな役割を担う一方で、航空宇宙の需要は固定システムのプロバイダーにとって特に関連性があります。極低温推進剤タンクを接合する必要性も、気密シームと低温での検証済み性能の重要性を高めています。リフィル摩擦攪拌スポット溶接は極低温アルミニウム用途で検証されており、航空宇宙セクターに線形シームを超えた別のプロセスオプションを提供しています。
ロボット式および力制御式FSWシステムの拡大
ロボット式および力制御式システムは、摩擦攪拌接合市場が対応する用途を拡大しています。2025年のMetals誌の研究では、8軸ロボットプラットフォームの力と位置のハイブリッド制御戦略が説明されました。この研究では、多次元力センサーとレーザー変位センシングを使用して、溶接深さと圧力の偏差を5%以内に抑えました。また、亀裂形成なしに湾曲した航空宇宙パネルの溶接も示されました。TWI LTDは2026年、航空宇宙技術研究所が資金提供するMASTERプロジェクトの下、6軸KUKA KR500ロボットを使用して2次元コーナー溶接を完了しました。この結果により、以前はFSWでアクセスが困難だった液体水素貯蔵タンクの内部フィーチャーの溶接が可能になります。
低歪み・エネルギー効率の高い固相接合への需要
固相接合のエネルギーおよび品質面での優位性は、摩擦攪拌接合市場全体でますます重要になっています。2025年のJournal of Materials Research and Technologyのレビューでは、FSWベースの技術が資源保全とリサイクル可能性を支援できると報告されました。このレビューはまた、融合溶接構造物で二次加工を必要とする可能性のある凝固割れ、気孔率、および残留応力の回避も特定しました。バッテリートレイの平坦度はパックのシーリングに影響するため、低歪みにより生産からの手直しを排除できます。ISO 25239はFSW手順認定のための認められたフレームワークを提供し、新規ユーザーの認定負担を軽減できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 固定式およびロボット式FSWシステムの高い資本コスト | -1.2% | グローバル;南米、中東・アフリカ、およびグローバルな中小企業においてより深刻 | 短期(2年以内) |
| 有資格FSWエンジニアおよびプログラマーの限られた可用性 | -0.9% | グローバル | 中期(2〜4年) |
| 高温および鉄系合金溶接向けのツール材料供給リスク | -0.7% | グローバル;防衛・エネルギープログラムにおける北米および欧州で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
固定式およびロボット式FSWシステムの高い資本コスト
高い資本コストは、特に中小規模の製造業者の間で、摩擦攪拌接合市場における採用を制限する可能性があります。分析によると、中小規模の製造業者の40%が初期コストを主な採用障壁として挙げています。2025年のMetals誌のレビューでは、リアルタイムセンシング、インテリジェント分析、および自動化されたFSW制御は中小企業にとって実装が困難な場合があると指摘されました。カスタム固定具とプロセスパラメータの開発により、初期プロジェクトコストに10%〜20%が追加される可能性があります。最大6ヶ月の生産立ち上げ遅延により、初期の投資回収期待がさらに弱まる可能性があります。
有資格FSWエンジニアおよびプログラマーの限られた可用性
スキルの制約は、従来のFSWエンジニアリング経験と、摩擦攪拌接合市場のロボットシステムに現在求められるデジタルスキルとのギャップを反映しています。オペレーターはセンサーアーキテクチャ、データ準備、モデル検証、およびシステム統合の能力を必要とします。2025年のEngineering Research Expressのレビューでは、FSWにおける人工知能品質保証の課題として、データ不足、計算の複雑さ、および標準化されたフレームワークの限界が特定されました。これらの限界は、企業が有用なセンサー入力の選択や溶接品質要件に対する結果の検証を含む、基礎となるデータとプロセス設計を支援できるスタッフなしに機械学習システムを展開できないことを意味します。この必要性は冶金学的知識とソフトウェアおよびシステムスキルを組み合わせており、小規模組織の採用タイムラインを長引かせる可能性があります。2025年に発表されたSpringer Natureのレビューでは、モデルが生データではなく因果変数を使用した場合、ツール故障予測精度が87%から98.1%に向上したことが判明しました。このギャップは、溶接の専門知識とデジタルエンジニアリング能力を組み合わせることができるメーカーに有利です。また、センサー、力制御、および機械学習ベースの検査がより一般的になるにつれて、人材計画の重要性も強調されます。設備の購入だけでは、組織がプロセスデータを解釈し、それを生産現場での検証済みの変更に変換するスタッフを欠いている場合、制約を解決することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
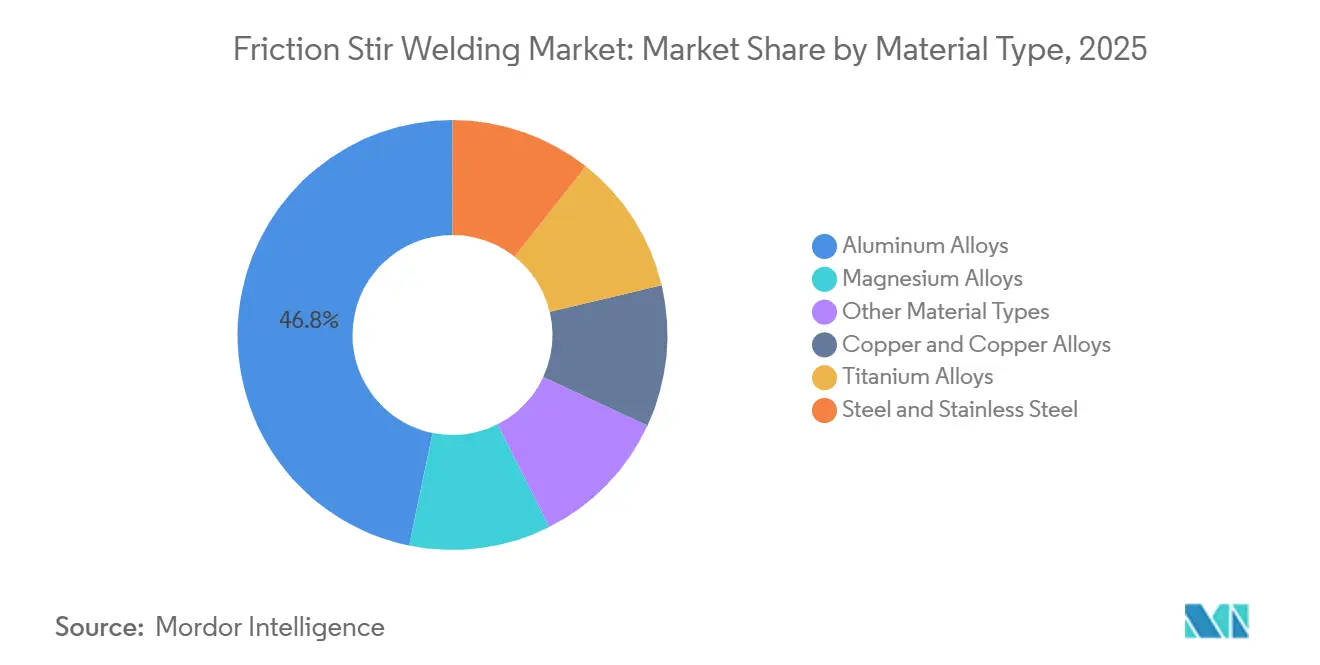
アルミニウム合金の優位性が深まり、銅および銅合金が加速アルミニウム合金は2025年の材料タイプ別摩擦攪拌接合市場の46.78%を占めました。この地位は、低歪みと信頼性の高いシーリングが重要な電気自動車バッテリーエンクロージャー、航空宇宙燃料タンクパネル、および鉄道車両ボディでの広範な使用を反映しています。アルミニウムはまた、これらの構造物において確立された実績を持ち、メーカーが馴染みのある材料と認定された製造慣行を中心にFSWプログラムを構築できます。2024年および2025年に行われたプラットフォームの決定は、2030年以降に延びるモデルサイクルを通じてアルミニウム集約型設計を維持する可能性があります。銅および銅合金は2031年にかけてCAGR 7.13%で成長すると予測されています。需要は銅バスバー、充電システムコネクタ、およびモーターハウジングの固相接合から来ています。融合溶接はこれらの用途で気孔率と導電率の損失をもたらす可能性があり、電気的性能と安定した接触品質が不可欠な場合に固相接合が有用です。その結果として生まれる機会には、構造的完全性と信頼性の高い電気的挙動の両方を必要とするバスバー、コネクタ、およびモーター関連部品が含まれます。
KUKA SE & Co. KGaAは2025年にアルミニウム-銅バスバーFSWをロボットセルポートフォリオの標準アプリケーションとして提示しました。これにより、混合材料電気接続の商業的準備が確認されました。チタン合金は、部品の価値がより専門的なプロセスを正当化できる打ち上げ機構造物や機体フィッティングを含む、高価値の航空宇宙・防衛作業に使用されます。ただし、その使用は堅牢なツーリングとプロセス条件の慎重な制御の実際的な要件を排除しません。マグネシウム合金は自動車および民生用電子機器用途の軽量構造部品にも関連していますが、現在の限られた商業規模のFSWインフラがより広い使用を制限しています。鋼およびステンレス鋼は、ツール摩耗とツーリングコストが商業的使用を核廃棄物封入、クラッドパイプ溶接、および選択された防衛接合などの用途に限定するため、FSWでは特殊な材料のままです。それらのスループットは多結晶立方晶窒化ホウ素およびタングステン-レニウムツーリング要件によって制約されています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


溶接タイプ別:
線形摩擦攪拌接合が需要をリード、リフィル摩擦攪拌スポット溶接が加速線形摩擦攪拌接合は2025年の溶接タイプ別摩擦攪拌接合市場の53.64%を占めました。このプロセスは電気自動車バッテリートレイおよび航空宇宙パネルの長いシームに使用されます。その制御された歪みと気密シーリングは、特に大型バッテリーまたは航空宇宙構造物全体で長いシームを一貫して繰り返す必要がある高量産製造を支援します。これらの特性は、スポットおよびリフィルバリアントが注目を集める中でも、線形FSWが連続シーム作業の標準オプションであり続ける理由を説明しています。これは特に、長く一貫した接合経路と確立された固定具を持つ部品に適しています。バッテリートレイおよび航空宇宙パネルにおけるその役割は、電気自動車と宇宙ハードウェアの製造量と密接に結びついていることを意味します。リフィル摩擦攪拌スポット溶接は2031年にかけてCAGR 7.65%で成長すると予測されています。欧州宇宙機関の研究により、極低温アルミニウム用途でのプロセスが検証されました。この研究は、将来の打ち上げ機部品の極低温温度での信頼性の高い接合形成を確認しました[2]欧州宇宙機関、「未来を溶接する、極低温燃料タンク構築への新しいアプローチ」、欧州宇宙機関、esa.int。
摩擦攪拌スポット溶接は、アルミニウム集約型自動車ボディ構造重ね継手に使用されます。混合材料車両アーキテクチャにおける抵抗スポット溶接と競合します。ボビンツール摩擦攪拌接合は鉄道車両の中空アルミニウム押出材に使用されます。そのバッキングバー不要の設計は、閉断面プロファイルの固定具を簡素化できます。これは、ワークピースの両側へのアクセスが制限されている場合に重要です。この能力により、鉄道メーカーは従来のシステムの一部のレイアウト制約なしに中空アルミニウム部品を接合する実用的な経路を得ます。2025年のSpringer Natureの論文では、標準的な産業用ロボットと互換性のある閉力束C型フレームを使用するSteppwelder FSWガンが説明されました。この設計は、柔軟なロボットセルでのステッチ溶接用途をサポートする経路を提供できます。この開発は、ロボットとスポット溶接の概念がすでに馴染みのある自動車ボディインホワイト作業にFSWが対応するための経路を示唆しています。確立されたプロセスをすぐに置き換えるものではありませんが、固相接合で検討できる構成の範囲を拡大します。
設備タイプ別:
固定式FSW設備が収益を支え、ロボット式FSW設備が最速成長固定式FSW設備は2025年の設備タイプ別摩擦攪拌接合市場の40.53%を占めました。大型航空宇宙タンク、バッテリートレイライン、および鉄道パネルは、ガントリーおよびブリッジシステムの剛性と軸方向力容量を必要とします。Bond Technologies, LLCのAgilis GG7は、5m X軸、5.9m Y軸、4.9m Z軸ストロークでこのスケールを示しています。ロボット式FSW設備は2031年にかけてCAGR 7.97%で成長すると予測されています。その成長は、以前のロボット設置ではアクセスが困難だった湾曲面や内部フィーチャーを含む複雑な溶接経路に対する力制御能力の向上を反映しています。ロボットセルはまた、メーカーが複数の部品タイプまたはプラットフォーム構成にわたって作業する場合に、柔軟な生産レイアウトをサポートできます。KUKA SE & Co. KGaAは2025年春にKR FORTEC ultra MTを発売し、リーチを3,400mmに延長し、プロセス力を最大20%向上させました。
KUKA SE & Co. KGaAは、レーザートラッカーキャリブレーションが0.5mm未満の経路精度をサポートできると述べました。この能力は複雑な部品でのより一貫した作業をサポートします。モバイルおよびポータブルFSW設備は、固定システムのロジスティクスが適さない現場修理や短期造船に使用されます。ポータブルおよび適応型システムは、大型固定機械を修理作業や短期生産のために配置することが困難な造船所用途に関連しています。これにより、サプライヤーは高スループットの工場設置のみに依存せずに現場展開に対応する経路が生まれます。ポータブル設備は、ワークピースが大きく、固定されているか、または限られた量で生産される場合に関連性があります。この機会は大型自動化ラインよりも専門的ですが、システムサプライヤーとアプリケーションエンジニアの顧客基盤を広げることができます。これは特に造船と構造修理において関連性があり、大型部品を固定機械に移動することが非現実的な場合があります。このユースケースは、適応型制御および商業規模の鉄系合金FSWとともにホワイトスペースの機会を表しています。このような設備は、固定プラットフォームが繰り返し可能性と高い力が不可欠な用途を引き続きサポートし、ロボットシステムが対応可能な作業を広げる一方で、局所的な構造作業にFSWをよりアクセスしやすくする可能性があります。
エンドユーザー産業別:
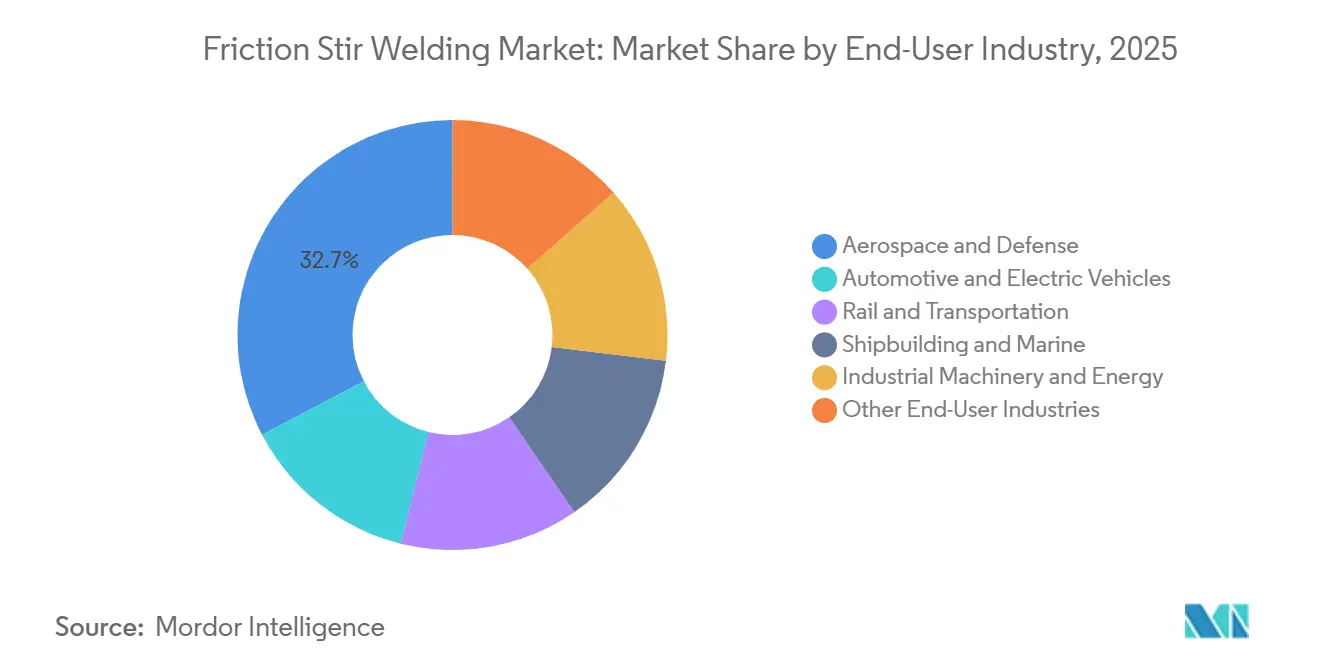
航空宇宙・防衛が収益を支え、自動車および電気自動車が拡大航空宇宙・防衛は2025年のエンドユーザー産業別摩擦攪拌接合市場の32.67%を維持しました。その地位は、打ち上げ機、民間宇宙プログラム、および防衛機体における長年の認定設置を反映しており、FSWは高い接合品質と限られた歪みを必要とする構造物に使用されてきました。認定の歴史はまた、このエンドユーザーグループに継続的な設備交換、近代化、およびプログラム固有の拡大の基盤を提供します。自動車および電気自動車は2031年にかけてCAGR 8.15%で成長すると予測されています。KUKA SE & Co. KGaAの2025年の12セルの後続注文は、バッテリーキャリアおよび冷却プレート生産に関連する複数年の設備コミットメントを示しています。鉄道・輸送は高速列車ボディおよび地下鉄車両パネルにFSWを使用します。これらの用途はアルミニウム押出材の低歪み接合を必要とし、バッテリーエンクロージャーおよび航空宇宙パネルに関連する多くの同じプロセスの強みを使用します。したがって、鉄道の需要は設備ベンダーとプロセス専門家にとって別の確立された輸送用途を追加します。
造船・海洋は適応型FSWプロセスの発展途上の用途分野です。産業機械・エネルギーは熱交換器、冷却システム、および電力変換設備でこのプロセスを使用します。アルミニウム-銅気密シームは、ろう付けおよび接着剤接合の代替品よりも耐用年数の利点を提供できます。これらの用途は、摩擦攪拌接合産業を車両および航空宇宙セクターを超えて広げます。また、信頼性の高いアルミニウム-銅接合が製品性能に影響を与える可能性のある熱管理および電力変換設備への需要を結びつけます。エンドユーザーの多様性は、サプライヤーが輸送、エネルギー、産業設備、および宇宙プログラムにわたるエクスポージャーのバランスを取るのに役立ちます。また、熱設備、鉄道ボディ、船舶構造物、バッテリートレイ、および推進剤タンクが同じ材料、接合設計、または生産条件を使用しないため、アプリケーションエンジニアリングにより大きな重点が置かれます。プロセス開発と検証を設備とともに提供できるサプライヤーは、これらの異なる要件に対応するためのより広い基盤を持っています。また、プロセス制御とアプリケーション固有のツーリングの価値を高めます。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米摩擦攪拌接合市場
北米は2025年の摩擦攪拌接合市場において36.12%のシェアを占めた。同地域は、米国の航空宇宙・宇宙打ち上げ調達と、車両製造におけるロボットFSWセルの拡大によって支えられている。Bond Technologies, LLCは2026年6月、米国航空宇宙局向けAgilis GG7システムの建設を開始した。このプロジェクトは、打ち上げ機体製造への継続的な資本投入を示すものである。PAR Systemsもまた、同社のi-STIR技術がアルテミスIIミッションの構造ハードウェアを支援していることを確認した。これらのプログラムは、機器メーカー、プロセス専門家、ミッションハードウェアメーカーを結びつけることで、地域の航空宇宙サプライチェーン全体に深みをもたらしている。同地域の摩擦攪拌接合市場は、電気自動車生産からも恩恵を受けており、バッテリーキャリアや冷却プレートには再現性の高いアルミニウム接合が求められる。打ち上げおよび自動車需要の組み合わせは、摩擦攪拌接合市場において大型固定設備と力制御型ロボットセルの両方を支えている。また、プロセスの一貫性が不可欠な要求の厳しいプログラムにおいて、設備の初期導入から継続的な運用に至るまで生産を支援できる、認定溶接手順、監視手法、熟練エンジニに対する地域的なニーズも生み出している。この能力は、プロセスの一貫性が不可欠な要求の厳しいプログラムにおけるFSWの継続的な活用を支えている。また、設備納入後のトレーニング、技術サービス、長期的なサプライヤーサポートの商業的価値を強化するものでもある。さらに、小型の製作部品だけでなく、ロケット機体や推進剤タンクを扱える大型フォーマットシステムへの需要も支えている。
欧州摩擦攪拌接合市場
欧州は、構造航空宇宙部品およびアリアン6サプライチェーンにおける主要な需要拠点である。ドイツ、フランス、および北欧諸国は、確立された航空宇宙製造を通じてこの活動を支えている。欧州宇宙機関とMT Aerospaceは2026年1月、アリアン6燃料タンク生産向けに機械学習ベースのFSW検査を導入した。このプログラムにより、手動検査と比較して検査時間が95%短縮された。TWI LTDも2026年に、液体水素貯蔵タンクのデモンストレーター向けロボットコーナー溶接のマイルストーンを達成した。ISO 25239および相手先ブランド製造業者の認定プログラムを含む航空宇宙認証要件は、検証みのプロセス能力を持つ確立されたサプライヤーを優遇する。また、機器、工具、パラメータ、品質管理が正式な顧客要件を満たす必要があるため、新規ベンダーの参入経路が長くなる場合もある。これは確立された認定サプライヤーを支援する一方で、メーカーが新しいロボットセル、監視システム、または専門的な溶接手法を認定する際に支援する技術プロバイダーにとっての機会も生み出している。
アジア太平洋・中東・アフリカおよび南米摩擦攪拌接合市場
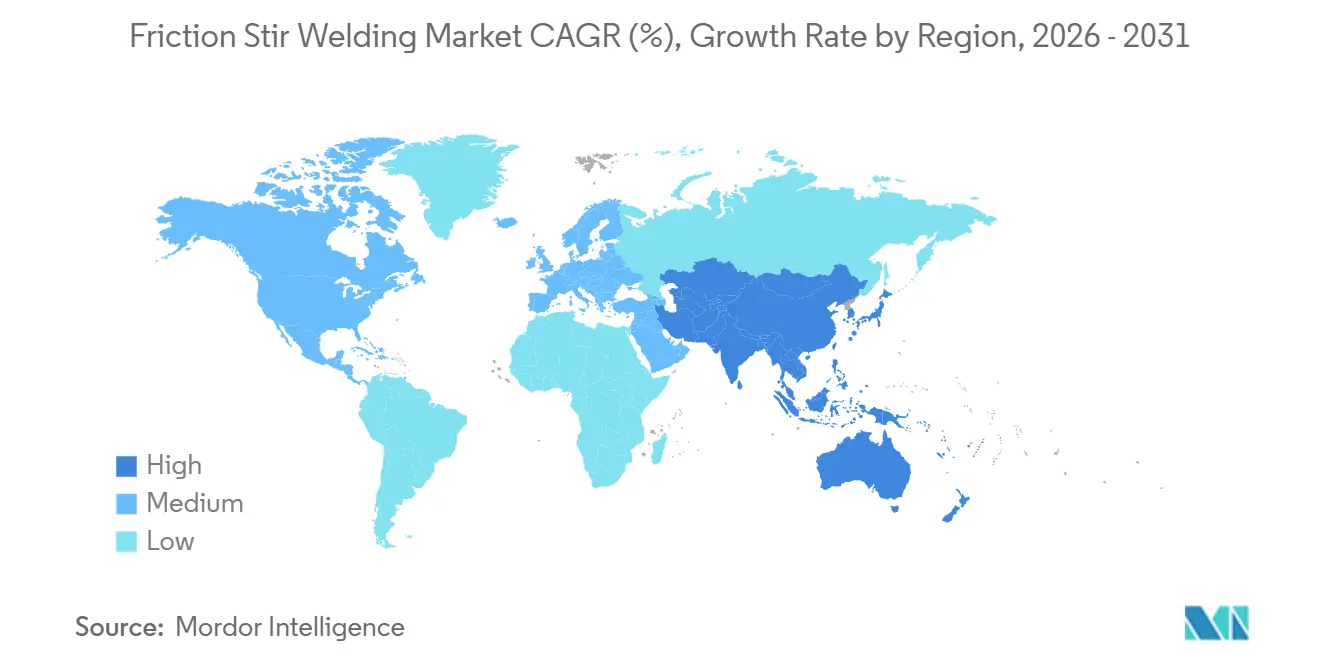
アジア太平洋地域は、摩擦攪拌接合市場において2031年までに7.46%のCAGRで成長すると予測されている。民間航空宇宙、防衛造船、および電気自動車生産が地域需要の重要な源泉であり、アジア太平洋地域は一つの製造セクターへの依存ではなく、多様な用途を有している。この組み合わせにより、機器需要は打ち上げシステム、艦艇構造、バッテリー部品、および関連するサプライチェーン開発と結びついている。Wuzhong Groupの2025年のシステム納入は、中国の民間航空宇宙FSWへの商業的参入点を示すものであった。同社は、直径5メートルアルミニウム合金製ロケット燃料貯蔵タンクにおいて気孔や亀裂欠陥がゼロであったと報告した。この事例は、民間航空宇宙における大径アルミニウム構造の地域的な重要性を浮き彫りにしている。韓国の造船能力と、インドの国内電気自動車および航空宇宙製造の成長も、FSW機器およびプロセス開発のより広い地域的基盤を示している。ETA Technology Pvt. Ltd.はインドの国内FSW機器活動に貢献しており、耐圧用途に対応するサプライヤーにとってのプロセス安定性、工具、および品質検証の重要性を示している。インドの国内電気自動車および航空宇宙製造の規模拡大は、機器およびプロセス能力への需要を生み出している。南米、中東、およびアフリカは依然として初期段階の地域であり、ブラジルの航空宇宙活動とサウジアラビアの産業多角化プログラムが近期の導入回廊として特定されている。

競合環境
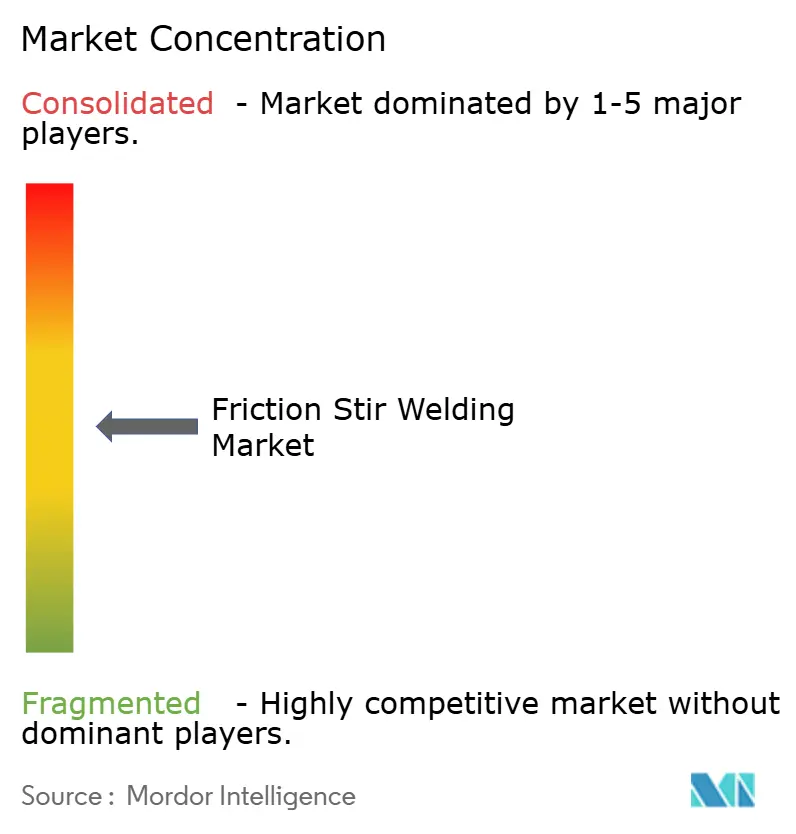
摩擦攪拌接合市場は中程度に集中しており、上位5社にはPAR Systems、YAMAZAKI MAZAK CORPORATION、FOOKE GmbH、Manufacturing Technology, Inc.、Grenzebach Groupが含まれます。KUKA SE & Co. KGaA、ESAB Corporation、YAMAZAKI MAZAK CORPORATIONを含む大手自動化企業は、より広い製造ポートフォリオ内でFSWを提供しています。専門プロバイダーにはBond Technologies, LLC、Stirtec、Stirweld、Manufacturing Technology, Inc.、ETA Technology Pvt. Ltd.、Beijing FSW Technology Co., Ltd.が含まれます。FSWの性能は機械、ツール、材料、固定具、および操作パラメータの適合に依存するため、これらの企業はアプリケーションエンジニアリング、プロセス知識、および設備構成を通じて競合しています。したがって、専門企業は顧客がカスタマイズされた設備や困難な接合のサポートを必要とする場合に競合できます。TWI LTDは元のFSW特許保有者として独自の役割を持ち、技術ライセンス、コンサルティング、認定サポート、および研究パートナーシップを提供しています。この役割は、ライセンス、コンサルティング、および認定作業が技術知識と業界標準に結びついているため、設備価格での直接競争とは異なります。また、研究またはプロセス検証支援を必要とする設備ベンダーや元の設備メーカーをサポートする立場にTWI LTDを置きます。
Manufacturing Technology, Inc.とStirtec GmbHは2025年に地域生産能力を拡大するためのグローバルパートナーシップを結成しました。彼らの共同ブランドアプローチは、南北アメリカ、インド、オーストラリア、ニュージーランドをカバーし、共有の販売活動を行いました。MTIはこの取り決めでアルミニウムおよびバイメタル機械の製造と契約溶接を担当しました。Bond Technologies, LLCの2026年6月の米国航空宇宙局向けAgilis GG7の建設は、大型フォーマット航空宇宙能力への投資を示しています。KUKA SE & Co. KGaAの2025年のKR FORTEC ultra-MTの発売は、ロボット力能力への並行した注力を示しています。これらの例は、サプライヤーが固定式とロボット式の両方の提供を拡大していることを示しています。
ポータブル設備、現場修理、適応型プロセス制御、および商業規模の鉄系合金FSWは製品開発の分野として残っています。ツール材料の入手可能性は高温および鉄系合金作業の制約です。米国地質調査所は2025年の鉱物商品概要で、米国には国内タングステン鉱山生産がなく輸入に依存していると述べました。このエクスポージャーは、特にツール摩耗がより大きな商業的問題となる高温材料において、多結晶立方晶窒化ホウ素バリアント、タングステン-レニウムリサイクル、および独自のツールプログラムへの関心を高める可能性があります。鋼における多結晶立方晶窒化ホウ素ツールの摩耗はアルミニウムの20〜100倍速い可能性があり、個々のツールコストは2,000 米ドルから8,000 米ドルの範囲になる可能性があります。独自のツーリング能力を持つサプライヤーはこの要件を使用して提供を差別化できます。したがって、摩擦攪拌接合市場はプロセス性能と弾力性のあるツーリング戦略の両方を評価します。企業はツール材料の入手可能性とコストを管理しながら、顧客の溶接品質要求に対応する必要があります。この問題は、多結晶立方晶窒化ホウ素およびタングステンベースのツールが重要な投入物である高温および鉄系合金溶接において最も重要です。また、電気自動車および航空宇宙プログラムからの需要が強い場合でも、ツール材料供給リスクが制約として残る理由でもあります。これにより、ツール開発、リサイクルプログラム、および材料固有のプロセス知識が、特に高温用途における競争差別化の重要な部分となります。
摩擦攪拌接合産業リーダー
PAR Systems
YAMAZAKI MAZAK CORPORATION
FOOKE GmbH
Manufacturing Technology, Inc.
Grenzebach Group
- *免責事項:主要選手の並び順不同
摩擦攪拌接合市場
- Beijing FSW Technology Co., Ltd.
- Bond Technologies, LLC
- ESAB Corporation
- ETA Technology Pvt. Ltd.
- FOOKE GmbH
- Grenzebach Group
- Groupe TRA-C industrie
- KUKA SE & Co. KGaA
- Manufacturing Technology, Inc.
- NITTO SEIKI CO., LTD.
- PAR Systems
- Stirtec
- Stirweld
- TWI LTD
- YAMAZAKI MAZAK CORPORATION

Recent Industry Developments in 摩擦攪拌接合市場
- 2026年6月:Bond Technologies, LLCは、次世代打ち上げ機構造物の製造向けに設計された米国航空宇宙局の多目的溶接ツール向けAgilis(GG7)ガントリー摩擦攪拌接合システムの建設を開始しました。このプロジェクトにより、特にロケット本体と推進剤タンクにおける航空宇宙製造での大型FSWシステムの使用が強化されました。
- 2026年5月:Quantum Spaceは、オクラホマ州タルサに25,000〜40,000平方フィートの新しい製造施設を発表しました。この施設は、宇宙船部品のCNC加工、摩擦攪拌接合、組み立て、製造、およびテストに対応しており、大型推進タンクと精密宇宙船構造物にFSWを使用した航空宇宙製造能力を拡大しました。


世界の摩擦攪拌接合市場レポートの範囲
摩擦攪拌接合は、摩擦熱と機械的変形を使用して材料を溶融させずに接合する固相接合プロセスです。歪みが少なく、強固で一貫した接合を生み出し、従来の融合プロセスを使用した溶接が困難な材料の接合に適しています。
摩擦攪拌接合市場は、材料タイプ、溶接タイプ、設備タイプ、エンドユーザー産業、および地域別にセグメント化されています。材料タイプ別では、市場はアルミニウム合金、銅および銅合金、チタン合金、マグネシウム合金、鋼およびステンレス鋼、その他の材料タイプにセグメント化されています。溶接タイプ別では、市場は線形摩擦攪拌接合、摩擦攪拌スポット溶接、リフィル摩擦攪拌スポット溶接、ボビンツール摩擦攪拌接合、その他の溶接タイプにセグメント化されています。設備タイプ別では、市場は固定式FSW設備、ロボット式FSW設備、モバイルおよびポータブルFSW設備、その他の設備タイプにセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、自動車および電気自動車、鉄道・輸送、造船・海洋、産業機械・エネルギー、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における摩擦攪拌接合の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| アルミニウム合金 |
| 銅および銅合金 |
| チタン合金 |
| マグネシウム合金 |
| 鋼およびステンレス鋼 |
| その他の材料タイプ |
| 線形摩擦攪拌接合 |
| 摩擦攪拌スポット溶接 |
| リフィル摩擦攪拌スポット溶接 |
| ボビンツール摩擦攪拌接合 |
| その他の溶接タイプ |
| 固定式FSW設備 |
| ロボット式FSW設備 |
| モバイルおよびポータブルFSW設備 |
| その他の設備タイプ |
| 航空宇宙・防衛 |
| 自動車および電気自動車 |
| 鉄道・輸送 |
| 造船・海洋 |
| 産業機械・エネルギー |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | アルミニウム合金 | |
| 銅および銅合金 | ||
| チタン合金 | ||
| マグネシウム合金 | ||
| 鋼およびステンレス鋼 | ||
| その他の材料タイプ | ||
| 溶接タイプ別 | 線形摩擦攪拌接合 | |
| 摩擦攪拌スポット溶接 | ||
| リフィル摩擦攪拌スポット溶接 | ||
| ボビンツール摩擦攪拌接合 | ||
| その他の溶接タイプ | ||
| 設備タイプ別 | 固定式FSW設備 | |
| ロボット式FSW設備 | ||
| モバイルおよびポータブルFSW設備 | ||
| その他の設備タイプ | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 自動車および電気自動車 | ||
| 鉄道・輸送 | ||
| 造船・海洋 | ||
| 産業機械・エネルギー | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
摩擦攪拌接合市場の規模はどのくらいですか?
摩擦攪拌接合市場は2026年に315.60 ミリオン 米ドルであり、2031年までに438.11 ミリオン 米ドルに達すると予測されています。
摩擦攪拌接合設備への需要を牽引しているものは何ですか?
軽量電気自動車バッテリー構造と航空宇宙・打ち上げ製造の自動化が中心的な需要促進要因です。
2025年に市場需要をリードした材料タイプはどれですか?
アルミニウム合金は2025年に46.78%のシェアで市場需要をリードし、バッテリーエンクロージャー、航空宇宙パネル、および鉄道ボディによって支えられています。
2031年にかけて最も速く成長すると予想される設備タイプはどれですか?
ロボット式FSW設備は、力制御セルが複雑な溶接経路をサポートするため、2031年にかけてCAGR 7.97%で成長すると予測されています。
最終更新日:



