
Taille et part du marché de la soudure par friction-malaxage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 315.60 Millions de dollars américains |
| Taille du Marché (2031) | 438.11 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.78 % |
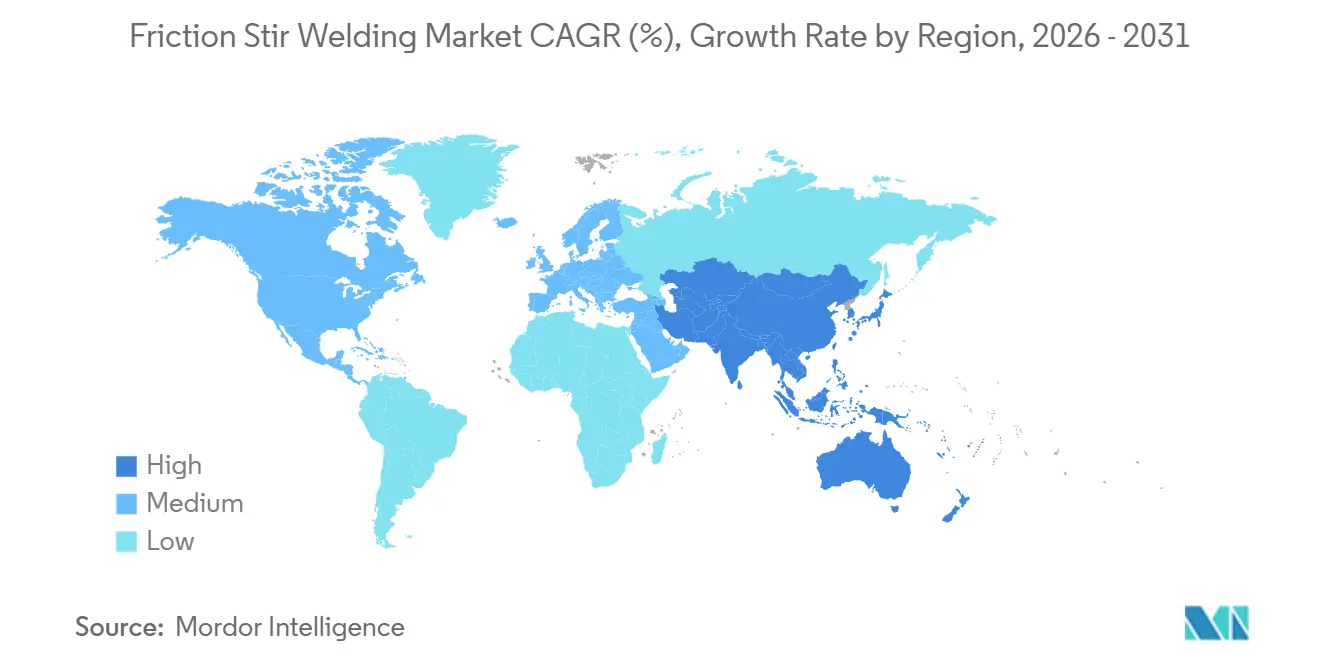
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
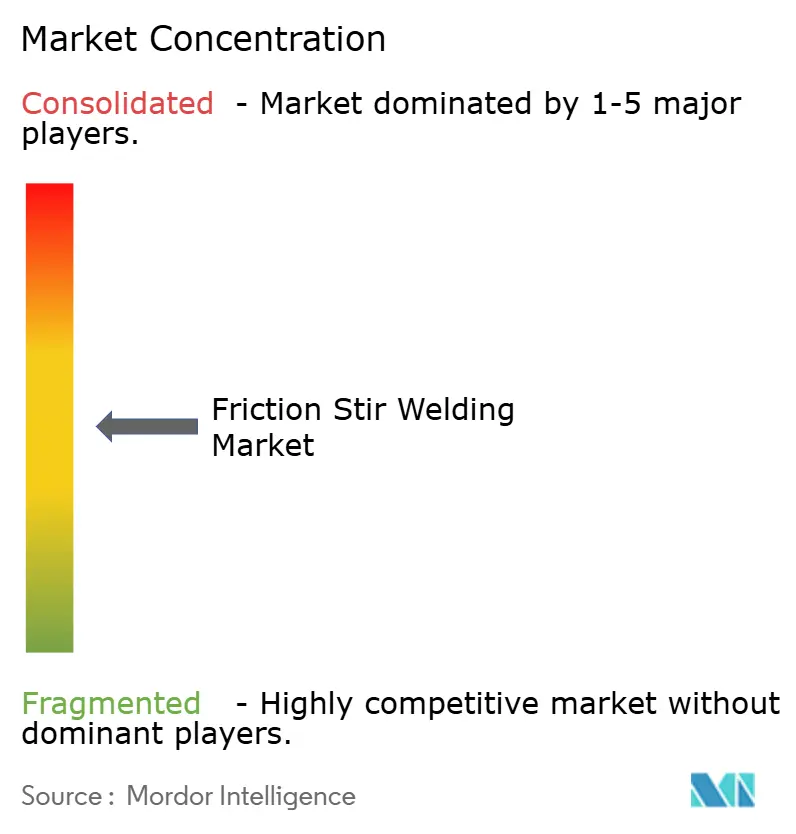
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la soudure par friction-malaxage par Mordor Intelligence
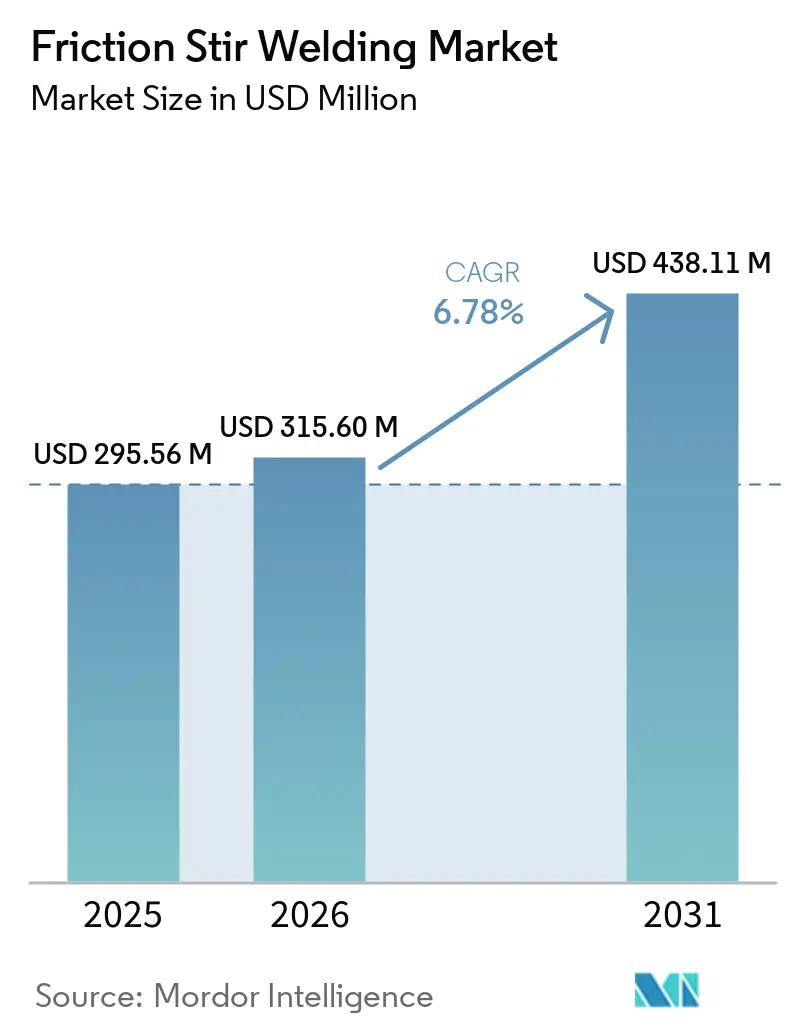
La taille du marché de la soudure par friction-malaxage était évaluée à 295,56 millions USD en 2025 et devrait croître de 315,60 millions USD en 2026 pour atteindre 438,11 millions USD d'ici 2031, à un CAGR de 6,78 % au cours de la période de prévision (2026-2031). Le marché de la soudure par friction-malaxage est soutenu par les programmes de véhicules allégés et l'expansion de la fabrication aérospatiale automatisée et de la fabrication de lanceurs. Ces applications nécessitent des assemblages à l'état solide sans matériau d'apport et avec des effets thermiques limités à proximité du cordon de soudure, ce qui permet de préserver le contrôle dimensionnel là où l'étanchéité des batteries, le confinement sous pression ou l'alignement structurel sont importants. Le procédé évite également le cycle de fusion et de resolidification associé au soudage par fusion conventionnel, aidant les fabricants à résoudre les problèmes de porosité et de contraintes résiduelles dans les structures en aluminium exigeantes. Ces attributs techniques sont pertinents pour les bacs de batteries, les panneaux ferroviaires et les réservoirs de propergol, bien que l'échelle, le grade de matériau et les exigences de qualification varient selon l'application. Les nouvelles plateformes de véhicules qui spécifient des boîtiers de batteries en aluminium peuvent créer une demande d'équipements qui dure tout au long du cycle de production, car la méthode d'assemblage est liée à la conception physique du support de batterie et du système de refroidissement. Cette relation peut rendre les décisions d'achat d'équipements de soudure par friction-malaxage (FSW) plus durables que les achats liés uniquement à des changements de production à court terme. Les programmes aérospatiaux et de lancement soutiennent également des cycles d'approvisionnement en équipements plus longs que de nombreuses applications de soudage conventionnel. Les fournisseurs répondent par des cellules robotisées, le contrôle de la force de procédé et l'inspection des soudures basée sur les données, tandis que la disponibilité des outils, les coûts en capital et les compétences spécialisées restent des contraintes importantes. Ces mêmes facteurs déterminent où le marché de la soudure par friction-malaxage peut se développer le plus rapidement, car les grands fabricants peuvent financer plus facilement les équipements, la validation et le développement de la main-d'œuvre que les petits fabricants. Les fournisseurs qui combinent la conception de machines avec un support applicatif peuvent combler cet écart, bien que les clients aient toujours besoin de personnel qualifié pour exploiter et améliorer les systèmes avancés.
Principaux enseignements du rapport
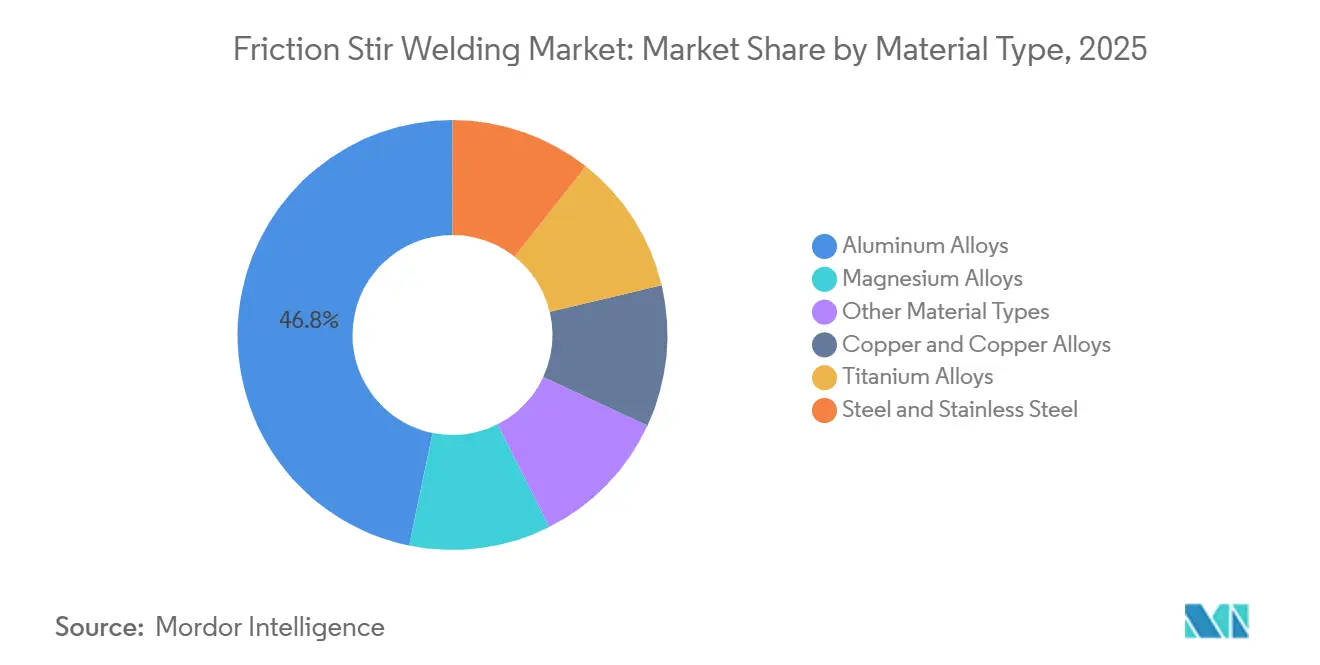
- Par type de matériau, les alliages d'aluminium détenaient 46,78 % de la part du marché de la soudure par friction-malaxage en 2025, tandis que le cuivre et les alliages de cuivre devraient progresser à un CAGR de 7,13 % jusqu'en 2031.
- Par type de soudage, la soudure par friction-malaxage linéaire détenait 53,64 % de la part du marché de la soudure par friction-malaxage en 2025, tandis que le soudage par points par friction-malaxage avec rechargement devrait progresser à un CAGR de 7,65 % jusqu'en 2031.
- Par type d'équipement, l'équipement FSW fixe représentait 40,53 % de la part du marché de la soudure par friction-malaxage en 2025, tandis que l'équipement FSW robotisé devrait progresser à un CAGR de 7,97 % jusqu'en 2031.
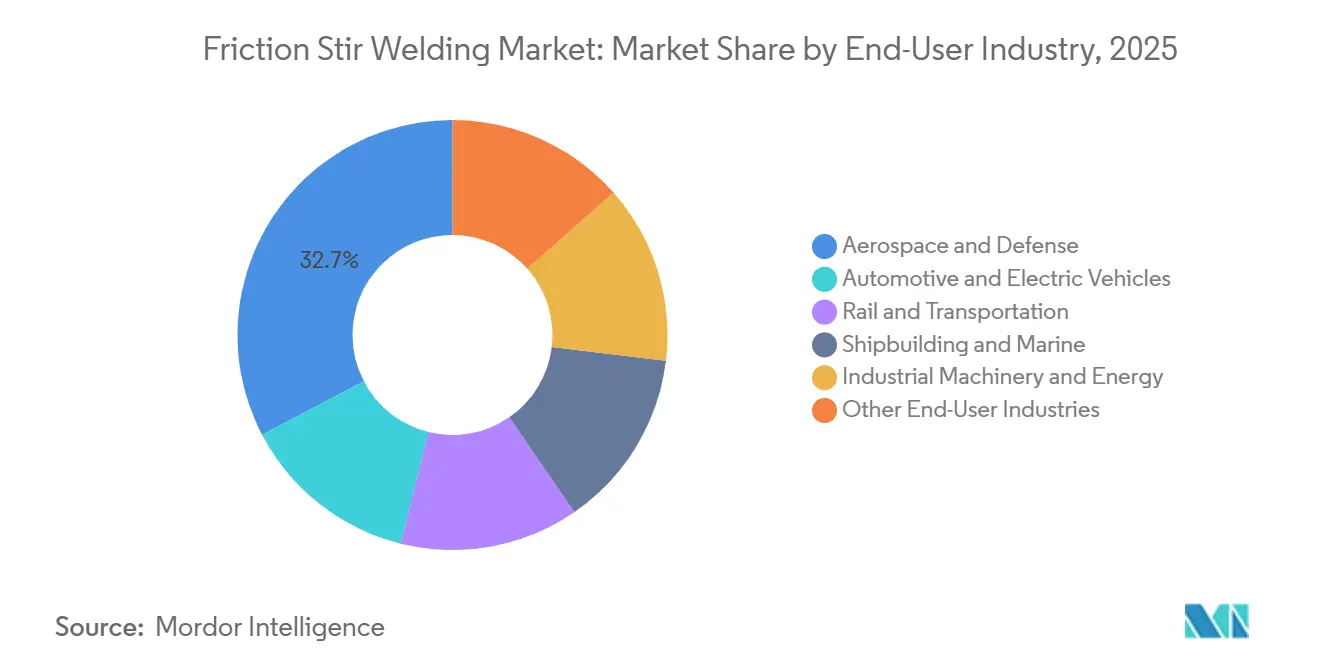
- Par secteur d'utilisation finale, l'aérospatiale et la défense représentaient 32,67 % de la part du marché de la soudure par friction-malaxage en 2025, tandis que l'automobile et les véhicules électriques devraient progresser à un CAGR de 8,15 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,12 % de la part du marché de la soudure par friction-malaxage en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules électriques et des boîtiers de batteries | +1.8% | Mondial, avec la plus forte concentration dans les pôles de fabrication de véhicules électriques en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance de la fabrication aérospatiale automatisée et de la fabrication de lanceurs spatiaux | +1.5% | Principalement Amérique du Nord et Europe ; activité émergente en Asie-Pacifique (Chine, Inde) | Long terme (≥ 4 ans) |
| Expansion des systèmes FSW robotisés et à contrôle de force | +1.3% | Mondial ; cœur en Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande d'assemblage à l'état solide à faible distorsion et à haute efficacité énergétique | +1.1% | Mondial | Moyen terme (2 à 4 ans) |
| Contrôle qualité FSW adaptatif par apprentissage automatique | +0.8% | Amérique du Nord et Europe, avec adoption précoce en Asie-Pacifique dans le secteur aérospatial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules électriques et des boîtiers de batteries
L'utilisation plus large des boîtiers de batteries en aluminium modifie la base de demande du marché de la soudure par friction-malaxage. KUKA SE & Co. KGaA a reçu une commande complémentaire de 12 cellules FSW supplémentaires en 2025 après une commande initiale de 23 cellules auprès d'un grand fabricant américain de véhicules électriques. Les systèmes étaient destinés à souder des supports de batteries et à connecter des plaques de refroidissement sur des lignes de production desservant des véhicules à combustion, hybrides et électriques, montrant comment une seule installation peut soutenir une fabrication multi-plateformes plutôt qu'une ligne dédiée uniquement aux véhicules électriques. Cette flexibilité peut être pertinente lorsque les fabricants gèrent des volumes de véhicules variables sur plusieurs types de groupes motopropulseurs. KUKA SE & Co. KGaA a déclaré que les cellules FSW robotisées peuvent consommer jusqu'à 80 % moins d'énergie que des configurations comparables de soudage MIG ou de soudage laser. Cet argument en termes de coûts d'exploitation est important pour les équipes d'approvisionnement qui travaillent à l'atteinte d'objectifs d'émissions de portée 2. Le Pacific Northwest National Laboratory a publié en septembre 2025 des travaux sur une approche d'auto-bridage qui pourrait étendre la FSW aux applications de lignes d'assemblage actuellement desservies par le soudage par points et les adhésifs[1]Pacific Northwest National Laboratory, "Une percée pourrait amener la soudure par friction-malaxage sur les lignes d'assemblage," Pacific Northwest National Laboratory, pnnl.gov. Cette approche est importante car l'infrastructure de bridage rigide peut contraindre l'utilisation sur les lignes de production. Si la technique progresse à travers le durcissement en laboratoire et la validation par des partenaires industriels, elle pourrait abaisser une barrière pratique à l'application de la FSW dans des environnements d'assemblage à haut volume.
Croissance de la fabrication aérospatiale automatisée et de la fabrication de lanceurs spatiaux
L'approvisionnement aérospatial est passé de travaux de qualification étroits à une utilisation sur plusieurs programmes de lancement dans le marché de la soudure par friction-malaxage. Bond Technologies, LLC a commencé la construction de son système de portique Agilis GG7 en juin 2026 pour l'outil de soudage polyvalent de la National Aeronautics and Space Administration au Marshall Space Flight Center. Le système dispose d'une enveloppe de travail de 5 m × 5,9 m × 4,9 m et est destiné aux corps de fusées et aux réservoirs de propergol. PAR Systems a déclaré en janvier 2026 que sa technologie i-STIR soutient les structures des réservoirs de carburant à hydrogène liquide et à oxygène liquide du stade central pour la mission Artemis II. Le groupe Wuzhong a livré en mars 2025 un système FSW de fond de réservoir de 5 mètres pour l'aérospatiale civile chinoise et a signalé des résistances d'assemblage supérieures de plus de 30 % à celles du soudage par fusion sur des réservoirs de stockage de carburant de fusée en alliage d'aluminium de grand diamètre. Des programmes d'approvisionnement distincts aux États-Unis et en Chine élargissent les opportunités d'équipements pour les fournisseurs, car les flux de demande sont soutenus par des écosystèmes de lancement civils et gouvernementaux distincts. Cela réduit la dépendance à un seul programme national et crée une base plus large pour les systèmes de portique, l'ingénierie de procédé et l'outillage qualifié. L'opportunité est concentrée dans les applications qui nécessitent de grandes enveloppes de travail, une forte force axiale et une qualité de soudure reproductible. Ces exigences rendent la demande aérospatiale particulièrement pertinente pour les fournisseurs de systèmes fixes, même si les solutions robotisées jouent un rôle plus important dans les travaux de production complexes ou flexibles. La nécessité d'assembler des réservoirs de propergol cryogéniques place également une importance sur les cordons hermétiques et les performances vérifiées à basse température. Le soudage par points par friction-malaxage avec rechargement a été validé pour les applications cryogéniques en aluminium, offrant au secteur aérospatial une autre option de procédé au-delà des cordons linéaires.
Expansion des systèmes FSW robotisés et à contrôle de force
Les systèmes robotisés et à contrôle de force élargissent les applications desservies par le marché de la soudure par friction-malaxage. Une étude de 2025 publiée dans Metals a décrit une stratégie de contrôle hybride force-position pour une plateforme robotisée à huit axes. Les travaux ont utilisé des capteurs de force multidimensionnels et une détection par déplacement laser pour maintenir les déviations de profondeur de soudure et de pression dans une limite de 5 %. Ils ont également montré le soudage de panneaux aérospatiaux courbes sans formation de fissures. TWI LTD a réalisé en 2026 un soudage d'angle bidimensionnel avec un robot KUKA KR500 à six axes dans le cadre du projet MASTER financé par l'Aerospace Technology Institute. Le résultat permet le soudage de caractéristiques internes sur des réservoirs de stockage d'hydrogène liquide qui étaient auparavant difficiles à atteindre avec la FSW.
Demande d'assemblage à l'état solide à faible distorsion et à haute efficacité énergétique
L'argument énergétique et qualitatif en faveur de l'assemblage à l'état solide devient important sur l'ensemble du marché de la soudure par friction-malaxage. Une revue de 2025 publiée dans le Journal of Materials Research and Technology a rapporté que les technologies basées sur la FSW peuvent soutenir la conservation des ressources et la recyclabilité. La revue a également identifié l'évitement de la fissuration par solidification, de la porosité et des contraintes résiduelles qui peuvent nécessiter des travaux secondaires dans les structures soudées par fusion. La planéité des bacs de batteries affecte l'étanchéité du pack, de sorte qu'une distorsion plus faible peut éliminer les retouches de la production. La norme ISO 25239 fournit un cadre reconnu pour la qualification des procédures FSW et peut réduire la charge de qualification pour les nouveaux utilisateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes FSW fixes et robotisés | -1.2% | Mondial ; plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et parmi les PME à l'échelle mondiale | Court terme (≤ 2 ans) |
| Disponibilité limitée d'ingénieurs et de programmeurs FSW qualifiés | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Risque d'approvisionnement en matériaux d'outils pour le soudage à haute température et des alliages ferreux | -0.7% | Mondial ; ressenti le plus fortement en Amérique du Nord et en Europe pour les programmes de défense et d'énergie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes FSW fixes et robotisés
Les coûts en capital élevés peuvent limiter l'adoption sur le marché de la soudure par friction-malaxage, en particulier parmi les petits et moyens fabricants. L'analyse a indiqué que 40 % des petits fabricants identifient le coût initial comme leur principal obstacle à l'adoption. Une revue de 2025 publiée dans Metals a noté que la détection en temps réel, l'analyse intelligente et le contrôle automatisé de la FSW peuvent être difficiles à mettre en œuvre pour les petites et moyennes entreprises. L'outillage personnalisé et le développement des paramètres de procédé peuvent ajouter 10 % à 20 % au coût initial du projet. Les retards de montée en cadence de production pouvant aller jusqu'à 6 mois peuvent encore affaiblir les attentes de retour sur investissement précoce.
Disponibilité limitée d'ingénieurs et de programmeurs FSW qualifiés
La contrainte de compétences reflète un écart entre l'expérience conventionnelle en ingénierie FSW et les compétences numériques désormais requises pour les systèmes robotisés sur le marché de la soudure par friction-malaxage. Les opérateurs ont besoin de compétences en architecture de capteurs, préparation des données, validation de modèles et intégration de systèmes. Une revue de 2025 publiée dans Engineering Research Express a identifié la rareté des données, la complexité computationnelle et le manque de cadres standardisés comme des défis pour l'assurance qualité par intelligence artificielle dans la FSW. Ces limites signifient que les entreprises ne peuvent pas déployer des systèmes d'apprentissage automatique sans personnel capable de soutenir la conception des données et des procédés sous-jacents, y compris la sélection d'entrées de capteurs utiles et la validation des résultats par rapport aux exigences de qualité des soudures. Le besoin combine des connaissances métallurgiques avec des compétences en logiciels et en systèmes, ce qui peut allonger les délais d'adoption pour les petites organisations. Une revue Springer Nature publiée en 2025 a révélé que la précision de prédiction des défaillances d'outils est passée de 87 % à 98,1 % lorsque les modèles utilisaient des variables causales plutôt que des données brutes. Cet écart favorise les fabricants capables de combiner expertise en soudage et capacité d'ingénierie numérique. Il renforce également l'importance de la planification des effectifs à mesure que les capteurs, le contrôle de force et l'inspection basée sur l'apprentissage automatique deviennent plus courants. Les seuls achats d'équipements ne peuvent pas résoudre la contrainte lorsque les organisations manquent de personnel pour interpréter les données de procédé et les traduire en changements validés sur le plancher de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la domination des alliages d'aluminium se renforce tandis que le cuivre et les alliages de cuivre accélèrentLes alliages d'aluminium détenaient 46,78 % du marché de la soudure par friction-malaxage par type de matériau en 2025. Cette position reflète leur utilisation extensive dans les boîtiers de batteries de véhicules électriques, les panneaux de réservoirs de carburant aérospatiaux et les carrosseries de véhicules ferroviaires, où une faible distorsion et une étanchéité fiable sont importantes. L'aluminium a également un historique établi dans ces structures, permettant aux fabricants de construire des programmes FSW autour de matériaux familiers et de pratiques de fabrication qualifiées. Les décisions de plateforme prises en 2024 et 2025 peuvent conserver des conceptions à forte intensité d'aluminium à travers des cycles de modèles s'étendant au-delà de 2030. Le cuivre et les alliages de cuivre devraient progresser à un CAGR de 7,13 % jusqu'en 2031. La demande provient de l'assemblage à l'état solide de barres omnibus en cuivre, de connecteurs de systèmes de charge et de carters de moteurs. Le soudage par fusion peut introduire de la porosité et des pertes de conductivité dans ces applications, rendant l'assemblage à l'état solide utile là où les performances électriques et la qualité de contact stable sont essentielles. L'opportunité qui en résulte comprend des barres omnibus, des connecteurs et des composants liés aux moteurs qui nécessitent à la fois une intégrité structurelle et un comportement électrique fiable.
KUKA SE & Co. KGaA a présenté la FSW de barres omnibus aluminium-cuivre comme une application standard dans son portefeuille de cellules robotisées en 2025. Cela confirme la maturité commerciale pour les connexions électriques en matériaux mixtes. Les alliages de titane servent des travaux aérospatiaux et de défense à haute valeur ajoutée, notamment les structures de véhicules de lancement et les raccords de cellules, où la valeur du composant peut justifier un procédé plus spécialisé. Cependant, leur utilisation ne supprime pas l'exigence pratique d'un outillage robuste et d'un contrôle minutieux des conditions de procédé. Les alliages de magnésium sont également pertinents pour les composants structurels légers destinés aux applications automobiles et à l'électronique grand public, bien qu'une infrastructure FSW à l'échelle commerciale limitée restreigne actuellement une utilisation plus large. L'acier et l'acier inoxydable restent des matériaux spécialisés dans la FSW car l'usure des outils et les coûts d'outillage limitent l'utilisation commerciale à des applications telles que l'encapsulation nucléaire, le soudage de tuyaux plaqués et certains assemblages de défense. Leur débit est limité par les exigences en matière d'outillage en nitrure de bore cubique polycristallin et en tungstène-rhénium.


Par type de soudage :
la soudure par friction-malaxage linéaire domine la demande, tandis que le soudage par points par friction-malaxage avec rechargement accélèreLa soudure par friction-malaxage linéaire représentait 53,64 % du marché de la soudure par friction-malaxage par type de soudage en 2025. Le procédé est utilisé pour les longs cordons dans les bacs de batteries de véhicules électriques et les panneaux aérospatiaux. Sa distorsion contrôlée et son étanchéité hermétique soutiennent la fabrication à haut volume, en particulier là où de longs cordons doivent être répétés de manière cohérente sur de grandes structures de batteries ou aérospatiales. Ces caractéristiques expliquent pourquoi la FSW linéaire reste l'option standard pour les travaux à cordon continu, même si les variantes par points et avec rechargement gagnent en attention. Elle est particulièrement adaptée aux composants avec de longs trajets d'assemblage cohérents et un bridage établi. Son rôle dans les bacs de batteries et les panneaux aérospatiaux signifie qu'elle reste étroitement liée aux volumes de fabrication des véhicules électriques et du matériel spatial. Le soudage par points par friction-malaxage avec rechargement devrait progresser à un CAGR de 7,65 % jusqu'en 2031. La recherche de l'Agence spatiale européenne a validé le procédé pour les applications cryogéniques en aluminium. Les travaux ont confirmé une formation d'assemblage fiable à des températures cryogéniques pour les futurs composants de véhicules de lancement[2]Agence spatiale européenne, "Souder l'avenir, une nouvelle approche pour construire des réservoirs de carburant cryogéniques," Agence spatiale européenne, esa.int.
Le soudage par points par friction-malaxage sert les assemblages à recouvrement dans la construction de carrosseries automobiles à forte intensité d'aluminium. Il est en concurrence avec le soudage par résistance par points dans les architectures de véhicules en matériaux mixtes. La soudure par friction-malaxage à outil bobine est utilisée pour les profilés creux en aluminium dans les véhicules ferroviaires. Sa conception sans barre d'appui peut simplifier le bridage pour les profilés fermés, ce qui est important lorsque l'accès aux deux côtés de la pièce est limité. Cette capacité offre aux fabricants ferroviaires une voie pratique pour assembler des composants en aluminium creux sans les contraintes de disposition de certains systèmes conventionnels. Un article Springer Nature de 2025 a décrit le pistolet FSW Steppwelder, qui utilise un cadre en C à flux de force fermé compatible avec les robots industriels standard. Cette conception pourrait soutenir des applications de soudage par points discontinus dans des cellules robotisées flexibles. Le développement suggère une voie pour que la FSW s'adresse aux travaux de carrosserie en blanc automobile, où les robots et les concepts de soudage par points sont déjà familiers. Elle ne déplace pas immédiatement les procédés établis, mais elle étend la gamme des configurations pouvant être envisagées pour l'assemblage à l'état solide.
Par type d'équipement :
l'équipement FSW fixe ancre les revenus, tandis que l'équipement FSW robotisé croît le plus rapidementL'équipement FSW fixe détenait 40,53 % du marché de la soudure par friction-malaxage par type d'équipement en 2025. Les grands réservoirs aérospatiaux, les lignes de bacs de batteries et les panneaux ferroviaires nécessitent la rigidité et la capacité de force axiale des systèmes à portique et à pont. L'Agilis GG7 de Bond Technologies, LLC illustre cette échelle avec un axe X de 5 m, un axe Y de 5,9 m et un déplacement en Z de 4,9 m. L'équipement FSW robotisé devrait progresser à un CAGR de 7,97 % jusqu'en 2031. Sa croissance reflète l'amélioration de la capacité de contrôle de force pour les trajets de soudure complexes, y compris les surfaces courbes et les caractéristiques internes qui étaient moins accessibles avec les installations robotisées antérieures. Les cellules robotisées peuvent également soutenir des agencements de production flexibles lorsque les fabricants travaillent sur plusieurs types de composants ou configurations de plateformes. KUKA SE & Co. KGaA a lancé le KR FORTEC ultra MT au printemps 2025 avec une portée étendue à 3 400 mm et jusqu'à 20 % de force de procédé supplémentaire.
KUKA SE & Co. KGaA a déclaré que le calibrage par traqueur laser peut soutenir une précision de trajectoire inférieure à 0,5 mm. Cette capacité soutient un travail plus cohérent sur des composants complexes. L'équipement FSW mobile et portable sert la réparation sur site et la construction navale en petite série où la logistique des systèmes fixes est moins adaptée. Les systèmes portables et adaptatifs sont pertinents pour les applications en chantier naval, où les grandes machines fixes peuvent être difficiles à positionner pour les travaux de réparation ou la production en petite série. Cela crée une voie pour les fournisseurs d'adresser les déploiements sur site sans s'appuyer uniquement sur des installations d'usine à haut débit. L'équipement portable peut être pertinent là où la pièce est grande, fixe en place ou produite en volumes limités. L'opportunité reste plus spécialisée que les grandes lignes automatisées, mais elle peut élargir la base de clients pour les fournisseurs de systèmes et les ingénieurs d'application. Elle est particulièrement pertinente dans la construction navale et la réparation structurelle, où déplacer une grande pièce vers une machine fixe peut être peu pratique. Ce cas d'utilisation représente une opportunité d'espace blanc aux côtés du contrôle adaptatif et de la FSW d'alliages ferreux à l'échelle commerciale. Un tel équipement pourrait rendre la FSW plus accessible pour les travaux structurels localisés, tandis que les plateformes fixes continuent de soutenir les applications où la répétabilité et la force élevée sont essentielles et où les systèmes robotisés élargissent le travail adressable.
Par secteur d'utilisation finale :
l'aérospatiale et la défense ancrent les revenus, tandis que l'automobile et les véhicules électriques se développentL'aérospatiale et la défense ont conservé 32,67 % du marché de la soudure par friction-malaxage par secteur d'utilisation finale en 2025. Sa position reflète des installations qualifiées de longue date dans les véhicules de lancement, les programmes spatiaux commerciaux et les cellules de défense, où la FSW a été utilisée pour des structures nécessitant une haute qualité d'assemblage et une distorsion limitée. L'historique de qualification donne également à ce groupe d'utilisateurs finaux une base pour le remplacement continu d'équipements, la modernisation et l'expansion spécifique aux programmes. L'automobile et les véhicules électriques devraient progresser à un CAGR de 8,15 % jusqu'en 2031. La commande complémentaire de 12 cellules de KUKA SE & Co. KGaA en 2025 montre les engagements d'équipements pluriannuels associés à la production de supports de batteries et de plaques de refroidissement. Le ferroviaire et le transport utilisent la FSW pour les carrosseries de trains à grande vitesse et les panneaux de véhicules de métro. Ces applications nécessitent un assemblage à faible distorsion de profilés en aluminium, et elles utilisent bon nombre des mêmes atouts de procédé qui sont pertinents pour les boîtiers de batteries et les panneaux aérospatiaux. La demande ferroviaire ajoute donc une autre application de transport établie pour les fournisseurs d'équipements et les spécialistes des procédés.
La construction navale et le secteur maritime constituent un domaine d'application en développement pour les procédés FSW adaptatifs. Les machines industrielles et l'énergie utilisent le procédé dans les échangeurs de chaleur, les systèmes de refroidissement et les équipements de conversion d'énergie. Les cordons hermétiques aluminium-cuivre peuvent offrir des avantages en termes de durée de vie par rapport aux alternatives brasées et collées. Ces applications élargissent le secteur de la soudure par friction-malaxage au-delà des secteurs des véhicules et de l'aérospatiale. Elles lient également la demande aux équipements de gestion thermique et de conversion d'énergie, où des assemblages aluminium-cuivre fiables peuvent affecter les performances des produits. La diversité des utilisations finales peut aider les fournisseurs à équilibrer leur exposition entre les transports, l'énergie, les équipements industriels et les programmes spatiaux. Elle met également davantage l'accent sur l'ingénierie d'application, car les équipements thermiques, les carrosseries ferroviaires, les structures navales, les bacs de batteries et les réservoirs de propergol n'utilisent pas les mêmes matériaux, conceptions d'assemblage ou conditions de production. Les fournisseurs capables de fournir le développement et la validation des procédés aux côtés des équipements ont une base plus large pour répondre à ces différentes exigences. Ils augmentent également la valeur du contrôle des procédés et de l'outillage spécifique aux applications.
Analyse géographique
Marché du soudage par friction-malaxage en Amérique du Nord
L'Amérique du Nord détenait 36,12 % du marché du soudage par friction-malaxage en 2025. La région bénéficie des achats américains dans les secteurs aérospatial et des lanceurs spatiaux, ainsi que de l'expansion des cellules FSW robotisées dans la fabrication de véhicules. Bond Technologies, LLC a entam la construction du système Agilis GG7 pour la National Aeronautics and Space Administration en juin 2026. Ce projet témoigne d'un engagement continu en capital dans la fabrication de véhicules lanceurs. PAR Systems a également confirmé que sa technologie i-STIR soutient le matériel structurel de la mission Artemis II. Ces programmes apportent de la profondeur à l'ensemble de la chaîne d'approvisionnement aérospatiale régionale en reliant les constructeurs d'équipements, les spécialistes des procédés et les fabricants de matériel de mission. Le marché du soudage par friction-malaxage dans la région bénéficie également de la production de véhicules électriques, où les supports de batteries et les plaques de refroidissement nécessitent un assemblage répétable de l'aluminium. La combinaison de la demande dans les secteurs du lancement et de l'automobile soutient à la fois les grandes installations fixes et les cellules robotisées à contrôle de force sur le marché du soudage par friction-malaxage. Elle crée également un besoin régional en procédures de soudage qualifiées, en méthodes de surveillance et en ingénieurs qualifiés capables d'accompagner la production depuis l'installation initiale des équipements jusqu'à l'exploitation durable. Cette capacité soutient l'utilisation continue du FSW dans des programmes exigeants où la cohérence des procédés est essentielle. Elle renforce également la valeur commerciale de la formation, du service technique et du soutien fournisseur à long terme après la livraison des équipements. Elle soutient également la demande de systèmes grand format capables de traiter des corps de fusées et des réservoirs de propergol plutôt que de simples petits composants fabriqués.
Marché du soudage par friction-malaxage en Europe
L'Europe est un centre de demande majeur pour les composants aérospatiaux structurés et la chaîne d'approvisionnement Ariane 6. L'Allemagne, la France et les pays nordiques soutiennent cette activité grâce à une fabrication aérospatiale bien établie. L'Agence spatiale européenne et MT Aerospace ont mis en œuvre une inspection FSW basée sur l'apprentissage automatique pour la production de réservoirs de carburant d'Ariane 6 en janvier 2026. Le programme a réduit le temps d'inspection de 95 % par rapport aux méthodes manuelles. TWI LTD a également franchi une étape clé en matière de soudage robotisé en angle pour un démonstrateur de réservoir de stockage d'hydrogène liquide en 2026. Les exigences de certification aérospatiale, notamment la norme ISO 25239 et les programmes de qualification des équipementiers d'origine, favorisent les fournisseurs établis disposant d'une capacité de procédé vérifiée. Elles peuvent également allonger le délai d'entrée pour les nouveaux fournisseurs, car les équipements, l'outillage, les paramètres et les contrôles qualité doivent satisfaire aux exigences formelles des clients. Cela peut avantager les fournisseurs certifiés établis, mais crée également des opportunités pour les fournisseurs de technologies qui aident les fabricants à qualifier de nouvelles cellules robotisées, des systèmes de surveillance ou des méthodes de soudage spécialisées.
Marché du soudage par friction-malaxage en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait progresser à un CAGR de 7,46 % jusqu'en 2031 sur le marché du soudage par friction-malaxage. L'aérospatiale civile, la construction navale de défense et la production de véhicules électriques constituent d'importantes sources de demande régionale, offrant à l'Asie-Pacifique un ensemble varié d'applications plutôt qu'une dépendance à un seul secteur manufacturier. Cette combinaison relie la demande en équipements aux systèmes de lancement, aux structures navales, aux composants de batteries et au développement associé de la chaîne d'approvisionnement. La livraison du système du groupe Wuzhong en 2025 a représenté un point d'entrée commercial pour le FSW dans l'aérospatiale civile chinoise. La société a signalé zéro défaut de porosité ou de fissure dans des réservoirs de stockage de carburant de fusée en alliage d'aluminium de cinq mètres de diamètre. Cet exemple met en évidence la pertinence régionale des structures en aluminium de grand diamètre dans l'aérospatiale civile. La capacité de construction navale de la Corée du Sud et le développement croissant de la fabrication nationale de véhicules électriques et de produits aérospatiaux en Inde indiquent également une base régionale plus large pour les équipements FSW et le développement des procédés. ETA Technology Pvt. Ltd. contribue à l'activité nationale indienne en matière d'équipements FSW, soulignant l'importance de la stabilité des procédés, de l'outillage et de la validation de la qualité pour les fournisseurs desservant des applications sous pression. La montée en puissance de la fabrication nationale de véhicules électriques et de produits aérospatiaux en Inde crée une demande en équipements et en capacités de procédé. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des zones en phase précoce, l'activité aérospatiale du Brésil et les programmes de diversification industrielle de l'Arabie saoudite étant identifiés comme des corridors d'adoption à court terme.

Paysage concurrentiel
Le marché de la soudure par friction-malaxage est modérément concentré, les cinq premiers acteurs étant PAR Systems, YAMAZAKI MAZAK CORPORATION, FOOKE GmbH, Manufacturing Technology, Inc. et Grenzebach Group. Les grandes entreprises d'automatisation, notamment KUKA SE & Co. KGaA, ESAB Corporation et YAMAZAKI MAZAK CORPORATION, proposent la FSW dans le cadre de portefeuilles de fabrication plus larges. Les fournisseurs spécialisés comprennent Bond Technologies, LLC, Stirtec, Stirweld, Manufacturing Technology, Inc., ETA Technology Pvt. Ltd. et Beijing FSW Technology Co., Ltd. Ils se font concurrence par l'ingénierie d'application, la connaissance des procédés et la configuration des équipements, car les performances FSW dépendent de la correspondance entre la machine, l'outil, le matériau, le bridage et les paramètres d'exploitation. Les entreprises spécialisées peuvent donc être compétitives là où les clients nécessitent des équipements sur mesure ou un support pour des assemblages difficiles. TWI LTD joue un rôle distinct en tant que détenteur du brevet FSW original et fournit des licences technologiques, du conseil, un support de qualification et des partenariats de recherche. Ce rôle diffère de la concurrence directe sur les prix des équipements, car les licences, le conseil et les travaux de qualification sont liés à la connaissance technologique et aux normes industrielles. Il place également TWI LTD dans une position pour soutenir les fournisseurs d'équipements et les équipementiers qui ont besoin d'une assistance en recherche ou en validation des procédés.
Manufacturing Technology, Inc. et Stirtec GmbH ont formé un partenariat mondial en 2025 pour étendre la capacité de production régionale. Leur approche co-marquée couvrait les Amériques, l'Inde, l'Australie et la Nouvelle-Zélande, avec une activité commerciale partagée. MTI s'est vu confier la construction de machines en aluminium et bi-métalliques et le soudage sous contrat dans le cadre de cet accord. La construction par Bond Technologies, LLC de l'Agilis GG7 pour la National Aeronautics and Space Administration en juin 2026 démontre un investissement dans la capacité aérospatiale grand format. Le lancement du KR FORTEC ultra-MT de KUKA SE & Co. KGaA en 2025 montre un accent parallèle sur la capacité de force robotisée. Ces exemples montrent que les fournisseurs développent à la fois leurs offres fixes et robotisées.
L'équipement portable, la réparation sur site, le contrôle adaptatif des procédés et la FSW d'alliages ferreux à l'échelle commerciale restent des domaines de développement de produits. La disponibilité des matériaux d'outils est une contrainte pour les travaux à haute température et sur alliages ferreux. L'United States Geological Survey a déclaré dans ses Mineral Commodity Summaries 2025 que les États-Unis n'avaient aucune production minière nationale de tungstène et dépendaient des importations. Cette exposition peut accroître l'intérêt pour les variantes en nitrure de bore cubique polycristallin, le recyclage du tungstène-rhénium et les programmes d'outils propriétaires, en particulier pour les matériaux à haute température où l'usure des outils est un problème commercial plus important. L'usure des outils en nitrure de bore cubique polycristallin sur l'acier peut être 20 à 100 fois plus rapide que sur l'aluminium, tandis que les coûts individuels des outils peuvent varier de 2 000 à 8 000 USD. Les fournisseurs disposant de capacités d'outillage distinctes peuvent utiliser cette exigence pour différencier leurs offres. Le marché de la soudure par friction-malaxage récompense donc à la fois les performances des procédés et les stratégies d'outillage résilientes. Les entreprises doivent répondre aux exigences de qualité de soudure de leurs clients tout en gérant la disponibilité et le coût des matériaux d'outils. Ce problème est le plus significatif pour le soudage à haute température et des alliages ferreux, où les outils en nitrure de bore cubique polycristallin et à base de tungstène sont des intrants critiques. C'est également pourquoi le risque d'approvisionnement en matériaux d'outils reste un frein même lorsque la demande des véhicules électriques et des programmes aérospatiaux est forte. Cela fait du développement des outils, des programmes de recyclage et de la connaissance des procédés spécifiques aux matériaux des éléments importants de différenciation concurrentielle, en particulier dans les applications à plus haute température.
Leaders du secteur de la soudure par friction-malaxage
PAR Systems
YAMAZAKI MAZAK CORPORATION
FOOKE GmbH
Manufacturing Technology, Inc.
Grenzebach Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du soudage par friction-malaxage
- Beijing FSW Technology Co., Ltd.
- Bond Technologies, LLC
- ESAB Corporation
- ETA Technology Pvt. Ltd.
- FOOKE GmbH
- Grenzebach Group
- Groupe TRA-C industrie
- KUKA SE & Co. KGaA
- Manufacturing Technology, Inc.
- NITTO SEIKI CO., LTD.
- PAR Systems
- Stirtec
- Stirweld
- TWI LTD
- YAMAZAKI MAZAK CORPORATION

Recent Industry Developments in Marché du soudage par friction-malaxage
- Juin 2026 : Bond Technologies, LLC a commencé la construction du système de soudure par friction-malaxage à portique Agilis (GG7) pour l'outil de soudage polyvalent de la NASA, conçu pour la fabrication de structures de véhicules de lancement de nouvelle génération. Le projet a renforcé l'utilisation de systèmes FSW à grande échelle dans la fabrication aérospatiale, en particulier pour les corps de fusées et les réservoirs de propergol.
- Mai 2026 : Quantum Space a annoncé une nouvelle installation de fabrication de 25 000 à 40 000 pieds carrés à Tulsa, Oklahoma, équipée pour l'usinage CNC, la soudure par friction-malaxage, l'assemblage, la fabrication et les tests de composants de véhicules spatiaux. L'installation a élargi la capacité de fabrication aérospatiale en utilisant la FSW pour les grands réservoirs de propulsion et les structures de véhicules spatiaux de précision.


Portée du rapport mondial sur le marché de la soudure par friction-malaxage
La soudure par friction-malaxage est un procédé d'assemblage à l'état solide qui utilise la chaleur de friction et la déformation mécanique pour assembler des matériaux sans les faire fondre. Elle produit des assemblages solides et cohérents avec une distorsion réduite et convient à l'assemblage de matériaux qui peuvent être difficiles à souder par des procédés de fusion conventionnels.
Le marché de la soudure par friction-malaxage est segmenté par type de matériau, type de soudage, type d'équipement, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en alliages d'aluminium, cuivre et alliages de cuivre, alliages de titane, alliages de magnésium, acier et acier inoxydable, et autres types de matériaux. Par type de soudage, le marché est segmenté en soudure par friction-malaxage linéaire, soudage par points par friction-malaxage, soudage par points par friction-malaxage avec rechargement, soudure par friction-malaxage à outil bobine, et autres types de soudage. Par type d'équipement, le marché est segmenté en équipement FSW fixe, équipement FSW robotisé, équipement FSW mobile et portable, et autres types d'équipements. Par secteur d'utilisation finale, le marché est segmenté en aérospatiale et défense, automobile et véhicules électriques, ferroviaire et transport, construction navale et secteur maritime, machines industrielles et énergie, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la soudure par friction-malaxage dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Alliages de titane |
| Alliages de magnésium |
| Acier et acier inoxydable |
| Autres types de matériaux |
| Soudure par friction-malaxage linéaire |
| Soudage par points par friction-malaxage |
| Soudage par points par friction-malaxage avec rechargement |
| Soudure par friction-malaxage à outil bobine |
| Autres types de soudage |
| Équipement FSW fixe |
| quipement FSW robotisé |
| Équipement FSW mobile et portable |
| Autres types d'équipements |
| Aérospatiale et défense |
| Automobile et véhicules électriques |
| Ferroviaire et transport |
| Construction navale et secteur maritime |
| Machines industrielles et énergie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Alliages d'aluminium | |
| Cuivre et alliages de cuivre | ||
| Alliages de titane | ||
| Alliages de magnésium | ||
| Acier et acier inoxydable | ||
| Autres types de matériaux | ||
| Par type de soudage | Soudure par friction-malaxage linéaire | |
| Soudage par points par friction-malaxage | ||
| Soudage par points par friction-malaxage avec rechargement | ||
| Soudure par friction-malaxage à outil bobine | ||
| Autres types de soudage | ||
| Par type d'équipement | Équipement FSW fixe | |
| quipement FSW robotisé | ||
| Équipement FSW mobile et portable | ||
| Autres types d'équipements | ||
| Par secteur d'utilisation finale | Aérospatiale et défense | |
| Automobile et véhicules électriques | ||
| Ferroviaire et transport | ||
| Construction navale et secteur maritime | ||
| Machines industrielles et énergie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la soudure par friction-malaxage ?
Le marché de la soudure par friction-malaxage s'élève à 315,60 millions USD en 2026 et devrait atteindre 438,11 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande d'équipements de soudure par friction-malaxage ?
Les structures légères de batteries de véhicules électriques et la fabrication aérospatiale et de lanceurs automatisée sont les principaux moteurs de la demande.
Quel type de matériau a dominé la demande du marché en 2025 ?
Les alliages d'aluminium ont dominé la demande du marché avec une part de 46,78 % en 2025, soutenus par les boîtiers de batteries, les panneaux aérospatiaux et les carrosseries ferroviaires.
Quel type d'équipement devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'équipement FSW robotisé devrait progresser à un CAGR de 7,97 % jusqu'en 2031, les cellules à contrôle de force soutenant des trajets de soudure complexes.
Dernière mise à jour de la page le:



