
Marktgröße und Marktanteil der Frachtvermittlungsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 88.96 Milliarden US-Dollar |
| Marktgröße (2031) | 116.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Frachtvermittlungsdienste von Mordor Intelligence
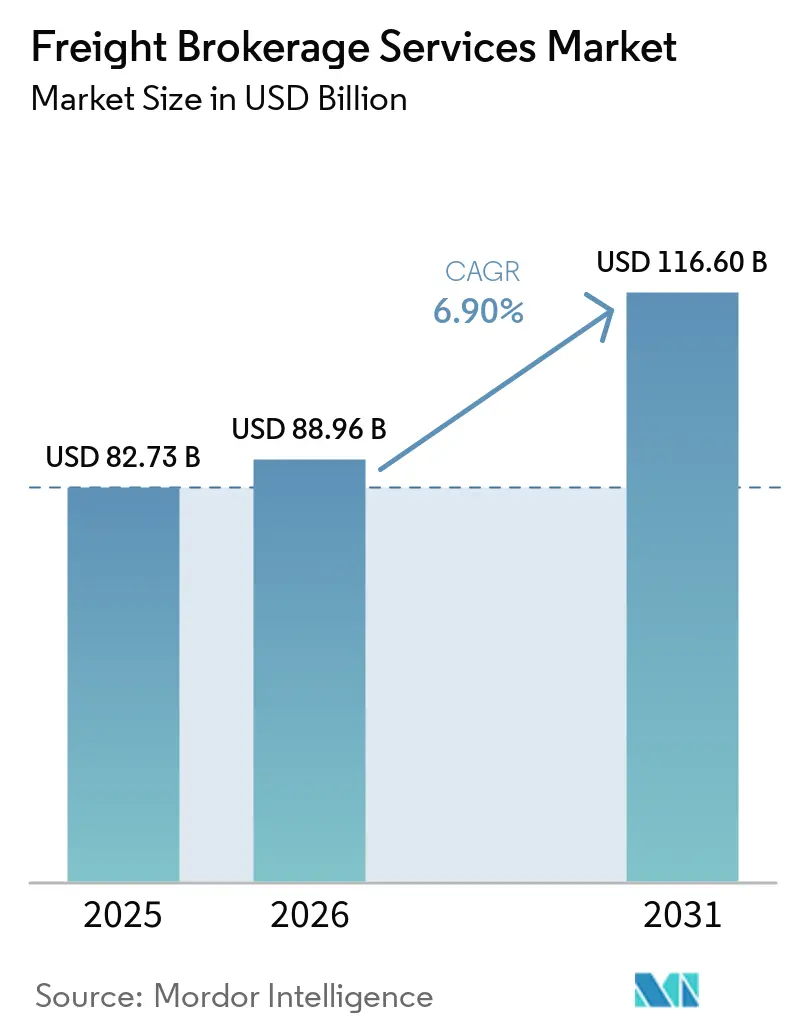
Die Marktgröße für Frachtmaklerdienstleistungen wird voraussichtlich von 82,73 Milliarden USD im Jahr 2025 auf 88,96 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 116,60 Milliarden USD erreichen, mit einer CAGR von 5,56 % im Zeitraum 2026–2031.
Nearshoring verkürzt die durchschnittlichen Transportstrecken, der Omni-Channel-Einzelhandel fragmentiert Sendungsmengen, und Megafusionen zwischen Maklern und globalen 3PL-Anbietern definieren die Wettbewerbsgrenzen neu. Makler balancieren heute beziehungsbasierte Unternehmensverträge mit algorithmischen Self-Service-Portalen, die Versender im Long-Tail-Bereich in großem Maßstab erfassen. Asien-Pazifik führt die aktuelle Nachfrage dank regulatorischer Harmonisierung entlang der ASEAN-Korridore an, während Nordamerika als Testfeld für zweisprachige grenzüberschreitende Plattformen dient, die den Handel zwischen den Vereinigten Staaten und Mexiko abwickeln. Die Konsolidierung, veranschaulicht durch die Fusion von DSV und DB Schenker, ermöglicht es großen Akteuren, Technologiekosten zu amortisieren und bevorzugte Frachtführerpreise zu sichern, während risikokapitalfinanzierte digitale Neueinsteiger den Margendruck aufrechterhalten, indem sie Angebotserstellung, Buchung und Frachtversicherungsabschluss automatisieren. Zu den wesentlichen Risiken zählen Containertarif-Schwankungen, Lagerbestandsabbau bis 2026 sowie Cybersicherheitsvorschriften, die Upgrades zur Multi-Faktor-Authentifizierung erfordern.
Wesentliche Erkenntnisse des Berichts
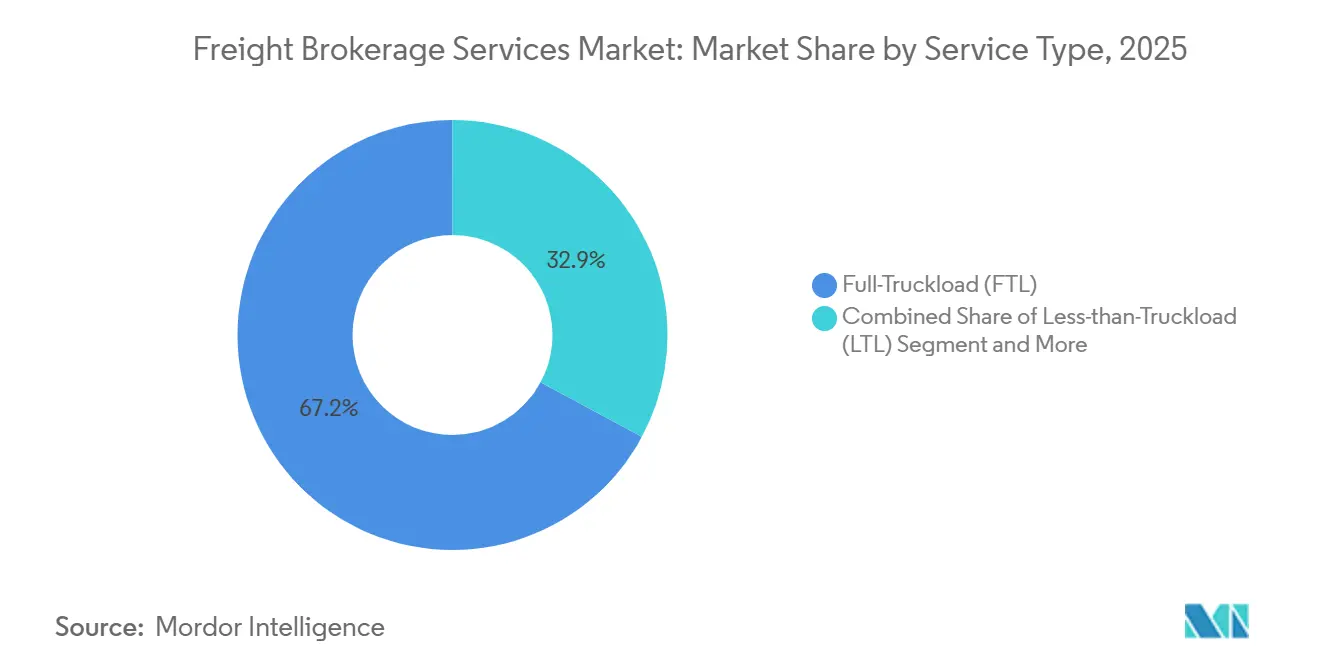
- Nach Dienstleistung hielt Komplettladung (Full-Truckload) im Jahr 2025 einen Marktanteil von 67,15 % am Markt für Frachtmaklerdienstleistungen, während Teilladungssendungen (Less-than-Truckload) bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen werden.
- Nach Ausrüstungs-/Aufliegertyp dominierte der Trockenkoffer (Dry Van) im Jahr 2025 mit einem Anteil von 46,04 % am Markt für Frachtmaklerdienstleistungen, während der Kühlkoffer (Refrigerated Van) bis 2031 mit einer CAGR von 11,15 % wächst.
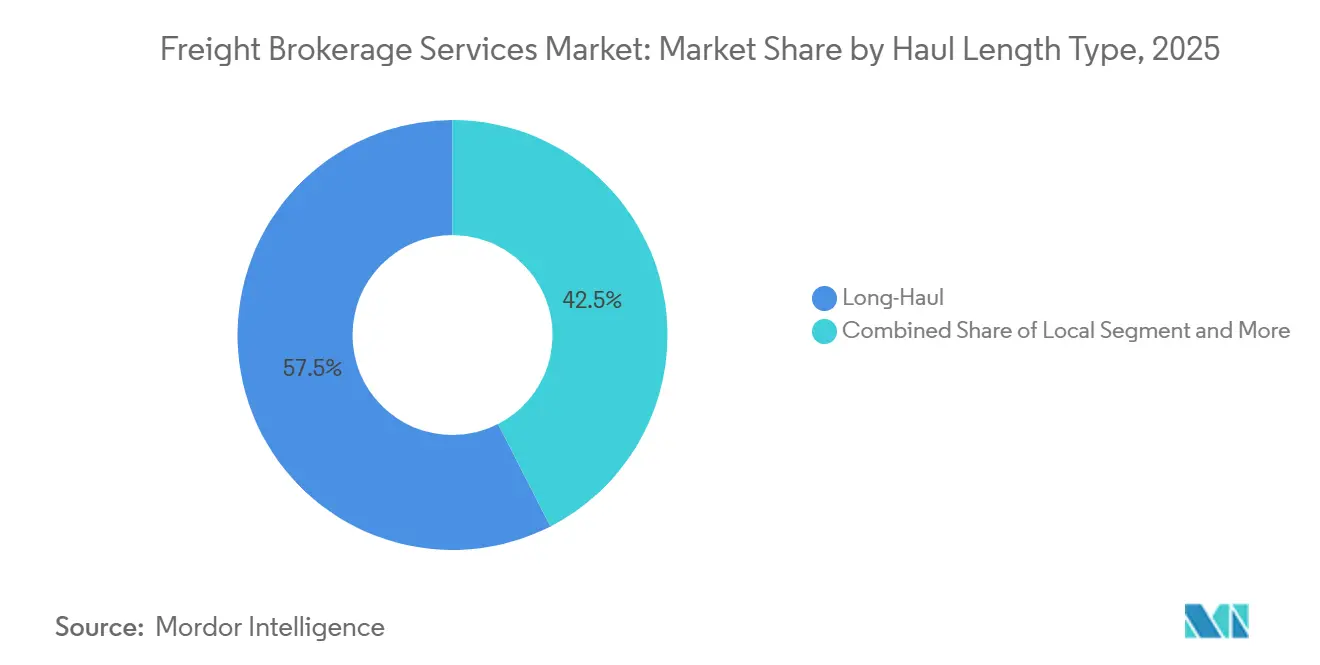
- Nach Transportstrecke erfassten Langstreckentransporte (Long-Haul) im Jahr 2025 einen Anteil von 57,53 % am Markt für Frachtmaklerdienstleistungen, während Nahverkehrstransporte (Local Haul) im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,91 % wachsen werden.
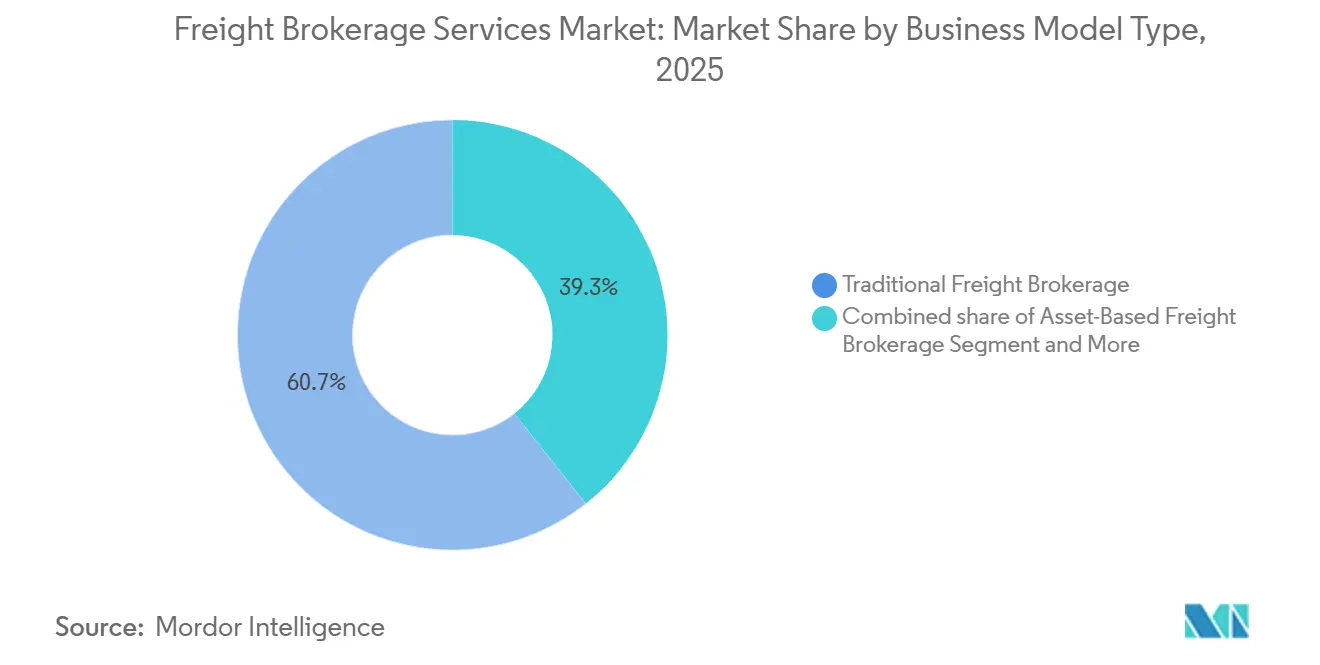
- Nach Geschäftsmodell entfiel im Jahr 2025 ein Marktanteil von 60,66 % auf das traditionelle Maklergeschäft, während digitale Maklermodelle mit einer CAGR von 20,46 % bis 2031 beschleunigt wachsen.
- Nach Endnutzerbranche führte Einzelhandel/FMCG im Jahr 2025 mit einem Marktanteil von 30,78 %, während die E-Commerce-Auftragsabwicklung bis 2031 mit einer CAGR von 15,68 % wächst.
- Nach Kundengröße hielten Großunternehmen im Jahr 2025 einen Anteil von 56,13 %, während kleine Unternehmen mit der höchsten CAGR von 12,18 % bis 2031 das schnellste Wachstum verzeichneten.
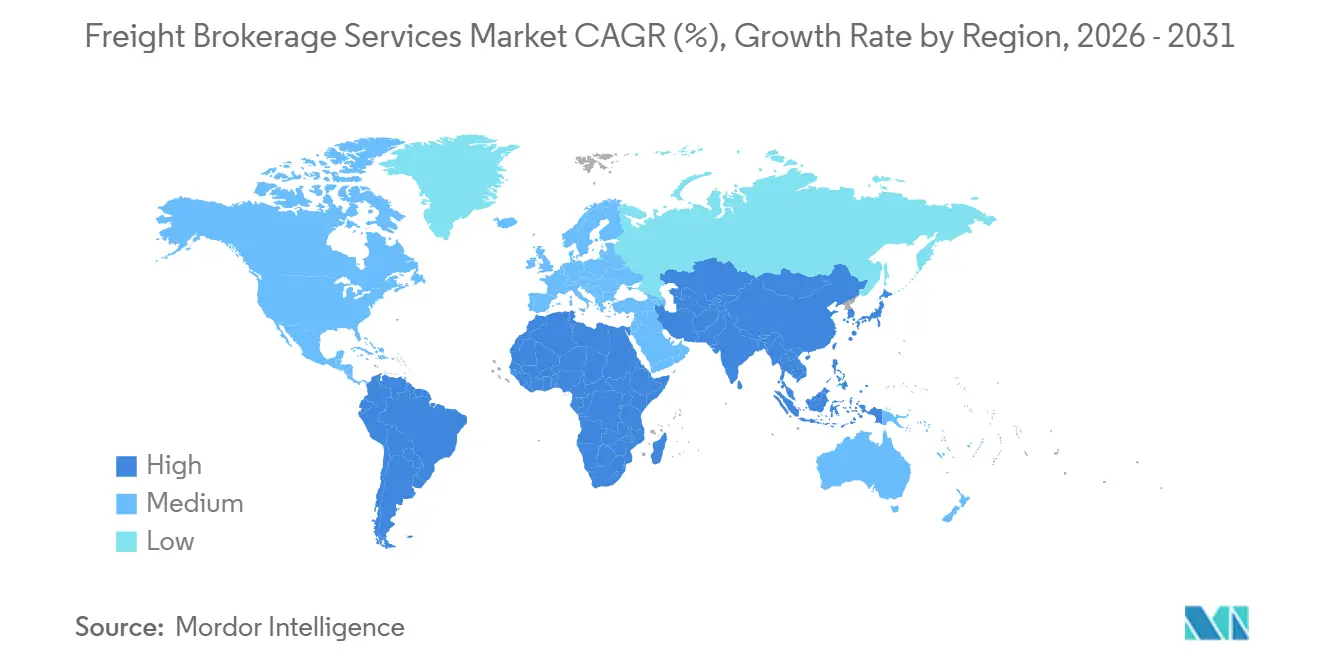
- Nach Region entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 44,13 % an der Frachtmaklerdienstleistungsbranche, und es wird eine CAGR von 9,03 % über den Prognosezeitraum erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und Reshoring verlagern Volumina in Richtung grenzüberschreitender Kurzstreckenkorridore | +1.5% | Nordamerika (USA-Mexiko), Europa-Osteuropa | Mittelfristig (2–4 Jahre) |
| Der Omni-Channel-Einzelhandelsboom intensiviert die Nachfrage nach Frachtvermittlung auf der mittleren Meile | +1.3% | Global, konzentriert in städtischen Zentren Nordamerikas, Europas und Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Self-Service-Portale für KMU erweitern die Durchdringung von Langkundensegmenten | +1.1% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Megafusionen zwischen Vermittlern und globalen Drittlogistikanbietern erschließen Einzel-Kapazitätsnetzwerke | +1.0% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Echtzeit-Frachtversicherungs-APIs schaffen neue margenstarke Nebeneinnahmen | +0.8% | Nordamerika, Europa und zunehmend Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kohlenstoffgebundene Fracht-Derivate ziehen ESG-orientierte Versender auf Vermittlerplattformen | +0.7% | Europa, Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring und Reshoring verlagern Volumina in Richtung grenzüberschreitender Kurzstreckenkorridore
Nearshoring- und Reshoring-Trends reduzieren die Abhängigkeit von weitstreckigen interkontinentalen Routen und erhöhen die Bedeutung grenzüberschreitender Kurzstreckenkorridore. Produktionsverlagerungen in Regionen wie Mexiko und Osteuropa verkürzen die Transportdistanzen, erhöhen gleichzeitig die Sendungshäufigkeit und die Grenzübertrittsvolumina. Dies schafft Herausforderungen bei der Zollabfertigung, Dokumentation und Compliance und erhöht die Rolle der Vermittler. Vermittler mit zweisprachigen Fähigkeiten, Compliance-Expertise und integrierten Zolllösungen, wie CARM-fähige Plattformen, sind besser positioniert, um höhere Margen zu erzielen. Dual-qualifizierte Frachtführernetzwerke und ein Fokus auf Resilienz statt Kostenminimierung stärken den Wettbewerbsvorteil der Vermittler weiter und treiben eine nachhaltige Nachfrage in regionalen Handelskorridoren an [1].
Der Omni-Channel-Einzelhandelsboom intensiviert die Nachfrage nach Frachtvermittlung auf der mittleren Meile
Das Wachstum des Omni-Channel-Einzelhandels verändert Logistiknetzwerke, indem es Geschwindigkeit, Flexibilität und Bestandsreaktionsfähigkeit in den Vordergrund stellt. Die Verpflichtung der Einzelhändler zur Same-Day- oder Next-Day-Lieferung erfordert eine häufige Auffüllung von Filialen und Fulfillment-Centern innerhalb enger Zeitfenster, was die Bedeutung der Mittelstreckenlogistik erhöht. Frachtvermittler spielen eine Schlüsselrolle bei der Routenoptimierung und Ladungskonsolidierung, unterstützt durch fortschrittliche Routing-Algorithmen, die Leerfahrten und Transportkosten reduzieren. Digitale Plattformen und Echtzeit-Transparenz-Tools sind für die Verwaltung hochfrequenter Sendungen unerlässlich, während dynamisches Nachfrage-Kapazitäts-Matching die Reaktionsfähigkeit bei Nachfragespitzen verbessert. Da die Dezentralisierung von Lagerbeständen anhält, wird erwartet, dass Frachtvermittlungsdienste, die effiziente Mittelstreckenoperationen ermöglichen, nachhaltiges Wachstum und strategische Bedeutung erfahren [2].
Self-Service-Portale für KMU erweitern die Durchdringung von Langkundensegmenten
Die Digitalisierung der Frachtvermittlung erweitert den Zugang für kleine und mittlere Unternehmen (KMU) und vergrößert den adressierbaren Markt erheblich. Self-Service-Plattformen, die durch APIs betrieben werden, ermöglichen sofortige Angebotserstellung, Buchung und Versand, reduzieren manuelle Bearbeitungszeiten und ermöglichen es Vermittlern, Kunden mit geringem Volumen profitabel zu bedienen. Durch die Integration von Diensten wie Frachtversicherung, Echtzeit-Tracking und automatisierten Bonitätsprüfungen in einer einzigen Oberfläche verbessern Vermittler das Kundenerlebnis und den Umsatz pro Transaktion. Diese Plattformen verbessern die Kundenbindung, indem sie Logistik in den täglichen Betrieb von KMU einbetten, und generieren Daten zur Verfeinerung von Preisalgorithmen und Nachfrageprognosen. Da KMU weltweit digitale Lösungen übernehmen, sind Vermittler mit skalierbaren Plattformen gut positioniert, um Nachfrage zu erfassen und Wachstum effizient voranzutreiben.
Megafusionen zwischen Vermittlern und globalen Drittlogistikanbietern erschließen Einzel-Kapazitätsnetzwerke
Die Konsolidierung in der Frachtvermiittlungs- und Logistikbranche treibt die Entstehung integrierter End-to-End-Dienstleister voran. Fusionen zwischen Vermittlern und globalen Drittanbieter-Logistik (3PL)-Unternehmen bilden Logistik-Ökosysteme, die Luft-, See- und Landtransport umfassen und ein multimodales Sendungsmanagement über eine einzige Plattform ermöglichen. Diese Integration steigert Komfort, Transparenz und betriebliche Effizienz und bietet gleichzeitig Kostenvorteile durch umfangreiche Spediteurnetzwerke und vertraglich vereinbarte Frachtvolumina. Mittelgroße Vermittler sind gefährdet, aus dem Markt gedrängt zu werden, sofern sie sich nicht durch Spezialisierung oder strategische Partnerschaften differenzieren. Diese Fusionen beschleunigen auch die digitale Transformation, wobei eine weitere Konsolidierung der Branche erwartet wird, sodass dominante Marktteilnehmer die globalen Frachtströme kontrollieren, während sich kleinere Vermittler durch Zusammenarbeit oder Nischenkompetenz anpassen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Containertarif-Schwankungen komprimieren Spotmargen-Fenster | -1.1% | Global, am stärksten in transpazifischen und transatlantischen Routen | Kurzfristig (≤ 2 Jahre) |
| Lagerbestandsabbau nach der Pandemie dämpft Sendungsvolumina 2024–2026 | -0.9% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Algorithmisches Kapazitätshorten durch digitale Großkonzerne verdrängt mittelgroße Vermittler | -0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften zu digitaler Identität und Cybersicherheit (eIDAS 2.0, NIST 800-63) erhöhen Compliance-Ausgaben | -0.6% | Europa (eIDAS 2.0), Nordamerika (NIST 800-63) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Containertarif-Schwankungen komprimieren Spotmargen-Fenster
Extreme Volatilität bei Containerfrachtraten verursacht erhebliche Margenunsicherheit für Frachtvermittler, insbesondere in kurzfristigen Spotmärkten. Schwankungen von bis zu 5.000 USD bei 40-Fuß-Containerraten innerhalb von Wochen zwingen Vermittler, Sendungen häufig neu anzubieten, was die Preiskonsistenz stört und den operativen Arbeitsaufwand erhöht. In Hafen-zu-Distributionszentrum-Nahverkehrsrouten, wo die Margen ohnehin eng sind, können solche Veränderungen die Bruttomargen um mehr als 100 Basispunkte reduzieren. Vermittler sind auch einem erhöhten Gegenparteirisiko ausgesetzt, wenn vertraglich vereinbarte Raten von den Marktpreisen abweichen, mit begrenzten Möglichkeiten zur Absicherung oder genauen Prognose. Infolgedessen setzen Vermittler dynamische Preisgestaltungstools und kürzere Vertragslaufzeiten ein, obwohl diese Maßnahmen die Auswirkungen anhaltender Volatilität möglicherweise nicht vollständig ausgleichen.[3].
Lagerbestandsabbau nach der Pandemie dämpft Sendungsvolumina 2024–2026
Der anhaltende Lagerbestandskorrekturzyklus in wichtigen Einzelhandelssektoren reduziert die Frachtanfrage und schafft kurzfristige Herausforderungen für den Markt für Frachtvermittlungsdienste. Große Einzelhändler, insbesondere in der Bekleidungs- und Elektronikindustrie, bauen überschüssige Lagerbestände um bis zu 12 Wochen ab, was zu einer verringerten Nachschubaktivität und einem Rückgang der Teilladungsausschreibungen um 18 % in betroffenen Kategorien führt. Dies führt zu einem geringeren Transaktionsdurchsatz und reduzierten Umsatzmöglichkeiten für Vermittler, insbesondere für jene, die auf einzelhandelsgetriebene Frachtströme angewiesen sind. Darüber hinaus komprimiert die reduzierte Nachfrage die Vermittlungsmargen, da Frachtführer um weniger Ladungen konkurrieren. Obwohl diese zyklische Lagerabbauphase voraussichtlich normalisiert wird, führt sie zu kurzfristiger Unsicherheit und verlangsamt das Marktwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Sendungsfragmentierung beschleunigt das Wachstum der TeilladungTeilladungssendungen (Less-than-Truckload) wachsen mit einer CAGR von 10,05 % und treiben die Frachtmaklerdienstleistungsbranche voran, da Einzelhändler auf SKU-genaue Nachschubversorgung umstellen und Programme für gemeinsam genutzte Lkw-Ladungen die Auslastung des Aufliegervolumens auf 92 % steigern. Mehrhalte-Algorithmen erweitern die Bruttomarge des Maklers auf 16 % bei konsolidierten Routen. Im Vergleich dazu verankert Komplettladung (Full-Truckload) weiterhin einen Marktanteil von 67,15 %, verzeichnet jedoch einen Rückgang des Marktanteils im Markt für Frachtmaklerdienstleistungen um zwei Prozentpunkte, da Versender die Transportmodi diversifizieren und flexible Kapazitätsoptionen nachfragen.
Makler schützen bestehende FTL-Verträge, indem sie dynamische Moduswechselregeln in Transportmanagementsysteme integrieren, die es Unternehmenskunden ermöglichen, Aufträge zwischen FTL und LTL umzuschalten, ohne neu auszuschreiben, was die Kundenbindung vertieft und die Erlöse verstetigt. Die strukturellen Rückenwinde von LTL – Vermeidung von Paketzuschlägen, Omni-Channel-Geschwindigkeit und durch Nearshoring bedingte Streckenverdichtung – stellen sicher, dass es einen überproportionalen Anteil der inkrementellen Nachfrage erfasst[4].


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ausrüstungs-/Anhängertyp:
Kühlkettenausbau begünstigt KühlfahrzeugflottenTrockenkoffer hielten im Jahr 2025 46,04 % des Marktes für Frachtvermittlungsdienste, aber Kühlkoffer wachsen mit einer CAGR von 11,15 %, da Pharma-BPG-Vorschriften und Frischkost-E-Commerce eine streckenspezifische Temperaturtelemetrie erfordern. Vermittler integrieren IoT-Sonden, die Temperaturintervalle von fünf Minuten aufzeichnen und digitale Compliance-Nachweise archivieren, was Schadensfälle reduziert und den Status als bevorzugter Versender bei Impfstoffherstellern sichert.
Um von Premium-Erträgen zu profitieren, verlagern Anbieter etwa 7 % des Trockenkoffer-Bestands auf isolierte oder Hybrid-Kühlnachrüstungen, um das Anlagerisiko zu balancieren und gleichzeitig margenstarke Kühlketten-Routen zu verfolgen. Der Markt für Frachtvermittlungsdienste für Kühlladungen soll steigen, und die Spezialisierung auf Ausrüstung stärkt Wettbewerbsvorteile, da Versender Partner schätzen, die Dichtungsintegrität, regulatorische Dokumentation und Notfallrouting beherrschen.
Nach Transportstrecke:
Stadtlogistik treibt lokalen AufschwungFernverkehrsrouten über 500 Meilen generieren immer noch 57,53 % des Umsatzes 2025, doch Lokalfahrten unter 100 Meilen steigen mit einer CAGR von 10,91 %, da Same-Day-Lieferung und Mikro-Fulfillment-Center die Verteilungsradien verkürzen. Vermittler setzen Stadtzonenbewertungen ein, die Frachtführer nach Bordsteinkonformität und Emissionsklasse einordnen, und legen dann Stauprämien auf, die die Bruttomarge um 200 Basispunkte erhöhen.
Regionalverkehr zwischen 100 und 500 Meilen absorbiert Nearshoring-Überlauf und verbindet Maquiladora-Cluster mit US-Verteilungszentren, während Fernverkehrsmargen schrumpfen, wenn Rückfrachten wegfallen. Erfolgreiche Vermittler positionieren Wechselauflieger in der Nähe von Grenz-Cross-Docks vor, straffen die Fahrerverweilzeit und koppeln ausgehenden Einzelhandel mit eingehenden Retouren, um den Umsatz pro Meile zu erhalten, während der Markt für Frachtvermittlungsdienste im Lokalverkehr voraussichtlich deutlich steigen wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Plattformen erfassen LangkundenwachstumTraditionelle Vermittler kontrollierten im Jahr 2025 60,66 % des Umsatzes, doch digitale Plattformen wachsen mit einem CAGR von 20,46 %, indem sie Preisfindung, Buchung und Papierkram für Kleinunternehmen automatisieren, die Schnelligkeit gegenüber persönlicher Betreuung bevorzugen. Self-Service-Portale senken die Transaktionskosten um mehr als 70 %, machen Niedrigvolumen-Verlader rentabel und erweitern die gesamte Marktreichweite.
Etablierte Anbieter reagieren mit „phygitalen” Hybridmodellen – automatisierte Angebote für Standardausschreibungen, unterstützt durch Spezialisten für Ausnahmefrachten –, um den persönlichen Unternehmensservice zu erhalten und gleichzeitig geringes Transaktionsvolumen zu erschließen. API-Tiefe, Datenlatenz und die Agilität der Preisgestaltungs-Engine sind zu entscheidenden Faktoren bei Auftragsvergaben geworden, und das über Portale gebuchte Volumen im Markt für Frachtvermittlungsdienste ist auf dem Weg, sich bis 2031 zu verdreifachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
E-Commerce-Abwicklung übertrifft filialzentrierten EinzelhandelEinzelhandel, FMCG und Großhandelsvertrieb erwirtschafteten im Jahr 2025 30,78 % des Umsatzes, doch E-Commerce und 3PL-Fulfillment wachsen mit einem CAGR von 15,68 %, da Direct-to-Consumer-Marken Abonnementmodelle skalieren, die häufige Nachschublieferungen erfordern. Vermittler integrieren Storefront-APIs, sodass Sendungen automatisch in Ausschreibungen übernommen werden, sobald Warenkorbgewichtsschwellen erreicht sind, was die Zykluszeiten verkürzt und die Umschlagshäufigkeit der Bestände steigert.
Industrielle Branchen – Fertigung, Automobil und Bauwesen – liefern stabiles, aber langsameres Wachstum, das an Investitionszyklen gebunden ist, während das Gesundheitswesen und die Biowissenschaften Premiumpreise für strikte Compliance-Anforderungen erzielen. Die durch E-Commerce-Transporte generierte globale Marktgröße für Frachtvermittlungsdienste wird die Rangliste anführen, und langfristige Kühlkettenverträge mit Medizinprodukteherstellern stabilisieren den Cashflow der Vermittler durch automatische Verlängerungen, die an regulatorische Meilensteine geknüpft sind.
Nach Kundengröße:
Kleinunternehmensdynamik bestätigt PlattformökonomieGroßunternehmen mit Frachtausgaben über 100 Millionen USD hielten im Jahr 2025 56,13 % des Umsatzes, doch KMU mit Frachtausgaben unter 10 Millionen USD wachsen mit einer CAGR von 12,18 % und machen 37 % der Ausschreibungsexpansion 2026 aus, da transparente Portale die Einstiegshürden senken. KI-basierte Bonitätsbewertung genehmigt 92 % der Neuanträge innerhalb von 60 Sekunden, senkt die Onboarding-Kosten drastisch und sichert Kundentreue, bevor Wettbewerber reagieren können.
Mittelgroße Versender schwanken zwischen persönlichem Service und Self-Service und schaffen Cross-Selling-Möglichkeiten für Vermittler durch gestaffelte Pakete. Bis 2031 wird der den KMU zuzurechnende Markt für Frachtvermittlungsdienste voraussichtlich deutlich steigen, und Dual-Modell-Betreiber, die Unternehmenstiefe mit Langkundenbreite verbinden können, werden einen überlegenen Lifetime-Value erzielen.
Geografische Analyse
APAC-Markt für Frachtvermittlungsdienste
Asien-Pazifik hält einen Umsatzanteil von 44,13 %, wobei die Größe des Marktes für Frachtvermittlungsdienste in der Region mit einem CAGR von 9,03 % bis 2031 prognostiziert wird. Die ASEAN-Zollharmonisierung reduziert die Grenzabfertigungszeit auf 30 Minuten und ermutigt kleine thailändische und vietnamesische Verlader, digitale Frachtmaklerapps zu nutzen. Die Automatisierung des indischen GST-E-Way-Bills schafft Transparenz und zieht ausländische Einzelhändler an, die konforme Dienstleister für die mittlere Liefermeile fordern.
Nordamerikanischer Markt für Frachtvermittlungsdienste
Nordamerika richtet sich neu am Nearshoring aus; auf den Oberflächenkorridoren zwischen den USA und Mexiko steigen die grenzüberschreitenden LTL-Ladungen um 18 % im Jahresvergleich. Makler, die zweisprachige Callcenter und zertifizierte FAST-Carrier einsetzen, reduzieren die Grenzverweildauer um 42 % und gewinnen Mode-Shift-Auszeichnungen von Automobil-OEMs. Die Einführung von Kanadas CARM verpflichtet Makler zur Integration von Zolltarifkalkulatoren, was den Umsatz mit Compliance-Dienstleistungen allein im Jahr 2026 um 120 Millionen USD steigert.
Europäischer Markt für Frachtvermittlungsdienste
Europa kämpft mit der ETS-Phase 4. Makler, die intermodalen Schienenverkehr mit Lkw-Strecken bündeln, reduzieren die Kohlenstoffintensität um 42 % gegenüber reinen Lkw-Lösungen und erhalten bevorzugte Platzierungen in den Ausschreibungslisten des Einzelhandels. Investitionen in die eIDAS-gestützte Authentifizierung steigen stark an, doch frühe Anwender profitieren von einem Markengewinn bei Pharmaversendern, die prüfbare Rückverfolgungsprotokolle der Lieferkette benötigen.
Markt für Frachtvermittlungsdienste in Südamerika und MEA
Südamerika und MEA machen zwar weniger als 10 % des globalen Umsatzes aus, bieten jedoch erhebliches Wachstumspotenzial. Der Ausbau der brasilianischen Bundesstraße BR-163 erschließt Sojaexportkorridore, während GCC-Schienenverbindungsprojekte multimodale Frachtmaklermöglichkeiten im Zusammenhang mit der Diversifizierung von Öl zu Chemikalien versprechen.
Wettbewerbslandschaft
Marktkonzentration
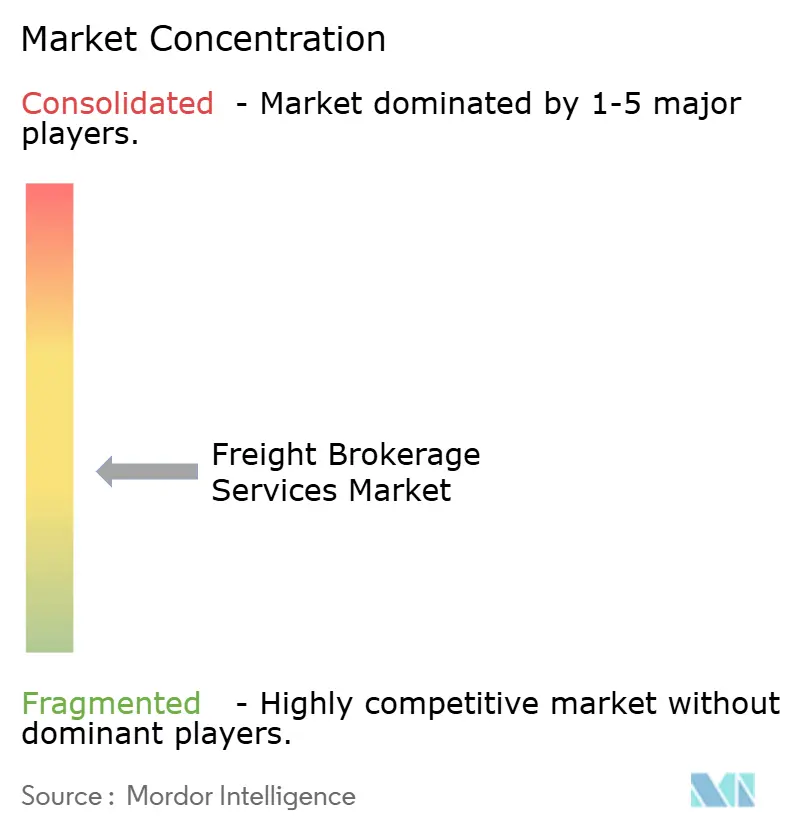
Die Konsolidierung hebt den kombinierten Umsatzanteil der fünf größten Akteure auf etwa 40 %. Der Markt für Frachtvermittlungsdienste bleibt mäßig konzentriert, da Tausende von regionalen Agenten weiterhin Nischengeografien und Spezialgüter bedienen. Doch Skaleneffekte verschieben die Machtverhältnisse: DSV-DB Schenkers Umsatz von 46 Milliarden USD ermöglicht Algorithmusentwicklung und Frachtführerrabatte, die für unabhängige Anbieter unerreichbar sind.
Etablierte Anbieter setzen API-Marktplätze ein: RXOs Frachtversicherungs-Widget, Kuehne+Nagels Kohlenstoffausgleich-Selektor und J.B. Hunts Kapazitätsprognose-Dashboard. Digitale Herausforderer kontern mit Einstiegsladungen ohne Marge und Monetarisierung über eingebettetes Fintech-Factoring, Tankkarten und Versicherungen.
Regulatorische Gegenwind begünstigen kapitalisierte Akteure. Die von der FMCSA vorgeschlagene Erhöhung der Kaution auf 150.000 USD könnte 12 % der kleinen US-Vermittler verdrängen. EU-Cyberzertifizierungskosten übersteigen 2 Millionen USD für paneuropäische Betreiber; nur diversifizierte Vermittler können diese Ausgaben über Geschäftsbereiche verteilen. Mittelgroße Anbieter reagieren, indem sie sich in Einkaufsgruppen zusammenschließen, die Compliance, Frachtführerprüfung und TMS-Lizenzierung bündeln.
Branchenführer der Frachtvermittlungsdienste
-
C.H. Robinson Worldwide Inc
-
Total Quality Logistics LLC
-
RXO Inc.
-
Landstar System Inc.
-
J.B. Hunt Transport Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frachtmaklerdienstleistungen Markt Unternehmen in diesem Bericht
- C.H. Robinson Worldwide Inc
- Total Quality Logistics LLC
- RXO Inc.
- Landstar System Inc.
- J.B. Hunt Transport Services Inc.
- Echo Global Logistics Inc.
- Schneider National Inc.
- Hub Group Inc.
- Mode Transportation LLC
- ArcBest Corporation
- Kuehne+Nagel
- Arrive Logistics LLC
- Worldwide Express LLC (WWEX Group)
- DSV A/S
- Sinotrans Limited
- NYK (Yusen Logistics Ltd)
- GEODIS
- Hellmann Worldwide Logistics
- Rohlig Logistics GmbH & Co. KG
- PLS Logistics Services Inc.
Neueste Industrielle Entwicklungen in Frachtmaklerdienstleistungen Markt
- März 2025: Kuehne+Nagel integrierte Echtzeit-Frachtversicherungs-APIs und steigerte die Abschlussquote auf 34 %.
- Februar 2025: ArcBest nutzte automatisierte Preisgestaltung, um die anlageunabhängige Marge um 150 Basispunkte im Jahresvergleich zu steigern.
- Dezember 2024: RXO schloss die Coyote-Integration ab und sicherte Technologiesynergien in Höhe von 50 Millionen USD.
- September 2024: DSV schloss die Übernahme von DB Schenker für 17 Milliarden USD ab und bildete damit ein multimodales Kraftzentrum.
Umfang des globalen Berichts über den Markt für Frachtvermittlungsdienste
Segmentierungsübersicht
| Komplettladung |
| Teilladung |
| Sonstige |
| Trockenkoffer |
| Kühlkoffer |
| Pritsche / Stufendeck |
| Tankfahrzeug (Flüssigschüttgut und Chemikalien) |
| Sonstige |
| Fernverkehr (mehr als 500 Meilen) |
| Regionalverkehr (100–500 Meilen) |
| Lokalverkehr (weniger als 100 Meilen) |
| Traditionelle Frachtvermittlung |
| Anlagebasierte Frachtvermittlung |
| Agenturfrachtvermittlung |
| Digitale Frachtvermittlung |
| Fertigung und Automobil |
| Bau und Infrastrukturprojekte |
| Öl, Gas, Bergbau und Chemikalien |
| Landwirtschaft und Lebensmittel/Getränke |
| Einzelhandel, FMCG und Großhandelsvertrieb |
| Gesundheitswesen und Pharmazeutika |
| E-Commerce und Drittlogistik-Abwicklung |
| Sonstige Endverbraucherbranchen |
| Großunternehmen als Versender (mehr als 100 Mio. USD) |
| Mittelgroße Versender (10–100 Mio. USD) |
| Kleinunternehmen (weniger als 10 Mio. USD) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriges Asien-Pazifik | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Komplettladung | |
| Teilladung | ||
| Sonstige | ||
| Nach Ausrüstungs-/Anhängertyp | Trockenkoffer | |
| Kühlkoffer | ||
| Pritsche / Stufendeck | ||
| Tankfahrzeug (Flüssigschüttgut und Chemikalien) | ||
| Sonstige | ||
| Nach Transportstrecke | Fernverkehr (mehr als 500 Meilen) | |
| Regionalverkehr (100–500 Meilen) | ||
| Lokalverkehr (weniger als 100 Meilen) | ||
| Nach Geschäftsmodell | Traditionelle Frachtvermittlung | |
| Anlagebasierte Frachtvermittlung | ||
| Agenturfrachtvermittlung | ||
| Digitale Frachtvermittlung | ||
| Nach Endverbraucherbranche | Fertigung und Automobil | |
| Bau und Infrastrukturprojekte | ||
| Öl, Gas, Bergbau und Chemikalien | ||
| Landwirtschaft und Lebensmittel/Getränke | ||
| Einzelhandel, FMCG und Großhandelsvertrieb | ||
| Gesundheitswesen und Pharmazeutika | ||
| E-Commerce und Drittlogistik-Abwicklung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Kundengröße | Großunternehmen als Versender (mehr als 100 Mio. USD) | |
| Mittelgroße Versender (10–100 Mio. USD) | ||
| Kleinunternehmen (weniger als 10 Mio. USD) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße der Frachtvermittlungsdienste bis 2031?
Der Markt für Frachtvermittlungsdienste wird voraussichtlich bis 2031 einen Wert von 116,60 Milliarden USD erreichen.
Welche Region wächst am schnellsten?
Asien-Pazifik wächst mit einer CAGR von 9,03 %, angetrieben durch regionale Handelsharmonisierung und die Nutzung digitaler Plattformen.
Welches Dienstleistungssegment zeigt das stärkste Wachstum?
Teilladungsdienste wachsen mit einer CAGR von 10,05 % aufgrund der Sendungsfragmentierung im Omni-Channel-Einzelhandel.
Wie wirken sich Megafusionen auf den Wettbewerb aus?
Zusammenschlüsse wie DSV-DB Schenker schaffen multimodale Einzel-Netzwerke, die mittelgroße Vermittler in Bezug auf Größe und Technologie herausfordern.
Warum gewinnen Kühlkoffer Marktanteile?
Investitionen in die Kühlkette für Pharmazeutika und Frischkost-E-Commerce treiben eine CAGR von 11,15 % für Kühlfahrzeugausrüstung an.
Welche Compliance-Trends prägen die Technologieinvestitionen der Vermittler?
Cybersicherheitsstandards wie eIDAS 2.0 und NIST 800-63 erfordern biometrische Anmeldungen und kontinuierliche Überwachung, was die Technologieausgaben erhöht, aber einen sicherheitsorientierten Differenzierungsvorteil bietet.