
Größe und Marktanteil des Marktes für Elektronikfertigungsdienstleistungen in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
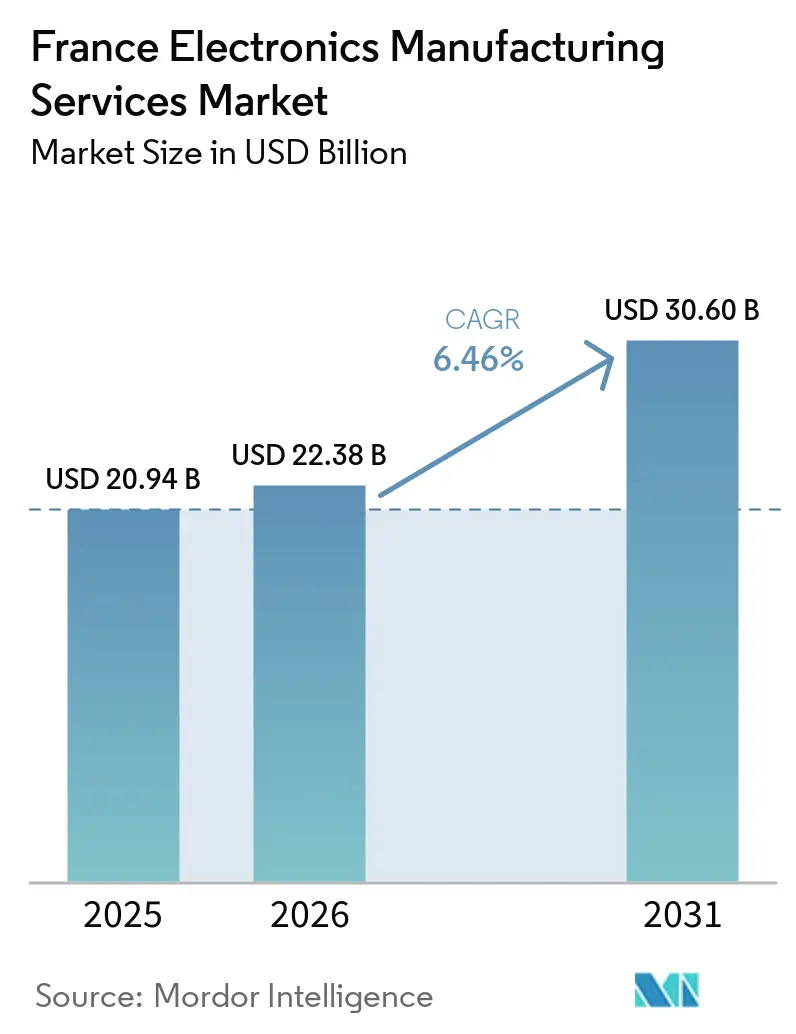
| Marktgröße im Basisjahr (2025) | 20.94 Milliarden US-Dollar |
| Marktgröße (2026) | 22.38 Milliarden US-Dollar |
| Marktgröße (2031) | 30.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.46 % |
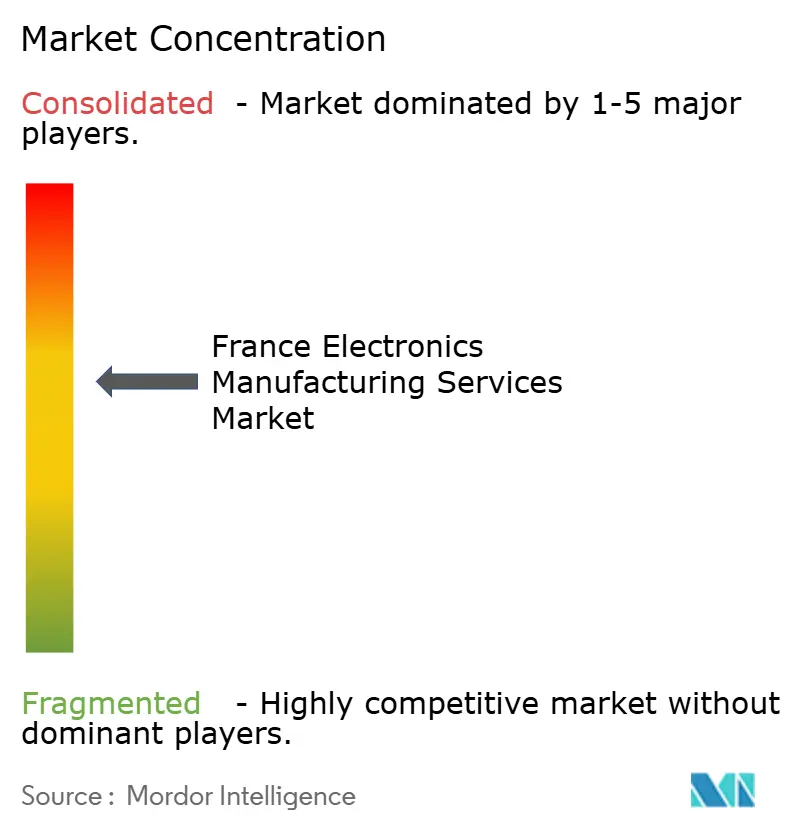
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektronikfertigungsdienstleistungen in Frankreich von Mordor Intelligence
Die Marktgröße des Frankreich Markts für Elektronikfertigungsdienstleistungen wurde im Jahr 2025 auf 20,94 Milliarden USD geschätzt und soll von 22,38 Milliarden USD im Jahr 2026 auf 30,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,46 % während des Prognosezeitraums (2026–2031). Robuste staatliche Anreize, eine Verlagerung hin zu anlagenarmen Produktionsmodellen bei inländischen Originalgeräteherstellern sowie der Anstieg von Projekten mit hoher Variantenvielfalt und geringen Stückzahlen treiben das Umsatzwachstum voran. Gleichzeitig verankern vorgelagerte Halbleiterinvestitionen in Crolles und Grenoble eine lokale Lieferkette, die Durchlaufzeiten verkürzt und den Bedarf an fortschrittlicher Verpackung unterstützt. Die Wettbewerbsdynamik mäßigt den Kostendruck, da französische Anbieter die Automatisierung beschleunigen und Schnelllieferung sowie Qualität nach Automobilstandard betonen. Schließlich dämpfen Arbeits- und Energiekosten weiterhin die Margenausweitung, wodurch die betriebliche Effizienz für die Marktteilnehmer zur vorrangigen Priorität wird.
Wichtigste Erkenntnisse des Berichts
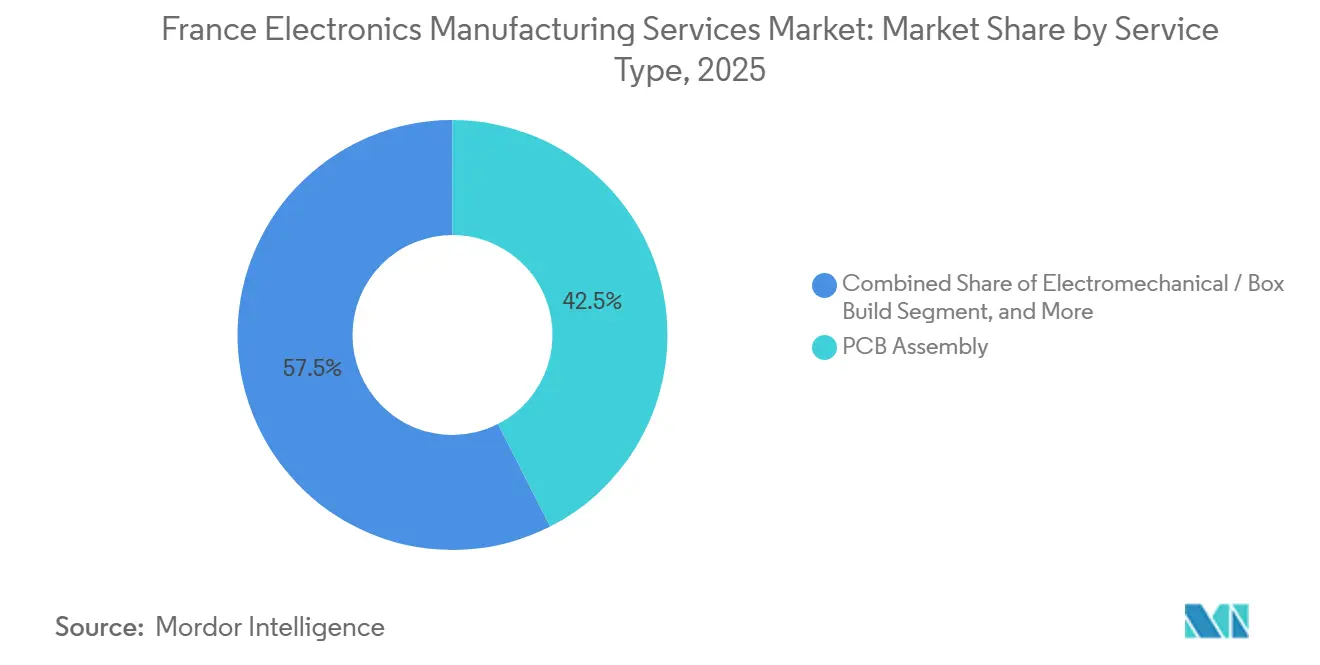
- Nach Dienstleistungsart hielten Elektronikfertigungsdienstleistungen im Jahr 2025 einen Marktanteil von 42,50 % am Frankreich Markt für Elektronikfertigungsdienstleistungen, während Ingenieurdienstleistungen bis 2031 mit einer CAGR von 6,80 % wachsen sollen.
- Nach Geschäftsmodell hielt das Segment Auftragsfertigung im Jahr 2025 einen Anteil von 61,90 % an der Marktgröße des Frankreich Markts für Elektronikfertigungsdienstleistungen, während Hybrid- und Turnkey-Modelle voraussichtlich mit einer CAGR von 7,06 % wachsen werden.
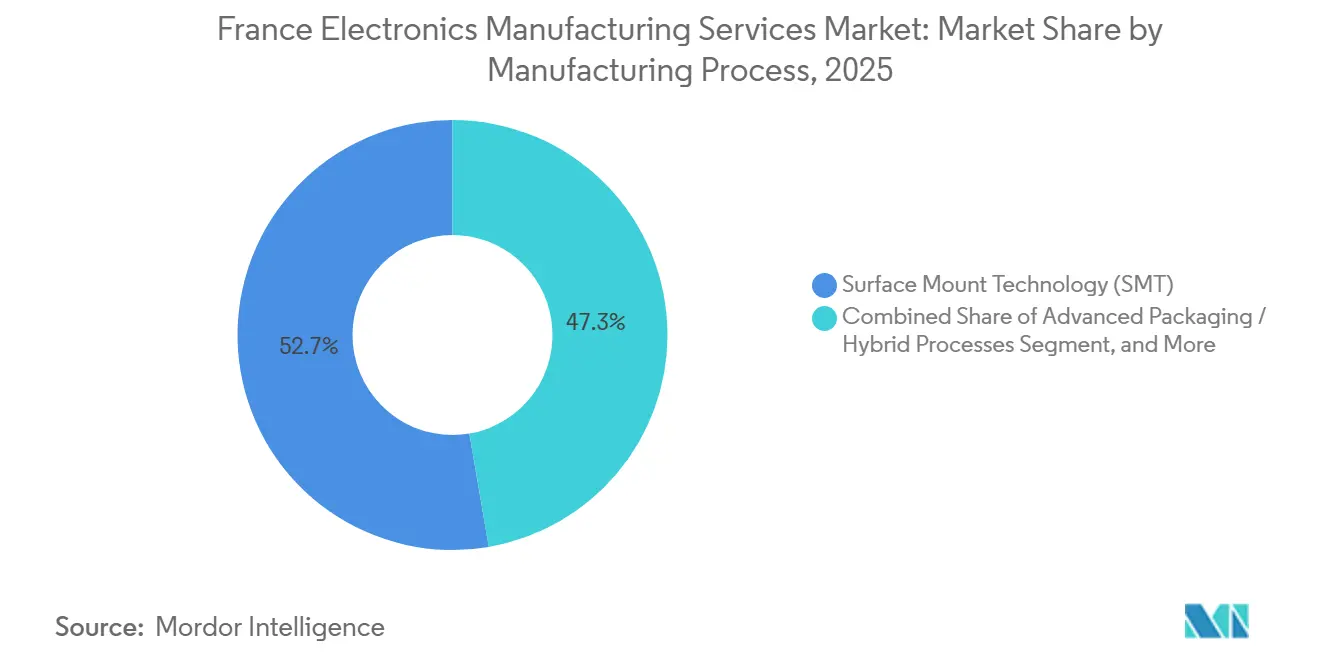
- Nach Fertigungsverfahren entfielen im Jahr 2025 52,70 % des Werts auf die Oberflächenmontagetechnologie, während fortschrittliche Verpackung und hybride Prozesse voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 38,60 % des Umsatzes auf industrielle Anwendungen, wobei die Automobilelektronik das am schnellsten wachsende Segment mit einer CAGR von 8,17 % bis 2031 ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Elektronikfertigungsdienstleistungen in Frankreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize für die inländische Elektronikproduktion im Rahmen des Frankreich-2030-Plans | +1.8% | National, konzentriert in Île-de-France, Auvergne-Rhône-Alpes, Nouvelle-Aquitaine | Mittelfristig (2–4 Jahre) |
| Wachsender Trend zur Auslagerung bei französischen Originalgeräteherstellern | +1.2% | National, am stärksten in Grand Est und Hauts-de-France | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen in der Automobil- und Industriebranche | +1.0% | National, mit Ausstrahlungseffekten auf Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Rasante Expansion von IoT- und Edge-AI-Geräten, die eine lokalisierte Montage erfordern | +0.9% | National, frühe Einführung in intelligenten Gebäuden und der Automatisierung | Langfristig (≥ 4 Jahre) |
| Anstieg von Nischen- Medizingeräte-Start-ups, die regionale Elektronikfertigungsdienstleistungs-Hubs nutzen | +0.5% | Occitanie und Nouvelle-Aquitaine | Langfristig (≥ 4 Jahre) |
| Ausbau der Halbleitersubstrat-Fertigung in Crolles | +0.6% | Auvergne-Rhône-Alpes, landesweite Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize für die inländische Elektronikproduktion
Die EUR 5 Milliarden (USD 5,5 Milliarden) umfassende Elektronikzuweisung im Rahmen des Frankreich-2030-Plans kofinanziert Fabrikautomatisierung, Mitarbeiterschulung und Forschungs- und Entwicklungspartnerschaften, vorbehaltlich siebenjähriger Verpflichtungen zur inländischen Produktion[1]. Im Gegensatz zu früheren Subventionsrunden, die sich ausschließlich auf die Waferherstellung konzentrierten, unterstützt der aktuelle Rahmen die Leiterplattenbestückung, den Komplettaufbau und Funktionstestaktivitäten, wodurch eine gesicherte Nachfrage für konforme Elektronikfertigungsdienstleistungsunternehmen entsteht. Anbieter müssen bis 2027 rund 148.600 Quadratmeter Reinraum- und Montagefläche hinzufügen – ein Ausbau, der mehrjährige Verträge mit Automobil- und Industrie-Originalgeräteherstellern sichert und die nationale Lieferkettenresilienz stärkt.
Wachsender Trend zur Auslagerung bei französischen Originalgeräteherstellern
Europäische Fahrzeug- und Maschinenbauer lagern mittlerweile 62 % der Elektronik-Wertschöpfung aus, gegenüber 48 % im Jahr 2019, da interne Anlagen schneller veralten als Produktzyklen. Französische Tier-1-Zulieferer veräußern nicht zum Kerngeschäft gehörende Montagelinien, um Software- und Sensorinnovationen zu finanzieren, und geben hochwertige Aufträge an Elektronikfertigungsdienstleistungspartner ab. Das Modell ermöglicht es Originalgeräteherstellern, das Lagerrisiko zu verlagern und die Automatisierung von Elektronikfertigungsdienstleistungsunternehmen für Kostenparität mit der asiatischen Produktion zu nutzen, während gleichzeitig EU-Qualitäts- und Nachhaltigkeitsstandards eingehalten werden.
Steigende Nachfrage nach Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen
Die Losgrößen sind von 10.000 Einheiten auf nahezu 500 Einheiten gesunken, angetrieben durch diverse Elektrofahrzeugvarianten und individualisierte industrielle Steuerungsplatinen. Flexible Bestückungslinien mit Umrüstzeiten unter 60 Minuten ermöglichen es französischen Elektronikfertigungsdienstleistungswerken, wöchentlich mehr als 200 Stücklistenvarianten zu verarbeiten und dabei Erstdurchlaufausbeuten von über 98 % aufrechtzuerhalten. Geografische Nähe verkürzt die Auftrags- bis Lieferzeiten auf 48 Stunden und ermöglicht es Originalgeräteherstellern, den Sicherheitsbestand um 30 % zu reduzieren – Vorteile, die Offshore-Auftragnehmer mit hohen Stückzahlen nicht effizient bieten können[2].
Rasante Expansion von IoT- und Edge-AI-Geräten
Edge-Gateways und Sensorknoten erfordern miniaturisierte, energiesparende Designs, die unter engen elektromagnetischen Verträglichkeitsgrenzen montiert werden. Partnerschaften wie das Hardwarelabor in Lyon zwischen Altyor und Advantech verkürzen Prototypenzyklen von 18 Monaten auf 9 Monate[3]. EU-Datensouveränitätsregeln fördern zusätzlich die inländische Montage, und fortschrittliche Verfahren wie Mikrobump-Bonding und Unterfüllungsdosierung sind Differenzierungsmerkmale für französische Elektronikfertigungsdienstleistungsanbieter, die sich dafür qualifizieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Halbleiterbauteilversorgung und -preisen | -0.8% | National, akut in der Automobil- und Industriebranche | Kurzfristig (≤ 2 Jahre) |
| Intensiver Preisdruck durch asiatische Auftragsfertiger | -0.6% | National, stark in der Unterhaltungselektronik und Telekommunikation | Kurzfristig (≤ 2 Jahre) |
| Chronischer Fachkräftemangel in der Präzisionslöttechnik und Prüftechnik | -0.4% | Pays de la Loire und Nouvelle-Aquitaine | Mittelfristig (2–4 Jahre) |
| Steigende Energiekosten für Fabrikreinräume und Reflow-Öfen | -0.3% | National, stärkere Auswirkungen auf die fortschrittliche Verpackung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Halbleiterbauteilversorgung und -preisen
Die Lieferzeiten für Mikrocontroller nach Automobilstandard stiegen bis Mitte 2025 von 12 auf 18 Wochen, was Elektronikfertigungsdienstleistungsunternehmen zwang, 90 Tage Pufferlager zu halten, und sie dem Obsoleszenzrisiko aussetzte. Preisschwankungen von bis zu 40 % bei wichtigen Leistungsbauelementen drückten die Bruttomargen, und obwohl das EU-Chips-Gesetz einen Krisenreaktionsmechanismus einführte, wird eine nennenswerte lokale Kapazität erst Ende 2026 verfügbar sein.
Intensiver Preisdruck durch asiatische Auftragsfertiger
Foxconn, BYD Electronics und Luxshare operieren auf globaler Ebene und liefern 25–35 % niedrigere Stückkosten bei Verbrauchergeräten. Diese Unternehmen haben begonnen, mitteleuropäische Standorte mit ISO-13485- und IATF-16949-Zertifizierungen einzurichten und dringen damit in französische Nischen vor. Inländische Elektronikfertigungsdienstleistungsanbieter kontern mit Nähe, Schutz des geistigen Eigentums und Einhaltung von EU-Richtlinien, doch die Preissensitivität in Massenmarktsegmenten bleibt ein Gegenwind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Diversifizierung über die Leiterplattenbestückung hinaus
Ingenieurdienstleistungen sollen mit einer CAGR von 6,80 % wachsen und damit den breiteren Markt für Elektronikfertigungsdienstleistungen in Frankreich übertreffen. Die Dienstleistung integriert Leiterplatten mit Gehäusen, Verkabelung und Wärmeschnittstellen und entspricht damit der Elektrifizierung im Automobilbereich, die die Anzahl der Steuergeräte pro Fahrzeug verdreifacht. Elektronikfertigungsdienstleistungen halten zwar noch 42,50 % des Umsatzes von 2025, reifen jedoch, da Automatisierung die Ausbeuten steigert und den Arbeitsaufwand senkt. Ingenieur-, Test- und Logistikdienstleistungen expandieren, weil Medizin- und IoT-Neueinsteiger Überprüfungen der fertigungsgerechten Konstruktion und Just-in-time-Lagerprogramme benötigen.
Anbieter, die schlüsselfertige Lagerhaltung anbieten, die mit den Unternehmenssystemen der Originalgräteherstellern verknüpft ist, können Teile automatisch nachbestellen und die Lagerkosten der Kunden um bis zu 30 % senken. Kreislaufwirtschaftsvorschriften eröffnen zudem eine Nachfrage nach Reparatur und Aufarbeitung und positionieren Kundendienste als stabilen Margenbeitrag. Die Entwicklung verbreitert die Marktgröße für Elektronikfertigungsdienstleistungen in Frankreich und dämpft den Preisdruck auf standardisierte Montagelinien.

Nach Geschäftsmodell: Komplettlösungen gewinnen bei Neueinsteigern an Bedeutung
Die Auftragsfertigung hielt im Jahr 2025 einen Anteil von 61,90 % am Frankreich EMS-Markt und spiegelt damit ihre Bedeutung für Automobil- und Industriekunden wider, die das Designeigentum behalten. Hybrid- und Turnkey-Modelle steigen mit einer CAGR von 7,06 % an, da Start-ups Partner suchen, um Beschaffungsengpässe und regulatorische Anforderungen zu bewältigen. LACROIX Electronics steigerte den Turnkey-Umsatz innerhalb eines Jahres von 22 % auf 31 %, indem das Unternehmen während des Chip-Mangels die Beschaffung übernahm.
Turnkey-Engagements verkürzen Entwicklungszeiträume um bis zu 25 %, gehen jedoch auf Kosten der Preistransparenz, was viele Originalhersteller dazu veranlasst, offene Buchprüfungen einzuführen. Die Originaldesignfertigung bleibt eine Nische, die hauptsächlich auf standardisierte Netzteile und Sensoren beschränkt ist, bei denen die Differenzierung gering ist. Jedes Modell bereichert den Frankreich EMS-Markt, indem es Kosten-, Risiko- und Geschwindigkeitspräferenzen verschiedener Kundenprofile aufeinander abstimmt.
Nach Fertigungsverfahren: Fortschrittliche Verpackung trifft auf Miniaturisierung
Die Oberflächenmontagetechnologie dominierte mit einem Anteil von 52,70 %, während fortschrittliche Verpackung und hybride Prozesse mit einer CAGR von 7,02 % voranschreiten, da Wearable- und Edge-KI-Produkte die Formfaktoren verkleinern. STMicroelectronics und GlobalFoundries skalieren eine vollständig verarmte Silizium-auf-Isolator-Fabrik im Wert von 7,5 Milliarden EUR (8,25 Milliarden USD) in Crolles und katalysieren damit die lokale Nachfrage nach Die-Attach- und Wafer-Level-Fan-out-Dienstleistungen. Französische EMS-Unternehmen in der Nähe des Clusters können nun eine vollständige Nachfab-Verarbeitung aus einer Hand anbieten, was die Logistikzeit verkürzt und die Ausbeute verbessert.
Die Durchsteckmontage bedient weiterhin Luft- und Raumfahrt- sowie Nuklearprojekte, bei denen lange Lebensdauer und Feldreparatur Vorrang vor Größenbeschränkungen haben. Hybridlinien, die automatisierte Bestückung mit manueller Bestückung kombinieren, ermöglichen die Einhaltung sowohl moderner Dichtenanforderungen als auch herkömmlicher Zuverlässigkeitsziele. Diese Vielseitigkeit schützt den Frankreich EMS-Markt vor einer übermäßigen Abhängigkeit von einer einzigen Prozesstechnologie.
Nach Endnutzer: Automobil führt die Wachstumskurve an
Industrielle Ausrüstung erwirtschaftete im Jahr 2025 38,60 % des Umsatzes, doch die Automobilelektronik wächst mit einer CAGR von 8,17 % am schnellsten. Batterieelektrische Fahrzeuge benötigen etwa 75 elektronische Steuergeräte gegenüber 25 bei Verbrennungsmodellen, was die Leiterplattenanzahl und die Teststunden erhöht. Französische Automobilhersteller und Tier-1-Zulieferer lokalisieren die Produktion, um Null-Fehler-Ziele zu erreichen und geopolitische Risiken zu reduzieren.
Kommunikationsausrüstung und Mobilgeräte hinken aufgrund von Preiskämpfen und aufgeschobenen 5G-Ausgaben hinterher – Segmente, in denen asiatische Hersteller dominieren. Medizinische Elektronik, angetrieben durch nach ISO 13485 zertifizierte regionale Zentren, bietet eine stetige Pipeline von Baugruppen mit geringen Stückzahlen und hohen Margen, die den Frankreich EMS-Markt weiter diversifizieren.
Geografische Analyse
Île-de-France beherbergt Unternehmenszentralen und Prototypenlabore, steht jedoch vor Immobilien- und Arbeitskräftebeschränkungen, die Volumenarbeiten in Regionen mit niedrigeren Kosten verlagern. Auvergne-Rhône-Alpes profitiert vom Halbleitercluster Crolles und der Zusammenarbeit mit CEA-Leti, was ein enges Ökosystem für fortschrittliche Verpackung schafft. Grand Est und Hauts-de-France unterstützen Just-in-time-Lieferungen an grenzüberschreitende Automobillieferketten und nutzen die Nähe zu deutschen Originalgeräteherstellern.
Nouvelle-Aquitaine fördert einen wachsenden Medizingeräte-Korridor rund um Biarritz und Bordeaux, wo ISO-13485-qualifizierte Elektronikfertigungsdienstleistungsunternehmen mit Start-ups für implantierbare Sensoren zusammenarbeiten. Pays de la Loire leidet unter Fachkräftemangel, was die Stundenlöhne für Techniker auf über EUR 25 treibt und die Wettbewerbsfähigkeit untergräbt.
Occitanie, mit Schwerpunkt Toulouse, entwickelt sich zu einem sekundären Luft- und Raumfahrtelektronik-Hub, der mit Airbus-Programmen verbunden ist. Geplante Kapazitätserweiterungen im Rahmen von Frankreich 2030 werden voraussichtlich Regionen mit verfügbarem Industrieland und Berufsausbildungspipelines bevorzugen und den Markt für Elektronikfertigungsdienstleistungen in Frankreich im ganzen Land neu ausbalancieren.
Wettbewerbslandschaft
Die fünf größten Anbieter kontrollieren rund 35–40 % des nationalen Umsatzes, was den Markt für Elektronikfertigungsdienstleistungen in Frankreich in einem mäßig konzentrierten Bereich positioniert. Cofidurs Übernahme von SEICO fügte drei Werke und 400 Mitarbeiter hinzu und signalisiert einen Vorstoß nach Skalierung, um Komponentenzuteilungen während Versorgungsengpässen zu gewinnen. éolane hat maschinelle Sichtprüfung und kollaborative Roboter eingesetzt, den Arbeitsaufwand pro Baugruppe um 18 % gesenkt und die Ausbeuten gesteigert.
Globale Tier-1-Akteure wie Jabil und Flex unterhalten Satelliten-Standorte in Frankreich hauptsächlich für Ingenieurdienstleistungen, während nordische Unternehmen wie Kitron die französische Kapazität in paneuropäische Produktionsnetzwerke einbinden.
Automatisierung, vertikale Integration und digitale Zwillinge sind die wichtigsten strategischen Hebel. Anbieter, die Design, Beschaffung und Kundendienst unter einem Dach integrieren können, sichern sich langfristige Verträge, insbesondere in den Bereichen Automobil und Edge-AI. Zunehmend konzentriert sich die Wettbewerbsdifferenzierung auf Geschwindigkeit, regulatorische Compliance und die Fähigkeit, Lieferkettenerschütterungen zu absorbieren, anstatt auf reine Lohnkostenvorteile.
Marktführer der Branche für Elektronikfertigungsdienstleistungen in Frankreich
-
Asteelflash Group
-
LACROIX Electronics
-
ALL CIRCUITS SAS
-
éolane Group
-
Cofidur EMS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2026: STMicroelectronics erreichte den ersten Siliziumdurchlauf in seiner 300-mm-Fabrik in Crolles mit dem Ziel, Mikrocontroller nach Automobilstandard mit 18 nm herzustellen, wobei die Volumenproduktion für das zweite Halbjahr 2026 geplant ist.
- November 2025: Jabil meldete ein Wachstum von 22 % im Jahresvergleich bei europäischer Automobilelektronik und plant bis Mitte 2026 zusätzliche 13.935 Quadratmeter Reinraumfläche in Mitteleuropa.
- September 2025: Flex schloss eine Partnerschaft mit einem französischen Tier-1-Zulieferer zur gemeinsamen Entwicklung modularer 800-V-Traktionsumrichterplattformen, mit Pilotläufen für das erste Quartal 2026.
- Juli 2025: Die französische Regierung unterzeichnete den Strategischen Elektronikvertrag, der EUR 5 Milliarden an Kofinanzierung freisetzt und eine Kapazitätssteigerung von 90 % bis 2027 anstrebt.
Berichtsumfang des Marktes für Elektronikfertigungsdienstleistungen in Frankreich
Der Bericht über den Markt für Elektronikfertigungsdienstleistungen in Frankreich ist segmentiert nach Dienstleistungsart (Ingenieurdienstleistungen und weitere), Geschäftsmodell (Auftragsfertigung (CM), Original Design Manufacturing (ODM) und weitere), Fertigungsverfahren (Oberflächenmontagetechnik (SMT), Durchsteckmontage (THT) und weitere) sowie Endnutzer (Industrie, Automobil, Kommunikation und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Elektronikfertigungsdienstleistungen | Leiterplattenbestückung |
| Elektromechanische Baugruppen / Komplettaufbau | |
| Prototypenentwicklung | |
| Sonstige Elektronikfertigungsdienstleistungen | |
| Ingenieurdienstleistungen | |
| Test- und Entwicklungsimplementierung | |
| Logistikdienstleistungen | |
| Sonstige Arten von Elektronikfertigungsdienstleistungen |
| Auftragsfertigung (CM) |
| Original Design Manufacturing (ODM) |
| Hybrid / Komplettlösung / Sonstige Geschäftsmodelle |
| Oberflächenmontagetechnik (SMT) |
| Durchsteckmontage (THT) |
| Fortschrittliche Verpackung / Hybridverfahren |
| Mobilgeräte (Smartphones und Tablets) |
| Unterhaltungselektronik |
| Computer (PCs / Desktop / Laptops) |
| Industrie |
| Automobil |
| Kommunikation |
| Beleuchtung |
| Medizin |
| Sonstige Endnutzer |
| Nach Dienstleistungsart | Elektronikfertigungsdienstleistungen | Leiterplattenbestückung |
| Elektromechanische Baugruppen / Komplettaufbau | ||
| Prototypenentwicklung | ||
| Sonstige Elektronikfertigungsdienstleistungen | ||
| Ingenieurdienstleistungen | ||
| Test- und Entwicklungsimplementierung | ||
| Logistikdienstleistungen | ||
| Sonstige Arten von Elektronikfertigungsdienstleistungen | ||
| Nach Geschäftsmodell | Auftragsfertigung (CM) | |
| Original Design Manufacturing (ODM) | ||
| Hybrid / Komplettlösung / Sonstige Geschäftsmodelle | ||
| Nach Fertigungsverfahren | Oberflächenmontagetechnik (SMT) | |
| Durchsteckmontage (THT) | ||
| Fortschrittliche Verpackung / Hybridverfahren | ||
| Nach Endnutzer | Mobilgeräte (Smartphones und Tablets) | |
| Unterhaltungselektronik | ||
| Computer (PCs / Desktop / Laptops) | ||
| Industrie | ||
| Automobil | ||
| Kommunikation | ||
| Beleuchtung | ||
| Medizin | ||
| Sonstige Endnutzer |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektronikfertigungsdienstleistungen in Frankreich im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 22,38 Milliarden geschätzt und soll bis 2031 USD 30,60 Milliarden erreichen.
Warum gewinnen Komplettlösungsmodelle an Beliebtheit?
Komplettlösungsverträge verlagern das Beschaffungsrisiko auf Elektronikfertigungsdienstleistungspartner und können Produktentwicklungszyklen um bis zu 25 % verkürzen.
Welches Endnutzersegment treibt das zukünftige Wachstum an?
Automobilelektronik führt mit einer CAGR von 8,17 %, da Elektrofahrzeuge dreimal mehr Steuergeräte benötigen als Verbrennungsmodelle.
Welche regionalen Faktoren beeinflussen die Kapazitätserweiterung?
Auvergne-Rhône-Alpes profitiert von Halbleiterinvestitionen, während Pays de la Loire unter Fachkräftemangel leidet, der die Kosten in die Höhe treibt.