
Marktgröße und Marktanteil der Kühlkettenlogistik in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.56 Milliarden US-Dollar |
| Marktgröße (2026) | 9.94 Milliarden US-Dollar |
| Marktgröße (2031) | 12.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kühlkettenlogistik in Frankreich von Mordor Intelligence
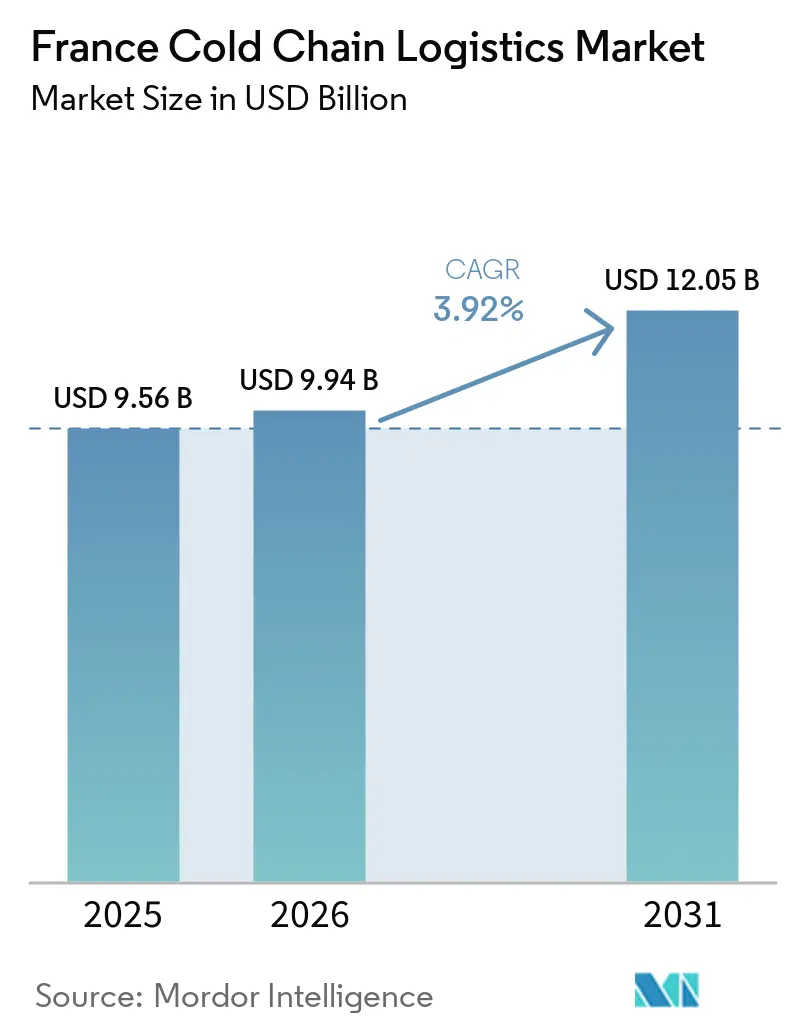
Die Marktgröße der Kühlkettenlogistik in Frankreich wird im Jahr 2026 auf 9,94 Milliarden USD geschätzt und soll bis 2031 einen Wert von 12,05 Milliarden USD erreichen, bei einem CAGR von 3,92 % während des Prognosezeitraums (2026–2031).
Eine Verlagerung hin zu pharmazeutischen Korridoren mit extrem niedrigen Temperaturen, die Elektrifizierung wichtiger Hafeninfrastrukturen und die schrittweise Einführung von Wasserstoffpilotprojekten wirken Herausforderungen wie dem Ausstieg aus Kältemitteln und einem Fahrermangel entgegen. Während die Nachfrage nach temperaturvalidierten Biologika-Logistiklösungen stark ansteigt und zu erhöhten Kapitalausgaben für ISO-konforme Lagerung führt, sehen sich traditionelle Milch- und Frischwarenrouten aufgrund von Ineffizienzen durch Leerfahrten einem Margendruck ausgesetzt. Modernisierungen im Hafen von Le Havre sowie Vorschriften zur Echtzeit-IoT-Überwachung verschaffen integrierten Betreibern einen Wettbewerbsvorteil. Gleichzeitig zwingen EU-Vorschriften zur Lebensmittelverschwendung und zu F-Gasen kleinere Unternehmen dazu, ihre Systeme zu Aufpreisen nachzurüsten, was die Konsolidierung in der französischen Kühlkettenlogistikbranche weiter vorantreibt.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp führte die Kühllagerhaltung den Marktanteil der Kühlkettenlogistik in Frankreich mit 52,63 % im Jahr 2025 an, während Mehrwertdienste voraussichtlich mit dem schnellsten Tempo wachsen werden, mit einem CAGR von 7,14 % bis 2031.
- Nach Anwendung dominierten gekühlte Anwendungen mit 58,24 % die Marktgröße der Kühlkettenlogistik in Frankreich im Jahr 2025, während gefrorene Anwendungen voraussichtlich einen CAGR von 6,78 % zwischen 2026 und 2031 verzeichnen werden.
- Nach Sektor entfielen Milchprodukte & Gefrierdesserts mit 29,76 % auf die Marktgröße der Kühlkettenlogistik in Frankreich im Jahr 2025, während Pharmazeutika & Biologika voraussichtlich einen CAGR von 8,21 % bis 2031 verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Kühlkettenlogistik in Frankreich
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN |
|---|---|---|---|
| Post-COVID-E-Grocery-Boom steigert die Nachfrage nach Kühlung auf der letzten Meile | +0.8% | Nationaler Fokus auf Île-de-France, Lyon, Marseille | Kurzfristig (≤ 2 Jahre) |
| Biologika- und mRNA-Impfstoff-Pipeline skaliert GDP-konforme Logistik | +1.2% | Pharmazeutische Cluster in Lyon, Paris, Straßburg | Mittelfristig (2–4 Jahre) |
| EU- und frankreichweite Mandate zur Reduzierung von Lebensmittelverschwendung schaffen Lücken in der Kühlkette | +0.5% | Einzelhandelsketten und Gastronomienetzwerke im ganzen Land | Mittelfristig (2–4 Jahre) |
| Erweiterung der Kühlstecker-Kapazität im Hafen von Le Havre fördert Importvolumina | +0.4% | Nordfrankreich und Seine-Korridor | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte vorausschauende Wartung senkt die Betriebskosten der Kühlung | +0.6% | Großflächige Kühllagerhubs im ganzen Land | Mittelfristig (2–4 Jahre) |
| Wasserstoffbetriebene Gabelstapler und Kühlfahrzeuge gewinnen politische Anreize | +0.3% | Region Paris, Pilotprojekte in Nord-Pas-de-Calais | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-COVID-E-Grocery-Boom steigert die Nachfrage nach Kühlung auf der letzten Meile
Frankreich führt Europa beim Wachstum des Online-Lebensmittelhandels an, angetrieben durch die steigende Nachfrage nach Hauslieferungen von frischen und tiefgekühlten Waren. Der E-Commerce-Sektor für Lebensmittel und Getränke wird bis 2030 voraussichtlich zweistellige Wachstumsraten verzeichnen, was die Nachfrage nach kompakten Kühlfahrzeugen für städtische Routen ankurbelt und die Kapazitäten der Lebensmittellogistik in Frankreich stärkt. Dennoch belasten geringe Bestelldichten und hohe Kraftstoffkosten die Rentabilität. Einzelhändler testen Hub-and-Spoke-Modelle zur Effizienzsteigerung, die jedoch Risiken für die Temperaturkontrolle mit sich bringen. Gleichzeitig unterhalten Lebensmittel- und Pharmaketten aufgrund unterschiedlicher Standards separate Fahrzeugflotten, was die Kapitalkosten erhöht. Dies treibt den französischen Kühlkettenbereich in Richtung Spezialisierung: Lebensmittelflotten werden für die letzte Meile ausgebaut, während GDP-zertifizierte Fahrzeuge sich auf den margenstarken Pharmatransport konzentrieren.[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, oecd.org
Biologika- und mRNA-Impfstoff-Pipeline skaliert GDP-konforme Logistik
Im Jahr 2025 setzte die EU strengere GDP-Vorschriften durch, die eine Echtzeit-Temperaturüberwachung bei 2–8 °C, -20 °C und -70 °C, elektronische Quarantänen und eine 10-jährige Datenspeicherung vorschreiben. Die Einhaltung der Vorschriften hängt nun von GPS-verfolgten Trailern, Manipulationssiegeln, der Aufsicht durch qualifizierte Personen und jährlichen Mitarbeiterschulungen ab. In Frankreich sind Hubs in Lyon und Paris für den Umgang mit temperatursensiblen Arzneimitteln von zentraler Bedeutung, wobei Bußgelder bei Nichteinhaltung bis zu 586.000 USD erreichen. Zertifizierte Marktführer wie DHL, UPS und Kuehne + Nagel gewinnen an Boden, während kleinere Unternehmen mit kostspieligen Validierungen und Blockchain-Tracking zu kämpfen haben. Die steigende Nachfrage nach extrem niedrigen Temperaturen, angetrieben durch mRNA-Therapien, treibt die Entwicklung von Hochleistungslagern mit redundanter Stromversorgung und LNG-Backup-Systemen voran und erhöht die Eintrittsbarrieren im französischen Markt für Kühlkettenlogistik.
EU- und frankreichweite Mandate zur Reduzierung von Lebensmittelverschwendung schaffen Lücken in der Kühlkette
EU-Vorschriften verlangen eine Reduzierung um 10 % bei der Verarbeitung und um 30 % im Einzelhandel und beim Verbrauch bis 2030, was französische Einzelhändler dazu drängt, die Haltbarkeit von Produkten durch engere Temperaturkontrolle zu verlängern[2]Statistiken zu Leerfahrten im Straßengüterverkehr 202 ec.europa.eu/eurostat. Die fragmentierte regionale Distribution erschwert konsistente Übergaben und veranlasst Investitionen in IoT-Temperaturprotokollierung und Blockchain-Rückverfolgbarkeit. Die Nachrüstung älterer Flotten mit Telematik kostet 540–1.080 USD pro Fahrzeug, weshalb mittelgroße Betreiber Upgrades aufschieben und Strafzahlungen riskieren. Längere Lagerzeiten erhöhen den Energieverbrauch der Lagerhäuser, und RTE meldete im Jahr 2025 einen Rekord-Sommerspitzenbedarf in Kühllagerzonen. Der französische Markt für Kühlkettenlogistik steht daher unter dem gleichzeitigen Druck, Abfall zu reduzieren und den Stromverbrauch zu senken – ein betriebliches Paradoxon, das integrierten Betreibern mit erneuerbarer Eigenstromerzeugung zugute kommt.
Erweiterung der Kühlstecker-Kapazität im Hafen von Le Havre fördert Importvolumina
Haropa Port hat die Kapazität auf 3.900 Kühlstecker entlang der Seine-Achse erweitert, was die Nutzung von Landstrom ermöglicht und die Schiffsemissionen reduziert. Anfang 2025 erreichte der Containerverkehr 1,51 Millionen TEU, angetrieben durch steigende Kühlfrachteinfuhren aus Südamerika und Afrika. Begrenzte Hinterlandlagerkapazitäten verlängern jedoch die Liegezeiten und erhöhen die Demurrage-Kosten, was die Effizienzgewinne zunichte macht. Hohe Netzentgelte im Inland und Spitzentarifgebühren schrecken kleinere Spediteure weiter ab und veranlassen einige, auf belgische und niederländische Häfen auszuweichen. Folglich profitiert das Wachstum in Le Havre hauptsächlich größeren Kühlkettenoperatoren, die in der Lage sind, Kapazitäten vorzubuchen und Zollläger zu nutzen, um Verzögerungen zu überbrücken.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Engpässe bei der Netzkapazität für energiehungrige Kühllager | -0.5% | Lastengpass Île-de-France und Lastengpass Alpes | Kurzfristig (≤ 2 Jahre) |
| Ausstieg aus HFKW-Kältemitteln erhöht die Nachrüstungskapitalausgaben | -0.7% | Betreiber mit veralteten Flotten im ganzen Land | Mittelfristig (2–4 Jahre) |
| Leerfahrtenanteil über 20 % auf internationalen Strecken | -0.4% | Korridore Frankreich–Deutschland und Frankreich–Spanien | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an GDP-geschulten Fahrern und Technikern | -0.6% | Pharmazeutische Hubs in Lyon und Paris | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzkapazität für energiehungrige Kühllager
Frankreichs Kühlkettenbranche, insbesondere rund um den Großraum Paris und Lyon, sieht sich aufgrund der Priorisierung erneuerbarer Energien durch RTE gegenüber neuen Industrieanschlüssen mit erheblichen Netzengpässen konfrontiert. Dies schränkt die Genehmigungen für energieintensive Kühllager ein, die jährlich 50–100 kWh pro m² verbrauchen. Pharmazeutische Standorte mit extrem niedrigen Temperaturen erfordern kostspielige redundante Stromversorgungen, die 216.000–324.000 USD im Voraus kosten, was Betreiber dazu veranlasst, auf Solar-plus-Batterie-Mikronetze mit jahrzehntelangen Amortisationszeiten umzusteigen. Spitzentarife sind 3–4 Mal höher als Niedrigtarife, was wenig Flexibilität für eine kontinuierliche Kühlung lässt. Einige Einrichtungen kühlen über Nacht vor und riskieren dabei Temperaturschwankungen, während Netzknappheit Genehmigungen verzögert und neue Kühllagerprojekte trotz starker Nachfrage blockiert.
Ausstieg aus HFKW-Kältemitteln erhöht die Nachrüstungskapitalausgaben
Die drastischen HFKW-Quotenkürzungen der EU – 79 % bis 2027 und 85 % bis 2030 – zwingen französische Kühlkettenoperatoren dazu, Kältemittel mit hohem Treibhauspotenzial wie R-404A durch Ammoniak- oder CO₂-Systeme zu ersetzen, was über 54.000 USD pro Kammer zuzüglich Sicherheitsupgrades kostet. Kleinere Unternehmen verlassen sich auf rückgewonnene HFKW, aber inkonsistente Reinheit und steigende R-404A-Preise (bis zu 120 EUR/kg im Jahr 2024) belasten die Margen bei festen Verladeverträgen. Während natürliche Kältemittel die Emissionen deutlich senken, erfordern sie knappe Fachkenntnisse in transkritischen CO₂-Systemen, was zu Installationsverzögerungen führt. Hohe Vorabkosten und Technikermangel verlangsamen Geräteupgrades genau dann, wenn die Nachfrage nach verderblichen E-Commerce-Waren zunimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Mehrwertdienste erschließen Pharmaprämien
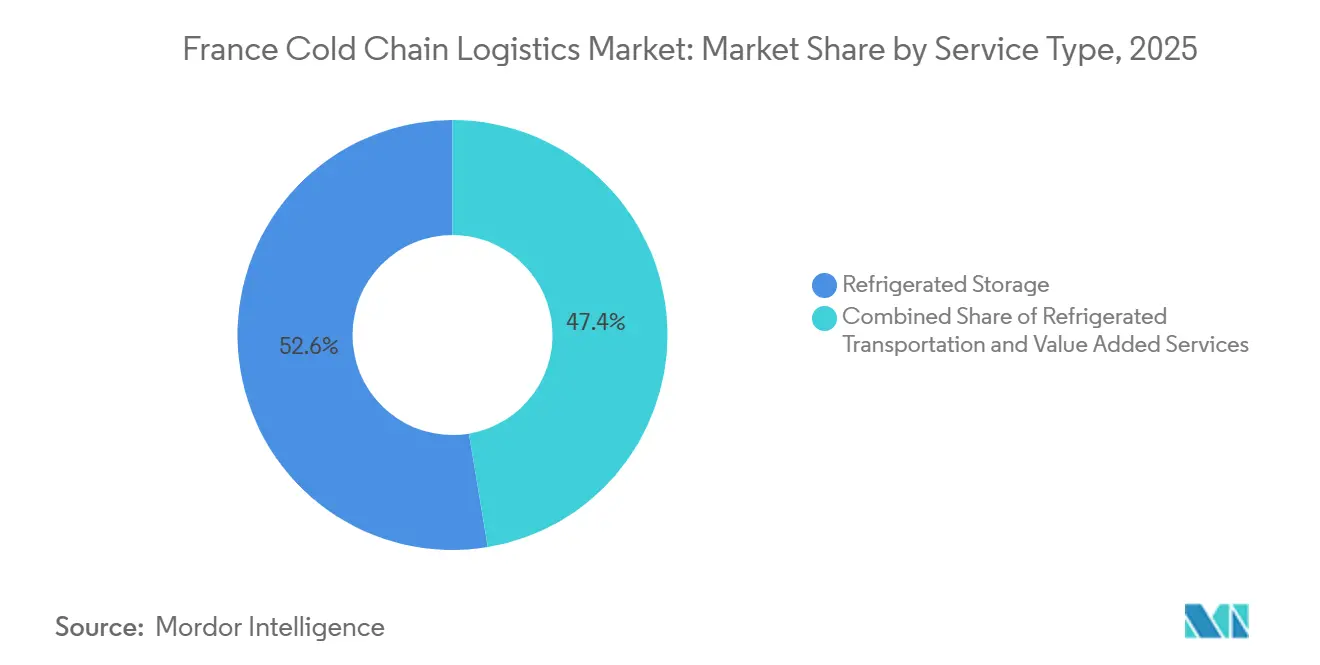
Die Kühllagerhaltung kontrollierte 52,63 % des Marktanteils der Kühlkettenlogistik in Frankreich im Jahr 2025 und bleibt weiterhin der Anker regionaler Konsolidierungshubs, die die paneuropäische Distribution bedienen[3]Neunmonatsumsatz 2025 stef.com. Dieser dominante Anteil spiegelt Frankreichs dichtes Lagernetzwerk wider, das Lebensmitteleinzelhandel und Pharmazeutika von einzelnen Standorten aus bedient. Der Straßentransport bleibt in Hub-and-Spoke-Modellen unverzichtbar und nimmt den Großteil des grenzüberschreitenden Volumens auf, doch Mehrwertdienste im Markt für Kühlkettenlogistik in Frankreich wie Kitting, Umetikettierung und Compliance-Audits verzeichnen mit einem CAGR von 7,14 % bis 2031 das schnellste Wachstum. Verlader zahlen Aufpreise für lückenlose Temperaturvalidierung, Serialisierungsunterstützung und digitale Dokumentation – Margen, die reine Lagerbetriebe nicht erzielen können.
Wasserstoffpilotprojekte im Rahmen des FresH2-Projekts könnten nach 2028 die Dieselabhängigkeit von Lkw-Flotten reduzieren, die Betriebskosten senken und ESG-Bewertungen verbessern. Die Schiene bleibt eine zweitrangige Option, da das Angebot an Kühlwaggons gering ist, während der Lufttransport Nischenpharmasendungen unter engen Vorlaufzeiten abdeckt. Der Seefrachtverkehr profitiert von neuen Steckern in Le Havre, aber Hinterlandstaus mindern die Effizienzgewinne im Hafen. Der Segmentausblick begünstigt daher integrierte Akteure mit diversifizierter modaler Kapazität im Markt für Kühlkettenlogistik in Frankreich.


Nach Temperaturtyp: Gefrierbereich gewinnt, da Einzelhändler Sicherheitsbestände wieder aufbauen
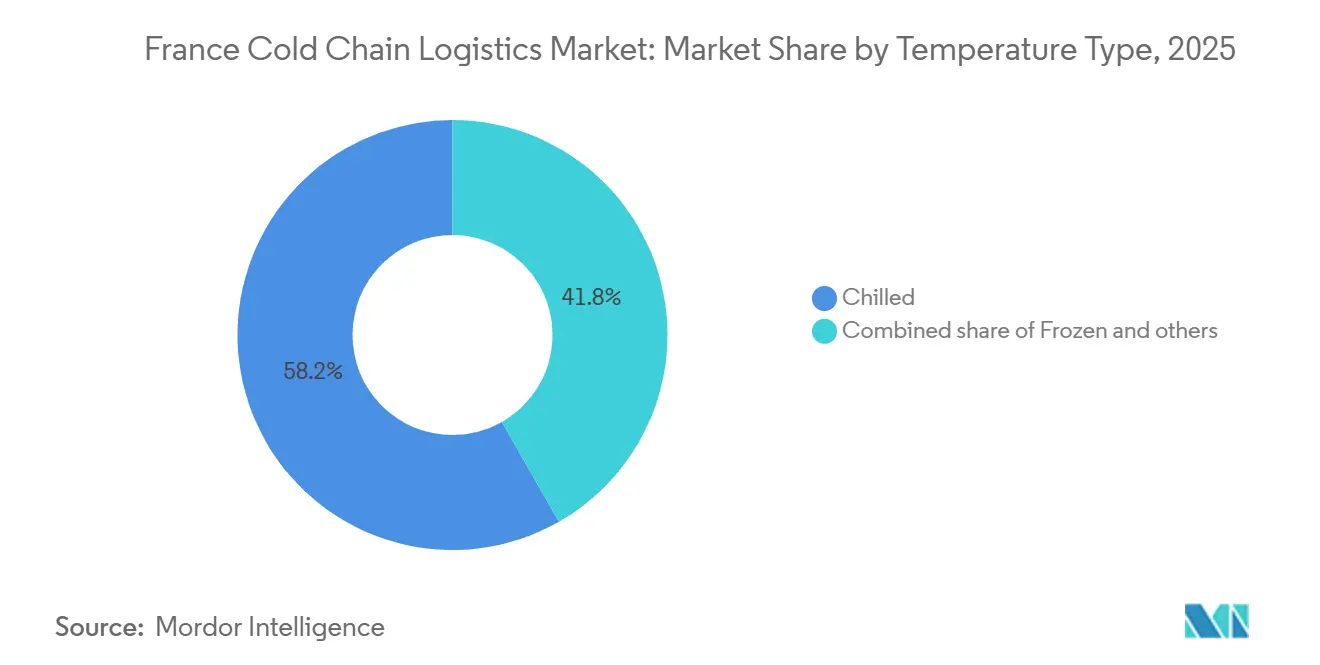
Die Kühllogistik hielt 58,24 % des Marktanteils der Kühlkettenlogistik in Frankreich im Jahr 2025, angetrieben durch Milchprodukte, Fertiggerichte und Frischwarenströme. Einzelhändler haben seit den pandemiebedingten Störungen gefrorene Sicherheitsbestände wieder aufgebaut, was die Gefrierkategorie auf einen prognostizierten CAGR von 6,78 % bringt. Energiekosten für die Lagerung bei -18 °C sind 30–40 % höher als bei Kühlung, doch geringere Verderbraten gleichen einen Teil der Mehrausgaben aus. Ultra-Niedrigtemperaturzonen unter -70 °C, hauptsächlich für Biologika, erzielen die höchsten Erträge, erfordern aber kapitalintensive redundante Stromversorgungen und Validierungssysteme.
Pflanzliche Gefrierangebote vervielfachen die Regalflächen und fügen neue Lagereinheiten hinzu, die die Nachfrage nach Transportabschnitten bei -18 °C erhöhen. KI-basierte Kapazitätsplanung, validiert vom MIT, senkt den Energieverbrauch und erleichtert Spitzenlaststrafen, was die Akzeptanz bei Betreibern steigert, die unter Netzengpässen leiden. Umgebungstemperaturgesteuerte Routen für Backwaren bleiben eine stetige Nische, bieten aber geringe Margen. Investitionsentscheidungen hängen nun davon ab, höhere Gefrierrenditen gegen volatile Energiepreise abzuwägen – eine Dynamik, die die Kapitalallokation im Markt für Kühlkettenlogistik in Frankreich prägt.
Nach Anwendung: Pharmazeutika übertreffen traditionelle Lebensmittelsegmente
Milchprodukte & Gefrierdesserts machten 29,76 % des Anwendungsumsatzes im Jahr 2025 aus, verankert durch Frankreichs Status als zweitgrößter Milchproduzent Europas. Pharmazeutika & Biologika sollen bis 2031 einen CAGR von 8,21 % verzeichnen, da mRNA-Impfstoffe und Gentherapien zunehmen. Obst & Gemüse sowie Fleisch & Geflügel bleiben reife Wachstumslinien unter 4 %, begrenzt durch stagnierenden Konsum und Einzelhandelskonsolidierung, die die Logistikraten komprimiert.
Betreiber wandeln gekühlte Milchwarenlager in Ultra-Niedrigtemperatur-Pharmakammern um, um höhere Erträge zu erzielen, obwohl sie kurzfristig Volumen verlieren. Fleisch & Geflügel sowie Fisch & Meeresfrüchte sehen sich unter Abfallreduzierungsvorschriften mit längeren Lagerzeiten konfrontiert, was die Kühlkosten ohne entsprechende Tariferhöhungen steigert. Chemikalien und Spezialwerkstoffe erfordern Gefahrgutkonformität plus Temperaturkontrolle und schaffen eine Nische für spezialisierte Flotten. Insgesamt polarisiert sich der Anwendungsmix zwischen volumenstarken, margenarmen Lebensmitteln und volumenarmen, margenstarken Pharmazeutika im Markt für Kühlkettenlogistik in Frankreich.
Geografische Analyse
Île-de-France beherbergt 35–40 % der nationalen Kühllagerfläche, angetrieben durch die Nähe zum Pharma-Hub des Flughafens Charles de Gaulle und die dichte E-Grocery-Nachfrage. Netzengpässe in Vorortgebieten schränkten 2025 neue Lagergenehmigungen ein und drängten Betreiber trotz jahrzehntelanger Amortisationszeiten zu Dachsolar- und Batteriesystemen. Rhône-Alpes profitiert vom pharmazeutischen Cluster in Lyon und seiner Lage an alpinen Handelsrouten, doch die Arbeitskosten sind höher, da Schweizer Arbeitgeber Fahrer über die Grenze locken.
Nordfrankreich nutzt den Hafen von Le Havre für Kühlfrachteinfuhren, die Belgien und Deutschland versorgen, doch die Hinterlandlagerung hinkt hinterher und verursacht Staus, die Fracht gelegentlich nach Rotterdam umleiten. Grand Est und die Bretagne verwalten grenzüberschreitende Milch- und Meeresfrüchteströme, doch die Leerfahrtenquoten in Richtung Osten übersteigen 25 % und drücken die Margen. Südfrankreich bedient mediterrane Frischwarenexporte und tourismusgetriebene Gastronomie, aber saisonale Spitzen begrenzen die Anlagenauslastung, weshalb Betreiber in diesen Regionen flexible Mietverträge gegenüber fester Kapazität bevorzugen.
Die regulatorische Intensität variiert. Île-de-France und Rhône-Alpes erhalten aufgrund der pharmazeutischen Dichte die strengsten GDP-Audits, während periphere Gebiete einer leichteren Aufsicht unterliegen, was regulatorische Arbitrage schafft. Die dezentralisierte Geografie des Marktes für Kühlkettenlogistik in Frankreich erhöht die Netzwerkkomplexität; eine landesweite Abdeckung erfordert redundante Knoten, aber konzentrierte Präsenzen riskieren Netzüberlastung und Lohninflation.
Regulatorisches Umfeld
Die Kühlkettenlogistik in Frankreich wird durch einen mehrschichtigen Rahmen geprägt, der EU-Lebensmittelhygienevorschriften (einschließlich des Hygienepakets) mit der Durchsetzung in Frankreich durch das Ministerium für Landwirtschaft und Ernährungssouveränität kombiniert. Die DGAL legt die nationale Lebensmittelsicherheitspolitik und die Integrität der Kühlkette fest, während die DDPP-Einheiten dezentrale amtliche Kontrollen bei Lebensmittelunternehmen einschließlich Logistikstandorten durchführen, wodurch Prüfbereitschaft und dokumentierte Temperaturkontrollen zu einer wiederkehrenden Compliance-Erwartung werden.
Für temperaturgeführte Landtransportausrüstung legt das ATP-Übereinkommen technische Leistungsanforderungen fest, deren Konformität durch Prüfungen und die Ausstellung von Zertifikaten nachgewiesen wird. In der Praxis nutzen Betreiber delegierte Stellen wie GIE Cemafroid für technische Kontrollen und Zertifizierungsabläufe. Für die Lagerung und den Transport nicht tierischer Lebensmittelprodukte wendet Frankreich außerdem die Verordnung vom 8. Oktober 2013 an, die die Pflichten zur Temperaturhaltung und Dokumentation verstärkt, und die Betreiber richten ihre Verfahren an HACCP und den Leitfäden für gute Hygienepraxis (GBPH) aus, auf die bei Inspektionen und Kundenaudits Bezug genommen wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kühlkettenlogistik in Frankreich beginnt bei Versendern aus den Bereichen Lebensmittel (Molkereiprodukte, Fleisch, Meeresfrüchte, Frischwaren, Fertiggerichte) und Gesundheitswesen (Pharmazeutika, Impfstoffe, klinisches Material) und geht dann über Verpackung, Vorkühlung und konforme Übergaben in mehrtemperaturigen Transport und Lagerung über. Vorgelagerte Inputs umfassen Kühlausrüstung und Kältemittel, Temperaturlogger und Telematik, isolierte Verpackungen sowie Energieversorgung, wobei Netzzugang und Spitzentarife die Standortwahl von Lagerhäusern beeinflussen, die jährlich 50-100 kWh pro m2 verbrauchen können.
Zu den zentralen Serviceknoten gehören Hafen- und Flughafen-Gateways (Reefer-Importe über Haropa Port und Pharmaströme mit Anschluss an Charles de Gaulle), regionale Distributionszentren und Zolllager sowie Kühlflotten für die letzte Meile. Compliance und Qualitätssicherung stehen neben dem physischen Betrieb durch ATP-Zertifizierung für Ausrüstung, HACCP-konforme Betriebsverfahren für Lebensmittel und GDP-konforme Prozesse für Arzneimittel, überwacht in Frankreich durch die ANSM für den Vertrieb im Gesundheitswesen und durch DGAL/DDPP für Lebensmittelkontrollen. Die Koordination der Branche und der Kompetenzaufbau werden von Organisationen wie La Chaine Logistique du Froid, UNTF, USNEF und AFF unterstützt, während die Netzverdichtung und Konsolidierung durch Investitionen und Übernahmen weitergeht, die zertifizierte Kapazitäten in Hubs wie Straßburg und Lyon hinzufügen.
Wettbewerbslandschaft
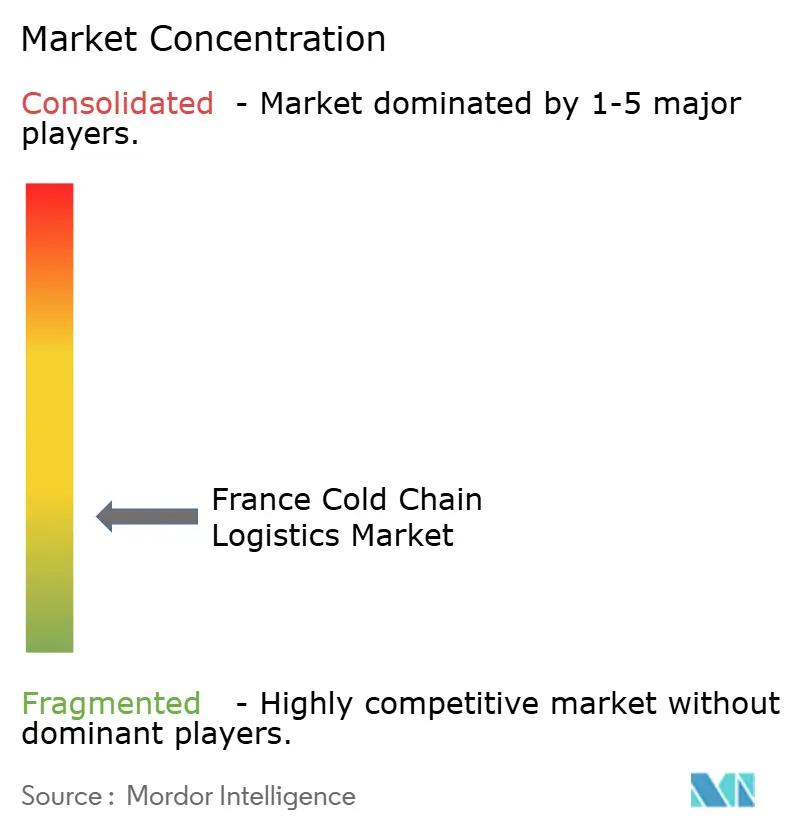
Der Markt für Kühlkettenlogistik in Frankreich bleibt mäßig fragmentiert. STEF kontrolliert das größte inländische Netzwerk mit 250 Standorten und 5.500 Kühlfahrzeugen, doch sein Anteil liegt unter 15 %, sodass internationale Integratoren und Nischenspezialisten noch Wachstumspotenzial finden. Die Integration von DB Schenker durch DSV im Jahr 2025 stärkte die grenzüberschreitenden Kapazitäten, insbesondere auf Pharmarouten. Kuehne + Nagel und DHL erweiterten GDP-zertifizierte Depots in Lyon und Paris und maßschneidertern Lösungen für die Vorbereitung klinischer Studien. Die Strategie teilt sich entlang von Größenlinien auf: Etablierte Unternehmen investieren in alternative Kraftstoffe und KI-gestützte Routenplanung, um Marktanteile zu halten, während Herausforderer zertifizierte Einrichtungen erwerben, anstatt von Grund auf neu zu bauen.
Technologie ist der Wettbewerbshebel. IoT-Sensoren bieten Echtzeit-Temperaturtransparenz, Blockchain unterstützt die Rückverfolgbarkeit, und digitale Zwillinge optimieren den Energieverbrauch, doch die Einführungskosten verlangsamen die Akzeptanz bei mittelgroßen Unternehmen. STEFs Einsatz von Wasserstoff-Gabelstaplern signalisiert eine frühzeitige Einhaltung künftiger F-Gas-Obergrenzen. Disruptoren wie TSE Express Médical konzentrieren sich auf maßgeschneidertes Biotech-Handling und gewinnen Kunden, die Agilität über Netzwerkbreite stellen. ISO 9001:2015- und GDP-Zertifizierungen fungieren als Eintrittsbarrieren und bündeln pharmazeutische Ströme bei Betreibern, die Audits und Validierungen finanzieren können.
Kostendruck durch den Ausstieg aus Kältemitteln und Arbeitskräftemangel beschleunigt die Konsolidierung. Kleinere Lagerhäuser ohne Systeme mit natürlichen Kältemitteln sehen sich mit Nachrüstungskosten konfrontiert, die sie nicht finanzieren können, was zu Verkaufs- oder Rückmietgeschäften führt. Gleichzeitig lockt das E-Grocery-Wachstum Paketzusteller in gekühlte Segmente der letzten Meile und erhöht den Wettbewerbsdruck. Insgesamt verschärft sich der Wettbewerb auf zwei Fronten: Nachhaltigkeitsführerschaft und pharmazeutische Compliance-Exzellenz im Markt für Kühlkettenlogistik in Frankreich.
Marktführer der Kühlkettenlogistikbranche in Frankreich
STEF
Kuehne + Nagel
Sofrilog
Olano Group
XPO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätsengpässe in städtischen und stadtnahen Gebieten lassen Raum für hochverdichtete Kühllagerhaltung und effizientere Distributionsmodelle. Das Projekt Rungis International Market spiegelt diese Richtung mit einem zweistöckigen Kühllagerhaus wider, das den BBCA-Standards (kohlenstoffarmes Bauen) entsprechen soll, während der Kühlstandort von STEF in Straßburg (Port du Rhin) mit 15.500 m2 ein weiteres Beispiel für Konsolidierung näher an multimodalen Knotenpunkten und grenzüberschreitenden Warenströmen ist.
Dekarbonisierung und Digitalisierung schaffen zudem kurzfristige Serviceverbesserungen, die Betreiber als Mehrwertangebote anbieten können, insbesondere wenn Kunden für nachweisbare Temperaturintegrität und geringere Emissionen zahlen. Der Investitionsplan der DHL Group in Höhe von 160 Millionen EUR für Frankreich für 2026-2027 zielt auf den Ausbau und die Modernisierung der Logistikinfrastruktur im Zusammenhang mit dem Übergang zu saubererer Energie ab, und Umfrageergebnisse von France Supply Chain und BearingPoint deuten auf eine breite Übernahme von Automatisierung und Technologieinvestitionen in Logistikorganisationen hin. Getrennt vom Großnetzwerkmodell werden alternative Lösungen für die kalte letzte Meile skaliert, darunter die temperaturgeführten Lastenrad-Lösungen von Sofrigam und Kleuster, die einen Einstiegspunkt für Kühldistribution in dichten Stadtzentren bieten, wo Van-Zugang, Verkehrsstauung und Lieferzeitfenster herkömmliche Flotten einschränken.
Aktuelle Branchenentwicklungen
- Juni 2026: STEF nahm eine umfassende Erweiterung seiner Mehrtemperaturplattform in Reichstett (Straßburg) in Betrieb, mit einer zusätzlichen Tiefkühlkammer von 65.000 Kubikmeter und 15.000 Palettenstellplätzen für Mars Wrigley. Die zusätzliche Tiefkühlkapazität unterstützt die Bedienung von Industriekunden im Lebensmittelbereich und erhöht die Verfügbarkeit von großformatigen Tiefkühlstellplätzen im Korridor Grand Est.
- April 2026: Die Olano Group übernahm Transports Lambec, einen in der Bretagne ansässigen Spezialisten für den Transport von Fleisch- und Frischeprodukten, um ihre Präsenz in der Kühlkette in Westfrankreich zu stärken. Die Übernahme verdichtet die regionale Distributionskapazität und unterstützt eine schnellere Abdeckung temperaturgeführter Lebensmittelrouten, bei denen Routeneffizienz und Anlagennutzung die Margen bestimmen.
- Dezember 2025: GEODIS ging eine Partnerschaft mit EDF ein, um vor Ort erneuerbare Energien und Software zur Energieoptimierung in Logistikanlagen einzusetzen. Der Einsatz zielt auf eine strukturelle Senkung der Energieintensität von Kühlhäusern ab und hilft Betreibern, die Volatilität der Strompreise zu bewältigen und gleichzeitig die Kundenanforderungen an Emissionen und Anlagenleistung zu erfüllen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Logistikdienstleistungen in Frankreich, bei denen Produkte während Lagerung, Umschlag und Transport innerhalb eines kontrollierten Temperaturbereichs gehalten werden. Umsätze werden für Kühllagerung und Kühlfracht erfasst, die mit Lebensmittel- und Life-Science-Lieferketten verbunden sind.
Ausschlüsse aus dem Umfang: Verkäufe von Kühlgeräten vor Ort, eigenständige Verkäufe von Verpackungsmaterialien sowie interne Logistik, die nicht als Drittanbieterdienstleistung abgerechnet wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- Kühllagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultra-Niedrig (unter -20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Gefrierdesserts
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & Materialien für klinische Studien
- Chemikalien & Spezialwerkstoffe
- Sonstige verderbliche Waren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Festlegung des Frankreich-Umfangs und der Abstimmung mit öffentlichen Indikatoren, die den Bedarf an Kühltransporten erklären. Wir stützten uns auf Quellen wie INSEE für makroökonomische und sektorale Aktivitätsdaten, Eurostat für Handels- und Transportreihen, das französische Landwirtschaftsministerium für den Kontext der Agrar- und Lebensmittelproduktion sowie die französische Zollverwaltung für Import- und Exportsignale, die sich in Nachfrage nach Kühlumschlag übersetzen lassen.
Zur Strukturierung der Dienstleistungsumsätze haben wir außerdem öffentliche Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Netzwerkpräsenzen und Preisverhalten zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Import- und Exportdatenbank auf Sendungsebene wurden selektiv eingesetzt, um Betreibergröße und Handelsroutenintensität gegenzuprüfen, wenn öffentliche Details spärlich waren. Diese Beispiele sind lediglich illustrativ; es wurden viele weitere Quellen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und strukturierten Umfragen mit Kühllageroperatoren, Kühlfahrzeugbetreibern sowie Logistikmanagern bei Lebensmittelherstellern, Einzelhändlern und Pharmagroßhändlern, die in ganz Frankreich tätig sind. Diese Gespräche dienten dazu, zu bestätigen, wie Verträge bepreist werden (Lagerung, Umschlag und Transport), wie Auslastung und Saisonalität den Umsatz beeinflussen und welche Leistungen nicht in die Drittanbieterabrechnung einfließen. Die Modellannahmen wurden anschließend entsprechend angepasst.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 16 % |
| Mittlere Ebene: 43 % | Bereichs-/Abteilungsleiter: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach Top-down- und Bottom-up-Logik, wobei der Ausgangspunkt eine Top-down-Rekonstruktion der Nachfrage in Frankreich war. Dazu wurden die Anforderungen an die temperaturgeführte Logistik dem Durchsatz in der Lebensmittel- und Pharmabranche zugeordnet und anschließend die Intensität der Kühl- gegenüber der Tiefkühlabwicklung berücksichtigt. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichprobenpreise pro Palettenstellplatz und Tag für die Lagerung, typische Umschlagsgebühren sowie Kühltransportraten, die auf von Betreibern mitgeteilte Indikativmengen angewendet wurden.
Zu den wichtigsten Modelleingaben zählten Auslastungsbereiche für Kühllager, der Anteil verderblicher und tiefgekühlter Kategorien in Einzelhandels- und Gastronomieströmen, Anforderungen an die Pharma-Kaltverteilung, die grenzüberschreitende Handelsintensität für temperaturempfindliche Produkte sowie Weitergabemuster bei Kraftstoff- und Arbeitskosten, die die Logistikpreise beeinflussen. Wo Umsatzangaben auf Unternehmensebene unvollständig waren, wurden triangulierte Näherungswerte verwendet (Flottengröße, Lagerfläche und Dienstleistungsmix), damit Lücken die Gesamtwerte nicht aufblähen. Die Prognose basierte auf einer Szenarioanalyse, die am erwarteten Durchsatzwachstum und der kostengetriebenen Preisentwicklung verankert war; die endgültige Kurve wurde anschließend mit dem abgeglichen, was Gesprächspartner für Vertragsverlängerungen und Kapazitätserweiterungen im Betrachtungszeitraum als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schichten geprüft, um Verzerrungen durch einzelne Quellen zu reduzieren. Wir verglichen modellierte Gesamtwerte mit unabhängigen Signalen wie Handelsbewegungstrends, angekündigten Kapazitätserweiterungen und beobachteten Preisänderungen und überarbeiteten Anomalien so lange, bis Berechnungen und Marktbild übereinstimmten.
Vor der Freigabe wurden Annahmen und Berechnungen von einem weiteren Analysten geprüft. Wir nahmen erneut Kontakt zu Quellen auf, wenn Abweichungen größer waren, als normale Saisonalität erklären würde. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen (beispielsweise regulatorischen Änderungen oder größeren Kapazitätsveränderungen). Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit Kunden eine aktualisierte Sicht auf Basis der neuesten verfügbaren Informationen erhalten.
Marktgröße der Kühlkettenlogistik in Frankreich gemäß Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die Kühlkettenlogistik in Frankreich weichen häufig voneinander ab, da Autoren nicht immer dieselben Dienstleistungen berücksichtigen. Sie verwenden zudem unterschiedliche Basisjahre und Währungszeitpunkte. Die Abweichungen treten am deutlichsten auf, wenn angrenzende Umsatzströme in den Gesamtwert einbezogen werden oder wenn Kapazitäts- und Durchsatzannahmen nicht mit Betreibern abgeglichen werden.
In diesem Markt sind die größten Treiber von Abweichungen in der Regel die Frage, ob die Zahl nur Drittanbieter-Kühllager- und Kühltransportgebühren umfasst oder ob auch Verpackung, Ausrüstung und nicht temperaturgeführte Lebensmittellogistik einbezogen werden. Ein weiterer häufiger Treiber ist die Preisprojektion, da Vertragsindexierung und energiegebundene Zuschläge den Umsatz auch bei stabilen Volumina verschieben können. Eine klarere Aufteilung zwischen Kühl- und Tiefkühlaktivitäten sowie ein engerer Aktualisierungsrhythmus bei Preisen und Auslastung helfen dabei, die Gesamtwerte näher an der tatsächlichen Abrechnung der Branche zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,56 Milliarden USD (2025) | |
| Branchenverband A | 8,70 Milliarden USD (2024) | Verwendet eine breitere Perspektive auf die Kühlkettenindustrie und kann Nicht-Logistik-Umsätze einbeziehen; zudem wird auf einem Vorjahreswert ohne klare Dienstleistungsumsatzaufteilung zwischen Lagerung und Transport aufgesetzt. |
| Regionale Unternehmensberatung B | 12,00 Milliarden USD (2024) | Berücksichtigt häufig das gesamte Kühllogistik-Ökosystem einschließlich verpackungs- und ausrüstungsbezogener Dienstleistungen und kann aggressive Preissteigerungen anwenden, ohne Auslastung und Vertragsindexierung mit Betreibern abzugleichen. |
Die Streuung ergibt sich hauptsächlich daraus, was als abrechenbare Logistikdienstleistungen behandelt wird und wie das Preiswachstum zwischen den Jahren fortgeschrieben wird – die Tabelle zeigt dies deutlich. Wenn verpackungs- und kühlgerätebedingte Umsätze ausgeschlossen und Lagerung sowie Kühltransport ausschließlich als Drittanbieter-Serviceabrechnung innerhalb Frankreichs gezählt werden, liegt der Wert typischerweise niedriger – dies ist der von Mordor Intelligence angewandte Umfang.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kühlkettenlogistik in Frankreich im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt wird im Jahr 2026 auf 9,94 Milliarden USD geschätzt und soll bis 2031 einen Wert von 12,05 Milliarden USD erreichen, was einem CAGR von 3,92 % entspricht.
Welcher Servicetyp dominiert derzeit die temperaturkontrollierte Logistik in Frankreich?
Die Kühllagerhaltung führt mit einem Anteil von 52,63 % im Jahr 2025 dank des dichten Lagernetzwerks des Landes.
Was ist die am schnellsten wachsende Anwendungskategorie bis 2031?
Pharmazeutika & Biologika sollen mit einem CAGR von 8,21 % wachsen, da biologische Therapien und mRNA-Impfstoffe skalieren.
Wo sind die Infrastrukturengpässe am gravierendsten?
Netzkapazitätsengpässe sind am stärksten in Île-de-France und Rhône-Alpes ausgeprägt und verlangsamen neue Genehmigungen für Ultra-Niedrigtemperatur-Lager.
Seite zuletzt aktualisiert am:



