
Marktgröße und Marktanteil für Fußgeschwürsensoren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 179.29 Millionen US-Dollar |
| Marktgröße (2032) | 215.73 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fußgeschwürsensoren von Mordor Intelligence
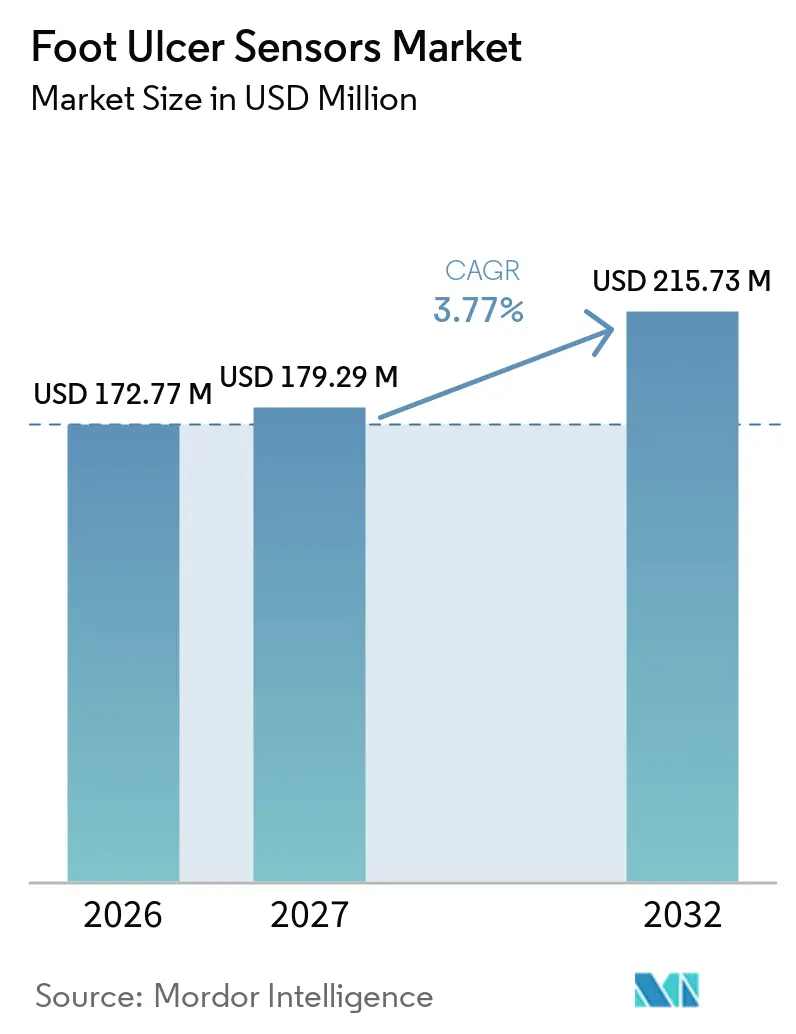
Die Marktgröße für Fußgeschwür-Sensoren wurde im Jahr 2026 auf 172,77 Millionen USD geschätzt und soll von 179,29 Millionen USD im Jahr 2027 auf 215,73 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,77 % während des Prognosezeitraums (2027–2032).
Wachsende klinische Belege, dass kontinuierliches Monitoring schwerwiegende Amputationen um bis zu 86 % reduziert und direkte Kosteneinsparungen von 38.593 USD für jedes verhinderte Geschwür erzielt, verankern die Nachfrage im kommenden Zeitraum. Der Adoptionsschwung wird durch Plattformen auf Basis künstlicher Intelligenz weiter gestärkt, die den Geschwürstatus mit einer Genauigkeit von 95 % klassifizieren, sowie durch Erstattungsreformen, die das Fernmonitoring als erstattungsfähige Leistung unter Medicare und verwandten Kostenträgern behandeln. Diese klinischen und wirtschaftlichen Anreize, gepaart mit der Miniaturisierung von Multi-Sensoren, haben die Beschaffungsbudgets von experimentellen Pilotprojekten auf Standard-of-Care-Einführungen verlagert, was dem Markt für Fußgeschwür-Sensoren ein stetiges Wachstum ermöglicht.
Wichtigste Erkenntnisse des Berichts
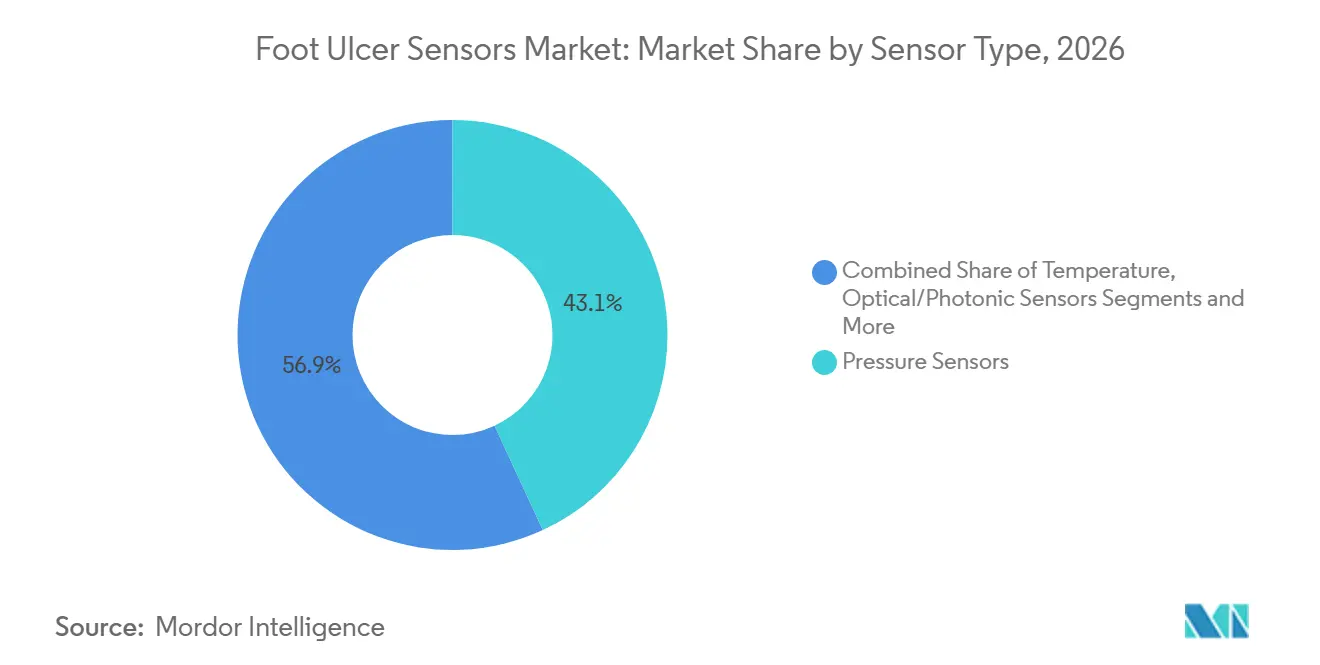
- Nach Sensortyp hielten Drucksensoren im Jahr 2026 einen Marktanteil von 43,1 % am Markt für Fußgeschwür-Sensoren, während optische/photonische Sensoren bis 2032 mit einer CAGR von 4,8 % wachsen sollen.
- Nach Formfaktor führten intelligente Einlegesohlen mit 37,2 % der Marktgröße für Fußgeschwür-Sensoren im Jahr 2026; intelligente Socken verzeichnen bis 2032 eine CAGR von 5,4 %.
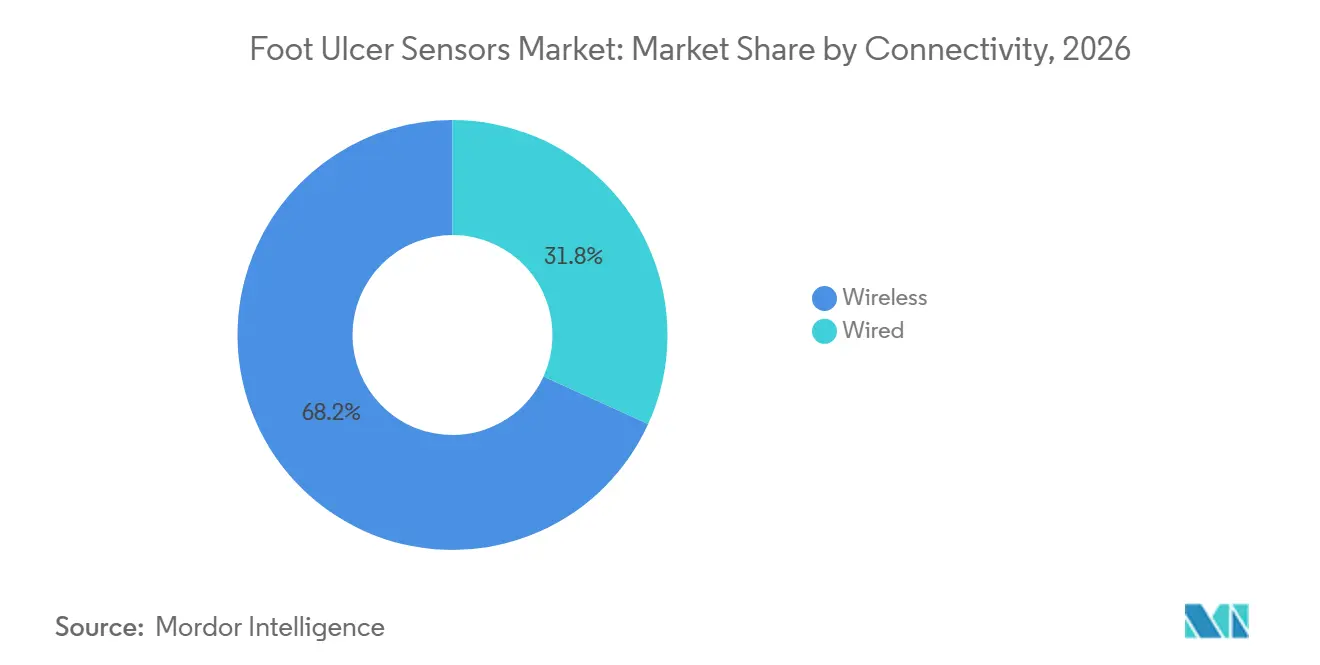
- Nach Konnektivität erfassten drahtlose Lösungen im Jahr 2026 einen Umsatzanteil von 68,2 % und sollen mit einer CAGR von 7,2 % wachsen, was die Interoperabilitätsprioritäten der Krankenhäuser widerspiegelt.
- Nach Endnutzer entfielen auf Krankenhäuser und Wundversorgungszentren 42,7 % des Umsatzes im Jahr 2026, während der Heimversorgungsbereich mit einer CAGR von 3,99 % bis 2032 der am schnellsten wachsende Kanal ist.
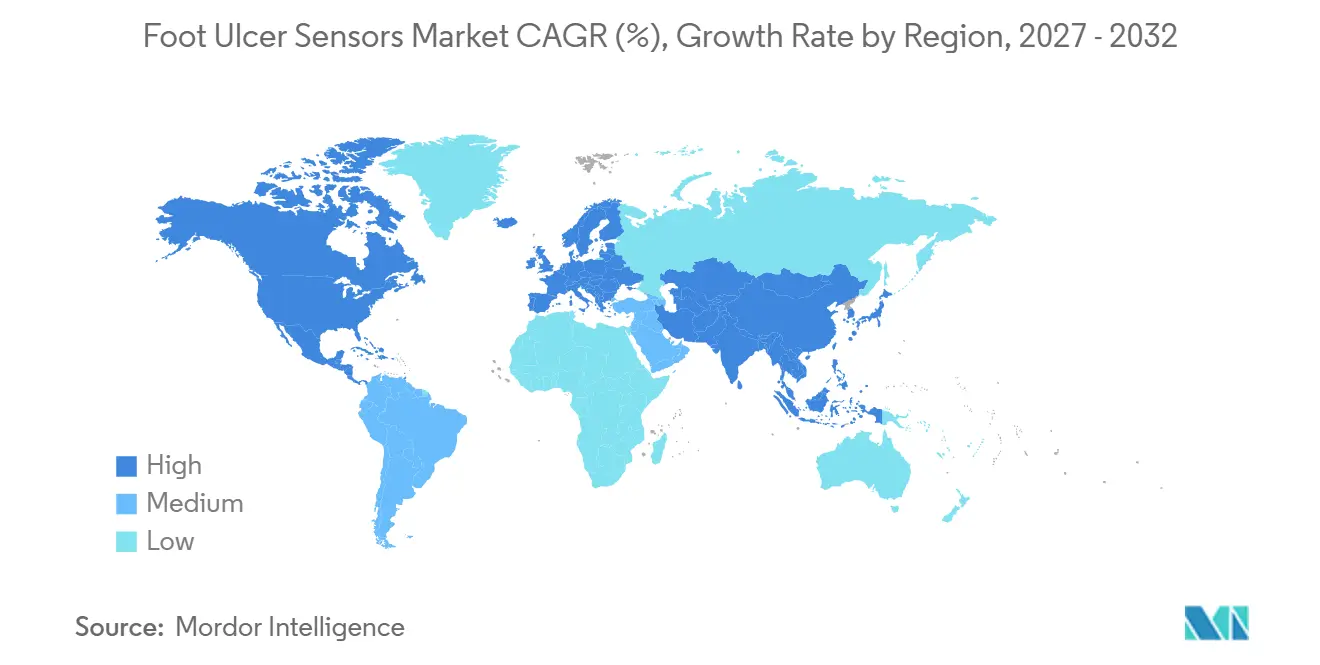
- Nach Geografie dominierte Nordamerika mit 38,1 % des Umsatzes im Jahr 2026; der asiatisch-pazifische Raum soll mit der höchsten regionalen CAGR von 4,7 % bis 2032 wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Integration KI-gestützter prädiktiver Analysen | +1.20% | Global; frühe Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Diabetesprävalenz und alternde Bevölkerung | +0.80% | Global; am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattung für Fernüberwachungsgeräte | +0.60% | Kernmärkte Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Wandel zur wertorientierten Versorgung und Strafen für Krankenhauswiederaufnahmen | +0.50% | Nordamerika, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Miniaturisierung multimodaler Sensorarrays | +0.30% | Globale Technologiezentren | Mittelfristig (2–4 Jahre) |
| Zunahme häuslicher Wundmanagementprogramme | +0.40% | Nordamerika und EU; aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration KI-gestützter prädiktiver Analysen
Systeme auf Basis künstlicher Intelligenz erkennen Ischämien mit hoher Genauigkeit und Infektionen effektiv, was zeitnahe Interventionen ermöglicht, die eine Eskalation der Versorgungsepisoden verhindern.[1]Deep-Learning-Algorithmen prognostizieren Krankenhauswiederaufnahmen in diabetischen Patientengruppen präzise, sodass Versorgungsteams Ressourcen auf Hochrisikopatienten umverteilen und vermeidbare Kosten senken können. Modelle auf Basis von Vision-Transformern liefern nahezu perfekte Präzision bei der Identifizierung von Geschwürgrenzen auf Smartphone-Bildern und demokratisieren den Zugang zu Diagnostik auf Facharztebene für Patienten in ländlichen Gebieten oder mit eingeschränkter Mobilität. Erklärbare KI-Frameworks bieten Klinikern Transparenz, schaffen Vertrauen und beschleunigen die Einführung von Protokollen. Insgesamt positionieren diese Fortschritte den Markt für Fußgeschwürsensoren von der reaktiven Erkennung hin zur proaktiven Modifikation des Krankheitsverlaufs und stärken stetige Geräteersatzzyklen.
Zunehmende Diabetesprävalenz und alternde Bevölkerung
Weltweit leben mehr als 422 Millionen Menschen mit Diabetes, und 15 % von ihnen werden im Laufe ihres Lebens ein Fußgeschwür entwickeln. Periphere Neuropathie betrifft etwa 60 % dieser Gruppe und schafft eine große Risikopopulation, die von einer kontinuierlichen biomechanischen und thermografischen Überwachung profitiert. Asien-Pazifik verzeichnet den stärksten epidemiologischen Anstieg; allein China ist auf dem Weg, bis 2030 147 Millionen Diabetiker zu beherbergen, was öffentliche Investitionen in die Erstattung intelligenter Schuhwaren und Tele-Wundplattformen antreibt.[2]Die Alterung der Bevölkerung verstärkt die Geschwürinzidenz, da die vaskuläre Elastizität mit dem Alter abnimmt – ein Parameter, der nun in maschinelle Lernrisikomodelle einfließt, die die Amputationswahrscheinlichkeit vorhersagen. Die anhaltende Prävalenz und der demografische Schwung garantieren einen großen, dauerhaften Kundenstamm für die Marktteilnehmer im Bereich Fußgeschwürsensoren.
Ausweitung der Erstattung für Fernüberwachungsgeräte
Die Vereinigten Staaten haben lokale Deckungsbestimmungen finalisiert, die therapeutisches Schuhwerk mit eingebetteten Sensoren sowie eigenständige Temperaturüberwachungsplattformen erstatten und damit die Unsicherheit der Anbieter bei der Einreichung von Ansprüchen verringern. Medicaid-Begünstigte in Bundesstaaten mit podiatrischer Versorgung verzeichneten ein geringeres Risiko für schwerwiegende Amputationen, was die fiskalische Logik hinter der präventiven Überwachung bestätigt.[3] In Europa beschleunigen Erstattungsprogramme KI-gesteuerte Diabetesgeräte in die gesetzliche Krankenversicherung. Diese Zahlungsreformen verkürzen die Amortisationszeiten und fördern Sammelausschreibungen, was dem Markt für Fußgeschwürsensoren planbare Einnahmen zuführt.
Wandel zur wertorientierten Versorgung und Strafen für Krankenhauswiederaufnahmen
US-amerikanische Krankenhäuser sehen sich Wiederaufnahmestrafen ausgesetzt, wenn Geschwüre sich innerhalb von 30 Tagen nach der Entlassung zu Infektionen entwickeln oder eine chirurgische Débridement erfordern. Programme zur Fernpatientenüberwachung reduzieren geschwürbedingte Wiederaufnahmen um 30–40 %, schützen Anbieter vor fiskalischen Strafen und unterstützen Kopfpauschalen-Risikokontrakte. Pilotprojekte mit Bündelzahlungen erstatten die gesamte Geschwürepisode und schaffen Anreize für Gesundheitssysteme, sensorbestücktes Schuhwerk und Cloud-Dashboards einzusetzen, die frühzeitige Gewebespannungen erkennen. Digitale Kommunikationshilfen wirken einem mangelhaften Verständnis nach der Entlassung entgegen, das andernfalls die Wiederaufnahmewahrscheinlichkeit verdoppelt. Da immer mehr Systeme auf wertorientierte Abrechnung umstellen, entwickeln sich sensorisiertes Schuhwerk und Matten von Nischenpilotprojekten zu Standardbestandteilen im Markt für Fußgeschwürsensoren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsbedenken | −0.7% | Global; Höhepunkt in der EU unter der DSGVO | Kurzfristig (≤ 2 Jahre) |
| Begrenzte klinische Validierung über diverse ethnische Fußmorphologien hinweg | −0.4% | Global; ausgeprägt in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Anfangskosten im Vergleich zu herkömmlichen Verbänden | −0.5% | Schwellenmärkte und ressourcenbeschränkte Standorte | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken mit Krankenhaus-Systemen für elektronische Gesundheitsakten | −0.3% | Gesundheitssysteme in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsbedenken
Die Vernetzung von Geräten vergrößert die Angriffsfläche für patientenidentifizierbare Daten und zieht die regulatorische Aufmerksamkeit der Behörden auf sich. Verschlüsselung, Multi-Faktor-Authentifizierung und Zero-Trust-Architekturen sind obligatorisch, erhöhen jedoch die Kosten und verlängern die Genehmigungszeiträume. Jüngste Sicherheitsverletzungen im Zusammenhang mit Wearables haben das Vertrauen der Patienten erschüttert und einige Krankenhaus-Compliance-Teams dazu veranlasst, Beschaffungen zu verzögern, bis Anbieter unabhängige Audits zertifizieren. Nicht regulierte Einrichtungen, die Geräte direkt an Verbraucher verkaufen, fallen außerhalb der Regulierung, was bei Datenmissbrauch Lücken im Rechtsschutz hinterlässt. Bis globale Sicherheitsstandards ausgereift sind, wird das Cyberrisiko die Adoptionsraten belasten.
Hohe Anfangskosten im Vergleich zu herkömmlichen Verbänden
Intelligente Einlegesohlen-Sets kosten ein Vielfaches des handelsüblichen Entlastungsschuhwerks, was Kostenträger in ressourcenbeschränkten Umgebungen vor Herausforderungen stellt. Das wirtschaftliche Argument beruht auf der Vermeidung katastrophaler Komplikationen, doch die langfristigen Einsparungen materialisieren sich über mehrjährige Zeiträume, die typische Budgetzyklen überschreiten. Die Versicherungskodierung für neue Geräte hinkt der Innovation manchmal hinterher, was Patienten zur Selbstzahlung zwingt und das Volumen dämpft. Da die Komponentenpreise sinken und leistungsorientierte Verträge zunehmen, sollten finanzielle Hürden allmählich abgebaut werden, doch kurzfristige Kapitalengpässe bleiben ein Gegenwind für den Markt für Fußgeschwürsensoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
Druck führt, während Optik beschleunigtDrucksensoren erwirtschafteten im Jahr 2026 den bedeutendsten Umsatzanteil und machten 43,1 % des Marktanteils für Fußgeschwür-Sensoren aus, dank jahrzehntelanger klinischer Anwendung, die erhöhten Plantardruck direkt mit dem Auftreten von Geschwüren in Verbindung bringt. Investitionen in Dünnfilm-MEMS und Echtzeit-Analytik sichern ihre Dominanz. Dennoch gewinnen optische/photonische Sensoren an Dynamik und verzeichnen eine prognostizierte CAGR von 4,8 % bis 2032, gestützt auf Infrarot-Thermografie und spektroskopische Gewebesauerstoffmessung. Die Marktgröße für Fußgeschwür-Sensoren, die mit hybriden Designs verbunden ist, die Druck- und Wärmeeingaben kombinieren, soll stetig steigen, da Kliniker eine multimodale Risikoprofilierung bevorzugen.
Wärmebildkameras, die subkutane Wärmepunkte 2–3 Wochen vor dem Hautaufbruch erkennen, erhalten bereits regulatorische Zulassungen und erweitern den klinischen Nutzen über druckzentrierte Protokolle hinaus. Künftige Gewinne hängen von der Validierung optischer Algorithmen über verschiedene Hautpigmentierungen und der Verfeinerung von Kalibrierungsroutinen ab, die Umgebungstemperaturschwankungen ausgleichen. Anbieter, die Datenströme von Druckmatten, Nahinfrarot-Optik und galvanischen Hautwiderstandselektroden synchronisieren, könnten die Wechselkosten erhöhen und mehrjährige Wartungsverträge sichern.

Nach Formfaktor:
Einlegesohlen dominieren, Socken wachsen starkIntelligente Einlegesohlen erfassten 37,2 % des Umsatzes im Jahr 2026, da sie sich nahtlos in die langjährigen Entlastungsabläufe der Kliniker einfügen und minimale Verhaltensänderungen der Patienten erfordern. Dieser Formfaktor ermöglicht zudem eine ausreichend hohe Sensordichte, um lokalisierte Druckgradienten in Echtzeit zu kartieren, was den Erstattungskriterien entspricht, die eine objektive Risikodokumentation verlangen. Am Horizont sind intelligente Socken auf dem Weg, das schnellste Stückzahlwachstum mit einer CAGR von 5,4 % zu verzeichnen, indem sie leitfähige Garne nutzen, die Thermistoren und Dehnungsmessstreifen direkt in Textilgewebe einbetten.
Prototypen der Marke Siren melden eine Alarmgenauigkeit von über 90 %, wenn die Plantartemperaturen zwischen den Füßen um mehr als 2 °C abweichen. Kontinuierliche Strickproduktionslinien senken die Stückkosten und machen textilintegrierte Wearables für Organisationen mit Pauschalvergütung attraktiv. Intelligente Schuhe, die Inertialsensoren mit eingebetteten Kraftmessplatten kombinieren, befinden sich noch in der Pilotphase, versprechen jedoch vollständige Ganganalysen, die die Geschwürprävention in Richtung Ganzkörper-Biomechanik der Gliedmaßen verschieben könnten. Nischen-Scanner-Plattformen, die hochauflösende 3-D-Morphologiemodelle liefern, behalten ihren Wert für komplexe Fälle, werden jedoch die Gesamtmarktgröße für Fußgeschwür-Sensoren nicht wesentlich beeinflussen.
Nach Konnektivität:
Kabellose Integration setzt sich durchKrankenhaus-CIOs bevorzugen WLAN- und Bluetooth-LE-Endpunkte, die sich direkt in elektronische Gesundheitsakte-Datenvermittler einbinden lassen. Folglich dominierten drahtlose Architekturen mit 68,2 % des Umsatzes im Jahr 2026 und sollen bis 2032 eine CAGR von 7,2 % verzeichnen. Das Aufwärtspotenzial beruht auf energiesparenden Mikrocontrollern und Edge-KI-Komprimierung, die Datentarifkosten senken. Kabelgebundene Geräte behalten in Hochakutstationen eine Nachfragenische, wo unterbrechungsfreie Stromversorgung und deterministische Latenz die Mobilität überwiegen.
Initiativen zur Standardisierung bidirektionaler HL7-FHIR-APIs beseitigen Integrationsbarrieren, und Pilotprojekte mit piezoelektrischer Energiegewinnung zeigen Potenzial für batterielose Schuheinlagen. Da Krankenhäuser ihre Lieferantenpanels konsolidieren, werden Anbieter, die End-to-End-Cybersicherheit zertifizieren und HL7-FHIR-Übergaben in Echtzeit liefern können, einen Wettbewerbsvorteil im Markt für Fußgeschwür-Sensoren genießen.
Nach Endnutzer:
Krankenhäuser als Anker, häusliche Pflege expandiertKrankenhäuser und Wundversorgungszentren erwirtschafteten 42,7 % des Umsatzes im Jahr 2026, was auf etablierte Überweisungswege und die Verfügbarkeit multidisziplinärer Teams zur Interpretation von Sensorausgaben zurückzuführen ist. Der Heimversorgungskanal führt das Feld jedoch mit einer CAGR von 3,99 % an, angetrieben durch Erstattungsparität für das physiologische Fernmonitoring und durch zunehmende Belege, dass ambulante Programme die Heilung beschleunigen.
Ambulante chirurgische Zentren setzen Scanner hauptsächlich für die präoperative Planung ein, während Langzeitpflegeeinrichtungen beginnen, intelligente Socken in Kombination mit mobilen Pflege-Dashboards zu erproben, um Verlegungsaufnahmen zu reduzieren. Künftige Marktanteilsgewinne hängen davon ab, das Patienten-Onboarding zu vereinfachen und die Alarmtriage zu automatisieren, damit überlastete Hauspflegekräfte zum richtigen Zeitpunkt handeln können, ohne unter Alarmmüdigkeit zu leiden.
Geografische Analyse
Markt für Fußgeschwür-Sensoren in Nordamerika
Nordamerika kontrollierte 38,1 % des Umsatzes im Jahr 2026, unterstützt durch die Medicare-Politik, die sowohl sensorisiertes Schuhwerk als auch Fernmonitoring-Codes erstattet und damit den Widerstand der Kostenträger effektiv abbaut. Die FDA-Leitlinien zu Medikamenten gegen diabetische Fußinfektionen und Einreichungen im Bereich digitale Gesundheit rationalisieren die Marktzulassung weiter und verkürzen die Markteinführungszeit für neuartige Formfaktoren. Robuste Risikokapitalpipelines und die Zusammenarbeit zwischen akademischen Wundversorgungszentren und Sensor-Start-ups erhalten ein dynamisches Ökosystem aufrecht, das klinische Belege regelmäßig erneuert.
Markt für Fußgeschwür-Sensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 4,7 % bis 2032, gestützt auf rasche Urbanisierung, Lebensstiländerungen und staatlich finanzierte Tele-Endokrinologie-Netzwerke in China und Indien. Öffentlich-private Investitionen in die Halbleiter- und Textilproduktion senken die Materialkosten und ermöglichen es lokalen Marken, preissensible Gesundheitssysteme zu bedienen und dabei inländische Beschaffungsvorschriften einzuhalten. Pilotprogramme in indischen Städten der zweiten Kategorie zeigen eine Akzeptanz, wenn Geräte mehrsprachige Coaching-Apps integrieren, die kulturelle und Alphabetisierungsbarrieren abbauen.
Markt für Fußgeschwür-Sensoren in Europa
Europa verzeichnet ein stabileres, aber bedeutsames Wachstum, das durch die universelle Gesundheitsversorgung und gesamteuropäische Initiativen zur Harmonisierung von Real-World-Evidence-Datensätzen gestützt wird. Datenschutzvorgaben erhöhen die Anforderungen an die Anbieterauswahl und veranlassen Leistungserbringer, Plattformen mit geräteseitiger Verschlüsselung und patientenzentrierten Einwilligungsabläufen zu bevorzugen. Die strengen klinischen Bewertungsvorschriften der Europäischen Medizinprodukteverordnung verlängern die Markteinführungszeiten, schaffen jedoch nach erfolgter Zulassung Marktvertrauen und positionieren zugelassene Geräte für eine grenzüberschreitende Skalierung im Markt für Fußgeschwür-Sensoren.
Wettbewerbslandschaft
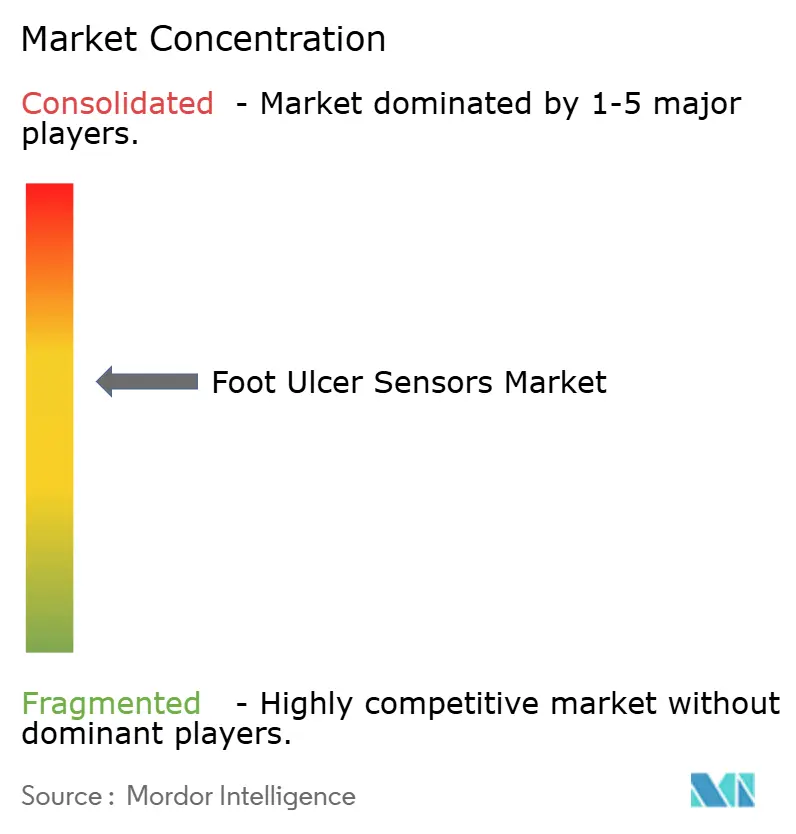
Der Markt für Fußgeschwürsensoren ist mäßig fragmentiert, wobei kein einzelner Anbieter einen zweistelligen Umsatzanteil überschreitet. Podimetrics hat seine SmartMat-Plattform erweitert und arbeitet mit integrierten Versorgungsnetzwerken zusammen, um Daten-Dashboards und Pflegecoaching zu bündeln. Mölnlyckes strategische Beteiligung an Siren validiert die textilbasierte Temperaturmessung und unterstreicht den Vorstoß etablierter Unternehmen, Wundverbände mit diagnostischen Wearables zu kombinieren.
Orpyx veröffentlicht weiterhin Langzeitdaten, die eine 86-prozentige Reduzierung des Geschwürrezidivs belegen – ein klinisches Qualitätsmerkmal, das beim Gewinn von Gruppenverträgen bei US-amerikanischen Krankenhausgruppen hilft. Start-ups wie IR-MED entwickeln optische Biomarker, die biochemische Einblicke in die Gewebeperfusion liefern und darauf abzielen, rein mechanische Sensoren zu übertreffen.
Etablierte Wundversorgungsunternehmen nutzen breite Vertriebskanäle und regulatorische Erfahrung, während digitale Unternehmen sich durch KI-gesteuerte Triage und Abonnement-Analysen differenzieren. Der Wettbewerbsvorteil hängt zunehmend von evidenzbasierten Ergebnissen, Integrations-APIs und Cybersicherheitszertifizierungen ab und nicht mehr allein von der Sensorhardware.
Marktführer in der Fußgeschwürsensoren-Branche
-
Podimetrics
-
Siren Care
-
Sensoria Health
-
Orpyx Medical Technologies
-
FeetMe
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fußgeschwür-Sensoren Unternehmen in diesem Bericht
- Sensoria Health
- Podimetrics
- Siren Care
- Orpyx Medical Technologies
- Bonbouton (Flextrapower)
- FeetMe
- medtech company Bruin Biometrics
- Smiths Group
- 3M Health Care
- Hill-Rom (Baxter)
- Thermetrix
- Tekscan
- PressureGuardian
- XSENSOR Technology
- Moticon ReGo
- Digitsole
- FootSense
- Kinos Medical
- Intellirod Spine (foot load sensors)
- Imec (MyFoot platform)
Neueste Industrielle Entwicklungen in Markt für Fußgeschwür-Sensoren
- Januar 2025: Mölnlycke Health Care investierte 8 Millionen USD in Siren, um die Einführung temperatursensierender Textilien zu beschleunigen und globale Vertriebspartnerschaften auszubauen.
- Januar 2025: AlexiGen, Sensoria Health, Defender und Anderson Medical Supplies gründeten ein Konsortium für Schuhwerk als Dienstleistung, um die Fernüberwachung in Entlastungsschuhwerk für Hochrisikopatienten zu integrieren.
- November 2024: Diabetis JSC erhielt die FDA-Registrierung für Feetsee, ein Infrarot-Thermografiegerät, das maschinelles Lernen zur Analyse von Fußtemperaturkarten einsetzt.
Globaler Berichtsumfang für den Markt für Fußgeschwürsensoren
Segmentierungsübersicht
| Drucksensoren |
| Temperatursensoren |
| Optische/photonische Sensoren |
| Elektromagnetische/Impedanzsensoren |
| Multimodale Hybridsensoren |
| Intelligente Einlegesohlen |
| Intelligente Socken |
| Intelligente Schuhe |
| Tragbare Pflaster und Streifen |
| Externe Scanner-Geräte |
| Kabellos (Bluetooth, Wi-Fi, NFC) |
| Kabelgebunden |
| Krankenhäuser und spezialisierte Wundversorgungszentren |
| Häusliche Pflegeumgebungen |
| Ambulante chirurgische Zentren |
| Langzeitpflegeeinrichtungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Sensortyp | Drucksensoren | |
| Temperatursensoren | ||
| Optische/photonische Sensoren | ||
| Elektromagnetische/Impedanzsensoren | ||
| Multimodale Hybridsensoren | ||
| Nach Formfaktor | Intelligente Einlegesohlen | |
| Intelligente Socken | ||
| Intelligente Schuhe | ||
| Tragbare Pflaster und Streifen | ||
| Externe Scanner-Geräte | ||
| Nach Konnektivität | Kabellos (Bluetooth, Wi-Fi, NFC) | |
| Kabelgebunden | ||
| Nach Endnutzer | Krankenhäuser und spezialisierte Wundversorgungszentren | |
| Häusliche Pflegeumgebungen | ||
| Ambulante chirurgische Zentren | ||
| Langzeitpflegeeinrichtungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die globale Nachfrage nach Fußgeschwürsensoren heute?
Die Marktgröße für Fußgeschwür-Sensoren erreichte im Jahr 2026 einen Wert von 172,77 Millionen USD und ist auf dem Weg, bis 2032 bei einer CAGR von 3,77 % einen Wert von über 215,73 Millionen USD zu überschreiten.
Welche Sensortechnologie hat den größten Marktanteil?
Drucksensoren führen mit einem Marktanteil von 43,1 % für Fußgeschwürsensoren dank jahrzehntelanger klinischer Validierung.
Welche Region bietet die schnellste Wachstumschance?
Asien-Pazifik soll mit einer CAGR von 4,7 % wachsen, angetrieben durch die zunehmende Diabetesprävalenz und umfangreiche Investitionen in die Gesundheitsinfrastruktur.
Warum werden kabellose Geräte bei der Überwachung des diabetischen Fußes bevorzugt?
Kabellose Konnektivität erzielt 68,5 % des Umsatzes, da sie Daten direkt in elektronische Gesundheitsakten überträgt und so Echtzeit-Maßnahmen durch Kliniker ermöglicht.
Wie reduzieren Überwachungsgeräte die Gesundheitskosten?
Kontinuierliche Temperatur- und Drucküberwachung verhindert Geschwüre, deren Behandlung andernfalls jeweils 38.593 USD kosten würde, und erzeugt so eine positive Kapitalrendite für Anbieter.
Was ist das größte Hindernis für eine breitere Akzeptanz?
Datenschutz- und Cybersicherheitsbedenken bleiben die größte Wachstumsbremse und belasten die prognostizierte CAGR bis zur Reifung globaler Standards mit einem Abzug von 0,7 %.