
Marktgröße und Marktanteil für Lebensmitteltextur
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.23 Milliarden US-Dollar |
| Marktgröße (2031) | 21.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.42 % |
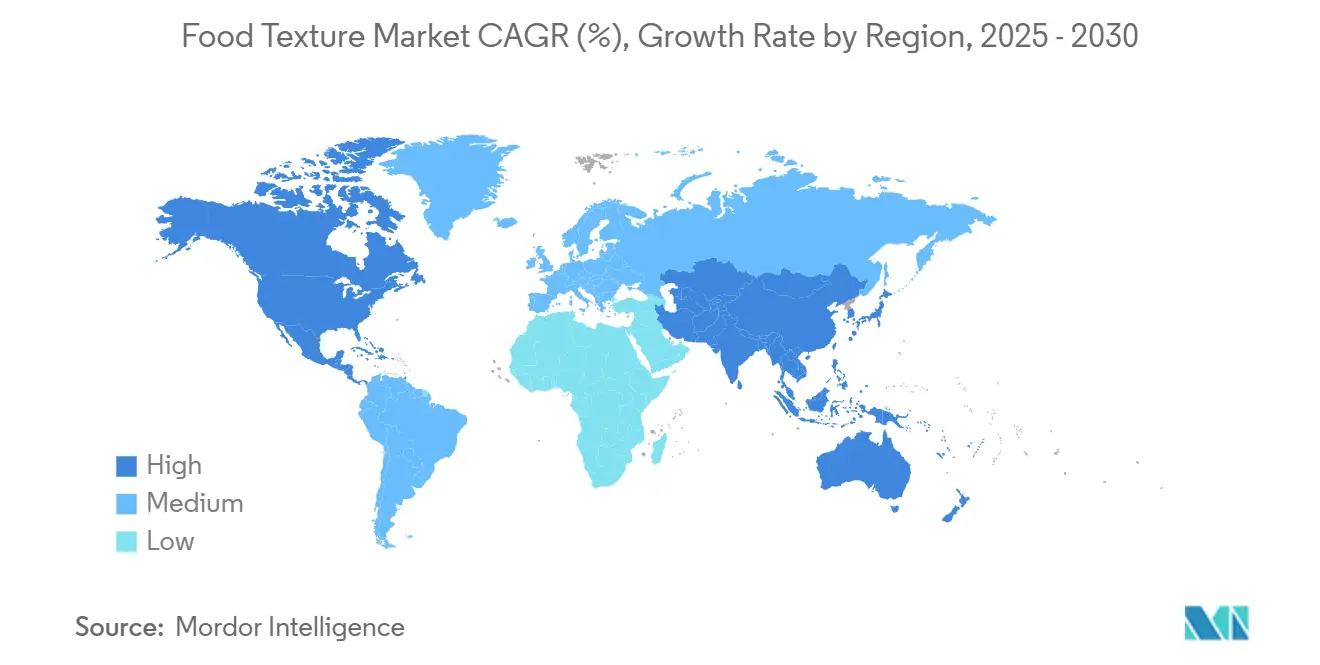
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmitteltextur von Mordor Intelligence
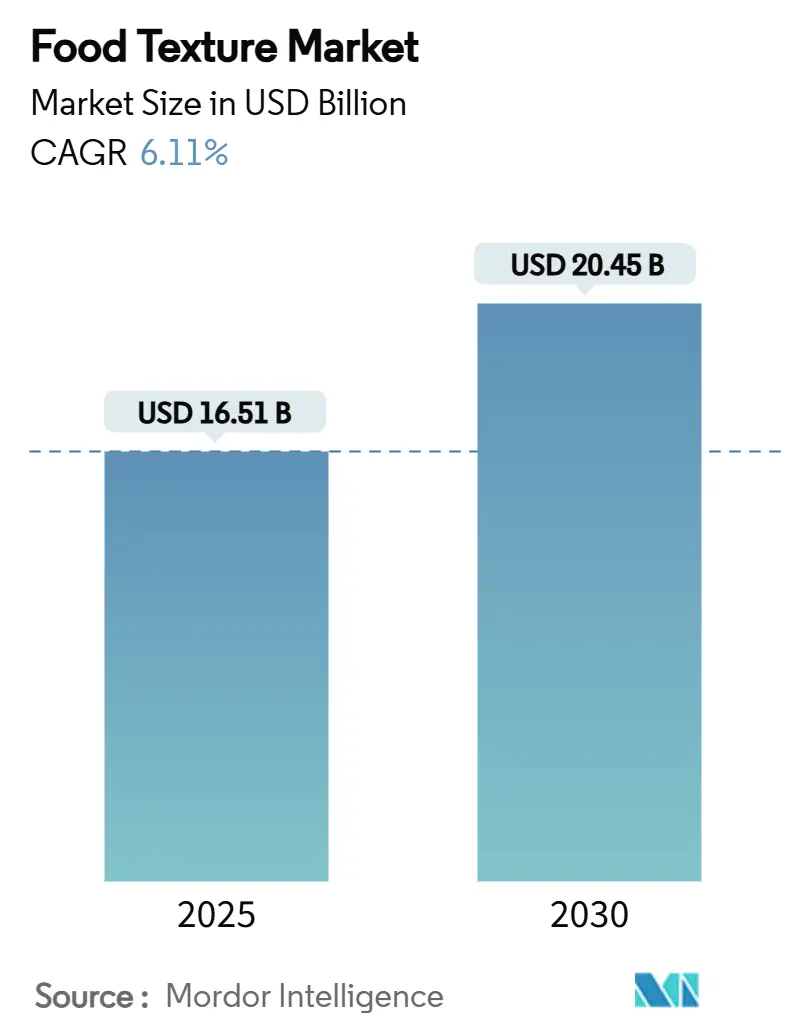
Die Marktgröße für Lebensmitteltextur wird im Jahr 2026 auf 17,23 Milliarden USD geschätzt und soll bis 2031 auf 21,39 Milliarden USD anwachsen, was einer CAGR von 4,42 % über den Zeitraum 2026–2031 entspricht. Der Markt für Lebensmitteltextur wird durch den Wandel von synthetischen Texturierungsmitteln hin zu naturbasierten Zutaten, die Verbreitung von Convenience-Lebensmitteln in aufstrebenden Volkswirtschaften sowie den Bedarf an der Neuformulierung pflanzlicher und zuckerreduzierter Produkte geprägt. Diese Kräfte begünstigen Lieferanten, die Zutatenversorgung mit Anwendungsunterstützung kombinieren können, da Lebensmittelhersteller zuverlässige Textur, Stabilität und Kennzeichnungspositionierung in derselben Formulierung benötigen. Der klimabedingte Druck auf Meeresalgen und andere landwirtschaftliche Rohstoffe macht die Versorgungssicherheit für Carrageen und andere Hydrokolloide wichtig. Gleichzeitig machen schnellere Testverfahren und digitale Formulierungstools die Entwicklungsgeschwindigkeit zu einem immer wichtigeren Wettbewerbsfaktor im Markt für Lebensmitteltextur. Die sich daraus ergebende Chance konzentriert sich auf maßgeschneiderte Systeme, die mehrere Produktanforderungen erfüllen, ohne unnötige Kennzeichnungskomplexität hinzuzufügen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Hydrokolloide im Jahr 2025 einen Marktanteil von 40,21 % im Markt für Lebensmitteltextur, während Stärke und Stärkederivate mit einer prognostizierten CAGR von 6,57 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Quelle hielten pflanzliche Zutaten im Jahr 2025 einen Marktanteil von 54,36 % im Markt für Lebensmitteltextur, während biosynthetische und präzisionsfermentierte Zutaten mit einer prognostizierten CAGR von 7,33 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Form hielt Pulver im Jahr 2025 einen Marktanteil von 33,21 % im Markt für Lebensmitteltextur, während Gel und Emulsion mit einer prognostizierten CAGR von 6,94 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2025 einen Marktanteil von 35,68 % im Markt für Lebensmitteltextur und verzeichneten mit einer prognostizierten CAGR von 6,78 % bis 2031 ebenfalls das höchste Wachstum.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 53,46 % im Markt für Lebensmitteltextur, während der asiatisch-pazifische Raum mit einer prognostizierten CAGR von 7,21 % bis 2031 das höchste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Clean-Label- und natürlichen Zutaten | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Convenience- und verarbeiteten Lebensmitteln | +1.2% | APAC-Kernmarkt, Ausweitung auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für sensorische Erlebnisse bei Lebensmitteln | +0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Funktionaler Nutzen für Haltbarkeit und sensorische Attraktivität | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Enzymgestützte In-situ-Texturmodifikation | +0.3% | Nordamerika und EU | Mittelfristig (24 Jahre) |
| KI-gestützte Formulierungsplattformen verkürzen Forschungs- und Entwicklungszyklen | +0.2% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Clean-Label- und natürlichen Zutaten
Der Wandel hin zu naturbasierten Texturierungsmitteln verändert sowohl die Lieferantenqualifizierung als auch die Investitionsprioritäten im Markt für Lebensmitteltextur. Ingredion Incorporated berichtete im Jahr 2025, dass 56,00 % der Verbraucher bereit waren, mehr für Produkte mit erkennbaren Zutaten zu zahlen. Das Unternehmen stellte außerdem fest, dass 38,00 % der Neuprodukteinführungen in den Vereinigten Staaten und Kanada Clean-Label-Angaben trugen. Pflanzliche Pektine, wärme-feuchtigkeitsbehandelte Stärken und aus Meeresalgen gewonnene Hydrokolloide ersetzen synthetische Emulgatoren und chemisch modifizierte Stärken in Backwaren-, Molkerei- und Soßenanwendungen. Diese Nachfrage begünstigt Lieferanten, die natürliche Mischungen mit zuverlässiger Leistung anbieten können, anstatt nur standardisierte Rohstoffzutaten. Die Europäische Behörde für Lebensmittelsicherheit bewertet weiterhin Lebensmittelzusatzstoffe gemäß der Verordnung (EG) Nr. 1333/2008, was die Nachfrage nach Zutaten mit gut dokumentierter Sicherheitsdokumentation unterstützt[1].
Wachstum von Convenience-Lebensmitteln und verarbeiteten Lebensmitteln
Die Urbanisierung in Süd- und Südostasien erhöht den Einsatz von verpackten Lebensmitteln, und jedes Format benötigt eine stabile und konsistente Textur. Instant-Nudeln, haltbare Soßen und Milchdesserts sind auf stärkebasierte Verdickungsmittel und Guarkernmehl-Stabilisatoren angewiesen, um ihre beabsichtigten Verzehreigenschaften zu erhalten. Dies unterstützt den breiteren Einsatz funktioneller Textursysteme, da Lebensmittelhersteller ihr Sortiment um Produkte erweitern, die für Lagerung, Transport und wiederholte Zubereitung konzipiert sind. Archer Daniels Midland Company berichtete im Jahr 2025, dass mehr als 80,0 % der Verbraucher in den Vereinigten Staaten eine Neuformulierung von Lebensmitteln befürworteten. Dieselbe Studie ergab, dass 52,0 % die Neuformulierung als wesentlich für ihre bevorzugten Marken betrachteten. In reifen Märkten erhöht die Zunahme kleinerer Mahlzeiten im Zusammenhang mit der Verwendung von GLP-1-Agonisten die Bedeutung der sensorischen Zufriedenheit pro Portion, was die Nachfrage nach hochwertigen Texturzutaten unterstützt.
Wachsendes Bewusstsein für das sensorische Erlebnis bei Lebensmitteln
Textur wird in der Produktentwicklung immer sichtbarer, da sie die wahrgenommene Qualität und den Wiederkauf beeinflusst. Ingredion Incorporated berichtete im Jahr 2025, dass das Wort „cremig” 88,0 % der Markenwechselentscheidungen in den von ihm untersuchten Lebensmittelkategorien beeinflusste. Das Ergebnis unterstreicht die Rolle des Mundgefühls in einer Produktkategorie, in der Verbraucher die Qualität häufig beurteilen, bevor sie technische Zutatenwahl in Betracht ziehen. Es fördert auch einen Wandel von Einzelfunktions-Hydrokolloiden hin zu Mischungen, die auf spezifische sensorische Ergebnisse ausgelegt sind. Dies macht Anwendungswissen für Lieferanten, die Molkerei-, Backwaren- und Getränkekunden bedienen, wertvoller. Im Markt für Lebensmitteltextur können Unternehmen mit Testkapazitäten schneller auf Kundenanforderungen reagieren und ihre Rolle über das reine Zutatenvolumen hinaus sichern.
Funktionaler Nutzen für Haltbarkeit und sensorische Attraktivität
Texturzutaten unterstützen mehr als nur das Mundgefühl, da sie dazu beitragen, dass Lebensmittelprodukte während der Verarbeitung, Lagerung und des Vertriebs stabil bleiben. Stärken und Hydrokolloide können Feuchtigkeitsbewegung, Suspension, Viskosität und Gelstärke in vielen Lebensmittelformaten steuern. Diese Funktionen sind besonders wichtig bei Convenience-Lebensmitteln, bei denen Produkte nach längerer Lagerung oder Wiedererwärmung konsistent funktionieren müssen. Bei Backwaren kann das Feuchtigkeitsmanagement dazu beitragen, die Weichheit zu erhalten und das Altbackenwerden zu reduzieren. Bei Soßen, Getränken und Milchprodukten hilft die Stabilisierung dabei, Gleichmäßigkeit und die erwartete sensorische Qualität aufrechtzuerhalten. Der Markt für Lebensmitteltextur profitiert daher, wenn Hersteller weniger Formulierungsänderungen anstreben und gleichzeitig Haltbarkeits- und Leistungsanforderungen erfüllen.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Hydrokolloide und Stärken | -1.4% | Global, mit akuten Auswirkungen auf kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Zulassungen für neuartige Zusatzstoffe | -0.8% | EU und Nordamerika, Ausweitung auf asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Klimabedingte Engpässe bei speziellen Meeresalgenextrakten | -0.6% | Global, insbesondere mit Auswirkungen auf die Versorgung mit Agar und Carrageen | Langfristig (≥ 4 Jahre) |
| Verbraucherablehnung von Mundgefühlverbesserern in zuckerreduzierten Produktvarianten | -0.4% | Nordamerika und EU, aufkommend in gesundheitsbewussten Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Hydrokolloide und Stärken
Die Instabilität der Inputkosten bleibt im Jahr 2026 eine operative Herausforderung für Hersteller von Lebensmitteltextur. Guarkernmehl, Pektin, Agar und Carrageen sind Witterungsbedingungen, Krankheitsausbrüchen und einer konzentrierten landwirtschaftlichen Versorgung ausgesetzt. Carrageen ist besonders exponiert, da Südostasien eine wichtige Rolle in der Meeresalgenversorgung spielt und gleichzeitig ein wachsendes Zentrum der Lebensmittelnachfrage ist. Eine engere Verfügbarkeit kann die Beschaffungsprüfung für Qualitäten mit hoher Reinheit und hoher Viskosität verschärfen. Dies ist schwierig für pflanzliche Milch- und Fleischalternativen, da diese Produkte häufig auf eine vorhersehbare Hydrokolloideigenschaften angewiesen sind. Verträge mit mehreren Herkunftsländern können das Beschaffungsrisiko streuen, ersetzen jedoch nicht den verlorenen Rohstoff, wenn das Angebot eingeschränkt ist.
Strenge regulatorische Zulassungen für neuartige Zusatzstoffe
Neue texturmodifizierende Substanzen können einem langwierigen Zulassungsverfahren unterliegen, insbesondere wenn sie präzisionsfermentiert oder biosynthetisch sind. Die Europäische Behörde für Lebensmittelsicherheit aktualisierte im Jahr 2026 die Leitlinien zu den Datenanforderungen für Lebensmittelzusatzstoffanträge gemäß der Verordnung (EG) Nr. 1331/2008. Das Prüfverfahren erfordert umfangreiche Sicherheitsinformationen, bevor eine neue Substanz in Lebensmittelanwendungen eingesetzt werden kann. Dies kann die Markteinführung im Vergleich zur Neuformulierung mit Zutaten, die bereits eine Zulassungshistorie haben, verzögern. Präzisionsfermentierte Texturaktiva müssen möglicherweise auch gemäß der Verordnung (EU) 2015/2283 geprüft werden, wenn sie die Definition neuartiger Lebensmittel erfüllen. Die regulatorische Belastung kann daher etablierte Zutaten begünstigen, selbst wenn neue Technologien eine konsistentere Produktion oder neue Funktionalität bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
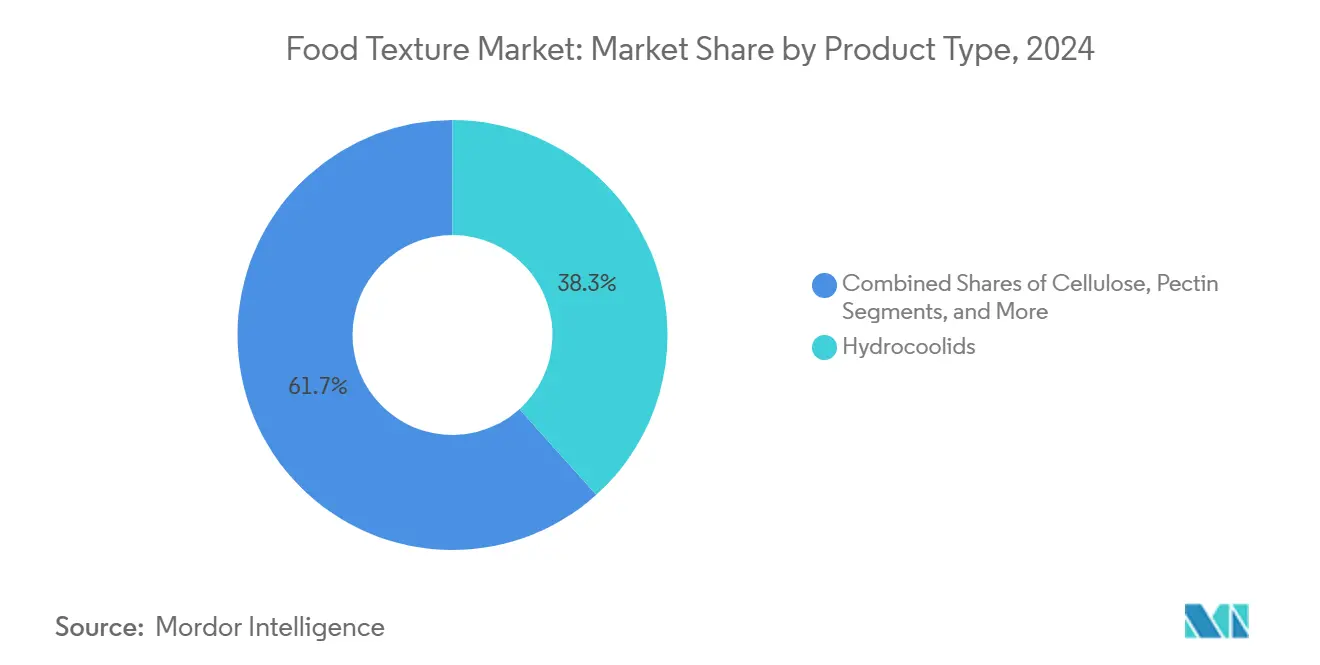
Hydrokolloide als Formulierungsanker, Stärken als WachstumstreiberHydrokolloide hielten im Jahr 2025 einen Marktanteil von 40,21 % im Markt für Lebensmitteltextur, unterstützt durch ihre Fähigkeit, innerhalb derselben Formulierung zu verdicken, zu gelieren und zu stabilisieren. Ihre breite Verwendung macht eine Substitution in Molkerei-, Soßen- und Getränkeanwendungen schwierig, wo Beschaffungsteams wiederholbare Leistung priorisieren. Die Marktgröße für Lebensmitteltextur bei Hydrokolloiden spiegelt ihre Rolle in Anwendungen wider, die kontrollierte Viskosität, Suspension und Texturkonsistenz erfordern. Stärke und Stärkederivate werden voraussichtlich bis 2031 mit einer CAGR von 6,57 % wachsen, der schnellsten Rate unter den Produkttypen. Ihr Wachstum wird durch die Akzeptanz von Clean-Label, eine breite landwirtschaftliche Verfügbarkeit und die Nachfrage nach physikalisch und enzymatisch modifizierten Stärken in glutenfreien und fettreduzierten Produkten unterstützt.
Der Markt für Lebensmitteltextur ist weiterhin auf mehrere Zutatenklassen für spezialisierte Anforderungen angewiesen. Gelatine bleibt wichtig in Schmelzkonfekt und klinischer Ernährung, während Pektin in zuckerreduzierten Konfitüren und Fruchtzubereitungen eingesetzt wird. Proteinbasierte Texturierungsmittel unterstützen die Struktur in pflanzlichen Lebensmitteln, und Cellulosederivate helfen fettreduzierten Milchprodukten, Wasser zu binden und Körper zu erhalten. International Flavors and Fragrances Inc. führte im Jahr 2026 Danisco Grindsted DuoGel ein, ein Pektin- und Carrageen-Stabilisierungssystem für pflanzliche Gummibärchen in Europa, dem Nahen Osten und Afrika. Die Markteinführung zeigt, wie Lieferanten Produkttypen zu anwendungsspezifischen Systemen kombinieren, bei denen die Differenzierung von der integrierten Leistung abhängt und nicht von einer einzelnen Rohstoffzutat.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Dominanz pflanzlicher Zutaten verdeckt einen Wendepunkt bei der PräzisionsfermentationPflanzliche Zutaten machten im Jahr 2025 54,36 % des Marktanteils im Markt für Lebensmitteltextur aus, unterstützt durch Verbraucherakzeptanz, etablierte regulatorische Zulassung und ausgereifte Lieferketten. Pektin, Stärken und aus Meeresalgen gewonnene Zutaten werden weit verbreitet eingesetzt, da sie viele Clean-Label- und Funktionsanforderungen erfüllen. Tierische Zutaten, insbesondere Gelatine, behalten eine spezifische Rolle in Süßwaren und klinischer Ernährung. Gelatine verfügt über Bloomstärke, Wärmereversibilität und Schmelzeigenschaften im Mund, für die es in jedem Anwendungsfall kein gleichwertiges kostengünstigeres pflanzliches Substitut gibt. Fermentationsbasierte Quellen, angeführt von Xanthan, bieten einen Produktionsweg, der weniger anfällig für landwirtschaftliche Witterungsbedingungen ist.
Biosynthetische und präzisionsfermentierte Zutaten werden voraussichtlich bis 2031 mit einer CAGR von 7,33 % expandieren, dem stärksten Wachstum unter den Quellsegmenten. Die Marktgröße für Lebensmitteltextur in dieser Quellengruppe wird durch die Nachfrage nach funktionellen Proteinen und Spezialpolysacchariden mit konsistenteren Produktionsbedingungen als landwirtschaftliche Äquivalente unterstützt. Das Good Food Institute berichtete im Jahr 2025 über kontinuierliche Fortschritte bei den regulatorischen Wegen für fermentationsbasierte Zutaten in wichtigen Märkten[2]. Die Skalierung bleibt kapitalintensiv, aber gentechnisch veränderte Mikroorganismen können Geliermittel, Vernetzungsenzyme und texturaktive Materialien mit gezielter Funktionalität produzieren. Das Quellsegment zieht daher Aufmerksamkeit auf sich, wenn Formulierer Versorgungskonsistenz und Leistung benötigen, die konventionelle landwirtschaftliche Rohstoffe nicht immer liefern können.
Nach Form:
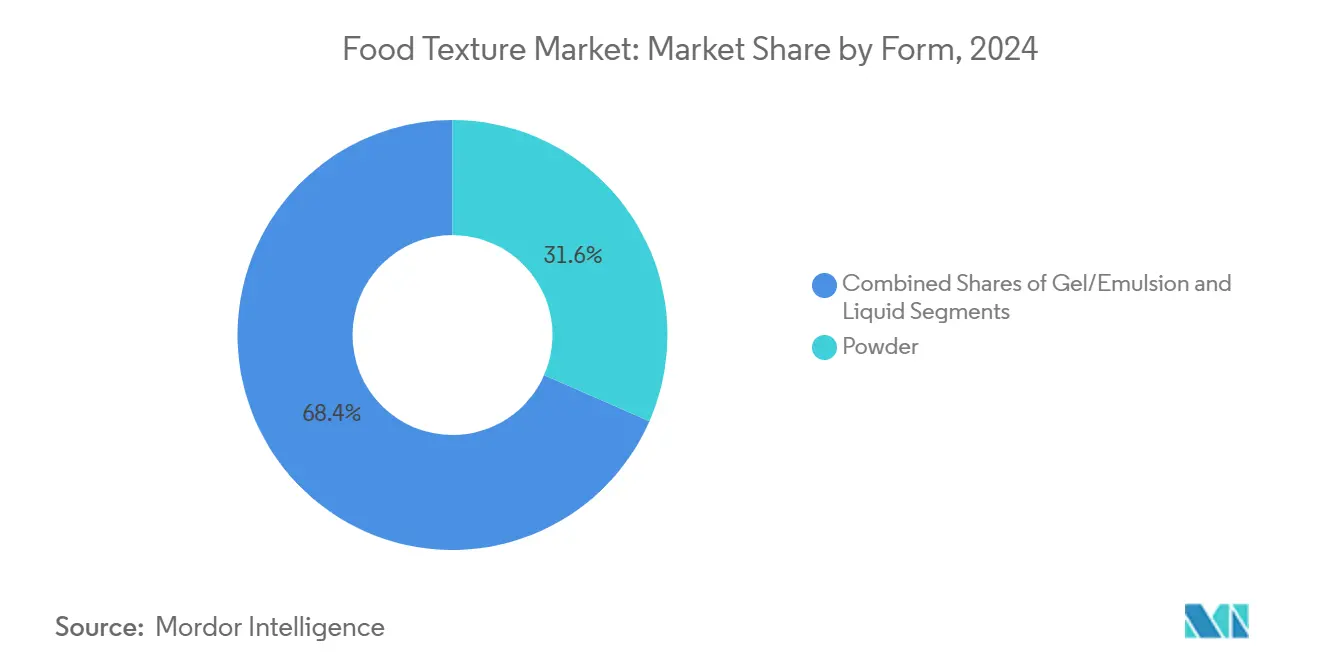
Skalenvorteil von Pulver, Wachstumsdynamik von Gel und EmulsionPulverformen hielten im Jahr 2025 einen Marktanteil von 33,21 % im Markt für Lebensmitteltextur, da sie eine lange Lagerstabilität, niedrigere Logistikkosten pro Einheit Wirkstoff und flexible Dosierung bieten. Große Lebensmittelhersteller setzen auch weit verbreitet auf Trockenmischung, was Pulverformen für die Hochvolumenproduktion geeignet macht. Flüssige Produkte sind relevant für Getränke, fermentierte Milchprodukte und gießbare Soßen, die eine schnelle Hydratation und gleichmäßige Dispersion benötigen. Ihre höheren Logistikkosten schränken ihren Einsatz in breiten Kategorien ein, aber sie bleiben in Präzisionsmolkerei- und Lebensmittelserviceanwendungen nützlich. Gel- und Emulsionsformen werden voraussichtlich bis 2031 mit einer CAGR von 6,94 % expandieren, da Lebensmittelservice- und Industrienutzer gebrauchsfertige Systeme suchen.
Pflanzliche Milch- und Fleischalternativen unterstützen die Nachfrage nach Gelen und Emulsionen, da sie häufig vorgeformte Textursysteme anstelle einzelner Pulverzutaten benötigen. Diese Formate können konsistentere Ergebnisse liefern, wenn ein Hersteller über begrenzte Formulierungsexpertise, aber strenge Texturziele verfügt. Enzymatische Vernetzung kann auch die Gelbildung bei niedrigeren Zutatenmengen unterstützen, was die Kosten im Einsatz und die Kennzeichnungskomplexität reduzieren kann. Ingredion Incorporated entwickelte WAXIPLUS, eine native Stärke, die für Dehn- und Schmelzeigenschaften in pflanzlichem Käse konzipiert ist. Dieses Produktbeispiel zeigt, dass Design auf Formebene Mehrwert schaffen kann, der über den konventionellen Wettbewerb unter Rohstoffpulvern hinausgeht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Doppelte Führungsposition von Backwaren und Süßwaren spiegelt Texturintensität widerBackwaren und Süßwaren hielten im Jahr 2025 einen Marktanteil von 35,68 % im Markt für Lebensmitteltextur und werden voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen. Die Marktgröße für Lebensmitteltextur in dieser Anwendung wird durch ihre breiten Texturanforderungen unterstützt, darunter Krumenweichheit, Krustenknusprigkeit, Füllungsstabilität, Gummibärchenkaubarkeit und Schokoladenbruch. Modifizierte und native Stärken steuern die Feuchtigkeitsretention und reduzieren das Altbackenwerden bei Backwaren. Hydrokolloide-Mischungen unterstützen die Gelierung in Süßwarenfüllungen, während Gelatine Bloomstärke und Schmelzeigenschaften im Mund bei Premium-Süßwaren liefert. Diese Kombination aus unterschiedlichen technischen Anforderungen unterstützt die Nachfrage nach mehreren Zutaten-Systemen innerhalb derselben Anwendungskategorie.
Milchprodukte und Tiefkühldesserts sowie Fleisch- und Geflügelalternativen bleiben bedeutende Anwendungen für Texturzutaten. Carrageen und modifizierte Stärken stabilisieren Speiseeis und Schmelzkäse, während proteinbasierte Texturierungsmittel und Hochfeuchtigkeitsextrusion faserige Strukturen in pflanzlichem Fleisch unterstützen. Eine im Jahr 2025 veröffentlichte Studie berichtete über messbare Textur- und Wasserretentionsverbesserungen in enzymbehandelten pflanzlichen Fleischanaloga[3]. Getränke, Snacks, verzehrfertige Mahlzeiten, Soßen und Würzmittel benötigen ebenfalls Hydrokolloide und Stärkesysteme für die Stabilität. Säuglings- und klinische Ernährung unterliegt strengeren Compliance-Anforderungen, und der Rat der Europäischen Union prüfte im Jahr 2025 aktualisierte Bestimmungen zu Gummis und Stärken, einschließlich ihrer Verwendung in Säuglingsanfangsnahrung.
Geografische Analyse
Nordamerika Lebensmitteltextur-Markt
Nordamerika hält im Jahr 2024 einen Marktanteil von 53,00 %, unterstützt durch robuste regulatorische Rahmenbedingungen, die Innovation ermöglichen und gleichzeitig Sicherheitsstandards aufrechterhalten, wie das GRAS-Benachrichtigungssystem der FDA für neuartige Texturierungsmittel wie fibrillierte Zellulose zeigt. Die fortschrittliche Lebensmittelverarbeitungsinfrastruktur der Region und die Akzeptanz der Verbraucher gegenüber hochwertigen texturverbesserten Produkten schaffen optimale Bedingungen für hochwertige Texturierungsmittelanwendungen. Die Erweiterung der Ingredion-Anlage in Indianapolis um 100 Millionen USD spiegelt das Vertrauen der Branche in den nordamerikanischen Markt wider, mit starker Leistung im Segment Textur- und Gesundheitslösungen im gesamten Jahr 2024. Der Fokus der Region auf Clean-Label-Produkte treibt die Nachfrage nach nativen Stärken und natürlichen Hydrokolloiden an, die Funktionalität bieten und gleichzeitig den Verbraucherpräferenzen für erkennbare Zutaten entsprechen.
Asien-Pazifik Lebensmitteltextur-Markt
Asien-Pazifik verzeichnet mit einem CAGR von 7,89 % (2025–2030) die schnellste Wachstumsrate, angetrieben durch einen erhöhten Konsum verarbeiteter Lebensmittel, Urbanisierung und verbesserte regulatorische Harmonisierung. Der Nutraceuticals-Markt der Region, der bis 2026 voraussichtlich 441,7 Milliarden USD erreichen wird, bietet Chancen für funktionelle Texturierungsmittel, die sensorische und gesundheitliche Vorteile vereinen. Japans System der Lebensmittel mit Funktionsangaben zeigt regulatorische Fortschritte, die Innovation unterstützen und gleichzeitig die Verbraucher schützen. China und Indien entwickeln sich zu Schlüsselmärkten aufgrund ihrer großen Verbraucherbasis und der wachsenden Mittelschicht, die hochwertige verarbeitete Lebensmittel mit fortschrittlichen Texturlösungen nachfragt.
EMEA und Südamerika Lebensmitteltextur-Markt
Europa behauptet eine starke Marktposition durch strenge regulatorische Standards, die etablierte natürliche Texturierungsmittel unterstützen und gleichzeitig neuartige Zusatzstoffe regulieren. Das Neubewertungsprogramm für Lebensmittelzusatzstoffe der EFSA[4] setzt internationale Maßstäbe und gewährleistet gleichzeitig das Marktvertrauen in die Sicherheit von Hydrokolloiden. Europäische Einkäufer fordern Nachhaltigkeitszertifizierungen und Rückverfolgbarkeit, was Chancen für Lieferanten schafft, die verantwortungsvolle Praktiken nachweisen. Der Fokus der Region auf Nachhaltigkeit und Clean-Label-Produkte steht im Einklang mit Entwicklungen in der Präzisionsfermentation für die Texturierungsmittelproduktion. Südamerika sowie der Nahe Osten und Afrika bieten Wachstumspotenzial durch sich entwickelnde Lebensmittelverarbeitungsindustrien und zunehmende Verbraucherkompetenz, obwohl regulatorische Komplexitäten und infrastrukturelle Einschränkungen die Marktentwicklung und Kosteneffizienz beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
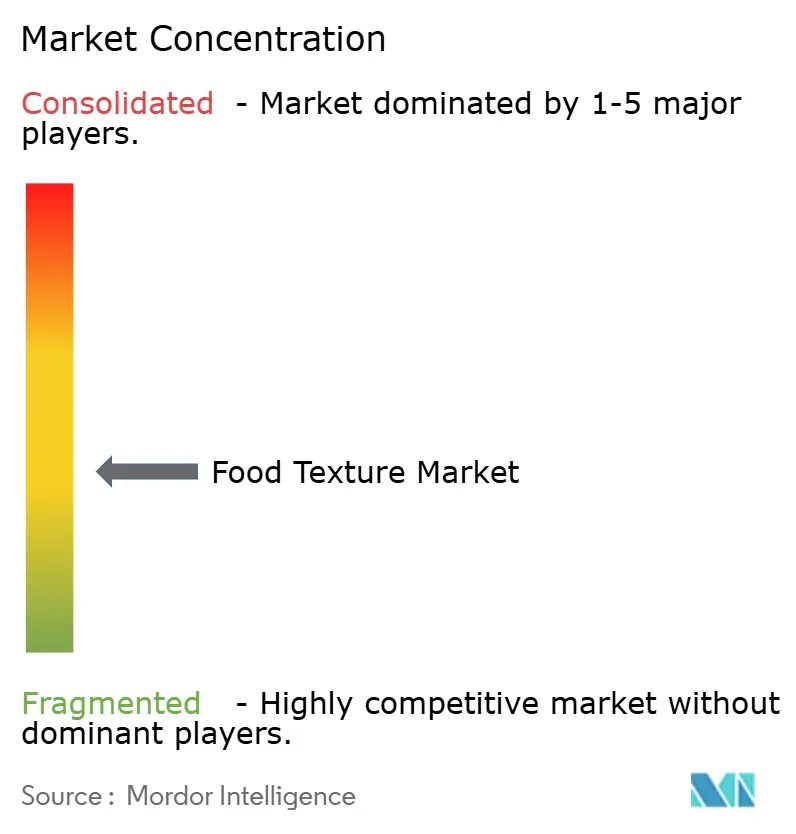
Der Markt für Lebensmitteltextur hat eine halbkonsolidierte Struktur, wobei diversifizierte Zutatenunternehmen starke Positionen in Spezialanwendungen halten. Cargill, Incorporated, Ingredion Incorporated, Archer Daniels Midland Company und Kerry Group plc konkurrieren durch Portfoliobreite und Ressourcen für die Anwendungsentwicklung. Spezialisten wie Gelita AG, Rousselot (Darling Ingredients), Hydrosol GmbH & Co. KG und Nitta Gelatin Inc. konkurrieren durch Kategorie-Expertise und Kundennähe. Der Markt für Lebensmitteltextur umfasst auch Lieferanten wie Lucid Colloids Limited und Pacific Pectin Inc, die sich auf technischen Support in engeren Zutatenbereichen konzentrieren.
Im Juni 2026 kündigte Ingredion Incorporated eine empfohlene Barübernahme von Tate & Lyle PLC zu einem Unternehmenswert von 3,70 Milliarden GBP bzw. 5,00 Milliarden USD an. Ingredion Incorporated erklärte, dass Textur- und gesundheitsfördernde Lösungen mehr als 50,00 % des kombinierten Umsatzes ausmachen würden, wenn die Transaktion abgeschlossen wird. Das Unternehmen erwartet außerdem bis Ende 2030 jährliche Kostensynergien in Höhe von 130,00 Millionen USD. International Flavors and Fragrances Inc. stimmte im Mai 2026 dem Verkauf seines Lebensmittelzutatengeschäfts an CVC Capital Partners zu einem Unternehmenswert von 4,30 Milliarden USD zu. Das Geschäft erzielte im Jahr 2025 einen Umsatz von 3,10 Milliarden USD aus Texturierungsmitteln, Emulgatoren und pflanzlichen Lösungen. Diese Transaktionen zeigen, dass Unternehmen in Bereichen Skalierung anstreben, in denen Formulierungsunterstützung und spezialisierte Zutatenportfolios zunehmend miteinander verbunden sind.
Lieferanten bewegen sich auch von einzelnen Zutatenverkäufen hin zu Systemen, die Textur, Stabilität und Kennzeichnungspositionierung zusammenbringen. Das Ask-Ingredion-Tool von Ingredion Incorporated ist ein Beispiel für eine Strategie, die Kunden in frühen Formulierungsarbeiten unterstützt. Archer Daniels Midland Company brachte im Mai 2026 8 neue Proteinprodukte in Nordamerika und Europa auf den Markt, darunter Sojaproteinisolate und -konzentrate für Milchalternativen, Proteingetränke und die Texturleistung von verarbeitetem Fleisch. Kleinere Spezialisten können relevant bleiben, indem sie detaillierte Anwendungsdienstleistungen anbieten, die Generalisten-Lieferanten nicht immer wirtschaftlich erbringen können. Biofermentierte und präzisionsfermentierte Texturaktiva bleiben ein Bereich ohne einen klar etablierten kommerziellen Marktführer.
Marktführer in der Lebensmitteltexturbranche
-
Cargill Inc.
-
International Flavors and Fragrances Inc.
-
Tate and Lyle Plc
-
Ingredion Incorporated
-
Kerry Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebensmitteltextur-Markt Unternehmen in diesem Bericht
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Ingredion Incorporated
- Kerry Group plc
- Tate & Lyle PLC
- Archer Daniels Midland Company (ADM)
- Silvateam SpA
- DSM-Firmenich AG
- JP&SB International
- Gelita AG
- Rousselot (Darling Ingredients)
- Ashland Global Holdings Inc.
- Hydrosol GmbH & Co. KG
- Shandong Dongbao Gelatin Co. Ltd
- Nitta Gelatin Inc.
- Pacific Pectin Inc
- Lucid Colloids Limited
- Foodchem International Corporation
- Lapi Gelatine S.p.a.
Neueste Industrielle Entwicklungen in Lebensmitteltextur-Markt
- Juni 2026: International Flavors and Fragrances Inc. führte Danisco Grindsted DuoGel ein, ein Stabilisierungssystem, das Pektin und Carrageen für pflanzliche Gummibärchen in Europa, dem Nahen Osten und Afrika kombiniert. Das System behebt Probleme mit sprödem Biss und Schmelzresistenz in gelatinefreien Formulierungen und verfügt über eine Halal-Zertifizierung.
- Mai 2025: Auf der Frankfurter IFFA-Fachmesse stellte Sarda Bio Polymers Clean-Label-Hydrokolloide auf pflanzlicher Basis für Fleisch- und alternative Proteinanwendungen vor. Das Angebot umfasst Guarkernmehl, Cassia-Tora-Gummi, Konjak, Xanthan, Carrageen, Tamarinden-Xyloglucan und CMC, die darauf ausgelegt sind, die Textur mit minimaler Verarbeitung zu verbessern und dabei Nachhaltigkeit und Leistung zu betonen.
- März 2025: Ingredion Incorporated ging eine Partnerschaft mit dem österreichischen Unternehmen Agrana ein, um die Stärkeproduktion in Rumänien zu steigern und seine Fertigungspräsenz in Osteuropa auszubauen, um der steigenden regionalen Nachfrage nach Spezialstärken gerecht zu werden.
Umfang des globalen Berichts über den Markt für Lebensmitteltextur
Der Markt für Lebensmitteltextur ist nach Produkttyp, Quelle, Form, Anwendung und Geografie segmentiert. Nach Produkttyp umfasst der Markt Hydrokolloide, Stärke und Stärkederivate, Gelatine, Pektin, proteinbasierte Texturierungsmittel und Cellulosederivate. Nach Quelle wird er in pflanzliche, tierische, mikrobielle und fermentationsbasierte sowie biosynthetische/präzisionsfermentierte Texturierungsmittel unterteilt. Nach Form deckt der Markt Pulver-, Flüssig- und Gel-/Emulsionsformate ab. Nach Anwendung umfasst der Markt Backwaren und Süßwaren, Milchprodukte und Tiefkühldesserts, Fleisch- und Geflügelalternativen, Getränke, Snacks und verzehrfertige Mahlzeiten, Soßen, Dressings und Würzmittel sowie Säuglings- und klinische Ernährung. Geografisch wird der Markt für Lebensmitteltextur in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Südamerika sowie dem Nahen Osten und Afrika analysiert.
Segmentierungsübersicht
| Hydrokolloide |
| Stärke und Derivate |
| Gelatine |
| Pektin |
| Proteinbasierte Texturierungsmittel |
| Zellulosederivate |
| Pflanzlich |
| Tierisch |
| Mikrobiell und fermentationsbasiert |
| Biosynthetisch und präzisionsfermentiert |
| Pulver |
| Flüssigkeit |
| Gel und Emulsion |
| Backwaren und Süßwaren |
| Milchprodukte und Tiefkühldesserts |
| Fleisch- und Geflügelalternativen |
| Getränke |
| Snacks und verzehrfertige Mahlzeiten |
| Soßen, Dressings und Würzmittel |
| Säuglings- und klinische Ernährung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Hydrokolloide | |
| Stärke und Derivate | ||
| Gelatine | ||
| Pektin | ||
| Proteinbasierte Texturierungsmittel | ||
| Zellulosederivate | ||
| Nach Quelle | Pflanzlich | |
| Tierisch | ||
| Mikrobiell und fermentationsbasiert | ||
| Biosynthetisch und präzisionsfermentiert | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Gel und Emulsion | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Milchprodukte und Tiefkühldesserts | ||
| Fleisch- und Geflügelalternativen | ||
| Getränke | ||
| Snacks und verzehrfertige Mahlzeiten | ||
| Soßen, Dressings und Würzmittel | ||
| Säuglings- und klinische Ernährung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Lebensmitteltextur-Zutaten bis 2031 erwartet?
Der Markt für Lebensmitteltextur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,42 % wachsen und bis 2031 21,39 Milliarden USD erreichen.
Welcher Produkttyp führt die Nachfrage nach Lebensmitteltextur-Zutaten an?
Hydrokolloide hielten im Jahr 2025 einen Anteil von 40,21 %, da sie in vielen verarbeiteten Lebensmittelanwendungen Verdickung, Gelierung und Stabilisierung bieten.
Welche Quelle für Lebensmitteltextur-Zutaten wächst am schnellsten?
Biosynthetische und präzisionsfermentierte Zutaten werden voraussichtlich bis 2031 mit einer CAGR von 7,33 % wachsen.
Welche Anwendung verwendet die meisten Lebensmitteltextur-Zutaten?
Backwaren und Süßwaren hielten im Jahr 2025 einen Anteil von 35,68 % und werden voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen.