
Marktgröße und Marktanteil für Lebensmittel- und Getränkeverarbeitungsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 85.22 Milliarden US-Dollar |
| Marktgröße (2031) | 120.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.26 % |
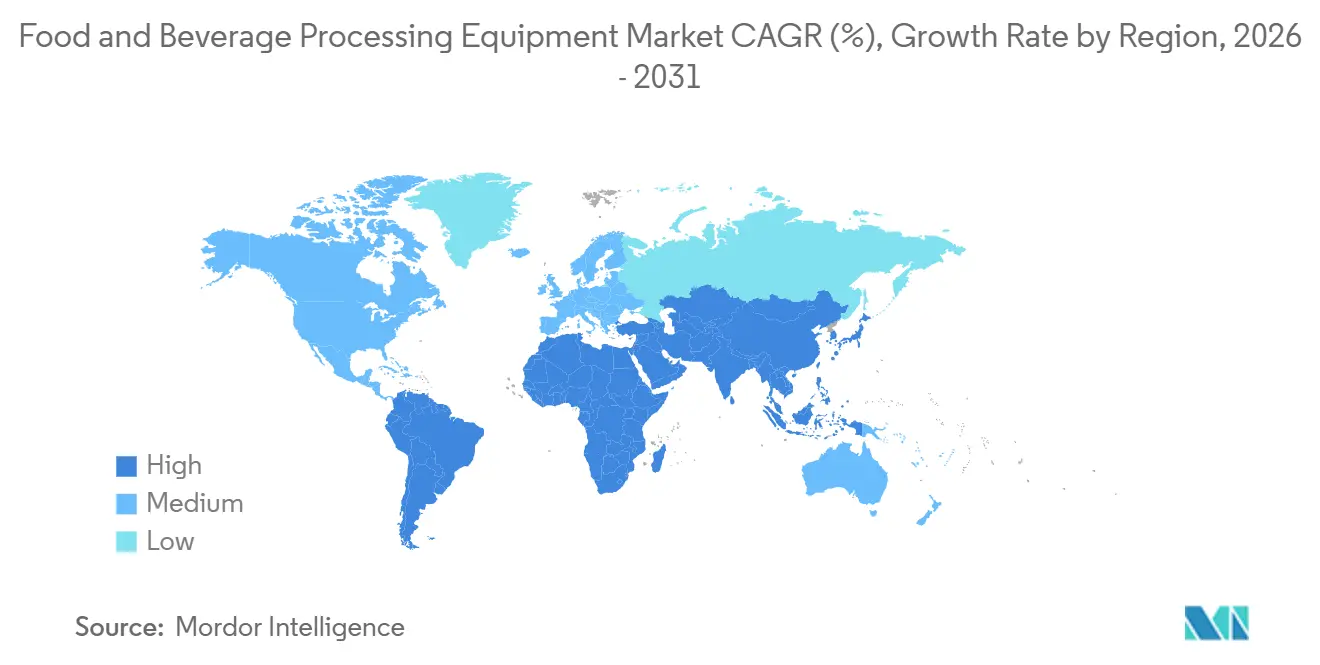
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittel- und Getränkeverarbeitungsanlagen von Mordor Intelligence
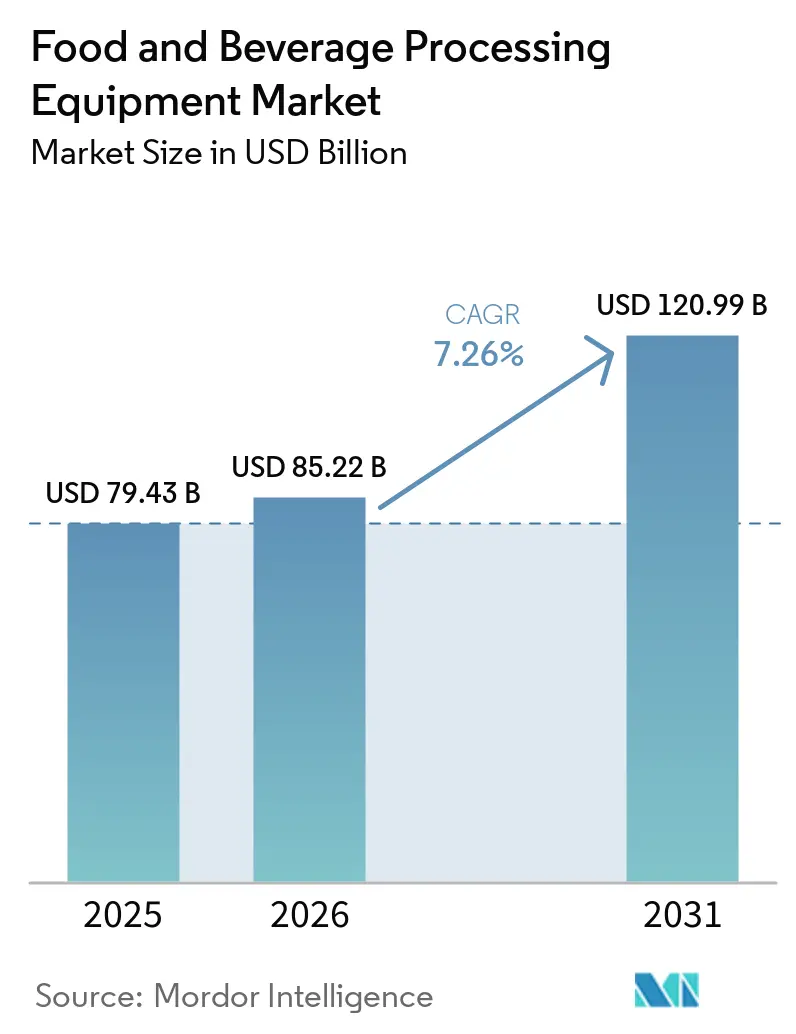
Die Marktgröße für Lebensmittel- und Getränkeverarbeitungsanlagen wurde im Jahr 2025 auf 79,43 Milliarden USD geschätzt und soll bis 2031 120,99 Milliarden USD erreichen, mit einer CAGR von 7,26 % von 2026 bis 2031. Der Konsum verarbeiteter Lebensmittel und Kapitalausgaben für Werksmodernisierungen stützen die Nachfrage nach neuen Produktionsanlagen. Lebensmittelproduzenten gehen von isolierten Maschinenaufrüstungen zu vernetzten Produktionslinien über, die Inspektion, Wartung und Anlagenleistungsüberwachung miteinander verbinden. Große Konsumgüterunternehmen priorisieren zudem Automatisierung, um Arbeitsverfügbarkeit, Lebensmittelsicherheitsanforderungen und Betriebseffizienz zu adressieren[1]. Dieser Wandel erhöht den Wert jedes Anlagenprojekts, da Verarbeiter zunehmend integrierte Linien statt einzelner Maschinen beschaffen. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen bietet daher Chancen für Anbieter, die Anlagen, digitale Steuerungen, Serviceabdeckung und zuverlässigen lokalen Support kombinieren können.
Wichtigste Erkenntnisse des Berichts
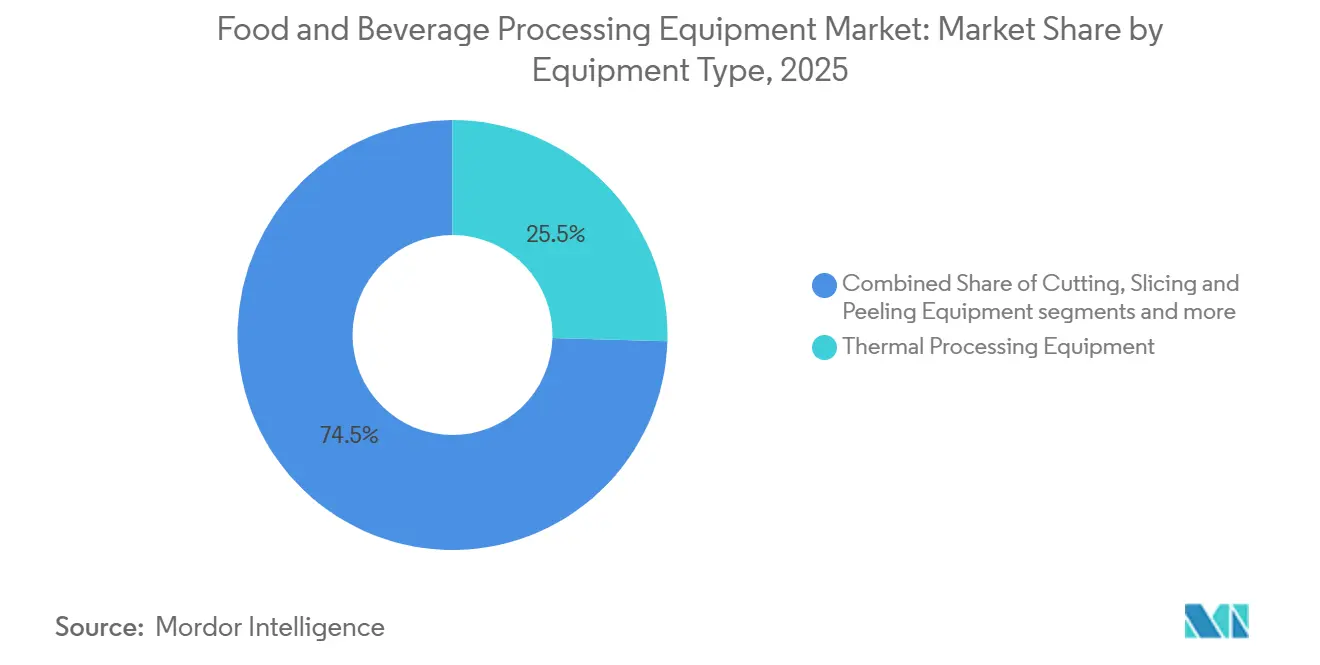
- Nach Anlagentyp hielt Wärmebehandlungsanlagen im Jahr 2025 einen Marktanteil von 25,46 % am Markt für Lebensmittel- und Getränkeverarbeitungsanlagen, während Extrusions- und Formgebungsanlagen bis 2031 mit einer CAGR von 8,52 % wachsen sollen.
- Nach Betriebsart hielten halbautomatische Systeme im Jahr 2025 einen Marktanteil von 73,41 % am Markt für Lebensmittel- und Getränkeverarbeitungsanlagen, während vollautomatische Systeme mit einer prognostizierten CAGR von 8,86 % bis 2031 das höchste Wachstum verzeichneten.
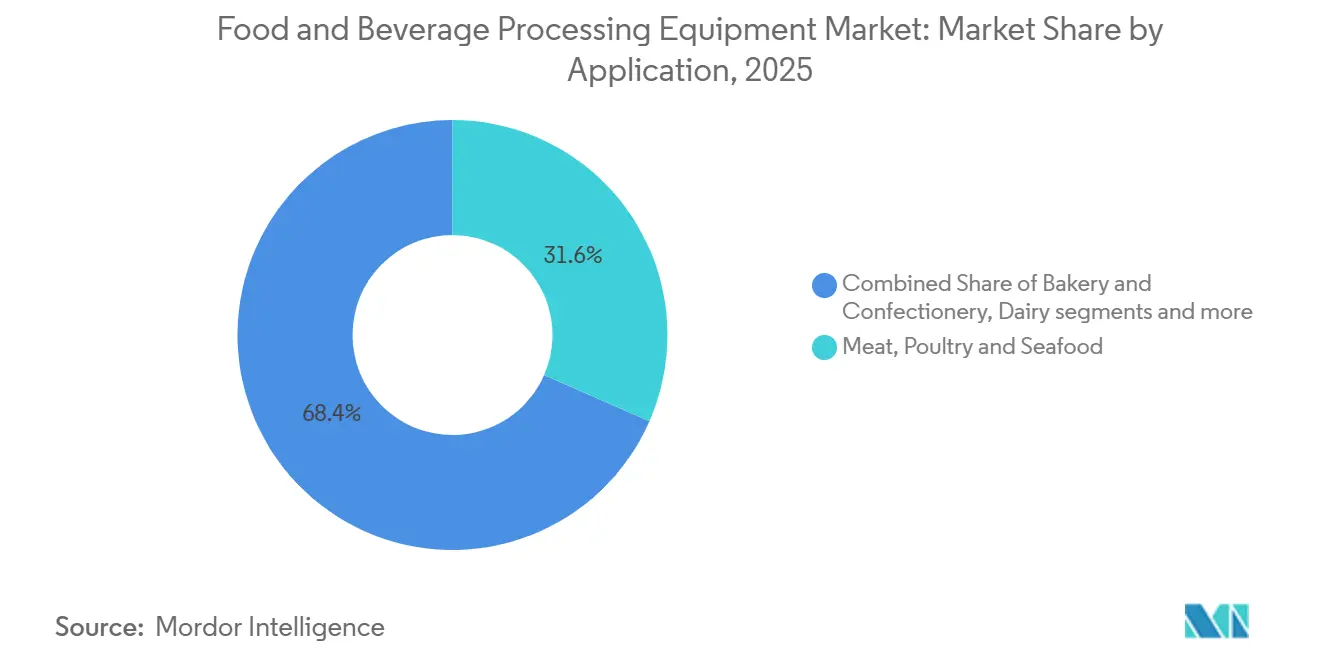
- Nach Anwendung entfielen auf Fleisch, Geflügel und Meeresfrüchte im Jahr 2025 31,57 % der Marktgröße für Lebensmittel- und Getränkeverarbeitungsanlagen, während pflanzenbasierte und alternative Proteine bis 2031 mit einer CAGR von 9,11 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 36,52 % am Markt für Lebensmittel- und Getränkeverarbeitungsanlagen, während der Nahe Osten und Afrika bis 2031 mit einer CAGR von 8,93 % wachsen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten | +2.0% | Global, am stärksten in Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Rasche Automatisierung und Einführung intelligenter Fertigung | +1.8% | Global, konzentriert in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach hocheffizienten Verarbeitungsanlagen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Lebensmittelsicherheit und Hygiene | +0.8% | Global, mit der höchsten Compliance-Last in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach flexiblen und modularen Produktionslinien | +0.7% | Nordamerika, Europa und aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus auf nachhaltige und ressourceneffiziente Produktion | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten
Mehr als 55,00 % der Weltbevölkerung lebten in städtischen Gebieten, was die verstärkte Nutzung von verpackten, verzehrfertigen und Convenience-Lebensmittelformaten begünstigt[2]. Höhere Mengen dieser Lebensmittel erfordern Verarbeitungskapazitäten in den Bereichen Formgebung, Wärmebehandlung und Verpackung. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen profitiert, wenn Verarbeiter Linien hinzufügen, um Volumenanforderungen zu erfüllen, oder alternde Kapazitäten ersetzen. Die Verbrauchernachfrage nach proteinangereicherten, allergenfreien und zuckerreduzierten Lebensmitteln erhöht auch die Anzahl der Produktvarianten, die Werke verwalten müssen. Dies fördert Investitionen in Anlagen, die schnellere Umrüstungen und kleinere Produktionschargen unterstützen. In China erhöhen vorgefertigte Mahlzeiten den Bedarf an automatisierten Linien, die eine breite Produktmischung statt eines einzigen standardisierten Outputs verarbeiten können.
Rasche Automatisierung und Einführung intelligenter Fertigung
Arbeitskräftemangel und steigende Lohnkosten machen Automatisierung zu einer zentralen Betriebsanforderung für viele Lebensmittelhersteller. Der FPSA- und PMMI-Branchenbericht 2026 nennt als führende Investitionsgründe: mehr mit weniger Personal erreichen, stärkere Qualitätsüberwachung und größere Produktkomplexität. FOOMA meldete ein anhaltendes Wachstum bei den inländischen Lebensmittelmaschinenlieferungen in Japan trotz anhaltenden Arbeitskräftedrucks. Dieses Umfeld begünstigt automatisierte Handhabung, kontinuierliche Verarbeitung und In-Line-Inspektionssysteme, die die Abhängigkeit von manueller Arbeit reduzieren. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen verlagert sich zudem von der Automatisierung auf Maschinenebene hin zu vernetzten Steuerungen auf Linienebene. GEAs Hydract-Ventilsystem zeigt diese Richtung, da es die wasserhydraulische Betätigung in bestehenden VARIVENT-Ventilmatrizen ermöglicht.
Wachsende Nachfrage nach hocheffizienten Verarbeitungsanlagen
Verarbeiter suchen nach mehr Ausstoß aus derselben Werksfläche bei gleichzeitiger Senkung des Energie- und Wasserverbrauchs. FPSA und PMMI identifizieren Energie- und Wasserreduzierung als führende Fünfjahres-Investitionspriorität, insbesondere bei Reinigung-in-Place- und Wärmebehandlungsoperationen. Käufer bewerten zunehmend Linienausbeute, Sanierungszeit und ungeplante Ausfallzeiten über die gesamte Produktionslinie. Dies begünstigt Anbieter, die mehrere Anlagenkategorien integrieren und deren Leistung koordinieren können. Es bietet dem Markt für Lebensmittel- und Getränkeverarbeitungsanlagen auch eine Ersatzchance, wo ältere Anlagen aktuelle Betriebsziele nicht erfüllen können. GEA brachte im Juni 2026 seine KOB-Hochdruckhomogenisatorserie auf den Markt, mit Modellen, die 400,00 bar erreichen und für industrielle Leistung zu niedrigeren Einstiegskosten ausgelegt sind.
Steigende Nachfrage nach flexiblen und modularen Produktionslinien
Pflanzenbasierte, glutenfreie, proteinreiche und allergengemangte Lebensmittel erfordern von Verarbeitern, eine breitere Produktmischung zu fahren. Feste Linien, die für einen einzigen Output ausgelegt sind, sind daher für viele neue Projekte weniger geeignet. Modulare Skids, Schnellkupplungsversorgungen und standardisierte Steuerungsschnittstellen ermöglichen es einer Anlage, Prozesskapazitäten hinzuzufügen, ohne das gesamte Werk umzubauen. Dies ist besonders nützlich für mittelgroße Verarbeiter in Nordamerika und Europa, wo Brownfield-Nachrüstprojekte üblich sind. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen profitiert von diesem Bedarf, da modulare Lösungen die Stillstandszeit bei Modernisierungen reduzieren können. MULTIVAC präsentierte auf der Interpack 2026 eine KI-gestützte TX-Traysealer-Linie, die die Verpackung mehrerer Produktvarianten aus einem einzigen Einlauf unterstützt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Wartungs- und Betriebskosten | -1.5% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Investitionen in die Lebensmittelverarbeitung | -0.9% | Nordamerika und Europa, mit Empfindlichkeit gegenüber Zöllen und Zinssätzen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Compliance-Anforderungen | -0.7% | Nordamerika und Europa, mit wachsendem Einfluss in Asien | Mittelfristig (2–4 Jahre) |
| Begrenzte Akzeptanz bei kleinen und mittleren Unternehmen | -0.8% | Global, am höchsten in Südamerika, dem Nahen Osten und Afrika sowie Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wartungs- und Betriebskosten
Die Lebenszykluskosten von Verarbeitungsanlagen umfassen Wartung, Ersatzteile, Energieverbrauch und die Kosten ungeplanter Ausfallzeiten. Diese Kosten können Investitionen einschränken, selbst wenn ein Verarbeiter die Produktionsvorteile einer neuen Linie erkennt. Serviceverzögerungen stellen ein größeres Risiko in Märkten mit begrenztem lokalem OEM-Support dar, einschließlich Teilen des subsaharischen Afrikas und Südasiens. Ein langer Stillstand kann die Produktion reduzieren und die erwartete Rendite eines Modernisierungsprojekts verzögern. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen ist daher stärker, wo Anbieter lokale Serviceteams und zuverlässige Teilverfügbarkeit aufrechterhalten. Dies macht die Aftermarket-Abdeckung zu einem wichtigen Faktor bei der Anlagenauswahl und Projektplanung.
Begrenzte Akzeptanz bei kleinen und mittleren Unternehmen
Kleine und mittlere Unternehmen repräsentieren einen wesentlichen Teil der Lebensmittelverarbeitungskapazität, aber viele haben ihre Anlagenbasis nicht modernisiert. Finanzielle Einschränkungen, regulatorische Komplexität und begrenzte digitale Kompetenzen sind wichtige Hindernisse für diesen Übergang. Modulare Technologie und öffentliche Unterstützung können die Modernisierung für diese Unternehmen praktikabler machen. Forschungen zu indischen Lebensmittelverarbeitungs-KMU ergaben, dass Unterstützung von Lieferanten, Mitarbeitern und Regierungsstellen die digitale Transformation ermöglichen kann. Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen hat die Möglichkeit, diese Gruppe mit skalierbaren Systemen und geringeren Vorabverpflichtungen zu bedienen. Ungleicher Zugang zu Finanzierung und technischem Support wird die Akzeptanz in mehreren aufstrebenden Volkswirtschaften jedoch weiterhin verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp:
Wärmebehandlung führt beim Umsatz, während Extrusion und Formgebung Wachstumskapital anziehtWärmebehandlungsanlagen hielten im Jahr 2025 einen Marktanteil von 25,46 % am Markt für Lebensmittel- und Getränkeverarbeitungsanlagen, den größten Beitrag unter den Anlagenkategorien. Pasteurisierung und Sterilisierung sind in der Milch-, Getränke-, Fleisch- und Säuglingsnahrungsproduktion notwendig. Lebensmittelsicherheitsanforderungen stärken auch den Bedarf an zuverlässigen Wärmebehandlungsanlagen in regulierten Produktkategorien. Schneid-, Aufschnitt- und Schälanlagen bilden eine weitere wichtige Umsatzkategorie, da Proteinproduzenten kontinuierliche Verarbeitungsschritte automatisieren. Reinigungs-, Desinfektions- und Reinigung-in-Place-Systeme ziehen Investitionen an, da Verarbeiter größeren Wert auf hygienisches Design und konsistente Desinfektion legen.
Extrusions- und Formgebungsanlagen sind die am schnellsten wachsende Anlagenkategorie mit einer prognostizierten CAGR von 8,52 % bis 2031. Die Nachfrage ist mit Fleischanaloga mit hohem Feuchtigkeitsgehalt und texturierten Pflanzenproteinen verbunden, die in pflanzenbasierten Lebensmitteln verwendet werden. Coperions hybrider ZSK-Doppelschneckenextruder ermöglicht die Produktion von TVP und HMMA auf einem System und reduziert den Bedarf an separaten Linien. Eine Studie aus dem Jahr 2026 ergab, dass Kichererbsenproteinkonzentrat durch kontinuierliche Kühlmatrizen-Extrusion faserige Strukturen erzeugen kann, was die potenzielle Rohstoffbasis erweitert. Pumpen, Ventile und Armaturen profitieren weiterhin vom Ersatzbedarf, da Verarbeiter energieärmere und hygienische Konfigurationen anstreben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Halbautomatische Systeme führen bei der installierten Basis, während vollautomatische Systeme das Wachstum antreibenHalbautomatische Systeme hielten im Jahr 2025 einen Marktanteil von 73,41 % am Markt für Lebensmittel- und Getränkeverarbeitungsanlagen. Viele Anlagen in Südostasien, Südamerika und Afrika nutzen weiterhin hybride Mensch-Maschine-Betriebe. Halbautomatische Anlagen ermöglichen es Werken, arbeitsintensive oder risikoreiche Schritte zu automatisieren, während die menschliche Aufsicht über Formulierung und Qualitätsprüfungen erhalten bleibt. Manuelle Systeme bleiben in der handwerklichen und Speziallebensmittelproduktion relevant, einschließlich traditioneller Produktkategorien in Japan, Südkorea und Südostasien. FPSA und PMMI identifizieren praktische, skalierbare Automatisierung für bestehende mittelgroße Werke als führende Produktentwicklungspriorität.
Vollautomatische Systeme sollen bis 2031 mit einer CAGR von 8,86 % wachsen, der schnellsten Rate innerhalb der Betriebsart-Segmentierung. Ihre Nutzung nimmt bei kontinuierlichen Portionierungs-, Aufschnitt-, Füll- und In-Line-Desinfektionsanwendungen zu. Diese Anwendungen haben klare Anforderungen an Produktkonsistenz, Lebensmittelsicherheit und geringere Arbeitsabhängigkeit. Die Marktgröße für Lebensmittel- und Getränkeverarbeitungsanlagen für vollautomatische Systeme wird durch große Anlagen gestützt, die einen anhaltenden Ausstoß und kontrollierte Betriebsbedingungen benötigen. Forschungen zu indischen Lebensmittel-KMU identifizieren koordiniertes Stakeholder-Engagement als wichtige Voraussetzung für erfolgreiche digitale Aufrüstungen.
Nach Anwendung:
Proteinverarbeitung liefert Skalierung, während pflanzenbasierte Proteine die Anlageanforderungen verändernFleisch, Geflügel und Meeresfrüchte machten im Jahr 2025 31,57 % der Marktgröße für Lebensmittel- und Getränkeverarbeitungsanlagen aus. Diese Betriebe erfordern spezialisierte Maschinen von der Primärverarbeitung über die Portionierung bis zur Verpackung. BAADERs Fisch- und Geflügellinien und Provisurs Weiler-Fleischwolfanlagen veranschaulichen die Rolle zweckgebundener Anlagen in Proteinlieferketten. Fleisch und Geflügel repräsentierten im Jahr 2025 29,20 % der US-amerikanischen Nachfrage nach Lebensmittelverarbeitungsmaschinen, was Investitionen in diesem Bereich für regionale Anlagenbestellungen wichtig macht. Backwaren und Süßwaren, Milchprodukte, alkoholfreie Getränke und Nahrungsergänzungsmittel erzeugen ebenfalls Nachfrage nach Präzisionsmisch-, Membrantrennungs- und aseptischen Füllanlagen.
Pflanzenbasierte und alternative Proteine sollen bis 2031 mit einer CAGR von 9,11 % wachsen, der schnellsten Anwendungsrate im Markt für Lebensmittel- und Getränkeverarbeitungsanlagen. Produzenten investieren in Hochfeuchtigkeitsextrusions- und Trockentexturierungssysteme, die faserige Strukturen im industriellen Maßstab erzeugen können. Crespel & Deiters und Happy Plant Protein haben im Juli 2026 eine Partnerschaft geschlossen, um die Trockenstrangpressung in Helmond in den Niederlanden zu skalieren. Der Standort wird texturiertes Pflanzenprotein aus in Europa angebauten Ackerbohnen und Erbsen produzieren. Babynahrung, Säuglingsnahrung, Snacks und herzhafte Produkte schaffen durch Präzisionsdosierung, Abfüllung und In-Line-Inspektionsanforderungen weiteren Anlagenbedarf.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 36,52 % des Marktanteils für Lebensmittel- und Getränkeverarbeitungsanlagen aus und ist damit der größte regionale Beitragszahler. China investiert in gesamtbetriebliche Intelligenz, die IoT-Sensoren, KI-gestützte Inspektion und Cloud-Analysen verknüpft. Indien hat auch die Investitionsbasis für die Lebensmittelverarbeitung ausgebaut, wobei das Production Linked Incentive Scheme bis Februar 2026 Investitionsgenehmigungen von mehr als 9.207,00 Crore INR (1,04 Milliarden USD) angezogen hat[3]. JBT Marels Produktionszentrum in Pune und Krones' Anlage in Karnataka zeigen, dass große Anbieter ihre lokale Fertigungskapazität in der Region ausbauen.
Nordamerika und Europa verfügen zusammen über die größte installierte Anlagenbasis. Die US-amerikanischen Lieferungen von Lebensmittel- und Getränkeverarbeitungsmaschinen wurden im Jahr 2025 auf 6,20 Milliarden USD geschätzt und sollen bis 2027 6,70 Milliarden USD erreichen. Europa wird durch die Farm-to-Fork-Nachhaltigkeitsziele und strengere Maschinenkonformitätsanforderungen beeinflusst, die ab Juli 2026 gelten. Diese Anforderungen begünstigen Anbieter mit validierten Fähigkeiten im hygienischen Design.
Der Nahe Osten und Afrika sollen bis 2031 mit einer CAGR von 8,93 % wachsen, der höchsten regionalen Rate im Markt für Lebensmittel- und Getränkeverarbeitungsanlagen. Saudi-Arabiens Agenda zur Ernährungssicherheit unterstützt Greenfield-Investitionen in Geflügel-, Milch- und verpackte Lebensmittelkapazitäten. Nigeria, Ägypten und Marokko bauen Verarbeitungsinfrastruktur als Teil umfassenderer wirtschaftlicher Diversifizierungspläne aus. Die UNCTAD identifizierte mehr als 1,80 Milliarden USD an potenziellem Exportwert innerhalb der Afrikanischen Kontinentalen Freihandelszone, was den Fall für regionale Verarbeitungsinvestitionen stärkt. Die Region steht weiterhin vor Herausforderungen bei Serviceabdeckung, Qualifikationen und Finanzierung, die Anlagenkäufe verzögern können.
Wettbewerbslandschaft
Marktkonzentration
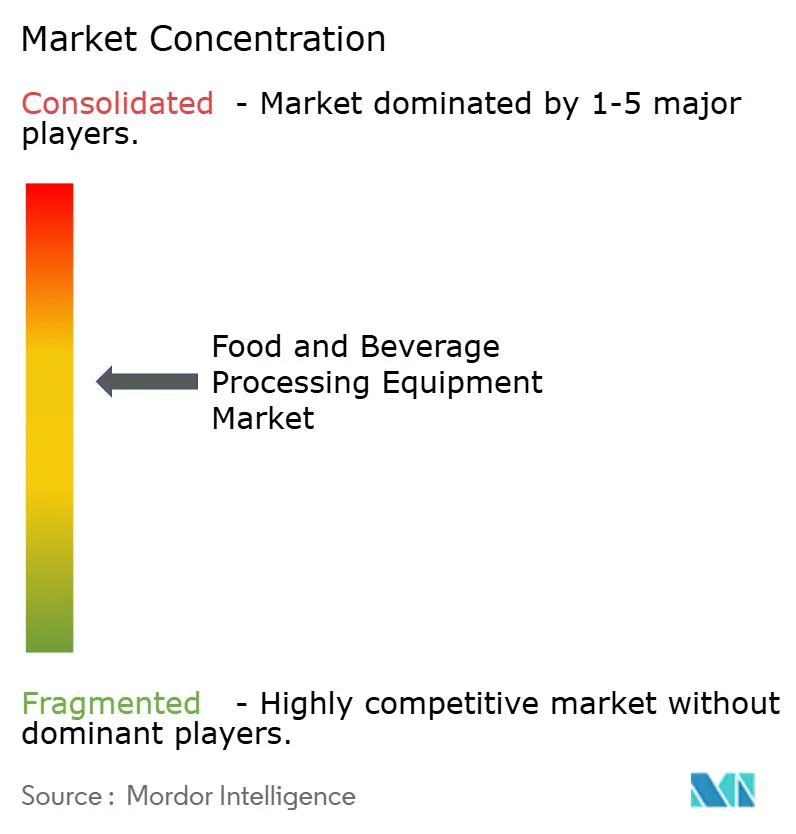
Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen weist eine moderate Konzentration auf, wobei globale Plattformanbieter neben spezialisierten und regionalen Unternehmen tätig sind. GEA Group, Bühler, Tetra Laval, Krones und JBT Marel verfügen über eine breite Anwendungsabdeckung und internationale Reichweite. BAADER konzentriert sich auf die Verarbeitung von Meeresfrüchten und Geflügel, während TOMRA eine definierte Position in der optischen Sortierung hat. ANKO Food Machine bedient spezialisierte asiatische Lebensmittelanwendungen. Diese Kombination gibt großen Anbietern Skalierung, während Raum für Kategoriespezialisten mit starkem Anwendungswissen bleibt.
Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen bewegt sich hin zu integrierten Produktionslösungen statt eigenständiger Maschinenverkäufe. Anbieter erweitern ihre Fähigkeiten in den Bereichen Verarbeitung, Automatisierung, Robotik und Service. The Middleby Corporation schloss im Juli 2026 die Abspaltung von Midera Food Processing ab und schuf damit ein eigenständiges Unternehmen, das sich auf Weiterverarbeitungsanlagen konzentriert. Dieser Schritt zeigt, wie fokussierte Plattformen eine breitere Linienkapazität und eine stärkere Servicebeziehung mit Verarbeitern anstreben.
GEAs Hydract-System differenziert sein Angebot, indem es Druckluftsysteme durch wasserhydraulische Betätigung in der Getränkeverarbeitung ersetzt. Krones eröffnete im August 2026 eine Fertigungsanlage in Karnataka und brachte die Anlagenmontage näher an asiatische Käufer. MULTIVACs KI-gestützte Traysealer-Linie adressiert die Nachfrage nach flexibler Verpackung für mehrere Produktvarianten. Mittelgroße Automatisierung bleibt eine Chance, da viele Verarbeiter in aufstrebenden Märkten Systeme mit geringeren Kapitalanforderungen als unternehmensweite Linien benötigen. Dies begünstigt Anbieter, die Anwendungsexpertise, modulare Anlagen und lokalen Support kombinieren können.
Marktführer in der Branche für Lebensmittel- und Getränkeverarbeitungsanlagen
-
GEA Group
-
JBT Corporation
-
Tetra Laval
-
The Middleby Corporation (Baker Perkins)
-
Buhler Holding AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittel- und Getränkeverarbeitungsanlagen Unternehmen in diesem Bericht
- GEA Group Aktiengesellschaft
- Buhler Holding AG
- John Bean Technologies Corporation
- The Middleby Corporation (Baker Perkins)
- Provisur Technologies Inc.
- BAADER Group GmbH & Co. KG
- Bizerba SE & Co. KG
- IMA Industria Macchine Automatiche S.p.A.
- ANKO Food Machine
- Reading Bakery Systems (a Markel Food Group Company)
- Tetra Laval
- FPEC Corp.
- Magurit Gefrierschneider GmbH
- Vemag Maschinenbau GmbH
- Promarksvac Corporation
- Ante BV
- Multivac Group
- TOMRA Systems ASA
- Wild Goose Filling
- Krones AG
Neueste Industrielle Entwicklungen in Markt für Lebensmittel- und Getränkeverarbeitungsanlagen
- August 2026: Krones AG eröffnete seine neue Fertigungsanlage in Vemagal, Karnataka, Indien, mit einer Investition von 315,00 Crore INR (37,00 Millionen USD) auf 16.000,00 m² auf einem 30,00 Acre großen Gelände. Das Werk montiert ErgoBloc-Verpackungssysteme, die bis zu 100.000,00 Flaschen pro Stunde produzieren können, und positioniert Indien als wichtigen Produktionsstandort für den asiatischen Getränkeanlagenmarkt.
- Juli 2026: GEA Group lieferte eine vollständige pflanzenbasierte Produktions- und Innovationsanlage für Bauer Dairy in Wasserburg am Inn, Deutschland. Das Projekt wurde im Mai 2025 vergeben, ab Januar 2026 installiert und erreichte im August 2026 die Erstchargenproduktion.
- Juni 2026: GEA Group brachte die KOB-Hochdruckhomogenisatorserie auf den Markt, einschließlich der Modelle KOB 11, 22, 45 und 90. Die Serie erreicht bis zu 400,00 bar und ist darauf ausgelegt, kleinen und mittleren Produktionswerken Zugang zu industrieller Leistung auf einem kosteneffizienten Investitionsniveau zu geben.
Berichtsumfang des globalen Marktes für Lebensmittel- und Getränkeverarbeitungsanlagen
Der Markt für Lebensmittel- und Getränkeverarbeitungsanlagen ist nach Anlagentyp, Betriebsart, Anwendung und Geografie segmentiert. Nach Anlagentyp umfasst der Markt Schneid-, Aufschnitt- und Schälanlagen; Würfel-, Mahl- und Mahlanlagen; Misch- und Mischanlagen; Extrusions- und Formgebungsanlagen; Wärmebehandlungsanlagen, einschließlich Pasteurisatoren und Kocher; Hochdruck- und andere nicht-thermische Verarbeitungsanlagen; Homogenisierungs- und Emulgieranlagen; Membranfiltrations- und Trennungsanlagen; Trocknungs-, Dehydrierungs- und Verdampfungsanlagen; mechanische Förder- und Handhabungssysteme; Reinigungs-, Desinfektions- und Reinigung-in-Place-Systeme (CIP); Hilfspumpen, Ventile und Armaturen; sowie sonstige Anlagen. Nach Betriebsart ist der Markt in manuelle, halbautomatische und vollautomatische Systeme unterteilt. Nach Anwendung umfasst der Markt Fleisch, Geflügel und Meeresfrüchte; Backwaren und Süßwaren; Milchprodukte; alkoholfreie Getränke; alkoholische Getränke; Obst- und Gemüseprodukte; Snacks und herzhafte Produkte; Tiefkühlkost; Fertiggerichte und Convenience-Lebensmittel; pflanzenbasierte und alternative Proteine; Babynahrung und Säuglingsnahrung; Nahrungsergänzungsmittel und funktionelle Lebensmittel; sowie sonstige Anwendungen. Geografisch wird der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert.
Segmentierungsübersicht
| Schneid-, Aufschnitt- und Schälanlagen |
| Würfel-, Mahl- und Fräsanlagen |
| Misch- und Mischanlagen |
| Extrusions- und Formgebungsanlagen |
| Thermische Verarbeitungsanlagen (Pasteurisatoren, Kocher) |
| Hochdruck- und sonstige nicht-thermische Verarbeitungsanlagen |
| Homogenisierungs- und Emulgierungsanlagen |
| Membranfiltrations- und Trennungsanlagen |
| Trocknungs-, Dehydrations- und Verdampfungsanlagen |
| Mechanische Förder- und Handhabungssysteme |
| Reinigungs-, Desinfektions- und CIP-Systeme |
| Hilfspumpen, Ventile und Armaturen |
| Sonstige |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Fleisch, Geflügel und Meeresfrüchte |
| Backwaren und Süßwaren |
| Milchprodukte |
| Alkoholfreie Getränke |
| Alkoholische Getränke |
| Obst- und Gemüseprodukte |
| Snacks und herzhafte Produkte |
| Tiefkühlkost |
| Fertiggerichte und Convenience-Lebensmittel |
| Pflanzenbasierte und alternative Proteine |
| Babynahrung und Säuglingsnahrung |
| Nahrungsergänzungsmittel und funktionelle Lebensmittel |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Anlagentyp | Schneid-, Aufschnitt- und Schälanlagen | |
| Würfel-, Mahl- und Fräsanlagen | ||
| Misch- und Mischanlagen | ||
| Extrusions- und Formgebungsanlagen | ||
| Thermische Verarbeitungsanlagen (Pasteurisatoren, Kocher) | ||
| Hochdruck- und sonstige nicht-thermische Verarbeitungsanlagen | ||
| Homogenisierungs- und Emulgierungsanlagen | ||
| Membranfiltrations- und Trennungsanlagen | ||
| Trocknungs-, Dehydrations- und Verdampfungsanlagen | ||
| Mechanische Förder- und Handhabungssysteme | ||
| Reinigungs-, Desinfektions- und CIP-Systeme | ||
| Hilfspumpen, Ventile und Armaturen | ||
| Sonstige | ||
| Betriebsart | Manuell | |
| Halbautomatisch | ||
| Vollautomatisch | ||
| Anwendung | Fleisch, Geflügel und Meeresfrüchte | |
| Backwaren und Süßwaren | ||
| Milchprodukte | ||
| Alkoholfreie Getränke | ||
| Alkoholische Getränke | ||
| Obst- und Gemüseprodukte | ||
| Snacks und herzhafte Produkte | ||
| Tiefkühlkost | ||
| Fertiggerichte und Convenience-Lebensmittel | ||
| Pflanzenbasierte und alternative Proteine | ||
| Babynahrung und Säuglingsnahrung | ||
| Nahrungsergänzungsmittel und funktionelle Lebensmittel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Lebensmittel- und Getränkeverarbeitungsanlagen bis 2031 erwartet?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 7,26 % wachsen und bis 2031 120,99 Milliarden USD erreichen. Das Wachstum wird durch die Nachfrage nach verarbeiteten Lebensmitteln, Werksmodernisierungen, Automatisierung und vernetzte Produktionslinien gestützt.
Welche Anlagenkategorie hat den größten Marktanteil?
Wärmebehandlungsanlagen führten im Jahr 2025 mit einem Anteil von 25,46 %, da Pasteurisierung und Sterilisierung in der Milch-, Getränke-, Fleisch- und Säuglingsnahrungsproduktion erforderlich sind.
Welche Anlagenkategorie wächst am schnellsten?
Extrusions- und Formgebungsanlagen sollen bis 2031 mit einer CAGR von 8,52 % wachsen.
Welche Anwendung erzeugt die größte Anlagenachfrage?
Fleisch, Geflügel und Meeresfrüchte hielten im Jahr 2025 einen Anteil von 31,57 %, da Anlagen spezialisierte Systeme für Primärverarbeitung, Portionierung, Handhabung und Verpackung einsetzen.