
Marktgröße und Marktanteil für Glasfaser-Backbone zur Netzwerkverdichtung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.89 Milliarden US-Dollar |
| Marktgröße (2031) | 41.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glasfaser-Backbone zur Netzwerkverdichtung von Mordor Intelligence
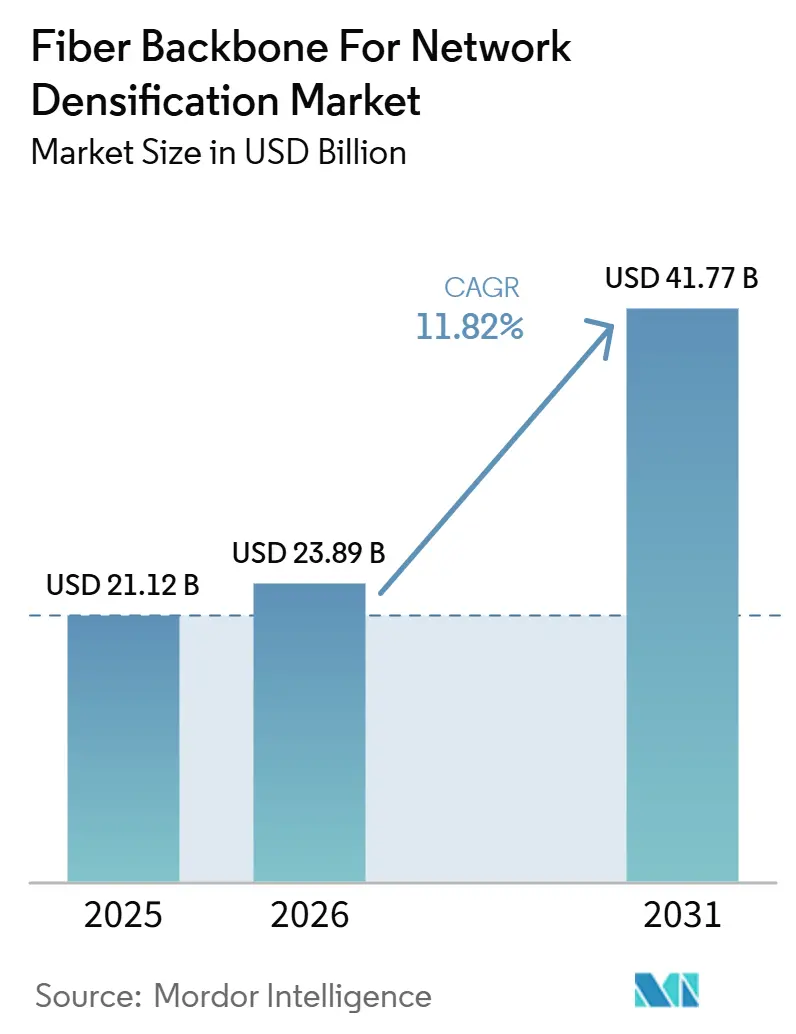
Die Marktgröße des Marktes für Glasfaser-Backbone zur Netzwerkverdichtung betrug im Jahr 2025 21,12 Milliarden USD und wird voraussichtlich von 23,89 Milliarden USD im Jahr 2026 auf 41,77 Milliarden USD bis 2031 wachsen, mit einer CAGR von 11,82 % über den Zeitraum 2026–2031. Das Wachstum wird durch 3 gleichzeitig ablaufende Infrastrukturzyklen geprägt: die Verdichtung des 5G-Funkzugangs, die Erweiterung KI-fähiger Rechenzentren und öffentlich geförderte Breitbandausbauprogramme. Die Nachfrage ist nicht mehr hauptsächlich an die Telekommunikationsausgaben gebunden, da Telekommunikationsbetreiber und hyperscale Cloud-Betreiber nun gemeinsam den Kapazitätsbedarf über dieselben Transportkorridore hinweg decken. Diese Kombination vergrößert die Lücke zwischen der installierten Backbone-Kapazität und dem erwarteten Bandbreitenbedarf, insbesondere da KI-Workloads von zentralisierten Trainingsstandorten auf verteilte Edge-Standorte ausgeweitet werden. Der Markt für Glasfaser-Backbone zur Netzwerkverdichtung profitiert zudem von einem engeren Umsetzungsfenster, da öffentliche Fördermittel eine breitere Abdeckung unterstützen, während Hyperscaler Jahre im Voraus Kapital für wichtige Strecken bereitstellen. Dies treibt Lieferanten und Netzbetreiber zu mehrjährigen Vereinbarungen, schnellerer Streckenplanung und Produktionserweiterungen, während Kosteninflation und physische Sicherheitsrisiken die wesentlichen Bremsfaktoren für das Projekttempo bleiben.
Wichtigste Erkenntnisse des Berichts
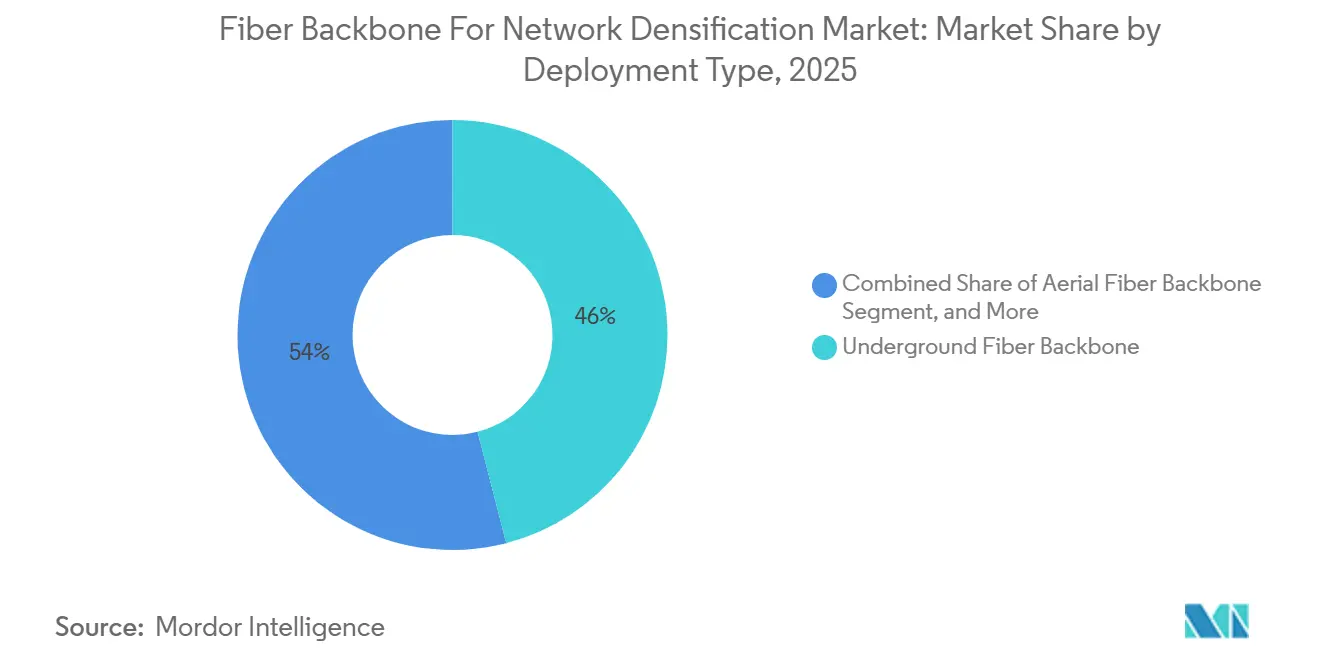
- Nach Bereitstellungstyp hielt der unterirdische Glasfaser-Backbone im Jahr 2025 einen Marktanteil von 45,98 % am Markt für Glasfaser-Backbone zur Netzwerkverdichtung, während Unterwasser- und Interstädtischer Glasfaser-Backbone bis 2031 voraussichtlich mit einer CAGR von 12,87 % wachsen wird.
- Nach Fasertyp führte Einmoden-Glasfaser mit einem Umsatzanteil von 89,96 % im Jahr 2025, während Mehrmoden-Glasfaser bis 2031 voraussichtlich mit einer CAGR von 9,99 % wachsen wird.
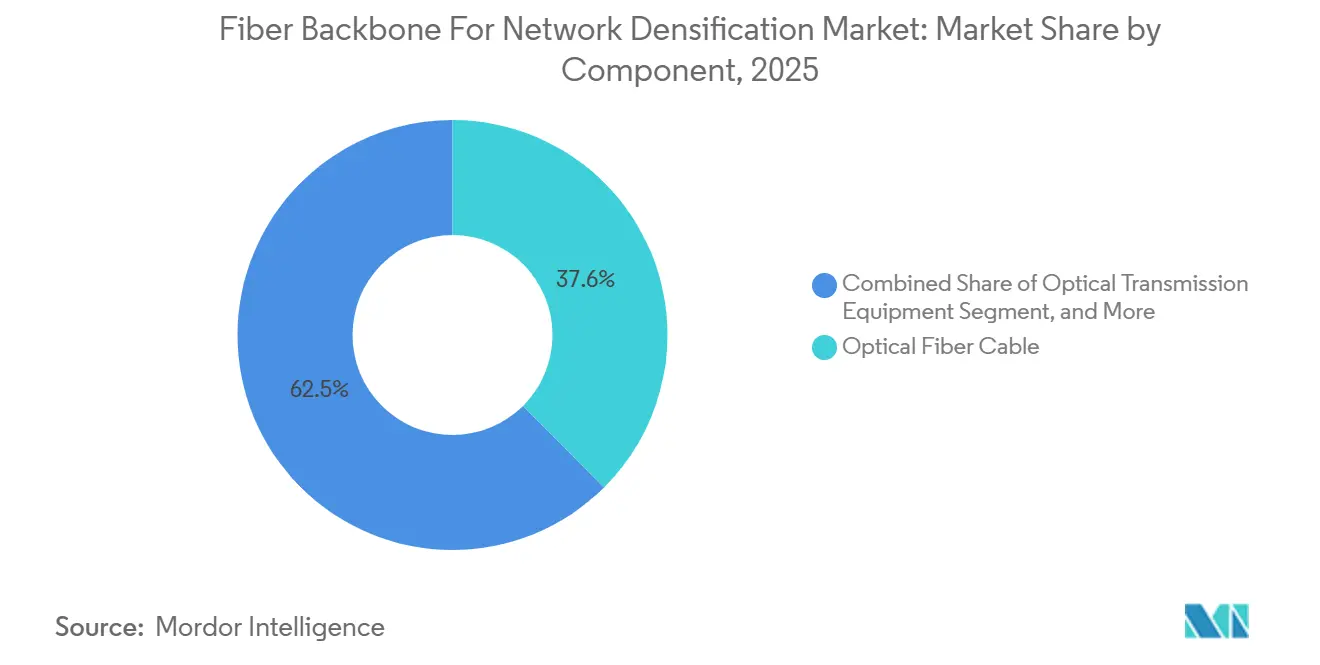
- Nach Komponente entfiel auf Glasfaserkabel im Jahr 2025 ein Anteil von 37,55 % an der Marktgröße für Glasfaser-Backbone zur Netzwerkverdichtung, während optische Übertragungsausrüstung bis 2031 voraussichtlich mit einer CAGR von 14,10 % wachsen wird.
- Nach Endnutzer entfielen auf Telekommunikationsbetreiber im Jahr 2025 52,81 % des Umsatzes, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich die höchste CAGR von 16,96 % verzeichnen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 33,12 % am Markt für Glasfaser-Backbone zur Netzwerkverdichtung, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 13,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| 5G-Kleinzellenverdichtung und Kapazitätserweiterung | +2.8% | Global, mit der höchsten Intensität in Nordamerika, dem Asien-Pazifik-Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuertes Verkehrswachstum und Ost-West-Backbone-Überlastung | +2.5% | Nordamerika und der Asien-Pazifik-Kern greifen auf Europa über | Mittelfristig (2–4 Jahre) |
| Erweiterung der Hyperscale- und Edge-Rechenzentrumsverbindungen | +2.1% | Global, verankert in Nordamerika und dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Glasfaserprogramme und öffentliche Finanzierung | +1.5% | Nordamerika, Europa, der Nahe Osten und Afrika sowie Teile des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Open RAN- und Cloud-RAN-Transportaufrüstungen | +1.0% | Nordamerika, Europa und der Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Glasfaserrouten-Sharing, Mikrotrenching und Innovationen im Bereich Versorgungskorridordesign | +0.6% | Global, am ausgeprägtesten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Kleinzellenverdichtung und Kapazitätserweiterung
Die Verdichtung von Mobilfunknetzen ist der unmittelbarste kurzfristige Nachfragehebel für den Markt für Glasfaser-Backbone. Standalone-5G- und Cloud-RAN-Architekturen erfordern hochzuverlässige Fronthaul- und Aggregationsverbindungen, die Glasfaser im Mittelpunkt dichter Funknetzausbauten halten. Da Betreiber mehr Kleinzellen hinzufügen und die Transportkapazität erhöhen, verlagert sich die Netzwerkplanung von isolierten Standortaufrüstungen hin zu umfassenderen regionalen Backbone-Verpflichtungen. Das ist bedeutsam, weil dichtere städtische Footprints eine engere Latenzkontrolle, höhere Routenvielfalt und stabileren Transport zwischen Funkclustern und Kernschichten erfordern. Es reduziert auch den praktischen Spielraum für drahtlose Substitute in Fronthaul-Ringen, wo Servicequalitätsanforderungen schwerer zu lockern sind. Das Ergebnis ist ein stabilerer Ausbauzyklus für den Markt für Glasfaser-Backbone zur Netzwerkverdichtung, noch bevor spätere KI- und Unternehmensverkehrsgewinne vollständig sichtbar werden.
KI-gesteuertes Verkehrswachstum und Ost-West-Backbone-Überlastung
KI-Workloads gestalten den Markt für Glasfaser-Backbone zur Netzwerkverdichtung auf eine Weise um, die sich von früheren Verkehrswachstumszyklen unterscheidet. Traditionelles Internetwachstum wurde hauptsächlich durch Nutzer-zu-Server-Verkehr angetrieben, während KI-Training und -Inferenz große Ost-West-Datenströme innerhalb und zwischen Rechenclustern erzeugen. Diese Verschiebung verändert, wo Überlastungen auftreten, da Routen, die mit großen KI-Rechenzentren verbunden sind, früher Verkehrsbelastungen verzeichnen als breite nationale Netze. Es erhöht auch den Glasfaserbedarf pro Standort, da KI-Campusse eine höhere Dichte, mehr Routenredundanz und mehr optischen Spielraum benötigen als herkömmliche Serveranlagen. Große Routenaufträge von Hyperscalern werden daher länger in der Laufzeit und größer in der Faseranzahl, was die Kabelfertigungsökonomie und den Beschaffungszeitplan verändert. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung treibt dies Investitionen in Langstrecken- und Metro-Backbone entlang ausgewählter Korridore voran, bevor sich die Nachfrage im Rest des Netzes normalisiert.
Erweiterung der Hyperscale- und Edge-Rechenzentrumsverbindungen
Rechenzentrumsverbindungen entwickeln sich zu einem der strukturell dauerhaftesten Nachfragepools im Markt für Glasfaser-Backbone zur Netzwerkverdichtung. Corning und Meta gaben im Januar 2026 eine mehrjährige Vereinbarung von bis zu 6,0 Milliarden USD für optische Glasfaser-, Kabel- und Konnektivitätslösungen im Zusammenhang mit fortschrittlichen US-amerikanischen Rechenzentrumsausbauten bekannt, was zeigte, wie Hyperscaler die Versorgung Jahre vor der Nutzung sichern.[1] Corning und NVIDIA kündigten dann im Mai 2026 eine mehrjährige Partnerschaft an, um die US-amerikanische Fertigungskapazität für optische Konnektivität um das Zehnfache zu erweitern und die Glasfaserproduktionskapazität um mehr als 50 % zu steigern, was bekräftigt, dass Versorgungssicherheit Teil der Infrastrukturstrategie geworden ist.[2] Zayo schloss im April 2026 die Übernahme des Glasfaserlösungsgeschäfts von Crown Castle ab und fügte dabei 90.000 Routenmeilen Glasfaser hinzu und erweiterte seine Reichweite auf mehr als 40.000 direkt angebundene Standorte, was verdeutlicht, dass Routeneigentümerschaft auch durch Akquisitionen und nicht nur durch Neubauten skaliert wird. Diese Schritte zeigen, dass Hyperscaler und Infrastrukturbetreiber von episodischen Käufen zu Versorgungsrahmen übergehen, die an langfristige Fertigungs- und Routenverfügbarkeit gebunden sind. Diese Verschiebung gibt dem Markt für Glasfaser-Backbone zur Netzwerkverdichtung eine besser vorhersehbare Nachfragebasis sowohl im Metro- als auch im Langstreckensegment.
Staatliche Glasfaserprogramme und öffentliche Finanzierung
Öffentliche Finanzierung wirkt als Nachfragestabilisator für den Markt für Glasfaser-Backbone zur Netzwerkverdichtung, insbesondere dort, wo private Renditen weniger attraktiv oder stärker verzögert sind. Die europäische Agenda für digitale Konnektivität erfordert nach wie vor erhebliche zusätzliche Investitionen, um Gigabit-Versorgungslücken zu schließen, was die öffentliche Unterstützung in der Bereitstellungsplanung mehrerer Mitgliedstaaten zentral hält.[3] Nationale Förderprogramme in den Vereinigten Staaten und Europa verkürzen auch die Zeit zwischen Politikgenehmigung und Routenumsetzung, was die Erweiterung von Stamm- und Zubringerleitungen neben Zugangsnetzzielen unterstützt. Öffentliches Kapital ist hier bedeutsam, weil es nicht einfach mehr Projekte hinzufügt, sondern die Nachfragevolatilität senkt, die normalerweise auftreten würde, wenn private Betreiber- und Rechenzentrumsausgaben in unterschiedlichen Zyklen verlaufen. Es hilft Betreibern auch, Backbone-Investitionen in Regionen zu rechtfertigen, die Routenresilienz und Transportredundanz benötigen, bevor die Verkehrsmengen vollständig ausgereift sind. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung macht dies staatliche Finanzierung zu einer strukturellen Stütze und nicht zu einer vorübergehenden Ergänzung.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Tiefbaukosten und Verzögerungen bei Wegerechten | -1.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Leerrohren und Masten in dichten städtischen Korridoren | -0.9% | Global, mit dem höchsten Druck in den historischen Stadtzentren Nordamerikas, Europas und Ostasiens | Mittelfristig (2–4 Jahre) |
| Sicherheit von Glasfaserrouten, Vandalismus und Sabotagerisiko | -0.4% | Nordamerika, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lange Amortisationszeiten und Mietpreisdruck in Sekundärstädten | -0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Tiefbaukosten und Verzögerungen bei Wegerechten
Tiefbau- und Genehmigungskosten sind die größte kurzfristige Belastung für den Markt für Glasfaser-Backbone zur Netzwerkverdichtung. Die Fiber Broadband Association berichtete, dass 92 % der US-amerikanischen Glasfaserausbauprojekte im Jahr 2025 mit Kostensteigerungen konfrontiert waren, während die mittleren Kosten für unterirdische Verlegung 18,00 USD pro Fuß und für oberirdische Verlegung 8,00 USD pro Fuß erreichten. Dasselbe Branchenfeedback zeigte, dass 88 % der Befragten weitere Kostensteigerungen im Jahr 2026 erwarteten, wobei Arbeit, Materialien, Genehmigungen und Vorbereitungsarbeiten die Haupttreiber blieben. Diese Belastungen sind bedeutsam, weil Backbone-Routen hohe Vorabtiefbauausgaben erfordern, bevor ein einziger umsatzgenerierender Dienst in Betrieb geht. Verzögerungen bei Wegerechtserteilungen schwächen auch die Projektabfolge, da eine einzige blockierte Kreuzung die Wirtschaftlichkeit eines gesamten Korridors stören kann. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung verlangsamt dieses Hemmnis die Routenaktivierung mehr durch Timing- und Kostendisziplin als durch einen Rückgang der langfristigen Nachfrage.
Begrenzte Verfügbarkeit von Leerrohren und Masten in dichten städtischen Korridoren
Begrenzter Zugang zu Leerrohren und Masten verengt das praktische Ausbauzeitfenster für den Markt für Glasfaser-Backbone zur Netzwerkverdichtung in reifen städtischen Kernen. Viele der wertvollsten Korridore liegen innerhalb von Leitungssystemen, die vor Jahrzehnten verlegt wurden, was bedeutet, dass neue Kapazitäten oft einen Wiedereintritt in bereits überfüllte Wege erfordern und keine einfache Routenerweiterung darstellen. Das schafft mehr Abhängigkeit von Straßenwiederherstellung, Versorgungskoordination und Infrastruktur-Sharing, was die Ausführungskomplexität erhöht, selbst wenn die Nachfrage klar ist. Prysmians Sirocco-Ultra-Design, das 288 Fasern in einem 6,1-mm-Kabel unterbringt, das mit Standard-8-mm-Leerrohren kompatibel ist, zeigt, wie die Branche reagiert, indem sie die Kapazität pro Leerrohr erhöht, anstatt sich ausschließlich auf neue Tiefbauarbeiten zu verlassen.[4] In dichten städtischen Gebieten ist diese Art von Design bedeutsam, weil Routenknappheit genauso einschränkend sein kann wie Kapitalverfügbarkeit. Der Markt für Glasfaser-Backbone zur Netzwerkverdichtung hängt daher nicht nur davon ab, mehr Glasfaser zu verlegen, sondern auch davon, mehr nutzbare Kapazität aus bestehender Leerrohrinfrastruktur zu gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Unterirdischer Backbone verankert städtische VerdichtungsausgabenUnterirdischer Glasfaser-Backbone entfiel im Jahr 2025 auf 45,98 % des Umsatzes nach Bereitstellungstyp und ist damit das größte Bereitstellungsformat im Marktanteil für Glasfaser-Backbone zur Netzwerkverdichtung. Diese Führungsposition spiegelt die Präferenz der Betreiber für vergrabene Infrastruktur in Hochdichtekorridoren wider, wo Routensicherheit, Anlagenlebensdauer und niedrigere langfristige Wartungskosten mehr Gewicht haben als die anfänglichen Baukosten. Metro-Ringe und wichtige interstädtische Backbone-Abschnitte bevorzugen auch weiterhin unterirdische Verlegung, da 5G-Fronthaul- und Rechenzentrumsverbindungsverkehr weniger Toleranz für Routeninstabilität lässt. Oberirdische Routen bleiben relevant, wo Geschwindigkeit und niedrigere Vorabkosten am wichtigsten sind, aber sie sind in dichten Zonen einem höheren Zeitplanrisiko ausgesetzt, da Zugang und Genehmigungen die Installation verzögern können. Der Unterwasser- und interstädtische Glasfaser-Backbone wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,87 % wachsen, was darauf hindeutet, dass die Schaffung von Langstreckenrouten neben der Metro-Verdichtung im Glasfaser-Backbone an Dynamik gewinnt und die Netzwerkverdichtung und Marktgröße vorantreibt.
Der Mix verändert sich auch, weil viele neue KI-Anlagen an energiereichen Greenfield-Standorten außerhalb bestehender Glasfaser-Wegerechte platziert werden. Diese Platzierung schafft neue Nachfrage nach interstädtischen Segmenten, die neue Rechenstandorte mit bestehenden Austauschpunkten und Cloud-Regionen verbinden. Lumens NorthLine-Route zwischen Seattle und Minneapolis zeigt dieses Muster deutlich, da sie um aufkommende nördliche US-amerikanische Rechenzentrumskorridore herum konzipiert wurde und voraussichtlich bis Ende 2026 verfügbar sein wird.[5] Gleichzeitig wird Mikrotrenching bei der städtischen Nachverdichtung immer wichtiger, da es Störungen reduziert und die Bereitstellungszeit auf versiegelten städtischen Oberflächen verkürzt. Diese Kombination aus neuer interstädtischer Nachfrage und schnelleren städtischen Installationsmethoden erweitert die Rolle des Bereitstellungs-Engineerings im Markt für Glasfaser-Backbone zur Netzwerkverdichtung. Es bedeutet auch, dass das Routendesign standortspezifischer wird, mit unterirdischer Stärke in Kernkorridoren und wachsenden Chancen auf neu angebundenen Langstreckenpfaden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fasertyp:
Einmoden-Glasfaser dominiert den HochkapazitätstransportEinmoden-Glasfaser entfiel im Jahr 2025 auf 89,96 % des Umsatzes und bleibt damit klar dominant in der Marktgröße für Glasfaser-Backbone zur Netzwerkverdichtung. Diese Führungsposition spiegelt die Tatsache wider, dass Backbone-, Metro-Ring- und 5G-Fronthaul-Netze auf größere Reichweite und kohärente optische Kompatibilität angewiesen sind, wo Einmoden-Glasfaser der Standardstandard bleibt. Standardreferenzen wie ITU-T G.652.D verankern weiterhin den Mainstream-Backbone-Einsatz, während G.654.E in Hochkapazitäts-Langstrecken- und Unterwasseranwendungen an Relevanz gewinnt, die eine geringere Dämpfung über längere Distanzen benötigen. China treibt auch Backbone-Aufrüstungen in Richtung 400-Gbps- und 800-Gbps-Netzwerkfähigkeiten voran und unterstützt die weitere Beschaffung von Hochleistungs-Einmoden-Infrastruktur für dichte Transportschichten. Mehrmoden-Glasfaser wird bis 2031 voraussichtlich mit einer CAGR von 9,99 % wachsen, aber dieses Wachstum bleibt auf Kurzstrecken-Campus- und Rechenzentrumsverbindungsanwendungen konzentriert und nicht auf den Kerntransport.
Einmoden-Glasfaser erweitert auch ihre Wettbewerbsreichweite durch dichteres Kabeldesign. Prysmian brachte im Oktober 2025 BendBrightXS-160-µm-Einmoden-Glasfaser auf den Markt, die mehr Fasern pro Kabel und pro Leerrohr ermöglicht, ohne neue Tiefbauarbeiten zu erfordern. Diese Art von Design ist bedeutsam, weil Leerrohrraum in städtischen und Campus-Umgebungen zu einer strategischen Einschränkung wird. Da sich die Kabeldichte verbessert, können Einmoden-Lösungen in Anwendungsfälle eintreten, die früher aufgrund physischer Packungsbeschränkungen stärker auf Mehrmoden-Glasfaser angewiesen waren. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung verhindert dies eine schnelle Verschiebung des gesamten Fasertypenmix, selbst wenn Kurzstreckenanwendungen wachsen. Es bekräftigt auch die Ansicht, dass Kapazitätsdichte und nicht nur Übertragungsreichweite die Beschaffungsentscheidungen in der gesamten Glasfaser-Backbone-Branche zur Netzwerkverdichtung prägt.
Nach Komponente:
Übertragungsausrüstung führt die nächste Investitionswelle anGlasfaserkabel hielt im Jahr 2025 37,55 % des Komponentenumsatzes, während optische Übertragungsausrüstung bis 2031 im Markt für Glasfaser-Backbone zur Netzwerkverdichtung voraussichtlich das schnellste Wachstum mit einer CAGR von 14,10 % verzeichnen wird. Netze werden nicht mehr nur gebaut, um Fasern hinzuzufügen; sie werden aufgerüstet, um höhere Wellenlängenraten und flexibleres softwaregesteuertes Verkehrsmanagement zu unterstützen. Deshalb gewinnen kohärente Optik, dichtere Transportgestelle und disaggregierte Backbone-Architekturen neben dem reinen Glasfaserausbau strategische Bedeutung. Passive Komponenten skalieren weiterhin mit dem Kabelausbau, definieren aber die Beschaffungsrichtung nicht so stark wie Transportplattformen.
Offenes und disaggregiertes Transportdesign wird zu einem wichtigen Wettbewerbsfilter im Markt für Glasfaser-Backbone zur Netzwerkverdichtung. KDDI startete im Juni 2026 einen groß angelegten kommerziellen Einsatz von cluster-basierten, verteilten, disaggregierten Backbone-Routern und demonstrierte damit, dass Betreiber bereit sind, Hardware- und Softwareentscheidungen zu trennen, wenn sie mehr Flexibilität zur Unterstützung KI-gesteuerter Verkehrszuwächse benötigen. SoftBank schritt auch mit seinem All-Optical-Metro-Netzwerkausbau mit Cisco voran, mit dem Ziel einer landesweiten Abdeckung bis 2027 und einem Energieverbrauch, der mehr als 90 % niedriger ist als bei herkömmlichen Konfigurationen. Diese Schritte sind bedeutsam, weil sie die Bedeutung von Softwaresteuerung, optischer Automatisierung und offenen Schnittstellen bei der Backbone-Beschaffung erhöhen. In der Glasfaser-Backbone-Branche zur Netzwerkverdichtung gewinnen Anbieter, die sich an offenen Transportstandards ausrichten, eine stärkere Position in zukünftigen Aufrüstungszyklen. Der Komponentenmix bewegt sich daher von einer reinen Kabelwachstumsgeschichte hin zu einem kombinierten Kabel- und Intelligenzausbau.
Nach Endnutzer:
Hyperscaler-Nachfrage gestaltet den Nachfragemix umTelekommunikationsbetreiber entfielen im Jahr 2025 auf 52,81 % des Endnutzerumsatzes, aber Cloud- und Hyperscale-Rechenzentrumsbetreiber werden bis 2031 im Markt für Glasfaser-Backbone zur Netzwerkverdichtung voraussichtlich mit einer CAGR von 16,96 % wachsen. Telekommunikationsbetreiber verankern weiterhin die aktuelle Nachfrage, da sie große Teile der bestehenden Routeninfrastruktur besitzen und für 5G-Backhaul und Großhandelstransport zentral bleiben. Dennoch verändern Hyperscaler-Anforderungen die Projektdefinition, da KI-Infrastruktur höhere Glasfaserdichte, dedizierte Pfade und besser vorhersehbare Vorlaufzeiten benötigt als herkömmliche Cloud-Erweiterungen. Dies fördert gemeinsame Baumodelle, die es einer Route ermöglichen, gleichzeitig mobiles Backhaul, Unternehmenskonnektivität und Hyperscaler-Transport zu bedienen. Es verändert auch die Lieferantenprioritäten, da Kabelhersteller und Ausrüstungsanbieter Hyperscaler-Programme zunehmend als Ankernachfrage und nicht als sekundäre Schicht behandeln.
Der Endnutzermix weitet sich über Netzbetreiber und Hyperscaler hinaus aus, da die Nachfrage nach lokalisierten privaten Netzen und Neutral-Host-Diensten wächst. Unternehmens-5G-Bereitstellungen in Industriestandorten, Häfen und Logistikzentren generieren gezielte Backbone-Beschaffung, die an Campus- und Regionaltransportbedrfnisse gebunden ist. Öffentliche Versorgungsunternehmen und staatlich verbundene Infrastrukturprogramme erweitern auch Routenfootprints durch Co-Deployment- und Einmal-Graben-Ansätze und senken so die marginalen Baukosten im Laufe der Zeit. Uniti Wholesales Ankündigung vom Januar 2026 einer Erweiterung um 1.100 Routenmeilen Dunkelglasfaser, unterstützt durch einen 20-jährigen Kundenvertrag im Wert von mehr als 500 Millionen USD, zeigte, dass Neutral-Host-Ökonomie große Backbone-Verpflichtungen aus eigener Kraft unterstützen kann. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung verbreitert dies die Nachfragequellen über traditionelle Betreiber-Investitionszyklen hinaus. Es gibt der langfristigen Umsatzbasis auch ein stärker diversifiziertes Profil über Großhandels-, Unternehmens- und KI-verknüpfte Infrastrukturanwendungsfälle hinweg.
Geografische Analyse
Nordamerika Markt für Glasfaser-Backbone zur Netzwerkverdichtung
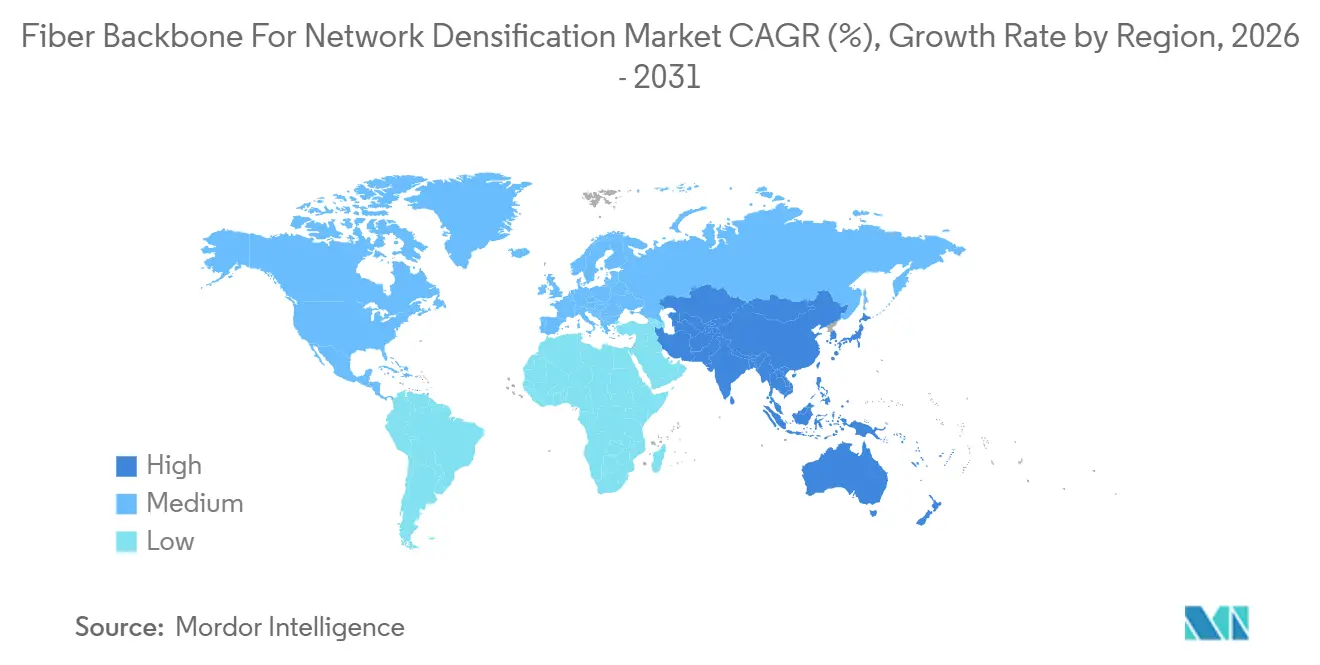
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 33,12 % und hält damit den größten Marktanteil im Markt für Glasfaser-Backbone zur Netzwerkverdichtung. Die Region vereint aktive 5G-Verdichtung, hohe Investitionen in hyperscalige KI-Infrastruktur sowie öffentliche Breitbandförderung, was die Nachfrage sowohl auf Metro- als auch auf Langstreckenrouten auf einem hohen Niveau hält. Die Vereinigten Staaten bleiben der zentrale Wachstumstreiber, da Hyperscaler ihre Rechen- und Verbindungskapazitäten in einem Ausmaß ausbauen, das die Beschaffung von Glasfaser, den Ausbau und die Modernisierung des Transports voranzieht. Auch Kanada gewinnt zunehmend an Bedeutung, da Rechenzentrumsinvestitionen der Verfügbarkeit von Energie und stabilen Betriebsbedingungen folgen, was die Backbone-Nachfrage über die wichtigsten US-Knotenpunkte hinaus ausweitet.
APAC Markt für Glasfaser-Backbone zur Netzwerkverdichtung
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,87 % wachsen und ist damit der am schnellsten wachsende regionale Block im Markt für Glasfaser-Backbone zur Netzwerkverdichtung. China treibt die Region durch Backbone-Modernisierungspläne voran, die optischen Transport mit höherer Kapazität und stärkere Verbindungen zwischen den wichtigsten Rechenzentren betonen. Japan verfolgt einen parallelen Kurs: KDDI führte im Juni 2026 kommerzielle disaggregierte Backbone-Router ein, und SoftBank strebt bis 2027 eine landesweite volloptische Metro-Bereitstellung an. NTT und NTT East demonstrierten zudem schnelles optisches Wellenlängenpfad-Switching für All-Photonics-Netzwerke, was den regionalen Vorstoß hin zu einem agileren Transport im KI-Zeitalter unterstützt. Indien und Südkorea liefern zusätzlichen Schwung durch die fortgesetzte 5G-Expansion und den wachsenden Bedarf an Rechenzentrums-Interconnects, sodass Asien-Pazifik breit aufgestellt bleibt und nicht auf einen einzigen nationalen Markt konzentriert ist.
EMEA und Südamerika Markt für Glasfaser-Backbone zur Netzwerkverdichtung
Europa bleibt strategisch bedeutsam, da regulatorische und politische Unterstützung dazu beiträgt, Backbone-Investitionen aufrechtzuerhalten, selbst wenn die Renditen privater Betreiber unter Druck geraten. Die digitale Konnektivitätsagenda der Region verweist weiterhin auf einen erheblichen Investitionsbedarf für gigabitfähige Infrastruktur in den Mitgliedstaaten, was eine fortlaufende Routenerweiterung und Modernisierung unterstützt. Das Vereinigte Königreich, Deutschland, Frankreich und Italien bleiben die wichtigsten Bereitstellungsmärkte, während Mittel- und Osteuropa in wenig erschlossenen Gebieten noch Spielraum für Greenfield-Routenökonomien bietet. Der Nahe Osten und Afrika sind kleinere Beitragsleister, doch nationale Breitbandpläne und städtische Konnektivitätsprogramme stützen die Backbone-Nachfrage in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Ägypten und Südafrika. In Südamerika verzeichnet Brasilien ein gezieltes Wachstum, da Hyperscale- und Interconnection-Aktivitäten zunehmen, während die breitere regionale Entwicklung selektiver und korridorbasierter bleibt.
Wettbewerbslandschaft
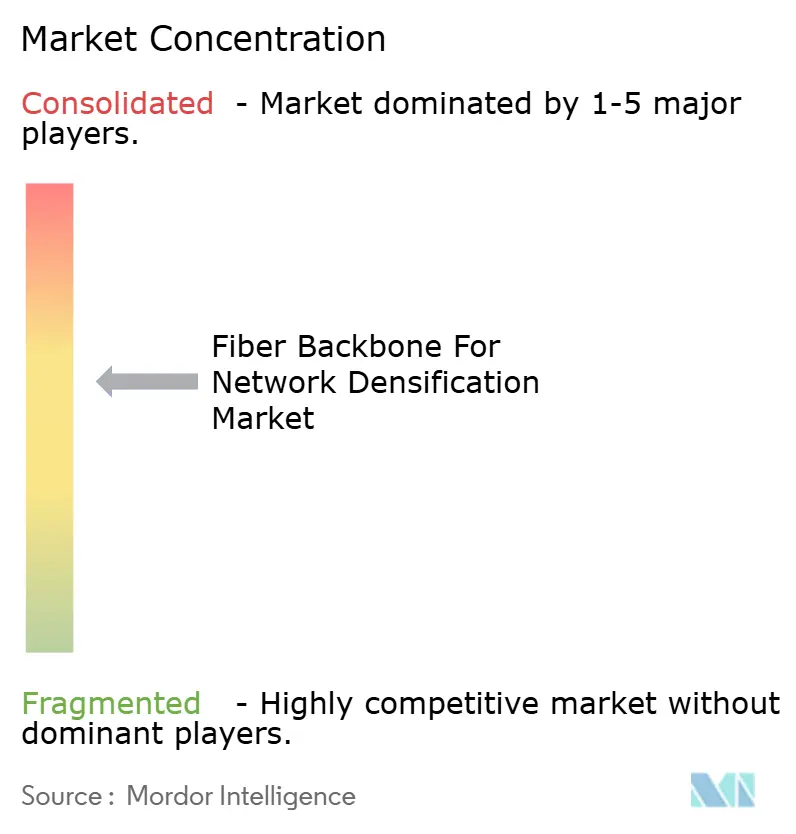
Der Markt für Glasfaser-Backbone zur Netzwerkverdichtung ist in der Glasfaserkabelherstellung mäßig konzentriert und bei optischen Ausrüstungen stärker fragmentiert, was 2 unterschiedliche Wettbewerbsschichten schafft. Eine relativ kleine Gruppe globaler Kabelhersteller, darunter Corning, Prysmian, Sumitomo Electric, Fujikura, YOFC und Hengtong, kontrolliert einen großen Anteil der Fertigungskapazität und ist für die Hyperscaler-Versorgungsplanung zentral geworden. Mehrjährige Liefervereinbarungen stärken diese Position, indem sie Produktionskapazitäten weit vor der vollständigen Planung oder Aktivierung von Routen reservieren. Dies verschafft Skalenspielern einen Vorteil bei Vorlaufzeiten, Kundenbindung und Anlagenauslastung im gesamten Markt für Glasfaser-Backbone zur Netzwerkverdichtung.
Prysmian meldete im ersten Quartal 2026 ein organisches Wachstum von 9,0 % in seinem Segment Digitale Lösungen, während die EBITDA-Marge auf 20,6 % stieg, was die verankerte Nachfrage aus Breitband-, Rechenzentrum- und 5G-Programmen demonstriert, die sowohl Volumen als auch Preissetzungsmacht unterstützen. Corning verfolgte eine breitere Strategie, indem es langfristige Kundenvereinbarungen mit Produktionserweiterungen kombinierte, darunter seine Meta-Vereinbarung im Januar 2026 und seine NVIDIA-Partnerschaft im Mai 2026. Corning erweiterte auch seine Anlage in Stryków, Polen, die in der zweiten Hälfte des Jahres 2026 zum größten Fertigungscampus für optische Kabel und Konnektivität in der EU werden soll. Diese Schritte zeigen, dass führende Kabellieferanten durch Kapazitätsreservierung, lokale Fertigungsskala und tiefere Ausrichtung auf Hyperscaler-Ausbauprogramme konkurrieren. Im Markt für Glasfaser-Backbone zur Netzwerkverdichtung schafft dies Markteintrittsbarrieren für kleinere regionale Hersteller, denen dieselbe Bilanzstärke oder Kundentransparenz fehlt.
Die optische Ausrüstungsschicht bleibt offener, weil Betreiber weiterhin zwischen Nokia, Ciena, Infinera, Huawei, ZTE und FiberHome für Transportplattformen und Backbone-Routingsysteme wählen. Dennoch reduziert disaggregierte Architektur die Wechselkosten, was bedeutet, dass Marktführer sich nicht allein auf proprietäre Stacks verlassen können, um ihren Anteil zu schützen. KDDIs Einsatz disaggregierter Backbone-Router und SoftBanks All-Optical-Netzwerkprogramm zeigten beide, dass Anbieter, die mit offenen, automatisierten Transportmodellen ausgerichtet sind, größere Beschaffungsrelevanz gewinnen. Cornings OFC-2026-Multicore-Glasfaser- und KI-Rechenzentrum-Konnektivitätseinführung signalisiert auch, dass der nächste Differenzierungszyklus sich hin zu höherer Dichte und mehr Kapazität pro Faser bewegt und nicht nur zur einfachen Routenerweiterung. Das lässt den Markt für Glasfaser-Backbone zur Netzwerkverdichtung wettbewerbsfähig, aber mit klaren strukturellen Vorteilen für Unternehmen, die Fertigungsskala, Routenrelevanz und Transportinnovation kombinieren können.
Branchenführer im Markt für Glasfaser-Backbone zur Netzwerkverdichtung
-
Corning Incorporated
-
Prysmian S.p.A.
-
Sumitomo Electric Industries, Ltd.
-
Fujikura Ltd.
-
YOFC (Yangtze Optical Fibre and Cable Joint Stock Limited Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Glasfaser-Backbone zur Netzwerkverdichtung Unternehmen in diesem Bericht
- Corning Incorporated
- Prysmian S.p.A.
- Nexans
- Fujikura Ltd.
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Sterlite Technologies Limited
- Hengtong Optic-Electric Co., Ltd.
- YOFC (Yangtze Optical Fibre and Cable Joint Stock Limited Company)
- AFL
- LS Cable and System Ltd.
- Adtran Holdings, Inc.
- Nokia Corporation
- Ciena Corporation
- ZTE Corporation
- Huawei Technologies Co., Ltd.
- FiberHome Telecommunication Technologies Co., Ltd.
- Infinera Corporation
Neueste Industrielle Entwicklungen in Markt für Glasfaser-Backbone zur Netzwerkverdichtung
- Juni 2026: KDDI Corporation startete den kommerziellen Einsatz von Disaggregated Distributed Backbone Router (DDBR)-Clustern an wichtigen Backbone-Standorten in Japan, gebaut nach TIP-offenen Standards mit DriveNets-NOS-Software, um KI-gesteuertes Verkehrswachstum zu bewältigen. Dies ist der erste groß angelegte kommerzielle Einsatz offener, disaggregierter Backbone-Routing-Architektur im nationalen Netz Japans und etabliert eine replizierbare Vorlage für Betreiber weltweit.
- Mai 2026: Corning und NVIDIA kündigten eine mehrjährige kommerzielle und technologische Partnerschaft an, um die US-amerikanische Fertigung fortschrittlicher optischer Konnektivitätslösungen zu erweitern, Cornings Fertigungskapazität für optische Konnektivität um das Zehnfache zu steigern und die Glasfaserproduktionskapazität um mehr als 50 % zu erhöhen. Die Partnerschaft umfasst 3 neue Anlagen in North Carolina und Texas sowie die Schaffung von mehr als 3.000 neuen Arbeitsplätzen.
- April 2026: Zayo Group schloss die Übernahme des Glasfaserlösungsgeschäfts von Crown Castle ab und fügte dabei rund 90.000 Routenmeilen Glasfaser hinzu und erweiterte die Gesamtreichweite auf mehr als 40.000 direkt angebundene Standorte, als Teil einer kombinierten Glasfaser- und Kleinzellentransaktion im Wert von 8,5 Milliarden USD. Gleichzeitig mit der Übernahme schlossen Zayo und das neu gegründete Arium Networks, Crown Castles Kleinzellengeschäft unter EQT, eine langfristige kommerzielle Glasfaserliefervereinbarung ab.
- April 2026: Corning kündigte eine Erweiterung seiner Fertigungsanlagen in Stryków, Polen, für die zweite Hälfte des Jahres 2026 an, die nach Fertigstellung den Stryków-Campus zur größten Fertigungsanlage für optische Kabel und Konnektivität in Europa machen wird. Die Erweiterung soll rund 2.500 hochwertige Arbeitsplätze in Polen schaffen, um die steigende Nachfrage nach KI-Rechenzentrum- und Mikro-Optik-Produkten in der EMEA-Region zu decken.
Berichtsumfang des globalen Markts für Glasfaser-Backbone zur Netzwerkverdichtung
Der Markt für Glasfaser-Backbone zur Netzwerkverdichtung ist segmentiert nach Bereitstellungstyp (unterirdisch, oberirdisch sowie Unterwasser und interstädtisch), Fasertyp (Einmoden- und Mehrmoden-Glasfaser), Komponente (Glasfaserkabel, Übertragungsausrüstung, passive Komponenten und sonstige Komponenten), Endnutzer (Telekommunikationsbetreiber, Hyperscale, Unternehmen, öffentlicher Sektor, sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie der Nahe Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Unterirdischer Glasfaser-Backbone |
| Oberirdischer Glasfaser-Backbone |
| Unterwasser- und interstädtischer Glasfaser-Backbone |
| Einmoden-Glasfaser |
| Mehrmoden-Glasfaser |
| Glasfaserkabel |
| Optische Übertragungsausrüstung |
| Passive Komponenten |
| Sonstige Komponenten |
| Telekommunikationsbetreiber |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen und private Netzbetreiber |
| Öffentlicher Sektor und Versorgungsunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Bereitstellungstyp | Unterirdischer Glasfaser-Backbone | ||
| Oberirdischer Glasfaser-Backbone | |||
| Unterwasser- und interstädtischer Glasfaser-Backbone | |||
| Nach Fasertyp | Einmoden-Glasfaser | ||
| Mehrmoden-Glasfaser | |||
| Nach Komponente | Glasfaserkabel | ||
| Optische Übertragungsausrüstung | |||
| Passive Komponenten | |||
| Sonstige Komponenten | |||
| Nach Endnutzer | Telekommunikationsbetreiber | ||
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | |||
| Unternehmen und private Netzbetreiber | |||
| Öffentlicher Sektor und Versorgungsunternehmen | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Glasfaser-Backbone zur Netzwerkverdichtung?
Der Markt für Glasfaser-Backbone zur Netzwerkverdichtung wurde im Jahr 2025 auf 21,12 Milliarden USD bewertet und wird bis 2031 voraussichtlich 41,77 Milliarden USD bei einer CAGR von 11,82 % erreichen.
Was treibt die Nachfrage nach Backbone-Glasfaser derzeit am stärksten an?
Die stärksten Nachfragetreiber sind die 5G-Kleinzellenverdichtung, KI-bezogenes Ost-West-Verkehrswachstum und die Erweiterung von Hyperscale-Rechenzentrumsverbindungen. Diese 3 Kräfte erhöhen sowohl die Metro- als auch die Langstreckenroutenanforderungen.
Welcher Bereitstellungstyp führt bei den aktuellen Ausgaben?
Unterirdischer Glasfaser-Backbone führte beim Umsatz nach Bereitstellungstyp mit einem Anteil von 45,98 % im Jahr 2025, unterstützt durch stärkere Routensicherheit, längere Anlagenlebensdauer und bessere Eignung für dichte städtische Korridore.
Welche Endnutzer wachsen am schnellsten?
Cloud- und Hyperscale-Rechenzentrumsbetreiber werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 16,96 % bis 2031, obwohl Telekommunikationsbetreiber im Jahr 2025 mit einem Anteil von 52,81 % die größte Endnutzergruppe blieben.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich die höchste regionale CAGR von 13,87 % bis 2031 verzeichnen, unterstützt durch Backbone-Aufrüstungen in China und Transportmodernisierungsprogramme in Japan und anderen wichtigen regionalen Märkten.
Was ist die größte Herausforderung bei der Projektdurchführung?
Tiefbauinflation und Verzögerungen bei Wegerechten bleiben die größten kurzfristigen Hemmnisse, da sie Routenkosten erhöhen, Aktivierungszeitpläne verlangsamen und den dichten städtischen Ausbau schwerer skalierbar machen.