
Marktgröße und Marktanteil für Ration pflanzliches Protein
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.58 Milliarden US-Dollar |
| Marktgröße (2031) | 6.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
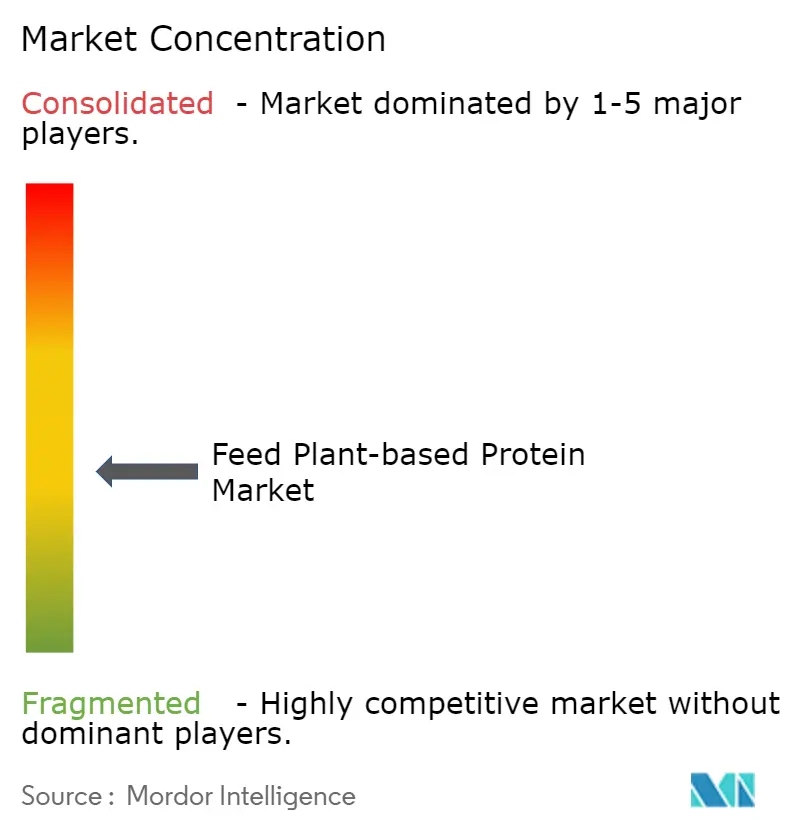
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ration pflanzliches Protein von Mordor Intelligence
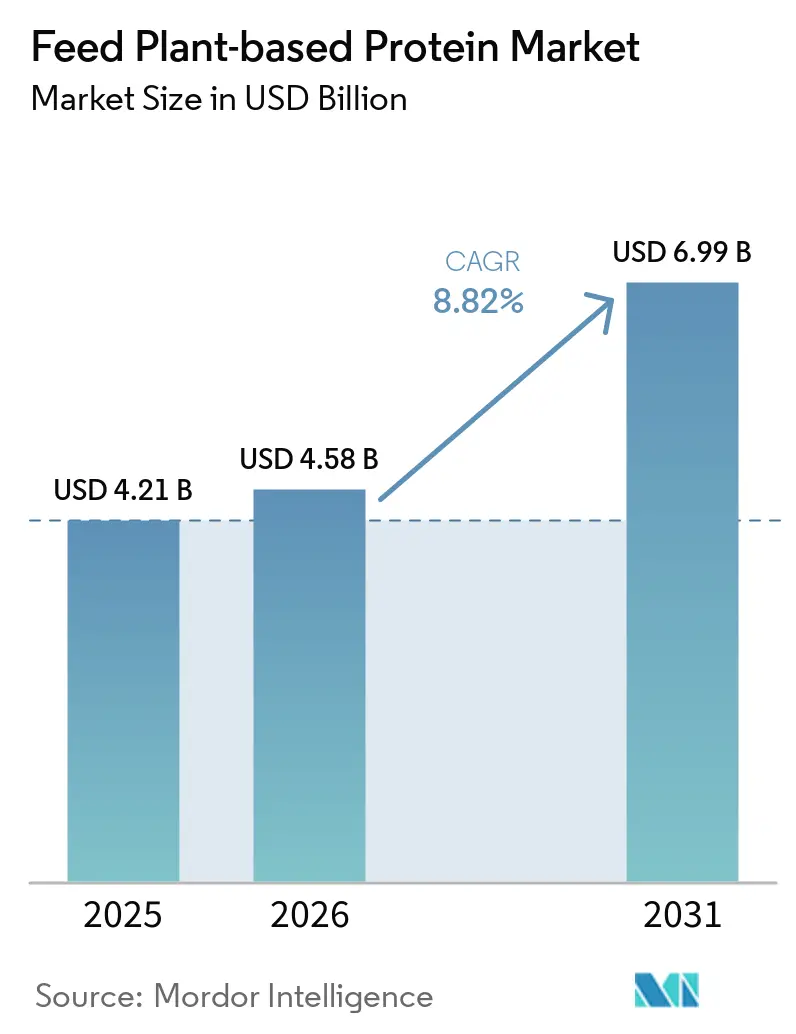
Der Markt für pflanzliche Futterproteine wurde im Jahr 2025 auf 4,21 Milliarden USD geschätzt und soll von 4,58 Milliarden USD im Jahr 2026 auf 6,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,82 % von 2026 bis 2031. Das Marktwachstum wird durch die steigende Nachfrage nach nachhaltigen und kosteneffizienten Proteinalternativen in der Tierernährung sowie durch die zunehmende Verwendung pflanzlicher Futtermittelzutaten in der Nutztierhaltung und Aquakultur unterstützt. Laut der Federal Reserve Bank of St. Louis stiegen die Fischmehlpreise von 1.625 USD pro Tonne im November 2025 auf über 2.010 USD pro Tonne im Februar 2026. Dieser Preisanstieg hat die wirtschaftliche Machbarkeit des Einsatzes von Soja-, Erbsen- und Weizenproteinen in Futterformulierungen verbessert. Futterkosten, die fast die Hälfte der gesamten Tierproduktionskosten ausmachen, veranlassen Ernährungsteams, sich auf Proteinquellen zu konzentrieren, die Kosten, Verdaulichkeit und Versorgungszuverlässigkeit optimieren. Der Markt wird zudem durch verstärkte Investitionen großer Verarbeiter unterstützt, die ihre Produktionskapazitäten für Soja-, Sonnenblumen- und Erbsenproteine ausbauen, um Skaleneffekte zu erzielen und die Rohstoffoptionen zu diversifizieren. Regulatorische Anforderungen, die Ausgewogenheit von Aminosäureprofilen und klimabedingte Ertragsrisiken bei Feldfrüchten dürften Lieferanten mit diversifizierter Beschaffung und fortschrittlichen Verarbeitungskapazitäten begünstigen. Kleinere Formulierer hingegen könnten aufgrund steigender Rückverfolgbarkeitskosten unter Margendruck geraten.
Wichtigste Erkenntnisse des Berichts
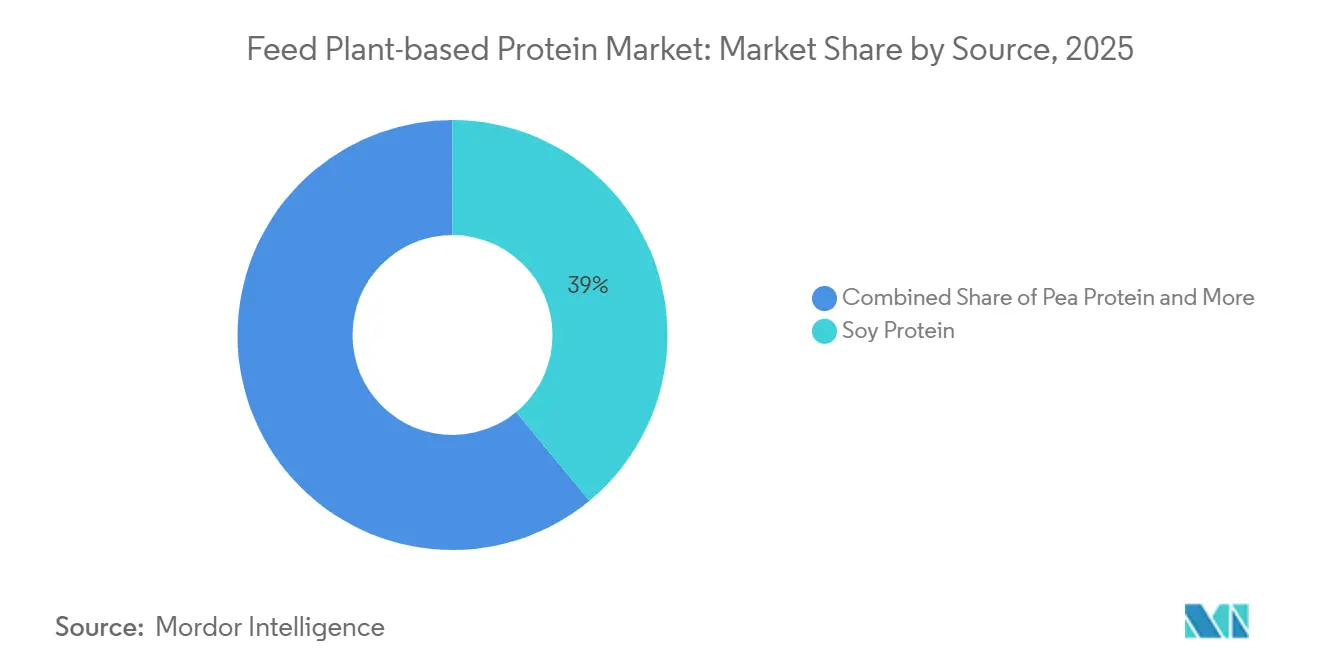
- Nach Quelle war Sojaprotein das größte Segment und machte 2025 39,0 % des Marktes für pflanzliche Futterproteine aus, während Erbsenprotein von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen wird.
- Nach Nutztierart war Geflügel das größte Segment und machte 2025 41,1 % des Marktes für pflanzliche Futterproteine aus, während Aquakultur von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
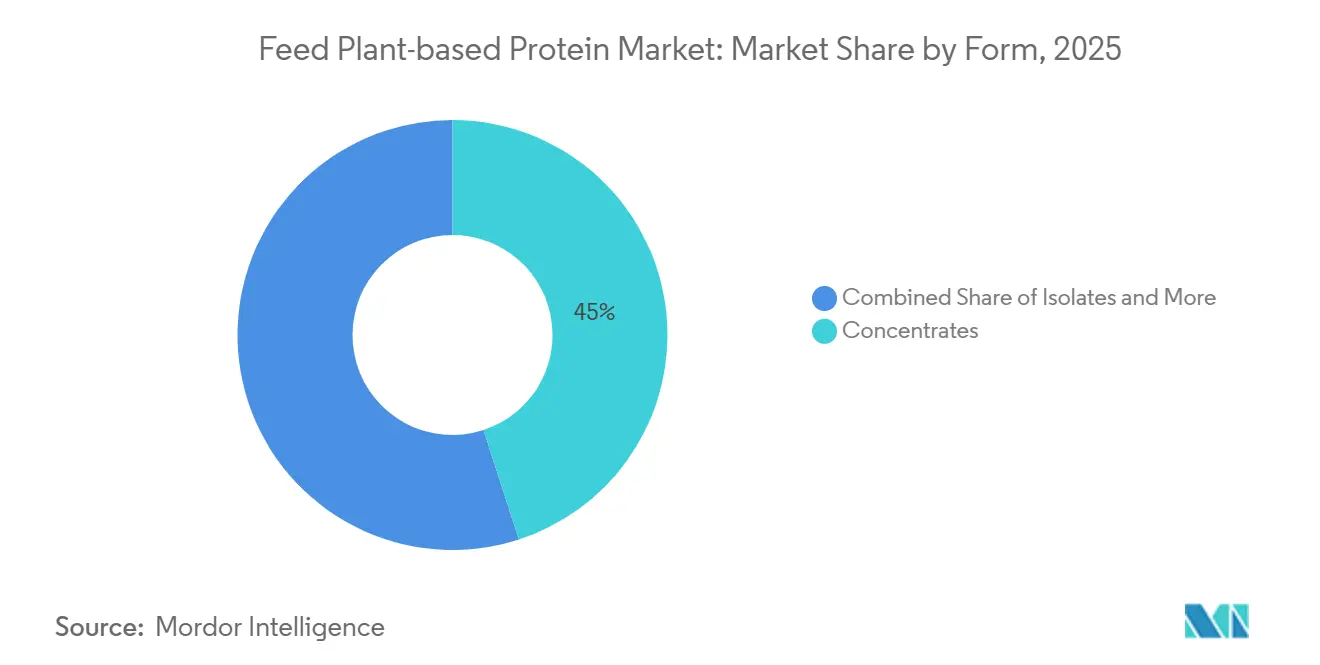
- Nach Form waren Konzentrate das größte Segment und machten 2025 45,0 % des Marktes für pflanzliche Futterproteine aus, während Isolate von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
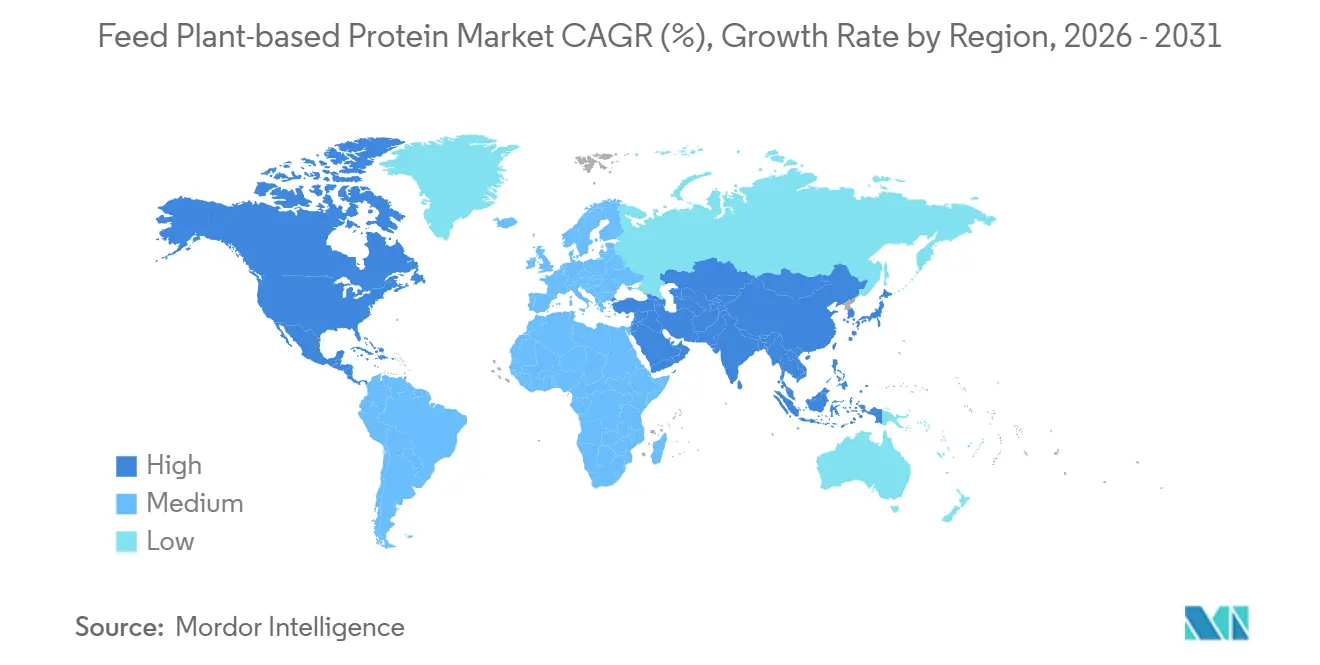
- Nach Geografie war Nordamerika der größte Markt und machte 2025 37,1 % des Marktes für pflanzliche Futterproteine aus, während Asien-Pazifik von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltiger Tierernährung | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Kostenvolatilität bei Fischmehl und tierischen Proteinen | +2.0% | Global, mit Schwerpunkt in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verarbeitungsinnovationen zur Verbesserung der Verdaulichkeit | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Aquakulturfutterkapazität | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Unternehmerische Verpflichtungen zur CO₂-Reduzierung | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Funktionelle Gesundheitsvorteile für antibiotikafreie Futtermittel | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltiger Tierernährung
Die steigende Nachfrage nach nachhaltiger Tierernährung unterstützt das Wachstum im Markt für pflanzliches Rationsprotein, da Rationshersteller und Nutztierproduzenten zunehmend emissionsärmere und rückverfolgbare Proteininhaltsstoffe priorisieren. Laut Donau Soja entsprachen 54 % der Sojaaufnahme der Europäischen Union im Jahr 2025 den Sojabeziehungsrichtlinien des Europäischen Verbands der Rationsmittelhersteller [1]. Dieser Wandel spiegelt eine stärkere Übernahme zertifizierter und nachhaltig beschaffter pflanzlicher Proteine in kommerziellen Rationslieferketten wider. Rationsproduzenten integrieren zunehmend Soja-, Erbsen- und Weizenproteine in Nutztierhaltungs- und Aquakulturformulierungen, um Nachhaltigkeitsziele, Beschaffungsstandards und CO2-Reduktionsstrategien innerhalb globaler Tierernährungssysteme zu erfüllen.
Kostenvolatilität bei Fischmehl und tierischen Proteinen
Kostenschwankungen bei Fischmehl und tierischen Proteinen treiben die steigende Nachfrage nach pflanzlichen Rationsprotein an, da Rationshersteller kostengünstigere und stabilere Proteinaltnativen für Nutztierhaltungs- und Aquakulturdiäten suchen. Laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung und der Ernährungs- und Landwirtschaftsorganisation, Landwirtschaftlicher Ausblick 2025–2034, wird die globale Verwendung von Ölsaatenschrot in der Aquakultur voraussichtlich um 37 % wachsen und bis 2034 11 Millionen Tonnen erreichen, während die Verwendung von Fischmehl im gleichen Zeitraum voraussichtlich nur um 16 % zunehmen wird[2]. Dieser Trend unterstreicht die zunehmende Verwendung von Soja-, Erbsen- und Weizenproteinen in Rationsformulierungen, da Produzenten auf Kosteneffizienz, Versorgungszuverlässigkeit und die Reduzierung der Abhängigkeit von marinen Proteinquellen setzen.
Verarbeitungsinnovationen zur Verbesserung der Verdaulichkeit
Verarbeitungsinnovationen treiben das Wachstum im Markt für pflanzliches Rationsprotein voran, da Fortschritte in der Fermentations- und Extrusionstechnologie die Nährstoffverdaulichkeit und Proteinverfügbarkeit in alternativen Rationsinhaltsstoffen verbessern. Eine 2025 von der Royal Society of Chemistry veröffentlichte Studie zeigt, dass die Thermoextrusion von Erbsenproteinisolaten die Bioverfügbarkeit essenzieller Aminosäuren von 42 % auf 59 % in isolierter Form und von 53 % auf 61 % nach der Texturierung erhöhte. Diese technologischen Fortschritte ermöglichen es Rationsherstellern, die Nährwertleistung zu verbessern und gleichzeitig die Anwendung pflanzlicher Proteine in Nutztierhaltungs- und Aquakulturdiäten zu erweitern. Verbesserte Verdaulichkeit und funktionelle Leistung steigern auch die kommerzielle Rentabilität von Erbsen-, Soja- und Weizenproteinen innerhalb nachhaltiger Tierernährungssysteme.
Ausbau der Aquakulturkapazitäten
Der Ausbau der Aquakulturkapazitäten treibt das Wachstum im Markt für pflanzliches Rationsprotein voran, da Fisch- und Garnelenproduzenten zunehmend alternative Proteininhaltsstoffe einsetzen, um die Versorgungsstabilität und Rationsnachhaltigkeit zu verbessern. Laut der Ernährungs- und Landwirtschaftsorganisation wird die Aquakultur bis 2034 voraussichtlich 56 % der gesamten globalen Fischerei- und Aquakulturproduktion ausmachen, was eine anhaltende Nachfrage nach skalierbaren Rationsprotein in kommerziellen Aquakultursystemen antreibt. Dieses Wachstum fördert den breiteren Einsatz von Soja-, Erbsen- und Weizenproteinen in Aquakulturformulierungen, da Produzenten zuverlässige und kosteneffiziente Alternativen zu marinen Proteinen priorisieren. Der Trend ist besonders ausgeprägt in der Asien-Pazifik-Region, wo die intensive Aquakulturproduktion rasch expandiert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken im Aminosäureprofil gegenüber tierischen Proteinen | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Preissensitivität bei Futtermittelformulierern | -1.2% | Asien-Pazifik, Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Allergenbedenken bei sojadominierten Rationen | -0.8% | Südamerika, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Klimabedingtes Ertragsrisiko bei Futterpflanzen | -0.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken im Aminosäureprofil gegenüber tierischen Proteinen
Einschränkungen im Aminosäureprofil hemmen weiterhin das Wachstum im Markt für pflanzliches Rationsprotein, da viele pflanzliche Proteine im Vergleich zu tierischen Proteinen einen Mangel an Methionin und anderen schwefelhaltigen Aminosäuren aufweisen. Eine 2025 in Food and Function von der Royal Society of Chemistry veröffentlichte Studie zeigt, dass die Hochtemperatur-Texturierungsverarbeitung den Lysingehalt in Erbsenprotein um bis zu 23,4 % reduzierte, was die mit der Proteinverarbeitung verbundenen Nährstoffverluste unterstreicht[3]. Diese Aminosäuredefizite erschweren die Formulierung in Geflügel-, Schweine- und Aquakulturdiäten, insbesondere für kleinere Rationshersteller, denen fortgeschrittene Ausgleichskapazitäten und ein konsistenter Zugang zu ergänzenden Aminosäuren fehlen.
Allergenbedenken bei sojadominierten Rationen
Bedenken hinsichtlich Allergenen und antinutritiven Faktoren in sojadominierten Rationsformulierungen begrenzen das Wachstum des Marktes für pflanzliches Rationsprotein. Sojaabgeleitete Inhaltsstoffe können die Nährstoffaufnahme, die Verdauungseffizienz und die allgemeine Rationsleistung in Nutztierhaltungssystemen negativ beeinflussen. Um diese Probleme zu beheben, erfordern sojalastige Formulierungen häufig zusätzliche Prozesse wie Fermentation, Enzymbehandlung oder thermische Verarbeitung, um antinutritive Verbindungen zu reduzieren und die Verdaulichkeit zu verbessern. Diese Prozesse erhöhen die Produktionskomplexität und die Betriebskosten für Rationshersteller. Darüber hinaus stellen sie Formulierungsherausforderungen in Geflügel-, Schweine- und Aquakulturdiäten dar, wo die Aufrechterhaltung des Nährstoffgleichgewichts und der Darmgesundheit unerlässlich ist. Infolgedessen erkunden Rationsproduzenten zunehmend alternative pflanzliche Proteinquellen, um die Abhängigkeit von sojabasierten Formulierungen zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Sojaprotein verankert das Volumen, während Erbsenprotein die Beschaffungsstrategie neu gestaltetDas Sojaproteinsegment hatte 2025 mit 39,0 % den größten Anteil am Markt für pflanzliche Futterproteine. Sojaprotein bleibt die führende Zutat aufgrund der etablierten globalen Sojaverarbeitungsinfrastruktur, effizienter Lieferketten und der Kompatibilität mit verschiedenen Nutztieren. Geflügel-, Schweine- und Aquakulturproduzenten verlassen sich weiterhin auf Sojaschrot und Sojakonzentrate aufgrund ihrer klar definierten Nährwertprofile, Verdaulichkeitsstandards und Kosteneffizienz. Raps- und Weizenproteine spielen ergänzende Rollen in der Nutztierfütterung und helfen bei der Ausgewogenheit von Aminosäuren und der Kostenoptimierung. Darüber hinaus profitieren große integrierte Verarbeiter von ausgereiften Soja-Handelsnetzwerken und der weitverbreiteten Verfügbarkeit von Soja auf den globalen kommerziellen Futtermittelmärkten.
Erbsenprotein wird voraussichtlich das am schnellsten wachsende Quellsegment sein, mit einer CAGR von 11,8 % von 2026 bis 2031. Erbsenprotein gewinnt an Bedeutung aufgrund seiner Ausrichtung auf gentechnikfreie Futterprogramme, emissionsärmere Beschaffungsstrategien und die Diversifizierung der Proteinquellen über sojaabhängige Lieferketten hinaus. Hersteller von Nutztierfutter und Aquakulturfutter integrieren zunehmend Erbsenproteine, um die Formulierungsflexibilität zu erhöhen und Risiken im Zusammenhang mit Sojamarktfluktuationen zu mindern. Andere alternative Proteine wie Raps, Weizen, Ackerbohnen und Lupinen gewinnen ebenfalls an Bedeutung in gemischten Formulierungen, angetrieben durch den wachsenden Fokus auf Verdaulichkeit, Aminosäurezusammensetzung und Nachhaltigkeitsaspekte bei globalen kommerziellen Futtermittelproduzenten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Nutztier:
Geflügel führt nach Volumen, während Aquakultur die Proteinspezifikation neu definiertDas Geflügelsegment hatte 2025 mit 41,1 % den größten Anteil am Markt für pflanzliche Futterproteine. Die Geflügelproduktion bleibt die primäre kommerzielle Anwendung für pflanzliche Futterproteine aufgrund des konstant hohen Proteinbedarfs von Broiler- und Legehennensystemen in industriellen Futterprogrammen. Wichtige Zutaten wie Sojaproteinkonzentrate, Sojaschrot und Weizenproteine bilden die Grundlage globaler Geflügelernährungssysteme. Große integrierte Geflügelproduzenten konzentrieren sich auf skalierbare Proteinbeschaffung, vorhersehbare Preisgestaltung und stabile Verdaulichkeit, um die Futterverwertungseffizienz zu gewährleisten und die Produktionswirtschaftlichkeit aufrechtzuerhalten. Darüber hinaus unterstützen standardisierte Formulierungspraktiken in der Geflügelfütterung die weitverbreitete Verwendung pflanzlicher Proteine in der kommerziellen Mischfutterherstellung weltweit.
Aquakultur wird voraussichtlich das am schnellsten wachsende Nutztierartensegment sein, mit einer CAGR von 9,7 % von 2026 bis 2031. Aquakulturproduzenten integrieren zunehmend Soja-, Erbsen- und Weizenproteine in Futterformulierungen aufgrund steigender Fischmehlpreise, Nachhaltigkeitsbedenken und Futtermittelsicherheitsprioritäten. Garnelen- und Fischfutterhersteller konzentrieren sich ebenfalls auf die Verbesserung der Verdaulichkeit, die Ausgewogenheit von Aminosäuren und die präzise Futterformulierung zur Steigerung der Produktionseffizienz. Während die Schweine- und Wiederkäuersektoren bedeutende Nachfragezentren bleiben, insbesondere für Rapsschrot und gemischte Proteinkonzentrate, zieht die Aquakultur weiterhin stärkere Innovationen an. Dies wird durch den Bedarf an skalierbaren und ernährungsphysiologisch effizienten Proteinalternativen in der intensiven Meeresfrüchteproduktion weltweit angetrieben.
Nach Form:
Konzentrate dominieren das Volumen, während Isolate den Premiumwert vorantreibenKonzentrate hatten 2025 mit 45,0 % den größten Anteil am Markt für pflanzliche Futterproteine. Konzentrate bleiben die dominante Form aufgrund ihrer ausgewogenen Kombination aus Proteingehalt, kosteneffizienter Verarbeitung und Eignung für die großvolumige Futterformulierung. Kommerzielle Nutztierproduzenten verwenden Konzentrate ausgiebig in Geflügel-, Schweine- und Wiederkäuerdiäten, wo moderate Proteinreinheit den kommerziellen Anforderungen entspricht. Darüber hinaus sind Konzentrate im Vergleich zu raffinierteren Proteinformen einfacher in größeren Mengen herzustellen, was ihre Kostenkonkurrenzfähigkeit in gängigen Futtermittelanwendungen erhöht. Texturierte Proteine, die zwar einen kleineren Anteil einnehmen, gewinnen in Spezialfutterformulierungen an Bedeutung und adressieren Leistungsziele wie Schmackhaftigkeit, Frühphasenernährung und verbesserte Futteraufnahme.
Isolate werden voraussichtlich das am schnellsten wachsende Formsegment sein, mit einer CAGR von 10,6 % von 2026 bis 2031. Isolate werden zunehmend in der Aquakultur und der Jungtierernährung eingesetzt, da sie eine höhere Proteinreinheit, verbesserte Verdaulichkeit und präzise Aminosäureprofile aufweisen, die für diese Anwendungen entscheidend sind. Technologische Fortschritte in der Extrusion, Fermentation und Proteinverarbeitung verbessern zudem die funktionelle Leistung und Nährstoffbioverfügbarkeit von isolatbasierten Futterzutaten. Premium-Futterformulierungen treiben die Verwendung von Isolaten voran, da Produzenten sich auf Futtereffizienz, Darmgesundheit und optimierte Nährstoffaufnahme konzentrieren. Dieser Trend steigert die Nachfrage nach hochwertigen pflanzlichen Proteinen in spezialisierten Nutztierhaltungs- und Aquakulturernährungsprogrammen weltweit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für pflanzenbasierte Proteine in der Tierernährung in Nordamerika
Nordamerika hatte 2025 mit 37,1 % den größten Anteil am Markt für pflanzliche Futterproteine. Die Dominanz der Region ist auf die umfangreiche Sojaverarbeitungs-, Rapsverarbeitungs- und Erbsenproteinherstellungsinfrastruktur in den Vereinigten Staaten und Kanada zurückzuführen. Darüber hinaus unterstützt das Vorhandensein großer integrierter Nutztierhaltungs- und Geflügelindustrien eine konstante Nachfrage nach pflanzlichen Futterproteinen innerhalb industrieller Futtermittelsysteme. Nordamerika profitiert von fortschrittlicher Agrarlogistik, exportorientierter Ölsaatenproduktion und erheblicher Futtermittelherstellungskapazität. Darüber hinaus verbessern wachsende Investitionen in rückverfolgbare Beschaffung und alternative Proteine die regionalen Produktionskapazitäten für erbsen-, sonnenblumen- und rapsbasierte Futterzutaten auf kommerziellen Tierernährungsmärkten.
Markt für pflanzenbasierte Proteine in der Tierernährung in APAC, Europa und Südamerika
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende geografische Markt sein, mit einer CAGR von 8,9 % von 2026 bis 2031. Dieses schnelle Wachstum wird durch eine starke industrielle Nutztierhaltungsproduktion, die Expansion der Aquakultur und die zunehmende Verwendung von Mischfutter in Ländern wie China, Indien, Vietnam und Südostasien angetrieben. Europa investiert ebenfalls weiterhin stark in die nachhaltige Proteindiversifizierung und emissionsärmere Futtermittelsysteme, unterstützt durch regulatorische und Forschungsinitiativen. Südamerika bleibt derweil ein wichtiger Akteur, wobei Brasilien und Argentinien als wichtige Zentren für die Sojaproduktion und den Sojaexport dienen. In diesen Regionen wächst die Nachfrage nach skalierbaren pflanzlichen Proteinen, da globale Nutztierhaltungs- und Aquakulturindustrien Futtermittelsicherheit und nachhaltige Beschaffungspraktiken priorisieren.
Markt für pflanzenbasierte Proteine in der Tierernährung im Nahen Osten und Afrika
Der Nahe Osten und Afrika repräsentieren derzeit einen kleineren Anteil am Markt für pflanzenbasierte Proteine in der Tierernährung. Die Nachfrage in diesen Regionen nimmt jedoch zu, da Futtersicherheit und formelle Nutztierhaltung an Bedeutung gewinnen. Die Golfstaaten sind nach wie vor stark auf importierte pflanzliche Proteine angewiesen, was die Bedeutung langfristiger Liefervereinbarungen und regionaler Verarbeitungspartnerschaften unterstreicht, insbesondere in Zeiten der Volatilität auf den Rohstoffmärkten. In Afrika ist der Markt wertmäßig noch begrenzt, doch wichtige Nutztierhaltungsländer wie Nigeria und Südafrika vollziehen den Übergang zu stärker industrialisierten Futtermittelformulierungssystemen. Kuhbohnen stellen aufgrund ihrer stickstoffbindenden Eigenschaften, Trockenheitstoleranz und ernährungsphysiologischen Vorteile eine geeignete regionale Proteinquelle dar, die durch Prozesse wie Fermentation oder Keimung weiter verbessert werden kann.

Wettbewerbslandschaft
Der Markt war im Jahr 2025 mäßig fragmentiert, mit einer höheren Konzentration bei großen Rohstoffverarbeitern und globalen Ölsaatenlieferanten. Unternehmen wie Cargill, Incorporated, Archer Daniels Midland Company, Roquette Frères S.A., Wilmar International Limited und Ingredion Incorporated behaupten starke Wettbewerbspositionen durch integrierte Kompetenzen in den Bereichen Beschaffung, Verarbeitung, Aufbereitung, Logistik und Futterkomponentenversorgung. Die Wettbewerbsdifferenzierung wird zunehmend durch Faktoren wie Rückverfolgbarkeit, nachhaltige Beschaffung, Proteindiversifizierung und wertschöpfende Verarbeitung bestimmt, anstatt ausschließlich durch das Rohstoffvolumen. Kleinere Spezialanbieter positionieren sich durch den Fokus auf Verdaulichkeitsverbesserungen, Ernährungslösungen für Jungtiere und hochwertige pflanzenbasierte Proteinformulierungen, die auf spezialisierte Nutztieranwendungen weltweit zugeschnitten sind.
Strategische Investitionen werden zunehmend auf Proteindiversifizierung, regionale Verarbeitungskapazitäten und die Einhaltung von Nachhaltigkeitsanforderungen innerhalb kommerzieller Futterlieferketten ausgerichtet. Große Zutatenhersteller reduzieren ihre Abhängigkeit von Soja, indem sie in Verarbeitungskapazitäten für Erbsen, Sonnenblumen, Raps und Spezialproteine investieren. Rückverfolgbarkeitsstandards und Anforderungen an entwaldungsfreie Beschaffung werden zu entscheidenden Beschaffungskriterien, insbesondere in der europäischen und nordamerikanischen Nutztierfutterindustrie. Unternehmen mit Expertise im Management von Mehrursprungsbeschaffung, der Sicherstellung von Formulierungskonsistenz und der Erfüllung regulatorischer Anforderungen stärken ihre Wettbewerbspositionen auf internationalen Futtermittelmärkten. Darüber hinaus verbessern Forschungsinvestitionen in Fermentations-, Extrudier- und Verdaulichkeitsverbesserungstechnologien die Leistungsmerkmale der nächsten Generation pflanzenbasierter Futterproteine weltweit.
Die Wettbewerbspositionierung stützt sich zunehmend auf integrierte Beschaffungskompetenzen, Nachhaltigkeitskonformität und Verarbeitungsspezialisierung anstatt auf das Volumen des Rohstoffhandels. So meldete beispielsweise Roquette Frères S.A., dass sein Werk in Manitoba im Jahr 2026 die volle Betriebskapazität mit einer jährlichen Verarbeitungskapazität von 125.000 Tonnen gelber Erbsen erreicht hat. Große Lieferanten priorisieren zudem Investitionen in rückverfolgbare Beschaffung, alternative Pflanzenproteine und regionale Produktionserweiterungen, um die Resilienz der Lieferkette zu stärken. Die Marktführerschaft verteilt sich auf Soja-, Erbsen-, Raps- und Spezialproteine, da Nutztierproduzenten zunehmend diversifizierte und nachhaltige pflanzenbasierte Proteinbeschaffungsstrategien innerhalb globaler Futtersysteme nachfragen.
Marktführer in der Branche für Ration pflanzliches Protein
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Roquette Frères S.A.
-
Wilmar International Limited
-
Ingredion Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzenbasierte Futterproteine
- Cargill, Incorporated
- Archer Daniels Midland Company
- Roquette Frères S.A.
- Kerry Group plc
- Ingredion Incorporated
- Bunge Global SA
- Wilmar International Limited
- Südzucker AG
- Hamlet Protein A/S (Royal Agrifirm Group B.V.)
- CHS Inc.
- Meelunie B.V. (Hoogwegt Groep B.V.)
- The Scoular Company
- Coöperatie Koninklijke Avebe U.A.
- Emsland-Stärke GmbH

Recent Industry Developments in Markt für pflanzenbasierte Futterproteine
- April 2026: Cargill, Incorporated tätigte eine Investition von 150 Millionen USD zur Modernisierung seiner Sonnenblumenverarbeitungsanlage in Saint-Nazaire, Frankreich. Die Modernisierung konzentriert sich auf die Umstellung der Produktion auf Sonnenblumenschrot mit hohem und sehr hohem Proteingehalt für die Tierernährungsindustrie. Diese Initiative wird von der Französischen Agentur für ökologischen Wandel und dem Programm France 2030 unterstützt.
- März 2026: Bunge Global SA hat die Übernahme des Sojaproteinkonzentrat-, Lecithin- und Sojaverarbeitungsgeschäfts von International Flavors and Fragrances Inc. abgeschlossen. Diese Übernahme stärkt Bunges Portfolio an pflanzlichen Proteinzutaten für Anwendungen in Lebensmitteln, Futtermitteln und alternativen Proteinen.
- März 2026: Royal Agrifirm Group B.V. hat Hamlet Protein A/S übernommen, um sein globales Spezialitätengeschäft mit sojabasierten Futterproteinen für die Jungtierernährung zu stärken. Diese Übernahme erweitert das Sortiment von Agrifirm an hochverdaulichen pflanzlichen Proteinzutaten und fortschrittlichen Ernährungslösungen für Nutztierfutteranwendungen.


Berichtsumfang des globalen Markts für Ration pflanzliches Protein
Pflanzliches Rationsprotein bezeichnet Proteininhaltsstoffe, die aus Kulturpflanzen wie Soja, Erbsen, Weizen und Raps gewonnen werden und in Tierrationsformulierungen enthalten sind. Diese Proteine werden in Diäten für Geflügel, Schweine, Wiederkäuer und Aquakultur eingesetzt, um das Wachstum zu fördern, die Rationseffizienz zu verbessern und nachhaltige Alternativen zu tierischen Proteinquellen anzubieten. Der Bericht über den Markt für Ration pflanzliches Protein ist segmentiert nach Quelle (Sojaprotein, Erbsenprotein, Weizenprotein, Rapsprotein und andere Quellen), nach Nutztier (Geflügel, Schwein, Wiederkäuer, Aquakultur und andere Nutztiere), nach Form (Konzentrate, Isolate und texturierte Proteine) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sojaprotein |
| Erbsenprotein |
| Weizenprotein |
| Rapsprotein |
| Andere Quellen |
| Geflügel |
| Schwein |
| Wiederkäuer |
| Aquakultur |
| Sonstige |
| Konzentrate |
| Isolate |
| Texturierte Proteine |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Quelle | Sojaprotein | |
| Erbsenprotein | ||
| Weizenprotein | ||
| Rapsprotein | ||
| Andere Quellen | ||
| Nach Nutztier | Geflügel | |
| Schwein | ||
| Wiederkäuer | ||
| Aquakultur | ||
| Sonstige | ||
| Nach Form | Konzentrate | |
| Isolate | ||
| Texturierte Proteine | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Nachfrage nach pflanzlichem Rationsprotein bis 2031 an?
Das Wachstum wird durch höhere Fischmehlpreise, steigende Fleischproduktion, breiteren Einsatz von Mischfutter und stärkere Nachfrage nach emissionsärmeren Proteininhaltsstoffen unterstützt. Die Marktgröße wird voraussichtlich bis 2031 USD 6,99 Milliarden erreichen.
Welches Nutztiersegment wächst am schnellsten bei pflanzlichen Proteinen?
Aquakultur wird das am schnellsten wachsende Nutztiersegment sein, mit einer prognostizierten CAGR von 9,7 % von 2026 bis 2031.
Welche Region führt die aktuelle Nachfrage an und welche Region wächst am schnellsten?
Nordamerika führte mit dem größten Marktanteil von 37,1 % im Jahr 2025 aufgrund starker Soja- und Erbsenverarbeitungskapazitäten, während Asien-Pazifik voraussichtlich am schnellsten mit einer CAGR von 8,9 % von 2026 bis 2031 expandieren wird.
Was sind die wesentlichen Hemmnisse, die eine breitere Übernahme in der Ration einschränken?
Die wichtigsten Einschränkungen sind Aminosäurelücken gegenüber tierischen Proteinen, starke Preissensitivität bei Rationsformulierern, Sojaallergene und antinutritive Bedenken sowie klimabedingte Volatilität bei Ernteerträgen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

