
Fava Bean Protein Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 109.89 Millionen US-Dollar |
| Marktgröße (2030) | 168.68 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fava Bean Protein Marktanalyse von Mordor Intelligence
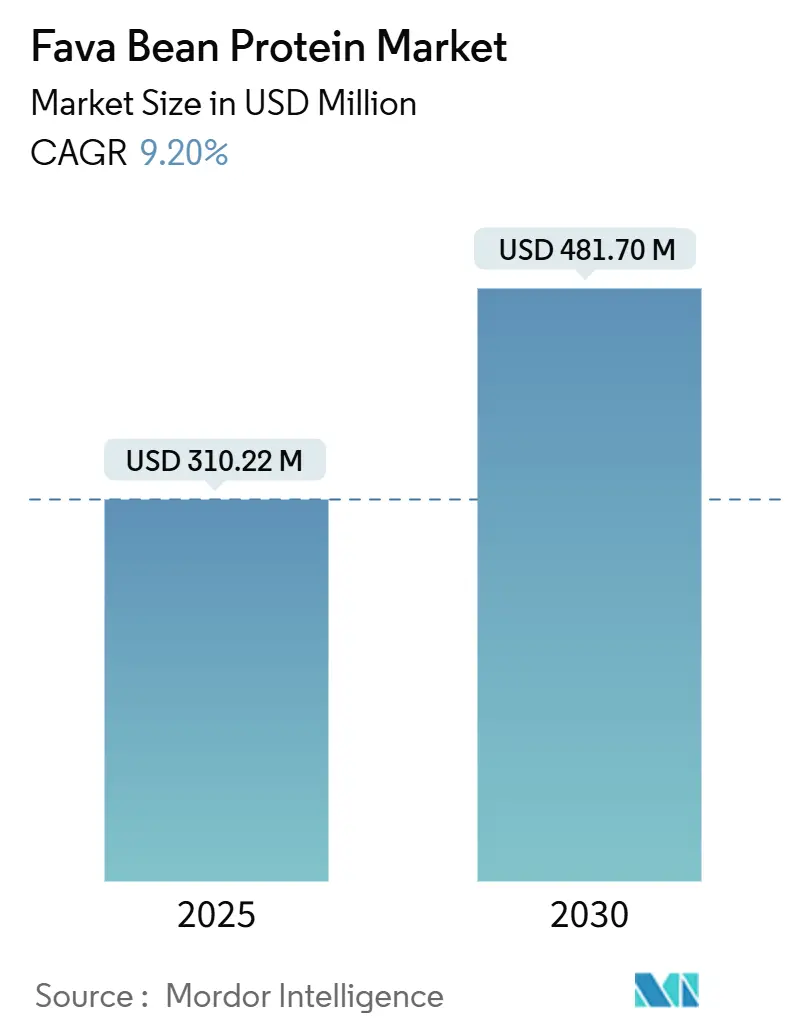
Die Marktgröße für Fava-Bohnen-Protein wurde im Jahr 2025 auf 102,65 Millionen USD geschätzt und soll von 109,89 Millionen USD im Jahr 2026 auf 168,68 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,95 % während des Prognosezeitraums (2026–2031). Der Markt für Fava-Bohnen-Protein gewinnt an Aufmerksamkeit, da Lebensmittelformulierungsexperten über Soja- und Molkereiproteine hinausblicken und Hülsenfruchtinhaltsstoffe mit geringeren Allergenbedenken bewerten. Favabohnen können atmosphärischen Stickstoff binden, was den Bedarf an synthetischen Düngemitteln reduzieren und Beschaffungsprogramme unterstützen kann, die Wert auf landwirtschaftliche Inputs und Versorgungsresilienz legen. Der Markt profitiert auch, wenn Käufer eine weitere Option neben Erbsenprotein suchen, anstatt es direkt zu ersetzen. In der Praxis gibt dies Beschaffungsteams eine Möglichkeit, Versorgungsflexibilität aufzubauen, ohne jede Formulierung auf einmal zu ändern. Es ermöglicht technischen Teams auch, die Leistung von Fava in gezielten Rezepturen zu testen, bevor sie sich zu einer umfassenderen Portfolioänderung verpflichten. Inhaltsstoffentwickler konzentrieren sich bei der Auswahl von Fava-basierten Inhaltsstoffen auf funktionelle Leistung, neutralen Geschmack, Proteinreinheit und Etikettenklarheit.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Isolate im Jahr 2025 einen Marktanteil von 46,74 % am Markt für Fava-Bohnen-Protein, während texturiertes Protein bis 2031 voraussichtlich mit einer CAGR von 9,87 % wachsen wird.
- Nach Art hielten konventionelle Produkte im Jahr 2025 einen Marktanteil von 81,57 % am Markt für Fava-Bohnen-Protein, während Bio-Produkte bis 2031 voraussichtlich mit einer CAGR von 10,11 % wachsen werden.
- Nach Anwendung entfiel auf Lebensmittel und Getränke im Jahr 2025 ein Anteil von 57,75 % an der Marktgröße für Fava-Bohnen-Protein, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 9,61 % wächst.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,41 % am Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,74 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach allergenfreundlichen Proteininhaltsstoffen | +2.0% | Global, am stärksten in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion der pflanzenbasierten Lebensmittelindustrie | +2.3% | Global, Kernmärkte in Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte bei der Proteinextraktion und Fraktioniertechnologien | +1.5% | Innovationszentren in Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Clean-Label-Pflanzenproteininhaltsstoffen | +1.6% | Kernmärkte Nordamerika und Europäische Union, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz in proteinreichen und funktionellen Lebensmitteln | +1.2% | Global, Beschleunigung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Günstige funktionelle Eigenschaften bei der Lebensmittelformulierung | +0.9% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach allergenfreundlichen Proteininhaltsstoffen
Der Markt für Fava-Bohnen-Protein wird durch die Nachfrage nach sojafreien und milchfreien Inhaltsstoffoptionen gestützt. Favabohnen sind in der Lebensmittelinformationsverordnung der Europäischen Union nicht unter den wichtigsten Allergenen aufgeführt, was sie in Produkten nützlich machen kann, die auf eine Free-from-Positionierung ausgerichtet sind[1]. Dieser Status ist wichtig, weil Formulierungsexperten weniger Proteinoptionen haben, wenn ein Produkt sowohl Soja als auch Milchprodukte vermeiden muss. Züchtungsarbeiten zur Reduzierung von Vicin und Convicin können die Bandbreite der Fava-Inhaltsstoffe erweitern, die für Personen verfügbar sind, die den Fava-Konsum aufgrund eines G6PD-Mangels einschränken. Burcon NutraScience brachte FavaPro im August 2025 als nicht-gentechnisch verändertes Fava-Proteinisolat mit mehr als 90 % Reinheit auf den Markt und zeigt damit, wie allergenbedingte Positionierung in einen kommerziellen Inhaltsstoff umgesetzt wird.
Schnelle Expansion der pflanzenbasierten Lebensmittelindustrie
Der Markt für Fava-Bohnen-Protein ist mit der anhaltenden Reformulierungsaktivität bei pflanzenbasierten Lebensmitteln verbunden. Lebensmittelmarken bewerten Inhaltsstoffe sowohl nach funktioneller Leistung als auch nach Proteingehalt. Nordamerikanische Entwickler verwenden Fava-Protein in Fleischanalogat-Anwendungen, während europäische Entwickler es auch zur Diversifizierung der Proteinversorgung einsetzen. Die Farm-to-Fork-Politik der Europäischen Kommission unterstützt ein Lebensmittelsystem mit geringerer Abhängigkeit von importierten Proteingrundstoffen, was mit dem Interesse an lokal bezogenen Hülsenfruchtproteinen übereinstimmt[2]. Diese Kombination aus Anwendungsnachfrage und Versorgungsdiversifizierung kann längere Qualifizierungszyklen und Einkaufsbeziehungen für Inhaltsstoffe in mehr als einer Region unterstützen. Es gibt Lieferanten auch einen Anreiz, in lokale Verarbeitung und Kundenversuche zu investieren, selbst wenn die Nachfrage in einer Anwendung noch in der Entwicklung ist.
Fortschritte bei der Proteinextraktion und Fraktioniertechnologien
Die Extraktionstechnologie erweitert die funktionellen Optionen, die im Markt für Fava-Bohnen-Protein verfügbar sind. Eine Studie aus dem Jahr 2025 berichtete, dass die alkalisch-isoelektrische Mehrfraktionsextraktion Nebenströmungsproteine mit Reinheiten von bis zu 89,6 % zurückgewann. Die Studie ergab auch, dass eine Nebenströmungsfraktion eine Ölbindekapazität von 1,6 g/g aufwies, verglichen mit 1,44 g/g für ein konventionelles Isolat. Diese Eigenschaften sind für Fleisch- und Milchalternativen relevant, die Lipidrückhaltung und stabile Textur benötigen. Trockenfractionierung und andere wasserarme Verarbeitungswege können die Wirtschaftlichkeit der Proteingewinnung verändern, was beeinflussen wird, wie eng Fava-Produkte mit der etablierten Erbsenproteinversorgung konkurrieren können. Die Veränderung ist wichtig, weil Gewinnungsausbeute, Energieverbrauch und die Fähigkeit, mehrere Fraktionen aus einer Rohstoffcharge zu verwenden, die Kosten eines Inhaltsstoffs beeinflussen, bevor er einen Lebensmittelhersteller erreicht.
Steigende Nachfrage nach Clean-Label-Pflanzenproteininhaltsstoffen
Der Markt für Fava-Bohnen-Protein profitiert von der wachsenden Präferenz der Lebensmittelhersteller für Clean-Label-Inhaltsstoffe und vereinfachte Verarbeitungsmethoden. Laut dem CBI-Ministerium für Auswärtige Angelegenheiten wird erwartet, dass Clean-Label-Produkte im Jahr 2025 und 2026 über 70 % der europäischen Produktportfolios ausmachen werden, gegenüber 52 % im Jahr 2021[3]. Wasserfreie und lösungsmittelarme Fraktionierung kann den Einsatz von Verarbeitungshilfsstoffen reduzieren und einfachere Inhaltsstoffbeschreibungen unterstützen. Im Jahr 2025 führte GoodMills Innovation VITATEX Wheat-Fava Flakes SVP Pro ein, einen co-texturierten Weizen-Fava-Inhaltsstoff für GVO-freie Anwendungen. Die Kombination von Weizen- und Fava-Proteinen kann auch die Aminosäurekomplementarität verbessern, da Weizen Methionin beisteuert, während Favabohnen Lysin liefern, was Herstellern hilft, pflanzenbasierte Formulierungen mit erkennbaren Inhaltsstoffen und geeigneten Texturen zu entwickeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorhandensein von Fehlaromen und bohnenartigem Geschmack | -1.2% | Global, am stärksten in Getränkeanwendungen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch gut etablierte Pflanzenproteine | -1.5% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Kostenintensive Proteinextraktion und Anforderungen an die Inhaltsstoffverarbeitung | -0.9% | Global, insbesondere in aufstrebenden Märkten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffversorgung aufgrund regionaler Kultivierung und saisonaler Ertemuster | -0.7% | Europäische Union, Südamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorhandensein von Fehlaromen und bohnenartigem Geschmack
Fehlaromen bleiben eine praktische Einschränkung für den Markt für Fava-Bohnen-Protein, insbesondere bei Getränken und anderen geschmackssensitiven Produkten. Vicin, Convicin und Lipoxygenaseaktivität können zu Hexanal und verwandten flüchtigen Verbindungen beitragen, die bohnenartige oder bittere Noten verursachen. Formulierungsexperten benötigen möglicherweise Desodorierung, Geschmacksmaskierung oder niedrigere Einschlussmengen, was die Formulierungskosten erhöhen oder den Proteinbeitrag verringern kann. Eine Studie aus dem Jahr 2025 ergab, dass plasmaaktiviertes Wasser die Löslichkeit und strukturellen Eigenschaften von Fava-Bohnen-Proteinisolat veränderte, was auf einen möglichen Weg zur Modifizierung geschmacksbezogener Verarbeitungsbedingungen hindeutet. Der industrielle Einsatz befindet sich noch in einem frühen Stadium, sodass Erbsenprotein in Anwendungen, die ein neutrales Geschmacksprofil erfordern, einen Vorteil behalten kann. Bis Verarbeitungslösungen breiter verfügbar werden, können Getränkeentwickler die Fava-Einschlussmengen begrenzen oder den Inhaltsstoff für Formate reservieren, bei denen andere Aromen und Inhaltsstoffe das sensorische Profil besser steuern können.
Wettbewerb durch gut etablierte Pflanzenproteine
Etablierte Erbsenprotein-Lieferketten bleiben eine wesentliche Einschränkung für den Markt für Fava-Bohnen-Protein. Verarbeitungskapazitäten in Kanada, Frankreich und China haben etablierte Logistik, Co-Manufacturing-Beziehungen und Produktleistungsnachweise für Erbseninhaltsstoffe geschaffen. Fava-Protein tritt daher häufig als komplementäres Protein und als Option zur Quelldiversifizierung in die Produktentwicklung ein. Diese Rolle begrenzt die kurzfristige Nachfrage, die aus einer vollständigen Substitution von Erbsenprotein entstehen würde. Das bedeutet, dass Lieferanten zeigen müssen, wie Fava ein Proteinsystem durch Diversifizierung, Ernährungsbalance oder spezifische funktionelle Eigenschaften verbessert, anstatt es als universellen Ersatz darzustellen. Es kann auch das Risiko eines direkten Preis- und Mengenwettbewerbs verringern, da Käufer Fava möglicherweise als zusätzlichen Inhaltsstoff innerhalb eines breiteren Proteinportfolios qualifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
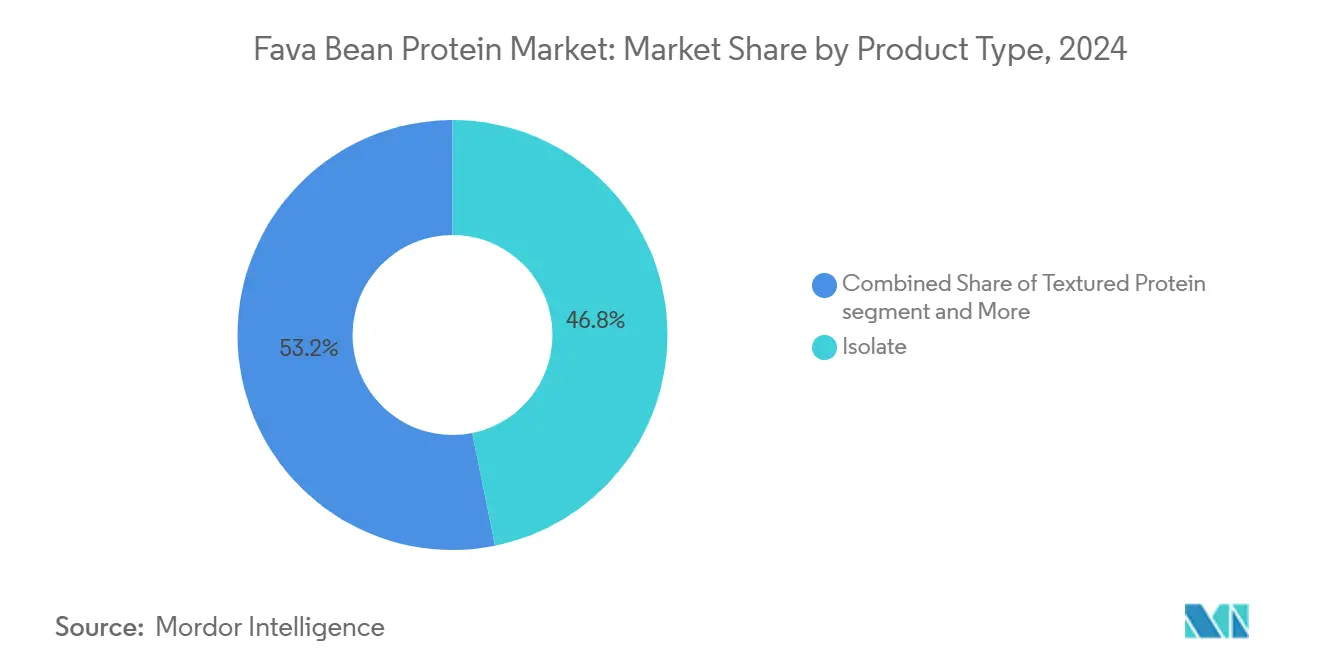
Isolate führen den aktuellen Wert an, während texturiertes Protein das Wachstumstempo vorgibtIsolate hielten im Jahr 2025 einen Anteil von 46,74 % am Markt für Fava-Bohnen-Protein, was ihre Eignung für hochreine Anwendungen widerspiegelt. Getränke, Milchalternativen, Sporternährung und Backwaren verwenden Isolate, wenn hoher Proteingehalt und konsistente Funktionalität unerlässlich sind. Burcons FavaPro hat mehr als 90 % Reinheit und ist für Ernährungsgetränke, Milchalternativen, Snacks und Backwaren positioniert. Dieses Produktprofil zeigt, warum Isolate weiterhin das höherwertige Ende der Inhaltsstoffnachfrage verankern, während ihre hohe Reinheit es Entwicklern erleichtert, Protein hinzuzufügen, ohne den Rest eines Rezepts so stark zu verändern, wie es ein Inhaltsstoff mit geringerer Reinheit könnte.
Texturiertes Protein wird voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen, der höchsten Rate innerhalb des Produkttyps. Die Nachfrage nach texturierten Fava-Formaten wird durch den Bedarf an Struktur, Biss und Feuchtigkeitsrückhaltung in Fleischanalogat-Produkten gestützt. Diese Anwendungen erfordern, dass der Inhaltsstoff nach der Extrusion und beim Kochen funktioniert, nicht nur um Protein auf einem Spezifikationsblatt zu liefern. Lieferanten, die diese Anforderungen erfüllen, können Produkte ansprechen, bei denen das sensorische Erlebnis bestimmt, ob Verbraucher zu einer pflanzenbasierten Option zurückkehren. GoodMills Innovations Weizen-Fava-Texturate wurde entwickelt, um Faser- und Schichtstrukturen zu liefern und dabei die Integrität bei thermischer und mechanischer Verarbeitung zu erhalten.



Fava Bean Protein Markt: Marktanteil nach Produkttyp
| Isolat | 46.84% |
| Quelle: Mordor Intelligence | |
Nach Art:
Konventionelle Versorgung behält das Volumen, während Bio-Produkte schneller wachsenKonventionelle Produkte machten im Jahr 2025 81,57 % der Nachfrage aus, was die Größe und Kostenstruktur des Fava-Anbaus widerspiegelt. Diese Versorgungsbasis gibt Verarbeitern Zugang zu Rohstoffen, die für breit angelegte Inhaltsstoffprogramme geeignet sind. Umstellungskosten und Zertifizierungszeiträume begrenzen die Fläche, die schnell in die zertifizierte Bio-Produktion übergehen kann. Dies ist besonders relevant in Regionen, in denen der großflächige Anbau die bestehende Rohstoffbasis unterstützt. Die konventionelle Versorgung bleibt daher wichtig für Inhaltsstoffkäufer, die Volumen und vorhersehbarere Beschaffungsbedingungen suchen. Sie bildet auch die Basis, von der aus Verarbeiter verschiedene Fraktionen je nach Qualitätsanforderungen an Lebensmittel, Futtermittel und andere Endverwendungen leiten können.
Bio-Fava-Protein wird voraussichtlich bis 2031 mit einer CAGR von 10,11 % wachsen. Premium-Sporternährung und pflanzenbasierte Lebensmittelmarken nutzen die Bio-Zertifizierung, um Inhaltsstoffe in überfüllten Produktkategorien zu differenzieren. Roquette listet Bio-Erbsen-Fava-texturierte Proteinsorten für Anwendungen einschließlich Fleischalternativen und Milchprodukte auf, was zeigt, dass Industrielieferanten Bio-Fava-Beschaffung in breitere Portfolios integrieren können. Die europäische Unterstützung für Proteinpflanzen kann weitere Bio-Umstellungen fördern, obwohl ein schnellerer Anstieg des Angebots als der Nachfrage die Bio-Preisaufschläge in den Jahren 2027 bis 2029 verringern könnte.
Nach Anwendung:
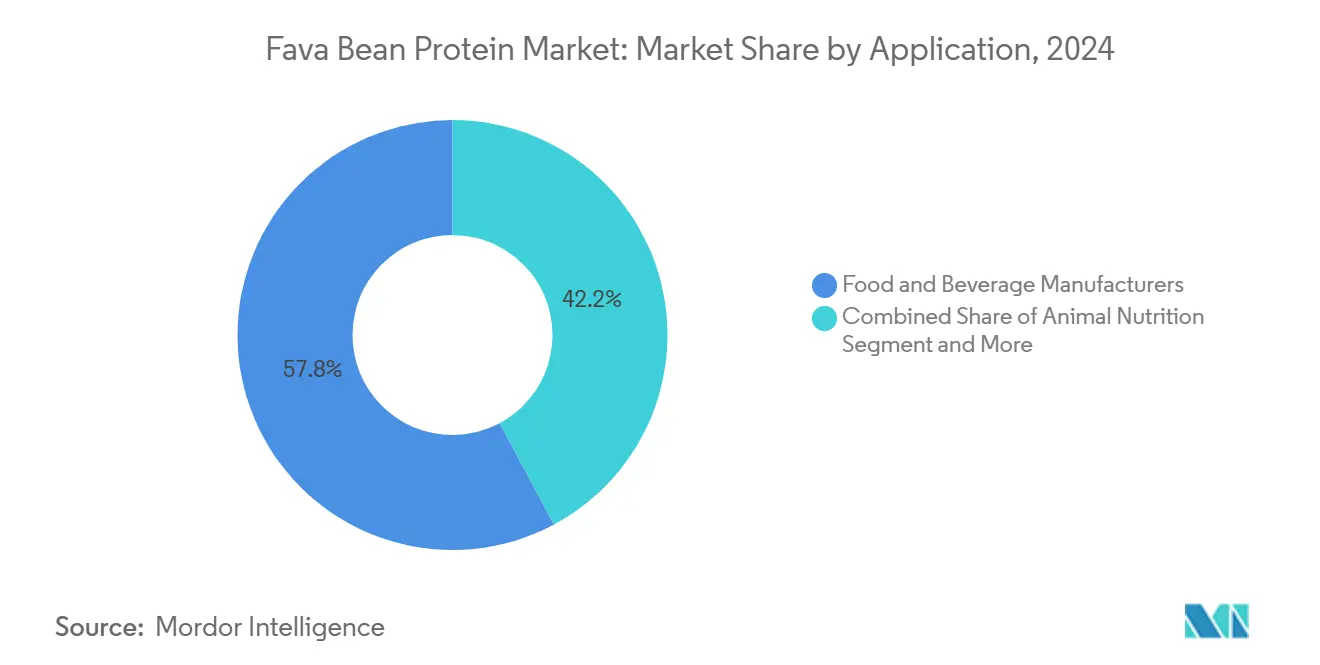
Lebensmittel und Getränke kombinieren den größten Anteil mit dem schnellsten WachstumLebensmittel und Getränke repräsentierten im Jahr 2025 57,75 % der Marktgröße für Fava-Bohnen-Protein und werden voraussichtlich bis 2031 mit einer CAGR von 9,61 % wachsen. Es ist sowohl die größte Anwendung als auch die am schnellsten wachsende Anwendung in den bereitgestellten Daten. Fleisch- und Fischanaloga benötigen texturierte Inhaltsstoffe, die während der thermischen Verarbeitung Struktur und Saftigkeit behalten. Milchalternativen, Getränke, Backwaren, Snacks und Sporternährung erweitern die Anwendungsbasis über eine einzelne Produktkategorie hinaus.
Der Markt für Fava-Bohnen-Protein hat eine weitere Chance bei Getränke- und Joghurtalternativ-Formulierungen. Die Mehrfraktionsextraktionsstudie aus dem Jahr 2025 ergab, dass pH-lösliche Albuminfraktionen eine hohe Löslichkeit aufwiesen, was für diese Produkte relevant ist. Die Tierernährung verwendet Fraktionen mit geringerer Reinheit, die keine lebensmittelgerechten Anforderungen erfüllen, und kann die Rohstoffnutzung für integrierte Verarbeiter verbessern. Diese Rolle unterstützt die Verarbeitungswirtschaft, obwohl Lebensmittel und Getränke die zentrale Quelle des Wertwachstums bleiben. Integrierte Produzenten können jede eingehende Ernte vollständiger nutzen, wenn lebensmittelgerechte Isolierung und Ernährungsanwendungen mit geringerer Qualität zusammen betrieben werden. Das kann den aus rohen Favabohnen gewonnenen Wert verbessern und gleichzeitig das Volumen des Materials reduzieren, das ohne definierten Absatz verbleibt.

Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 38,41 % am Markt für Fava-Bohnen-Protein. Die Region profitiert von einer etablierten Entwicklung pflanzenbasierter Lebensmittel, Lebensmitteltechnologie-Pipelines und der Nachfrage nach allergensensitiven Produkten. Die Vereinigten Staaten bieten einen klaren Rahmen für die kommerzielle Entwicklung neuer Proteininhaltsstoffe im Rahmen ihres Lebensmittelsicherheitsrahmens. Burcon produziert FavaPro in seiner Anlage in Galesburg, Illinois, was die Region sowohl zu einem Nachfragezentrum als auch zu einer Verarbeitungsbasis für Premium-Fava-Isolate macht. Kanada trägt Hülsenfruchtpflanzen und Formulierungskapazitäten bei, während Mexiko und andere Märkte in der Region Endverbrauchsnachfrage hinzufügen, einschließlich Tierernährung.
Europa ist die zweitgrößte regionale Position in der bereitgestellten Analyse. Politische Bemühungen zur Unterstützung der inländischen Proteinversorgung prägen Investitionsentscheidungen in Frankreich, Deutschland und dem Vereinigten Königreich. Die Farm-to-Fork-Strategie bietet einen politischen Rahmen, der die Diversifizierung weg von importierter sojabasierter Proteinversorgung begünstigt. GoodMills Innovations Einführung eines EU-zertifizierten Weizen-Fava-Texturats im Jahr 2025 spiegelt die Kombination aus regionaler Beschaffung, Clean-Label-Nachfrage und Anwendungsentwicklung in Europa wider. Europäische Novel-Food-Anforderungen können Entwicklungszeiträume verlängern, können aber auch eine Barriere für Lieferanten schaffen, denen regulatorische und technische Ressourcen fehlen. Größere Lieferanten und gut vorbereitete Spezialisten können daher profitieren, wenn sie Produktentwicklung, Dokumentation und Kundenqualifizierung koordiniert abschließen können.
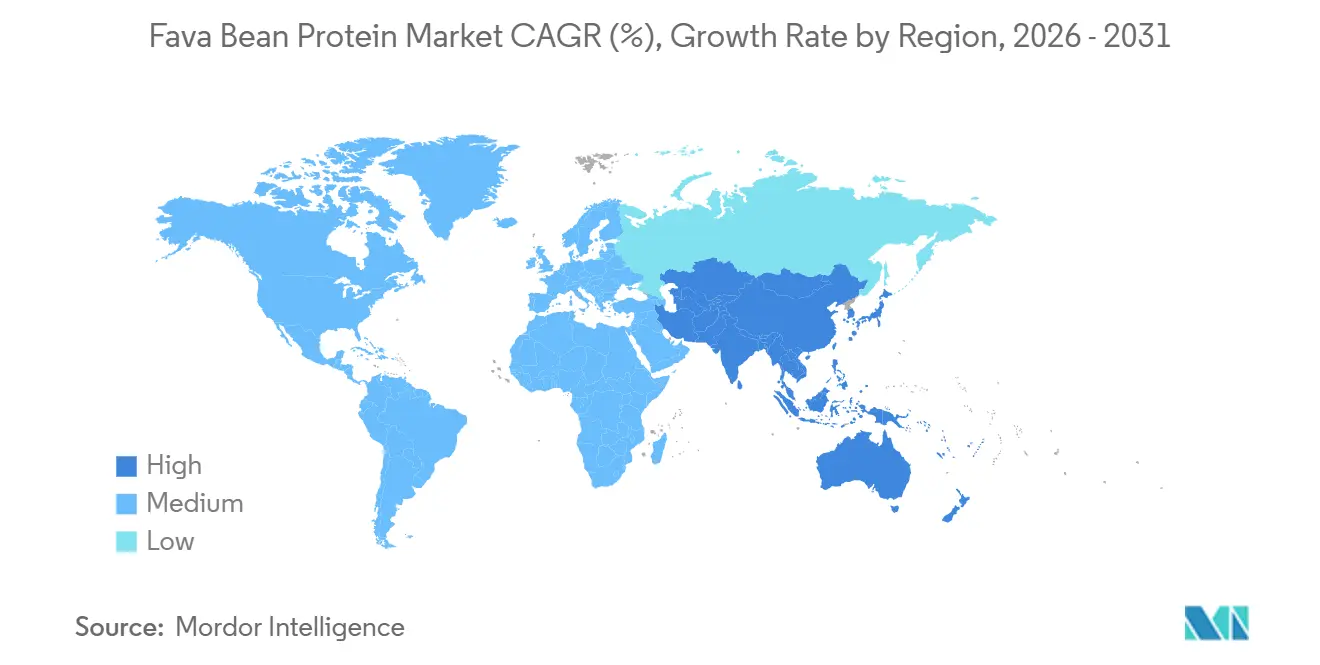
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,74 % wachsen, der schnellsten regionalen Rate in den bereitgestellten Daten. Die Marktgröße für Fava-Bohnen-Protein in Asien-Pazifik wird durch steigende Proteinnachfrage, Urbanisierung und staatliche Ernährungsprogramme in China und Indien geprägt. China bietet Vertrautheit mit Favabohnen, während sein Lebensmittelherstellungssektor in höherwertige Proteinverarbeitung investiert. Australien stärkt die regionale Versorgungsbasis durch Hülsenfruchtexporte und Inhaltsstoffproduktion für inländische und südostasiatische Kunden. Südamerika sowie der Nahe Osten und Afrika bleiben längerfristige Interessengebiete, angeführt von Brasilien und Argentinien in Südamerika sowie von Ernährungssicherheitsbeschaffungsprioritäten in Südafrika und Saudi-Arabien. Diese Regionen sind nicht die gegenwärtigen Wachstumsführer in den bereitgestellten Daten, tragen aber zur Bandbreite der Märkte bei, in denen Lieferanten längerfristige Vertriebs- und Beschaffungsbeziehungen anstreben können.
Wettbewerbslandschaft
Marktkonzentration
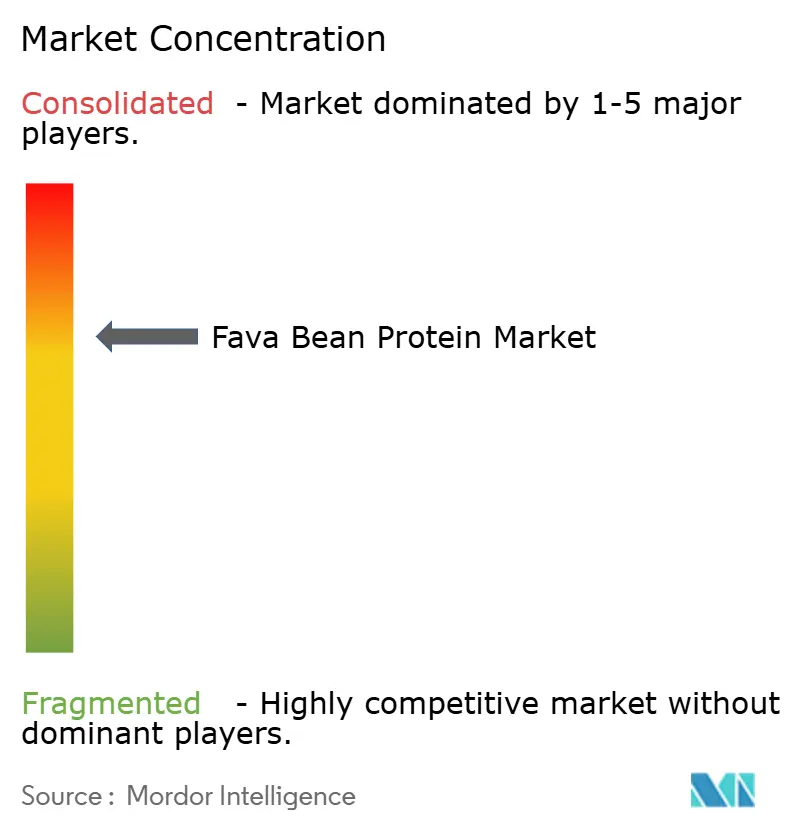
Der Markt für Fava-Bohnen-Protein vereint diversifizierte Inhaltsstoffunternehmen und Spezialverarbeiter. Große Lieferanten können Fava zu bestehenden Multi-Protein-Portfolios hinzufügen und etablierte Kundenbeziehungen, technischen Support und Verarbeitungsanlagen nutzen. Spezialisten konkurrieren durch Extraktionsmethoden, europäische Rohstoffbeschaffung und gezielte Anwendungen wie Milchalternativen und Sporternährung. Roquettes Fava-Isolat und Bio-Erbsen-Fava-texturiertes Produktsortiment zeigt den Portfolioansatz, den größere Inhaltsstofflieferanten verfolgen. Diese Mischung aus Unternehmenstypen unterstützt ein moderat konsolidiertes Umfeld anstatt eines Marktes, der von einem einzigen Lieferanten dominiert wird. Wettbewerbsvorteile entstehen durch die Kombination von Rohstoffzugang, Anwendungswissen, Verarbeitungskapazität und der Fähigkeit, Kundenqualifizierungsanforderungen zu erfüllen.
Die Produktentwicklung konzentriert sich auf Reinheit, neutralen Geschmack, Funktionalität und Texturleistung. Burcons Einführung von FavaPro im Jahr 2025 fügte ein mehr als 90 % reines Fava-Isolat für Milchalternativen, Getränke, Snacks und Backwaren hinzu. GoodMills Innovations Weizen-Fava-Produkt aus dem Jahr 2025 veranschaulicht einen anderen Weg, bei dem Fava mit Weizengluten kombiniert wird, um einen texturierten Inhaltsstoff für Fleischalternativ-Formate zu schaffen. Roquettes Angebot an Fava-Isolat und Erbsen-Fava-texturierten Sorten zeigt, wie Lieferanten sowohl Isolat- als auch texturierte Anwendungen abdecken können. Diese Schritte zeigen, dass Unternehmen anwendungsspezifische Produkte verwenden, anstatt sich auf ein einziges Fava-Inhaltsstoffformat zu verlassen.
Wettbewerbsaktivitäten hängen auch von Co-Entwicklung und regionaler Spezialisierung ab, und Lieferanten, die Fava als Versorgungsdiversifizierungsinhaltsstoff präsentieren, können es in Formulierungen integrieren, die weiterhin Erbsenprotein verwenden. Tierernährung, Aquakultur und Heimtiernahrung können Absatzmöglichkeiten für Fraktionen bieten, die unter lebensmittelgerechten Spezifikationen liegen, während Getränkeanwendungen ein wichtiges offenes Gebiet bleiben, da zuverlässige Desodorierung die Verwendung in einer Kategorie ausweiten könnte, in der die Geschmacksempfindlichkeit hoch ist. Lebensmittelsicherheit und regulatorische Compliance gemäß europäischen und US-amerikanischen Anforderungen erhöhen den Entwicklungsaufwand und erhöhen die Eintrittsbarrieren für kleinere Lieferanten. Die Wettbewerbsposition jedes Lieferanten wird davon abhängen, ob er technische Leistung mit einer zuverlässigen Quelle für Fava-Rohstoffe kombinieren, die Inhaltsstoffqualität über Ernten hinweg konsistent halten und praktische Formulierungsunterstützung bieten kann, die Produktversuche in wiederkehrendes Geschäft umwandelt.
Branchenführer im Fava Bean Protein Bereich
-
Roquette Frères S.A.
-
Südzucker AG (Beneo)
-
Ingredion Incorporated
-
Archer Daniels Midland Company
-
AGT Food and Ingredients Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fava-Bohnen-Protein Unternehmen in diesem Bericht
- Roquette Frères S.A.
- Ingredion Incorporated
- Südzucker AG (Beneo)
- Archer Daniels Midland Company
- AGT Food and Ingredients Inc.
- Burcon NutraScience Corporation
- Cosun Protein
- Vitalo Life Science
- DSM-Firmenich
- Top Health Ingredients
- Australian Plant Proteins
- Deltagen (UK) Ltd
- Meelunie B.V.
- The Scoular Company
- Integra Foods Australia Pty Ltd
- A&B Ingredients, Inc.
- Vestkorn Milling AS
- Global Resources Direct
- Guzen Development, Inc.
- Bioway (Xi'an) Organic Ingredients Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Fava-Bohnen-Protein
- August 2025: Burcon NutraScience Corporation erreichte die erste kommerzielle Produktion und brachte FavaPro auf den Markt, ein mehr als 90 % reines Fava-Proteinisolat, das in seiner Anlage in Galesburg, Illinois hergestellt wird. Der Inhaltsstoff ist nicht gentechnisch verändert und hypoallergen, mit einem neutralen Geschmacksprofil für Milchalternativen, Ernährungsgetränke, Snacks und Backwaren.
- Juni 2025: Roquette erweiterte sein NUTRALYS-Pflanzenproteinportfolio um NUTRALYS T Wheat 60 und NUTRALYS T PEA 700XC texturierte Proteine. Sein Multi-Spezies-Portfolio umfasst NUTRALYS Fava S900M Fava-Bohnen-Proteinisolat und Bio-Erbsen-Fava-texturierte Proteinsorten.
- März 2025: GoodMills Innovation brachte VITATEX Wheat-Fava Flakes SVP Pro auf den Markt, einen co-texturierten Inhaltsstoff, der durch gemeinsame Extrusion von Weizengluten und Fava-Bohnen-Protein hergestellt wird. Er ist für vegane Pulled-Meat-, Spieß- und Aufschnittanwendungen konzipiert und verwendet EU-zertifizierte Rohstoffe.
Umfang des globalen Fava Bean Protein Marktberichts
Fava-Bohnen-Protein ist ein pflanzenbasierter Proteininhaltsstoff, der aus Favabohnen, auch bekannt als Ackerbohnen (Vicia faba), gewonnen wird. Es wird üblicherweise in konzentrierter oder isolierter Form hergestellt und in Lebensmittel- und Getränkeanwendungen verwendet, um den Proteingehalt zu erhöhen, die Textur zu verbessern und die Entwicklung pflanzenbasierter Produkte zu unterstützen. Der Markt für Fava-Bohnen-Protein ist nach Produkttyp, Art, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Konzentrat, Isolat und texturiertes Protein segmentiert. Nach Art ist der Markt in Bio und Konventionell segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Tierernährung und sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
Segmentierungsübersicht
| Isolat |
| Konzentrat |
| Texturiertes Protein |
| Biologisch |
| Konventionell |
| Lebensmittel- und Getränkehersteller | Fleisch- und Fischanaloga |
| Milchalternativen | |
| Bäckerei & Snacks | |
| Sport- und klinische Ernährung | |
| Getränke | |
| Tierernährung | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Isolat | |
| Konzentrat | ||
| Texturiertes Protein | ||
| Nach Art | Biologisch | |
| Konventionell | ||
| Nach Anwendung | Lebensmittel- und Getränkehersteller | Fleisch- und Fischanaloga |
| Milchalternativen | ||
| Bäckerei & Snacks | ||
| Sport- und klinische Ernährung | ||
| Getränke | ||
| Tierernährung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Fava-Bohnen-Protein an?
Die Nachfrage wird durch das Interesse an sojafreien und milchfreien Inhaltsstoffen, saubereren Etiketten, der Reformulierung pflanzenbasierter Lebensmittel und der Versorgungsdiversifizierung gestützt. Der Markt für Fava-Bohnen-Protein profitiert auch, wenn Entwickler es neben etablierten Proteinen einsetzen, anstatt von einem Inhaltsstoff zu verlangen, jede Funktion zu erfüllen.
Wie groß ist der Sektor für Fava-Bohnen-Protein?
Der Markt für Fava-Bohnen-Protein wird voraussichtlich von 109,89 Millionen USD im Jahr 2026 auf 168,68 Millionen USD bis 2031 steigen, bei einer CAGR von 8,95 %. Die Prognose spiegelt die Nachfrage in den Bereichen Lebensmittel und Getränke, Ernährung und andere Inhaltsstoffanwendungen wider.
Welcher Produkttyp für Fava-Bohnen-Protein wächst am schnellsten?
Texturiertes Protein wird voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen, da Fleischanaloga Struktur, Biss und Feuchtigkeitsrückhaltung benötigen. Dies macht die Texturleistung zu einem wichtigen Bereich der Produktentwicklung im Markt für Fava-Bohnen-Protein.
Welche Anwendung führt die Nachfrage nach Fava-Bohnen-Protein an?
Lebensmittel und Getränke führten im Jahr 2025 mit 57,75 % der Nachfrage und werden voraussichtlich bis 2031 mit einer CAGR von 9,61 % wachsen. Fleisch- und Fischanaloga, Milchalternativen, Getränke, Backwaren und Ernährungsprodukte erweitern diese Anwendungsbasis.
Welche Region führt die Nachfrage nach Fava-Bohnen-Protein an?
Nordamerika hielt im Jahr 2025 einen Anteil von 38,41 %, während Asien-Pazifik voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 9,74 % bis 2031 verzeichnen wird. Der Markt für Fava-Bohnen-Protein wird daher sowohl durch ein etabliertes Nachfragezentrum als auch durch eine schneller wachsende regionale Chance gestützt.