
Größe und Marktanteil des Landmaschinenmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 151.49 Milliarden US-Dollar |
| Marktgröße (2032) | 197.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Landmaschinenmarktes von Mordor Intelligence
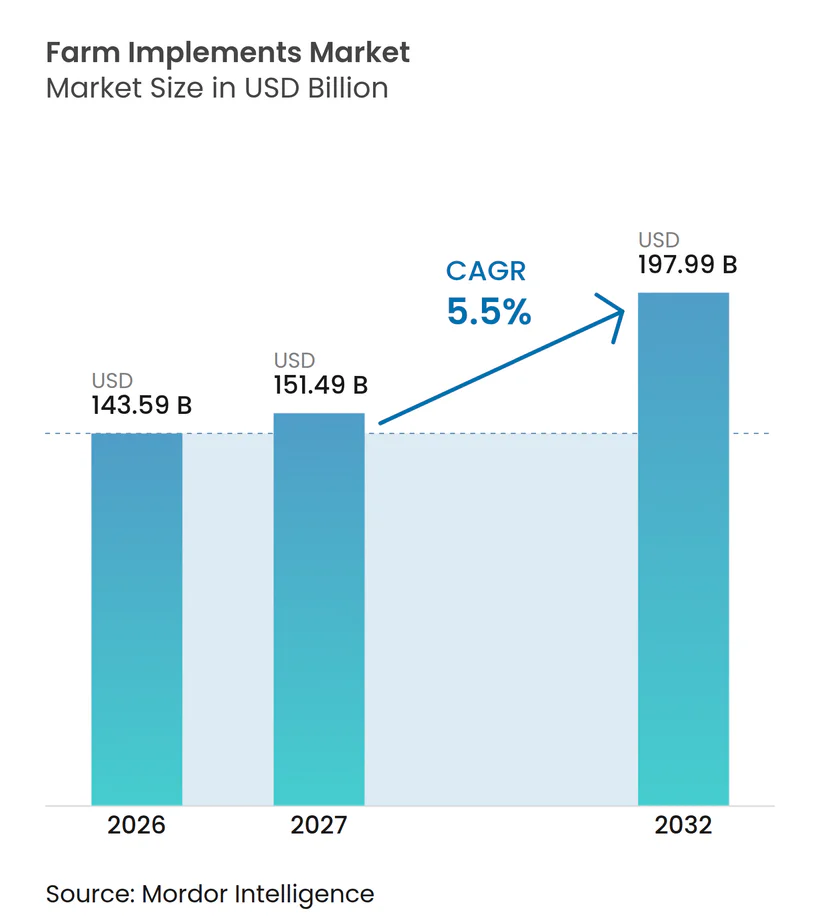
Die Marktgröße für landwirtschaftliche Geräte wurde im Jahr 2026 auf 143,59 Milliarden USD bewertet und soll von 151,49 Milliarden USD im Jahr 2027 auf 197,99 Milliarden USD bis 2032 wachsen, was einem CAGR von 5,5 % von 2027 bis 2032 entspricht. Diese solide Expansion spiegelt eine lebhafte Ersatznachfrage, politisch getriebene Mechanisierung und schnell reifende digitale Landwirtschaftslösungen wider, die den Sektor gegen zyklische Rohstoffschwankungen absichern. Landwirte, die mit chronischem Arbeitskräftemangel konfrontiert sind, setzen über alle Leistungsklassen hinweg auf Automatisierung, während Subventionsprogramme in Indien und China die Amortisationszeit für Erstkäufer verkürzen. Technologiepartnerschaften zwischen Maschinenbauern und Softwareunternehmen gestalten die Wettbewerbsgrenzen neu, und der Überhang an Gebrauchtgeräten befeuert einen Upgrade-Zyklus, der auf nachrüstbare Autonomie statt auf eine vollständige Flottenneuerung ausgerichtet ist. Die Wettbewerbsintensität bleibt hoch, wobei der Markt mäßig konzentriert ist und etablierte Akteure begünstigt, die Technologieintegration und strategische Partnerschaften nutzen, um ihre Marktposition zu halten. Schließlich beschleunigen verschärfte Nachhaltigkeitsvorschriften in Europa und Kalifornien den Wandel von reinen Dieselantrieben hin zu Hybrid- und Elektroantrieben.
Wichtigste Erkenntnisse des Berichts
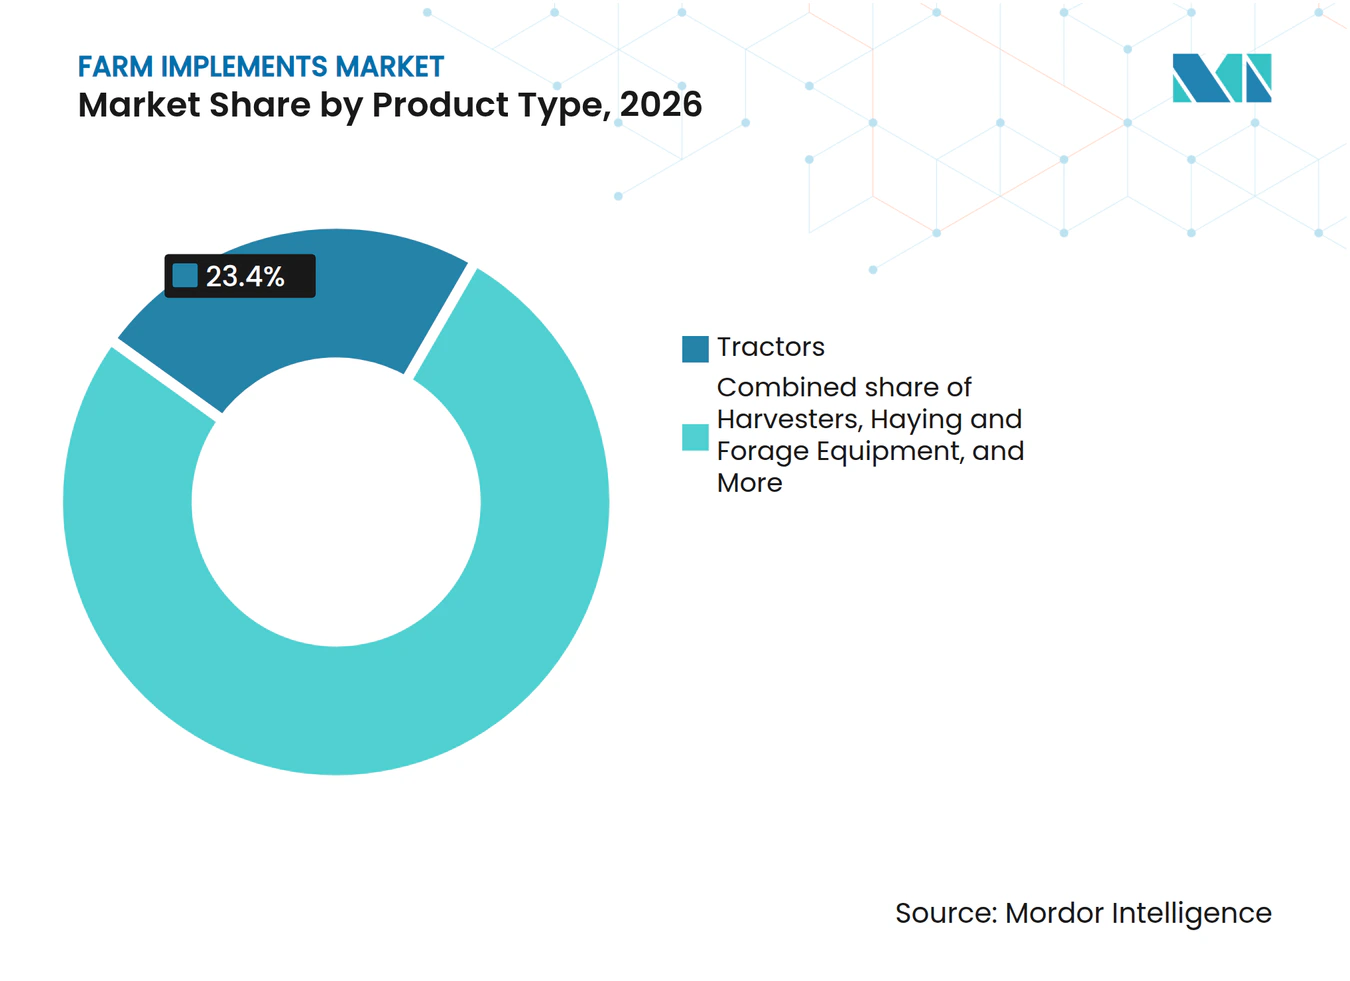
- Nach Produkttyp hielten Traktoren im Jahr 2026 einen Marktanteil von 23,4 % am Markt für landwirtschaftliche Geräte, während Präzisions- und autonome Geräte von 2027 bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
- Nach Betriebsart dominierten angetriebene Geräte die Marktgröße für landwirtschaftliche Geräte mit einem Anteil von 78,2 % im Jahr 2026 und sind für einen CAGR von 6,8 % von 2027 bis 2032 vorgesehen.
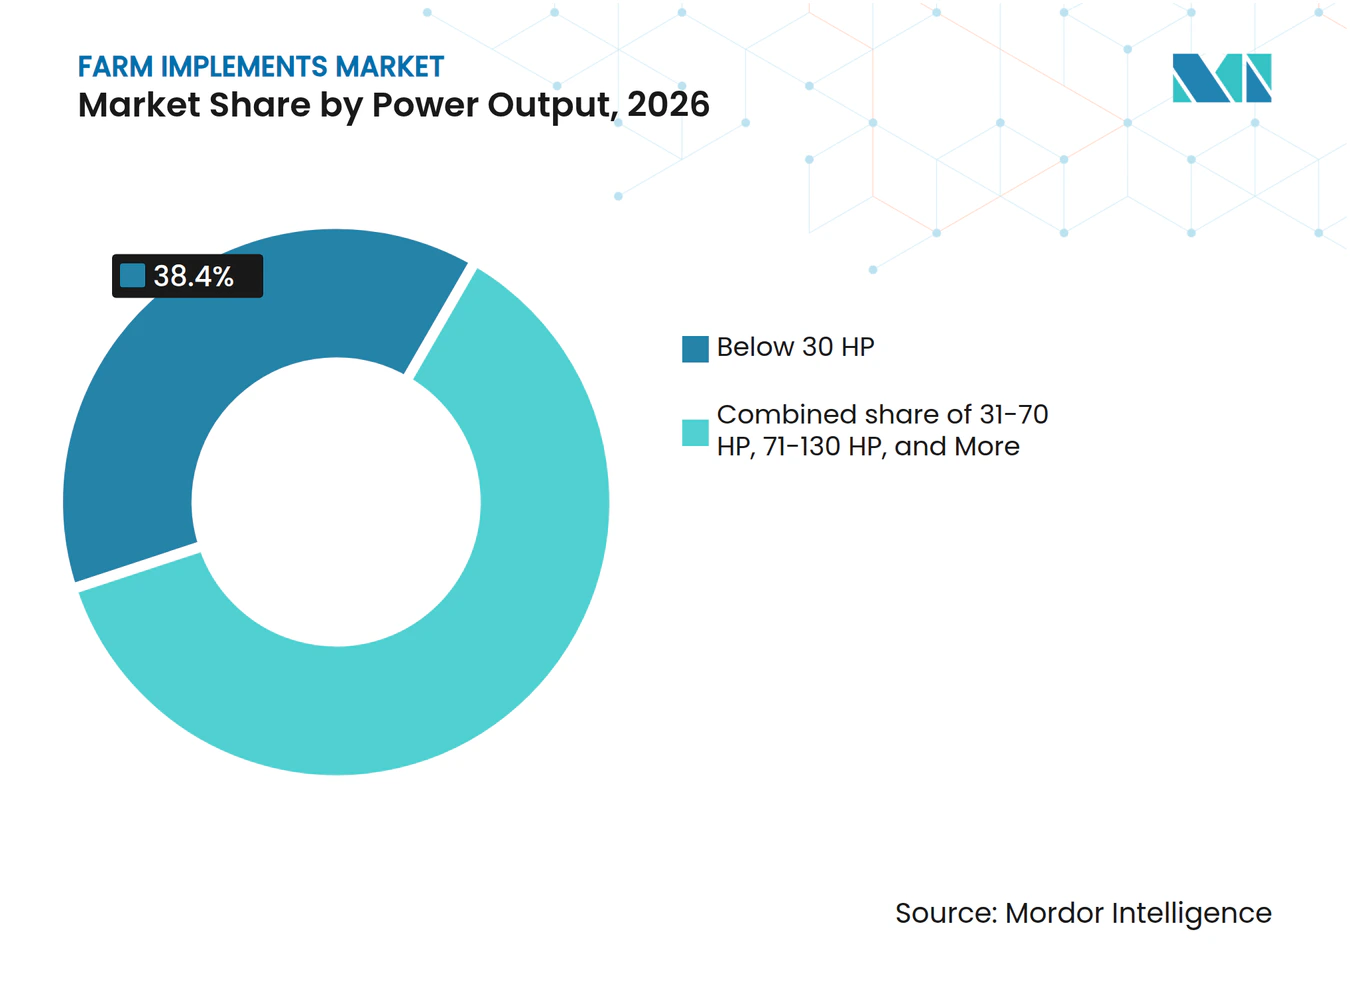
- Nach Leistungsabgabe entfiel auf die Klasse unter 30 PS im Jahr 2026 ein Anteil von 38,4 %, und Geräte über 130 PS sollen von 2027 bis 2032 mit einem CAGR von 7,5 % wachsen.
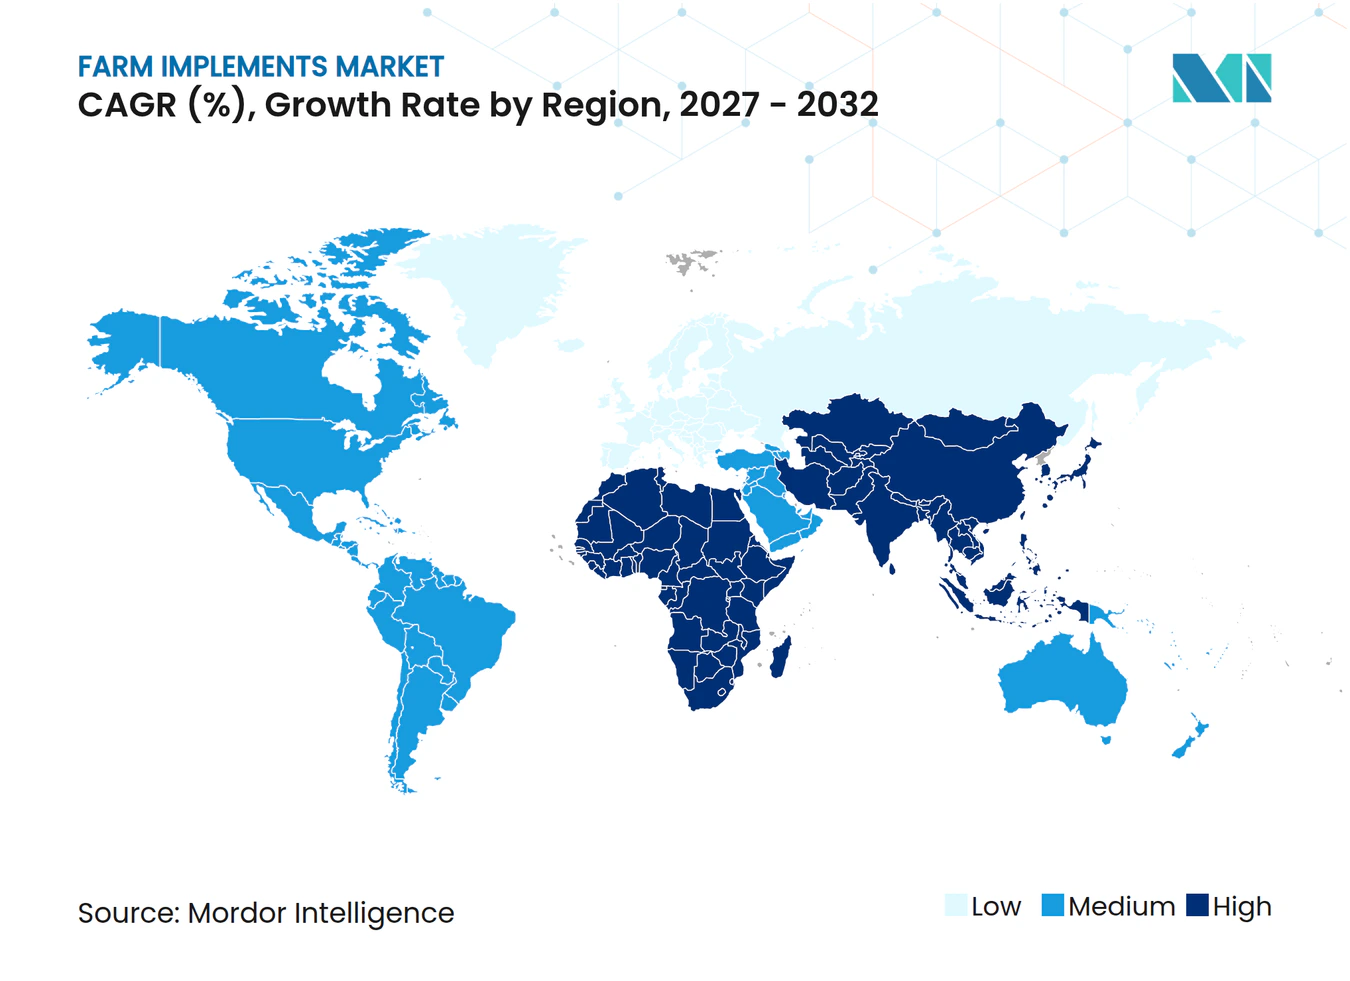
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Marktanteil von 45 %, und es wird prognostiziert, dass er von 2027 bis 2032 mit einem CAGR von 7,5 % wächst.
- Der Markt weist eine moderate Konsolidierung auf, wobei zu den wichtigsten Akteuren im Jahr 2026 Deere and Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation und Mahindra and Mahindra Ltd. zählen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Arbeitskräftemangel in der Landwirtschaft | +1.2% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionsprogramme für die Mechanisierung | +0.8% | Schwerpunkt Asien-Pazifik, Ausweitung auf Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Traktoren mittlerer Leistung in Schwellenländern | +0.6% | Asien-Pazifik, Südamerika, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Ausweitung von Vertragslandwirtschaft und Mietdienstleistungen | +0.4% | Global, frühe Einführung in Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Unterbestandsrobotergeräte für den hochwertigen Gartenbau | +0.3% | Nordamerika, Europa, entwickeltes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration von KI-gesteuerten Nachrüstsätzen für ältere Geräte | +0.2% | Global, anfänglicher Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Arbeitskräftemangel in der Landwirtschaft
Universitäten und Start-ups erproben Roboter-Unkrautjäter für den hochwertigen Gartenbau, während Milchwirtschaftsbetriebe autonome Futterschieber einsetzen, um den Personalbestand zu reduzieren [1]. Die Arbeitskräftelücke ist daher zu einem strukturellen Treiber geworden, der eine Preisprämie für Gerätepakete aufrechthält, die auch nur marginale Produktivitätsgewinne bieten. Ähnliche Migrationsabflüsse in Indien, Mexiko und Vietnam belasten die bäuerlichen Familienbetriebe. Traktorführung, Ernteroboter und automatisierte Obstgartensprühgeräte werden heute eher als Notwendigkeit denn als Luxus wahrgenommen, da Maschinen während der gesamten Wachstumssaison arbeiten und Arbeitskostenspitzen ausgleichen können.
Staatliche Subventionsprogramme für die Mechanisierung
Kapitalunterstützung bleibt ein entscheidender Beschleuniger für Erstkäufer. Indiens Unterprogramm zur landwirtschaftlichen Mechanisierung erstattet 40–50 % der Gerätekaufpreise, und das Programm zur Bewirtschaftung von Ernterückständen zahlt bis zu 80 % für spezialisierte Geräte. China ergänzt die Mechanisierungsbudgets durch einen Verschrottungs- und Ersatzanreiz im Wert von bis zu 20.000 Yuan (2.800 USD) pro Einheit [2]. Diese Zuschüsse sind mit neuen Modelleinführungen synchronisiert, sodass Kleinbauern inkrementelle Technologiestufen überspringen und direkt präzisionsfertige Maschinen übernehmen können.
Wachstum von Traktoren mittlerer Leistung in Schwellenländern
Traktoren mittlerer Leistung verzeichnen in Schwellenländern eine robuste Nachfrage, da sie für eine breite Palette von Betriebsgrößen ein optimales Gleichgewicht zwischen Leistungsfähigkeit und Erschwinglichkeit bieten. Das Segment von 31–70 PS ist besonders gut geeignet für die fragmentierten Landbesitzverhältnisse, die in den Regionen Asien-Pazifik und Südamerika vorherrschen, wo durchschnittliche Betriebsgrößen vielseitige Geräte erfordern, die mehrere Arbeitsgänge effizient bewältigen können. Die Hersteller reagieren mit regionsspezifischen Designs, die Langlebigkeit und einfache Wartung gegenüber fortschrittlichen Funktionen betonen und damit den lokalen Präferenzen für kosteneffektive Lösungen entsprechen. Das Segment profitiert von staatlichen Mechanisierungsprogrammen, die speziell auf Geräte im mittleren Leistungsbereich abzielen und so die Zugänglichkeit für Landwirte maximieren und gleichzeitig Produktivitätsverbesserungen erzielen.
Ausweitung von Vertragslandwirtschaft und Mietdienstleistungen
Geräteverleihnetze schließen die Auslastungslücke bei Betrieben, die zu klein sind, um einen Kauf zu rechtfertigen. Hello Tractor verbindet über eine mobile Buchungsplattform in Kenia, Nigeria und Ghana mehr als 20.000 Kleinbauern mit ungenutzten Maschinen. Investoren betrachten diese Modelle als anlagenleichte Wege zu zweistelligen Renditen, und Erstausrüster (OEM) befürworten sie, weil eine höhere Flottenauslastung die Ersatzteil- und Serviceerlöse beschleunigt. Die kollektive Wirkung hebt den Landmaschinenmarkt an, indem die Nutzerreichweite ausgeweitet wird, anstatt den Absatz zu kannibalisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und Zinssensitivität | -1.0% | Global, besonders ausgeprägt in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Landbesitzverhältnisse begrenzen die Gerätegröße | -0.6% | Asien-Pazifik, Afrika südlich der Sahara, Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Zollbedingte Preisvolatilität bei Stahl und Elektronik | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Überangebot an Gebrauchtgeräten belastet den Neuabsatz | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Landbesitzverhältnisse begrenzen die Gerätegröße
Durchschnittliche Ackerflächen in Indien messen kaum 1,1 Hektar, und viele Betriebe südlich der Sahara sind noch kleiner. Eine solche Fragmentierung verhindert, dass Betreiber die Feldbreiten erreichen, die erforderlich sind, um leistungsstarke Mähdrescher oder 18-reihige Pflanzmaschinen zu nutzen. Wendekreisineffizienz und Transportengpässe schmälern den theoretischen Produktivitätsvorteil großer Maschinen und machen Kompakttraktoren zur pragmatischen Wahl. Hersteller reagieren mit Mehrzweckträgern und Schnellkupplungssystemen, die die Vielseitigkeit erhöhen, ohne den Radstand zu vergrößern, doch die Obergrenze für die Gerätegröße hemmt weiterhin das Stückwertwachstum in diesen Regionen.
Zollbedingte Preisvolatilität bei Stahl und Elektronik
Aufeinanderfolgende Runden von Handelszöllen auf Stahlplatten, Präzisionslager und Halbleiter fließen direkt in die Materialkosten der Erstausrüster ein. Die US-amerikanischen Einfuhrzölle auf Stahl überstiegen im Jahr 2024 25 %, und Vergeltungszuschläge auf Kabelbäume aus China sorgten für zusätzliche Unsicherheit. Europäische Käufer sind ähnlich exponiert, da neue EU-Kohlenstoffgrenzkorrekturen bis zu 160 USD pro Tonne zu importiertem Stahl hinzufügen können. Das Zollrisiko wirkt daher als Stimmungsdämpfer im gesamten Landmaschinenmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Traktoren sichern die Nachfrage, während Präzisionsgeräte an Fahrt gewinnenTraktoren generierten im Jahr 2026 einen Marktanteil von 23,4 % am Markt für landwirtschaftliche Geräte und unterstreichen damit ihre grundlegende Rolle im globalen Feldbetrieb. Die Nachfrage erstreckt sich über alle PS-Klassen, da Traktoren die primäre Antriebsquelle für Bodenbearbeitung, Aussaat und Transport bleiben. Im Prognosezeitraum sollen führungsfähige Modelle im mittleren PS-Bereich einfache mechanische Varianten in Indien und Brasilien ersetzen, getragen von Subventionsprogrammen und lokalen Kreditlinien.
Präzisions- und autonome Geräte sind zwar noch ein Nischenmarkt, sollen jedoch von 2027 bis 2032 einen CAGR von 12,5 % verzeichnen. Sensorbestückte Sprühgeräte, die eine Überlappungssteuerung im Zentimeterbereich ausführen, reduzieren den Chemikalieneinsatz um bis zu 20 % – eine Amortisation, die selbst in preissensiblen Märkten attraktiv ist. Unternehmen wie Deere and Company haben Autonomie-Kits für das Modelljahr 2026 angekündigt, die herkömmliche Traktoren in fahrerlose Plattformen umwandeln. Die Integration von Präzisionslandwirtschaft in alle Produktkategorien schafft Konvergenzchancen, bei denen traditionelle Gerätehersteller Sensoren, GPS-Führung und Datenanalysefähigkeiten integrieren, um die Betriebseffizienz zu steigern und Betriebsmittelkosten zu senken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Angetriebene Geräte dominieren, während Elektrifizierung entstehtAngetriebene Geräte beherrschen im Jahr 2026 mit einem Anteil von 78,2 % die gesamte Marktgröße für landwirtschaftliche Geräte, was die Entwicklung der Branche hin zu eigenständigen Systemen widerspiegelt, die die Abhängigkeit von der Zapfwelle des Traktors verringern. Für dieses Segment wird von 2027 bis 2032 ein CAGR von 6,8 % prognostiziert, angetrieben durch die Integration von Elektro- und Hybridantriebssystemen, die die Betriebsflexibilität erhöhen und Emissionen reduzieren. Integrierte Diesel-Elektro-Antriebsstränge liefern Drehmomentkurven, die für variable Feldlasten optimiert sind, und erfüllen bereits die strengen Tier-4-Emissionsgrenzwerte.
Nicht angetriebene Geräte dienen weiterhin als Lader, Kultivatoren und einfache Pflanzwerkzeuge, bei denen Einfachheit und geringer Wartungsaufwand die Komplexität überwiegen. Dennoch betten Nachrüstsätze mittlerweile ISOBUS-Steuergeräte und GPS-Empfänger auch in mechanische Sämaschinen ein und verwischen so traditionelle Grenzen. Da die Komponentenpreise sinken, sehen Analysten Hybridlösungen voraus, bei denen Zuggeräte unabhängige Akkupacks zur Versorgung von Aktuatoren beherbergen, sodass kleinere Traktoren größere Funktionslasten ziehen können, ohne das primäre Antriebsaggregat aufzurüsten.
Nach Leistungsabgabe:
Unter 30 PS hält den größten Anteil, während leistungsstarke Klassen an Fahrt gewinnenDas Segment unter 30 PS hält im Jahr 2026 mit einem Anteil von 38,4 % den größten Marktanteil und spiegelt die weltweite Dominanz kleinbäuerlicher Betriebe sowie die Anforderungen an Vielseitigkeit bei unterschiedlichen landwirtschaftlichen Aufgaben wider. Dieses Segment dominiert insbesondere in den Märkten des asiatisch-pazifischen Raums, wo zersplitterte Landbesitzverhältnisse und vielfältige Anbaumuster kompakte, wendige Geräte begünstigen. Das Segment von 31 bis 70 PS dient als Arbeitspferd für mittelgroße landwirtschaftliche Betriebe, insbesondere in Schwellenmärkten, in denen staatliche Mechanisierungsprogramme auf diesen Leistungsbereich für eine optimale Zugänglichkeit für Landwirte abzielen.
Über 130 PS sollen Maschinen für große Reihenkulturbetriebe von 2027 bis 2032 einen CAGR von 7,5 % verzeichnen. Die Konsolidierung von Landbesitz in den Vereinigten Staaten und der Ukraine ermöglicht es Betreibern, Skaleneffekte zu erzielen, indem sie diese Traktoren mit Pflanzmaschinen mit mehr als 24 Reihen Breite kombinieren. Darüber hinaus zeigen Autonomiepiloten auf Knicklenker-Vierkettenfahrzeugen Arbeitseinsparungen, die die inkrementellen Maschinenkosten deutlich übersteigen, was das Käuferinteresse trotz wirtschaftlicher Unsicherheiten antreibt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Markt für landwirtschaftliche Geräte
Der asiatisch-pazifische Raum bleibt das Gravitationszentrum und dominiert den Markt für landwirtschaftliche Geräte mit einem Umsatzanteil von 45 % im Jahr 2026. China meldet eine Mechanisierungsrate von 74 % für Aussaat und Ernte, wobei Weizen bereits 98 % übersteigt – Zahlen, die durch mehr als 2,2 Millionen auf Landmaschinen installierte BeiDou-Navigationsendgeräte belegt werden [3]. Regierungen fördern die Mechanisierung sowohl zur Ertragssteigerung als auch zur Eindämmung der Reststoffverbrennung und vervielfachen damit die Geräteanfrage über alle Leistungsklassen hinweg.
APAC und Nordamerika Markt für landwirtschaftliche Geräte
Der asiatisch-pazifische Raum weist mit einem CAGR von 7,5 % von 2027 bis 2032 das höchste Wachstumspotenzial im Markt für landwirtschaftliche Geräte auf. Nordamerika zeigt ein reifes, aber dynamisches Profil. Das USDA stellt fest, dass 68 % der großen Ackerbaubetriebe mittlerweile Präzisionstechnologie einsetzen und 70 % automatische Lenksysteme betreiben [4]. Zollreibungen bei Stahl und Chips haben OEMs gezwungen, ihre Lieferketten neu zu gestalten, doch hohe Rohstoffpreise halten die Ersatznachfrage stabil. Eine starke Sekundärmarktliquidität fördert Nachrüstinvestitionen, und Robotik-Start-ups wählen häufig Felder im Mittleren Westen als Startrampen für kommerzielle Pilotprojekte.
EMEA Markt für landwirtschaftliche Geräte
Europa priorisiert Nachhaltigkeit. Neue EU-Vorschriften, die ab Januar 2027 in Kraft treten, schreiben Cybersicherheit, funktionale Sicherheit und KI-Konformität für selbstfahrende Geräte vor. Der Nahe Osten und Afrika expandieren schließlich durch öffentlich-private Agrartechnologiefonds, wie etwa die Risikokapitalallokation der VAE in Höhe von 100 Millionen USD und das Mechanisierungsprogramm des senegalesischen Nationalprogramms für kommunale landwirtschaftliche Güter (PRODAC), was eine neue nachgelagerte Nachfrage nach kompakten, multifunktionalen Traktoren signalisiert.
Wettbewerbslandschaft
Marktkonzentration
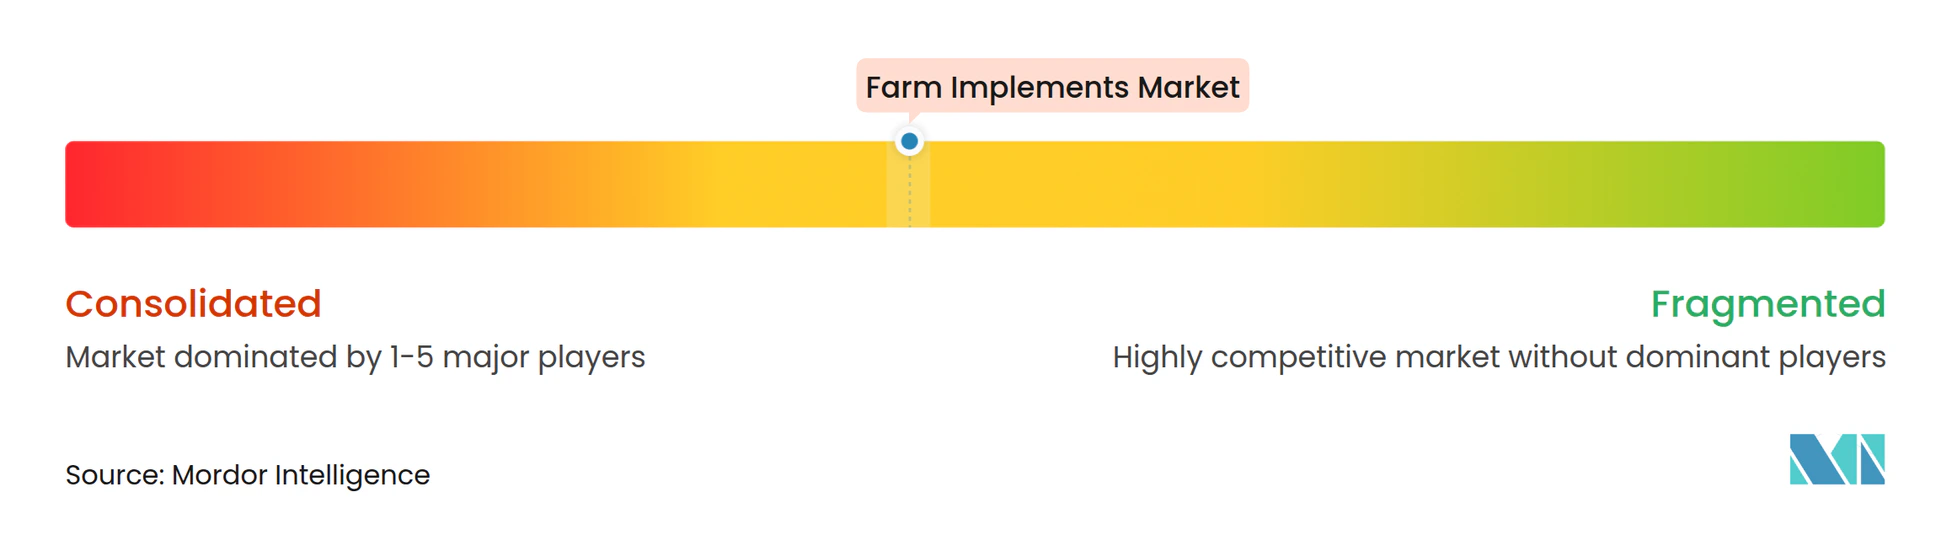
John Deere behauptet die Spitzenposition mit einem hohen Anteil am nordamerikanischen Großtraktoren-Markt, und der Markt bleibt mäßig konsolidiert, mit CNH Industrial N.V., AGCO Corporation, Kubota Corporation und Mahindra and Mahindra Ltd. im Jahr 2026. Der strategische Schwerpunkt liegt auf autonomer Funktionalität, wie die CES-2025-Vorstellungen des fahrerlosen Reihenkulturtraktors 9RX und des Obstgartenmodells 5ML belegen. Im September 2023 schlug AGCO einen Partnerschaftsweg ein und erwarb 85 % von Trimble Ag für 2,00 Milliarden USD, um die Entwicklung autonomer Nachrüstlösungen zu beschleunigen, während die Sparte Getreide und Protein für 700,00 Millionen USD veräußert wurde, um das Kapital auf das Kernmaschinengeschäft zu konzentrieren.
Kleinere Innovatoren füllen Nischenlücken. Die Vereinbarung von Kverneland mit Bayer verknüpft agronomische FieldView-Daten direkt mit intelligenten Geräten und ermöglicht variable Stickstoff-Seitendüngungsläufe über eine einzige Kabinenschnittstelle. Burro, ein Robotik-Start-up, überschreitet 400.000 autonome Feldbetriebsstunden und lizenziert seine Wahrnehmungsalgorithmen an mehrere Sprühgeräte-OEMs. Die Wettbewerbsdifferenzierung beruht heute weniger auf der Antriebsleistung und mehr auf Dateninteroperabilität, Edge-Computing und zirkulären Erlösen durch Software-Abonnements.
Das Gesamtbild ergibt eine mäßig konzentrierte Struktur, in der die fünf größten Anbieter knapp über 55 % des globalen Umsatzes kontrollieren – ein Niveau, das sowohl aggressiven Forschungs- und Entwicklungsaufwand als auch selektive Allianzen begünstigt. Immaterialgüterrechtliche Barrieren rund um Autonomiealgorithmen und Sensorfusion stärken die etablierten Akteure, doch offene Strategien für Programmierschnittstellen (API) senken die Einstiegshürden für Nischenspezialisten und sorgen für lebhaften Wettbewerb über den gesamten Prognosehorizont.
Marktführer der Landmaschinenbranche
-
Deere and Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra and Mahindra Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Landwirtschaftliche Geräte Markt Unternehmen in diesem Bericht
- Deere and Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra and Mahindra Ltd.
- CLAAS KGaA mbH
- SAME Deutz-Fahr (SDF Group)
- Yanmar Co., Ltd. (Yanmar Holdings Co., Ltd.)
- J.C. Bamford Excavators Ltd. (JCB Group)
- Tractors and Farm Equipment Ltd. (Amalgamations Group)
- Argo Tractors S.p.A. (Argo Industrial Group)
- Sonalika International Tractors Ltd. (International Tractors Limited)
- Escorts Kubota Ltd. (Kubota Corporation)
- Kuhn Group (Bucher Industries AG)
- Horsch Maschinen GmbH
Neueste Industrielle Entwicklungen in Landwirtschaftliche Geräte Markt
- Februar 2025: AGCO Corporation und SDF haben eine Liefervereinbarung geschlossen, um AGCOs Marke Massey Ferguson im Traktorsegment mit niedriger bis mittlerer Leistung zu stärken, wobei die Produktion von Traktoren bis 85 PS Mitte 2025 beginnen soll. Diese Partnerschaft nutzt das Fachwissen beider Unternehmen, um die Kundenzufriedenheit zu verbessern und profitables Wachstum zu fördern.
- Februar 2025: Deere and Company stellte die Aktualisierungen für das Modelljahr 2026 vor, darunter bedeutende Verbesserungen bei landwirtschaftlichen Maschinen, mit Autonomiefunktionen, Präzisions-Upgrade-Kits für die Bodenbearbeitung, neuen Mähdrescherverbesserungen mit automatisierter Erntekonfiguration sowie Sprühgeräteaktualisierungen mit variablen Ausbringungskapazitäten für Sehen und Sprühen.
- Januar 2025: Deere and Company stellte auf der CES 2025 neue autonome Maschinen vor, darunter den autonomen Traktor 9RX für die Großflächenlandwirtschaft, den autonomen Obstgartentraktors 5ML für das Gebläsesprühen sowie den autonomen Knicklenker-Muldenkipper 460 P-Tier für den Steinbruchbetrieb.
Umfang des globalen Berichts über den Landmaschinenmarkt
Landwirtschaftliche Geräte sind Werkzeuge, Vorrichtungen oder Zubehörteile, die von Tieren gezogen oder an Traktoren befestigt werden, um landwirtschaftliche Aufgaben wie Bodenbearbeitung, Aussaat und Ernte durchzuführen.
Der Marktbericht für landwirtschaftliche Geräte ist segmentiert nach Produkttyp (Traktoren, Erntemaschinen, Bodenbearbeitungs- und Kultivierungsgeräte, Bewässerungs- und Pflanzenschutzgeräte und weitere), nach Betriebsart (angetriebene Geräte und nicht angetriebene Geräte), nach Leistungsabgabe (<30 PS, 31–70 PS, 71–130 PS und über 130 PS) und nach Geografie (Nordamerika, Südamerika und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Traktoren |
| Erntemaschinen |
| Bodenbearbeitungs- und Kultivierungsgeräte |
| Pflanz-, Sä- und Düngeausrüstung |
| Bewässerungs- und Pflanzenschutzgeräte |
| Präzisions- und autonome Geräte |
| Heu- und Futtergeräte |
| Sonstige Geräte |
| Angetriebene Geräte |
| Nicht angetriebene Geräte |
| Unter 30 PS |
| 31–70 PS |
| 71–130 PS |
| Über 130 PS |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Traktoren | |
| Erntemaschinen | ||
| Bodenbearbeitungs- und Kultivierungsgeräte | ||
| Pflanz-, Sä- und Düngeausrüstung | ||
| Bewässerungs- und Pflanzenschutzgeräte | ||
| Präzisions- und autonome Geräte | ||
| Heu- und Futtergeräte | ||
| Sonstige Geräte | ||
| Nach Betriebsart | Angetriebene Geräte | |
| Nicht angetriebene Geräte | ||
| Nach Leistungsabgabe | Unter 30 PS | |
| 31–70 PS | ||
| 71–130 PS | ||
| Über 130 PS | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für landwirtschaftliche Geräte?
Der Markt für landwirtschaftliche Geräte beläuft sich im Jahr 2026 auf 143,59 Milliarden USD.
Wie schnell wird das Wachstum des Marktes für landwirtschaftliche Geräte prognostiziert?
Für den Markt für landwirtschaftliche Geräte wird von 2027 bis 2032 ein CAGR von 5,5 % prognostiziert.
Welche Produktkategorie führt den Markt für landwirtschaftliche Geräte an?
Traktoren führen mit einem Marktanteil von 23,4 % im Jahr 2026.
Welche Technologietrends werden die Nachfrage nach landwirtschaftlichen Geräten bis 2032 prägen?
Nachrüstbare Autonomie, Präzisionssprühung sowie Elektro- oder Hybridantriebe werden voraussichtlich die Nachfrage nach landwirtschaftlichen Geräten bis 2032 beeinflussen, da steigende Arbeitskosten und strengere Emissionsvorschriften Investitionen in fortschrittliche landwirtschaftliche Technologien vorantreiben.
Wie konzentriert ist die Lieferantenmacht in diesem Sektor?
Die fünf größten Hersteller vereinen etwas mehr als die Hälfte des Gesamtumsatzes auf sich, was auf eine mäßig konzentrierte, aber dennoch wettbewerbsfähige Marktlandschaft hinweist.