
Marktgröße und Marktanteil des europäischen Reifenherstellungsmaschinen-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Reifenherstellungsmaschinen-Marktes von Mordor Intelligence
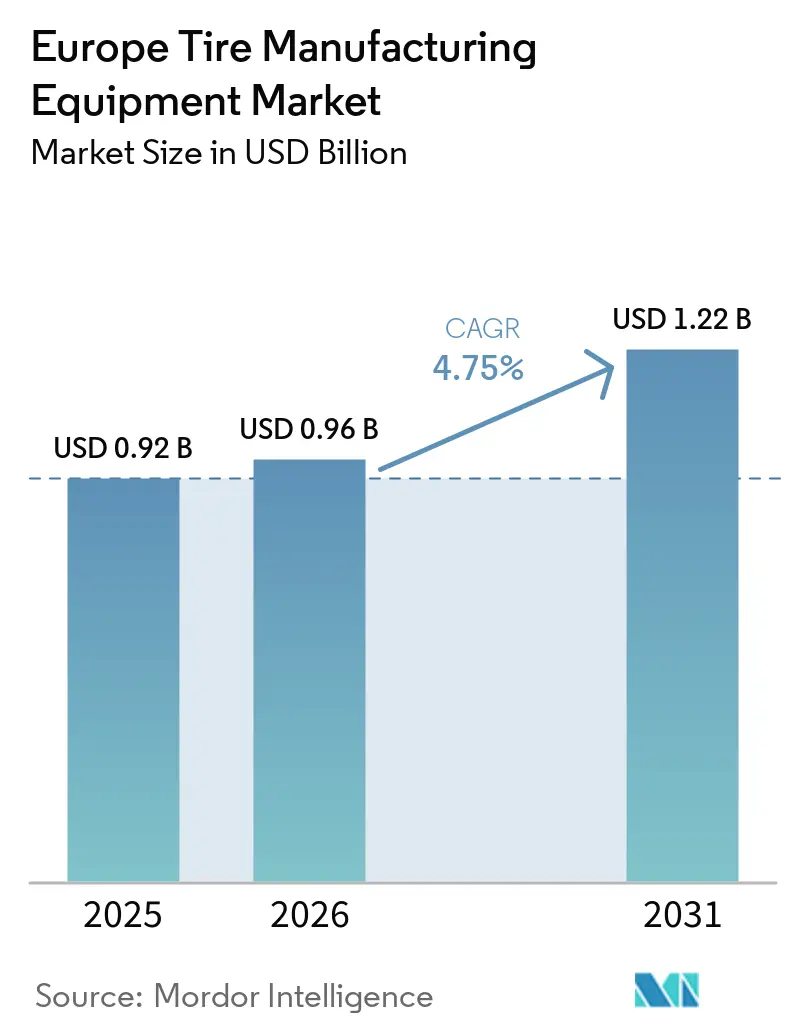
Die Größe des europäischen Marktes für Reifenherstellungsanlagen wird voraussichtlich von 0,92 Milliarden USD im Jahr 2025 auf 0,96 Milliarden USD im Jahr 2026 steigen und bis 2031 1,22 Milliarden USD erreichen, mit einer CAGR von 4,75 % über den Zeitraum 2026–2031. Maschinen für den Baubereich dominierten die Ausgaben im Jahr 2025, doch die Verlagerung hin zu elektrischen Vulkanisierpressen und automatisierten Inspektionslinien lenkt die Budgets in nachgelagerte Bereiche um. Radialreifen-Werkzeuge erfassen mittlerweile nahezu alle Neuaufträge, da die Diagonalbauweise in europäischen Pkw- und Nutzfahrzeugsegmenten weitgehend verschwunden ist. Lieferanten rüsten Mischer auf, um höhere Silika-Anteile in Elektrofahrzeug-Compounds zu verarbeiten, während Werke in Deutschland, Spanien und Rumänien darum wetteifern, die Euro-7-Grenzwerte für Reifenpartikel einzuhalten. Kreislaufwirtschaftliche Vorgaben gestalten auch die Investitionspläne um, da rückgewonnenes Industrieruß wieder in neue Compounds einfließt.
Wesentliche Erkenntnisse des Berichts
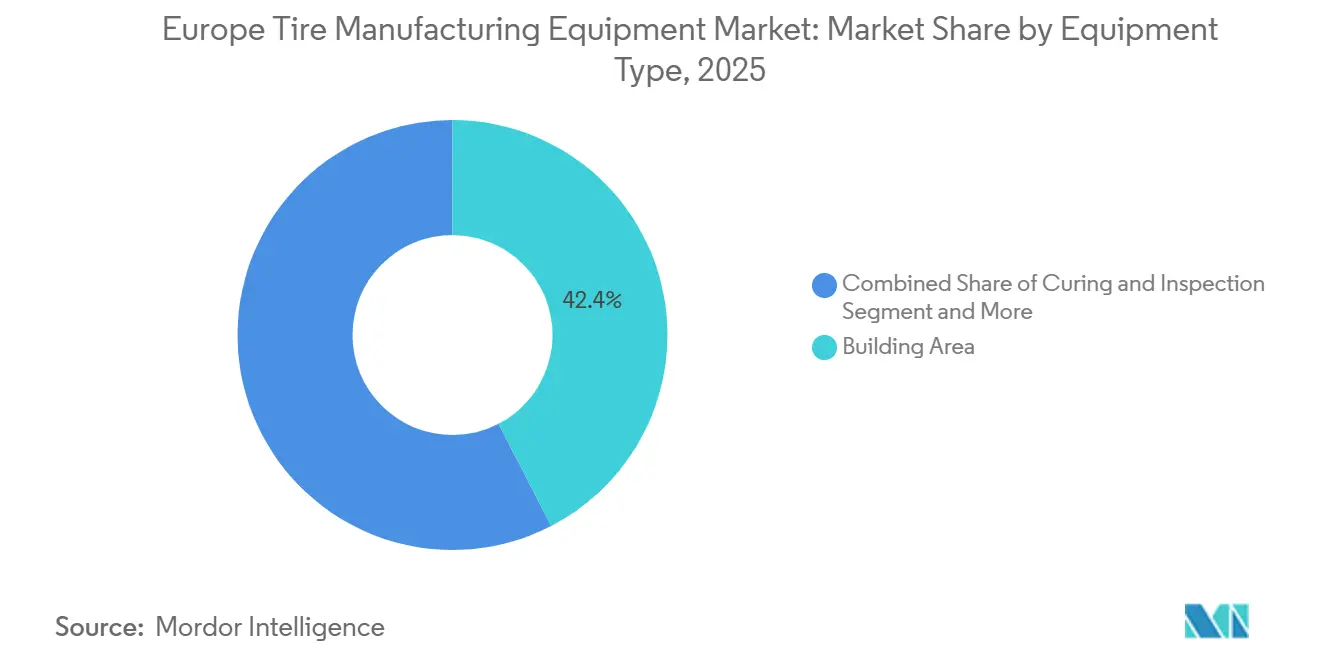
- Nach Anlagentyp hielt Baubereichsmaschinen im Jahr 2025 einen Marktanteil von 42,35 % am europäischen Markt für Reifenherstellungsanlagen, während Vulkanisierungs- und Inspektionslinien bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen werden.
- Nach Reifendesign entfielen im Jahr 2025 89,04 % der Marktgröße des europäischen Marktes für Reifenherstellungsanlagen auf Radialmaschinen, die bis 2031 mit einer CAGR von 5,45 % wachsen sollen.
- Nach Fahrzeugtyp erzielten Pkw-Linien im Jahr 2025 einen Umsatzanteil von 49,12 % und wachsen mit einer CAGR von 8,74 %, getrieben durch Hochfelgen-Elektrofahrzeugausstattungen.
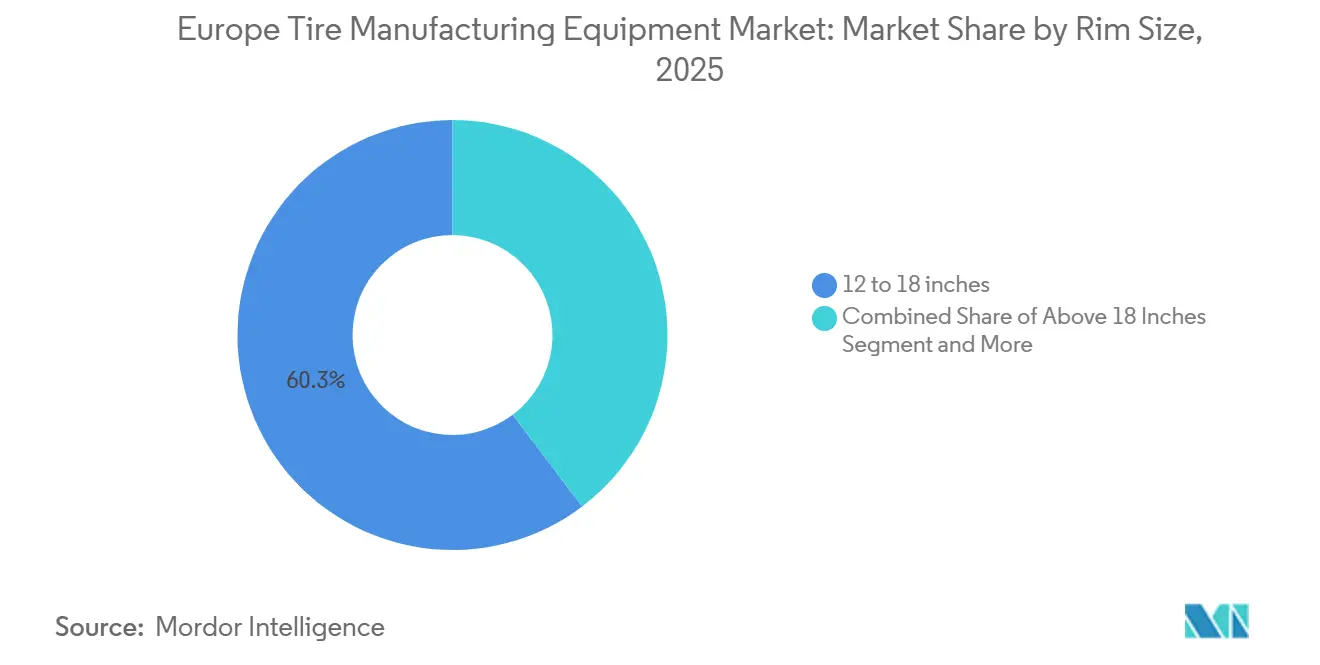
- Nach Felgengröße führte das 12-bis-18-Zoll-Werkzeug im Jahr 2025 mit einem Anteil von 60,33 %, doch das Segment über 18 Zoll wächst mit einer CAGR von 6,86 % am schnellsten, da SUVs und Elektrofahrzeuge auf größere Räder standardisieren.
- Nach Endnutzer hielten OEMs im Jahr 2025 einen Anteil von 64,26 % und werden bis 2031 mit einer CAGR von 6,42 % wachsen.
- Nach Land kontrollierte Deutschland im Jahr 2025 24,13 % der Ausgaben, während das übrige Europa mit einer CAGR von 5,96 % das am schnellsten wachsende Cluster darstellt, da neue Kapazitäten nach Osten verlagert werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Reifenherstellungsmaschinen-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg bei hochsilicahaltigen Radialverbindungen | +1.0% | Deutschland, Frankreich, Spanien, Polen, Rumänien | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen der Reifenhersteller | +1.0% | Spanien, Rumänien, die Tschechische Republik und Polen | Kurzfristig (≤ 2 Jahre) |
| Smart-Factory- und Industrie-4.0-Nachrüstungen | +0.8% | Deutschland, Frankreich, die Niederlande und Spanien | Mittelfristig (2–4 Jahre) |
| Euro-7-Grenzwerte für Reifenpartikel | +0.7% | EU-weit, am stärksten in Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf energieeffiziente Pressen | +0.5% | Deutschland, Frankreich, Italien, Ungarn | Mittelfristig (2–4 Jahre) |
| EU-Kreislaufwirtschaftsvorschriften | +0.4% | Niederlande, Deutschland, Frankreich, Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-getriebener Anstieg hochsiliziumhaltiger Radialverbindungen erfordert fortschrittliche Misch- und Extrusionslinien
Mischer erfordern nun eine höhere Scherwirkung, um Anbrennungen zu verhindern, da Elektrofahrzeugreifen achslastseitig schwerer sind und Silika enthalten. Kobelcos 5THR-Rotor steigert die Produktivität um 43 % und ermöglicht es OEMs, Lieferfenster für Elektrofahrzeuge ohne zusätzliche Mischer einzuhalten [1]„5THR-Rotor-Produktivitätsstudie,” HF Mixing Group, hf-mixing-group.com. In Michelins Werk Magnolia steuert eine KI-geregelte Schneckendrehzahl die Silika-Agglomeration und erzielt eine effiziente Extrusionsrate. Bridgestones Werk in Burgos hat seine Kapazität für Hochfelgen-Elektrofahrzeuggrößen erhöht, was den Einsatz breiterer Extrusionsköpfe erfordert. Evoniks neue gefällte Silika-Qualitäten mit engeren Dispersionstoleranzen haben die Rotorpanzerung zum Standard gemacht. Da Hersteller auf verbesserte Fehlerquoten abzielen, hat die Implementierung digitaler Zwillinge und Predictive-Maintenance-Algorithmen die Betriebszeit erheblich gesteigert.
Kapazitätserweiterungen der Reifenhersteller in ganz Europa treiben neue Investitionsausgaben für Baubereichsmaschinen an
Bridgestone plant mit einer erheblichen Investition in Spanien, seine Produktionskapazität zu steigern. Diese Erweiterung erfordert den Einsatz modularer Trommeln und Servo-Gewebeeinleger, die schnelle SKU-Wechsel ermöglichen. Gleichzeitig erhöhen Apollo und Nokian ihre Produktion in Ungarn und Rumänien, was bis 2028 zu einem starken Anstieg der Nachfrage nach neuen Baumaschinen führt. HF TireTechs HF-ONE-Technologie verbessert die Rüsteffizienz und unterstützt eine breite Palette von SKUs. MESNACs NPS-Einstufenbaumaschine bietet einen schnellen Zyklus, der sich ideal für Kleinserienanforderungen eignet. Laut dem European Rubber Journal wurden für 2025 erhebliche Investitionsausgaben angekündigt, wobei ein bedeutender Teil des Budgets für Baubereichsanlagen vorgesehen ist.
Smart-Factory- und Industrie-4.0-Nachrüstungen für Produktivität und Rückverfolgbarkeit
Durch die Integration von Mischer-SPSen, Trommelkonstruktion und Vulkanisierpressen in ein einheitliches werksweites Ausführungssystem erzielte Michelin erhebliche betriebliche Einsparungen. Bridgestones Industrie-4.0-Transformation in Burgos realisierte durch Echtzeit-Überwachung von Energieverbrauch und Zykluszeiten bemerkenswerte Effizienzgewinne. Rockwells MES-Integration hat Daten aus Chargen, Trommeln und Pressen zusammengeführt und zu einer erheblichen Reduzierung der Rüstzeiten geführt. Im Runderneuerungswerk von Continental in Hannover verbessern autonome Roboter die Rückverfolgbarkeit auf Losebene, indem sie Grünreifen nahtlos transportieren und RFID-Tags automatisch aktualisieren. Daten der ETRMA belegen erhebliche F&E-Anstrengungen von 2017 bis 2023, mit zunehmendem Fokus auf cyber-physische Nachrüstungen zur Sicherstellung der Konformität mit OEM-Audits.
Euro-7-Grenzwerte für Reifenpartikel beschleunigen die Einführung präziser Vulkanisierungs- und Inspektionsmaschinen
Im Rahmen der bevorstehenden Euro-7-Vorschriften werden Grenzwerte für Abrieb festgelegt und Strafen für ungleichmäßige Vulkanisierung verhängt. In den letzten Jahren hat Michelin in Nyíregyháza fortschrittliche elektrische Pressen installiert, die eine präzise Temperaturregelung gewährleisten und Stickstoffheizung für Energieeffizienz nutzen [2]„Michelin elektrifiziert ungarische Reifenpressen,” Diplomacy & Trade, diplomacyandtrade.hu. HF TireTechs eCuring-Plattform reduziert CO₂-Emissionen erheblich und gewährleistet gleichzeitig hohe Druckgenauigkeit. Rigdon hat in neue Pressen mit Photovoltaik-Integration investiert, um die Betriebskosten zu senken. VMIs optische Echtzeit- und Röntgeninspektionssysteme erkennen Gürtelversatz vor der Vulkanisierung, reduzieren Ausschuss erheblich und stellen die Konformität mit Euro-7-Standards sicher. Darüber hinaus unterstreichen Zertifizierungsrahmen wie UN R117 und die EU-Typgenehmigungsrichtlinie die Notwendigkeit automatisierter Inspektionen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Naturkautschuk- und Petrochemiepreise | −0.5% | Akut in Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Investitionsausgaben und lange Amortisationszeiträume | −0.4% | Spanien, Italien, Portugal, Osteuropa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Instandhaltung | −0.3% | Slowakei, Polen, Rumänien, Tschechische Republik | Langfristig (≥ 4 Jahre) |
| PFAS-Verbot gefährdet Anlagendichtungsspezifikationen | −0.2% | EU-weit, am stärksten in Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Naturkautschuk- und Petrochemiepreise verzögern Maschinenkäufe
Im Jahr 2024 erreichten Kautschukpreise ihren höchsten Stand seit über einem Jahrzehnt, mit erheblichen Schwankungen am Spotmarkt. Diese Volatilität hat die Margen der Reifenhersteller eingeengt und Bestellungen für hochwertige Mischer gestoppt. Gleichzeitig führten synthetische Rohstoffe, die eng den Rohölbewegungen folgen, zu zusätzlicher Unsicherheit bei den Inputkosten. Infolgedessen hat Sentury sein spanisches Greenfield-Projekt auf Eis gelegt und seine Annahmen neu bewertet. Darüber hinaus bestehen viele mittelständische Unternehmen nun auf einer Phase stabiler Preise, bevor sie sich zu neuen Produktionslinien verpflichten. Da Rohstoffe einen erheblichen Teil der Reifenkosten ausmachen, wirkt sich jede Erhöhung des Rohstoffrisikos direkt auf die Investitionsbudgets aus.
Hohe Investitionsausgaben und lange Amortisationszeiträume schrecken kleinere Hersteller ab
Die Einrichtung einer vollständigen Reifenbaulinie erfordert erhebliche Investitionen, wobei Renditen über einen längeren Zeitraum erwartet werden. Folglich greifen Werke mit geringeren Produktionskapazitäten häufig auf aufgearbeitete Anlagen zurück. Einzelne HF-Curemaster-TBR-Pressen stellen für viele Runderneuerungsbetriebe eine finanzielle Herausforderung dar. Während der aufstrebende Sekundärmarkt – belegt durch Pelmars Übernahme der Continental-Anlagen in Aachen – Zugang zu erschwinglichen Altanlagen bietet, erfüllt er nicht die Anforderungen von Industrie 4.0. Darüber hinaus werden die erwarteten Werksschließungen in Deutschland und den Niederlanden im Jahr 2026 den Markt mit gebrauchten Maschinen fluten und Abwärtsdruck auf die Preise für neue Linien ausüben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Nachfrage verlagert sich nachgelagert in Richtung präziser Vulkanisierung
Vulkanisierungs- und Inspektionslinien werden voraussichtlich alle anderen Kategorien mit einer CAGR von 9,33 % übertreffen, da Werke Pressen elektrifizieren und die Partikelemissionskontrolle verschärfen. Die Marktgröße des europäischen Marktes für Reifenherstellungsanlagen für Baubereichsmaschinen bleibt mit einem Anteil von 42,35 % im Jahr 2025 groß, doch ihr Anteil sinkt, da OEMs Budgets auf energiesparende Vulkanisiergeräte umlenken. Elektrische Heizungsnachrüstungen, die in bestehende Rahmen eingebaut werden, ermöglichen schnelle Austausche ohne Bauarbeiten. Inspektionssysteme mit KI-Bildanalyse werden mit neuen Pressen gebündelt und bieten Lieferanten wie HF und VMI eine Cross-Selling-Möglichkeit.
Upstream-Mischer und Kalander sind nach wie vor wichtig, insbesondere bei hochsilicahaltigen Elektrofahrzeug-Rezepturen. Kobelcos 5THR und Comerios ZEUS-Kalander zeigen, dass schrittweise Produktivitätssteigerungen und Platzeinsparungen Aufträge gewinnen, selbst wenn das Gesamtwachstum hinter dem Marktdurchschnitt zurückbleibt. Streifenwickler und Wulstwickler profitieren von den Erweiterungen bei Bridgestone und Nokian, doch das Gesamtwachstum bleibt hinter dem der Vulkanisierlinien zurück, da letztere sowohl Euro-7-Konformität als auch CO₂-neutrale Ziele adressieren.


Nach Reifendesign: Radialvorherrschaft festigt spezialisierte Werkzeuge
Radialmaschinen erzielten im Jahr 2025 einen Umsatzanteil von 89,04 % und werden bis 2031 eine CAGR von 5,45 % aufrechterhalten. Der Marktanteil des europäischen Marktes für Reifenherstellungsanlagen für Diagonalwerkzeuge bleibt marginal und bedient Zweirad- und Nischen-Geländesegmente, die mittlerweile viele Reifen aus Asien beziehen. Radialmaschinen müssen breitere Gürtel für 18-bis-24-Zoll-Pkw-Elektrofahrzeuggrößen verarbeiten, was Upgrades bei der Servo-Spannung und Echtzeit-Gürtelführung antreibt.
Diagonalpressen sind kostengünstig und einfach, doch die Nachfrage ist zu gering, um die meisten europäischen OEMs anzulocken. Werke, die noch Diagonalkapazitäten benötigen, rüsten Radialtrommeln nach, anstatt eigenständige Linien zu kaufen. Folglich konzentrieren Lieferanten ihre F&E auf Radialinnovationen wie KI-gestützte Fremdkörpererkennung, die den Ausschuss zweistellig reduzieren kann.
Nach Fahrzeugtyp: Pkw-Elektrofahrzeuglinien führen den Ausgabenanstieg an
Pkw-Werkzeuge hielten im Jahr 2025 einen Umsatzanteil von 49,12 % und sind auf dem Weg zu einer CAGR von 8,74 %. Dieses Segment verankert Aufträge für breitere Extrusionsköpfe, Tangentialmischer und elektrische Vulkanisiergeräte, die hochsilicahaltige Formulierungen verarbeiten. Cyber-Tyre-fähige Bautrommeln mit Kabelkanalführungen erzielen ASP-Aufschläge von 25–35 %.
Nutzfahrzeuglinien wachsen moderater, erfordern aber dennoch Schwerlastpressen wie HF Curemaster TBR mit 62-bis-67-Zoll-Formen. Die Nachfrage nach Zweirad- und Geländefahrzeugen bleibt in Europa gering, sodass die meisten Lieferanten die Unterstützung für diese Reifen in breitere Produktfamilien integrieren, anstatt maßgeschneiderte Maschinen zu entwickeln.
Nach Felgengröße: Großdurchmesser-Werkzeuge gewinnen an Bedeutung
Das 12-bis-18-Zoll-Band dominiert nach wie vor, doch das Segment über 18 Zoll wird mit einer CAGR von 6,86 % wachsen, da OEMs für Reichweite und Design auf größere Räder umsteigen. Altanlagen werden ersetzt, da Hersteller auf höhere Tonnagen und größere Kavitätspressen setzen. Bis 2031 wird der Markt für Großfelgenpressen im europäischen Sektor für Reifenherstellungsanlagen voraussichtlich ein erhebliches Wachstum verzeichnen.
Da die Produktion von Kompaktwagenreifen nach Asien verlagert wird, nehmen 12-Zoll-Linien ab. Während sich die Rad- und Busdurchmesser stabilisiert haben, konzentrieren sich Upgrades in diesem Bereich in erster Linie auf die Verbesserung der Energieeffizienz und nicht auf die Erweiterung der Größenkapazitäten.
Nach Endnutzer: OEM-Investitionsausgaben übertreffen Ersatzkäufe
OEMs kontrollierten im Jahr 2025 64,26 % der Umsätze und werden eine CAGR von 6,42 % aufrechterhalten, da sie einen nennenswerten Umsatzanteil für Investitionsausgaben einplanen. Mehrjährige Programme von Bridgestone, Pirelli und Nokian stützen stabile Auftragsbücher für schlüsselfertige Integratoren. Im europäischen Markt für Reifenherstellungsanlagen bevorzugen Aftermarket-Käufer aufgearbeitete Anlagen, wenn die Amortisationszeiträume fünf Jahre überschreiten.
Runderneuerungsbetriebe wie Rigdon investieren selektiv in effiziente Pressen, bauen jedoch keine vollständigen Misch- oder Baukapazitäten auf. Infolgedessen erzielen OEM-zentrierte Lieferanten höhere Margen, während Sekundärmarktvermittler Volumen zu niedrigeren Preispunkten gewinnen.
Geografische Analyse
Deutschland führte die Ausgaben im Jahr 2025 mit 24,13 % an, dank Michelins Extrusionsaufrüstung in Bad Kreuznach und Rigdons neuen Runderneuerungspressen. Die Automatisierung im Continental-Werk in Hannover unterstreicht den Antrieb des Landes zur Rückverfolgbarkeit, doch Werksschließungen setzen gebrauchte Maschinen frei, was die Nachfrage nach neuen Anlagen dämpft.
Westeuropa – Vereinigtes Königreich, Frankreich, Spanien, Italien, Niederlande – macht etwa die Hälfte der Umsätze aus. Spanien sticht hervor: Bridgestones Erweiterung in Burgos treibt den europäischen Markt für Reifenherstellungsanlagen in Richtung Großfelgenbaumaschinen. Frankreich beherbergt F&E-Budgets, verlagert die Produktion jedoch nach Osten, wie Michelins Umrüstung in Olsztyn, Polen, belegt.
Das übrige Europa wächst mit einer CAGR von 5,96 % am schnellsten. Nokians Greenfield-Projekt in Rumänien, Nexens Hochlauf in der Tschechischen Republik und Linglongs Standort in Serbien ziehen Baumaschinen, Mischer und elektrische Pressen an. Fachkräftemangel in der Slowakei bleibt ein Hemmnis, doch ausländische Fördermittel für Ausbildung zielen darauf ab, diese Lücken zu schließen. Die Niederlande stärken ihre Rolle in der Kreislaufwirtschaft durch Circtecs Pyrolyse-Hub in Delfzijl, der nahegelegene Werke zwingt, Mischer für rückgewonnenes Industrieruß zu validieren [3]„Circtec eröffnet Werk in Delfzijl,” Tyre and Rubber Recycling, tyreandrubberrecycling.com. Die Verlagerung nach Osten wird sich fortsetzen, solange Subventionen und Lohnkostenvorteile attraktiv bleiben.
Wettbewerbslandschaft
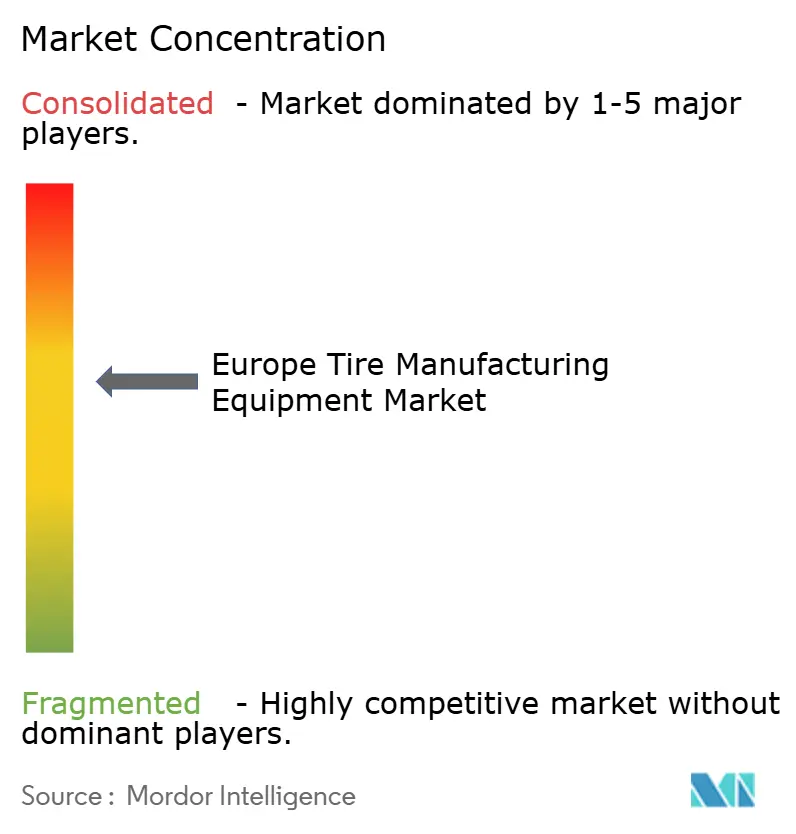
Der europäische Markt für Reifenherstellungsanlagen ist durch eine moderate Konzentration gekennzeichnet, wobei eine begrenzte Anzahl von Integratoren in diesem Bereich tätig ist. HF TireTech, VMI, MESNAC und Kobelco konkurrieren intensiv mit Fokus auf schlüsselfertige Industrie-4.0-Funktionalitäten. Comerios ZEUS-Kalander verdeutlicht, wie italienische Präzision weiterhin hochmargige Nischen dominiert. Darüber hinaus gewinnen Automatisierungsanbieter wie Siemens und Rockwell zunehmend Nachrüstungsbudgets, ein Bereich, der traditionell von OEMs kontrolliert wurde.
KI-Fähigkeiten sind zu einem entscheidenden Differenzierungsmerkmal im Markt geworden. VMIs Fremdkörpererkennung und HFs eCuring-Stickstoffsteuerung adressieren sowohl Euro-7-Standards als auch CO₂-Reduktionsziele und ermöglichen Premium-Preisstrategien. Sekundärmarktteilnehmer wie Pelmar fordern Integratoren heraus, indem sie aufgearbeitete Linien anbieten, die jedoch häufig nicht über die fortschrittlichen Sensorsysteme verfügen, die von großen OEMs gefordert werden. Während die Unsicherheit rund um PFAS-Vorschriften bestimmte Upgrades verzögern kann, bleiben energieeffiziente Nachrüstungen eine Priorität für die Branche.
Technologiepartnerschaften mit führenden Reifenherstellern haben sich als primärer Wettbewerbsvorteil herausgestellt. Diese Kooperationen helfen Integratoren, ihre Marktposition zu behaupten und Herausforderungen wie sich entwickelnde regulatorische Anforderungen und sich verändernde Kundenbedürfnisse zu bewältigen. Trotz Unsicherheiten treibt der Fokus auf Innovation und Nachhaltigkeit weiterhin Fortschritte im Markt für Reifenherstellungsanlagen voran.
Marktführer der europäischen Reifenherstellungsmaschinen-Branche
HF TireTech Group
MESNAC Co., Ltd.
Kobelco Stewart Bolling
VMI Group
Bartell Machinery Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: MESNAC stellte seine internationale NPS-Einstufenbaumaschine auf der Tire Technology Expo in Hannover vor und zeigte einen 35-Sekunden-Zyklus und unbemannten Betrieb, der intelligente, nachhaltige Werke unterstützt.
- März 2026: Comerio Ercole gewann den Preis für die Reifenherstellungsinnovation des Jahres für seine ZEUS-Kalanderlinie, die für höhere Stabilität und Produktivität ausgezeichnet wurde.
- Februar 2026: Der deutsche Runderneuerungsbetrieb Rigdon hat seine Pläne zur Pkw-Reifenerneuerung vorangetrieben und 35 Vulkanisierpressen für die Wulst-zu-Wulst-Formvulkanisierung bestellt.
- Juni 2025: Black Donuts eröffnete InTire Labs in Tampere, Finnland, um nachhaltige Compound-F&E zu beschleunigen und vertrauliche Misch-, Mahl- und Vulkanisierdienstleistungen anzubieten.


Berichtsumfang des europäischen Reifenherstellungsmaschinen-Marktes
Der Umfang umfasst die Segmentierung nach Anlagentyp (Upstream (Mischmaschinen/Kautschukmischer, Kalandermaschinen, Extrusionsmaschinen, Schneidemaschinen und weitere (Kühleinheiten usw.)), Baubereich (Wulstwickelmaschine, Reifenbaumaschine und weitere (Streifenwickelmaschine usw.)) sowie Vulkanisierung und Inspektion (Vulkanisierpressen, Reifenlackiermaschinen und weitere (Inspektionsmaschinen usw.))), Reifendesign (Diagonal und Radial), Fahrzeugtyp (Zweiräder, Dreiräder, Pkw, leichte Nutzfahrzeuge, mittelschwere und schwere Nutzfahrzeuge sowie Geländefahrzeuge), Felgengröße (bis 12 Zoll, 12 bis 18 Zoll, über 18 Zoll) und Endnutzer (OEMs und Ersatz/Aftermarket). Die Analyse umfasst auch eine Segmentierung auf Länderebene, einschließlich Deutschland, Vereinigtes Königreich, Spanien, Italien, Frankreich, Niederlande und das übrige Europa. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Upstream (Mischer und Komponentenvorbereitung) | Mischmaschinen / Kautschukmischer |
| Kalandermaschinen | |
| Extrusionsmaschinen | |
| Schneidemaschinen | |
| Sonstige (Kühleinheiten usw.) | |
| Aufbaubereich | Wulstwickelmaschinen |
| Reifenaufbaumaschinen | |
| Sonstige (Streifenwickelmaschinen usw.) | |
| Vulkanisierung und Inspektion (Prüfbereich) | Vulkanisierpressen |
| Reifenlackiermaschinen | |
| Sonstige (Inspektionsmaschinen usw.) |
| Diagonal |
| Radial |
| Zweiräder |
| Dreiräder |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Geländefahrzeuge |
| Bis 12 Zoll |
| 12 – 18 Zoll |
| Über 18 Zoll |
| Erstausrüster (OEMs) |
| Ersatz / Aftermarket |
| Deutschland |
| Vereinigtes Königreich |
| Spanien |
| Italien |
| Frankreich |
| Niederlande |
| Übriges Europa |
| Nach Gerätetyp | Upstream (Mischer und Komponentenvorbereitung) | Mischmaschinen / Kautschukmischer |
| Kalandermaschinen | ||
| Extrusionsmaschinen | ||
| Schneidemaschinen | ||
| Sonstige (Kühleinheiten usw.) | ||
| Aufbaubereich | Wulstwickelmaschinen | |
| Reifenaufbaumaschinen | ||
| Sonstige (Streifenwickelmaschinen usw.) | ||
| Vulkanisierung und Inspektion (Prüfbereich) | Vulkanisierpressen | |
| Reifenlackiermaschinen | ||
| Sonstige (Inspektionsmaschinen usw.) | ||
| Nach Reifendesign | Diagonal | |
| Radial | ||
| Nach Fahrzeugtyp | Zweiräder | |
| Dreiräder | ||
| Personenkraftwagen | ||
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Geländefahrzeuge | ||
| Nach Felgengröße | Bis 12 Zoll | |
| 12 – 18 Zoll | ||
| Über 18 Zoll | ||
| Nach Endnutzer | Erstausrüster (OEMs) | |
| Ersatz / Aftermarket | ||
| Nach Land | Deutschland | |
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Reifenherstellungsanlagen im Jahr 2026?
Die Größe des europäischen Marktes für Reifenherstellungsanlagen beträgt im Jahr 2026 0,96 Milliarden USD und wird bis 2031 voraussichtlich 1,22 Milliarden USD bei einer CAGR von 4,75 % erreichen.
Welches Anlagensegment wächst am schnellsten?
Vulkanisierungs- und Inspektionslinien werden bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen, da Werke elektrische Pressen und automatisierte Inspektionen einführen, um die Euro-7-Partikelgrenzwerte zu erfüllen.
Warum investieren OEMs mehr als Runderneuerungsbetriebe?
OEMs planen rund 11,7 % des Umsatzes für Investitionsausgaben ein und fordern Industrie-4.0-Rückverfolgbarkeit, was eine CAGR von 6,42 % antreibt, während Runderneuerungsbetriebe aufgrund längerer Amortisationszeiträume aufgearbeitete Anlagen bevorzugen.
Wie werden Euro-7-Vorschriften die Anlagennachfrage beeinflussen?
Euro 7 begrenzt Reifenpartikelemissionen und fördert die schnelle Einführung präziser elektrischer Vulkanisierung und Echtzeit-Inspektionssysteme, was die Nachfrage nach nachgelagerten Anlagen steigert.
Welcher regulatorische Faktor beeinflusst neue Maschinenkäufe am stärksten?
Euro-7-Reifenpartikelgrenzwerte erfordern Präzisionsvulkanisierungs- und Inspektionssysteme zur Sicherstellung der Konformität.
Seite zuletzt aktualisiert am:



