
Größe und Marktanteil des europäischen Rechtstechnologiemarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 6.84 Milliarden US-Dollar |
| Marktgröße (2031) | 11.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.81 % |
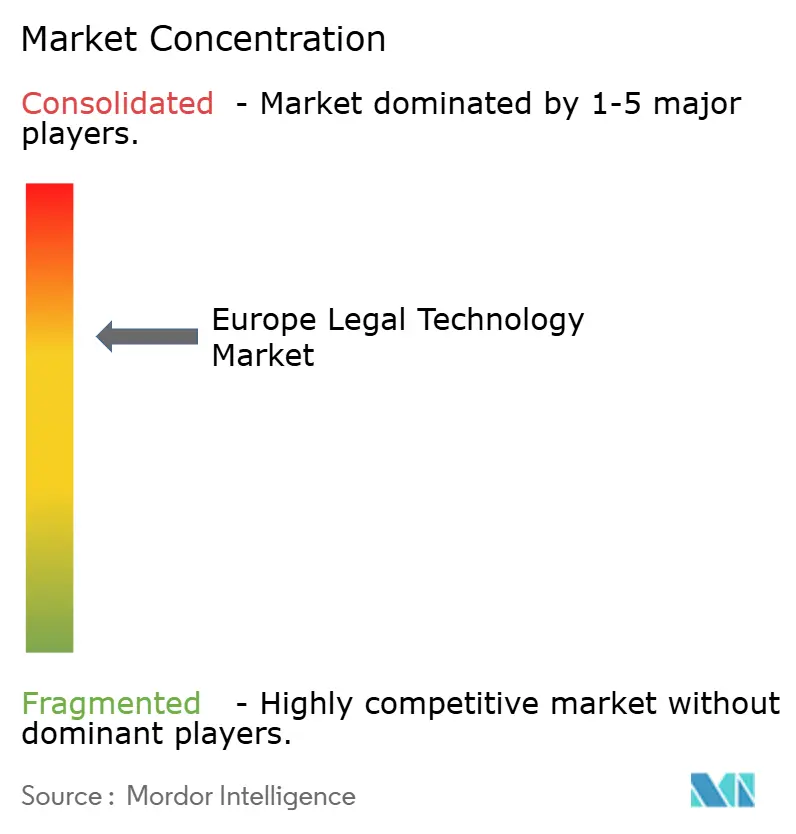
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechtstechnologiemarkts von Mordor Intelligence
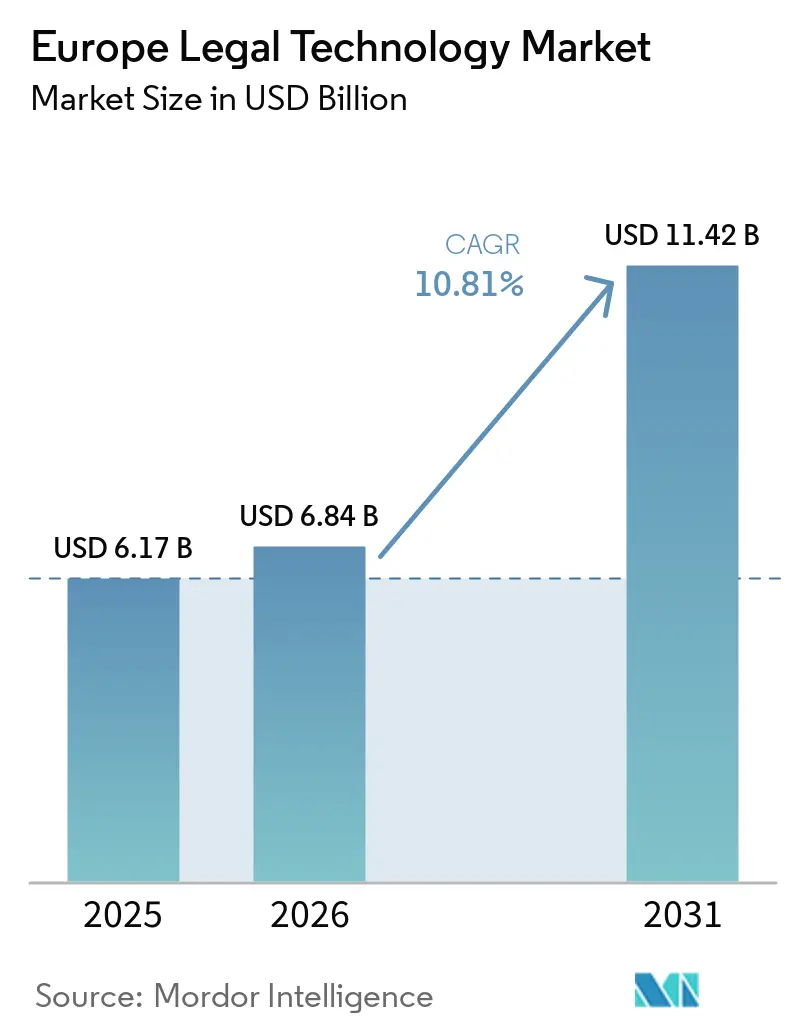
Die Marktgröße des europäischen Marktes für Rechtstechnologie wurde im Jahr 2025 auf 6,17 Milliarden USD geschätzt und soll von 6,84 Milliarden USD im Jahr 2026 auf 11,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,81 % während des Prognosezeitraums (2026–2031). Die rasche digitale Transformation europäischer Anwaltskanzleien, verschärfte regulatorische Verpflichtungen infolge der DSGVO sowie die Förderung von Sandbox-Projekten für künstliche Intelligenz durch die Europäische Kommission stützen das anhaltende Wachstum. Die Einschränkungen beim grenzüberschreitenden Datentransfer nach dem Schrems-II-Urteil erhöhen die Nachfrage nach konformen grenzüberschreitenden Plattformen, während mehrsprachige Werkzeuge zur Verarbeitung natürlicher Sprache Qualifikationslücken auf dem gesamten Kontinent schließen. Cloud-Architekturen übertreffen lokale Infrastrukturen, da Unternehmen Skalierbarkeit, Cyber-Resilienz und Möglichkeiten zur Remote-Zusammenarbeit in den Vordergrund stellen. Die Wettbewerbsintensität bleibt moderat, da etablierte Softwareanbieter und aufstrebende KI-Spezialisten regionale Rechenzentrumsausbauten und lokale Compliance-Zertifizierungen vorantreiben, um jurisdiktionsspezifische Standards zu erfüllen.
Wichtigste Erkenntnisse des Berichts
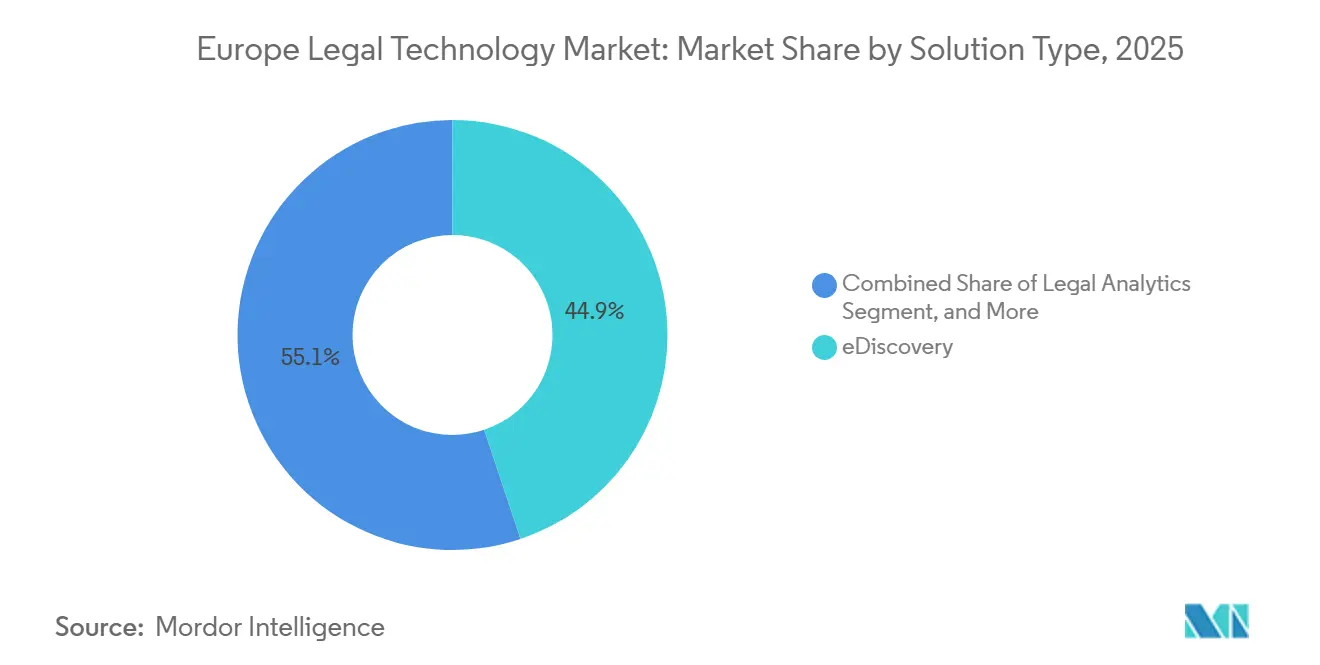
- Nach Lösungstyp führte eDiscovery den europäischen Markt für Rechtstechnologie im Jahr 2025 mit einem Anteil von 44,87 %, während das Vertragslebenszyklusmanagement bis 2031 die höchste CAGR von 11,89 % verzeichnete.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 64,92 % des europäischen Marktes für Rechtstechnologie auf die Cloud, während für hybride Architekturen bis 2031 eine CAGR von 10,93 % prognostiziert wird.
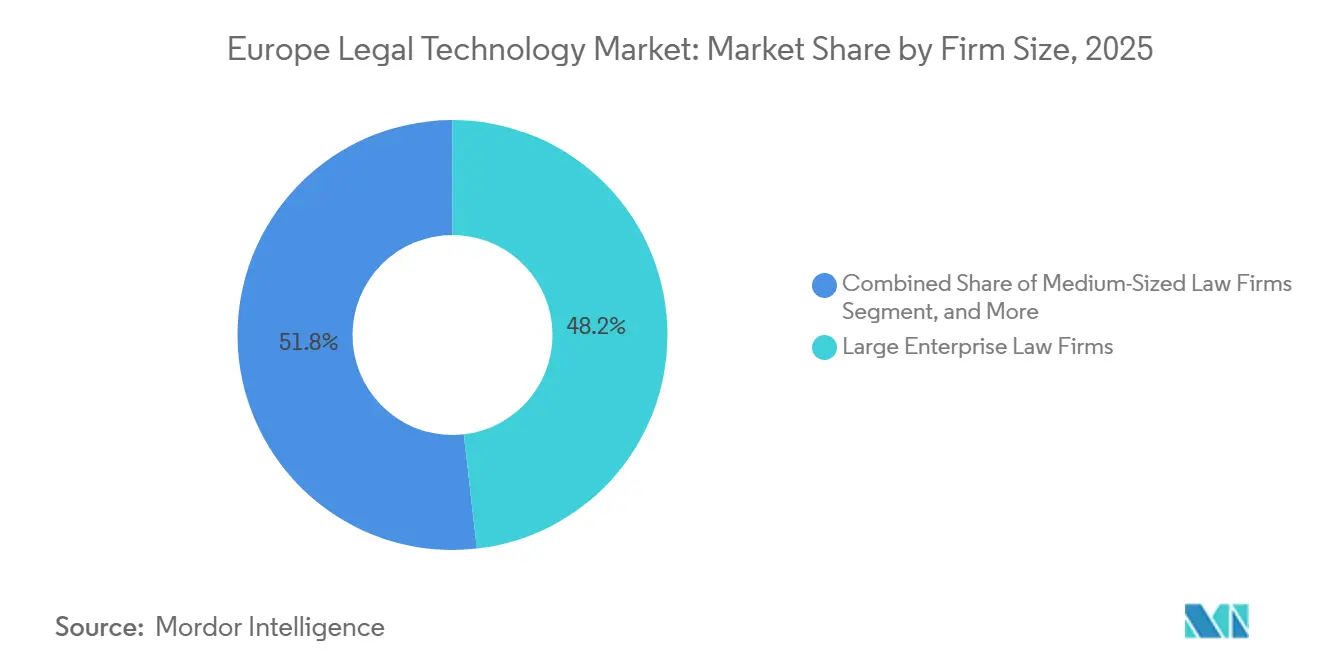
- Nach Unternehmensgröße hielten große Anwaltskanzleien im Jahr 2025 einen Umsatzanteil von 48,19 %, während kleine Kanzleien mit der höchsten CAGR von 11,17 % bis 2031 expandieren.
- Nach Endnutzer dominierten Anwaltskanzleien im Jahr 2025 mit 53,67 % des europäischen Marktes für Rechtstechnologie, und für Rechtsabteilungen von Unternehmen wird bis 2031 eine CAGR von 11,37 % prognostiziert.
- Nach Geografie erfasste das Vereinigte Königreich im Jahr 2025 einen Anteil von 29,76 % am europäischen Markt für Rechtstechnologie, und für die nordischen Länder wird bis 2031 eine CAGR von 11,71 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Volumen digitaler Rechtsdokumente | +2.1% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Automatisierung in Anwaltskanzleien | +2.8% | Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz cloudbasierter Lösungen | +2.3% | Nordische Länder, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Anstieg des Bedarfs an grenzüberschreitendem Datentransfer | +1.9% | EU-weit | Langfristig (≥ 4 Jahre) |
| Förderung von KI-Projekten durch die Europäische Kommission | +1.2% | Deutschland, Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Mehrsprachiger Fachkräftemangel beschleunigt Werkzeuge zur Verarbeitung natürlicher Sprache | +1.4% | Mittel- und Osteuropa, nordische Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Automatisierung in Anwaltskanzleien
Europäische Kanzleien nutzen KI-gestützte Dokumentenprüfung, die die durchschnittlichen Bearbeitungszeiten um 60–70 % reduziert. Führende Kanzleien in London und Frankfurt investieren in automatisierte Due-Diligence-Werkzeuge, während mittelgroße Kanzleien cloudbasierte Praxisverwaltungssysteme einsetzen, um wettbewerbsfähig zu bleiben.[1] Der Europäische Rechtstechnologieverband stellt fest, dass 78 % der befragten Kanzleien bis 2026 neue Automatisierungsbudgets planen. Honorardruck, Kosten für Nachwuchstalente und strengere Compliance-Prüfungen treiben eine kontinuierliche Investitionsdynamik an.
Wachsende Akzeptanz cloudbasierter Lösungen
Die Cloud-Durchdringung erreichte 2024 bei nordischen Anwaltskanzleien 73 %, angetrieben durch die Leitlinien der Europäischen Bankenaufsichtsbehörde, die Sicherheitsvorkehrungen für das Auslagerungsrisiko klarstellen.[2] Microsoft Azure und Amazon Web Services bieten Datenspeicherungszonen an, die den DSGVO-Anforderungen entsprechen. Abonnementmodelle reduzieren den anfänglichen Kapitalabfluss um etwa 45 %, sodass kleine Kanzleien fortschrittliche Analysen erwerben können, die zuvor großen Kanzleien vorbehalten waren.
Anstieg des Bedarfs an grenzüberschreitendem Datentransfer
Das Schrems-II-Urteil verpflichtet zu ergänzenden Transferbewertungen, was Anbieter wie Relativity und iManage dazu veranlasst, dedizierte EU-Cloud-Infrastrukturen einzurichten.[3] Grenzüberschreitende Fusionen und Übernahmen erfordern detaillierte Datenmapping-Module, was die Einführung spezialisierter Plattformen fördert, die Standardvertragsklauseln einbetten und eine Echtzeit-Risikobewertung bieten.
Mehrsprachiger Fachkräftemangel beschleunigt Werkzeuge zur Verarbeitung natürlicher Sprache
EU-Entscheidungsträger identifizieren Sprachbarrieren als Hindernis für den Binnenmarkt für Rechtsdienstleistungen. KI-Anbieter reagieren mit übersetzungsfähigen Analysen, die Deutsch, Französisch, Italienisch und slawische Sprachen in einheitlichen Arbeitsbereichen verarbeiten. Mittel- und osteuropäische Kanzleien nutzen diese Werkzeuge, um grenzüberschreitende Geschäfte ohne externe Sprachberater abzuwickeln, was zu einer Reduzierung der durchschnittlichen Übersetzungskosten um 30 % führt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Datenschutzvorschriften | -1.8% | Deutschland, Frankreich, EU-weit | Langfristig (≥ 4 Jahre) |
| Hohe anfängliche Implementierungskosten für KMU | -1.4% | Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Verfahrensstandards | -1.1% | 27 Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Konservative Kultur der Rechtsanwaltskammern | -0.9% | Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Datenschutzvorschriften gemäß DSGVO
Datenschutzbehörden verhängten im Jahr 2024 Bußgelder in Höhe von EUR 1,2 Millionen (USD 1,36 Millionen) gegen juristische Personen und zitierten unzureichende Schutzmaßnahmen. Deutsche und französische Regulierungsbehörden bevorzugen ausdrückliche Einwilligung für KI-Analysen, was Bereitstellungszyklen um bis zu 12 Monate verlängern kann. Anbieter reagieren mit Datenschutz-durch-Technikgestaltung-Rahmenwerken und ISO-27001-Zertifizierungen, doch die Compliance-Kosten erhöhen die Abonnementpreise für Endnutzer.
Hohe anfängliche Implementierungskosten für KMU
Umfassende Suiten können anfängliche Kosten von EUR 50.000–150.000 (USD 56.500–169.500) erfordern, was kleine Kanzleien abschrecken kann. Süd- und osteuropäische Kanzleien haben oft keinen Zugang zu zinsgünstigen Finanzierungen, und begrenzte interne IT-Expertise erhöht die Integrationskosten. Obwohl Cloud-Abonnements den Kapitalaufwand reduzieren, bleiben Schulung und Datenmigration erhebliche versteckte Kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
eDiscovery dominiert, während das Vertragsmanagement beschleunigteDiscovery-Lösungen hielten im Jahr 2025 einen Marktanteil von 44,87 % im europäischen Markt für Rechtstechnologie, was das Wachstum bei Rechtsstreitigkeiten in den Bereichen Finanzdienstleistungen und Biowissenschaften widerspiegelt. Automatisierte Überprüfung, prädiktive Kodierung und lokalisierte Rechenzentren stärken die Marktpositionierung der Anbieter in Deutschland, Frankreich und dem Vereinigten Königreich. Das Vertragslebenszyklusmanagement soll mit einer hohen CAGR von 11,89 % wachsen, da Beschaffungsteams inmitten von Lieferkettenunterbrechungen eine Echtzeit-Verfolgung von Verpflichtungen anstreben. Rechtsanalytik-Werkzeuge gewinnen an Bedeutung für die Vorhersage von Ergebnissen und die Gestaltung von Preisstrategien, insbesondere bei Magic-Circle-Kanzleien, die einen Wettbewerbsvorteil anstreben. Dokumentenautomatisierungsplattformen vereinfachen die Erstellung mehrsprachiger Vorlagen und reduzieren die Entwurfszeit um etwa 50 %. Das Management geistigen Eigentums profitiert vom Anstieg der Patentanmeldungen in der Elektronik- und Biotechnologiebranche, während Compliance-Suiten auf ESG- und branchenspezifische Mandate abzielen.
Die Wachstumsaussichten decken sich mit den sich wandelnden Unternehmensprioritäten. Unternehmen integrieren Vertragslösungen mit Enterprise-Resource-Planning-Systemen, um Risiken in Lieferantenverträgen zu identifizieren und sichtbar zu machen. Die eDiscovery-Ausgaben skalieren mit regulatorischen Untersuchungen zu Kartell- und Datenschutzfragen. Eine enge Integration über Module hinweg unterstützt einheitliche Client-Erfahrungen, und Anbieter, die Analysen mit Dokumentenmanagement bündeln, erzielen Premiumpreise.


Nach Bereitstellungsmodell:
Cloud-Lösungen treiben die Markttransformation voranCloud-Architekturen machten im Jahr 2025 einen Anteil von 64,92 % der Marktgröße des europäischen Marktes für Rechtstechnologie aus, was auf robuste Investitionen in sichere, skalierbare Dienste zurückzuführen ist. Nordische Unternehmen verzeichnen eine durchschnittliche Cloud-Nutzungsrate von 73 %, begünstigt durch staatliche Digitalisierungsanreize und zuverlässige Breitbandverbindungen. Aktualisierte Leitlinien der Europäischen Bankenaufsichtsbehörde fördern die Migration sensibler Rechtsarbeitslasten in zugelassene Hyperscale-Zonen und stärken das Vertrauen in Remote-Hosting. Hybride Muster entstehen, wenn multinationale Unternehmen klassifizierte Datensätze lokal vorhalten, während sie umfangreiche Recherche- oder Analyseaufgaben in die Cloud auslagern.
Lokale Lösungen bleiben in Verteidigungs- und Biowissenschaftskanzleien bestehen, die maximale Datenkontrolle vorschreiben, doch Kosten-Nutzen-Analysen begünstigen zunehmend verwaltete Dienste. Kleine Kanzleien können durch Abonnements eine 40–50 % niedrigere Gesamtbetriebskosten erzielen, während kontinuierliche Updates die Ausrichtung an sich weiterentwickelnden Datenschutzvorschriften gewährleisten. Anbieter differenzieren sich durch regionale Disaster-Recovery-Knoten, Optionen zur Verschlüsselungsschlüsselverwaltung und Zero-Trust-Architekturen.
Nach Unternehmensgröße:
Kleine Kanzleien entwickeln sich zu WachstumsführernGroße Kanzleien erwirtschafteten im Jahr 2025 einen Umsatzanteil von 48,19 %, was auf umfangreiche grenzüberschreitende Falllasten und die Kapazität zur Finanzierung integrierter Ökosysteme zurückzuführen ist. Typische jährliche Ausgaben liegen zwischen 500.000 und 2 Millionen EUR (565.000 bis 2,26 Millionen USD) für Unternehmenssuiten, die Workflow, Analysen und Kundenportale kombinieren. Der europäische Markt für Rechtstechnologie expandiert bei kleinen Kanzleien schneller, mit einer bis 2031 prognostizierten CAGR von 11,17 %, da Software als Dienstleistung die Einstiegshürden senkt. Auf Nischenbereiche zugeschnittene Abonnementpakete, wie Familienrecht, Insolvenz und Immobilien, ermöglichen die Gleichstellung mit größeren Wettbewerbern.
Mittelgroße Kanzleien setzen auf selektiven Einsatz und legen den Schwerpunkt auf Nischenfunktionen wie die Verwaltung von Schutzrechten oder die Überwachung regulatorischer Änderungen. Berufshaftpflichtversicherer verknüpfen Prämienrabatte zunehmend mit dokumentierten Cybersicherheitsmaßnahmen, was selbst kleine Kammern dazu veranlasst, zertifizierte Cloud-Plattformen einzuführen. Regionale Wiederverkäufer und Anbieter verwalteter Dienste spielen eine zentrale Rolle, indem sie gebündelte Einführungs-, Schulungs- und Helpdesk-Unterstützung anbieten.
Nach Endnutzer:
Rechtsabteilungen von Unternehmen beschleunigen die EinführungAnwaltskanzleien repräsentierten im Jahr 2025 53,67 % der Marktgröße des europäischen Marktes für Rechtstechnologie, doch interne Rechtsabteilungen verzeichneten die höchste CAGR von 11,37 %. Vorstände drängen Rechtsberater dazu, externe Honorare zu begrenzen, was Investitionen in selbstbedienbare Vertragsverhandlungen, elektronische Rechnungsstellung und Sachanalysen ankurbelt. Integrierte Dashboards bieten Echtzeit-Einblicke in Arbeitsbelastung und Kostenentwicklung. Behörden digitalisieren Fallakten und Workflows für Informationsfreiheitsanfragen, obwohl die Beschaffungssteuerung die Kaufzyklen verlängern kann.
Alternative Rechtsdienstleister nutzen robuste Technologie-Stacks, um Dokumentenprüfungen zu Festpreisen und regulatorische Lückenanalysen anzubieten. Multinationale Unternehmensrechtsberater betrachten alternative Rechtsdienstleister als flexible Kapazitätspuffer in Spitzenzeiten der Due-Diligence-Prüfung. Anbieter-Roadmaps integrieren zunehmend Programmierschnittstellen, um eine nahtlose Integration mit Enterprise-Resource-Planning-, Risiko- und Compliance-Umgebungen zu ermöglichen und so die Datenkontinuität über Unternehmensfunktionen hinweg sicherzustellen.
Geografische Analyse
Markt für Rechtstechnologie im Vereinigten Königreich
Das Vereinigte Königreich führte den europäischen Markt für Rechtstechnologie im Jahr 2025 mit einem Anteil von 29,76 %. London beherbergt eine dichte Konzentration globaler Anwaltskanzleien und zieht Technologiepilotprojekte durch von der Regulierungsbehörde genehmigte Sandboxes an (LAW SOCIETY OF ENGLAND AND WALES). Die durch den Brexit bedingte regulatorische Divergenz treibt die Nachfrage nach Plattformen an, die in der Lage sind, duale Regulierungsregime zu verwalten, insbesondere bei der Vertragsüberwachung und der grenzüberschreitenden Prozessunterstützung. Das historische Wachstum beschleunigte sich von einer CAGR von 8,2 % im Zeitraum 2026–2031, da Kanzleien um internationale Mandate konkurrieren.
Markt für Rechtstechnologie in Deutschland und Frankreich
Deutschland ist der größte kontinentale Beitragszahler, angetrieben durch seine exportorientierte Fertigungs-, Automobil- und Pharmaindustrie, die anspruchsvolle Lösungen für geistiges Eigentum und Compliance erfordert. Digitalisierungsinitiativen der Bundesgerichte fördern die Ausgaben für elektronische Einreichungs- und virtuelle Verhandlungsplattformen. Frankreich folgt mit einer stetigen Akzeptanz unter in Paris ansässigen internationalen Kanzleien, obwohl eine konservative Berufskultur und strenge Auslegungen des Datenschutzes die Implementierungszyklen verlängern.
Weitere europäische Märkte
Für die nordischen Länder wird das höchste Prognosewachstum mit einer CAGR von 11,71 % erwartet, was auf ihre fortschrittliche nationale Infrastruktur und die digitalen Agenden des öffentlichen Sektors zurückzuführen ist. In Mittel- und Osteuropa steigen die Investitionen, da die EU-Konvergenz die Einführung von Technologien für grenzüberschreitende Fusionen und Übernahmen sowie regulatorische Einreichungen fördert. Polen und die Tschechische Republik führen die regionale Durchdringung von Software als Dienstleistung an, unterstützt durch Programme der Europäischen Investitionsbank. Italien und Spanien bleiben preisbewusste Märkte; jüngere Fachkräfte setzen sich jedoch zunehmend für Cloud-First-Werkzeuge ein, um die Reaktionsfähigkeit gegenüber Mandanten zu verbessern. Die Niederlande profitieren von Amsterdams Rolle als europäischer Technologiestandort, wobei lokale Anbieter KI-Lösungen auf dem gesamten Kontinent exportieren.
Wettbewerbslandschaft
Die Wettbewerbsdynamik bleibt moderat fragmentiert. Relativity, Luminance Technologies und iManage verankern die Segmente eDiscovery und Dokumentenmanagement, wobei jedes Unternehmen EU-Rechenzentren betreibt, die nach ISO 27001 zertifiziert sind. Dutzende aufstrebender Anbieter zielen auf Nischen im Vertragslebenszyklusmanagement und in der Rechtsanalytik ab und bieten KI-gestützte Klauselextraktion, Risikobewertung und prädiktive Ergebnismodellierung an. Die Differenzierung hängt von der Genauigkeit der Verarbeitung natürlicher Sprache in mehreren europäischen Sprachen, einem sichtbaren Return on Investment und nachweisbarer DSGVO-Konformität ab.
Regionale Expansionsstrategien konzentrieren sich auf lokalisiertes Hosting und Partnerschaften mit Rechtsanwaltskammern. So eröffnete Relativity im Jahr 2024 Einrichtungen in Amsterdam und Frankfurt, um Datensouveränitätsmandaten gerecht zu werden, während iManage Azure-KI-Dienste integrierte, um die plattforminterne Analytik zu verbessern. Auf geistiges Eigentum ausgerichtete Plattformen wie Anaqua erweitern ihre europäische Reichweite, indem sie Workflows an die Prozesse des Europäischen Patentamts anpassen. Wettbewerbliche Lücken bestehen weiterhin bei kleinen und mittelgroßen Anwaltskanzleien, wo erschwingliche, benutzerfreundliche SaaS-Lösungen nach wie vor selten sind.
Eine Anbieterkonsolidierung ist wahrscheinlich, da größere Anbieter spezialisierte Startups übernehmen, um die Markteinführungszeit für Nischenfunktionen zu verkürzen. Die Übernahme von LegalMind durch ContractPod im Oktober 2024 veranschaulicht diesen Trend. Preishebel umfassen nutzungsbasierte Abrechnung und modulare Erweiterungen, die mit dem Kanzleiwachstum skalieren. Die Kundenbindung steigt, wenn Plattformen Abrechnung, Sachverwaltung und Wissensdatenbanken unter einer einzigen Benutzeroberfläche miteinander verbinden.
Marktführer der europäischen Rechtstechnologiebranche
-
Relativity ODA LLC
-
Luminance Technologies Ltd.
-
iManage LLC
-
Everlaw Inc.
-
ContractPod Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Rechtstechnologie
- Relativity ODA LLC
- Luminance Technologies Ltd.
- iManage LLC
- Everlaw Inc.
- ContractPod Technologies Limited
- Kira Inc.
- Onit Inc.
- CS Disco Inc.
- Litera Microsystems LLC
- Anaqua Inc.
- Themis Solutions Inc. (Clio)
- HighQ Solutions Limited
- Legatics Limited
- DocuSign Inc.
- Wolters Kluwer N.V.
- LexisNexis Legal and Professional (RELX PLC)
- Axiom Global Inc.
- Brightflag Holdings Limited
- ROSS Intelligence Inc.
- Everchron Inc.

Recent Industry Developments in Europäischer Markt für Rechtstechnologie
- November 2025: Die Europäische Kommission schlug eine Verlängerung ihres Förderfonds für KI-Sandboxes im Justizbereich um EUR 150 Millionen (USD 168 Millionen) bis 2028 vor, mit Schwerpunkt auf Projekten zur mehrsprachigen Automatisierung der Einhaltung regulatorischer Vorschriften.
- September 2025: iManage eröffnete ein Rechenzentrum in Mailand, das nach ISO 27001 und ENS-Hochsicherheitsstandards zertifiziert ist und die Hosting-Optionen im Land für italienische und südeuropäische Kunden stärkt.
- Juni 2025: Luminance setzte portfolioweite Arabisch- und Nordsprachenmodule ein und ermöglichte so grenzüberschreitende Due-Diligence-Workflows für Kanzleien, die Transaktionen im Nahen Osten und in Nordeuropa verwalten.
- März 2025: Relativity übernahm das französische Startup für Vertragsanalytik PredictaLex für EUR 62 Millionen (USD 69,4 Millionen) und erweiterte damit die mehrsprachigen KI-Fähigkeiten für Zivilrechtsjurisdiktionen.


Berichtsumfang des europäischen Rechtstechnologiemarkts
| eDiscovery |
| Vertragslebenszyklusmanagement |
| Praxisverwaltung |
| Rechtsanalytik |
| Dokumentenautomatisierung |
| Management geistigen Eigentums |
| Compliance-Management |
| Sonstige Lösungstypen |
| On-Premises |
| Cloud |
| Große Unternehmensanwaltskanzleien |
| Mittelgroße Anwaltskanzleien |
| Kleine Anwaltskanzleien |
| Anwaltskanzleien |
| Rechtsabteilungen von Unternehmen |
| Behörden |
| Alternative Rechtsdienstleister |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Nordische Länder |
| Mittel- und Osteuropa |
| Übriges Europa |
| Nach Lösungstyp | eDiscovery |
| Vertragslebenszyklusmanagement | |
| Praxisverwaltung | |
| Rechtsanalytik | |
| Dokumentenautomatisierung | |
| Management geistigen Eigentums | |
| Compliance-Management | |
| Sonstige Lösungstypen | |
| Nach Bereitstellungsmodell | On-Premises |
| Cloud | |
| Nach Unternehmensgröße | Große Unternehmensanwaltskanzleien |
| Mittelgroße Anwaltskanzleien | |
| Kleine Anwaltskanzleien | |
| Nach Endnutzer | Anwaltskanzleien |
| Rechtsabteilungen von Unternehmen | |
| Behörden | |
| Alternative Rechtsdienstleister | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Nordische Länder | |
| Mittel- und Osteuropa | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechtstechnologiemarkt im Jahr 2025?
Der Marktwert beträgt 6,17 Milliarden USD und soll bis 2031 auf 11,42 Milliarden USD wachsen.
Welches europäische Land gibt am meisten für Rechtstechnologie aus?
Das Vereinigte Königreich führt mit einem Marktanteil von 29,76 % aufgrund der Konzentration globaler Anwaltskanzleien und Technologiepiloten in London.
Welcher Lösungstyp hat den höchsten Marktanteil im europäischen Rechtstechnologiemarkt?
eDiscovery hält im Jahr 2025 mit einem Anteil von 44,87 % die führende Position.
Warum erhöhen Rechtsabteilungen von Unternehmen ihre Technologiebudgets?
Vorstände streben eine engere Kostenkontrolle und Transparenz an, was interne Teams dazu veranlasst, integrierte Vertrags-, Compliance- und Prozessplattformen einzusetzen, die externe Rechtsberatungskosten reduzieren.
Wie gestaltet die DSGVO den Technologieeinsatz?
Strenge Datenschutzdurchsetzung verlängert Implementierungszeiträume und treibt die Einführung von Datenschutz-durch-Technikgestaltung-Architekturen und EU-Rechenzentrum-Hosting voran.
Welche Wachstumsrate weisen kleine Anwaltskanzleien auf?
Kleine Kanzleien steigern ihre Technologieausgaben bis 2031 mit einer CAGR von 11,17 %, unterstützt durch erschwingliche Software-als-Dienstleistung-Modelle.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
