
Größe und Marktanteil des europäischen GPU-Immersionskühlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 140.04 Millionen US-Dollar |
| Marktgröße (2026) | 160.02 Millionen US-Dollar |
| Marktgröße (2031) | 495.62 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.37 % |
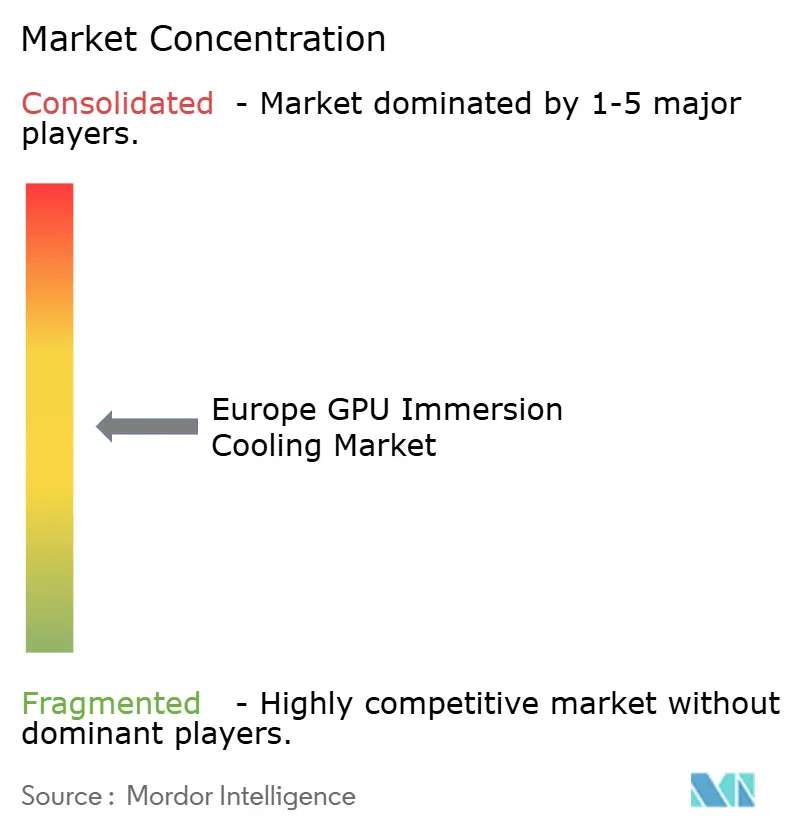
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen GPU-Immersionskühlungsmarkts von Mordor Intelligence
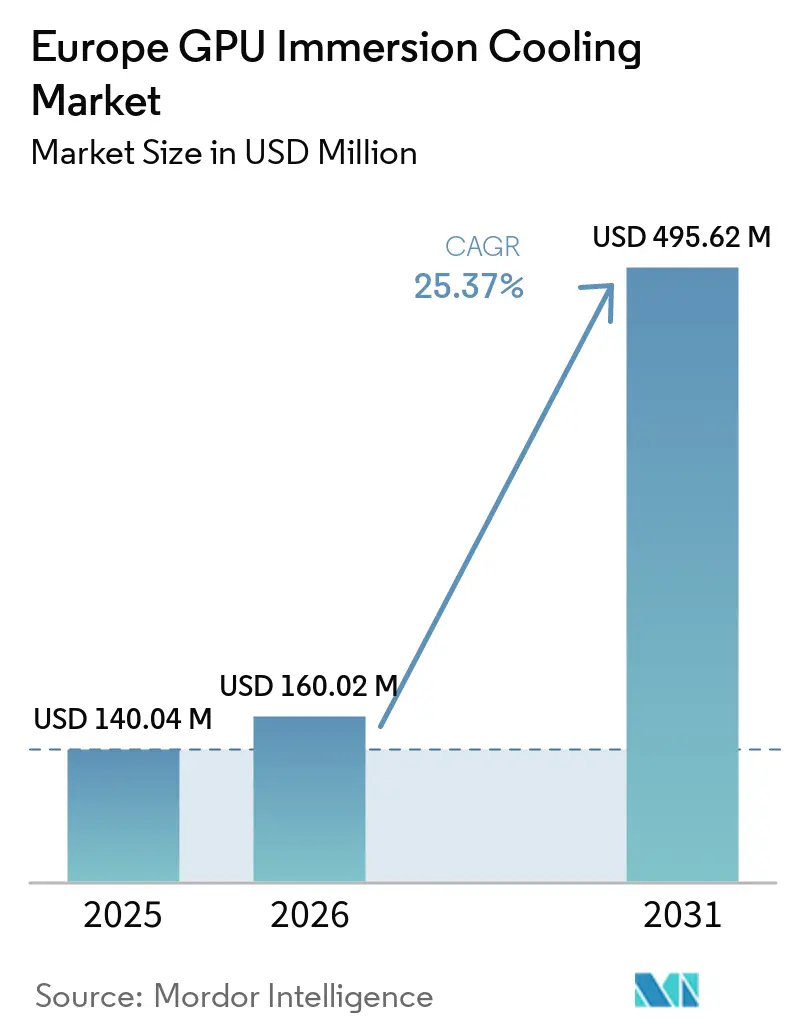
Die Marktgröße des europäischen GPU-Immersionskühlung-Marktes wird voraussichtlich im Jahr 2025 140,04 Millionen USD, im Jahr 2026 160,02 Millionen USD betragen und bis 2031 495,62 Millionen USD erreichen, mit einer CAGR von 25,37 % von 2026 bis 2031. Stetig steigende Rack-Dichten von über 100 Kilowatt, steigende Stromtarife und verbindliche Effizienzberichterstattung haben dazu geführt, dass die Immersionskühlung zum bevorzugten Ansatz für KI- und Hochleistungsrechner-Cluster der nächsten Generation geworden ist. Obwohl bis Ende 2025 nur ein kleiner Teil der europäischen Rechenzentren vollständig untergetauchte Server betrieb, hatte bereits fast die Hälfte andere Formen der direkten Flüssigkeitskühlung eingeführt, was auf eine adressierbare Pipeline hindeutet, die sich ausweiten wird, wenn die GPU-Leistungsaufnahme über 700 Watt steigt. Deutschlands Hyperscale-Expansionen, Frankreichs Mandate für souveräne KI und eine Welle von EuroHPC-Projekten verankern die regionale Nachfrage, während ein wachsendes Angebot an schlüsselfertigen Server-SKUs das Integrationsrisiko für Unternehmen senkt, denen internes Fachwissen im Bereich Wärmetechnik fehlt.
Wichtigste Erkenntnisse des Berichts
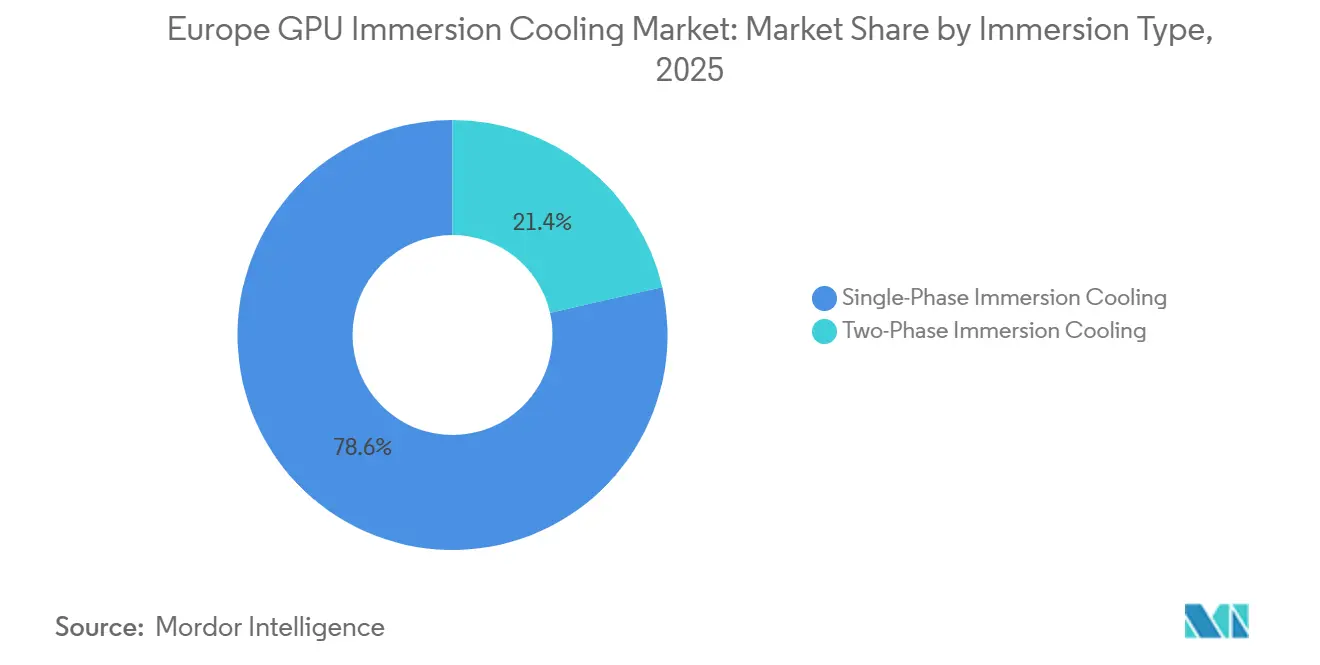
- Nach Immersionstyp führten Einphasensysteme mit 78,56 % des Umsatzes im Jahr 2025, während Zweiphasenkonfigurationen bis 2031 voraussichtlich mit einer CAGR von 25,55 % wachsen werden.
- Nach Lösungstyp entfielen 55,34 % der Ausgaben im Jahr 2025 auf Tanks und Hilfssysteme, während immersionsoptimierte GPU-Server im Zeitraum 2026–2031 mit 25,63 % das stärkste Wachstum verzeichnen sollen.
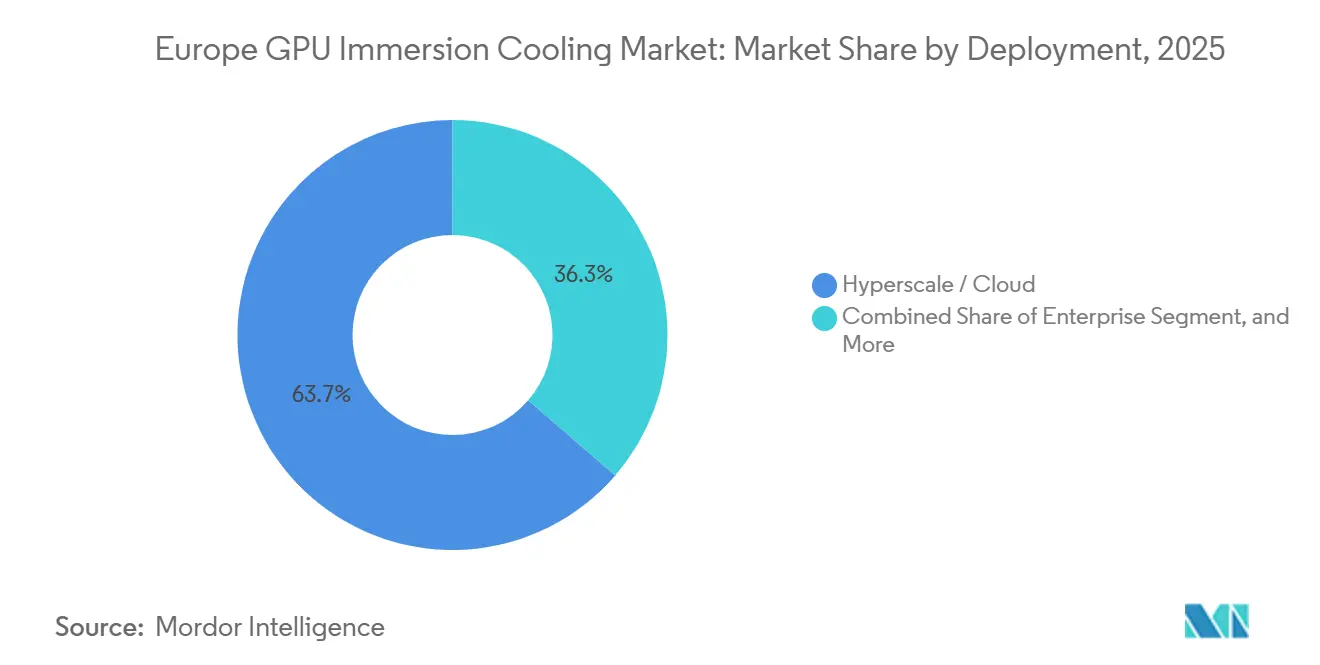
- Nach Einsatzbereich entfielen 63,67 % des Umsatzes im Jahr 2025 auf Hyperscale- und Cloud-Standorte; das Unternehmenssegment ist auf dem Weg zu einer CAGR von 25,68 %, da städtische Rechenzentrumsbetreiber platzbeschränkte Einrichtungen nachrüsten.
- Nach GPU-Leistungsdichte hielt die Klasse von 300 Watt bis 700 Watt 51,34 % des Umsatzes im Jahr 2025, und die Klasse über 700 Watt soll bis 2031 mit 25,74 % wachsen.
- Nach Region kontrollierte Deutschland 27,34 % des Umsatzes im Jahr 2025, während Frankreich aufgrund von Exascale- und Souveräne-KI-Initiativen mit 26,05 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende KI- und HPC-Workloads treiben GPU-Deployments mit höherer Dichte voran | +8.5% | Wichtige Märkte, darunter Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| EU-Nachhaltigkeitsvorschriften für Rechenzentren und Ziele zur CO₂-Reduzierung | +6.2% | Westeuropa, angetrieben durch EU-weite Klimapolitik | Langfristig (≥ 4 Jahre) |
| Steigende Strompreise fördern die Einführung energieeffizienter Kühlung | +5.1% | Deutschland, Italien, das Vereinigte Königreich und Belgien | Kurzfristig (≤ 2 Jahre) |
| Rascher Rückgang der Kosten für dielektrische Flüssigkeiten | +3.4% | Gesamteuropäische Auswirkungen auf Hyperscale- und Colocation-Märkte | Mittelfristig (2–4 Jahre) |
| Zunehmende Risikokapitalfinanzierung für europäische Immersionskühlungs-Start-ups | +1.6% | Innovationszentren in den Niederlanden, Spanien, dem Vereinigten Königreich und Polen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für Edge-Rechenzentren im städtischen Europa | +0.9% | Große Ballungsräume in ganz Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI- und HPC-Workloads treiben GPU-Deployments mit höherer Dichte voran
Generative-KI-Trainingsracks, die auf NVIDIA H100- und H200-Beschleunigern basieren, überschreiten routinemäßig 120 Kilowatt – ein Niveau, das die wirtschaftliche Obergrenze der Luftkühlung mit Doppelboden übersteigt.[1] Nationale und gesamteuropäische Forschungsinitiativen haben Infrastrukturprojekte im Milliardenbereich finanziert, die von Anfang an Flüssigkeitskühlung vorsehen und damit Referenzpläne schaffen, die Unternehmen nachahmen können. Von EuroHPC geförderte Supercomputer in Ungarn und Schweden, die beide 2025 angekündigt wurden, schreiben ausdrücklich immersionsbereite Designs vor, um mit Wärmelasten im Petaflop-Maßstab umzugehen. Diese Vorzeigeprojekte verstärken einen positiven Kreislauf aus Volumenverpflichtungen, der das Technologierisiko für kommerzielle Käufer senkt. Da die bevorstehende B-Serie von GPUs die Leistung einzelner Chips über 1 Kilowatt treibt, entwickelt sich Immersionskühlung von einer experimentellen Option zu einer Notwendigkeit, um den Rack-Durchsatz ohne einen parallelen Anstieg der Anlagenleistung aufrechtzuerhalten.
EU-Nachhaltigkeitsvorschriften für Rechenzentren und CO₂-Ziele
Die delegierte Verordnung im Rahmen der Energieeffizienzrichtlinie verpflichtet Standorte über 500 Kilowatt ab 2025 zur Veröffentlichung jährlicher Kennzahlen zur Stromnutzungseffizienz und Wassernutzungseffizienz – ein Offenlegungsregime, das immersionsausgestattete Anlagen begünstigt, die eine PUE nahe 1,05 erreichen.[2] Parallele Verpflichtungen im Rahmen des Pakts für klimaneutrale Rechenzentren fordern bis 2030 einen netto-null-Betrieb und kodieren damit Flüssigkeitskühlung effektiv in Erweiterungspläne ein. Betreiber wie Asperitas haben Einphasendesigns demonstriert, die Kühlmitteltemperaturen liefern, die hoch genug für den direkten Export in Fernwärmenetze sind, und damit die Abwärmeklauseln des Pakts erfüllen. Neu genehmigte IEC-Normen für natürliche Ester-Dielektrikumsflüssigkeiten bieten Zertifizierungswege, die Ausschreibungsverfahren vereinfachen und die Einführung weiter beschleunigen.
Steigende Strompreise in Westeuropa fördern energieeffiziente Kühlung
Der Strompreis für Nicht-Haushalte lag 2025 im Durchschnitt bei 0,1902 EUR (0,205 USD) pro Kilowattstunde, überstieg jedoch in Deutschland 0,27 EUR (0,291 USD), wodurch Energieeinsparungen zum primären Hebel für die Kapitalrendite wurden.[3] Immersionskühlung kann den Verbrauch auf Anlagenebene um bis zu 3 Megawatt pro 10 Megawatt IT-Last reduzieren, was in Hochpreismärkten zu jährlichen Einsparungen im siebenstelligen Bereich führt. Unabhängige TCO-Modelle für eine 12-Megawatt-Anlage in Rotterdam zeigten eine 50-prozentige Flächenreduzierung und Betriebseinsparungen von 75,6 Millionen USD über 10 Jahre im Vergleich zur Luftkühlung. Diese Wirtschaftlichkeit ist besonders im städtischen Deutschland und Norditalien relevant, wo teures Immobilienvermögen und Netzengpässe mit ambitionierten Nachhaltigkeitszielen zusammentreffen.
Rascher Rückgang der Kosten für dielektrische Flüssigkeiten
Shell, ExxonMobil und Perstorp brachten zwischen 2025 und 2026 jeweils Flüssigkeiten unter 100 USD pro Liter auf den Markt und verringerten damit eine der historischen Kostenbarrieren der Immersionskühlung. Die Lebensdauer der Flüssigkeiten erstreckt sich nun über 15 Jahre, wodurch die annualisierten Kosten auf niedrige vierstellige Dollarbeträge pro Tank sinken. Intel, Dell und andere OEMs haben Kompatibilitätsmatrizen veröffentlicht, die Validierungszyklen verkürzen und Großeinkaufsverträge ermöglichen, die die Stückpreise weiter senken. Niedrigere Flüssigkeitskosten öffnen die Tür für mittelständische Unternehmen und Edge-Betreiber, die Immersionskühlung bisher als finanziell unerschwinglich betrachteten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen im Vergleich zur herkömmlichen Luftkühlung | −4.8% | Gesamteuropäisch, über Hyperscale- und Colocation-Einrichtungen hinweg | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit GPU-qualifizierter, immersionsbereiter Garantieunterstützung | −3.2% | EU-weit, mit Auswirkungen auf die Einführung in Unternehmen und im Hyperscale-Bereich | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards für dielektrische Flüssigkeiten auf den Märkten der Europäischen Union | −1.7% | Grenzüberschreitende Deployments innerhalb der EU | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Hochleistungs-Immersionstanks und Dichtungskomponenten | −0.9% | Kernmärkte, darunter Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen im Vergleich zur herkömmlichen Luftkühlung
Schlüsselfertige Immersionsracks kosten 30.000–50.000 USD und übersteigen damit bei weitem den Preis von 1.000–2.000 USD für ein herkömmliches Rack, obwohl gesamtanlagenweite Vergleiche bei entsprechenden Skaleneffekten zugunsten der Immersionskühlung ausfallen können. Nachrüstpilotprojekte sehen sich häufig einem Kostenaufschlag von 40 % gegenüber, da Eigentümer Kaltwasserkreisläufe neu verlegen, die Bodenbelastung erhöhen und dielektrikumskompatible Überwachungssysteme in Betrieb nehmen müssen. Kapitalknappen Unternehmen, die unter Dreijahres-Amortisationsregeln arbeiten, fällt es schwer, diese Wirtschaftlichkeit zu rechtfertigen, insbesondere wenn schrittweise Luftkühlungsaufrüstungen kurzfristige Entlastung bieten. Kühlung-als-Dienstleistung und Leasingmodelle entstehen, bleiben aber noch im Anfangsstadium, was ihre kurzfristige Auswirkung auf Kapitalallokationen begrenzt.
Begrenzte Verfügbarkeit GPU-qualifizierter, immersionsbereiter Garantien
Die meisten Garantien von Server-OEMs decken untergetauchte Deployments nicht automatisch ab, sodass Endnutzer individuelle Qualifizierungsverfahren durchlaufen müssen, die Beschaffungszyklen um ein halbes Jahr verlängern können. Obwohl die 2024 veröffentlichte OCP-Garantievorlage grundlegende Testverfahren festlegte, erfordern NVIDIAs H100- und H200-Einheiten weiterhin eine fallweise Genehmigung. Unternehmenskäufer in regulierten Sektoren wie Finanzen und Gesundheitswesen verlangen häufig eine umfassende Garantieabstimmung, sodass verlängerte Qualifizierungsfenster zu verzögerter Umsatzrealisierung für Lösungsanbieter führen. Partnerschaften wie die im Februar 2026 geschlossene Vereinbarung zwischen Asperitas und UNICOM Engineering veranschaulichen, wie gebündelte Server-plus-Tank-Angebote diesen Schmerzpunkt lindern können. Dennoch wird die Risikowahrnehmung die Einführung in konservativen Branchen weiterhin begrenzen, bis GPU-Anbieter standardmäßige Immersionsabdeckung anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immersionstyp:
Dominanz von Einphasensystemen spiegelt Risikoaversion widerEinphasen-Immersionskühlung hielt 2025 einen Marktanteil von 78,56 % am europäischen GPU-Immersionskühlungsmarkt und unterstreicht damit das weitverbreitete Vertrauen in die Flüssigkeitsstabilität und den einfachen Betrieb. Die Marktgröße des europäischen GPU-Immersionskühlungsmarkts im Bereich Einphasendesigns wächst stetig, da Anbieter wie Shell und Perstorp PFAS-freie Kohlenwasserstoffflüssigkeiten auf den Markt bringen, was sowohl Kosten als auch regulatorische Risiken reduziert. Unternehmen schätzen die Kompatibilität dieser Systeme mit bestehenden Kaltwasserkreisläufen, ein Faktor, der Nachrüstzeiträume verkürzt. An städtischen Edge-Standorten erweisen sich pumpenlose Naturkonvektionsvarianten, die von Asperitas demonstriert werden, als attraktiv, da sie leise arbeiten und Auslasstemperaturen von 55 Grad Celsius erzeugen, die für die Fernwärme geeignet sind.
Zweiphasensysteme sind auf dem Weg zu einem CAGR von 25,55 % bis 2031, bleiben jedoch auf Hyperscale- und Forschungsumgebungen konzentriert, in denen die Rack-Dichten 150 Kilowatt überschreiten. Fluorkohlenstoff-Flüssigkeitsverluste, Druckregelungskomplexität und spezialisierte Dichtungen haben die Durchdringung außerhalb dieser Nischen begrenzt. Das CoolHeatDC-Projekt, das von SINTEF mitfinanziert wird, zielt darauf ab, Zweiphasenmodule zu kommerzialisieren, die direkt mit Wärmepumpen verbunden sind – eine Konfiguration, die die Attraktivität steigern könnte, wenn Feldversuche die Wartungserwartungen bestätigen. Da GPUs sich der 1-Kilowatt-Marke pro Gerät nähern, werden Zweiphasendesigns wahrscheinlich inkrementelle Marktanteile gewinnen, obwohl Einphasensysteme bis zum Ende des Jahrzehnts die Mehrheitsposition behalten dürften.

Nach Lösungstyp:
Integrierte Server schließen die BeschaffungslückeTanks und Wärmetauschersysteme repräsentierten 2025 55,34 % der Marktgröße des europäischen GPU-Immersionskühlungsmarkts, da frühe Anwender Gehäuse und Server separat beschafften. Dieses Beschaffungsmodell verändert sich, da Dell, Hewlett Packard Enterprise, Lenovo und Supermicro immersionsoptimierte SKUs herausbringen, die Server-Chassis, Kühlplatten und zertifizierte Flüssigkeitskompatibilität bündeln. Beobachter der europäischen GPU-Immersionskühlungsbranche stellen fest, dass diese schlüsselfertigen Angebote Deployment-Zyklen verkürzen und Garantiestreitigkeiten beseitigen, was integrierte Server für das stärkste Wachstum von 25,63 % bis 2031 positioniert.
Flüssigkeitsanbieter differenzieren sich durch Nachhaltigkeitskennzahlen, wobei Perstorps PFAS-freie Synmerse-Reihe und Oleons pflanzenbasierte Formulierungen den Trend unterstreichen. Tankhersteller wie DCX und Baltimore Aircoil haben darauf reagiert, indem sie standardisierte Modulfußabdrücke veröffentlichten und die Lieferzeiten für Großbestellungen auf unter zwei Monate reduzierten. Analysten erwarten, dass sich das Umsatzgleichgewicht in Richtung integrierter Systeme verschieben wird, sobald Server-OEMs flüssigkeitsbereite Linien auf ihre gesamten GPU-Portfolios ausgedehnt haben, während eigenständige Tanks für maßgeschneiderte Hyperscale-Bauten und Anlagennachrstungen relevant bleiben werden.
Nach Einsatzbereich:
Unternehmen rücken in den MittelpunktHyperscale-Plattformen erzielten 2025 63,67 % des Umsatzes, doch das Unternehmenssegment soll mit einem CAGR von 25,68 % wachsen und damit Cloud-Betreiber übertreffen. Eine wachsende Zahl von Banken, Automobilherstellern und Pharmaunternehmen installiert Immersionstanks in beengten städtischen Flächen, um kostspielige Standorterweiterungen zu vermeiden. Insbesondere Deutschlands Hochpreismarkt schafft Anreize für Immersionsnachrüstungen, die Stromeinsparungen in Amortisationszeiten von unter zwei Jahren umwandeln. Diese Wirtschaftlichkeit untermauert die Entscheidung von Intermax, kassettenbasierte Gehäuse im NorthC-Campus in Rotterdam zu erproben – ein Ansatz, der wahrscheinlich in anderen Ballungsräumen repliziert werden wird.
Behörden und Forschungs-HPC-Einrichtungen schreiten weiter voran, aber ihr Anteil am europäischen GPU-Immersionskühlungsmarkt wird bescheidener wachsen, da die meisten Tier-1-Projekte bereits Budgets gebunden haben. Hyperscale-Käufer verhandeln derweil maßgeschneiderte Flüssigkeitsformeln und Tankgeometrien für campusweite Energierückgewinnungssysteme. Die unterschiedlichen Beschaffungsstile legen nahe, dass Anbieter, die sowohl standardisierte Unternehmenspakete als auch maßgeschneiderte Hyperscale-Aufträge bedienen können, am besten positioniert sind, um die nächste Nachfragewelle zu nutzen.
Nach GPU-Leistungsdichte:
Klasse über 700 Watt gewinnt an DynamikDie Klasse von 300 Watt bis 700 Watt behielt 2025 51,34 % des Umsatzes aufgrund der installierten Basis von NVIDIA A100 und frühen H100-Rollouts. Doch das Segment über 700 Watt soll einen CAGR von 25,74 % verzeichnen, da NVIDIAs H200, die bevorstehenden B-Serie-Beschleuniger und AMDs MI300-Familie thermische Profile in Ausschlusszonen für Luftkühlung treiben. Betreiber, die NVL72-Racks mit einer Nennleistung von 120 Kilowatt einsetzen, sind faktisch gezwungen, Immersionskühlung oder fortschrittliche Flüssigkeitskühlungsleitungen mit Kühlplatten zu wählen.
Anbieter wie Panasonic und KAYTUS brachten Anfang 2026 Kühlmittelverteilungseinheiten und 100-Schrank-Referenzbauten auf den Markt, um dieses ultrahohe Dichtesegment zu bedienen. GPUs unter 300 Watt werden weiterhin auf Rücktür-Wärmetauscher oder Luftkühlung angewiesen sein, aber dieser Anteil am europäischen GPU-Immersionskühlungsmarkt wird voraussichtlich schrumpfen, da KI-Inferenz-Workloads auf effizientere Siliziumlösungen migrieren.
Geografische Analyse
Deutschland GPU-Immersionskühlung-Markt
Deutschlands Dominanz auf dem europäischen GPU-Immersionskühlung-Markt ist auf Frankfurts dichte Konzentration von mehr als 1.000 Rechenzentren, anhaltende Hyperscale-Bauvorhaben und ambitionierte CO₂-Ziele zurückzuführen, die Betreiber zu Designs mit einem PUE-Wert unter 1,2 drängen. Das KI-Programm der Deutschen Telekom im Wert von 1,13 Milliarden USD betont Immersionskühlung als Weg zur Erfüllung der Neutralitätsverpflichtung für 2030, während AtlasEdges urbane Edge-Bereitstellung in Leverkusen beweist, dass vollständig untergetauchte Racks mit strengen Platz- und Lärmauflagen koexistieren können.
Vereinigtes Königreich GPU-Immersionskühlung-Markt
Auf der anderen Seite des Ärmelkanals beschleunigt das Vereinigte Königreich die Einführung von Flüssigkühlung durch die Nationale KI-Forschungsressource im Wert von 11 Milliarden GBP, die 2025 Mittel für das mit Immersionskühlung ausgestattete HPC der Durham University und Anfang 2026 für das Projekt des Imperial College London mit Digital Realty bereitstellte. Channel-Integratoren wie Computacenter haben Partnerschaften mit Technologieanbietern geschlossen, um schlüsselfertige Angebote zu entwickeln und den Zugang für Einrichtungen des öffentlichen Sektors sowie mittelständische Unternehmen zu erweitern.
Weitere europäische Märkte
Frankreich, Italien und die Niederlande verbinden jeweils politische und wirtschaftliche Impulse. Das in Paris ansässige Unternehmen AI Green Bytes setzte pflanzenbasierte dielektrische Flüssigkeit ein, um Umweltziele zu erfüllen, während das Brescianer Gemeinschaftsunternehmen Qarnot-A2A veranschaulicht, wie Immersionstanks in Südeuropa gleichzeitig als Fernwärmeanlagen genutzt werden können. Die Niederlande setzen sich weiterhin für Vorschriften zur Abwärmenutzung ein, die sich nahtlos mit den hohen Auslasstemperaturen der Immersionskühlung vereinbaren lassen. Spanien, Belgien und Polen bilden die Wachstumsperipherie: Der geplante Campus BCN 01 in Barcelona wird mit immersionskühlungsfähigen Hallen eröffnet, Belgiens erhöhte Stromtarife schaffen klare Anreize zur Energiekostenkompensation, und der polnische Hersteller DCX stärkt die regionale Versorgung durch die Einrichtung einer Fertigungslinie für 8-Megawatt-Flüssigkeitsverteilungseinheiten.
Wettbewerbslandschaft
Das Anbieterfeld bleibt mäßig fragmentiert, wobei kein Unternehmen mehr als 15 Prozent des Umsatzes hält. Europäische Pioniere wie Submer, Asperitas und Iceotope konkurrieren mit nordamerikanischen Herausforderern wie Green Revolution Cooling und LiquidStack, das nach einem Kauf im Februar 2026 nun zu Trane Technologies gehört. Die Konsolidierung unter traditionellen HLK-Großunternehmen setzt sich fort: Schneider Electric schloss seine Motivair-Akquisition 2025 ab; Vertiv kaufte PurgeRite im Dezember 2025 und STL im April 2026; und Ecolab gliederte CoolIT im März 2026 für 4,75 Milliarden USD in seinen Wasseraufbereitungsbereich ein.
Die Partnerschaftsaktivitäten sind ebenso intensiv. Dell, Hewlett Packard Enterprise, Lenovo und Supermicro brachten zwischen 2024 und 2026 jeweils immersionsbereite GPU-Server auf den Markt und bündelten Hardware mit zertifizierten Flüssigkeitsmatrizen, um die Garantiekonformität zu vereinfachen. Asperitas sicherte sich UNICOM Engineering als Einzelvertragsintegrator, während Submer auf das Vereinigte Königreich ausgerichtete Vertriebsvereinbarungen mit Hammer und Boston Ltd. unterzeichnete. Flüssigkeitsinnovatoren wie Perstorp und Oleon differenzieren sich durch PFAS-freie Chemie und antizipieren damit verschärfte EU-Standards.
Technische Roadmaps konzentrieren sich zunehmend auf Wärmenutzung und Modularität. Asperitas setzt auf einen pumpenlosen Konvektionstank, der 55-Grad-Celsius-Kühlmittel für Fernwärmenetze erzeugt, und SINTEFs CoolHeatDC-Zweiphasenplattform koppelt Verdampfungsmodule an industrielle Wärmepumpen. Anbieter, die diese Innovationen in werksmontierten, garantieharmonisierten Lösungen verpacken können, werden voraussichtlich Marktanteile gewinnen, da Unternehmen ohne internes Ingenieur-Know-how in den Markt eintreten.
Marktführer der europäischen GPU-Immersionskühlungsbranche
-
Submer Technologies SL
-
Asperitas BV
-
Iceotope Technologies Limited
-
Green Revolution Cooling Inc.
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa GPU-Immersionskühlung-Markt Unternehmen in diesem Bericht
- Submer Technologies SL
- Asperitas BV
- Iceotope Technologies Limited
- Green Revolution Cooling Inc.
- Schneider Electric SE
- DCX -The Liquid Cooling Company Sp. z o.o.
- LiquidStack Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Atos SE
- Fujitsu Limited
- Super Micro Computer Inc.
- Rittal GmbH and Co. KG
- Vertiv Group Corp.
- Midas Green Technologies LLC
- Boston Limited
- Inspur Systems Inc.
- ASUS Tek Computer Inc.
- Trane Technologies plc
Neueste Industrielle Entwicklungen in Europa GPU-Immersionskühlung-Markt
- April 2026: Das Open Compute Project veröffentlichte Immersionsanforderungen Rev. 2.1 und standardisierte damit Flüssigkeits- und Tankzertifizierungen in ganz Europa.
- April 2026: Accelsius und Computacenter vereinbarten, Immersionslösungen gemeinsam an Kunden aus dem britischen öffentlichen Sektor und Unternehmen zu vermarkten.
- April 2026: Vertiv schloss den Kauf von STL ab und vertiefte damit sein Flüssigkeitskühlungsportfolio nach dem PurgeRite-Deal vier Monate zuvor.
- März 2026: Panasonic stellte modulare Kühlmittelverteilungseinheiten und Kältemaschinen für Racks vor, die 700 Watt pro GPU überschreiten.
Berichtsumfang des europäischen GPU-Immersionskühlungsmarkts
Der europäische GPU-Immersionskühlungsmarkt bezieht sich auf das regionale Branchensegment in Europa, das der Einführung und Entwicklung von Immersionskühlungstechnologien für Grafikprozessoren (GPUs) gewidmet ist.
Der Bericht über den europäischen GPU-Immersionskühlungsmarkt ist segmentiert nach Immersionstyp (Einphasen-, Zweiphasensysteme), Lösungstyp (Tanks/Systeme, dielektrische Flüssigkeiten, immersionsoptimierte GPU-Server), Einsatzbereich (Hyperscale/Cloud, Unternehmen, Behörden und Forschungs-HPC), GPU-Leistungsdichte (unter 300 W, 300 W–700 W, über 700 W) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einphasen-Immersionskühlung |
| Zweiphasen-Immersionskühlung |
| Immersionskühlungstanks / -systeme |
| Dielektrische Flüssigkeiten |
| Immersionsoptimierte GPU-Serversysteme |
| Hyperscale / Cloud |
| Unternehmen |
| Behörden und Forschung (HPC) |
| Unter 300 W |
| 300 W – 700 W |
| Über 700 W |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
| Nach Immersionstyp | Einphasen-Immersionskühlung | |
| Zweiphasen-Immersionskühlung | ||
| Nach Lösungstyp | Immersionskühlungstanks / -systeme | |
| Dielektrische Flüssigkeiten | ||
| Immersionsoptimierte GPU-Serversysteme | ||
| Nach Einsatzbereich | Hyperscale / Cloud | |
| Unternehmen | ||
| Behörden und Forschung (HPC) | ||
| Nach GPU-Leistungsdichte | Unter 300 W | |
| 300 W – 700 W | ||
| Über 700 W | ||
| Nach Region | Europa | Deutschland |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen GPU-Immersionskühlungsmarkts?
Der europäische GPU-Immersionskühlung-Markt wird im Jahr 2026 auf 160,02 Millionen USD geschätzt und soll bis 2031 495,62 Millionen USD erreichen, was einer CAGR von 25,37 % (2026–2031) entspricht.
Wie schnell wachsen Zweiphasen-Immersionssysteme in Europa?
Zweiphasen-Immersionskühlungssysteme sollen bis 2031 mit einem CAGR von 25,55 % wachsen, angetrieben durch hochdichte Racks, die 150 kW überschreiten, und die Notwendigkeit, eine PUE unter 1,05 zu erreichen.
Welches Land soll bis 2031 das schnellste Wachstum verzeichnen?
Frankreich soll mit einem CAGR von 26,05 % wachsen, unterstützt durch Initiativen für souveräne KI und Projekte wie das Exascale-Programm Alice Recoque.
Warum führen Unternehmen jetzt schneller Immersionskühlung ein?
Die Einführung beschleunigt sich aufgrund schlüsselfertiger Server-SKUs mit integrierten Garantien, steigender städtischer Stromkosten und der Notwendigkeit, kostspielige Rechenzentrumserweiterungen zu vermeiden, was zu einem prognostizierten CAGR von 25,68 % für die Unternehmenseinführung führt.
Was ist die größte Kostenbarriere für eine breitere Einführung von Immersionskühlung?
Hohe Anfangsinvestitionen bleiben die größte Barriere, typischerweise 15–25-mal höher als bei herkömmlichen Rack-Systemen, trotz niedrigerer langfristiger Betriebskosten.
Welche Anbieter haben ihre Immersionskühlungsportfolios kürzlich gestärkt?
Unternehmen wie Vertiv, Ecolab und Trane Technologies haben ihre Kapazitäten seit 2025 durch Akquisitionen erweitert und dabei Immersionstanks, Flüssigkeitsmanagementsysteme und vollständige Systemangebote in ihre Portfolios aufgenommen.