
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.55 Milliarden US-Dollar |
| Marktgröße (2026) | 31.99 Milliarden US-Dollar |
| Marktgröße (2031) | 40.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für gefrorene Desserts von Mordor Intelligence
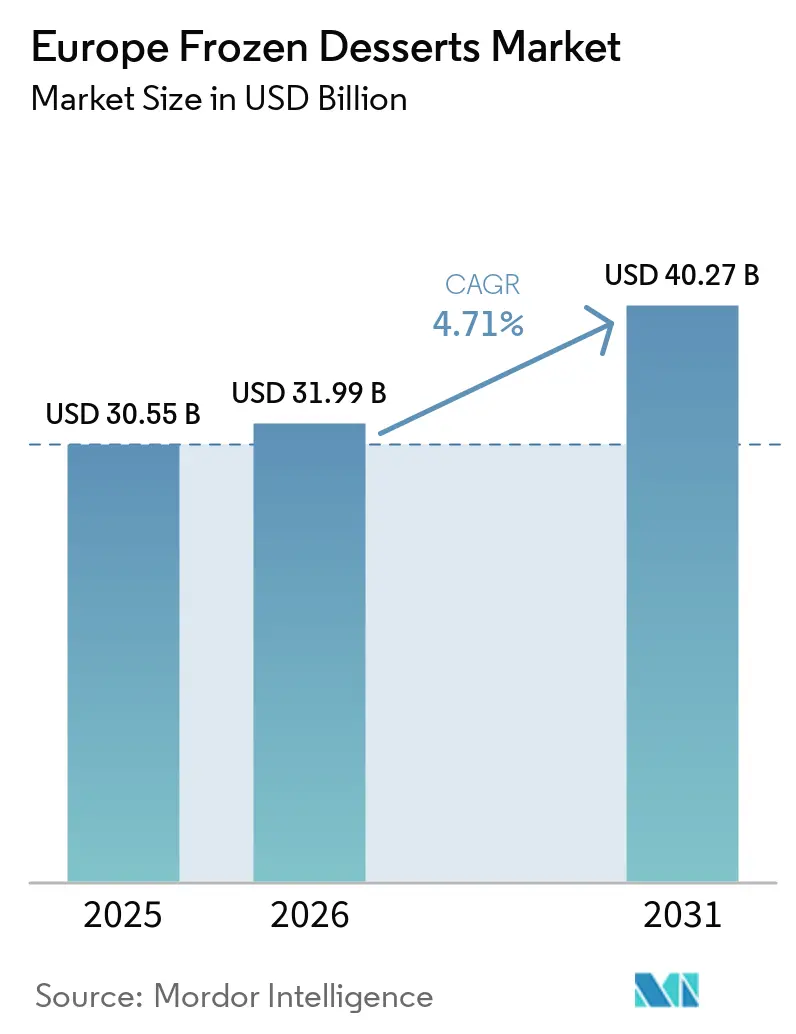
Der europäische Markt für gefrorene Desserts wurde im Jahr 2025 auf 30,55 Milliarden USD geschätzt und soll von 31,99 Milliarden USD im Jahr 2026 auf 40,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,71 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch die anhaltende Vorliebe der Verbraucher für praktische, sofort genießbare Produkte und Erzeugnisse mit gleichbleibendem Geschmack und gleichbleibender Qualität angetrieben. Gefrorene Desserts sind ein etablierter Bestandteil des täglichen Lebensmittelkonsums, unterstützt durch ihre Bequemlichkeit, Vielseitigkeit und die Fähigkeit, angenehme Esserlebnisse ohne aufwendige Zubereitung zu bieten. Sich wandelnde Verbraucherpräferenzen treiben auch die Nachfrage nach unverwechselbaren Aromen, hochwertigen Zutaten, verbesserten Texturen und Rezepturen an, die den sich verändernden Ernährungserwartungen entsprechen.
Wichtigste Erkenntnisse des Berichts
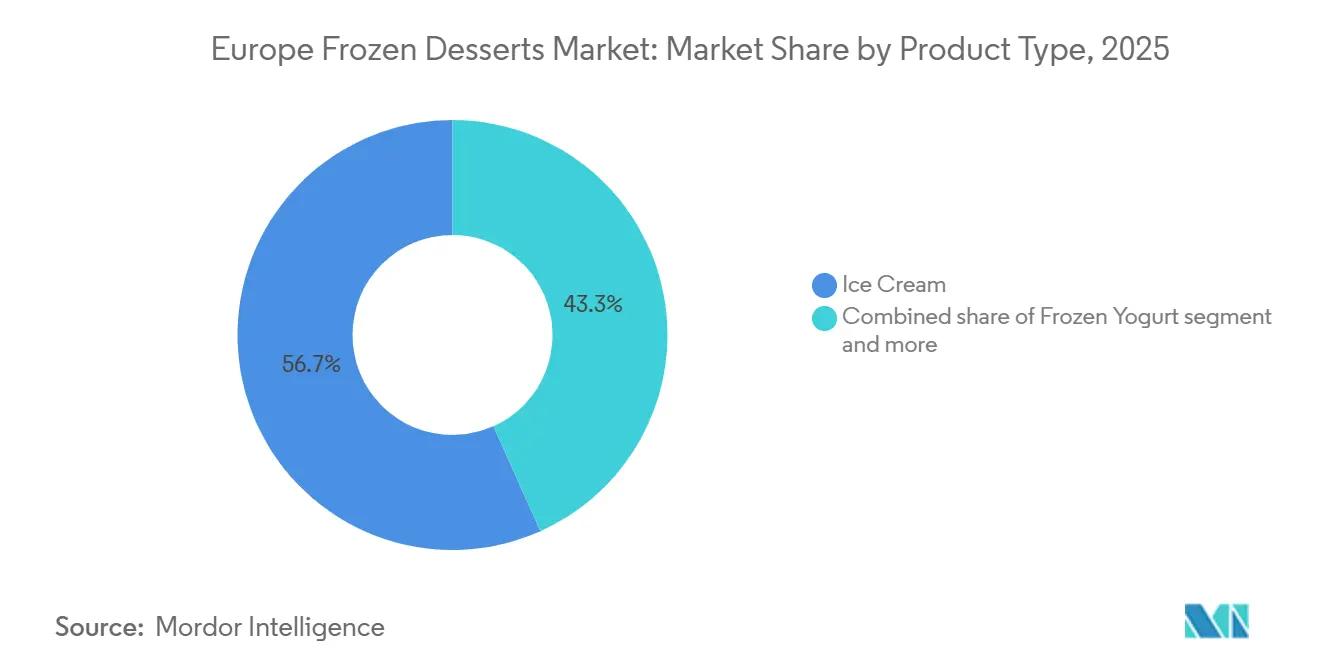
- Nach Produkttyp hielt Eiscreme im Jahr 2025 einen Marktanteil von 56,71 % am europäischen Markt für gefrorene Desserts, während gefrorener Joghurt bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen wird.
- Nach Kategorie entfielen im Jahr 2025 81,19 % des Marktanteils am europäischen Markt für gefrorene Desserts auf konventionelle Produkte, während Bio-Desserts bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen werden.
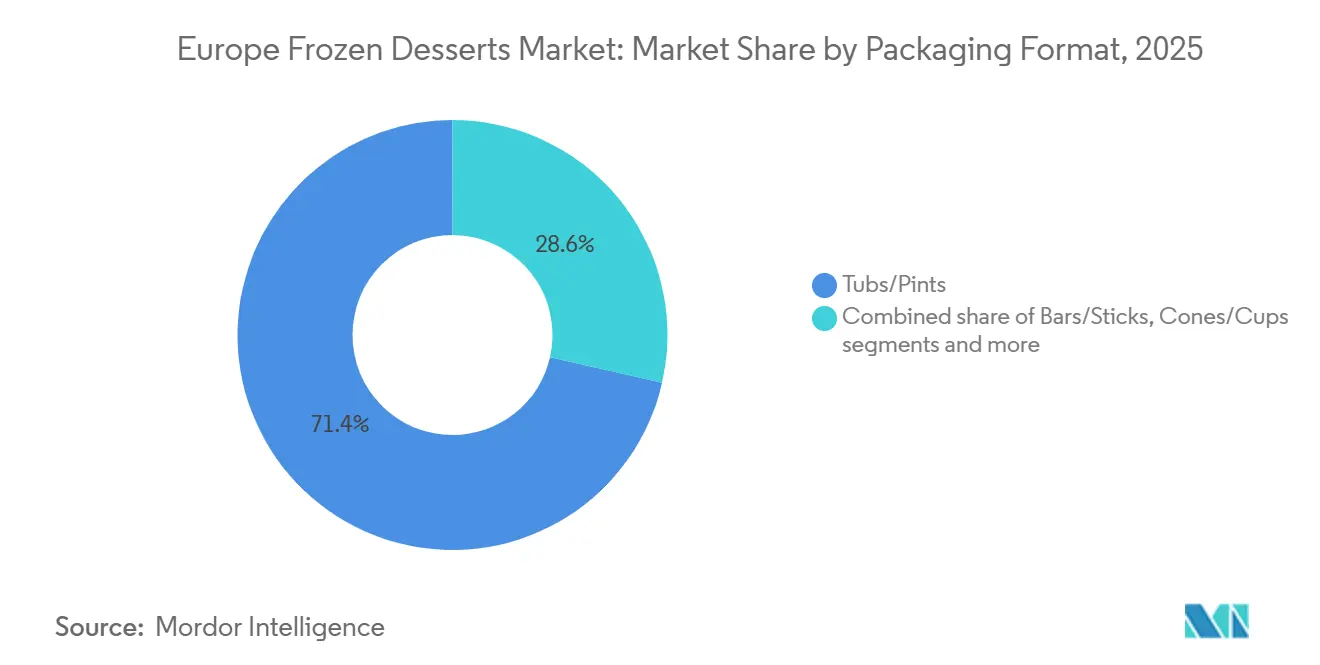
- Nach Verpackungsformat entfielen im Jahr 2025 71,43 % des Marktanteils am europäischen Markt für gefrorene Desserts auf Behälter und Pints, während Riegel und Stiele bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Marktanteil von 82,55 % am europäischen Markt für gefrorene Desserts auf den Einzelhandel, während Gastronomie und HoReCa bis 2031 voraussichtlich mit einer CAGR von 5,46 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 24,56 % am europäischen Markt für gefrorene Desserts, während Polen bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach praktischen, verzehrfertigen Desserts | +1.2% | Am stärksten im Vereinigten Königreich, Deutschland, Benelux | Mittelfristig (2–4 Jahre) |
| Vorliebe für Premium- und handwerklich hergestellte gefrorene Desserts | +0.9% | Deutschland, Italien, Frankreich, Vereinigtes Königreich, Spanien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach pflanzenbasierten gefrorenen Desserts | +0.7% | Nordwesteuropa; Ausbreitung nach Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung nachhaltiger und Clean-Label-Rezepturen | +0.5% | Europaweit | Mittelfristig (2–4 Jahre) |
| Innovation bei regionalen und internationalen Aromen | +0.4% | Europaweit, angeführt von Italien, Deutschland, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte beim Einfrieren und in der Texturentwicklung | +0.3% | Europaweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach praktischen, verzehrfertigen Desserts
Die wachsende Nachfrage nach praktischen, verzehrfertigen Desserts unterstützt die Expansion des europäischen Marktes für gefrorene Desserts. Verbraucher suchen zunehmend nach Produkten, die minimale Zubereitung erfordern und zu Hause oder unterwegs genossen werden können. Gefrorene Desserts bieten eine praktische Lösung für schnelle Snacks und den Verzehr nach dem Essen, da sie aufwendige Zubereitung überflüssig machen und gleichzeitig gleichbleibenden Geschmack und gleichbleibende Textur liefern. Einzeln verpackte Eisriegel, Stiele, Waffeln und Einzelportionen bedienen Verbraucher, die portionskontrollierte Optionen suchen, während Behälter und Multipacks es Haushalten ermöglichen, Produkte für verschiedene Verzehranlässe zu lagern. Die Verfügbarkeit dieser Formate in Supermärkten, Convenience-Stores und Online-Lebensmittelplattformen unterstützt zusätzlich die Zugänglichkeit und Kaufflexibilität.
Vorliebe für Premium- und handwerklich hergestellte gefrorene Desserts
Die wachsende Verbraucherpräferenz für Premium- und handwerklich hergestellte gefrorene Desserts treibt den europäischen Markt für gefrorene Desserts an. Verbraucher suchen zunehmend nach unverwechselbaren Zutaten, anspruchsvollen Geschmacksprofilen und differenzierten Produkterlebnissen. Die Nachfrage wird durch Produkte gestützt, die vertraute Dessertformate mit hochwertigen Zutaten, sorgfältig entwickelten Texturen und optisch ansprechenden Oberflächen verbinden, sodass Marken einen höheren wahrgenommenen Mehrwert über die reine Erfrischung hinaus schaffen können. So stellte The Magnum Ice Cream Company im April 2026 ihre Premium-Signature-Reihe in Europa vor, mit den Varianten La Pistache und La Pêche. Diese Produkte verfügen über eine charakteristische Hülle aus Pistazienpaste oder getrocknetem Pfirsichsaft und zeigen, wie zutatenbasierte Überzüge und verfeinerte Geschmackskombinationen gefrorene Desserts im Premium-Segment differenzieren können.
Steigende Nachfrage nach pflanzenbasierten gefrorenen Desserts
Die steigende Nachfrage nach pflanzenbasierten gefrorenen Desserts wird von veganen und flexitarischen Verbrauchern angetrieben, die zunehmend Alternativen zu milchbasierten Produkten suchen, ohne dabei Geschmack, Cremigkeit oder Genuss zu beeinträchtigen. Produkte auf Basis von Hafer, Kokos, Mandel und Soja ermöglichen es Marken, Verbraucher mit unterschiedlichen Ernährungspräferenzen und Lebensstilentscheidungen anzusprechen. Verbesserungen bei pflanzenbasierten Zutaten tragen auch dazu bei, Textur, Mundgefühl und Produktstabilität zu verbessern und damit häufige Herausforderungen bei milchfreien gefrorenen Desserts zu bewältigen. Die wachsende Verfügbarkeit von pflanzenbasierten Eiscreme-, Sorbet- und gefrorenen Joghurtalternativen erweitert die Verbraucherwahl und fördert die Produktdiversifizierung in der gesamten Kategorie. Da diese Produkte zugänglicher werden und sensorische Qualitäten näher an konventionellen Milchdesserts erreichen, ziehen pflanzenbasierte gefrorene Desserts eine breitere Verbraucherbasis an und schaffen zusätzliche Wachstumschancen in ganz Europa.
Zunehmende Verwendung nachhaltiger und Clean-Label-Produktrezepturen
Die wachsende Verwendung nachhaltiger und Clean-Label-Produktrezepturen unterstützt den Markt, da Verbraucher zunehmend Wert auf Zutaten-Transparenz, einfachere Zutatenlisten und umweltverantwortliche Verpackungen legen. Die Nachfrage nach Produkten mit erkennbaren Zutaten, natürlichen Aromakomponenten und weniger künstlichen Zusatzstoffen veranlasst Marken, ihre Angebote zu reformulieren und dabei Geschmack, Textur und Produktstabilität beizubehalten. Nachhaltigkeitserwägungen beeinflussen auch Verpackungsentscheidungen und veranlassen Unternehmen, recycelbare Materialien, reduziertes Verpackungsgewicht und verpackungsdesigns zu erkunden, die Abfall minimieren. Dieser Wandel wird durch die Verpackungs- und Verpackungsabfallverordnung (PPWR) der Europäischen Union verstärkt, die am 11. Februar 2025 in Kraft getreten ist und deren wichtigste Maßnahmen zur Verpackungsrecyclierbarkeit und Abfallreduzierung im Jahr 2030 in Kraft treten[1]. Diese regulatorischen Entwicklungen veranlassen Unternehmen für gefrorene Desserts, Verpackungsmaterialien zu bewerten und die Kreislaufwirtschaft in ihren Produktportfolios zu verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich hohem Zucker- und gesättigtem Fettgehalt | -1.0% | Europaweit | Langfristig (≥ 4 Jahre) |
| Saisonale Nachfrageschwankungen | -0.8% | Nordeuropa; Ausbreitung nach Benelux | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Milch-, Kakao-, Zucker- und Fruchtzutaten | -0.7% | Europaweit | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Lebensmittelkennzeichnung und Nährwertangaben | -0.5% | Europaweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich hohem Zucker- und gesättigtem Fettgehalt
Der hohe Zucker- und gesättigte Fettgehalt in gefrorenen Desserts hemmt das Marktwachstum, da gesundheitsbewusste Verbraucher Nährwertkennzeichnungen zunehmend genauer prüfen und ihren Konsum von als weniger gesund wahrgenommenen Produkten einschränken. Konventionelle Eiscremes und andere reichhaltige gefrorene Desserts können erhebliche Mengen an zugesetztem Zucker und gesättigten Fetten enthalten, was Herausforderungen für Marken schafft, die Verbraucher ansprechen möchten, die ausgewogene Ernährung priorisieren. Das wachsende Bewusstsein für den Zusammenhang zwischen übermäßigem Freizuckerkonsum, Zahnkaries und ungesunder Gewichtszunahme kann einige Verbraucher dazu veranlassen, die Häufigkeit oder Portionsgröße des Konsums gefrorener Desserts zu reduzieren. Die Reformulierung von Produkten mit reduziertem Zucker- oder gesättigtem Fettgehalt stellt zusätzliche technische Herausforderungen dar, da diese Zutaten zur Süße, Textur, Cremigkeit und Gesamtproduktstruktur beitragen.
Preisvolatilität bei Milch-, Kakao-, Zucker- und Fruchtzutaten
Die Preisvolatilität bei Milch-, Kakao-, Zucker- und Fruchtzutaten hemmt den europäischen Markt für gefrorene Desserts, indem sie die Produktionskosten erhöht und Unsicherheit bei Beschaffungs- und Preisentscheidungen schafft. Milchzutaten, darunter Milch, Sahne, Butterfett und Milchpulver, sind für viele Rezepturen gefrorener Desserts unerlässlich, während Kakao, Zucker und Fruchtzubereitungen zu Geschmack, Süße und Produktqualität beitragen. Schwankungen bei der landwirtschaftlichen Produktion, Wetterbedingungen, Energiekosten und der globalen Lieferverfügbarkeit können zu unvorhersehbaren Inputkosten führen und es Herstellern erschweren, stabile Produktionsbudgets aufrechtzuerhalten. Steigende Zutatenkosten können auch die Gewinnmargen belasten, insbesondere wenn Einzelhändler und preissensible Verbraucher Preiserhöhungen bei Fertigprodukten ablehnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eiscreme verankert das Volumen, gefrorener Joghurt reitet auf der Wellness-WelleEiscreme entfiel im Jahr 2025 auf 56,71 % des europäischen Marktes für gefrorene Desserts, gestützt durch seine etablierte Verbraucherattraktivität und eine starke Produktionsbasis in der Europäischen Union. Laut Eurostat produzierte Europa im Jahr 2025 3,44 Milliarden Liter Eiscreme, was einem Anstieg von 1,9 % gegenüber 3,38 Milliarden Litern im Jahr 2024 entspricht[2]. Dieses Produktionswachstum spiegelt die anhaltende Bedeutung von Eiscreme in Europas Industrie für gefrorene Desserts und die Fähigkeit des Marktes wider, die Produktion durch etablierte Fertigungsinfrastruktur und Produktverfügbarkeit aufrechtzuerhalten. Die Ausweitung der Produktion, zusammen mit laufenden Innovationen bei Aromen, Texturen und Produktformaten, unterstützt die Fähigkeit des Segments, das Verbraucherinteresse aufrechtzuerhalten und seine Position im breiteren Markt für gefrorene Desserts zu stärken.
Gefrorener Joghurt entwickelt sich zu einem Wachstumstreiber im europäischen Markt für gefrorene Desserts, indem er traditionellen Dessertgenuss mit dem wachsenden Verbraucherinteresse an ernährungsorientierten Lebensmittelentscheidungen verbindet. Seine joghurtbasierte Rezeptur spricht Verbraucher an, die eine erfrischende Alternative zu konventionellen cremigen Desserts suchen, insbesondere solche, die würzige Geschmacksprofile, leichtere Texturen und die Nährwertattribute fermentierter Milchprodukte schätzen. Die Attraktivität des Segments wird weiter durch Möglichkeiten gestützt, Fruchtzubereitungen, verschiedene Toppings und unverwechselbaren Geschmackskombinationen einzubeziehen, die es Verbrauchern ermöglichen, ihr Desserterlebnis zu personalisieren. Das Interesse an Verdauungsgesundheit unterstützt auch die Produktpositionierung rund um Joghurtkulturen, obwohl probiotische Vorteile von der Anwesenheit, Lebensfähigkeit und dem Nachweis spezifischer Kulturen im Fertigprodukt abhängen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionell hält die Volumenbasis, Bio beschleunigt am RandKonventionelle gefrorene Desserts entfielen im Jahr 2025 auf 81,19 % des europäischen Marktes für gefrorene Desserts, angetrieben durch etablierte Rezepturstandards, gleichbleibende sensorische Qualität und breite Kompatibilität mit bestehenden Lebensmittelproduktionssystemen. Das Segment behauptet seine Dominanz, weil konventionelle Rezepturen es Herstellern ermöglichen, Süße, Cremigkeit, Schmelzverhalten und Geschmacksintensität zu kontrollieren und dabei die Konsistenz über Produktionschargen hinweg aufrechtzuerhalten. Die breite Verfügbarkeit etablierter Milchzutaten, Süßungsmittel, Stabilisatoren und Aromakomponenten unterstützt zusätzlich die Rezepturflexibilität und zuverlässige Produktqualität.
Bio-Desserts sind die am schnellsten wachsende Kategorie im europäischen Markt für gefrorene Desserts und sollen im Zeitraum 2026–2031 mit einer CAGR von 6,63 % wachsen. Das Wachstum wird durch zunehmendes Verbraucherinteresse an Zutaten-Transparenz, zertifizierter Bio-Landwirtschaft und Lebensmittelprodukten unterstützt, die einem natürlichen und umweltbewussten Lebensstil entsprechen. Die Bio-Zertifizierung hilft dabei, diese Desserts durch definierte Anforderungen an landwirtschaftliche Produktion und Zutatenherkunft zu differenzieren und spricht Verbraucher an, die genauer darauf achten, wie ihre Lebensmittel produziert werden. So bietet The Nice Company in den Niederlanden Eiscremes und Fruchteis aus Bio-Zutaten an und zeigt damit, wie Marken gefrorenen Genuss mit Bio-Positionierung und erkennbaren Zutaten verbinden können.
Nach Verpackungsformat:
Behälter/Pints dominieren, Riegel/Stiele expandieren durch Impulskauf-PositionierungBehälter und Pints entfielen im Jahr 2025 auf 71,43 % des europäischen Marktes für gefrorene Desserts, gestützt durch ihr praktisches Lagerdesign, wiederverschließbare Verpackung und Eignung für wiederholten Konsum. Ihre Dominanz wird durch ihre Fähigkeit verstärkt, die Produktqualität zwischen den Portionen zu erhalten, sodass Verbraucher die Portionsgrößen kontrollieren können, während der verbleibende Inhalt im Gefrierschrank aufbewahrt wird. Starre Behälter bieten auch strukturellen Schutz vor Handhabungsschäden und helfen, die Form des Desserts während Lagerung und Transport zu erhalten. Das Format bietet Flexibilität bei Behälterkapazität, Deckeldesign und Materialauswahl, sodass Hersteller unterschiedliche Haushaltslageranforderungen und Verpackungspräferenzen berücksichtigen können.
Riegel und Stiele sind das am schnellsten wachsende Verpackungsformat im europäischen Markt für gefrorene Desserts und sollen im Zeitraum 2026–2031 mit einer CAGR von 5,72 % wachsen. Ihr Wachstum wird durch die Bequemlichkeit von Einzelportionsprodukten angetrieben, die das Portionieren überflüssig machen und den direkten Kontakt mit dem Dessert minimieren. Der integrierte Stiel oder die Verpackung macht diese Produkte einfacher zu halten und zu verzehren, während die Einzelverpackung die Portionskontrolle unterstützt und die Hygiene vor dem Verzehr gewährleistet. Dieses Format bietet auch Möglichkeiten zur Produktdifferenzierung durch geschichtete Überzüge, kontrastierende Texturen, gefüllte Kerne und Kombinationen aus Schokolade, Nüssen und gefrorenen Zutaten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandel ist das Fundament, Gastronomie erschließt das WachstumspotenzialDer Einzelhandel entfiel im Jahr 2025 auf 82,55 % des europäischen Marktes für gefrorene Desserts, gestützt durch umfangreiche Produktverfügbarkeit, etablierte Kühlwareninfrastruktur und direkten Zugang zu Haushaltskunden. Die Dominanz des Kanals wird durch die Möglichkeit der Verbraucher verstärkt, Zutatenlisten, Nährwertinformationen, Packungsgrößen und Produkteigenschaften vor dem Kauf zu vergleichen, was den Einzelhandel zu einem wichtigen Umfeld für Produktentdeckung und Markenauswahl macht. Gut gewartete Gefriervitrinen bewahren gefrorene Desserts während Lagerung und Präsentation, während eine organisierte Regalgestaltung es Einzelhändlern ermöglicht, eine breite Produktpalette und verschiedene Verpackungsoptionen anzubieten. Der Einzelhandel profitiert auch von etablierten Bestandsauffüllungssystemen und koordinierter Kühlkettenabwicklung, die dazu beitragen, die Produktkonsistenz aufrechtzuerhalten und Qualitätsverschlechterungen zu reduzieren.
Gastronomie/HoReCa ist der am schnellsten wachsende Vertriebskanal im europäischen Markt für gefrorene Desserts und soll im Zeitraum 2026–2031 eine CAGR von 5,46 % verzeichnen. Das Wachstum wird durch das anhaltende Engagement der Verbraucher mit Außer-Haus-Gastronomie und Hospitality-Erlebnissen unterstützt, was Restaurants, Hotels, Cafés und Cateringunternehmen dazu veranlasst, ihr Dessertangebot zu stärken. Laut IfD Allensbach gaben im Jahr 2025 fast 11,1 Millionen Menschen in Deutschland an, dass sie in ihrer Freizeit häufig auswärts essen, was die Bedeutung von Außer-Haus-Anlässen im Konsumlebensstil des Landes unterstreicht[3]. Dieses Verbraucherverhalten schafft Möglichkeiten für Gastronomiebetreiber, gefrorene Desserts zur Ergänzung von Mahlzeiten, zur Erweiterung der Menüauswahl und zur Verbesserung des gesamten Speiseerlebnisses einzusetzen.
Geografische Analyse
Deutscher Markt für gefrorene Desserts
Deutschland hält den größten Anteil am europäischen Markt für gefrorene Desserts, gestützt durch seinen etablierten Tiefkühlkostsektor, die breite Produktverfügbarkeit und eine gut ausgebaute Einzelhandelsinfrastruktur. Mit einem Marktanteil von 24,56 % im Jahr 2025 profitiert Deutschland von einer ausgeprägten Vertrautheit der Verbraucher mit gefrorenen Desserts sowie der Fähigkeit des Einzelhandels, die Produktverfügbarkeit durch dedizierte Tiefkühlregale und Kühlkettennetze sicherzustellen. Der bedeutende Lebensmitteleinzelhandel des Landes fördert die Produktsichtbarkeit und Wiederkäufe, während ein breites Angebot an etablierten und Premium-Produkten die Nachfrage aufrechthält. Diese Faktoren festigen Deutschlands Position als wichtiger Beitragender zum regionalen Markt.
Polnischer Markt für gefrorene Desserts
Polen ist die am schnellsten wachsende Region im europäischen Markt für gefrorene Desserts und wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 6,41 % verzeichnen. Das Wachstum wird durch zunehmendes Verbraucherinteresse an Speiseeis und anderen gefrorenen Süßigkeiten sowie durch eine wachsende Produktvielfalt und die Verfügbarkeit von Impuls- und Mitnahmeformaten unterstützt. Der sich entwickelnde Dessertmarkt des Landes schafft Möglichkeiten für Marken, Verbraucher durch neue Geschmackskombinationen, Premium-Angebote und wettbewerbsfähig bepreiste Produkte anzusprechen. Die Aussichten für den polnischen Speiseeismarkt deuten auf eine anhaltende Expansion hin, wobei jüngere Verbraucher die Nachfrage nach neuartigen Texturen, saisonalen Geschmacksrichtungen und optisch auffälligen Produkten antreiben.
Markt für gefrorene Desserts im Vereinigten Königreich, Frankreich, Italien und Spanien
Das Vereinigte Königreich, Frankreich, Italien und Spanien tragen ebenfalls durch unterschiedliche Konsummuster und etablierte Desserttraditionenzum europäischen Markt bei. Im Vereinigten Königreich stützen eine breite Einzelhandelsverfügbarkeit und die Nachfrage nach praktischen Mitnahmeprodukten den Kategorieumsatz. Frankreich profitiert von einer etablierten Dessertkultur und dem Verbraucherinteresse an Premium-Tiefkühlprodukten, während Italiens starke Verbindung mit Gelato und handwerklichen Desserts Möglichkeiten für differenzierte Produkte schafft. Das warme Klima und die Outdoor-Esskultur Spaniens fördern die Nachfrage nach erfrischenden gefrorenen Süßigkeiten, insbesondere in den wärmeren Monaten. In all diesen Märkten prägen unterschiedliche Geschmackspräferenzen, Produktpositionierung sowie die Verfügbarkeit im Einzel- und Außer-Haus-Bereich die lokale Nachfrage und ermöglichen es Marken, ihr Angebot an nationale Vorlieben anzupassen.
Wettbewerbslandschaft
Marktkonzentration
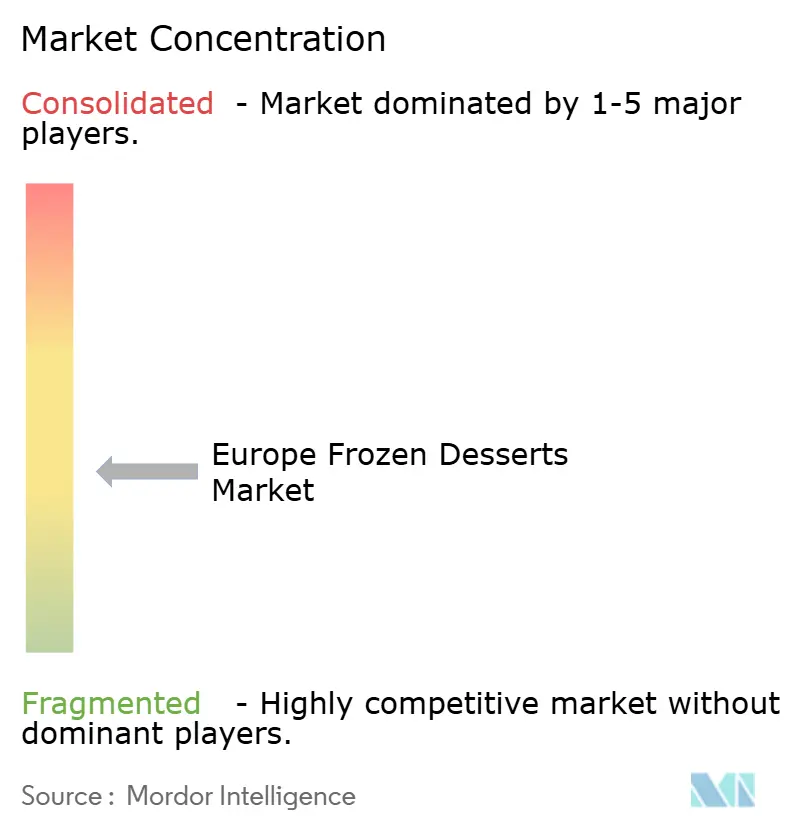
Der europäische Markt für gefrorene Desserts ist mäßig konsolidiert, wobei internationale und regionale Akteure wie Unilever PLC, Nestlé S.A., General Mills, Inc., Mars, Incorporated, Sammontana S.p.A. und Froneri neben spezialisierten regionalen Herstellern konkurrieren. Der Wettbewerb wird durch Markenbekanntheit, Produktqualität, Vertriebsreichweite, Preisstrategien und Portfoliodiversifizierung geprägt. Unternehmen investieren in unverwechselbaren Geschmacksprofilen, hochwertigen Zutaten, geschichteten Texturen und dessertinspirierten Kombinationen, um ihre Angebote zu differenzieren und die Verbraucherloyalität zu stärken. Etablierte Marken profitieren von umfangreichen Einzelhandelsvertriebsnetzen und starker Marktsichtbarkeit, während regionale Hersteller durch lokal bevorzugte Aromen, handwerkliche Positionierung und spezialisierte Produktsortimente konkurrieren.
Die Einführung von Technologie entwickelt sich zu einem Wettbewerbsfaktor, da Unternehmen versuchen, die Produktentwicklung zu beschleunigen, die Nachfrageprognose zu verbessern und die betriebliche Effizienz zu steigern. Künstliche Intelligenz wird zur Identifizierung aufkommender Geschmackstrends, zur Reformulierung von Produkten und zur Entwicklung neuer Rezepte erkundet, die auf sich ändernde Verbraucherpräferenzen reagieren. Im September 2025 kündigte The Magnum Ice Cream Company eine Zusammenarbeit mit dem Food-Tech-Unternehmen NotCo an, um Künstliche Intelligenz in der Produktinnovation und Reformulierung einzusetzen, einschließlich der Arbeit an pflanzenbasierten Produkten und kalorienreduzierten Rezepturen. Unilever hat auch berichtet, Künstliche Intelligenz und digitale Werkzeuge einzusetzen, um die Eiscremenachfrageprognose zu verbessern, die Produktion zu optimieren und Rohstoffabfälle in der Lieferkette zu reduzieren. Diese Entwicklungen zeigen, wie digitale Fähigkeiten schnellere Innovation, effizienteren Ressourceneinsatz und stärkere Reaktionsfähigkeit auf Markttrends unterstützen können.
Regionale und internationale Akteure stärken ihre Wettbewerbspositionen, indem sie ihre Produktportfolios um pflanzenbasierte, bio-zertifizierte und Clean-Label-Desserts erweitern. Unternehmen erkunden Milchalternativen auf Basis von Hafer, Kokos, Mandel und Soja, um vegane und flexitarische Verbraucher anzusprechen, während bio-zertifizierte Produkte Käufer ansprechen, die Zutaten suchen, die gemäß Bio-Produktionsstandards bezogen werden. Hersteller konzentrieren sich auch auf die Verbesserung von Cremigkeit, Geschmacksabgabe und Produktstabilität, um alternative Rezepturen wettbewerbsfähiger gegenüber konventioneller Eiscreme zu machen. Recycelbare Verpackungen, transparente Zutatenangaben und der reduzierte Einsatz künstlicher Zusatzstoffe werden ebenfalls zu wichtigen Elementen der Produktdifferenzierung.
Marktführer im europäischen Markt für gefrorene Desserts
-
Unilever PLC
-
Nestlé S.A.
-
General Mills, Inc.
-
Mars, Incorporated
-
Sammontana S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für gefrorene Desserts Unternehmen in diesem Bericht
- Unilever PLC
- Nestle S.A.
- General Mills, Inc.
- Mars, Incorporated
- Sammontana S.p.A.
- Ferrero Group
- Froneri International Limited
- Schwarz Group
- Bofrost Dienstleistungs GmbH & Co. KG
- Glacio NV
- Lotus Bakeries NV
- DMK Group
- Wells Enterprises, Inc.
- Lotte Corporation
- Pasticceria Veneta SpA
- R&R Ice Cream Poland
- Gelati Roberto SRL
- Guestrower Milcheis GmbH
- Oatly Group AB
- Mister Softee UK Limited
Lesen Sie die Analyse der Europäischer Markt für gefrorene Desserts-Unternehmen
Neueste Industrielle Entwicklungen in Europäischer Markt für gefrorene Desserts
- Juli 2026: Glacier, ein Hersteller von Handelsmarken- und Co-Manufacturing-Eiscreme und gefrorenen Desserts, kündigte ein Investitionsprogramm in Höhe von 45 Millionen EUR an, um die Produktionskapazität zu erweitern, Innovationen zu beschleunigen und das internationale Wachstum in seinen europäischen Betrieben zu unterstützen.
- Juni 2026: Froneri International Limited schloss die Übernahme des Eiscremegeschäfts von Food Union in Nordeuropa ab. Food Union hält marktführende Positionen in Nord- und Osteuropa, darunter Dänemark, Estland, Lettland und Litauen.
- September 2025: Aldi führte kucheninspirierte Eiscremebehälter in den Geschmacksrichtungen Cherry Bakewell, Red Velvet und Geburtstagskuchen ein, zusammen mit Zitronen- und Pistazien- sowie Schokoladen- und Orangenbehältern sowie neuen dessertinspirierten Eiscremeprodukte.
Berichtsumfang des europäischen Marktes für gefrorene Desserts
Ein gefrorenes Dessert ist eine breite Kategorie von Süßspeisen, die durch Einfrieren von Flüssigkeiten, Halbfestspeisen oder Mischungen hergestellt werden. Der europäische Markt für gefrorene Desserts ist nach Produkttyp, Kategorie, Verpackungsformat, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Eiscreme, gefrorenen Joghurt, gefrorene Kuchen und Gebäck sowie weitere unterteilt. Nach Kategorie ist der Markt in konventionell und bio unterteilt. Nach Verpackungsformat ist der Markt in Behälter/Pints, Riegel/Stiele, Waffeln/Becher und weitere unterteilt. Nach Vertriebskanal ist der Markt in Gastronomie/HoReCa und Einzelhandel unterteilt, wobei der Einzelhandel weiter in Supermärkte/Verbrauchermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle unterteilt ist. Nach Geografie ist der Markt in das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, die Niederlande, Polen, Belgien, Schweden und das übrige Europa unterteilt. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Tonnen) für alle genannten Segmente.
Segmentierungsübersicht
Nach Produkttyp
| Eiscreme |
| Gefrorener Joghurt |
| Gefrorene Kuchen und Gebäck |
| Weitere |
Nach Kategorie
| Konventionell |
| Bio |
Nach Verpackungsformat
| Behälter/Pints |
| Riegel/Stiele |
| Waffeln/Becher |
| Weitere |
Nach Vertriebskanal
| Gastronomie/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
Nach Geografie
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Belgien |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Eiscreme | |
| Gefrorener Joghurt | ||
| Gefrorene Kuchen und Gebäck | ||
| Weitere | ||
| Nach Kategorie | Konventionell | |
| Bio | ||
| Nach Verpackungsformat | Behälter/Pints | |
| Riegel/Stiele | ||
| Waffeln/Becher | ||
| Weitere | ||
| Nach Vertriebskanal | Gastronomie/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des europäischen Marktes für gefrorene Desserts bis 2031?
Der europäische Markt für gefrorene Desserts soll bis 2031 40,27 Milliarden USD erreichen, ausgehend von 31,99 Milliarden USD im Jahr 2026 bei einer CAGR von 4,71 %.
Welcher Produkttyp führt den Absatz gefrorener Desserts in Europa an?
Eiscreme führt die Kategorie mit einem Anteil von 56,71 % im Jahr 2025 an, gestützt durch breite Einzelhandelsverfügbarkeit, etablierte Marken und Premium-Produkteinführungen.
Welche Kategorie gefrorener Desserts wächst in Europa am schnellsten?
Bio-Desserts sind die am schnellsten wachsende Kategorie mit einer prognostizierten CAGR von 6,63 % bis 2031. Bio-Zertifizierung und die Nachfrage nach rückverfolgbaren Zutaten unterstützen dieses Wachstum.
Welches Verpackungsformat hat den größten Anteil in Europa?
Behälter und Pints halten den größten Anteil mit 71,43 % im Jahr 2026, da sie sich für den Mitnahmekonsum eignen und Premium-, handwerkliche und Handelsmarkenangebote unterstützen.