
Größe und Marktanteil des europäischen Automobilstahlstanzmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 2.34 Milliarden US-Dollar |
| Marktgröße (2031) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.02 % |
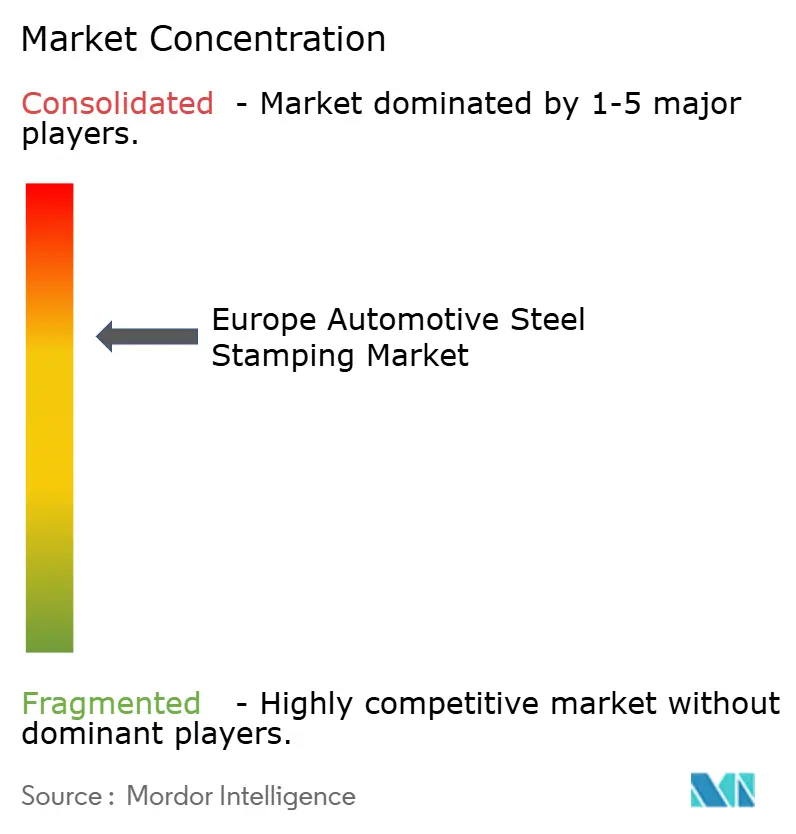
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Automobilstahlstanzmarkts durch Mordor Intelligence
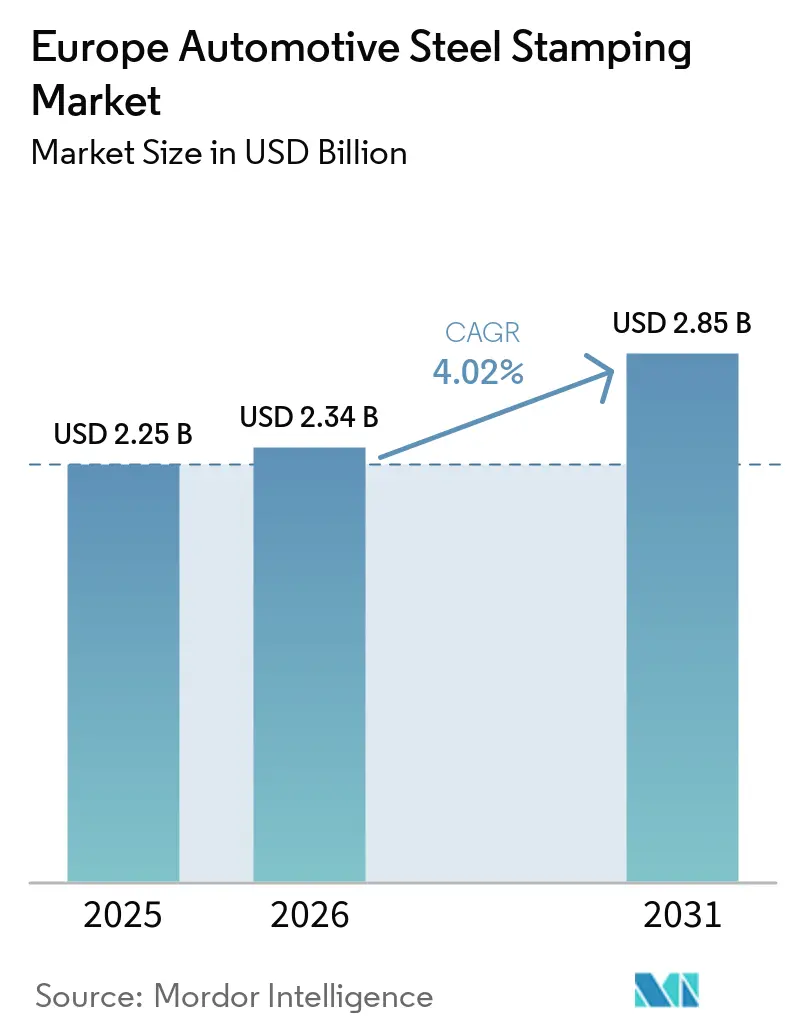
Die Größe des europäischen Marktes für Automobil-Stahlstanzen wurde im Jahr 2025 auf 2,25 Milliarden USD geschätzt, wird für 2026 auf 2,34 Milliarden USD veranschlagt und soll bis 2031 2,85 Milliarden USD erreichen, mit einer CAGR von 4,02 % von 2026 bis 2031. Da batterie-elektrische Plattformen an Bedeutung gewinnen, verändern sie Teilegeometrien und Materialspezifikationen. Dieser Wandel hat Tier-1-Zulieferer dazu veranlasst, Warmumformlinien für ultrahochfeste Stähle einzurichten, trotz eines jüngsten Rückgangs der westeuropäischen Pkw-Produktion. Polen, mit deutlich niedrigeren Arbeitskosten als Deutschland und seiner Nähe zu mitteleuropäischen Montagestandorten, entwickelt sich zu einem Hotspot für Greenfield-Kapazitäten. Deutschland hingegen behauptet seinen technologischen Vorsprung, exemplarisch durch Servopresse-Gemeinschaftsunternehmen wie Smart Press Shop, die Werkzeugkompetenz nahtlos mit Echtzeit-Analysen verbinden. In einer weiteren Entwicklung sind die europäischen Warmbreitband-Preise stark gestiegen, angetrieben durch den CO₂-Grenzausgleichsmechanismus (CBAM). Dieser Preisanstieg hat die Umwandlungsmargen verengt und die vertikale Integration in der Grünstahl-Lieferkette beschleunigt. Darüber hinaus reduziert der zunehmende Einsatz von Servopresse- und Laserschneide-Technologien nicht nur die Werkzeugerprobungszyklen, sondern erleichtert auch komplexe Mehrwerkstoff-Rohkarosserie-Baugruppen. Die mit diesen Fortschritten verbundenen Investitionsausgaben drängen jedoch kleinere Stanzbetriebe zur Konsolidierung oder sogar zum Marktaustritt.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie erfasste das Schneiden 36,85 % des Umsatzanteils im europäischen Markt für Automobil-Stahlstanzen im Jahr 2025 und expandiert mit einer CAGR von 4,45 % bis 2031.
- Nach Verfahren entfiel auf das Rollformen 33,26 % der Marktgröße des europäischen Marktes für Automobil-Stahlstanzen im Jahr 2025, während das Warmumformen voraussichtlich mit der schnellsten CAGR von 5,34 % im Zeitraum 2026–2031 expandieren wird.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen 64,15 % der Nachfrage im Jahr 2025, mit einem prognostizierten Wachstum von 4,77 % bis 2031.
- Nach Antriebsart behielten Fahrzeuge mit Verbrennungsmotor 74,82 % der Nachfrage nach Stanzteilen im Jahr 2025, während Elektrofahrzeuge die höchste CAGR von 6,04 % über 2026–2031 erzielen sollen.
- Nach Geografie führte Deutschland mit einem Marktanteil von 29,44 % im Jahr 2025, während Polen mit einer CAGR von 5,68 % zwischen 2026 und 2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Starke Nachfrage nach EV-spezifischen Strukturbauteilen | +1.2% | Deutschland, Polen, Schweden | Langfristig (≥ 4 Jahre) |
| EU-CO₂-Normen treiben Leichtbau voran | +0.8% | Deutschland, Frankreich | Mittelfristig (2-4 Jahre) |
| Einsatz von ultrahochfestem Stahl ermöglicht dünnere Blechdicken | +0.7% | Standorte von Premium-OEMs | Langfristig (≥ 4 Jahre) |
| Erholung der EU-Personenkraftwagenproduktion | +0.6% | Italien, Spanien, die Tschechische Republik | Kurzfristig (≤ 2 Jahre) |
| Einführung von Servopresse- und Laserschneide-Technologien | +0.5% | West- und Osteuropa | Mittelfristig (2-4 Jahre) |
| OEM-Tier-1-Gemeinschaftsunternehmen für eigenes Stanzen | +0.4% | Deutschland, Vereinigtes Königreich, Frankreich | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach EV-spezifischen Strukturbauteilen
Batteriegehäuse und Crashmanagement-Strukturen für Elektrofahrzeuge sind heute auf fortschrittliche Technologien angewiesen. Diese Strukturen nutzen eine geschlossene Servopresse-Regelung und verfügen über lasergeschweißte maßgeschneiderte Platinen. Diese Platinen verbinden geschickt hochfeste pressgehärtete Stahlumfänge mit duktilen Kernen. In einem bemerkenswerten Schritt hob Gestamp hervor, dass warmgestanzte Türringe für batterie-elektrische Fahrzeuge erheblich zu seinem Umsatz beitragen, was mit seiner strategischen Taxonomie übereinstimmt. Unterdessen macht Valmet Automotive in Polen Fortschritte und erweitert seinen Standort in Żary, um die Batteriegehäuse-Unterbaugruppe direkt neben der Zellfertigung zu positionieren. POSCO's Traktionsmotor-Laminierwerk in Brzeg unterstreicht die Verlagerung der Stanzkapazitäten nach Osten und orientiert sich eng an den EV-Lieferkettenknoten[1]. Ein Wort der Vorsicht ist jedoch angebracht: Zulieferer ohne Warmumformkapazitäten oder die entscheidende ISO-26262-Zertifizierung könnten in Zukunft Marktanteile verlieren.
EU-CO₂-Emissionsnormen erhöhen den Druck auf OEMs beim Leichtbau
Flottenweite CO₂-Grenzwerte machen jedes Kilogramm Leergewicht zu einer finanziellen Überlegung für OEMs. Salzgitters Robusal 800 ermöglichte es Volkswagen, die Masse einer Türinnenseite erheblich zu reduzieren und dabei die Crashbewertungen beizubehalten [2]. Das WarP-AHSS-Programm von Tata Steel erprobt Warmstanzverfahren, um zinkveredelte hochfeste Stähle in die Serienproduktion zu bringen und dabei Wasserstoffversprödung zu vermeiden. Während dünnere Blechdicken die Materialkosten senken können, erhöhen sie auch den Werkzeugverschleiß. Diese Herausforderung erfordert Investitionen in adaptive Niederhalter-Kraftsysteme, was zu erheblichen Zusatzkosten bei jedem Servopresse-Retrofit führt.
Einsatz von ultrahochfestem Stahl ermöglicht dünnere Blechdicken
SSABs Docol MBR, mittels Wasserstoff reduziert, ermöglicht die Herstellung dünnerer B-Säulen, was das Fahrzeuggewicht reduziert und potenziell Kosten im Zusammenhang mit CO₂-Bußgeldern einspart. ArcelorMittals Fortiform hat die Warmumformzykluszeit erheblich verkürzt und den Durchsatz gesteigert. Kirchhoff hat in Ungarn eine erhebliche Investition getätigt und Servopressen eingeführt, die Silizium-Bor-Güten für Volkswagens Plattform formen können. Im Gegensatz dazu haben ältere mechanische Pressen, selbst solche mit hoher Tonnage, Schwierigkeiten mit diesen Güten, was das Risiko von Kantenrissen birgt und eine erhebliche Technologielücke verdeutlicht.
Erholung der EU-Pkw-Produktion
Die Produktion hat sich erholt, liegt aber weiterhin unter den früheren Höchstständen. EUROFER prognostiziert nur ein moderates Wachstum in naher Zukunft. Stellantis hält durch seinen Italy Plan den Betrieb in inländischen Werken aufrecht und verlagert den Fokus auf Hybridvarianten, wodurch die Produktion reiner Verbrennungsmotor-Modelle (ICE) begrenzt wird. Deutschland verzeichnete einen leichten Produktionsanstieg, aber der Fachkräftemangel bleibt eine Herausforderung. Mercedes-Benz beispielsweise erlebte Verzögerungen beim Hochfahren seiner EV-Produktion in Bremen aufgrund unbesetzter Fachkräftestellen. Um Nachfrageschwankungen abzumildern, sichern sich Stanzbetriebe langfristige Volumina, die an Warmbreitband-Benchmarks (HRC) gebunden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionskosten und Energiekosten in EU-Werken | -0.9% | Deutschland, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Flachstahlpreise | -0.6% | EU-Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in Westeuropa | -0.5% | Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2-4 Jahre) |
| Wettbewerb durch Aluminium und Verbundwerkstoffe | -0.4% | Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Energiekosten in EU-Werken
Die Installation einer Warmumformlinie ist kostspielig, während die Industriestrompreise in Deutschland erheblich höher sind als in Polen. Trotz erheblicher Investitionsausgaben verzeichnete Gestamp einen deutlichen Umsatzrückgang in Westeuropa, hauptsächlich aufgrund von Unterauslastung. CBAM-Zuschläge auf eingehende Tonnen verschärfen die Rohstoffpreisinflation zusätzlich. Darüber hinaus führen Strompreiserhöhungen beim energieintensiven Warmumformen zu einem proportionalen Anstieg der Umwandlungskosten.
Volatilität der Flachstahlpreise
Warmbreitband-Preisschwankungen innerhalb eines einzigen Quartals haben die in zahlreichen Stanzverträgen festgelegten Anpassungsbänder überschritten. Dies hat Zulieferer dazu gezwungen, diese Schwankungen entweder zu absorbieren oder die Preisgestaltung mitten im Zyklus zu überarbeiten. Salzgitters Übernahme von HKM konsolidiert nicht nur die Brammenversorgung, sondern verengt auch die Spotliquidität. Angesichts der Knappheit an Absicherungsinstrumenten setzen Unternehmen auf vertikale Integration, wie etwa maßgeschneidertes Platinenschneiden, oder auf Diversifizierungsstrategien. Ein Paradebeispiel ist CIEs Vereinbarung mit Aludec, die als wichtige Defensivmaßnahme gilt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
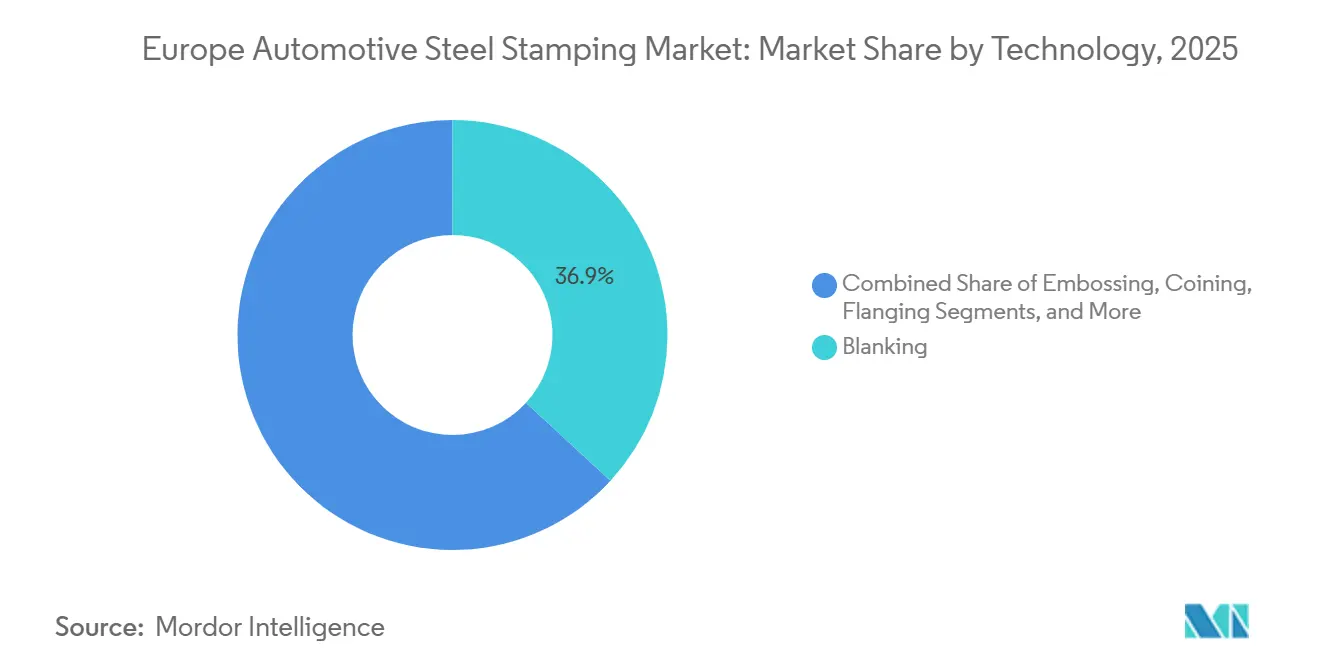
Vielseitiges Stanzen behauptet die FührungspositionDas Schneiden machte 36,85 % des Umsatzes des europäischen Marktes für Automobil-Stahlstanzen im Jahr 2025 aus und expandiert mit einer CAGR von 4,45 %, da maßgeschneiderte Platinen AHSS und Aluminium in einzelne lasergeschweißte Vorformen vereinen. In Europa profitiert der Markt für Automobil-Stahlstanzen von Fortschritten wie dem Laserschneiden, das hochwertige Kanten gewährleistet und Ausschuss minimiert. Während das Prägen, das hauptsächlich für komplizierte Merkmale verwendet wird, einen bescheidenen Anteil einnimmt, erzielt es einen Aufpreis aufgrund seiner Fähigkeit, präzise Toleranzen zu erreichen – eine Eigenschaft, die bei Airbag-Befestigungsbolzen sehr geschätzt wird.
Moderne Servopressen revolutionieren den Prozess, indem sie Schneiden, Ziehen und Beschneiden in einem einzigen Hub integrieren. Diese Innovation reduziert nicht nur den physischen Platzbedarf der Werke, sondern verbessert auch die Gesamtanlageneffektivität (OEE). BILSTEINs Laserschneide-Technologie macht Furore, indem sie den Bedarf an mechanischen Werkzeugen selbst für komplizierte Formen eliminiert. Die mit dieser Technologie verbundenen Investitionsausgaben (Capex) stellen jedoch eine Herausforderung für kleinere Werkstätten dar. Während Hydroforming- und Warmumformverfahren aufgrund ihrer längeren Zykluszeiten spezialisiert bleiben, deuten Bentelers CliMore-Rohre auf einen vielversprechenden Übergang für Premium-Elektrofahrzeug-Hilfsrahmen hin.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verfahren:
Warmumformen gewinnt durch Sicherheitsanforderungen an BedeutungDie CAGR des Warmumformens von 5,34 % übertrifft die aller anderen Verfahren, da OEM-Crashanforderungen und Energieabsorptionsziele für Batteriegehäuse von 60 kJ/kg die Zugfestigkeiten über 1.500 MPa anheben. Der Marktanteil des europäischen Marktes für Automobil-Stahlstanzen neigt zu Zulieferern mit geistigem Eigentum rund um Teilkühlung oder Induktionsanlassen – ein Bereich, der von Gestamp und Kirchhoff dominiert wird.
Das Rollformen dominiert den Markt weiterhin mit einem Anteil von 33,26 % im Jahr 2025, was den gesamten europäischen Markt für Automobil-Stahlstanzen widerspiegelt. Das Kaltumformen bleibt das Arbeitspferd für Türaußenhäute und Motorhauben, sieht sich jedoch mit rückläufigen Volumina konfrontiert, da die ICE-Produktion stagniert. Das superplastische Umformen verharrt unter 1 % Marktanteil, begrenzt durch 20-minütige Zyklen, die für die Massenproduktion ungeeignet sind.
Nach Fahrzeugtyp:
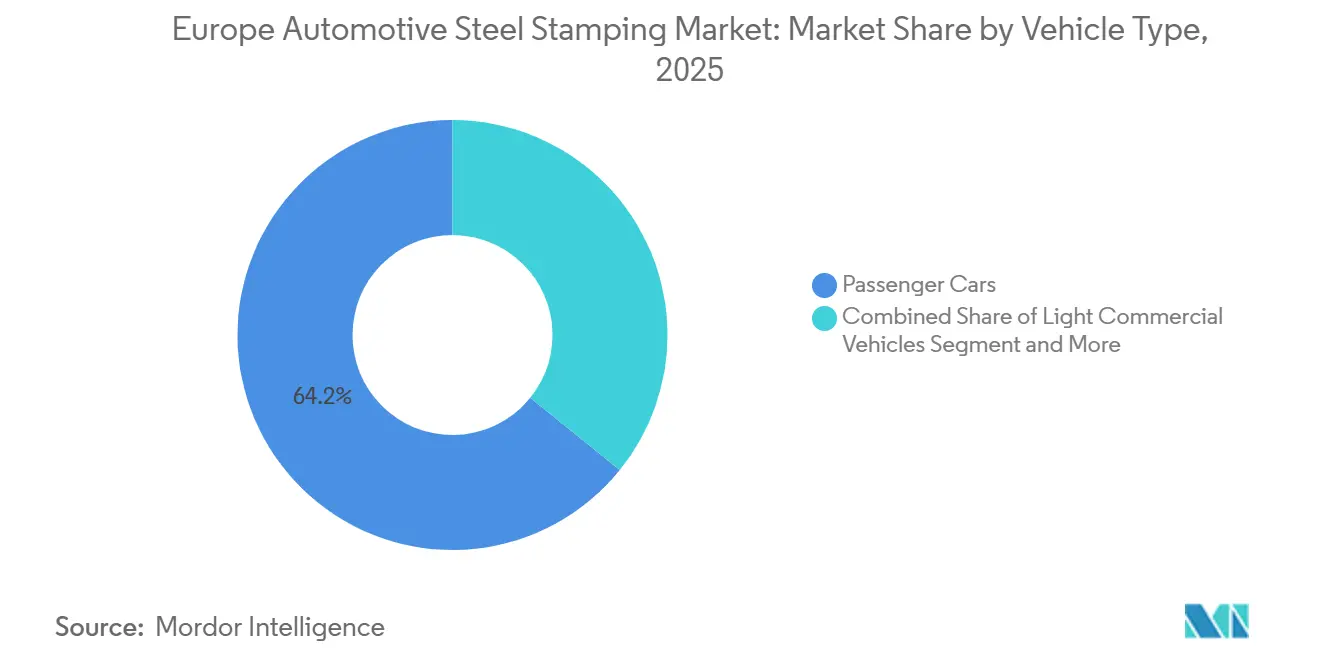
Personenkraftwagen behalten SkalenvorteilPersonenkraftwagen machten 64,15 % der Nachfrage im Jahr 2025 aus und sollten jährlich um 4,77 % wachsen, angetrieben durch Premium-EV-Derivate, die trotz geringerer Stückzahlen einen höheren Wert an gestanzten Inhalten aufweisen. Leichte Nutzfahrzeuge, die sich für die letzte Meile der Zustellung rasch elektrifizieren, verzeichnen ein erhebliches Wachstum. Dieser Trend wird durch Stellantis' e-Ducato und Mercedes' eSprinter unterstrichen, die nun beide verstärkte Batteriegehäuseböden integrieren. Während der europäische Markt für Automobil-Stahlstanzen für schwere Nutzfahrzeuge relativ kleiner bleibt, etabliert MANs Einführung einer Elektro-Lkw-Kabinenfertigungslinie in Niepołomice eine Premium-Nische für hochzugfeste Kabinengehäuse.
Stanzbetriebe, die in Mehrwerkstoff-Fügetechniken versiert sind, erzielen höhere Margen bei leichten und schweren Nutzfahrzeugen im Vergleich zu den stärker standardisierten Karosserieteilen von Personenkraftwagen. Diese Fähigkeit hilft ihnen, die Herausforderungen zu bewältigen, die durch die Obsoleszenz von Verbrennungsmotor-Werkzeugen entstehen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antrieb:
Verbrennungsmotor dominiert, Elektrofahrzeuge beschleunigenICE-Plattformen machten im Jahr 2025 noch 74,82 % des Volumens aus, aber die CAGR des Segments signalisiert Reife. Elektrofahrzeuge wachsen mit einer CAGR von 6,04 % und drängen Zulieferer im europäischen Markt für Automobil-Stahlstanzen dazu, Batteriegehäuse mit einem Gewicht von 40–60 kg pro Fahrzeug und verstärkte Böden zu liefern, die einem seitlichen Pfahlaufprall von 50 kN standhalten können.
Die Marktgröße des europäischen Marktes für Automobil-Stahlstanzen für BEV-Strukturen profitiert von 240–280 kg gestanztem Stahl pro Fahrzeug, verglichen mit 180–220 kg bei ICE-Modellen. Hybridfahrzeuge schaffen einen Übergangspuffer, der einige ICE-Werkzeuge aufrechterhält, während Stanzbetriebe EV-Werkzeuge hochfahren. Flexible Servopressen, die mit Werkzeugwechselzeiten von unter 5 Minuten zwischen ICE- und EV-Geometrien wechseln, mindern das Risiko von Fehlinvestitionen.
Geografische Analyse
Deutscher Markt für Automobilstahlstanzen
Deutschland hatte im Jahr 2025 einen Anteil von 29,44 % am europäischen Markt für Automobilstahlstanzen, angetrieben durch seine dichte Konzentration von Presswerk-Integratoren, Technologieinstituten und Produktionsstätten für Fahrzeuge im Hochpreissegment. Die Region profitiert von der räumlichen Nähe zu Stahlkonzernen, die in der Lage sind, AHSS-Coils innerhalb weniger Stunden zu liefern. Steigende Strompreise erzeugen jedoch Handlungsdruck, regenerative Antriebssysteme für Pressen einzuführen. Unternehmen kooperieren mit kommunalen Versorgern im Rahmen von Kraft-Wärme-Kopplungsprojekten, um Energiekosten zu senken und Scope-2-Emissionen zu reduzieren. Die Herausforderung beim Fachkräftenachwuchs bleibt akut und treibt duale Ausbildungsprogramme voran, die Lehrveranstaltungen zur Werkzeugkonstruktion mit betrieblichen Ausbildungsabschnitten verbinden, um den Wissenstransfer im europäischen Markt für Automobilstahlstanzen zu sichern.
Polnischer Markt für Automobilstahlstanzen
Polen verzeichnet mit 5,68 % den höchsten CAGR, da westliche OEMs die Produktion von Motorgehäusen, Längsträgerteilen und Karosserieverkleidungen in neue Greenfield-Anlagen verlagern. Investoren nennen niedrigere Löhne, verfügbare Industrieflächen und EU-Strukturfonds als überzeugende Argumente. Inländische Zulieferer rüsten ihre Pressenkapazitäten auf 2.000 Tonnen auf, um SUV-Bodengruppen zu fertigen, die zuvor aus Deutschland geliefert wurden. Universitäten erweitern ihre Studiengänge in Metallurgie und Robotik und sichern so eine kontinuierliche Versorgung mit Fachtechnikern. Logistikverbindungen über Ostseehäfen optimieren den Coil-Eingang und den Plattenexport und stärken Polens Rolle im europäischen Markt für Automobilstahlstanzen.
Weitere europäische Märkte
Frankreich, Spanien und Italien verzeichnen eine starke Stanznachfrage, die mit den Produktionsstätten von Stellantis und Renault verbunden ist. Lokale Förderprogramme beschleunigen die Einführung von Elektrofahrzeugen und führen zu werkseigenen Stanzlinien für Batteriewannen innerhalb der Fahrzeugwerke. Spaniens Produktionszentrum in Valencia rüstet ältere Pressen mithilfe von Nachrüstsätzen auf Servoantriebe um, wodurch der Energieverbrauch um 30 % gesenkt wird. Italien nutzt spezialisierte Werkzeugbauer rund um Turin, um Werkzeuge für komplex warmgeformte Säulen zu liefern. Das Vereinigte Königreich konzentriert sich auf Premiummarken; die Umstellung von Jaguar Land Rover auf Aluminiumkarosserien dämpft den Stahlbedarf, dennoch sehen neue Range-Rover-Plattformen weiterhin hochfeste Seitenträger vor. Schweden und die Tschechische Republik verfolgen Nachhaltigkeitspositionierungen und Nearshore-Zuverlässigkeit und stützen damit die Exportvolumina in benachbarte Märkte. Insgesamt tragen diese Teilregionen zur Stabilität und lokalisierten Innovation im europäischen Markt für Automobilstahlstanzen bei.
Wettbewerbslandschaft
Im europäischen Markt für Automobil-Stahlstanzen beherrschen die führenden Zulieferer – Gestamp, Benteler, Magna (Cosma), Kirchhoff und CIE Automotive – einen erheblichen Umsatzanteil und überschatten zahlreiche regionale Spezialisten. Gestamp, mit zahlreichen Warmumform-Patenten, nimmt eine dominante Stellung ein. Darüber hinaus sichern seine Grünstahl-Vereinbarungen mit Salzgitter und ThyssenKrupp einen stetigen Strom von CO₂-armen Coils für die Zukunft. Benteler macht Fortschritte mit seinen CliMore-Rohren, die eine erhebliche Reduzierung der CO₂-Emissionen versprechen. Unterdessen hat Magna strategisch ein Werk in Vecsés, Ungarn, eröffnet und westeuropäisches Ingenieur-Know-how mit den Kostenvorteilen Osteuropas verbunden [3].
Asiatische Akteure wie Lingyun Industrial und Press-Kogyo nutzen Standortarbitrage. Gleichzeitig verschärfen OEMs ihren Einfluss: Die Rückwärtsintegrationsstrategien von Smart Press Shop und Stellantis-CATL Zaragoza drücken die Margen für unabhängige Akteure. Technologie steht an der Spitze dieser Entwicklung. ANDRITZ Schulers Servopresse-Retrofits haben eine bemerkenswerte Reduzierung des Rückfederns erzielt. Gleichzeitig haben Fortschritte beim Laserschneiden neue Standards für Kantenqualität gesetzt – Luxusgüter, die sich viele kleinere Stanzbetriebe kaum leisten können. Heute sind Zertifizierungen wie IATF 16949 und ISO 3834 sowie rückverfolgbare Grünstahl-Beschaffung von bloßen Differenzierungsmerkmalen zu wesentlichen Eintrittsvoraussetzungen geworden. Diese Landschaft deutet auf einen zweigeteilten Markt hin: auf der einen Seite globale Tier-1-Konsolidierer und auf der anderen Seite Nischen-Lokalboutiquen, die auf Kurzserien- oder verbundstoffintensive Anwendungen spezialisiert sind.
Marktführer im europäischen Automobilstahlstanzmarkt
-
Gestamp Automoción S.A.
-
Benteler International AG
-
Magna International Inc. (Cosma)
-
Kirchhoff Automotive GmbH
-
CIE Automotive S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Automobilstahlstanzen Unternehmen in diesem Bericht
- Gestamp Automoción S.A.
- Benteler International AG
- Magna International Inc. (Cosma)
- Kirchhoff Automotive GmbH
- CIE Automotive S.A.
- ThyssenKrupp AG
- voestalpine AG
- Tower International, Inc. (Autokiniton)
- Martinrea International Inc.
- Dura Automotive Systems (Shiloh Industries)
- GEDIA Automotive Group
- Press-Kogyo Co., Ltd.
- JBM Group (Valenciennes)
- Lingyun Industrial (Europe)
- Fischer Reinforced Metal Components
- ArcelorMittal Tailored Blanks
- Salzgitter Mannesmann Stamping
Neueste Industrielle Entwicklungen in Europäischer Markt für Automobilstahlstanzen
- Februar 2026: Salzgitter stärkte sein SALCOS-Programm durch die Übernahme des 50-%-Anteils von ThyssenKrupp an HKM. Diese Übernahme wird es Salzgitter ermöglichen, eine konsolidierte Brammenproduktion von 6 Millionen Tonnen zu erreichen und seine Position im Stahlmarkt weiter zu stärken.
- April 2025: SEYI-Europe kündigte an, auf der LAMIERA 2025 in Mailand eine neue Servopresse für hochfesten Stahl und Aluminium zu präsentieren, die über einen hauseigenen Antriebsmotor für eine energieeffiziente Automobilkomponentenproduktion verfügt.
Berichtsumfang des europäischen Automobilstahlstanzmarkts
Der Bericht zum europäischen Markt für Automobil-Stahlstanzen ist segmentiert nach Technologie (Schneiden, Prägen und weitere), Verfahren (Rollformen, Warmumformen und weitere), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge), Antriebsart (Verbrennungsmotor und Elektrofahrzeuge) und Land (Deutschland, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Stanzen |
| Prägen |
| Münzprägen |
| Flanschformen |
| Biegen |
| Sonstige Technologien |
| Rollformen |
| Warmumformen |
| Blechumformung |
| Metallverarbeitung |
| Sonstige Verfahren |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Verbrennungsmotor (VKM) |
| Elektrofahrzeuge (BEV + PHEV) |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Italien |
| Spanien |
| Polen |
| Schweden |
| Tschechische Republik |
| Übriges Europa |
| Nach Technologie | Stanzen |
| Prägen | |
| Münzprägen | |
| Flanschformen | |
| Biegen | |
| Sonstige Technologien | |
| Nach Verfahren | Rollformen |
| Warmumformen | |
| Blechumformung | |
| Metallverarbeitung | |
| Sonstige Verfahren | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge | |
| Nach Antrieb | Verbrennungsmotor (VKM) |
| Elektrofahrzeuge (BEV + PHEV) | |
| Nach Land | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Polen | |
| Schweden | |
| Tschechische Republik | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Nachfrage nach Stahlstanzen für europäische Elektrofahrzeuge bis 2031 sein?
Elektrofahrzeugstrukturen sollen mit einer CAGR von 6,04 % wachsen, den gestanzten Anteil auf 240–280 kg pro BEV anheben und den europäischen Markt für Automobil-Stahlstanzen bis 2031 auf 2,85 Milliarden USD treiben.
Welches Verfahren baut am schnellsten Kapazitäten auf?
Das Warmumformen expandiert mit 5,34 % pro Jahr, da OEM-Crashanforderungen und Batteriegehäuse-Designs pressgehärtete Stähle über 1.500 MPa erfordern.
Warum investieren Stanzbetriebe in Osteuropa?
Werke in Polen, der Tschechischen Republik und Ungarn senken Arbeits- und Energiekosten um bis zu 40 % gegenüber Deutschland und umgehen CBAM-bezogene Brammenzuschläge, was eine CAGR von 5,68 % für die polnische Produktion unterstützt.
Warum bleibt Stahl gegenüber Aluminium für Elektrofahrzeuge wettbewerbsfähig?
Batteriepakete benötigen einen starken, kosteneffizienten Schutz, und ultrahochfester Stahl bietet die erforderliche Crashfestigkeit zu geringeren Kosten als Aluminium.