
Marktgröße und Marktanteile für elektrische Inspektions-Thermografiesysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.83 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für elektrische Inspektions-Thermografiesysteme von Mordor Intelligence
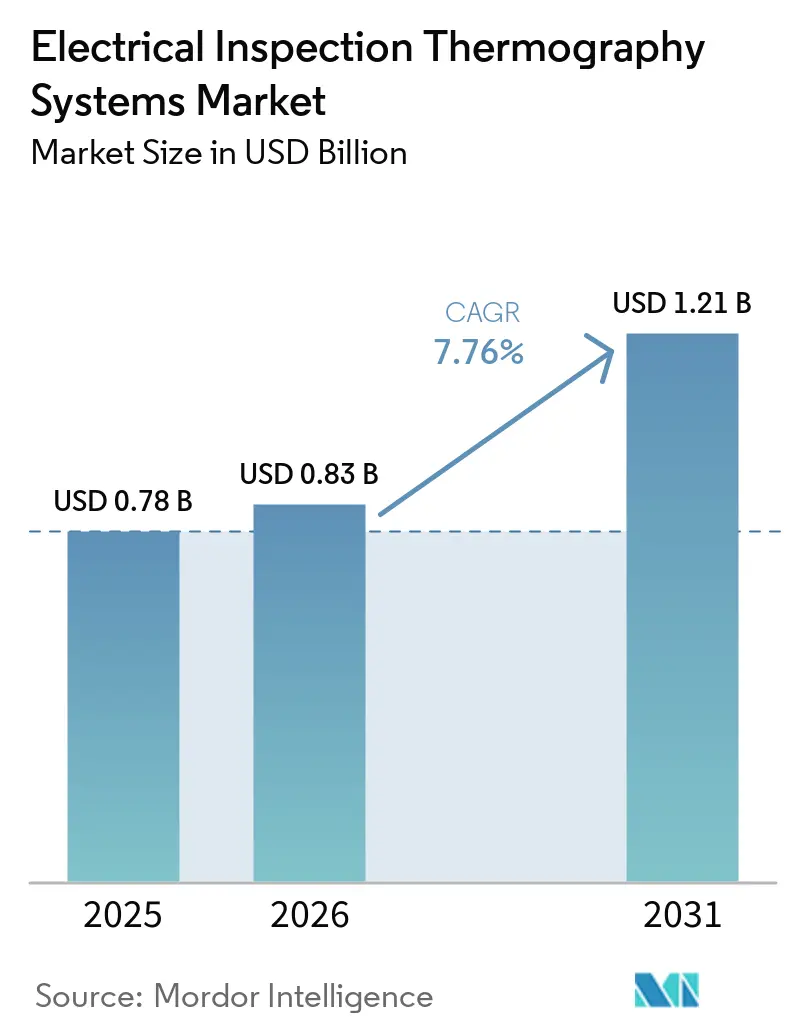
Die Marktgröße für elektrische Inspektions-Thermografiesysteme wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 auf 0,83 Milliarden USD im Jahr 2026 und bis 2031 auf 1,21 Milliarden USD anwachsen, mit einer CAGR von 7,76 % zwischen 2026 und 2031. Der Markt für elektrische Inspektions-Thermografiesysteme wird durch verbindliche Anforderungen an die vorausschauende Wartung und die Notwendigkeit geprägt, die Kontinuität über ein wachsendes Portfolio elektrischer Anlagen hinweg aufrechtzuerhalten. Jährliche Inspektionspflichten machen die thermografische Inspektion für viele Einrichtungen zu einer regelmäßigen Betriebsanforderung. Der Bau von Rechenzentren fügt neue Schaltanlagen, unterbrechungsfreie Stromversorgungssysteme, Sammelschienen und Kühlanschlüsse hinzu, die einer Inspektion bedürfen. Kantenbasierte Analysen und Luftplattformen erleichtern die Überprüfung größerer Anlagenportfolios mit weniger manuellen Schritten. Der Wettbewerb verlagert sich hin zu kostengünstigerer Hardware, Softwareintegration, Kalibrierungsunterstützung und Beschaffungskonformität, während der begrenzte Pool qualifizierter Thermografen eine Einschränkung der Servicekapazität bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Systemtyp hielten tragbare Wärmebildgeräte im Jahr 2025 einen Marktanteil von 46,81 % am Markt für elektrische Inspektions-Thermografiesysteme, während drohnengestützte Systeme bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen werden.
- Nach Detektortechnologie hielten ungekühlte Infrarotdetektoren im Jahr 2025 einen Marktanteil von 87,41 % am Markt für elektrische Inspektions-Thermografiesysteme, während multispektrale und hyperspektrale Detektoren bis 2031 voraussichtlich mit einer CAGR von 10,69 % wachsen werden.
- Nach Anwendung entfielen auf die Schaltanlagen- und Elektroverteilerinspektion im Jahr 2025 28,61 % der Marktgröße für elektrische Inspektions-Thermografiesysteme, während die Inspektion von Photovoltaikanlagen und Batteriespeichern bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen wird.
- Nach Endverbraucherbranche entfielen auf Stromversorgungsunternehmen im Jahr 2025 31,71 % des Marktes für elektrische Inspektions-Thermografiesysteme, während Betreiber erneuerbarer Energien bis 2031 voraussichtlich mit einer CAGR von 10,95 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 37,81 % am Markt für elektrische Inspektions-Thermografiesysteme und wird bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für elektrische Inspektions-Thermografiesysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Programme zur elektrischen vorbeugenden Wartung und Thermografie | +2.1% | Global, mit primärer Compliance-Aktivität in Nordamerika, Europa und dem entwickelten asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Vorausschauende Wartung für alternde Stromverteilungsanlagen | +1.5% | Nordamerika und Europa, mit sekundärer Relevanz in Japan und Australien | Mittelfristig (2–4 Jahre) |
| Stromnachfrage aus Rechenzentren und industrieller Elektrifizierung | +1.3% | Global, konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energieerzeugung und dezentraler Energieanlagen | +0.9% | Asiatisch-pazifischer Raum, Europa, Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Edge-KI und automatisierte Erkennung thermischer Anomalien | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Drohnen- und Roboterinspektionen unzugänglicher spannungsführender Anlagen | +0.7% | Asiatisch-pazifischer Raum, mit Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Programme zur elektrischen vorbeugenden Wartung und Thermografie
Die NFPA 70B hat die infrarotthermografische Inspektion in ihrer Ausgabe 2023 für abgedeckte elektrische Betriebsmittel zur Pflicht gemacht. Die Norm schreibt mindestens jährliche Begehungen für Anlagen der Zustandsklassen 1 und 2 vor. Sie schreibt halbjährliche Begehungen für Betriebsmittel der Zustandsklasse 3 vor, einschließlich Anlagen, die 2 aufeinanderfolgende Wartungszyklen versäumt haben oder frühere Anomaliemeldungen aufwiesen.[1]National Fire Protection Association, "NFPA 70B: Standard für die Wartung elektrischer Betriebsmittel, Ausgabe 2026," National Fire Protection Association, nfpa.org. Die Ausgabe 2026 erkannte dauerhaft installierte Temperaturmessgeräte als Mittel zur Erfüllung periodischer Begehungsanforderungen an. Diese Anerkennung unterstützt die Nachfrage nach fest montierten Kameras und drahtlosen Überwachungssystemen im Markt für elektrische Inspektions-Thermografiesysteme. Die Anforderung ist wiederkehrend, da jede abgedeckte Anlage nach einem festgelegten Zeitplan und nicht nur im Rahmen einer allgemeinen Anlagenprüfung inspiziert werden muss.
Vorausschauende Wartung für alternde Stromverteilungsanlagen
Die American Society of Civil Engineers bewertete das US-Stromnetz in ihrem Infrastrukturbericht 2025 mit der Note D+. Sie berichtete, dass 70 % der großen Leistungstransformatoren älter als 25 Jahre waren. Sie berichtete auch, dass 92 % der Ausfälle im Verteilungsnetz entstanden, wo der Instrumentierungsgrad gering war. Diese Bedingungen unterstützen geplante Inspektionsprogramme für spannungsführende Anlagen, die nicht ohne Weiteres außer Betrieb genommen werden können. Eine Studie aus dem Jahr 2026, die 142.267 Umspannwerksanlagen in 18 Ländern umfasste, ergab, dass 38 %–43 % der spanischen und italienischen Umspannwerke eine geschätzte Zeit bis zum kritischen Zustand von weniger als 15 Jahren aufwiesen. Die Studie ergab, dass die zustandsbasierte Wartung die Lebenszykluskosten im Median um 19 % gegenüber der altersbasierten Erneuerung reduzierte, was die Rolle der berührungslosen thermischen Diagnose im Markt für elektrische Inspektions-Thermografiesysteme unterstützt.
Stromnachfrage aus Rechenzentren und industrieller Elektrifizierung
Neue Hyperscale-Campusse fügen Schaltanlagenräume, unterbrechungsfreie Stromversorgungssysteme, Sammelschienennetzwerke und Kühlanschlüsse hinzu, die einer regelmäßigen Inspektion bedürfen. NFPA 70B Tabelle 9.3.2 enthält Inspektionsanforderungen für relevante elektrische Betriebsmittel. Die Internationale Energieagentur schätzte den weltweiten Stromverbrauch von Rechenzentren im Jahr 2024 auf 415 TWh. Sie prognostizierte einen Verbrauch von 945 TWh bis 2030. EPRI schätzte den US-amerikanischen Stromverbrauch von Rechenzentren im Jahr 2024 auf 177–192 TWh und prognostizierte 380–790 TWh bis 2030. Batteriefabriken, Ladeanlagen für Elektrofahrzeuge und elektrifizierte Fertigungsanlagen haben ähnliche Inspektionsbedürfnisse, da sie viele spannungsführende Anschlüsse ohne vorherige Inspektionsaufzeichnungen in Betrieb nehmen.
Edge-KI und automatisierte Erkennung thermischer Anomalien
Die geräteinterne Analyse reduziert die Zeit, die für die Interpretation von Wärmebildern während einer Inspektion benötigt wird. Eine Studie aus dem Jahr 2026 zur Erkennung anomaler Erwärmung in Schaltanlagen berichtete von einer Edge-Inferenz in weniger als 20 Millisekunden unter Verwendung eingebetteter Hardware. Das Ergebnis unterstützt die Echtzeit-Anomalieerkennung ohne Übertragung von Bildern in die Cloud. Es unterstützt auch dauerhafte Installationen, bei denen eine kontinuierliche lokale Analyse erforderlich ist. Die automatisierte Klassifizierung kann weniger erfahrenen Technikern helfen, Zustände zu identifizieren, die einer weiteren Überprüfung durch qualifiziertes Personal bedürfen. Diese Fähigkeit kann die Inspektionszeit verkürzen und die effektiven Kosten pro inspizierter Anlage senken. Der Markt für elektrische Inspektions-Thermografiesysteme hat daher einen Weg zu einem höheren Inspektionsdurchsatz, ohne die Notwendigkeit ausgebildeter Entscheidungsträger zu beseitigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für hochauflösende und gekühlte Systeme | -1.2% | Global, am stärksten ausgeprägt für kleine und mittlere Unternehmen im asiatisch-pazifischen Raum, Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Thermografen und Interpretationskompetenz | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Messunsicherheit durch Emissionsgrad, Last und Wetterbedingungen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Datensouveränitätsrisiken bei vernetzter Überwachung | -0.4% | Global, mit höchster Sensibilität in Sektoren der kritischen Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für hochauflösende und gekühlte Systeme
Die Lücke zwischen Einstiegsgeräten ohne Kühlung und hochauflösenden gekühlten Plattformen schafft unterschiedliche Kaufoptionen für verschiedene Betreiber. Gekühlte Systeme, die Quecksilber-Cadmium-Tellurid- oder Indiumantimonid-Detektoren verwenden, können mehr als 30.000 USD pro Einheit kosten. Fest montierte Dauerüberwachungsarrays für einen Schaltanlagenraum können Kapitalverpflichtungen von mehr als 100.000 USD erfordern. IEEE 2969-2025 deckt die kontinuierliche thermische Überwachung von Schaltanlagen und Motorsteuerungszentren bis 52 kV ab. Die Norm hat das Interesse an kontinuierlicher Überwachung gefördert, beseitigt jedoch nicht die Kostenbarriere für kleinere Gebäudeeigentümer und mittelgroße Betreiber. Der Markt für elektrische Inspektions-Thermografiesysteme ist auf der Ebene der Handgeräte zugänglicher, während fest montierte und gekühlte Systeme in kostenempfindlichen Standorten weiterhin eine geringere Verbreitung aufweisen.
Mangel an zertifizierten Thermografen und Interpretationskompetenz
Die Inspektionskapazität hängt von der Verfügbarkeit qualifizierten Personals und der Ausrüstung ab. Die ASNT Foundation berichtete, dass 42 % der US-amerikanischen Fachkräfte für zerstörungsfreie Prüfung 45 Jahre oder älter waren. Sie berichtete auch, dass 37 % der im Jahr 2024 befragten Fachleute für zerstörungsfreie Bewertung im Nuklearsektor planten, bis 2030 in den Ruhestand zu gehen.[2]American Society for Nondestructive Testing, "Ein Plan zum Wiederaufbau der Fachkräftepipeline für zerstörungsfreie Prüfung," Materials Evaluation, asnt.org. Neue Zertifizierungen der Stufe II gingen im Jahr 2024 um 15 % zurück, obwohl kommerzielle elektrische Infrarotbegehungen diese Qualifikation üblicherweise erfordern. Die erforderlichen Feldpraxisstunden gemäß ANSI/ASNT CP-189 können nicht allein durch Unterrichtsausbildung ersetzt werden. Die durch die Zusammenarbeit von ASNT und IRISS angebotene Ausbildung unterstützt die Versorgungspipeline, aber die Erfahrungsanforderung bedeutet, dass die Verfügbarkeit von Fachkräften mehrere Jahre benötigen wird, um zu reagieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: Handgeräte unterstützen Kernanlagenbegehungen, während Drohnenplattformen die Abdeckung erweitern
Tragbare Wärmebildgeräte hielten im Jahr 2025 einen Marktanteil von 46,81 % am Markt für elektrische Inspektions-Thermografiesysteme. Ihre Position spiegelt die installierte Basis und die praktische Eignung kompakter Geräte für viele geplante Schaltanlagenbegehungen wider. Gewerbliche Gebäude, leichte Industriestandorte und Rechenzentren, die strukturierte Wartungsprogramme einführen, können Handgeräte mit geringeren Anfangsinvestitionen einsetzen. Dies macht Handgeräte für erstmalige Compliance-Käufer relevant. An Smartphones anschließbare Wärmebildgeräte können Elektriker unterstützen, die ein Multifunktionsgerät bevorzugen. Ihre begrenzte radiometrische Auflösung schränkt ihre Rolle auf qualitatives Screening statt auf detaillierte Diagnose ein.
Drohnengestützte Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,43 % wachsen. Versorgungsunternehmen nutzen diese Systeme, um von manuellen Patrouillen zu großflächigeren thermischen Begehungen der Übertragungs- und Verteilungsinfrastruktur überzugehen. Fest montierte Kameras unterstützen die kontinuierliche Überwachung von Betriebsmitteln, die wiederholter Beobachtung bedürfen. Automatisierte und robotergestützte Systeme dienen engen Räumen und Standorten, die wiederkehrende Scans benötigen. Diese Plattformen können eine fortlaufende Aufzeichnung des Anlagenzustands erstellen, anstatt ein einzelnes Inspektionsergebnis zu liefern. Andere Systemtypen bleiben für spezialisierte Einsätze relevant, bei denen Zugang, Sicherheit oder Anlagenlayout konventionelle Inspektionsmethoden einschränken.
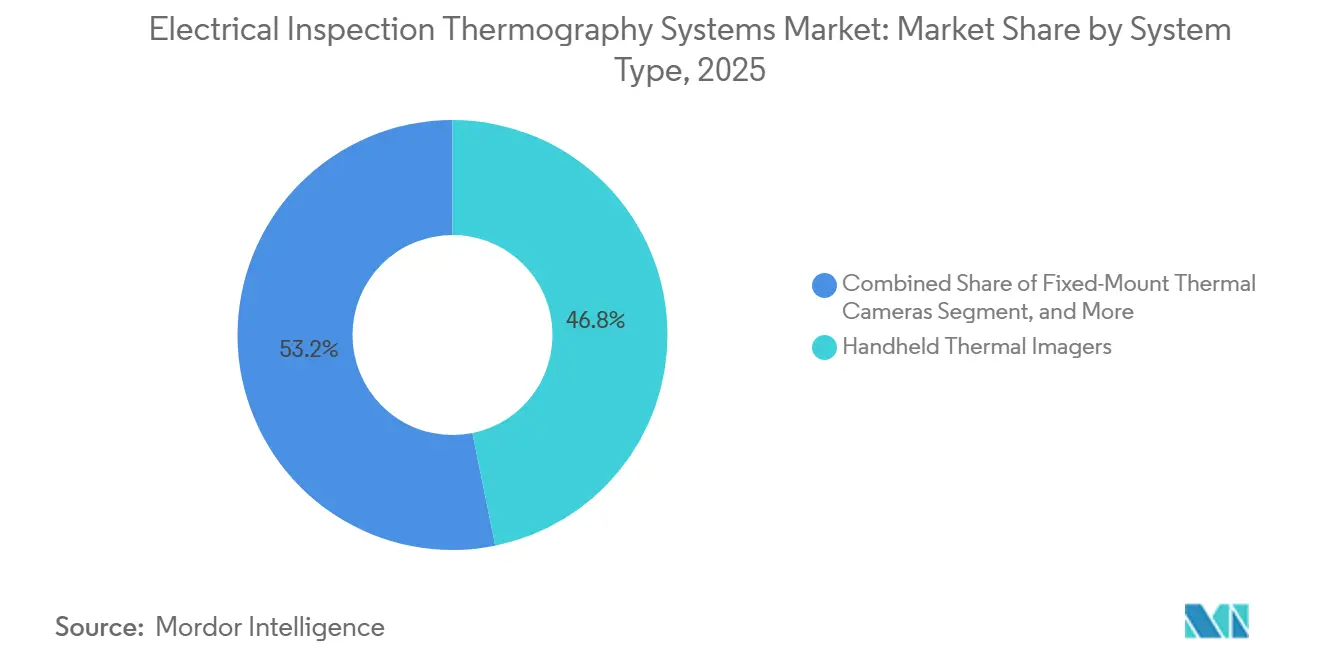
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Detektortechnologie: Ungekühlte Systeme bilden die Basis, während Spektralwerkzeuge spezialisierte Diagnosen unterstützen
Ungekühlte Infrarotdetektoren machten im Jahr 2025 87,41 % des Marktes für elektrische Inspektions-Thermografiesysteme aus. Die Mikrobolometer-Fertigung hat eine thermische Empfindlichkeit unter 50 mK in kommerziellen Produkten der mittleren Preisklasse ermöglicht. Diese Detektoren arbeiten bei Umgebungstemperatur und benötigen keine Kühlungswartung. Ihre geringere Betriebskomplexität unterstützt den Einsatz in Handgeräten und drohnengestützten Versorgungssystemen. Die breite Verfügbarkeit von Versorgungsgütern unterstützt auch ihren Einsatz bei gängigen elektrischen Inspektionsaufgaben. Gekühlte Detektoren werden eingesetzt, wenn die erforderliche Empfindlichkeit und der Messabstand die Leistungsfähigkeit ungekühlter Geräte übersteigen.
Multispektrale und hyperspektrale Detektoren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,69 % wachsen. Betreiber von Photovoltaikanlagen und Batteriespeichern setzen sie ein, wenn sie eine spektrale Fehlerunterscheidung auf Zellebene benötigen, die über das hinausgeht, was die breitbandige ungekühlte Bildgebung bietet. Eine Studie aus dem Jahr 2026 über netzgekoppelte Photovoltaiksysteme berichtete von einer Fehler-Segmentierungspräzision von 96,88 % und einem mittleren Intersection-over-Union-Wert von 77,83 % durch Infrarotthermografie und fortschrittliche Signalverarbeitung. IEC/TS 62446-3 legt Anforderungen für die Außen-Infrarotthermografie von Photovoltaiksystemen fest. Die Messbedingungen und Verfahren der Norm begünstigen den Einsatz kalibrierter Detektorsysteme für hochwertige Photovoltaik-Inspektionsarbeiten. Teledyne FLIR stellte im Februar 2026 die A6450 Langlebige Gekühlte MWIR-Kamera für die kontinuierliche industrielle Prozesskontrolle und zerstörungsfreie Prüfung vor.
Nach Anwendung: Elektroverteiler liefern das größte Volumen, während Photovoltaik und Batteriespeicher schneller wachsen
Die Schaltanlagen- und Elektroverteilerinspektion machte im Jahr 2025 28,61 % der Marktgröße für elektrische Inspektions-Thermografiesysteme aus. Die Anwendung ist relevant für Versorgungsunternehmen, gewerbliche Standorte, Fertigungsanlagen und Rechenzentren. NFPA 70B Tabelle 9.3.2 legt anlagenbezogene Inspektionsanforderungen für abgedeckte elektrische Betriebsmittel fest. Die Transformatoren- und Umspannwerksinspektion ist eine weitere wichtige Anwendung, da Versorgungsunternehmen hochwertige Stromanlagen erhalten müssen. IEEE 2969-2025 befasst sich auch mit der kontinuierlichen thermischen Überwachung relevanter Verteilungsanlagen. Die Inspektion von Motorsteuerungen und industriellen elektrischen Betriebsmitteln unterstützt vorausschauende Wartungsprogramme in Prozess- und Fertigungsanlagen.
Die Inspektion von Photovoltaikanlagen und Batteriespeichern wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,87 % wachsen. Wärmebildgebung kann lokale Überhitzung in Lithium-Ionen-Batteriebänken erkennen, bevor sich die Bedingungen verschlechtern. Die Anwendung dient auch Photovoltaiksystemen, bei denen Leistungsverluste mit erkennbaren Temperaturmustern in Verbindung gebracht werden können. Eine Photovoltaikstudie aus dem Jahr 2026 zeigte, dass Infrarotbildgebung in Kombination mit Signalverarbeitung eine detaillierte Fehlersegmentierung ermöglichen kann. IEC/TS 62446-3 bietet einen formalen Referenzpunkt für die thermografische Außeninspektion von Photovoltaiksystemen. Diese Anforderungen stärken die Grundlage für kalibrierte Inspektionsverfahren innerhalb von Portfolios erneuerbarer Energien.
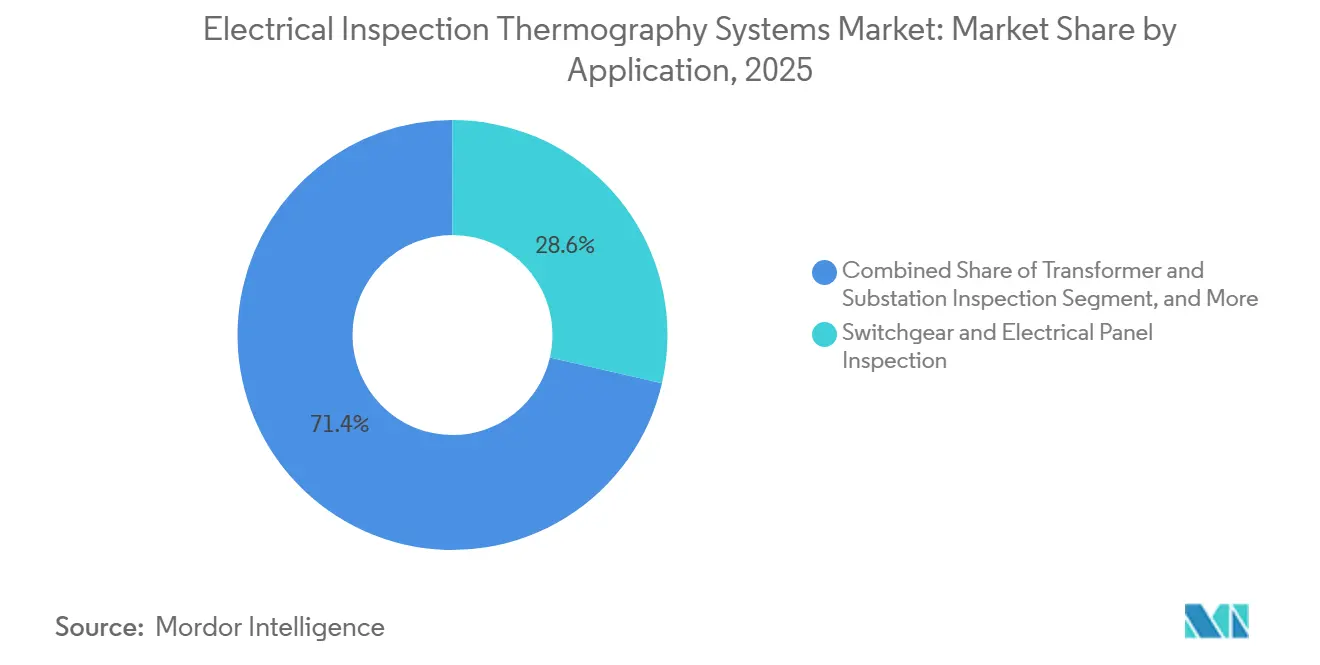
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Versorgungsunternehmen stellen die größte Nachfragebasis, während Betreiber erneuerbarer Energien das schnellere Tempo vorgeben
Stromversorgungsunternehmen hielten im Jahr 2025 einen Marktanteil von 31,71 % im Markt für elektrische Inspektions-Thermografiesysteme. Ihre großen Anlagenportfolios haben die Thermografie zu einem langjährigen Bestandteil der Wartungsaktivitäten gemacht. Käufer aus dem Versorgungsbereich benötigen häufig drohnengestützte und fest montierte Systeme, Unternehmensberichtssoftware und standortübergreifende Unterstützung. Diese Anforderungen legen größeres Gewicht auf hochwertige Ausrüstung und vertraglich vereinbarte Serviceprogramme. Industrielle Fertigung und Prozessindustrien sind die zweitgrößte Endverbrauchergruppe. Sie setzen Thermografie an Motorsteuerungszentren, Prozessheizungen und Hochstromverteilern als Teil etablierter Wartungsprogramme ein.
Betreiber erneuerbarer Energien werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,95 % wachsen. Ihre Nachfrage folgt dem Zubau von Solar- und Windkapazitäten und den Wartungsbedürfnissen wachsender Portfolios. IEC/TS 62446-3 wird zunehmend in Photovoltaik-Asset-Management-Vereinbarungen und Versicherungsbedingungen referenziert. Gewerbliche Gebäude und Rechenzentren stellen ebenfalls einen wachsenden Nachfragebereich dar, da geplante Wartungsanforderungen auf neu errichtete Einrichtungen angewendet werden. Betreiber in der Öl-, Gas- und Petrochemieindustrie benötigen Ausrüstung für gefährliche Bereiche, die ATEX- oder IECEx-Anforderungen erfüllt. Behörden, Verteidigung und Nutzer öffentlicher Infrastruktur sorgen für eine stetige Nachfrage nach hochspezifizierten Geräten, wobei die Beschaffungsbedingungen konforme Hardware bevorzugen.
Geografische Analyse
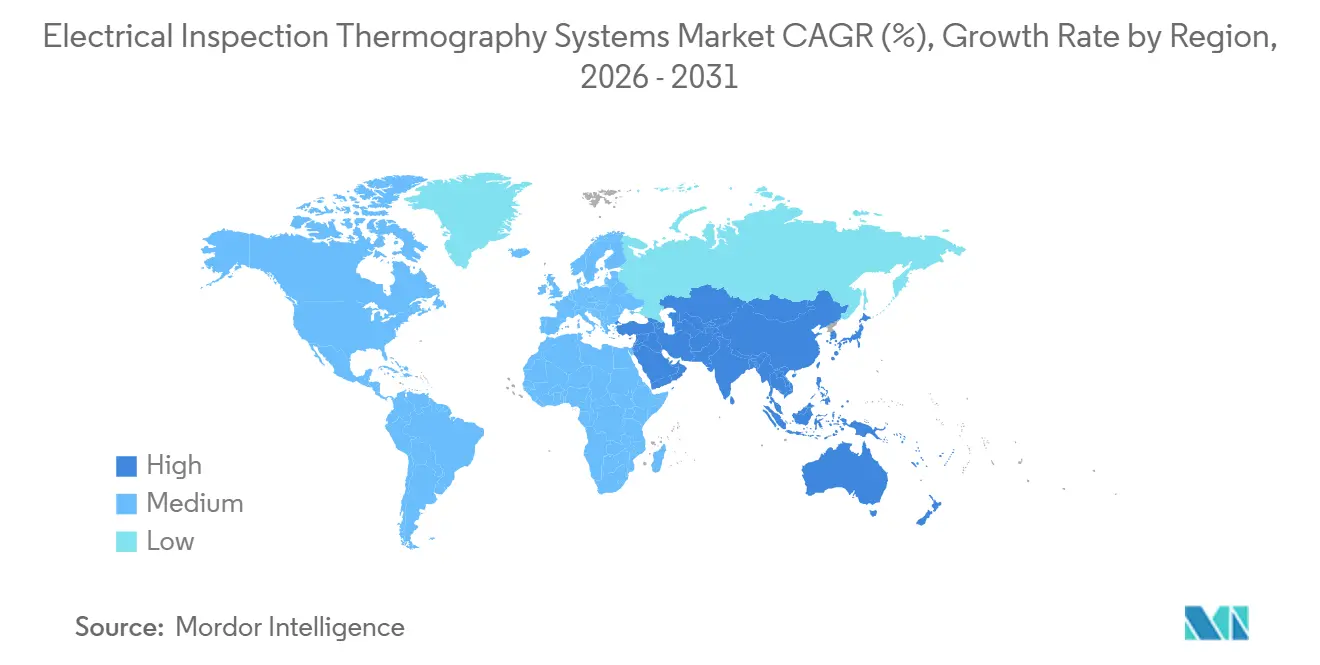
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 37,81 % am Markt für elektrische Inspektions-Thermografiesysteme und wird bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen. Chinas Netzinvestitionsprogramm und drohnengestützte Inspektionsaktivitäten im Betriebsmaßstab unterstützen die Nachfrage entlang von Übertragungs- und Verteilungsnetzen sowie Umspannwerken. Indiens Nationaler Elektrizitätsplan fügt elektrische Infrastruktur hinzu, die einer Inspektion bedarf. Japans alternde Kern- und Wärmekraftflotte unterstützt vorausschauende Wartungsaktivitäten. HIKMICRO, Guide Sensmart, FOTRIC, ULIRVISION und DALI Technology unterstützen eine wettbewerbsfähige regionale Ausrüstungsversorgungsbasis.
Nordamerika ist der zweitgrößte regionale Bereich im Markt für elektrische Inspektions-Thermografiesysteme. Der US-amerikanische Compliance-Zyklus schafft strukturierte Nachfrage bei gewerblichen und industriellen Einrichtungen, die Infrarotinspektionen bisher als freiwillig behandelt haben. EPRI prognostizierte, dass der US-amerikanische Stromverbrauch von Rechenzentren von 177–192 TWh im Jahr 2024 auf 380–790 TWh bis 2030 steigen wird. Diese Expansion unterstützt Inbetriebnahmeaktivitäten für elektrische Infrastruktur auf Hyperscale-Campussen. Kanada und Mexiko tragen durch Investitionen in die Netzzuverlässigkeit und Wartungsaktivitäten in der Rohstoffgewinnungsindustrie zur Nachfrage bei.
Europa ist die drittgrößte Region, unterstützt durch Wartungsstandards und die Energiewende-Agenda. Offshore-Windbetreiber in Deutschland und der Nordsee benötigen luftgestützte thermografische Inspektion für große marine Anlagenportfolios. Der Nahe Osten und Afrika profitieren vom Versorgungsausbau in den Ländern des Golfkooperationsrats. Südamerika folgt den Investitionszyklen der Versorgungsunternehmen, wobei Brasilien und Argentinien die größten kurzfristigen Volumina bieten.

Wettbewerbslandschaft
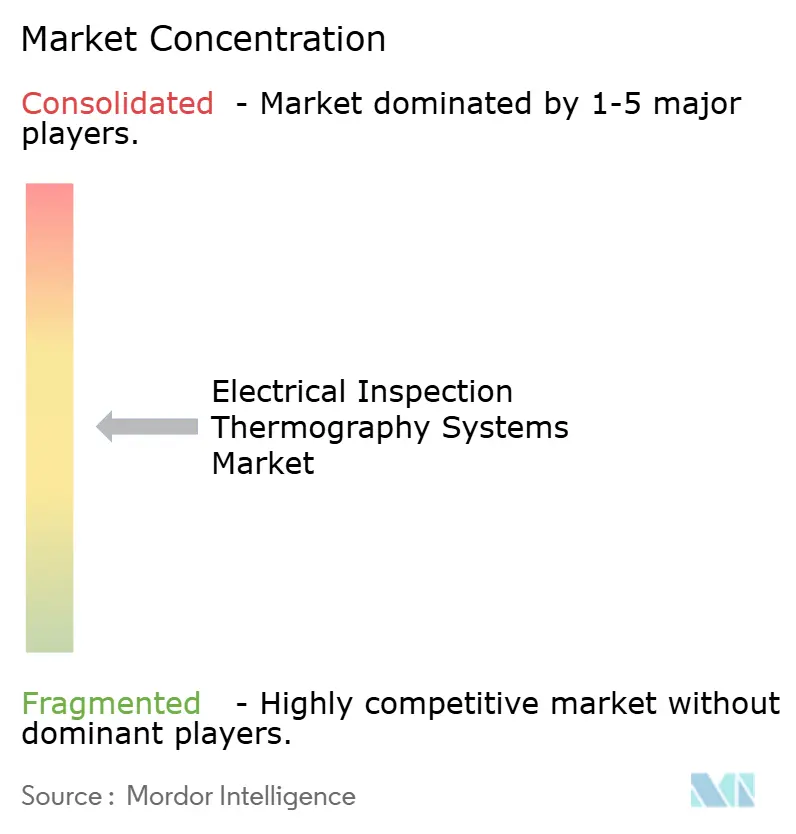
Der Markt für elektrische Inspektions-Thermografiesysteme ist mäßig fragmentiert. Teledyne FLIR und Fluke halten führende Positionen durch Markenbekanntheit, Kalibrierungsökosysteme und Unternehmens-Softwareintegration. HIKMICRO, Guide Sensmart und FOTRIC haben seit 2024 die Funktionslücke bei tragbaren Geräten der mittleren Preisklasse verringert. Ihre Produkte verwenden hochauflösende ungekühlte Detektoren und geräteinterne Analyse zu niedrigeren Preisen als viele westliche Alternativen. Etablierte Anbieter behalten einen Vorteil, wo Käufer Kalibrierungsunterstützung, Softwareintegration und zuverlässigen technischen Service benötigen.
Teledyne FLIR OEM stellte im Februar 2026 den Lepton XDS für die Integration in die Infrastrukturüberwachung, Robotik und unbemannte Plattformen vor. FLIR stellte im Februar 2026 die A6450 Langlebige Gekühlte MWIR-Kameras für die kontinuierliche industrielle Prozesskontrolle und zerstörungsfreie Prüfung vor.[3]FLIR, "FLIR bringt A6450 Langlebige Gekühlte MWIR-Kameras auf den Markt," FLIR, flir.com. Diese Veröffentlichungen zeigen Investitionen in eingebettete Module und dauerhafte Überwachungssysteme. Westliche Anbieter betonen auch die NDAA-Konformität und Datensouveränität bei der Beschaffung für Behörden und kritische Infrastruktur. Dieser Fokus hilft ihnen, Anforderungen zu erfüllen, die über die Kameraleistung hinausgehen.
Chancen bestehen bei der fest montierten Überwachung für elektrische Räume in Rechenzentren und drohnenbasierten Versorgungsdienstleistungen. Software, die Wärmebilder in prüfungsfertige Inspektionsberichte umwandelt, kann für Kunden einen Mehrwert schaffen. Workswell, InfraTec und Optris konzentrieren sich auf fest montierte und wissenschaftliche Anwendungen. Eine IEEE-Veröffentlichung aus dem Jahr 2026 berichtete von der Infrarotgeräte-Erkennung in Umspannwerken mit 118,2 Bildern pro Sekunde auf Edge-Hardware.
Branchenführer im Markt für elektrische Inspektions-Thermografiesysteme
-
Teledyne FLIR LLC
-
Fluke Corporation
-
Hangzhou Microimage Software Co., Ltd.
-
Testo SE & Co. KGaA
-
Guide Sensmart Tech Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Endesas e-distribución setzte 17 Langstrecken-FuVeX-Drohnen ein, die für den Betrieb bis zu 10 Kilometer autorisiert sind, für die thermografische und digitale Inspektion von mehr als 320.000 Kilometern Stromleitungen in Spanien. Der Einsatz integriert thermische, visuelle und LiDAR-Daten in ausgerichtete 3D-Modelle.
- Februar 2026: FLIR, ein Unternehmen von Teledyne Technologies, brachte die A6450 Langlebige Gekühlte MWIR-Kameras für die kontinuierliche industrielle Prozesskontrolle und zerstörungsfreie Prüfung auf den Markt. Die Kameras haben eine verlängerte Kühlerlebensdauer für dauerhafte elektrische und industrielle Überwachungsinstallationen.
- Februar 2026: Teledyne FLIR OEM brachte den Lepton XDS auf den Markt, ein kompaktes ITAR-freies duales Wärmebild-Sichtkamera-Modul mit patentierter MSX-Technologie für die OEM-Integration in Infrastrukturüberwachung, Elektrofahrzeug-Batteriemanagement und unbemannte Plattformen. Die kumulativen Lepton-Modullieferungen überstiegen 4 Millionen Einheiten aus FLIRs Hochvolumen-Fertigungsanlage.
- Januar 2026: ANSI/NETA EMW-2026 erhielt die formale Genehmigung. Die Norm legt Mindestanforderungen an Ausbildung und Erfahrung für Techniker fest, die elektrische thermografische Inspektionen gemäß NFPA 70B durchführen.


Berichtsumfang des globalen Marktes für elektrische Inspektions-Thermografiesysteme
Der Markt für elektrische Inspektions-Thermografiesysteme umfasst den Verkauf von Wärmebildsystemen, Ausrüstungen und zugehöriger Hardware, die zur Erkennung, Visualisierung, Messung und Analyse von Infrarotstrahlung und Temperaturschwankungen in elektrischen Betriebsmitteln und Infrastrukturen eingesetzt werden, um anomale Wärmemuster, elektrische Fehler, Komponentendegradation, Überlastungen, lose Verbindungen, Isolationsprobleme und andere potenzielle Ausfallzustände zu identifizieren. Diese Systeme ermöglichen die berührungslose und in vielen Fällen zerstörungsfreie Inspektion spannungsführender elektrischer Anlagen und unterstützen vorbeugende Wartung, Zustandsüberwachung, Asset-Management und elektrische Sicherheitsprogramme.
Der Marktbericht für elektrische Inspektions-Thermografiesysteme ist segmentiert nach Systemtyp (tragbare Wärmebildgeräte, an Smartphones anschließbare Wärmebildgeräte, fest montierte Wärmebildkameras, automatisierte und robotergestützte thermische Inspektionssysteme, drohnengestützte Wärmebildsysteme und andere Systemtypen), Detektortechnologie (ungekühlte Infrarotdetektoren, gekühlte Infrarotdetektoren sowie multispektrale und hyperspektrale Detektoren), Anwendung (Schaltanlagen- und Elektroverteilerinspektion, Transformatoren- und Umspannwerksinspektion, Übertragungs- und Verteilungsleitungsinspektion, Photovoltaik- und Batteriespeicherinspektion, Motorsteuerungs- und industrielle Elektroanlageninspektion sowie weitere Anwendungen), Endverbraucherbranche (Stromversorgungsunternehmen, industrielle Fertigung und Prozessindustrien, Öl und Gas und Petrochemie, gewerbliche Gebäude und Rechenzentren, Betreiber erneuerbarer Energien, Behörden, Verteidigung und öffentliche Infrastruktur sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tragbare Wärmebildgeräte |
| An Smartphones anschließbare Wärmebildgeräte |
| Fest montierte Wärmebildkameras |
| Automatisierte und robotergestützte thermische Inspektionssysteme |
| Drohnengestützte Wärmebildsysteme |
| Andere Systemtypen |
| Ungekühlte Infrarotdetektoren |
| Gekühlte Infrarotdetektoren |
| Multispektrale und hyperspektrale Detektoren |
| Schaltanlagen- und Elektroverteilerinspektion |
| Transformatoren- und Umspannwerksinspektion |
| Übertragungs- und Verteilungsleitungsinspektion |
| Photovoltaik- und Batteriespeicherinspektion |
| Motorsteuerungs- und industrielle Elektroanlageninspektion |
| Weitere Anwendungen |
| Stromversorgungsunternehmen |
| Industrielle Fertigung und Prozessindustrien |
| Öl und Gas und Petrochemie |
| Gewerbliche Gebäude und Rechenzentren |
| Betreiber erneuerbarer Energien |
| Behörden, Verteidigung und öffentliche Infrastruktur |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemtyp | Tragbare Wärmebildgeräte | ||
| An Smartphones anschließbare Wärmebildgeräte | |||
| Fest montierte Wärmebildkameras | |||
| Automatisierte und robotergestützte thermische Inspektionssysteme | |||
| Drohnengestützte Wärmebildsysteme | |||
| Andere Systemtypen | |||
| Nach Detektortechnologie | Ungekühlte Infrarotdetektoren | ||
| Gekühlte Infrarotdetektoren | |||
| Multispektrale und hyperspektrale Detektoren | |||
| Nach Anwendung | Schaltanlagen- und Elektroverteilerinspektion | ||
| Transformatoren- und Umspannwerksinspektion | |||
| Übertragungs- und Verteilungsleitungsinspektion | |||
| Photovoltaik- und Batteriespeicherinspektion | |||
| Motorsteuerungs- und industrielle Elektroanlageninspektion | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Stromversorgungsunternehmen | ||
| Industrielle Fertigung und Prozessindustrien | |||
| Öl und Gas und Petrochemie | |||
| Gewerbliche Gebäude und Rechenzentren | |||
| Betreiber erneuerbarer Energien | |||
| Behörden, Verteidigung und öffentliche Infrastruktur | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektrische Inspektions-Thermografiesysteme?
Die Marktgröße für elektrische Inspektions-Thermografiesysteme wird voraussichtlich im Jahr 2026 0,83 Milliarden USD und bis 2031 1,21 Milliarden USD betragen, bei einer CAGR von 7,76 %. Die Prognose spiegelt eine verstärkte Nutzung geplanter thermischer Inspektionen für elektrische Betriebsmittel im Markt für elektrische Inspektions-Thermografiesysteme wider.
Was treibt die Nachfrage nach elektrischen Thermografiesystemen an?
NFPA 70B-Inspektionsanforderungen, alternde Netzanlagen, Stromnachfrage aus Rechenzentren, industrielle Elektrifizierung und der Ausbau erneuerbarer Energieanlagen unterstützen die Nachfrage. Diese Faktoren erhöhen die Anzahl elektrischer Anlagen, die einer geplanten Zustandsbewertung im Markt für elektrische Inspektions-Thermografiesysteme bedürfen.
Welcher Systemtyp für elektrische Inspektionen wächst am schnellsten?
Drohnengestützte Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,43 % wachsen. Versorgungsunternehmen nutzen sie, um Übertragungs- und Verteilungsanlagen über größere Flächen zu begehren, als eine konventionelle Begehung zu Fuß im Markt für elektrische Inspektions-Thermografiesysteme abdecken kann.
Warum werden ungekühlte Infrarotdetektoren am häufigsten eingesetzt?
Ungekühlte Detektoren hielten im Jahr 2025 einen Anteil von 87,41 %, da sie bei Umgebungstemperatur arbeiten und keine Kühlungswartung benötigen. Sie werden in tragbaren und drohnengestützten Geräten für Routineanwendungen im Markt für elektrische Inspektions-Thermografiesysteme eingesetzt.
Welche Anwendung hat die schnellste prognostizierte Expansion?
Die Inspektion von Photovoltaikanlagen und Batteriespeichern wird voraussichtlich bis 2031 mit einer CAGR von 10,87 % wachsen. Thermografie kann Wärmemuster in Photovoltaiksystemen und lokale Überhitzung in Lithium-Ionen-Batteriebänken identifizieren.
Welche Region wird voraussichtlich die Nachfrage anführen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,81 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen. Netzinvestitionen, erneuerbare Energieanlagen und eine substanzielle Ausrüstungsversorgungsbasis unterstützen die Position der Region.
Seite zuletzt aktualisiert am:



