
Tamanho e Participação do Mercado de Sistemas de Termografia para Inspeção Elétrica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Termografia para Inspeção Elétrica pela Mordor Intelligence
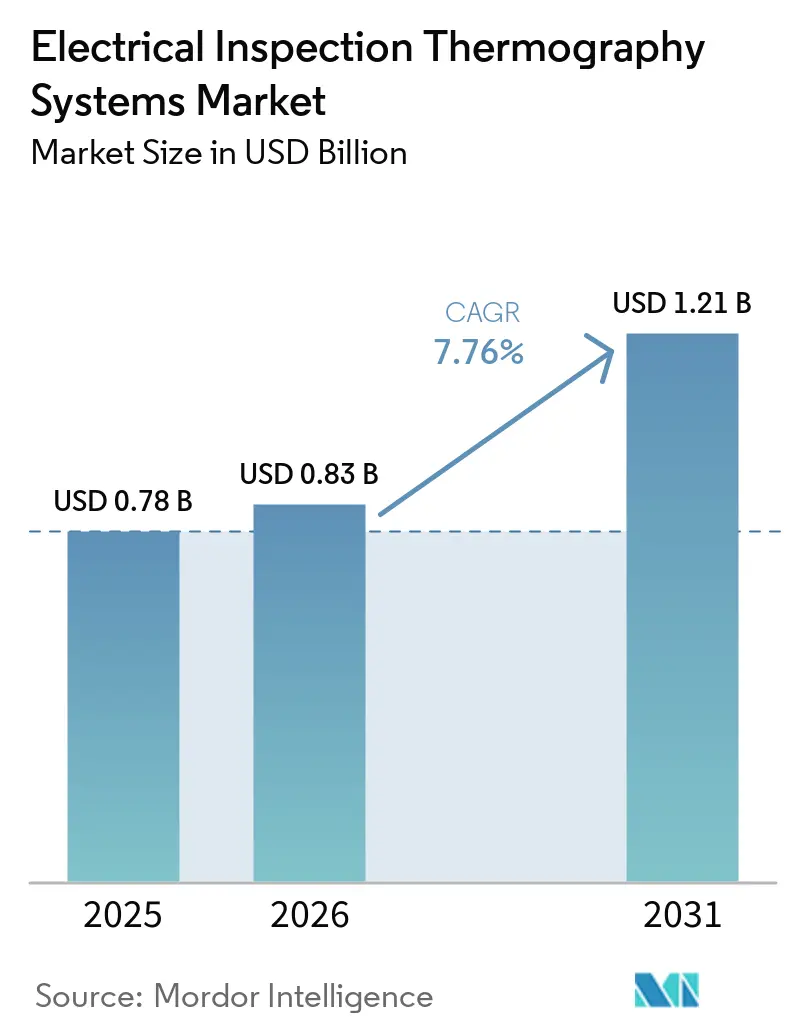
O tamanho do Mercado de Sistemas de Termografia para Inspeção Elétrica está projetado para expandir de 0,78 bilhões de USD em 2025 para 0,83 bilhões de USD em 2026, e para 1,21 bilhões de USD até 2031, registrando um CAGR de 7,76% entre 2026 e 2031. O mercado de sistemas de termografia para inspeção elétrica está sendo moldado por requisitos obrigatórios de manutenção preventiva e pela necessidade de manter a continuidade em um portfólio crescente de ativos elétricos. As obrigações de inspeção anual tornam a inspeção térmica um requisito operacional mais regular para muitas instalações. A construção de data centers também adiciona novos disjuntores, sistemas de energia ininterrupta, barramentos e conexões de resfriamento que requerem inspeção. A análise baseada em dispositivos de borda e plataformas aéreas estão facilitando a revisão de portfólios de ativos maiores com menos etapas manuais. A concorrência está se deslocando para hardware de menor custo, integração de software, suporte de calibração e conformidade de aquisição, enquanto o limitado grupo de termógrafos qualificados permanece uma restrição à capacidade de serviço.
Principais Conclusões do Relatório
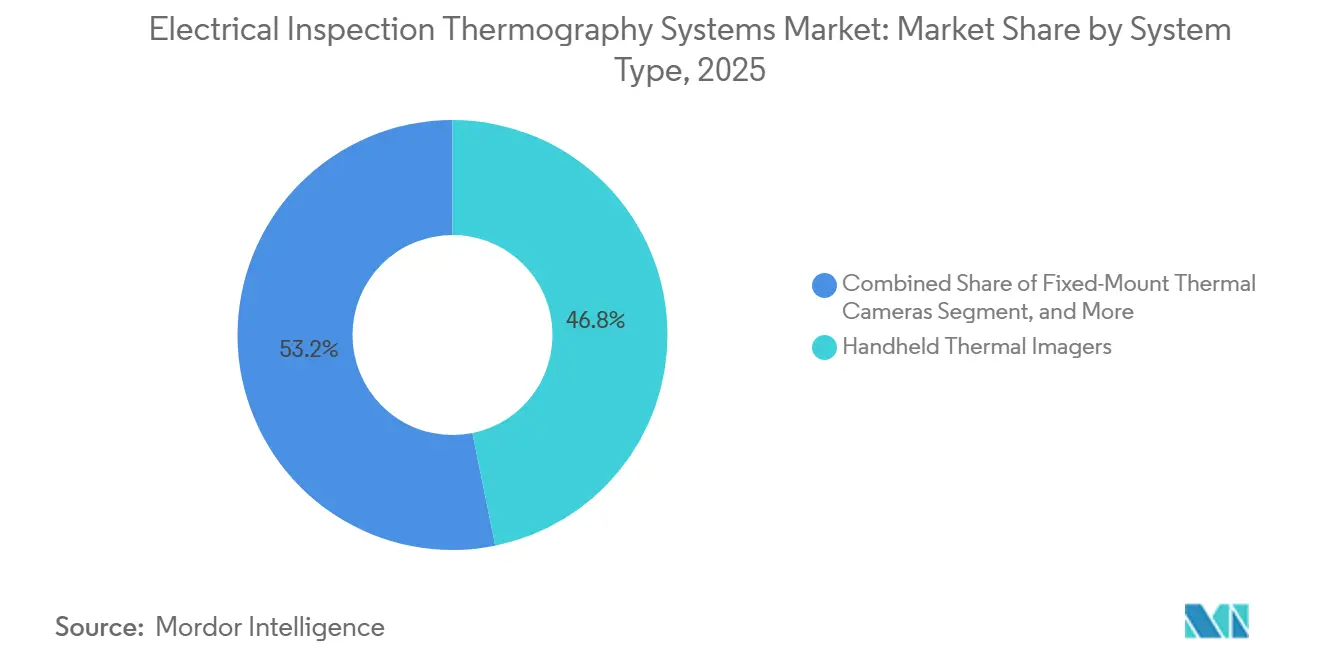
- Por tipo de sistema, os imageadores térmicos portáteis detinham 46,81% da participação do mercado de sistemas de termografia para inspeção elétrica em 2025, enquanto os sistemas montados em drones estão projetados para expandir a um CAGR de 10,43% até 2031.
- Por tecnologia de detector, os detectores infravermelhos não resfriados detinham 87,41% da participação do mercado de sistemas de termografia para inspeção elétrica em 2025, enquanto os detectores multiespectrais e hiperespectrais estão projetados para expandir a um CAGR de 10,69% até 2031.
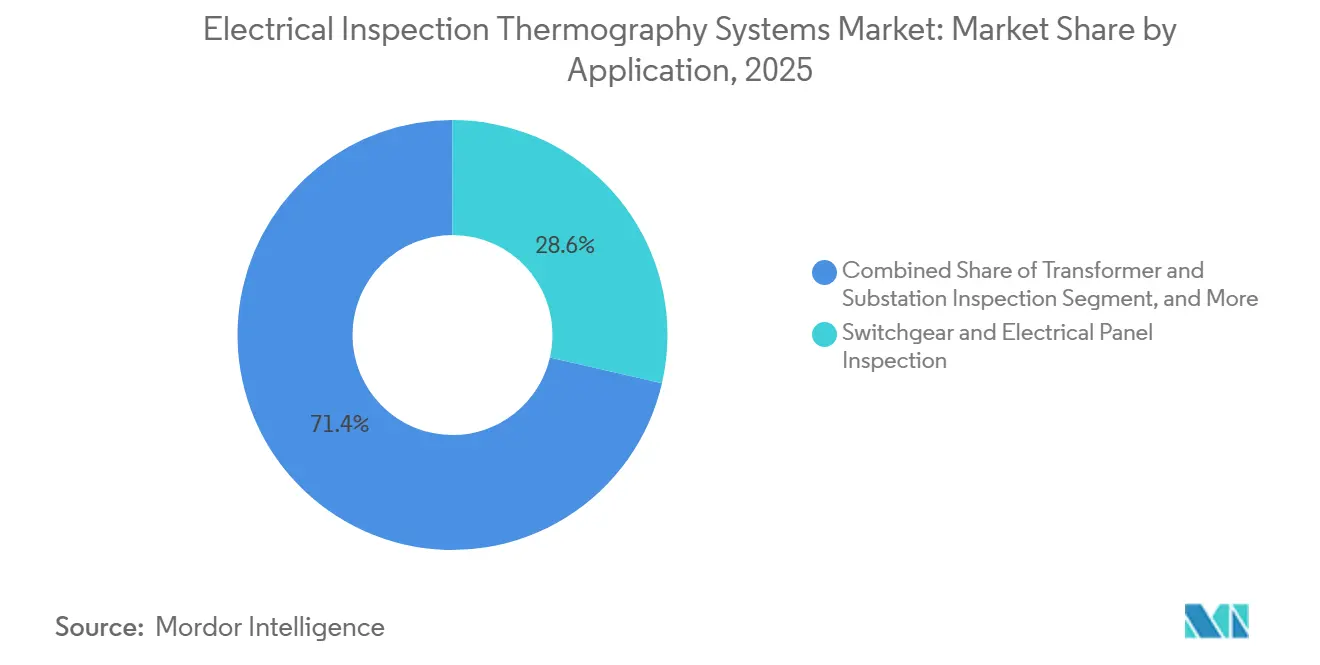
- Por aplicação, a inspeção de painéis elétricos e disjuntores representou 28,61% do tamanho do mercado de sistemas de termografia para inspeção elétrica em 2025, enquanto a inspeção de sistemas fotovoltaicos solares e armazenamento de energia em baterias está projetada para expandir a um CAGR de 10,87% até 2031.
- Por indústria do usuário final, as concessionárias de energia elétrica representaram 31,71% do mercado de sistemas de termografia para inspeção elétrica em 2025, enquanto os operadores de energia renovável estão projetados para crescer a um CAGR de 10,95% até 2031.
- Por geografia, a Ásia-Pacífico detinha 37,81% da participação do mercado de sistemas de termografia para inspeção elétrica em 2025 e está projetada para expandir a um CAGR de 9,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Termografia para Inspeção Elétrica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Manutenção Preventiva Elétrica Obrigatória e Programas de Termografia | +2.1% | Global, com atividade de conformidade primária na América do Norte, Europa e Ásia-Pacífico desenvolvida | Curto prazo (≤ 2 anos) |
| Manutenção Preditiva para Ativos de Distribuição de Energia Envelhecidos | +1.5% | América do Norte e Europa, com relevância secundária no Japão e na Austrália | Médio prazo (2-4 anos) |
| Demanda de Eletricidade de Data Centers e Eletrificação Industrial | +1.3% | Global, concentrado na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Expansão de Geração Renovável e Ativos de Energia Distribuída | +0.9% | Ásia-Pacífico, Europa, América do Norte e Oriente Médio e África | Médio prazo (2-4 anos) |
| Inteligência Artificial de Borda e Detecção Automatizada de Anomalias Térmicas | +0.8% | Global | Médio prazo (2-4 anos) |
| Inspeção por Drones e Robótica de Ativos Energizados Inacessíveis | +0.7% | Ásia-Pacífico, com relevância na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Manutenção Preventiva Elétrica Obrigatória e Programas de Termografia
A NFPA 70B tornou a inspeção termográfica por infravermelho uma obrigação em sua edição de 2023 para equipamentos elétricos cobertos. A norma exige pelo menos levantamentos anuais para ativos de Condição 1 e 2. Exige levantamentos semestrais para equipamentos de Condição 3, incluindo ativos que perderam 2 ciclos de manutenção consecutivos ou tiveram alertas de anomalia anteriores.[1]Associação Nacional de Proteção contra Incêndios, "NFPA 70B: Norma para Manutenção de Equipamentos Elétricos, Edição 2026," Associação Nacional de Proteção contra Incêndios, nfpa.org. A edição de 2026 reconheceu dispositivos de medição de temperatura instalados permanentemente como um meio de atender aos requisitos de levantamento periódico. Esse reconhecimento apoia a demanda por câmeras de montagem fixa e sistemas de monitoramento sem fio no mercado de sistemas de termografia para inspeção elétrica. O requisito é recorrente porque cada ativo coberto deve ser inspecionado em um cronograma definido, e não apenas durante uma revisão ampla das instalações.
Manutenção Preditiva para Ativos de Distribuição de Energia Envelhecidos
A Sociedade Americana de Engenheiros Civis atribuiu à rede elétrica dos EUA uma nota D+ em seu Relatório de Infraestrutura de 2025. O relatório indicou que 70% dos grandes transformadores de energia tinham mais de 25 anos. Também relatou que 92% das interrupções se originaram no sistema de distribuição, onde os níveis de instrumentação eram baixos. Essas condições apoiam programas de inspeção planejada para ativos energizados que não podem ser facilmente retirados de serviço. Um estudo de 2026 cobrindo 142.267 ativos de subestações em 18 países constatou que 38%-43% das subestações espanholas e italianas tinham um tempo estimado para condição crítica de menos de 15 anos. O estudo constatou que a manutenção baseada em condição reduziu os custos do ciclo de vida em uma mediana de 19% em comparação com a substituição baseada em idade, apoiando o papel do diagnóstico térmico sem contato no mercado de sistemas de termografia para inspeção elétrica.
Demanda de Eletricidade de Data Centers e Eletrificação Industrial
Novos campi de hiperescala adicionam salas de disjuntores, sistemas de energia ininterrupta, redes de barramentos e interconexões de resfriamento que precisam de inspeção periódica. A Tabela 9.3.2 da NFPA 70B inclui requisitos de inspeção para equipamentos elétricos relevantes. A Agência Internacional de Energia estimou o consumo global de eletricidade em data centers em 415 TWh em 2024. Projetou que o consumo atingiria 945 TWh até 2030. O EPRI estimou o uso de eletricidade em data centers nos EUA em 177-192 TWh em 2024 e projetou 380-790 TWh até 2030. Fábricas de baterias, ativos de carregamento de veículos elétricos e instalações de manufatura eletrificadas têm necessidades de inspeção semelhantes porque colocam muitas terminações energizadas em serviço sem registros de inspeção anteriores.
Inteligência Artificial de Borda e Detecção Automatizada de Anomalias Térmicas
A análise no dispositivo reduz o tempo necessário para interpretar imagens térmicas durante uma inspeção. Um estudo de 2026 sobre detecção de aquecimento anormal em disjuntores relatou inferência de borda em menos de 20 milissegundos usando hardware embarcado. O resultado apoia a identificação de anomalias em tempo real sem enviar imagens para a nuvem. Também apoia instalações permanentes onde a análise local contínua é necessária. A classificação automatizada pode ajudar técnicos menos experientes a identificar condições que requerem revisão adicional por pessoal qualificado. Essa capacidade pode reduzir o tempo de inspeção e diminuir o custo efetivo por ativo inspecionado. O mercado de sistemas de termografia para inspeção elétrica, portanto, tem um caminho para maior rendimento de inspeção sem eliminar a necessidade de tomadores de decisão treinados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Sistemas de Alta Resolução e Resfriados | -1.2% | Global, mais agudo para pequenas e médias empresas na Ásia-Pacífico, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Escassez de Termógrafos Certificados e Habilidades de Interpretação | -0.8% | Global, mais pronunciado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Incerteza de Medição Decorrente de Emissividade, Carga e Condições Climáticas | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Risco de Cibersegurança e Soberania de Dados no Monitoramento Conectado | -0.4% | Global, com maior sensibilidade em setores de infraestrutura crítica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Sistemas de Alta Resolução e Resfriados
A diferença entre dispositivos não resfriados de nível básico e plataformas resfriadas de alta resolução cria diferentes opções de compra para diferentes operadores. Sistemas resfriados que utilizam detectores de telureto de mercúrio-cádmio ou antimoneto de índio podem custar mais de 30.000 USD por unidade. Arrays de monitoramento contínuo fixo para 1 sala de disjuntores podem exigir compromissos de capital superiores a 100.000 USD. A IEEE 2969-2025 abrange o monitoramento térmico contínuo de disjuntores e centros de controle de motores de até 52 kV. A norma apoiou o interesse no monitoramento contínuo, mas não elimina a barreira de custo para proprietários de edifícios menores e operadores de médio porte. O mercado de sistemas de termografia para inspeção elétrica permanece mais acessível no nível portátil, enquanto os sistemas fixos e resfriados continuam tendo adoção mais restrita em locais sensíveis a custos.
Escassez de Termógrafos Certificados e Habilidades de Interpretação
A capacidade de inspeção depende da disponibilidade de pessoal qualificado e equipamentos. A Fundação ASNT relatou que 42% da força de trabalho de ensaios não destrutivos dos EUA tinha 45 anos ou mais. Também relatou que 37% dos profissionais de avaliação não destrutiva do setor nuclear pesquisados em 2024 planejavam se aposentar até 2030.[2]Sociedade Americana para Ensaios Não Destrutivos, "Um Plano para Reconstruir o Pipeline de END," Materials Evaluation, asnt.org. As novas certificações de Nível II diminuíram 15% em 2024, embora os levantamentos infravermelhos elétricos comerciais comumente exijam essa qualificação. As horas de experiência de campo exigidas pela ANSI/ASNT CP-189 não podem ser substituídas apenas por treinamento em sala de aula. O treinamento oferecido por meio da colaboração entre a ASNT e a IRISS apoia o pipeline de fornecimento, mas o requisito de experiência significa que a disponibilidade de mão de obra levará vários anos para responder.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema: Ferramentas Portáteis Apoiam Inspeções Básicas de Instalações, Enquanto Plataformas de Drones Ampliam a Cobertura
Os imageadores térmicos portáteis detinham 46,81% da participação do mercado de sistemas de termografia para inspeção elétrica em 2025. Sua posição reflete a base instalada e a adequação prática de dispositivos compactos para muitas inspeções programadas de disjuntores. Edifícios comerciais, instalações industriais leves e data centers que entram em programas de manutenção estruturada podem adotar unidades portáteis com menor gasto inicial. Isso torna os equipamentos portáteis relevantes para compradores de conformidade pela primeira vez. Imageadores conectáveis a smartphones podem apoiar eletricistas que preferem um dispositivo multifuncional. Sua resolução radiométrica limitada restringe seu papel à triagem qualitativa em vez de diagnóstico detalhado.
Os sistemas montados em drones estão projetados para expandir a um CAGR de 10,43% de 2026 a 2031. As concessionárias usam esses sistemas para passar de patrulhas manuais para levantamentos térmicos em maior escala de infraestrutura de transmissão e distribuição. As câmeras de montagem fixa apoiam o monitoramento contínuo de equipamentos que requerem observação repetida. Sistemas automatizados e robóticos atendem a espaços confinados e locais que precisam de varreduras recorrentes. Essas plataformas podem criar um registro contínuo da condição dos ativos em vez de um único resultado de inspeção. Outros tipos de sistemas permanecem relevantes para implantações especializadas onde acesso, segurança ou layout de equipamentos limitam os métodos convencionais de inspeção.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tecnologia de Detector: Sistemas Não Resfriados Formam a Base, Enquanto Ferramentas Espectrais Apoiam Diagnósticos Especializados
Os detectores infravermelhos não resfriados representaram 87,41% do mercado de sistemas de termografia para inspeção elétrica em 2025. A fabricação de microbolômetros apoiou a sensibilidade térmica abaixo de 50 mK em produtos comerciais de nível intermediário. Esses detectores operam à temperatura ambiente e não requerem manutenção de resfriamento. Sua menor complexidade operacional apoia o uso em ferramentas portáteis e sistemas de concessionárias montados em drones. A ampla disponibilidade de suprimentos também apoia seu uso em tarefas comuns de inspeção elétrica. Detectores resfriados são usados quando a sensibilidade necessária e a distância de operação excedem a capacidade dos dispositivos não resfriados.
Os detectores multiespectrais e hiperespectrais estão projetados para expandir a um CAGR de 10,69% de 2026 a 2031. Os operadores de sistemas fotovoltaicos solares e armazenamento de energia em baterias os utilizam quando precisam de discriminação espectral de falhas no nível de célula além do que a imagem não resfriada de banda larga fornece. Um estudo de 2026 de sistemas fotovoltaicos conectados à rede relatou 96,88% de precisão de segmentação de falhas e uma interseção sobre união média de 77,83% por meio de termografia infravermelha e processamento avançado de sinais. A IEC/TS 62446-3 estabelece requisitos para termografia infravermelha ao ar livre de sistemas fotovoltaicos. As condições de medição e os procedimentos da norma favorecem o uso de sistemas de detectores calibrados para trabalhos de inspeção fotovoltaica de alto valor. A Teledyne FLIR introduziu a câmera A6450 Long-Life Cooled MWIR em fevereiro de 2026 para controle contínuo de processos industriais e ensaios não destrutivos.
Por Aplicação: Painéis Elétricos Fornecem o Maior Volume, Enquanto Sistemas Fotovoltaicos Solares e Armazenamento de Energia em Baterias Avançam Mais Rapidamente
A inspeção de painéis elétricos e disjuntores representou 28,61% do tamanho do mercado de sistemas de termografia para inspeção elétrica em 2025. A aplicação é relevante em concessionárias, instalações comerciais, plantas industriais e data centers. A Tabela 9.3.2 da NFPA 70B estabelece requisitos de inspeção relacionados a painéis para equipamentos elétricos cobertos. A inspeção de transformadores e subestações é outra aplicação importante porque as concessionárias precisam preservar ativos de energia de alto valor. A IEEE 2969-2025 também aborda o monitoramento térmico contínuo para equipamentos de distribuição relevantes. A inspeção de centros de controle de motores e equipamentos elétricos industriais apoia programas de manutenção preditiva em instalações de processo e manufatura.
A inspeção de sistemas fotovoltaicos solares e armazenamento de energia em baterias está projetada para expandir a um CAGR de 10,87% de 2026 a 2031. A imagem térmica pode detectar superaquecimento localizado em bancos de baterias de íons de lítio antes que as condições piorem. A aplicação também atende a sistemas fotovoltaicos onde as perdas de desempenho podem ser associadas a padrões de temperatura detectáveis. Um estudo fotovoltaico de 2026 mostrou que a imagem infravermelha, combinada com processamento de sinais, pode permitir segmentação detalhada de falhas. A IEC/TS 62446-3 fornece um ponto de referência formal para inspeção termográfica ao ar livre de sistemas fotovoltaicos. Esses requisitos fortalecem o argumento para procedimentos de inspeção calibrados em portfólios de energia renovável.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria do Usuário Final: Concessionárias Fornecem a Maior Base de Demanda, Enquanto Operadores de Energia Renovável Estabelecem o Ritmo Mais Acelerado
As concessionárias de energia elétrica detinham 31,71% de participação de mercado no mercado de sistemas de termografia para inspeção elétrica em 2025. Seus grandes portfólios de ativos tornaram a termografia uma parte estabelecida da atividade de manutenção. Os compradores de concessionárias frequentemente exigem sistemas montados em drones e de montagem fixa, software de relatórios corporativos e suporte em vários locais. Essas necessidades conferem maior peso a equipamentos de alto valor e programas de serviço contratados. A manufatura industrial e as indústrias de processo são o segundo maior grupo de usuários finais. Eles usam termografia em centros de controle de motores, aquecedores de processo e quadros de distribuição de alta corrente como parte de programas de manutenção estabelecidos.
Os operadores de energia renovável estão projetados para expandir a um CAGR de 10,95% de 2026 a 2031. Sua demanda acompanha as adições de capacidade solar e eólica e as necessidades de manutenção de portfólios em expansão. A IEC/TS 62446-3 é cada vez mais referenciada em acordos de gestão de ativos fotovoltaicos e condições de seguro. Edifícios comerciais e data centers também representam uma área de demanda em expansão à medida que os requisitos de manutenção programada são aplicados a instalações recém-construídas. Os operadores de petróleo, gás e petroquímicos exigem equipamentos para áreas perigosas que atendam aos requisitos ATEX ou IECEx. Os usuários governamentais, de defesa e de infraestrutura pública fornecem uma demanda constante por equipamentos de alta especificação, com condições de aquisição favorecendo hardware em conformidade.
Análise Geográfica
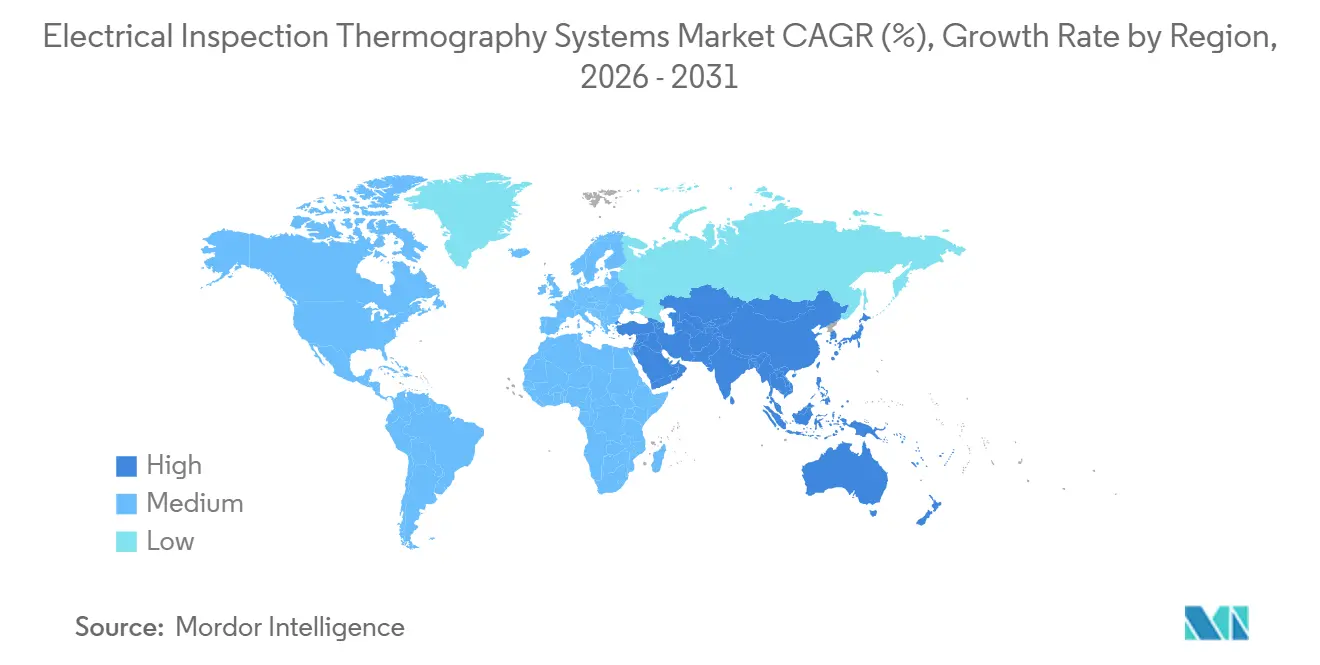
A Ásia-Pacífico detinha 37,81% da participação do mercado de sistemas de termografia para inspeção elétrica em 2025 e está projetada para expandir a um CAGR de 9,13% até 2031. O programa de investimento em rede da China e a atividade de inspeção por drones em escala operacional apoiam a demanda em linhas de transmissão, subestações e redes de distribuição. O Plano Nacional de Eletricidade da Índia adiciona infraestrutura elétrica que precisa de inspeção. A frota nuclear e termal envelhecida do Japão apoia a atividade de manutenção preditiva. HIKMICRO, Guide Sensmart, FOTRIC, ULIRVISION e DALI Technology apoiam uma base de fornecimento de equipamentos regional competitiva.
A América do Norte é a segunda maior área regional no mercado de sistemas de termografia para inspeção elétrica. O ciclo de conformidade dos EUA está criando demanda estruturada entre instalações comerciais e industriais que anteriormente tratavam a inspeção infravermelha como discricionária. O EPRI projetou que o uso de eletricidade em data centers nos EUA aumentaria de 177-192 TWh em 2024 para 380-790 TWh até 2030. Essa expansão apoia a atividade de comissionamento em infraestrutura elétrica em campi de hiperescala. Canadá e México adicionam demanda por meio de investimento em confiabilidade de rede e atividade de manutenção em indústrias de extração de recursos.
A Europa é a terceira maior região, apoiada por normas de manutenção e pela agenda de transição energética. Os operadores de energia eólica offshore na Alemanha e no Mar do Norte precisam de inspeção termográfica aérea para grandes portfólios de ativos marinhos. O Oriente Médio e a África se beneficiam da expansão de concessionárias nos países do Conselho de Cooperação do Golfo. A América do Sul segue os ciclos de programas de capital de concessionárias, com Brasil e Argentina oferecendo os maiores volumes de curto prazo.

Cenário Competitivo
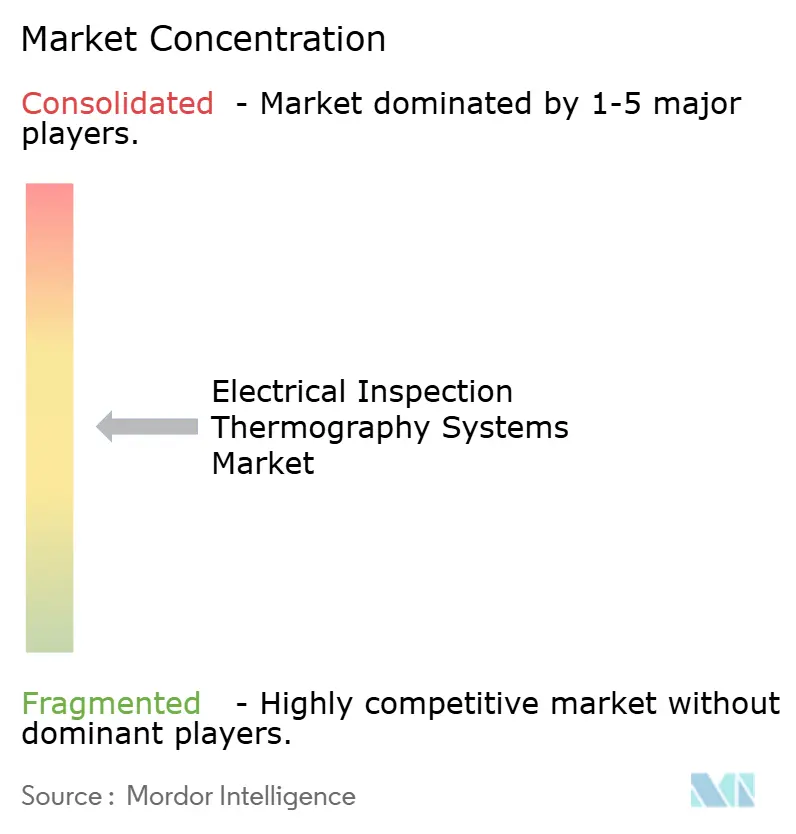
O mercado de sistemas de termografia para inspeção elétrica é moderadamente fragmentado. Teledyne FLIR e Fluke detêm posições de liderança por meio de reconhecimento de marca, ecossistemas de calibração e integração de software corporativo. HIKMICRO, Guide Sensmart e FOTRIC reduziram a diferença de recursos em equipamentos portáteis de nível intermediário desde 2024. Seus produtos utilizam detectores não resfriados de alta resolução e análise no dispositivo a preços mais baixos do que muitas alternativas ocidentais. Os fornecedores estabelecidos mantêm vantagem onde os compradores precisam de suporte de calibração, integração de software e serviço técnico confiável.
A Teledyne FLIR OEM introduziu o Lepton XDS em fevereiro de 2026 para integração em monitoramento de infraestrutura, robótica e plataformas não tripuladas. A FLIR introduziu as câmeras A6450 Long-Life Cooled MWIR em fevereiro de 2026 para controle contínuo de processos industriais e ensaios não destrutivos.[3]FLIR, "FLIR lança câmeras A6450 Long-Life Cooled MWIR," FLIR, flir.com. Esses lançamentos mostram investimento em módulos embarcados e sistemas de monitoramento permanente. Os fornecedores ocidentais também enfatizam a conformidade com a NDAA e a soberania de dados em aquisições governamentais e de infraestrutura crítica. Esse foco os ajuda a atender a requisitos que vão além do desempenho da câmera.
Oportunidades permanecem no monitoramento de montagem fixa para salas elétricas de data centers e serviços de concessionárias baseados em drones. Software que converte imagens térmicas em registros de inspeção prontos para auditoria pode agregar valor para os clientes. Workswell, InfraTec e Optris focam em aplicações de montagem fixa e de grau científico. Uma publicação IEEE de 2026 relatou detecção de equipamentos infravermelhos em subestações a 118,2 quadros por segundo em hardware de borda.
Líderes do Setor de Sistemas de Termografia para Inspeção Elétrica
Teledyne FLIR LLC
Fluke Corporation
Hangzhou Microimage Software Co., Ltd.
Testo SE & Co. KGaA
Guide Sensmart Tech Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A e-distribución da Endesa implantou 17 drones FuVeX de longo alcance, autorizados a operar até 10 quilômetros, para inspeção termográfica e digital de mais de 320.000 quilômetros de linhas de energia na Espanha. A implantação integra dados térmicos, visuais e LiDAR em modelos 3D alinhados.
- Fevereiro de 2026: A FLIR, uma empresa da Teledyne Technologies, lançou as câmeras A6450 Long-Life Cooled MWIR para controle contínuo de processos industriais e ensaios não destrutivos. As câmeras têm uma vida útil estendida do sistema de resfriamento para instalações permanentes de monitoramento elétrico e industrial.
- Fevereiro de 2026: A Teledyne FLIR OEM lançou o Lepton XDS, um módulo compacto de câmera dual térmica-visível livre de ITAR com tecnologia MSX patenteada para integração OEM em monitoramento de infraestrutura, gestão de baterias de veículos elétricos e plataformas não tripuladas. As remessas cumulativas do módulo Lepton superaram 4 milhões de unidades na instalação de fabricação de alto volume da FLIR.
- Janeiro de 2026: A ANSI/NETA EMW-2026 recebeu aprovação formal. A norma estabelece requisitos mínimos de treinamento e experiência para técnicos que realizam inspeções termográficas elétricas sob a NFPA 70B.


Escopo do Relatório Global do Mercado de Sistemas de Termografia para Inspeção Elétrica
O mercado de sistemas de termografia para inspeção elétrica compreende a venda de sistemas de imagem térmica, equipamentos e hardware associado utilizados para detectar, visualizar, medir e analisar radiação infravermelha e variações de temperatura em equipamentos elétricos e infraestrutura com o objetivo de identificar padrões anormais de calor, falhas elétricas, degradação de componentes, sobrecargas, conexões frouxas, problemas de isolamento e outras condições potenciais de falha. Esses sistemas permitem a inspeção sem contato e, em muitos casos, não destrutiva de ativos elétricos energizados e apoiam programas de manutenção preventiva, monitoramento de condição, gestão de ativos e segurança elétrica.
O Relatório do Mercado de Sistemas de Termografia para Inspeção Elétrica é Segmentado por Tipo de Sistema (Imageadores Térmicos Portáteis, Imageadores Térmicos Conectáveis a Smartphones, Câmeras Térmicas de Montagem Fixa, Sistemas de Inspeção Térmica Automatizados e Robóticos, Sistemas de Imagem Térmica Montados em Drones e Outros Tipos de Sistema), Tecnologia de Detector (Detectores Infravermelhos Não Resfriados, Detectores Infravermelhos Resfriados e Detectores Multiespectrais e Hiperespectrais), Aplicação (Inspeção de Painéis Elétricos e Disjuntores, Inspeção de Transformadores e Subestações, Inspeção de Linhas de Transmissão e Distribuição, Inspeção de Sistemas Fotovoltaicos Solares e Armazenamento de Energia em Baterias, Inspeção de Centros de Controle de Motores e Equipamentos Elétricos Industriais e Outras Aplicações), Indústria do Usuário Final (Concessionárias de Energia Elétrica, Manufatura Industrial e Indústrias de Processo, Petróleo, Gás e Petroquímicos, Edifícios Comerciais e Data Centers, Operadores de Energia Renovável, Governo, Defesa e Infraestrutura Pública e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Imageadores Térmicos Portáteis |
| Imageadores Térmicos Conectáveis a Smartphones |
| Câmeras Térmicas de Montagem Fixa |
| Sistemas de Inspeção Térmica Automatizados e Robóticos |
| Sistemas de Imagem Térmica Montados em Drones |
| Outros Tipos de Sistema |
| Detectores Infravermelhos Não Resfriados |
| Detectores Infravermelhos Resfriados |
| Detectores Multiespectrais e Hiperespectrais |
| Inspeção de Painéis Elétricos e Disjuntores |
| Inspeção de Transformadores e Subestações |
| Inspeção de Linhas de Transmissão e Distribuição |
| Inspeção de Sistemas Fotovoltaicos Solares e Armazenamento de Energia em Baterias |
| Inspeção de Centros de Controle de Motores e Equipamentos Elétricos Industriais |
| Outras Aplicações |
| Concessionárias de Energia Elétrica |
| Manufatura Industrial e Indústrias de Processo |
| Petróleo, Gás e Petroquímicos |
| Edifícios Comerciais e Data Centers |
| Operadores de Energia Renovável |
| Governo, Defesa e Infraestrutura Pública |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Sistema | Imageadores Térmicos Portáteis | ||
| Imageadores Térmicos Conectáveis a Smartphones | |||
| Câmeras Térmicas de Montagem Fixa | |||
| Sistemas de Inspeção Térmica Automatizados e Robóticos | |||
| Sistemas de Imagem Térmica Montados em Drones | |||
| Outros Tipos de Sistema | |||
| Por Tecnologia de Detector | Detectores Infravermelhos Não Resfriados | ||
| Detectores Infravermelhos Resfriados | |||
| Detectores Multiespectrais e Hiperespectrais | |||
| Por Aplicação | Inspeção de Painéis Elétricos e Disjuntores | ||
| Inspeção de Transformadores e Subestações | |||
| Inspeção de Linhas de Transmissão e Distribuição | |||
| Inspeção de Sistemas Fotovoltaicos Solares e Armazenamento de Energia em Baterias | |||
| Inspeção de Centros de Controle de Motores e Equipamentos Elétricos Industriais | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Concessionárias de Energia Elétrica | ||
| Manufatura Industrial e Indústrias de Processo | |||
| Petróleo, Gás e Petroquímicos | |||
| Edifícios Comerciais e Data Centers | |||
| Operadores de Energia Renovável | |||
| Governo, Defesa e Infraestrutura Pública | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de termografia para inspeção elétrica?
O tamanho do mercado de sistemas de termografia para inspeção elétrica está projetado para ser de 0,83 bilhões de USD em 2026 e 1,21 bilhões de USD até 2031, a um CAGR de 7,76%. A previsão reflete o maior uso de inspeção térmica programada em equipamentos elétricos no mercado de sistemas de termografia para inspeção elétrica.
O que está impulsionando a demanda por sistemas de termografia elétrica?
Os requisitos de inspeção da NFPA 70B, ativos de rede envelhecidos, demanda de eletricidade de data centers, eletrificação industrial e expansão de ativos de energia renovável estão apoiando a demanda. Esses fatores aumentam o número de ativos elétricos que precisam de avaliação de condição planejada no mercado de sistemas de termografia para inspeção elétrica.
Qual tipo de sistema de inspeção elétrica está se expandindo mais rapidamente?
Os sistemas montados em drones estão projetados para expandir a um CAGR de 10,43% de 2026 a 2031. As concessionárias os utilizam para inspecionar ativos de transmissão e distribuição em áreas maiores do que uma inspeção convencional a pé pode cobrir no mercado de sistemas de termografia para inspeção elétrica.
Por que os detectores infravermelhos não resfriados são usados com mais frequência?
Os detectores não resfriados detinham 87,41% de participação em 2025 porque operam à temperatura ambiente e não requerem manutenção de resfriamento. Eles são usados em equipamentos portáteis e montados em drones em aplicações de rotina no mercado de sistemas de termografia para inspeção elétrica.
Qual aplicação tem a expansão projetada mais rápida?
A inspeção de sistemas fotovoltaicos solares e armazenamento de energia em baterias está projetada para expandir a um CAGR de 10,87% até 2031. A termografia pode identificar padrões de calor em sistemas fotovoltaicos e superaquecimento localizado em bancos de baterias de íons de lítio.
Qual região deve liderar a demanda?
A Ásia-Pacífico detinha 37,81% de participação em 2025 e está projetada para expandir a um CAGR de 9,13% até 2031. O investimento em rede, os ativos de energia renovável e uma base substancial de fornecimento de equipamentos apoiam a posição da região.
Página atualizada pela última vez em:



