
Taille et part du marché des systèmes de thermographie pour l'inspection électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de thermographie pour l'inspection électrique par Mordor Intelligence
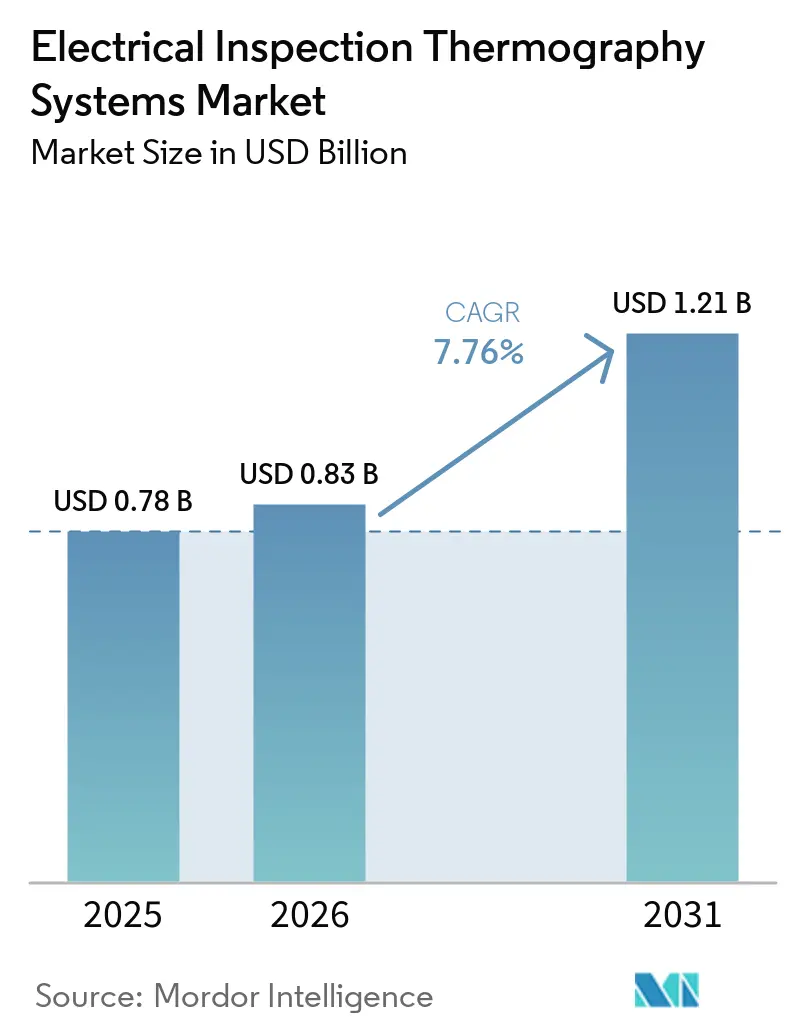
La taille du marché des systèmes de thermographie pour l'inspection électrique devrait passer de 0,78 milliard USD en 2025 à 0,83 milliard USD en 2026, puis à 1,21 milliard USD d'ici 2031, enregistrant un CAGR de 7,76 % entre 2026 et 2031. Le marché des systèmes de thermographie pour l'inspection électrique est façonné par les exigences obligatoires de maintenance préventive et la nécessité de maintenir la continuité sur un portefeuille croissant d'actifs électriques. Les obligations d'inspection annuelle font de l'inspection thermique une exigence opérationnelle plus régulière pour de nombreuses installations. La construction de centres de données ajoute également de nouveaux équipements de distribution, des systèmes d'alimentation sans interruption, des jeux de barres et des connexions de refroidissement qui nécessitent une inspection. L'analyse embarquée et les plateformes aériennes facilitent l'examen de portefeuilles d'actifs plus importants avec moins d'étapes manuelles. La concurrence s'oriente vers du matériel à moindre coût, l'intégration logicielle, le support d'étalonnage et la conformité aux achats, tandis que le vivier limité de thermographes qualifiés reste une contrainte sur la capacité de service.
Points clés du rapport
- Par type de système, les imageurs thermiques portatifs détenaient 46,81 % de la part du marché des systèmes de thermographie pour l'inspection électrique en 2025, tandis que les systèmes montés sur drone devraient se développer à un CAGR de 10,43 % jusqu'en 2031.
- Par technologie de détecteur, les détecteurs infrarouges non refroidis détenaient 87,41 % de la part du marché des systèmes de thermographie pour l'inspection électrique en 2025, tandis que les détecteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 10,69 % jusqu'en 2031.
- Par application, l'inspection des tableaux de distribution et des panneaux électriques représentait 28,61 % de la taille du marché des systèmes de thermographie pour l'inspection électrique en 2025, tandis que l'inspection des systèmes photovoltaïques solaires et du stockage par batteries devrait se développer à un CAGR de 10,87 % jusqu'en 2031.
- Par secteur d'utilisation final, les services publics d'électricité représentaient 31,71 % du marché des systèmes de thermographie pour l'inspection électrique en 2025, tandis que les opérateurs d'énergie renouvelable devraient croître à un CAGR de 10,95 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,81 % de la part du marché des systèmes de thermographie pour l'inspection électrique en 2025 et devrait se développer à un CAGR de 9,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de thermographie pour l'inspection électrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes obligatoires de maintenance préventive électrique et de thermographie | +2.1% | Mondial, avec une activité de conformité principale en Amérique du Nord, en Europe et en Asie-Pacifique développée | Court terme (≤ 2 ans) |
| Maintenance prédictive pour les actifs vieillissants de distribution d'énergie | +1.5% | Amérique du Nord et Europe, avec une pertinence secondaire au Japon et en Australie | Moyen terme (2-4 ans) |
| Demande d'électricité des centres de données et de l'électrification industrielle | +1.3% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Expansion de la production renouvelable et des actifs d'énergie distribuée | +0.9% | Asie-Pacifique, Europe, Amérique du Nord, et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Intelligence artificielle embarquée et détection automatisée des anomalies thermiques | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Inspection par drone et robot des actifs sous tension inaccessibles | +0.7% | Asie-Pacifique, avec pertinence en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes obligatoires de maintenance préventive électrique et de thermographie
La NFPA 70B a rendu l'inspection thermographique infrarouge obligatoire dans son édition 2023 pour les équipements électriques couverts. La norme exige au moins des relevés annuels pour les actifs de condition 1 et 2. Elle exige des relevés semestriels pour les équipements de condition 3, y compris les actifs ayant manqué 2 cycles de maintenance consécutifs ou ayant eu des alertes d'anomalie antérieures.[1]Association nationale de protection contre l'incendie, "NFPA 70B : Norme pour la maintenance des équipements électriques, édition 2026," Association nationale de protection contre l'incendie, nfpa.org. L'édition 2026 a reconnu les dispositifs de mesure de température installés en permanence comme moyen de satisfaire aux exigences de relevés périodiques. Cette reconnaissance soutient la demande de caméras à montage fixe et de systèmes de surveillance sans fil sur le marché des systèmes de thermographie pour l'inspection électrique. L'exigence est récurrente car chaque actif couvert doit être inspecté selon un calendrier défini plutôt que seulement lors d'une revue générale de l'installation.
Maintenance prédictive pour les actifs vieillissants de distribution d'énergie
L'American Society of Civil Engineers a attribué au réseau électrique américain la note D+ dans son rapport sur les infrastructures 2025. Elle a indiqué que 70 % des grands transformateurs de puissance avaient plus de 25 ans. Elle a également indiqué que 92 % des pannes provenaient du réseau de distribution, où les niveaux d'instrumentation étaient faibles. Ces conditions soutiennent les programmes d'inspection planifiée des actifs sous tension qui ne peuvent pas être facilement mis hors service. Une étude de 2026 portant sur 142 267 actifs de sous-stations dans 18 pays a révélé que 38 % à 43 % des sous-stations espagnoles et italiennes avaient un délai estimé avant l'état critique inférieur à 15 ans. L'étude a révélé que la maintenance basée sur l'état réduisait les coûts du cycle de vie d'une médiane de 19 % par rapport au remplacement basé sur l'âge, soutenant le rôle des diagnostics thermiques sans contact sur le marché des systèmes de thermographie pour l'inspection électrique.
Demande d'électricité des centres de données et de l'électrification industrielle
Les nouveaux campus hyperscale ajoutent des salles de distribution, des systèmes d'alimentation sans interruption, des réseaux de jeux de barres et des interconnexions de refroidissement qui nécessitent des inspections périodiques. Le tableau 9.3.2 de la NFPA 70B inclut des exigences d'inspection pour les équipements électriques concernés. L'Agence internationale de l'énergie a estimé la consommation mondiale d'électricité des centres de données à 415 TWh en 2024. Elle a projeté une consommation atteignant 945 TWh d'ici 2030. L'EPRI a estimé la consommation d'électricité des centres de données américains à 177-192 TWh en 2024 et a projeté 380-790 TWh d'ici 2030. Les usines de batteries, les actifs de recharge pour véhicules électriques et les installations de fabrication électrifiées ont des besoins d'inspection similaires car ils mettent en service de nombreuses bornes sous tension sans antécédents d'inspection préalables.
Intelligence artificielle embarquée et détection automatisée des anomalies thermiques
L'analyse sur l'appareil réduit le temps nécessaire à l'interprétation des images thermiques lors d'une inspection. Une étude de 2026 sur la détection de surchauffe anormale dans les tableaux de distribution a rapporté une inférence embarquée en moins de 20 millisecondes à l'aide de matériel intégré. Le résultat permet une identification des anomalies en temps réel sans envoyer les images vers le cloud. Il prend également en charge les installations permanentes où une analyse locale continue est nécessaire. La classification automatisée peut aider les techniciens moins expérimentés à identifier les conditions nécessitant un examen approfondi par du personnel qualifié. Cette capacité peut réduire le temps d'inspection et abaisser le coût effectif par actif inspecté. Le marché des systèmes de thermographie pour l'inspection électrique dispose donc d'une voie vers un débit d'inspection plus élevé sans supprimer le besoin de décideurs formés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes haute résolution et refroidis | -1.2% | Mondial, le plus aigu pour les petites et moyennes entreprises en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de thermographes certifiés et de compétences en interprétation | -0.8% | Mondial, le plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Incertitude de mesure liée à l'émissivité, à la charge et aux conditions météorologiques | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Risque de cybersécurité et de souveraineté des données dans la surveillance connectée | -0.4% | Mondial, avec la plus grande sensibilité dans les secteurs des infrastructures critiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes haute résolution et refroidis
L'écart entre les appareils non refroidis d'entrée de gamme et les plateformes refroidies haute résolution crée différentes options d'achat pour différents opérateurs. Les systèmes refroidis utilisant des détecteurs au tellurure de mercure-cadmium ou à l'antimonure d'indium peuvent coûter plus de 30 000 USD par unité. Les réseaux de surveillance continue fixe pour une salle de distribution peuvent nécessiter des engagements en capital dépassant 100 000 USD. La norme IEEE 2969-2025 couvre la surveillance thermique continue des tableaux de distribution et des centres de commande de moteurs jusqu'à 52 kV. La norme a suscité un intérêt pour la surveillance continue, mais elle ne supprime pas la barrière des coûts pour les propriétaires de petits bâtiments et les opérateurs de taille moyenne. Le marché des systèmes de thermographie pour l'inspection électrique reste plus accessible au niveau des appareils portatifs, tandis que les systèmes fixes et refroidis continuent d'avoir une adoption plus étroite dans les sites sensibles aux coûts.
Pénurie de thermographes certifiés et de compétences en interprétation
La capacité d'inspection dépend de la disponibilité du personnel qualifié et des équipements. La Fondation ASNT a rapporté que 42 % de la main-d'œuvre américaine en contrôle non destructif avait 45 ans ou plus. Elle a également rapporté que 37 % des professionnels du contrôle non destructif du secteur nucléaire interrogés en 2024 prévoyaient de prendre leur retraite d'ici 2030.[2]Société américaine pour les essais non destructifs, "Un plan pour reconstruire le vivier de contrôle non destructif," Materials Evaluation, asnt.org. Les nouvelles certifications de niveau II ont diminué de 15 % en 2024, même si les relevés infrarouges électriques commerciaux exigent couramment cette qualification. Les heures d'expérience de terrain requises en vertu de la norme ANSI/ASNT CP-189 ne peuvent pas être remplacées par une formation en classe seule. La formation proposée dans le cadre de la collaboration entre l'ASNT et IRISS soutient le vivier de main-d'œuvre, mais l'exigence d'expérience signifie que la disponibilité de la main-d'œuvre mettra plusieurs années à répondre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système : les outils portatifs soutiennent les inspections principales des installations, tandis que les plateformes drone étendent la couverture
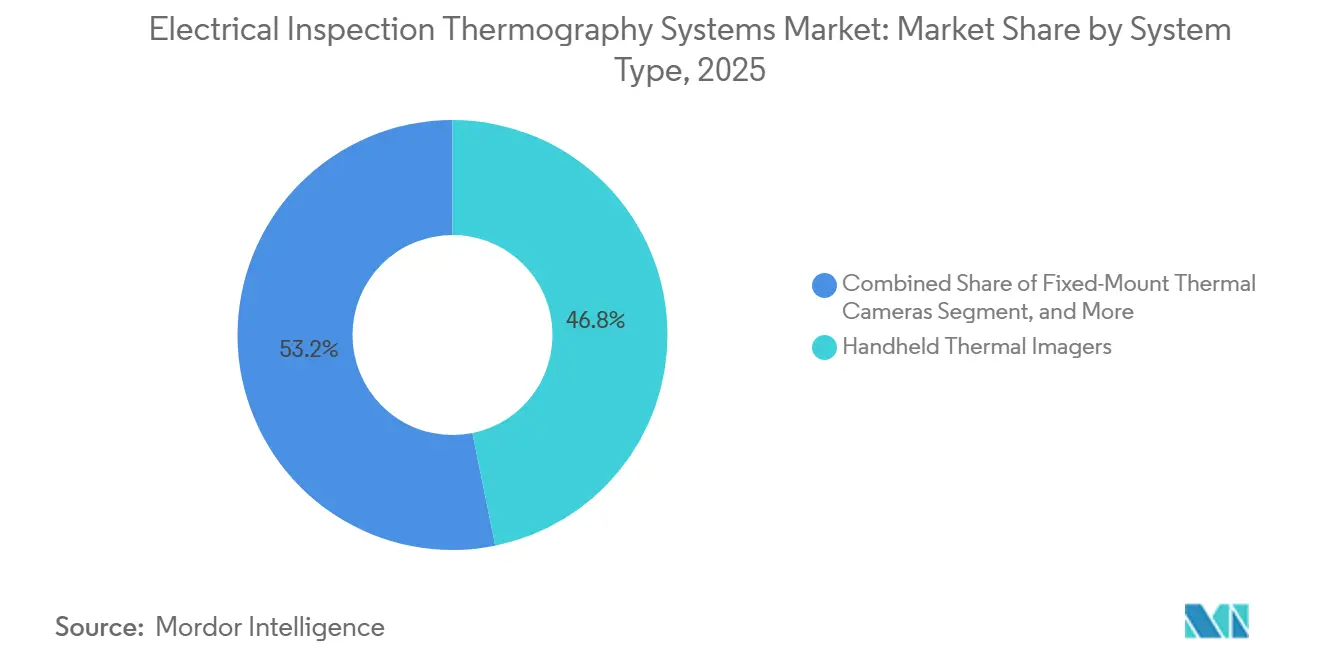
Les imageurs thermiques portatifs détenaient 46,81 % de la part du marché des systèmes de thermographie pour l'inspection électrique en 2025. Leur position reflète la base installée et l'adéquation pratique des appareils compacts pour de nombreuses inspections planifiées de tableaux de distribution. Les bâtiments commerciaux, les sites industriels légers et les centres de données entrant dans des programmes de maintenance structurée peuvent adopter des unités portatives avec des dépenses initiales plus faibles. Cela rend les équipements portatifs pertinents pour les premiers acheteurs en matière de conformité. Les imageurs attachables aux smartphones peuvent soutenir les électriciens qui préfèrent un appareil multifonction. Leur résolution radiométrique limitée restreint leur rôle au dépistage qualitatif plutôt qu'au diagnostic détaillé.
Les systèmes montés sur drone devraient se développer à un CAGR de 10,43 % de 2026 à 2031. Les services publics utilisent ces systèmes pour passer des patrouilles manuelles à des relevés thermiques à plus grande échelle des infrastructures de transport et de distribution. Les caméras à montage fixe soutiennent la surveillance continue des équipements nécessitant des observations répétées. Les systèmes automatisés et robotiques servent les espaces confinés et les emplacements nécessitant des scans récurrents. Ces plateformes peuvent créer un enregistrement continu de l'état des actifs plutôt qu'un seul résultat d'inspection. Les autres types de systèmes restent pertinents pour les déploiements spécialisés où l'accès, la sécurité ou la disposition des équipements limite les méthodes d'inspection conventionnelles.


Par technologie de détecteur : les systèmes non refroidis constituent la base, tandis que les outils spectraux soutiennent les diagnostics spécialisés
Les détecteurs infrarouges non refroidis représentaient 87,41 % du marché des systèmes de thermographie pour l'inspection électrique en 2025. La fabrication de microbolométres a permis une sensibilité thermique inférieure à 50 mK dans les produits commerciaux de milieu de gamme. Ces détecteurs fonctionnent à température ambiante et ne nécessitent pas de maintenance de refroidissement. Leur moindre complexité opérationnelle favorise leur utilisation dans les outils portatifs et les systèmes de services publics montés sur drone. La large disponibilité des approvisionnements soutient également leur utilisation dans les tâches courantes d'inspection électrique. Les détecteurs refroidis sont utilisés lorsque la sensibilité requise et la distance de mesure dépassent les capacités des appareils non refroidis.
Les détecteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 10,69 % de 2026 à 2031. Les opérateurs de systèmes photovoltaïques solaires et de stockage par batteries les utilisent lorsqu'ils ont besoin d'une discrimination spectrale des défauts au niveau des cellules au-delà de ce que fournit l'imagerie non refroidie à large bande. Une étude de 2026 sur les systèmes photovoltaïques connectés au réseau a rapporté une précision de segmentation des défauts de 96,88 % et une intersection sur union moyenne de 77,83 % grâce à la thermographie infrarouge et au traitement avancé du signal. La norme IEC/TS 62446-3 établit les exigences pour la thermographie infrarouge en extérieur des systèmes photovoltaïques. Les conditions de mesure et les procédures de la norme favorisent l'utilisation de systèmes de détecteurs étalonnés pour les travaux d'inspection photovoltaïque à haute valeur. Teledyne FLIR a introduit la caméra A6450 Long-Life Cooled MWIR en février 2026 pour le contrôle continu des procédés industriels et les essais non destructifs.
Par application : les panneaux électriques fournissent le plus grand volume, tandis que les systèmes photovoltaïques solaires et le stockage par batteries progressent plus rapidement
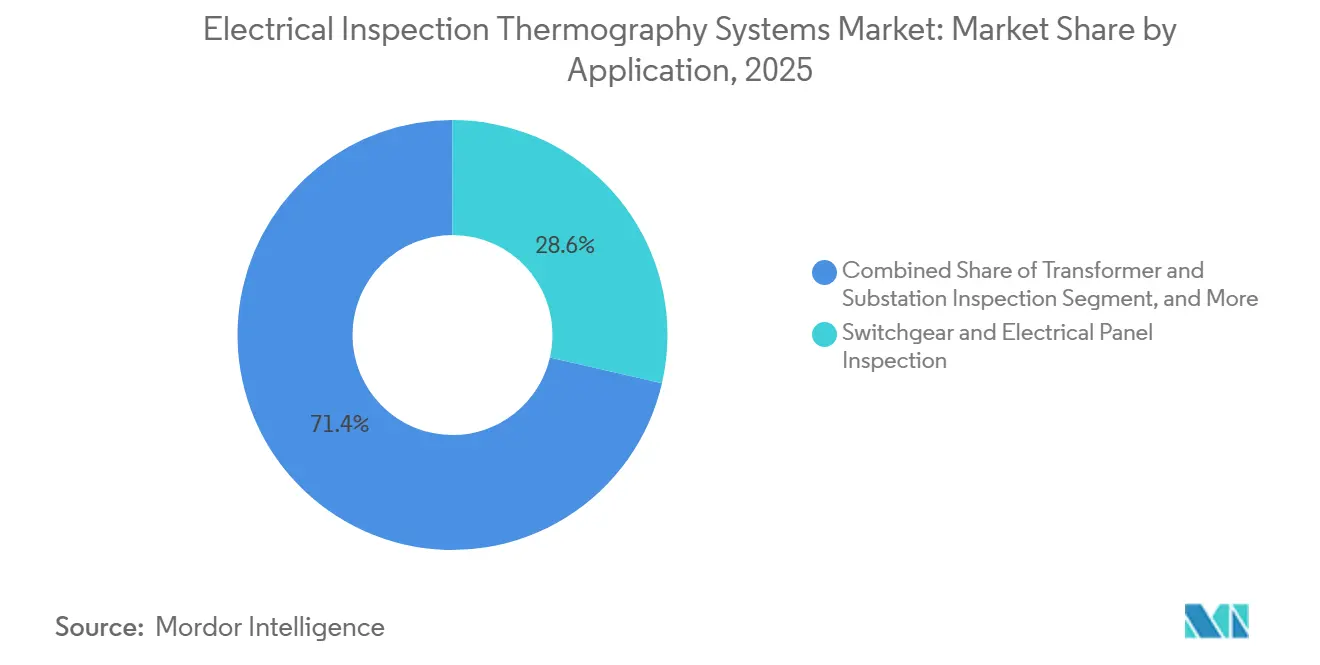
L'inspection des tableaux de distribution et des panneaux électriques représentait 28,61 % de la taille du marché des systèmes de thermographie pour l'inspection électrique en 2025. L'application est pertinente pour les services publics, les sites commerciaux, les usines de fabrication et les centres de données. Le tableau 9.3.2 de la NFPA 70B établit les exigences d'inspection liées aux panneaux pour les équipements électriques couverts. L'inspection des transformateurs et des sous-stations est une autre application majeure car les services publics doivent préserver les actifs de puissance à haute valeur. La norme IEEE 2969-2025 traite également de la surveillance thermique continue pour les équipements de distribution concernés. L'inspection des centres de commande de moteurs et des équipements électriques industriels soutient les programmes de maintenance prédictive dans les installations de traitement et de fabrication.
L'inspection des systèmes photovoltaïques solaires et du stockage par batteries devrait se développer à un CAGR de 10,87 % de 2026 à 2031. L'imagerie thermique peut détecter une surchauffe localisée dans les batteries lithium-ion avant que les conditions ne s'aggravent. L'application sert également les systèmes photovoltaïques où les pertes de performance peuvent être associées à des profils de température détectables. Une étude photovoltaïque de 2026 a montré que l'imagerie infrarouge, combinée au traitement du signal, peut permettre une segmentation détaillée des défauts. La norme IEC/TS 62446-3 fournit un point de référence formel pour l'inspection thermographique en extérieur des systèmes photovoltaïques. Ces exigences renforcent l'argument en faveur de procédures d'inspection étalonnées au sein des portefeuilles d'énergie renouvelable.
Par secteur d'utilisation final : les services publics constituent la plus grande base de demande, tandis que les opérateurs d'énergie renouvelable affichent le rythme le plus rapide
Les services publics d'électricité détenaient une part de marché de 31,71 % sur le marché des systèmes de thermographie pour l'inspection électrique en 2025. Leurs vastes portefeuilles d'actifs ont fait de la thermographie un élément de longue date de l'activité de maintenance. Les acheteurs des services publics exigent souvent des systèmes montés sur drone et à montage fixe, des logiciels de reporting d'entreprise et un support sur plusieurs sites. Ces besoins accordent plus d'importance aux équipements à haute valeur et aux programmes de services sous contrat. La fabrication industrielle et les industries de traitement constituent le deuxième groupe d'utilisateurs finaux. Ils utilisent la thermographie sur les centres de commande de moteurs, les réchauffeurs de procédés et les tableaux de distribution à fort courant dans le cadre de programmes de maintenance établis.
Les opérateurs d'énergie renouvelable devraient se développer à un CAGR de 10,95 % de 2026 à 2031. Leur demande suit les ajouts de capacité solaire et éolienne et les besoins de maintenance des portefeuilles en expansion. La norme IEC/TS 62446-3 est de plus en plus référencée dans les accords de gestion des actifs photovoltaïques et les conditions d'assurance. Les bâtiments commerciaux et les centres de données représentent également un domaine de demande en expansion à mesure que les exigences de maintenance planifiée sont appliquées aux installations nouvellement construites. Les opérateurs du pétrole, du gaz et de la pétrochimie nécessitent des équipements pour les zones dangereuses répondant aux exigences ATEX ou IECEx. Les utilisateurs gouvernementaux, de la défense et des infrastructures publiques fournissent une demande stable pour des équipements à haute spécification, avec des conditions d'approvisionnement favorisant le matériel conforme.
Analyse géographique
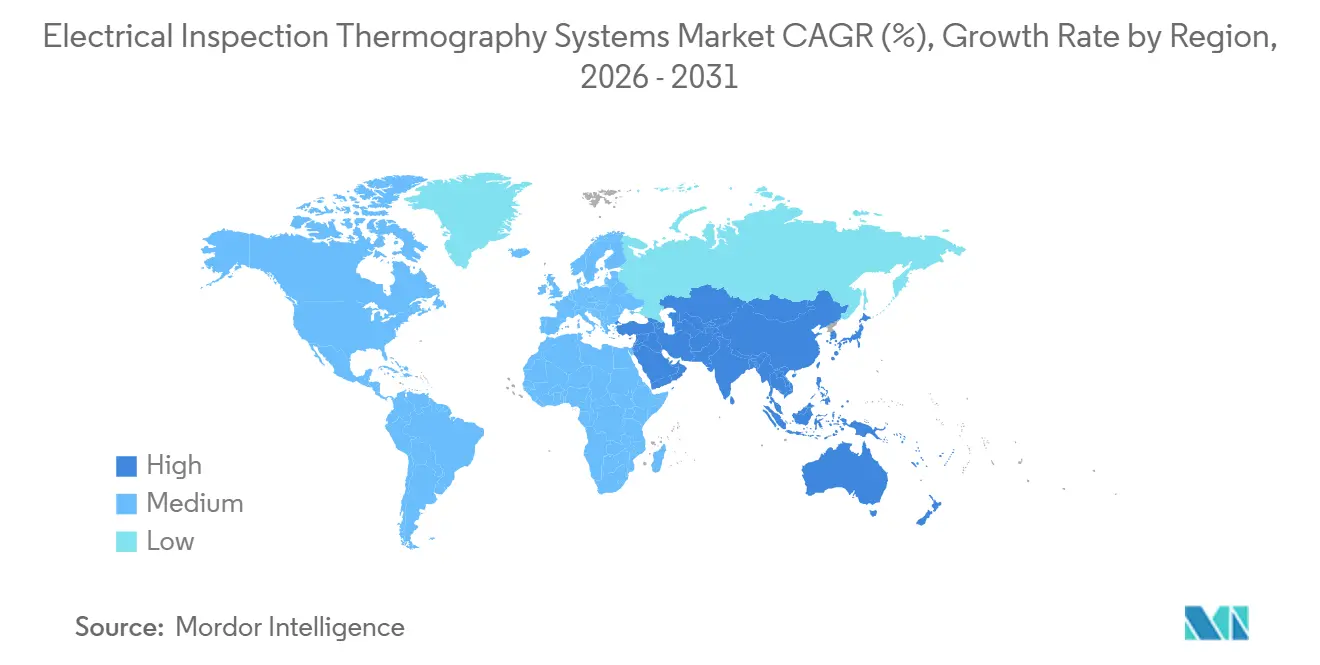
L'Asie-Pacifique détenait 37,81 % de la part du marché des systèmes de thermographie pour l'inspection électrique en 2025 et devrait se développer à un CAGR de 9,13 % jusqu'en 2031. Le programme d'investissement dans le réseau électrique de la Chine et l'activité d'inspection par drone à grande échelle soutiennent la demande sur les lignes de transport, les sous-stations et les réseaux de distribution. Le Plan national d'électricité de l'Inde ajoute des infrastructures électriques nécessitant une inspection. Le vieillissement du parc nucléaire et thermique du Japon soutient l'activité de maintenance prédictive. HIKMICRO, Guide Sensmart, FOTRIC, ULIRVISION et DALI Technology soutiennent une base d'approvisionnement en équipements régionale compétitive.
L'Amérique du Nord est la deuxième zone régionale en importance sur le marché des systèmes de thermographie pour l'inspection électrique. Le cycle de conformité américain crée une demande structurée parmi les installations commerciales et industrielles qui traitaient auparavant l'inspection infrarouge comme discrétionnaire. L'EPRI a projeté que la consommation d'électricité des centres de données américains passerait de 177-192 TWh en 2024 à 380-790 TWh d'ici 2030. Cette expansion soutient l'activité de mise en service des infrastructures électriques sur les campus hyperscale. Le Canada et le Mexique ajoutent de la demande grâce aux investissements dans la fiabilité du réseau et à l'activité de maintenance dans les industries d'extraction de ressources.
L'Europe est la troisième région en importance, soutenue par les normes de maintenance et l'agenda de transition énergétique. Les opérateurs d'éoliennes offshore en Allemagne et en mer du Nord ont besoin d'une inspection thermographique aérienne pour de vastes portefeuilles d'actifs marins. Le Moyen-Orient et l'Afrique bénéficient de l'expansion des services publics dans les pays du Conseil de coopération du Golfe. L'Amérique du Sud suit les cycles des programmes d'investissement des services publics, le Brésil et l'Argentine offrant les volumes les plus importants à court terme.

Paysage concurrentiel
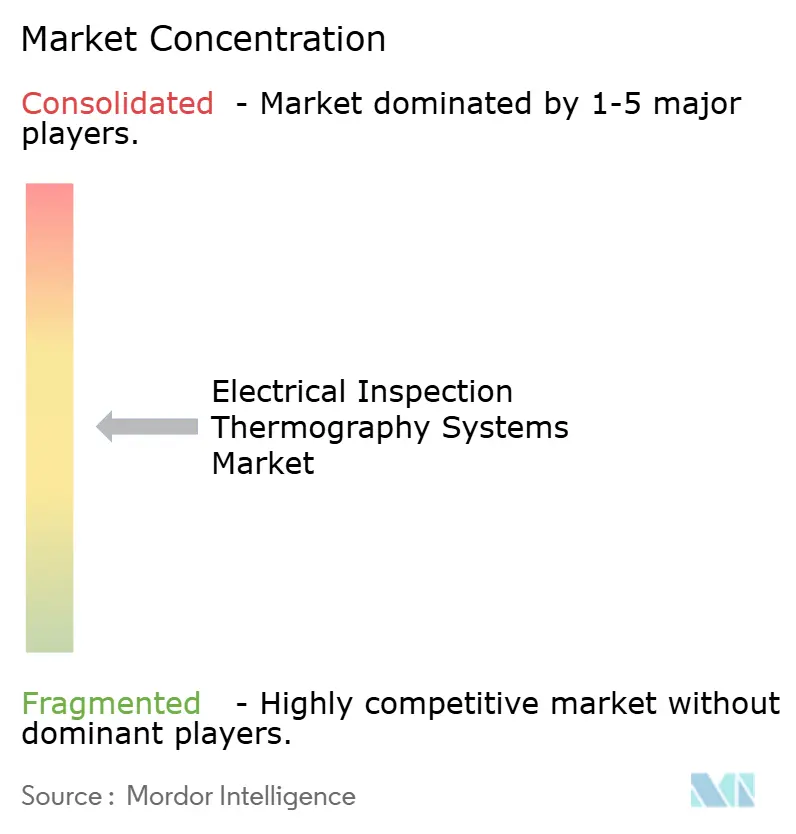
Le marché des systèmes de thermographie pour l'inspection électrique est modérément fragmenté. Teledyne FLIR et Fluke occupent des positions de premier plan grâce à la notoriété de leur marque, à leurs écosystèmes d'étalonnage et à leur intégration de logiciels d'entreprise. HIKMICRO, Guide Sensmart et FOTRIC ont réduit l'écart de fonctionnalités dans les équipements portatifs de milieu de gamme depuis 2024. Leurs produits utilisent des détecteurs non refroidis haute résolution et une analyse sur l'appareil à des prix inférieurs à de nombreuses alternatives occidentales. Les fournisseurs établis conservent un avantage là où les acheteurs ont besoin d'un support d'étalonnage, d'une intégration logicielle et d'un service technique fiable.
Teledyne FLIR OEM a introduit le Lepton XDS en février 2026 pour l'intégration dans la surveillance des infrastructures, la robotique et les plateformes sans pilote. FLIR a introduit les caméras A6450 Long-Life Cooled MWIR en février 2026 pour le contrôle continu des procédés industriels et les essais non destructifs.[3]FLIR, "FLIR lance les caméras A6450 Long-Life Cooled MWIR," FLIR, flir.com. Ces lancements témoignent d'un investissement dans les modules embarqués et les systèmes de surveillance permanente. Les fournisseurs occidentaux mettent également l'accent sur la conformité NDAA et la souveraineté des données dans les marchés publics gouvernementaux et des infrastructures critiques. Cette orientation les aide à répondre aux exigences qui vont au-delà des performances de la caméra.
Des opportunités subsistent dans la surveillance à montage fixe pour les salles électriques des centres de données et les services d'inspection par drone pour les services publics. Les logiciels qui convertissent les images thermiques en rapports d'inspection prêts pour l'audit peuvent apporter de la valeur aux clients. Workswell, InfraTec et Optris se concentrent sur les applications à montage fixe et de qualité scientifique. Une publication IEEE de 2026 a rapporté la détection d'équipements infrarouges dans des sous-stations à 118,2 images par seconde sur du matériel embarqué.
Leaders du secteur des systèmes de thermographie pour l'inspection électrique
Teledyne FLIR LLC
Fluke Corporation
Hangzhou Microimage Software Co., Ltd.
Testo SE & Co. KGaA
Guide Sensmart Tech Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : e-distribución d'Endesa a déployé 17 drones longue portée FuVeX, autorisés à opérer jusqu'à 10 kilomètres, pour l'inspection thermographique et numérique de plus de 320 000 kilomètres de lignes électriques en Espagne. Le déploiement intègre des données thermiques, visuelles et LiDAR dans des modèles 3D alignés.
- Février 2026 : FLIR, une société de Teledyne Technologies, a lancé les caméras A6450 Long-Life Cooled MWIR pour le contrôle continu des procédés industriels et les essais non destructifs. Les caméras ont une durée de vie prolongée du système de refroidissement pour les installations de surveillance électrique et industrielle permanente.
- Février 2026 : Teledyne FLIR OEM a lancé le Lepton XDS, un module de caméra double thermique-visible compact sans restriction ITAR avec la technologie MSX brevetée pour l'intégration OEM dans la surveillance des infrastructures, la gestion des batteries de véhicules électriques et les plateformes sans pilote. Les expéditions cumulées de modules Lepton ont dépassé 4 millions d'unités depuis l'usine de fabrication à grand volume de FLIR.
- Janvier 2026 : ANSI/NETA EMW-2026 a reçu une approbation formelle. La norme établit les exigences minimales de formation et d'expérience pour les techniciens effectuant des inspections thermographiques électriques dans le cadre de la NFPA 70B.


Périmètre du rapport mondial sur le marché des systèmes de thermographie pour l'inspection électrique
Le marché des systèmes de thermographie pour l'inspection électrique comprend la vente de systèmes d'imagerie thermique, d'équipements et de matériel associé utilisés pour détecter, visualiser, mesurer et analyser le rayonnement infrarouge et les variations de température dans les équipements et infrastructures électriques dans le but d'identifier les profils de chaleur anormaux, les défauts électriques, la dégradation des composants, les surcharges, les connexions desserrées, les problèmes d'isolation et autres conditions de défaillance potentielles. Ces systèmes permettent une inspection sans contact et, dans de nombreux cas, non destructive des actifs électriques sous tension et soutiennent les programmes de maintenance préventive, de surveillance de l'état, de gestion des actifs et de sécurité électrique.
Le rapport sur le marché des systèmes de thermographie pour l'inspection électrique est segmenté par type de système (imageurs thermiques portatifs, imageurs thermiques attachables aux smartphones, caméras thermiques à montage fixe, systèmes d'inspection thermique automatisés et robotiques, systèmes d'imagerie thermique montés sur drone, et autres types de systèmes), technologie de détecteur (détecteurs infrarouges non refroidis, détecteurs infrarouges refroidis, et détecteurs multispectraux et hyperspectraux), application (inspection des tableaux de distribution et des panneaux électriques, inspection des transformateurs et des sous-stations, inspection des lignes de transport et de distribution, inspection des systèmes photovoltaïques solaires et du stockage par batteries, inspection des centres de commande de moteurs et des équipements électriques industriels, et autres applications), secteur d'utilisation final (services publics d'électricité, fabrication industrielle et industries de traitement, pétrole et gaz et pétrochimie, bâtiments commerciaux et centres de données, opérateurs d'énergie renouvelable, gouvernement, défense et infrastructures publiques, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imageurs thermiques portatifs |
| Imageurs thermiques attachables aux smartphones |
| Caméras thermiques à montage fixe |
| Systèmes d'inspection thermique automatisés et robotiques |
| Systèmes d'imagerie thermique montés sur drone |
| Autres types de systèmes |
| Détecteurs infrarouges non refroidis |
| Détecteurs infrarouges refroidis |
| Détecteurs multispectraux et hyperspectraux |
| Inspection des tableaux de distribution et des panneaux électriques |
| Inspection des transformateurs et des sous-stations |
| Inspection des lignes de transport et de distribution |
| Inspection des systèmes photovoltaïques solaires et du stockage par batteries |
| Inspection des centres de commande de moteurs et des équipements électriques industriels |
| Autres applications |
| Services publics d'électricité |
| Fabrication industrielle et industries de traitement |
| Pétrole et gaz et pétrochimie |
| Bâtiments commerciaux et centres de données |
| Opérateurs d'énergie renouvelable |
| Gouvernement, défense et infrastructures publiques |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de système | Imageurs thermiques portatifs | ||
| Imageurs thermiques attachables aux smartphones | |||
| Caméras thermiques à montage fixe | |||
| Systèmes d'inspection thermique automatisés et robotiques | |||
| Systèmes d'imagerie thermique montés sur drone | |||
| Autres types de systèmes | |||
| Par technologie de détecteur | Détecteurs infrarouges non refroidis | ||
| Détecteurs infrarouges refroidis | |||
| Détecteurs multispectraux et hyperspectraux | |||
| Par application | Inspection des tableaux de distribution et des panneaux électriques | ||
| Inspection des transformateurs et des sous-stations | |||
| Inspection des lignes de transport et de distribution | |||
| Inspection des systèmes photovoltaïques solaires et du stockage par batteries | |||
| Inspection des centres de commande de moteurs et des équipements électriques industriels | |||
| Autres applications | |||
| Par secteur d'utilisation final | Services publics d'électricité | ||
| Fabrication industrielle et industries de traitement | |||
| Pétrole et gaz et pétrochimie | |||
| Bâtiments commerciaux et centres de données | |||
| Opérateurs d'énergie renouvelable | |||
| Gouvernement, défense et infrastructures publiques | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de thermographie pour l'inspection électrique ?
La taille du marché des systèmes de thermographie pour l'inspection électrique devrait être de 0,83 milliard USD en 2026 et de 1,21 milliard USD d'ici 2031, à un CAGR de 7,76 %. Les prévisions reflètent une utilisation accrue de l'inspection thermique planifiée sur les équipements électriques du marché des systèmes de thermographie pour l'inspection électrique.
Qu'est-ce qui stimule la demande de systèmes de thermographie électrique ?
Les exigences d'inspection de la NFPA 70B, le vieillissement des actifs du réseau électrique, la demande d'électricité des centres de données, l'électrification industrielle et l'expansion des actifs d'énergie renouvelable soutiennent la demande. Ces facteurs augmentent le nombre d'actifs électriques nécessitant une évaluation planifiée de leur état sur le marché des systèmes de thermographie pour l'inspection électrique.
Quel type de système d'inspection électrique se développe le plus rapidement ?
Les systèmes montés sur drone devraient se développer à un CAGR de 10,43 % de 2026 à 2031. Les services publics les utilisent pour inspecter les actifs de transport et de distribution sur des zones plus étendues qu'une inspection conventionnelle à pied ne peut couvrir sur le marché des systèmes de thermographie pour l'inspection électrique.
Pourquoi les détecteurs infrarouges non refroidis sont-ils les plus souvent utilisés ?
Les détecteurs non refroidis détenaient une part de 87,41 % en 2025 car ils fonctionnent à température ambiante et ne nécessitent aucune maintenance de refroidissement. Ils sont utilisés dans les équipements portatifs et montés sur drone pour les applications courantes sur le marché des systèmes de thermographie pour l'inspection électrique.
Quelle application présente la projection d'expansion la plus rapide ?
L'inspection des systèmes photovoltaïques solaires et du stockage par batteries devrait se développer à un CAGR de 10,87 % jusqu'en 2031. La thermographie peut identifier les profils de chaleur dans les systèmes photovoltaïques et la surchauffe localisée dans les batteries lithium-ion.
Quelle région devrait mener la demande ?
L'Asie-Pacifique détenait une part de 37,81 % en 2025 et devrait se développer à un CAGR de 9,13 % jusqu'en 2031. Les investissements dans le réseau électrique, les actifs d'énergie renouvelable et une importante base d'approvisionnement en équipements soutiennent la position de la région.
Dernière mise à jour de la page le:



