
Tamaño y Participación del Mercado de Sistemas de Termografía para Inspección Eléctrica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.76 % |
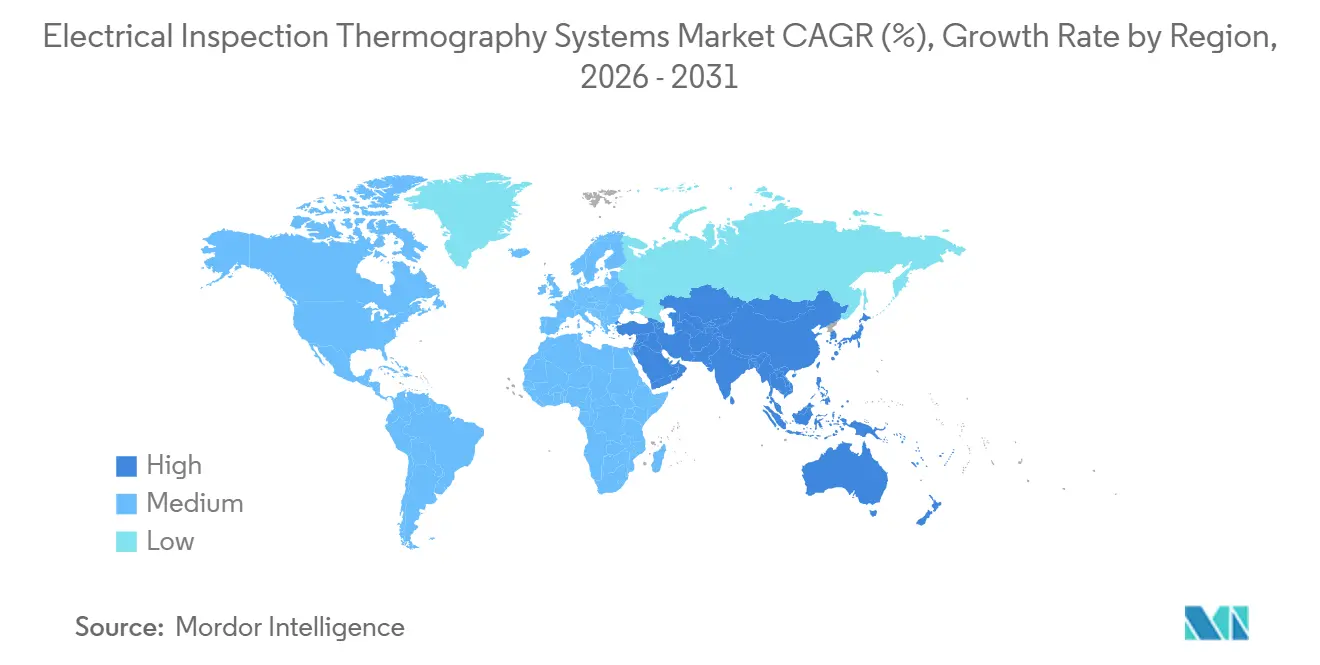
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
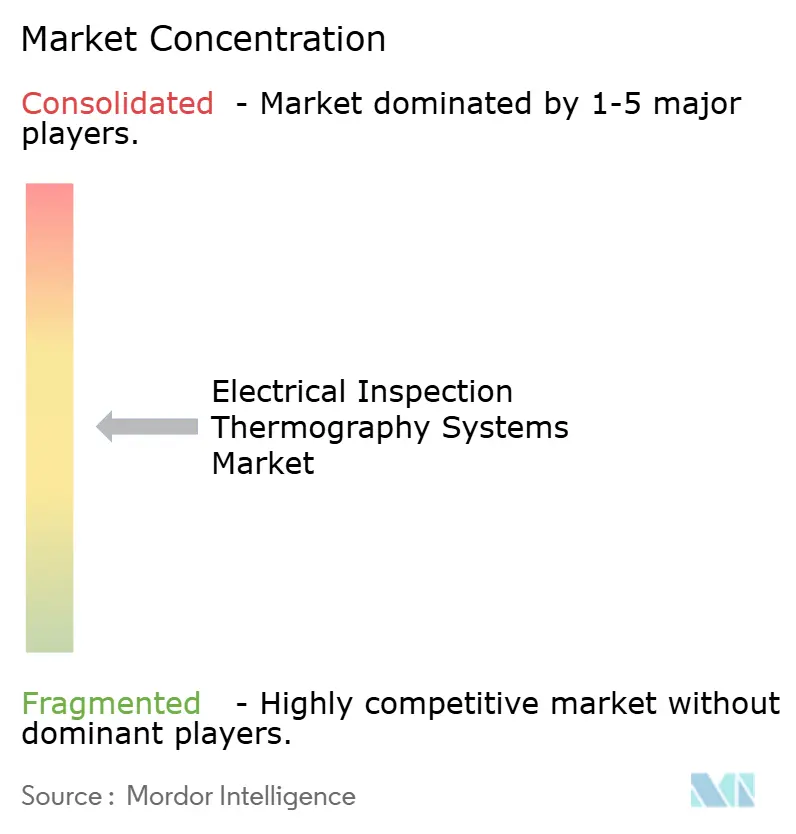
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Termografía para Inspección Eléctrica por Mordor Intelligence
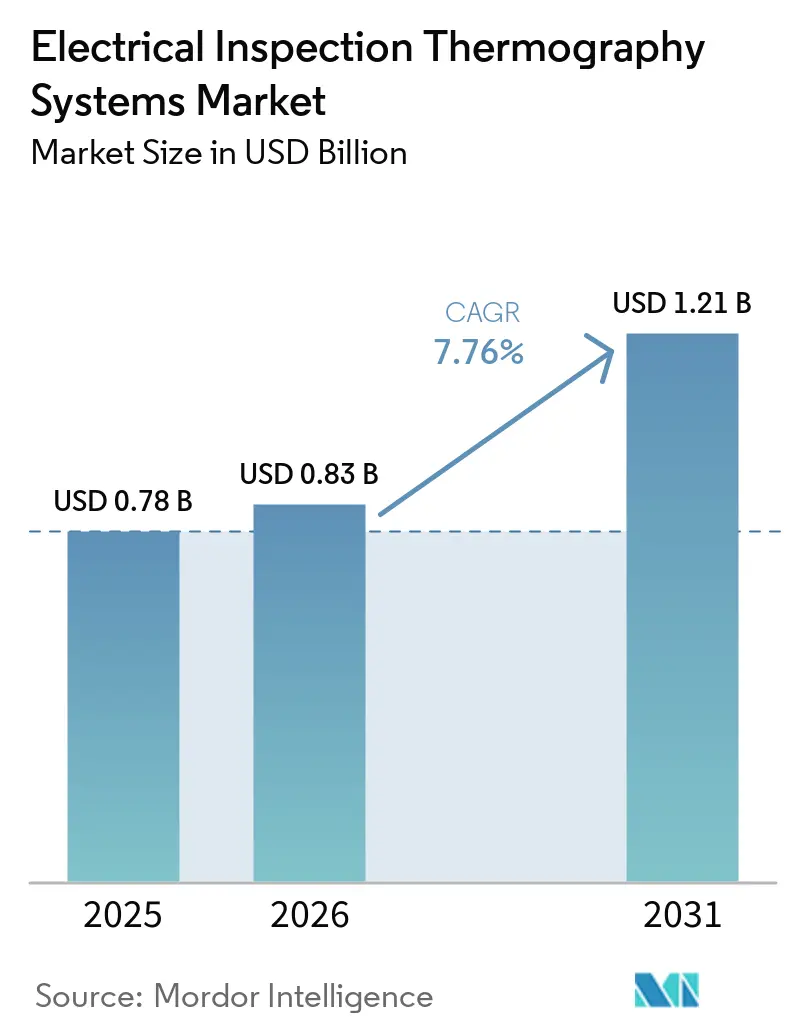
Se proyecta que el tamaño del Mercado de Sistemas de Termografía para Inspección Eléctrica se expanda de 0,78 mil millones de USD en 2025 a 0,83 mil millones de USD en 2026, y a 1,21 mil millones de USD en 2031, registrando una CAGR del 7,76% entre 2026 y 2031. El mercado de sistemas de termografía para inspección eléctrica está siendo moldeado por los requisitos obligatorios de mantenimiento preventivo y la necesidad de mantener la continuidad en una cartera en expansión de activos eléctricos. Las obligaciones de inspección anual hacen de la inspección térmica un requisito operativo más regular para muchas instalaciones. La construcción de centros de datos también añade nuevos tableros de distribución, sistemas de alimentación ininterrumpida, barras colectoras y conexiones de refrigeración que requieren inspección. El análisis basado en dispositivos de borde y las plataformas aéreas están facilitando la revisión de carteras de activos más grandes con menos pasos manuales. La competencia se está desplazando hacia hardware de menor costo, integración de software, soporte de calibración y cumplimiento de adquisiciones, mientras que el limitado grupo de termógrafos calificados sigue siendo una restricción en la capacidad de servicio.
Conclusiones Clave del Informe
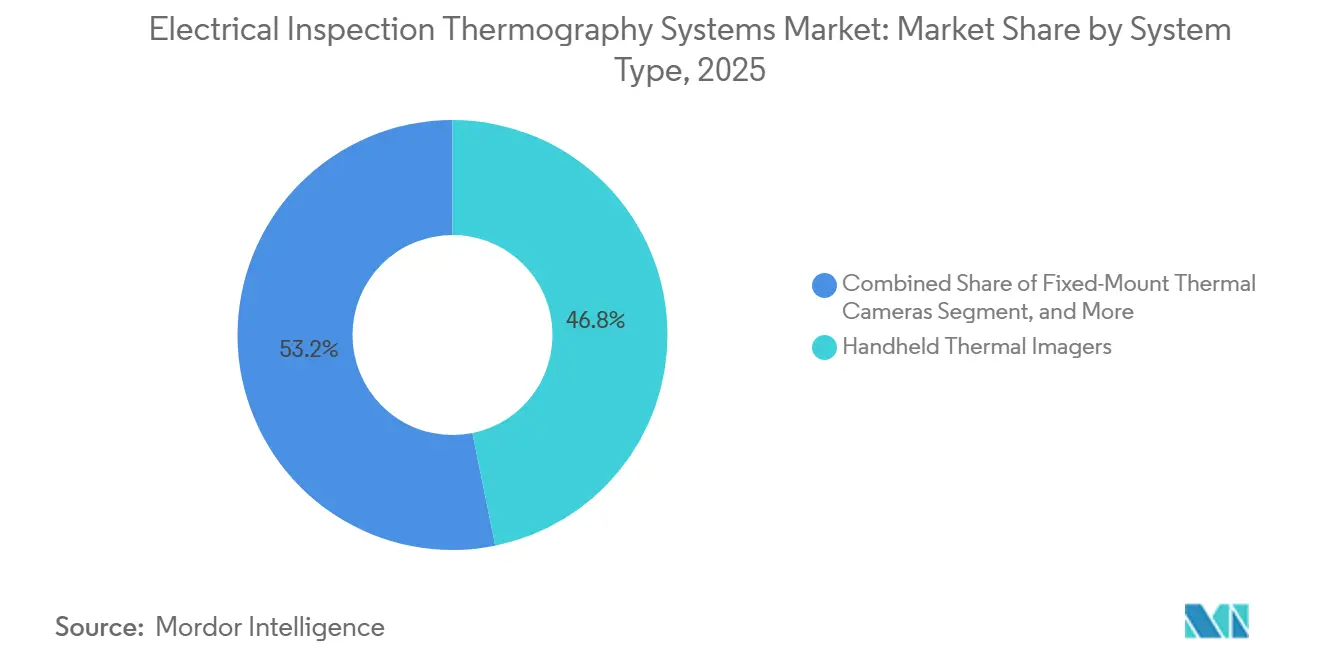
- Por tipo de sistema, las cámaras térmicas de mano representaron el 46,81% de la participación del mercado de sistemas de termografía para inspección eléctrica en 2025, mientras que se proyecta que los sistemas montados en drones se expandan a una CAGR del 10,43% hasta 2031.
- Por tecnología de detector, los detectores infrarrojos sin refrigeración representaron el 87,41% de la participación del mercado de sistemas de termografía para inspección eléctrica en 2025, mientras que se proyecta que los detectores multiespectrales e hiperespectrales se expandan a una CAGR del 10,69% hasta 2031.
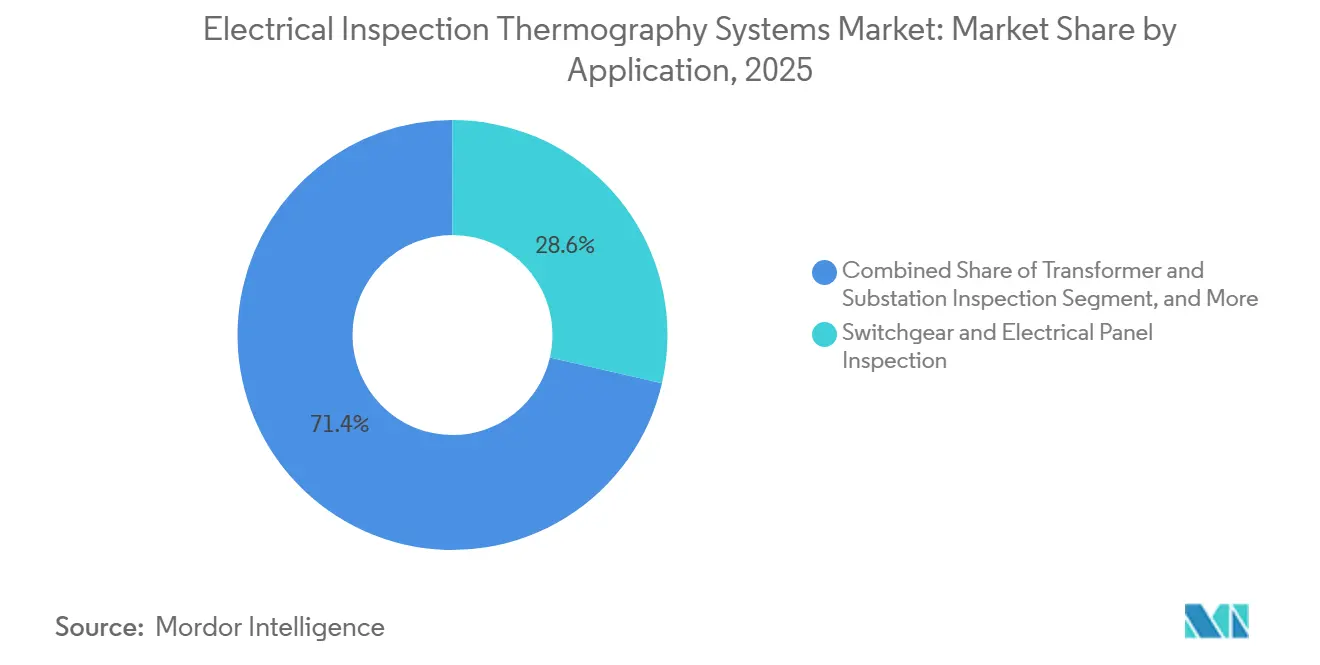
- Por aplicación, la inspección de tableros eléctricos y cuadros de distribución representó el 28,61% del tamaño del mercado de sistemas de termografía para inspección eléctrica en 2025, mientras que se proyecta que la inspección de sistemas fotovoltaicos solares y almacenamiento de baterías se expanda a una CAGR del 10,87% hasta 2031.
- Por industria de usuario final, las empresas de servicios eléctricos representaron el 31,71% del mercado de sistemas de termografía para inspección eléctrica en 2025, mientras que se proyecta que los operadores de energía renovable crezcan a una CAGR del 10,95% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,81% de la participación del mercado de sistemas de termografía para inspección eléctrica en 2025 y se proyecta que se expanda a una CAGR del 9,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Termografía para Inspección Eléctrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mantenimiento Preventivo Eléctrico Obligatorio y Programas de Termografía | +2.1% | Global, con actividad de cumplimiento primaria en América del Norte, Europa y Asia-Pacífico desarrollada | Corto plazo (≤ 2 años) |
| Mantenimiento Predictivo para Activos de Distribución de Energía Envejecidos | +1.5% | América del Norte y Europa, con relevancia secundaria en Japón y Australia | Mediano plazo (2-4 años) |
| Demanda de Electricidad de Centros de Datos y Electrificación Industrial | +1.3% | Global, concentrada en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Expansión de Generación Renovable y Activos de Energía Distribuida | +0.9% | Asia-Pacífico, Europa, América del Norte, y Oriente Medio y África | Mediano plazo (2-4 años) |
| Inteligencia Artificial de Borde y Detección Automatizada de Anomalías Térmicas | +0.8% | Global | Mediano plazo (2-4 años) |
| Inspección con Drones y Robótica de Activos Energizados Inaccesibles | +0.7% | Asia-Pacífico, con relevancia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mantenimiento Preventivo Eléctrico Obligatorio y Programas de Termografía
La NFPA 70B convirtió la inspección termográfica infrarroja en una obligación en su edición de 2023 para los equipos eléctricos cubiertos. La norma exige al menos inspecciones anuales para los activos de Condición 1 y 2. Exige inspecciones semestrales para los equipos de Condición 3, incluidos los activos que omitieron 2 ciclos de mantenimiento consecutivos o tuvieron alertas de anomalías anteriores.[1]Asociación Nacional de Protección contra Incendios, "NFPA 70B: Norma para el Mantenimiento de Equipos Eléctricos, Edición 2026," Asociación Nacional de Protección contra Incendios, nfpa.org. La edición de 2026 reconoció los dispositivos de medición de temperatura instalados de forma permanente como un medio para cumplir con los requisitos de inspección periódica. Este reconocimiento respalda la demanda de cámaras de montaje fijo y sistemas de monitoreo inalámbrico en el mercado de sistemas de termografía para inspección eléctrica. El requisito es recurrente porque cada activo cubierto debe inspeccionarse según un calendario definido en lugar de solo durante una revisión general de las instalaciones.
Mantenimiento Predictivo para Activos de Distribución de Energía Envejecidos
La Sociedad Americana de Ingenieros Civiles asignó a la red eléctrica de los Estados Unidos una calificación de D+ en su Informe de Infraestructura de 2025. Informó que el 70% de los grandes transformadores de potencia tenían más de 25 años. También informó que el 92% de las interrupciones se originaron en el sistema de distribución, donde los niveles de instrumentación eran bajos. Estas condiciones respaldan los programas de inspección planificada para activos energizados que no pueden retirarse fácilmente del servicio. Un estudio de 2026 que abarcó 142.267 activos de subestaciones en 18 países encontró que entre el 38% y el 43% de las subestaciones españolas e italianas tenían un tiempo estimado hasta la condición crítica de menos de 15 años. El estudio encontró que el mantenimiento basado en condición redujo los costos del ciclo de vida en una mediana del 19% en comparación con el reemplazo basado en la edad, lo que respalda el papel del diagnóstico térmico sin contacto en el mercado de sistemas de termografía para inspección eléctrica.
Demanda de Electricidad de Centros de Datos y Electrificación Industrial
Los nuevos campus de hiperescala añaden salas de tableros de distribución, sistemas de alimentación ininterrumpida, redes de barras colectoras e interconexiones de refrigeración que necesitan inspección periódica. La Tabla 9.3.2 de la NFPA 70B incluye requisitos de inspección para equipos eléctricos relevantes. La Agencia Internacional de Energía estimó el consumo mundial de electricidad de los centros de datos en 415 TWh en 2024. Proyectó que el consumo alcanzaría los 945 TWh en 2030. El EPRI estimó el uso de electricidad de los centros de datos de los Estados Unidos en 177-192 TWh en 2024 y proyectó 380-790 TWh para 2030. Las fábricas de baterías, los activos de carga de vehículos eléctricos y las instalaciones de fabricación electrificadas tienen necesidades de inspección similares porque ponen en servicio muchas terminaciones energizadas sin registros de inspección previos.
Inteligencia Artificial de Borde y Detección Automatizada de Anomalías Térmicas
El análisis en el dispositivo reduce el tiempo necesario para interpretar imágenes térmicas durante una inspección. Un estudio de 2026 sobre la detección de calentamiento anormal en tableros de distribución informó una inferencia en el borde en menos de 20 milisegundos utilizando hardware integrado. El resultado respalda la identificación de anomalías en tiempo real sin enviar imágenes a la nube. También respalda las instalaciones permanentes donde se necesita un análisis local continuo. La clasificación automatizada puede ayudar a los técnicos menos experimentados a identificar condiciones que requieren una revisión adicional por parte de personal calificado. Esta capacidad puede reducir el tiempo de inspección y disminuir el costo efectivo por activo inspeccionado. El mercado de sistemas de termografía para inspección eléctrica, por lo tanto, tiene un camino hacia un mayor rendimiento de inspección sin eliminar la necesidad de tomadores de decisiones capacitados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Sistemas de Alta Resolución y Refrigerados | -1.2% | Global, más agudo para las pequeñas y medianas empresas en Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Termógrafos Certificados y Habilidades de Interpretación | -0.8% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incertidumbre de Medición por Emisividad, Carga y Condiciones Climáticas | -0.5% | Global | Largo plazo (≥ 4 años) |
| Riesgo de Ciberseguridad y Soberanía de Datos en el Monitoreo Conectado | -0.4% | Global, con mayor sensibilidad en los sectores de infraestructura crítica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Sistemas de Alta Resolución y Refrigerados
La brecha entre los dispositivos sin refrigeración de nivel básico y las plataformas refrigeradas de alta resolución crea diferentes opciones de compra para distintos operadores. Los sistemas refrigerados que utilizan detectores de telururo de mercurio y cadmio o antimoniuro de indio pueden costar más de 30.000 USD por unidad. Las matrices de monitoreo continuo fijo para 1 sala de tableros de distribución pueden requerir compromisos de capital que superen los 100.000 USD. La norma IEEE 2969-2025 cubre el monitoreo térmico continuo de tableros de distribución y centros de control de motores de hasta 52 kV. La norma ha generado interés en el monitoreo continuo, pero no elimina la barrera de costos para los propietarios de edificios más pequeños y los operadores medianos. El mercado de sistemas de termografía para inspección eléctrica sigue siendo más accesible a nivel de dispositivos de mano, mientras que los sistemas fijos y refrigerados continúan teniendo una adopción más limitada en ubicaciones sensibles al costo.
Escasez de Termógrafos Certificados y Habilidades de Interpretación
La capacidad de inspección depende de la disponibilidad de personal calificado y equipos. La Fundación ASNT informó que el 42% de la fuerza laboral de ensayos no destructivos de los Estados Unidos tenía 45 años o más. También informó que el 37% de los profesionales de evaluación no destructiva del sector nuclear encuestados en 2024 planeaban jubilarse antes de 2030.[2]Sociedad Americana para Ensayos No Destructivos, "Un Plan para Reconstruir el Canal de Formación en END," Materials Evaluation, asnt.org. Las nuevas certificaciones de Nivel II disminuyeron un 15% en 2024, aunque las inspecciones eléctricas comerciales por infrarrojos comúnmente requieren esa calificación. Las horas de experiencia de campo requeridas bajo la norma ANSI/ASNT CP-189 no pueden ser reemplazadas únicamente por formación en el aula. La formación ofrecida a través de la colaboración entre la ASNT e IRISS respalda el canal de suministro, pero el requisito de experiencia significa que la disponibilidad de la fuerza laboral tardará varios años en responder.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema: Las Herramientas de Mano Respaldan las Inspecciones Básicas de Instalaciones, Mientras que las Plataformas con Drones Amplían la Cobertura
Las cámaras térmicas de mano representaron el 46,81% de la participación del mercado de sistemas de termografía para inspección eléctrica en 2025. Su posición refleja la base instalada y la adecuación práctica de los dispositivos compactos para muchas inspecciones programadas de tableros de distribución. Los edificios comerciales, los sitios industriales ligeros y los centros de datos que inician programas de mantenimiento estructurado pueden adoptar unidades de mano con un gasto inicial menor. Esto hace que el equipo de mano sea relevante para los compradores que cumplen por primera vez. Las cámaras térmicas conectables a teléfonos inteligentes pueden ser útiles para los electricistas que prefieren un dispositivo multifunción. Su resolución radiométrica limitada restringe su función a la detección cualitativa en lugar del diagnóstico detallado.
Se proyecta que los sistemas montados en drones se expandan a una CAGR del 10,43% de 2026 a 2031. Las empresas de servicios eléctricos utilizan estos sistemas para pasar de las patrullas manuales a inspecciones térmicas a mayor escala de la infraestructura de transmisión y distribución. Las cámaras de montaje fijo respaldan el monitoreo continuo de equipos que requieren observación repetida. Los sistemas automatizados y robóticos sirven para espacios confinados y ubicaciones que necesitan escaneos recurrentes. Estas plataformas pueden crear un registro continuo del estado de los activos en lugar de un único resultado de inspección. Otros tipos de sistemas siguen siendo relevantes para implementaciones especializadas donde el acceso, la seguridad o la disposición del equipo limitan los métodos de inspección convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Detector: Los Sistemas Sin Refrigeración Forman la Base, Mientras que las Herramientas Espectrales Respaldan el Diagnóstico Especializado
Los detectores infrarrojos sin refrigeración representaron el 87,41% del mercado de sistemas de termografía para inspección eléctrica en 2025. La fabricación de microbolómetros ha permitido una sensibilidad térmica inferior a 50 mK en productos comerciales de gama media. Estos detectores operan a temperatura ambiente y no requieren mantenimiento de refrigeración. Su menor complejidad operativa respalda su uso en herramientas de mano y sistemas de utilidad montados en drones. La amplia disponibilidad de suministros también respalda su uso en tareas comunes de inspección eléctrica. Los detectores refrigerados se utilizan cuando la sensibilidad requerida y la distancia de observación superan la capacidad de los dispositivos sin refrigeración.
Se proyecta que los detectores multiespectrales e hiperespectrales se expandan a una CAGR del 10,69% de 2026 a 2031. Los operadores de sistemas fotovoltaicos solares y almacenamiento de baterías los utilizan cuando necesitan una discriminación espectral de fallos a nivel de celda más allá de lo que proporciona la imagen de banda ancha sin refrigeración. Un estudio de 2026 sobre sistemas fotovoltaicos conectados a la red informó una precisión de segmentación de fallos del 96,88% y una intersección sobre unión media del 77,83% mediante termografía infrarroja y procesamiento avanzado de señales. La norma IEC/TS 62446-3 establece los requisitos para la termografía infrarroja exterior de sistemas fotovoltaicos. Las condiciones de medición y los procedimientos de la norma favorecen el uso de sistemas de detectores calibrados para trabajos de inspección fotovoltaica de alto valor. Teledyne FLIR introdujo la cámara A6450 de onda media infrarroja refrigerada de larga vida en febrero de 2026 para el control continuo de procesos industriales y los ensayos no destructivos.
Por Aplicación: Los Paneles Eléctricos Suministran el Mayor Volumen, Mientras que la Inspección de Sistemas Fotovoltaicos Solares y Almacenamiento de Baterías Avanza Más Rápido
La inspección de tableros eléctricos y cuadros de distribución representó el 28,61% del tamaño del mercado de sistemas de termografía para inspección eléctrica en 2025. La aplicación es relevante en empresas de servicios eléctricos, sitios comerciales, plantas de fabricación y centros de datos. La Tabla 9.3.2 de la NFPA 70B establece los requisitos de inspección relacionados con paneles para los equipos eléctricos cubiertos. La inspección de transformadores y subestaciones es otra aplicación importante porque las empresas de servicios eléctricos necesitan preservar activos de energía de alto valor. La norma IEEE 2969-2025 también aborda el monitoreo térmico continuo para equipos de distribución relevantes. La inspección de centros de control de motores y equipos eléctricos industriales respalda los programas de mantenimiento predictivo en instalaciones de proceso y fabricación.
Se proyecta que la inspección de sistemas fotovoltaicos solares y almacenamiento de baterías se expanda a una CAGR del 10,87% de 2026 a 2031. La imagen térmica puede detectar el sobrecalentamiento localizado en bancos de baterías de iones de litio antes de que las condiciones empeoren. La aplicación también sirve a los sistemas fotovoltaicos donde las pérdidas de rendimiento pueden asociarse con patrones de temperatura detectables. Un estudio fotovoltaico de 2026 mostró que la imagen infrarroja, combinada con el procesamiento de señales, puede permitir una segmentación detallada de fallos. La norma IEC/TS 62446-3 proporciona un punto de referencia formal para la inspección termográfica exterior de sistemas fotovoltaicos. Estos requisitos refuerzan el caso de los procedimientos de inspección calibrados dentro de las carteras de energía renovable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Las Empresas de Servicios Eléctricos Proporcionan la Mayor Base de Demanda, Mientras que los Operadores de Energía Renovable Marcan el Ritmo Más Rápido
Las empresas de servicios eléctricos representaron el 31,71% de la participación de mercado en el mercado de sistemas de termografía para inspección eléctrica en 2025. Sus grandes carteras de activos han convertido la termografía en una parte consolidada de la actividad de mantenimiento. Los compradores de empresas de servicios eléctricos suelen requerir sistemas montados en drones y de montaje fijo, software de informes empresariales y soporte en múltiples sitios. Estas necesidades otorgan mayor importancia a los equipos de alto valor y los programas de servicio contratados. La fabricación industrial y las industrias de proceso son el segundo grupo de usuarios finales más grande. Utilizan la termografía en centros de control de motores, calentadores de proceso y tableros de distribución de alta corriente como parte de programas de mantenimiento establecidos.
Se proyecta que los operadores de energía renovable se expandan a una CAGR del 10,95% de 2026 a 2031. Su demanda sigue las adiciones de capacidad solar y eólica y las necesidades de mantenimiento de las carteras en expansión. La norma IEC/TS 62446-3 se referencia cada vez más en los acuerdos de gestión de activos fotovoltaicos y en las condiciones de los seguros. Los edificios comerciales y los centros de datos también representan un área de demanda en expansión a medida que se aplican los requisitos de mantenimiento programado a las instalaciones recién construidas. Los operadores de petróleo, gas y petroquímica requieren equipos para áreas peligrosas que cumplan con los requisitos ATEX o IECEx. Los usuarios gubernamentales, de defensa e infraestructura pública proporcionan una demanda constante de equipos de alta especificación, con condiciones de adquisición que favorecen el hardware conforme.
Análisis Geográfico
Asia-Pacífico representó el 37,81% de la participación del mercado de sistemas de termografía para inspección eléctrica en 2025 y se proyecta que se expanda a una CAGR del 9,13% hasta 2031. El programa de inversión en redes de China y la actividad de inspección con drones a escala operativa respaldan la demanda en líneas de transmisión, subestaciones y redes de distribución. El Plan Nacional de Electricidad de India añade infraestructura eléctrica que necesita inspección. La envejecida flota nuclear y térmica de Japón respalda la actividad de mantenimiento predictivo. HIKMICRO, Guide Sensmart, FOTRIC, ULIRVISION y DALI Technology respaldan una base de suministro de equipos regional competitiva.
América del Norte es la segunda área regional más grande en el mercado de sistemas de termografía para inspección eléctrica. El ciclo de cumplimiento de los Estados Unidos está creando una demanda estructurada entre las instalaciones comerciales e industriales que anteriormente trataban la inspección infrarroja como discrecional. El EPRI proyectó que el uso de electricidad de los centros de datos de los Estados Unidos aumentaría de 177-192 TWh en 2024 a 380-790 TWh en 2030. Esta expansión respalda la actividad de puesta en marcha en la infraestructura eléctrica de los campus de hiperescala. Canadá y México añaden demanda a través de la inversión en fiabilidad de la red y la actividad de mantenimiento en las industrias de extracción de recursos.
Europa es la tercera región más grande, respaldada por las normas de mantenimiento y la agenda de transición energética. Los operadores de energía eólica marina en Alemania y el Mar del Norte necesitan inspección termográfica aérea para grandes carteras de activos marinos. Oriente Medio y África se benefician de la expansión de las empresas de servicios eléctricos en los países del Consejo de Cooperación del Golfo. América del Sur sigue los ciclos de los programas de capital de las empresas de servicios eléctricos, con Brasil y Argentina ofreciendo los mayores volúmenes a corto plazo.

Panorama Competitivo
El mercado de sistemas de termografía para inspección eléctrica está moderadamente fragmentado. Teledyne FLIR y Fluke mantienen posiciones de liderazgo gracias al reconocimiento de marca, los ecosistemas de calibración y la integración de software empresarial. HIKMICRO, Guide Sensmart y FOTRIC han reducido la brecha de características en los equipos de mano de gama media desde 2024. Sus productos utilizan detectores sin refrigeración de alta resolución y análisis en el dispositivo a precios más bajos que muchas alternativas occidentales. Los proveedores establecidos mantienen una ventaja donde los compradores necesitan soporte de calibración, integración de software y servicio técnico confiable.
Teledyne FLIR OEM introdujo el Lepton XDS en febrero de 2026 para su integración en el monitoreo de infraestructura, la robótica y las plataformas no tripuladas. FLIR introdujo las cámaras A6450 de onda media infrarroja refrigerada de larga vida en febrero de 2026 para el control continuo de procesos industriales y los ensayos no destructivos.[3]FLIR, "FLIR lanza las cámaras A6450 de onda media infrarroja refrigerada de larga vida," FLIR, flir.com. Estos lanzamientos muestran la inversión en módulos integrados y sistemas de monitoreo permanente. Los proveedores occidentales también enfatizan el cumplimiento de la NDAA y la soberanía de datos en las adquisiciones gubernamentales y de infraestructura crítica. Este enfoque les ayuda a abordar requisitos que van más allá del rendimiento de la cámara.
Las oportunidades permanecen en el monitoreo de montaje fijo para salas eléctricas de centros de datos y los servicios de utilidad basados en drones. El software que convierte imágenes térmicas en registros de inspección listos para auditoría puede añadir valor para los clientes. Workswell, InfraTec y Optris se centran en aplicaciones de montaje fijo y de grado científico. Una publicación IEEE de 2026 informó la detección de equipos infrarrojos en subestaciones a 118,2 fotogramas por segundo en hardware de borde.
Líderes de la Industria de Sistemas de Termografía para Inspección Eléctrica
Teledyne FLIR LLC
Fluke Corporation
Hangzhou Microimage Software Co., Ltd.
Testo SE & Co. KGaA
Guide Sensmart Tech Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: La filial e-distribución de Endesa desplegó 17 drones FuVeX de largo alcance, autorizados para operar hasta 10 kilómetros, para la inspección termográfica y digital de más de 320.000 kilómetros de líneas eléctricas en España. El despliegue integra datos térmicos, visuales y LiDAR en modelos 3D alineados.
- Febrero de 2026: FLIR, una empresa de Teledyne Technologies, lanzó las cámaras A6450 de onda media infrarroja refrigerada de larga vida para el control continuo de procesos industriales y los ensayos no destructivos. Las cámaras tienen una vida útil extendida del sistema de refrigeración para instalaciones de monitoreo eléctrico e industrial permanente.
- Febrero de 2026: Teledyne FLIR OEM lanzó el Lepton XDS, un módulo de cámara dual térmica-visible compacto y libre de ITAR con tecnología MSX patentada para integración OEM en el monitoreo de infraestructura, la gestión de baterías de vehículos eléctricos y las plataformas no tripuladas. Los envíos acumulados del módulo Lepton superaron los 4 millones de unidades desde la instalación de fabricación de alto volumen de FLIR.
- Enero de 2026: La norma ANSI/NETA EMW-2026 recibió aprobación formal. La norma establece los requisitos mínimos de formación y experiencia para los técnicos que realizan inspecciones termográficas eléctricas bajo la NFPA 70B.


Alcance del Informe Global del Mercado de Sistemas de Termografía para Inspección Eléctrica
El mercado de sistemas de termografía para inspección eléctrica comprende la venta de sistemas de imagen térmica, equipos y hardware asociado utilizados para detectar, visualizar, medir y analizar la radiación infrarroja y las variaciones de temperatura en equipos e infraestructura eléctrica con el fin de identificar patrones de calor anormales, fallos eléctricos, degradación de componentes, sobrecargas, conexiones sueltas, problemas de aislamiento y otras condiciones de fallo potencial. Estos sistemas permiten la inspección sin contacto y, en muchos casos, no destructiva de activos eléctricos energizados y respaldan los programas de mantenimiento preventivo, monitoreo de condición, gestión de activos y seguridad eléctrica.
El Informe del Mercado de Sistemas de Termografía para Inspección Eléctrica está Segmentado por Tipo de Sistema (Cámaras Térmicas de Mano, Cámaras Térmicas Conectables a Teléfonos Inteligentes, Cámaras Térmicas de Montaje Fijo, Sistemas de Inspección Térmica Automatizados y Robóticos, Sistemas de Imagen Térmica Montados en Drones y Otros Tipos de Sistemas), Tecnología de Detector (Detectores Infrarrojos Sin Refrigeración, Detectores Infrarrojos Refrigerados y Detectores Multiespectrales e Hiperespectrales), Aplicación (Inspección de Tableros Eléctricos y Cuadros de Distribución, Inspección de Transformadores y Subestaciones, Inspección de Líneas de Transmisión y Distribución, Inspección de Sistemas Fotovoltaicos Solares y Almacenamiento de Baterías, Inspección de Centros de Control de Motores y Equipos Eléctricos Industriales, y Otras Aplicaciones), Industria de Usuario Final (Empresas de Servicios Eléctricos, Fabricación Industrial e Industrias de Proceso, Petróleo y Gas y Petroquímicos, Edificios Comerciales y Centros de Datos, Operadores de Energía Renovable, Gobierno, Defensa e Infraestructura Pública, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras Térmicas de Mano |
| Cámaras Térmicas Conectables a Teléfonos Inteligentes |
| Cámaras Térmicas de Montaje Fijo |
| Sistemas de Inspección Térmica Automatizados y Robóticos |
| Sistemas de Imagen Térmica Montados en Drones |
| Otros Tipos de Sistemas |
| Detectores Infrarrojos Sin Refrigeración |
| Detectores Infrarrojos Refrigerados |
| Detectores Multiespectrales e Hiperespectrales |
| Inspección de Tableros Eléctricos y Cuadros de Distribución |
| Inspección de Transformadores y Subestaciones |
| Inspección de Líneas de Transmisión y Distribución |
| Inspección de Sistemas Fotovoltaicos Solares y Almacenamiento de Baterías |
| Inspección de Centros de Control de Motores y Equipos Eléctricos Industriales |
| Otras Aplicaciones |
| Empresas de Servicios Eléctricos |
| Fabricación Industrial e Industrias de Proceso |
| Petróleo y Gas y Petroquímicos |
| Edificios Comerciales y Centros de Datos |
| Operadores de Energía Renovable |
| Gobierno, Defensa e Infraestructura Pública |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Sistema | Cámaras Térmicas de Mano | ||
| Cámaras Térmicas Conectables a Teléfonos Inteligentes | |||
| Cámaras Térmicas de Montaje Fijo | |||
| Sistemas de Inspección Térmica Automatizados y Robóticos | |||
| Sistemas de Imagen Térmica Montados en Drones | |||
| Otros Tipos de Sistemas | |||
| Por Tecnología de Detector | Detectores Infrarrojos Sin Refrigeración | ||
| Detectores Infrarrojos Refrigerados | |||
| Detectores Multiespectrales e Hiperespectrales | |||
| Por Aplicación | Inspección de Tableros Eléctricos y Cuadros de Distribución | ||
| Inspección de Transformadores y Subestaciones | |||
| Inspección de Líneas de Transmisión y Distribución | |||
| Inspección de Sistemas Fotovoltaicos Solares y Almacenamiento de Baterías | |||
| Inspección de Centros de Control de Motores y Equipos Eléctricos Industriales | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Empresas de Servicios Eléctricos | ||
| Fabricación Industrial e Industrias de Proceso | |||
| Petróleo y Gas y Petroquímicos | |||
| Edificios Comerciales y Centros de Datos | |||
| Operadores de Energía Renovable | |||
| Gobierno, Defensa e Infraestructura Pública | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de termografía para inspección eléctrica?
Se proyecta que el tamaño del mercado de sistemas de termografía para inspección eléctrica sea de 0,83 mil millones de USD en 2026 y de 1,21 mil millones de USD en 2031, a una CAGR del 7,76%. El pronóstico refleja un mayor uso de la inspección térmica programada en equipos eléctricos en el mercado de sistemas de termografía para inspección eléctrica.
¿Qué está impulsando la demanda de sistemas de termografía eléctrica?
Los requisitos de inspección de la NFPA 70B, el envejecimiento de los activos de la red, la demanda de electricidad de los centros de datos, la electrificación industrial y la expansión de activos de energía renovable están respaldando la demanda. Estos factores aumentan el número de activos eléctricos que necesitan una evaluación de condición planificada en el mercado de sistemas de termografía para inspección eléctrica.
¿Qué tipo de sistema de inspección eléctrica se está expandiendo más rápido?
Se proyecta que los sistemas montados en drones se expandan a una CAGR del 10,43% de 2026 a 2031. Las empresas de servicios eléctricos los utilizan para inspeccionar activos de transmisión y distribución en áreas más grandes de las que puede cubrir una inspección convencional a pie en el mercado de sistemas de termografía para inspección eléctrica.
¿Por qué se utilizan con mayor frecuencia los detectores infrarrojos sin refrigeración?
Los detectores sin refrigeración representaron el 87,41% de la participación en 2025 porque operan a temperatura ambiente y no requieren mantenimiento de refrigeración. Se utilizan en equipos de mano y montados en drones para aplicaciones rutinarias en el mercado de sistemas de termografía para inspección eléctrica.
¿Qué aplicación tiene la expansión proyectada más rápida?
Se proyecta que la inspección de sistemas fotovoltaicos solares y almacenamiento de baterías se expanda a una CAGR del 10,87% hasta 2031. La termografía puede identificar patrones de calor en sistemas fotovoltaicos y el sobrecalentamiento localizado en bancos de baterías de iones de litio.
¿Qué región se espera que lidere la demanda?
Asia-Pacífico representó el 37,81% de la participación en 2025 y se proyecta que se expanda a una CAGR del 9,13% hasta 2031. La inversión en redes, los activos de energía renovable y una importante base de suministro de equipos respaldan la posición de la región.
Última actualización de la página el:



