
電気設備検査サーモグラフィシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2031) | 1.21 十億米ドル |
| 成長率 (2026 - 2031) | 7.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電設備検査サーモグラフィシステム市場分析
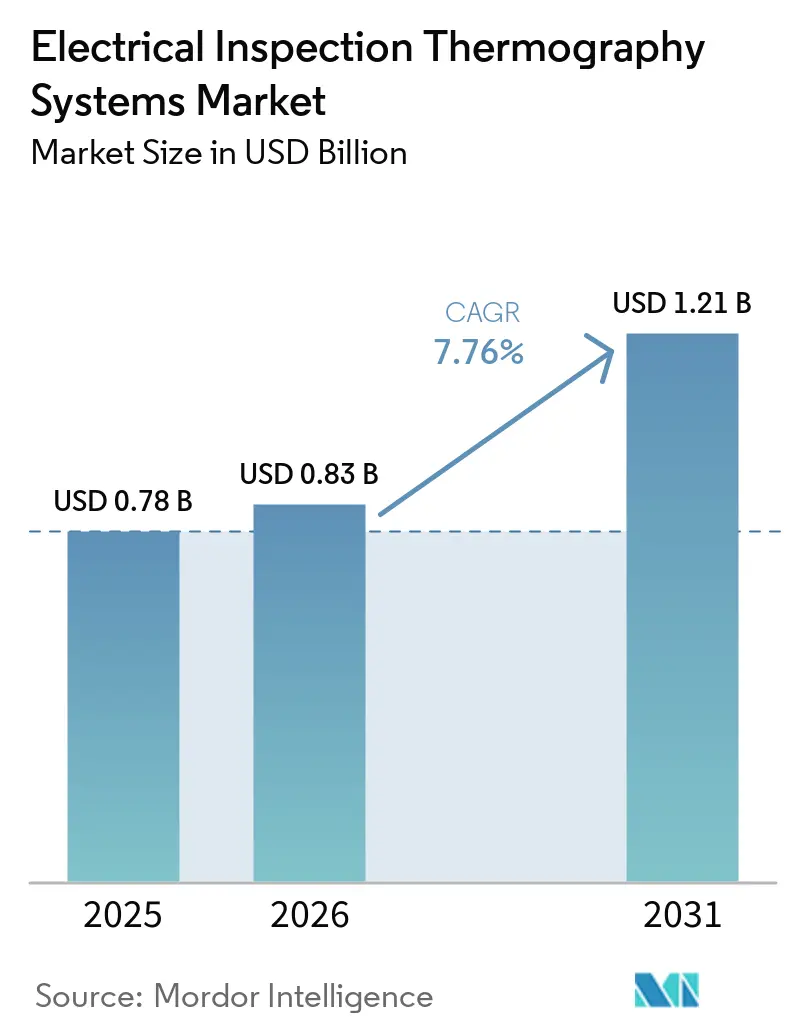
電気設備検査サーモグラフィシステムの市場規模は、2025年の0.78 ビリオン 米ドルから2026年には0.83 ビリオン 米ドルへ、さらに2031年までに1.21 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 7.76%を記録すると予測されます。電気設備検査サーモグラフィシステム市場は、義務的な予防保全要件と、拡大する電気設備ポートフォリオ全体での継続性維持の必要性によって形成されています。年次検査義務により、多くの施設においてサーマル検査はより定期的な運用要件となっています。データセンターの建設も、検査が必要な新たな開閉装置、無停電電源システム、ブスバー、および冷却接続を追加しています。エッジベースの分析と空中プラットフォームにより、より少ない手動ステップでより大規模な設備ポートフォリオのレビューが容易になっています。競争は低コストのハードウェア、ソフトウェア統合、校正サポート、および調達コンプライアンスへとシフトしており、一方で資格を持つサーモグラファーの限られた人材プールはサビス能力の制約となっています。
主要レポートのポイント
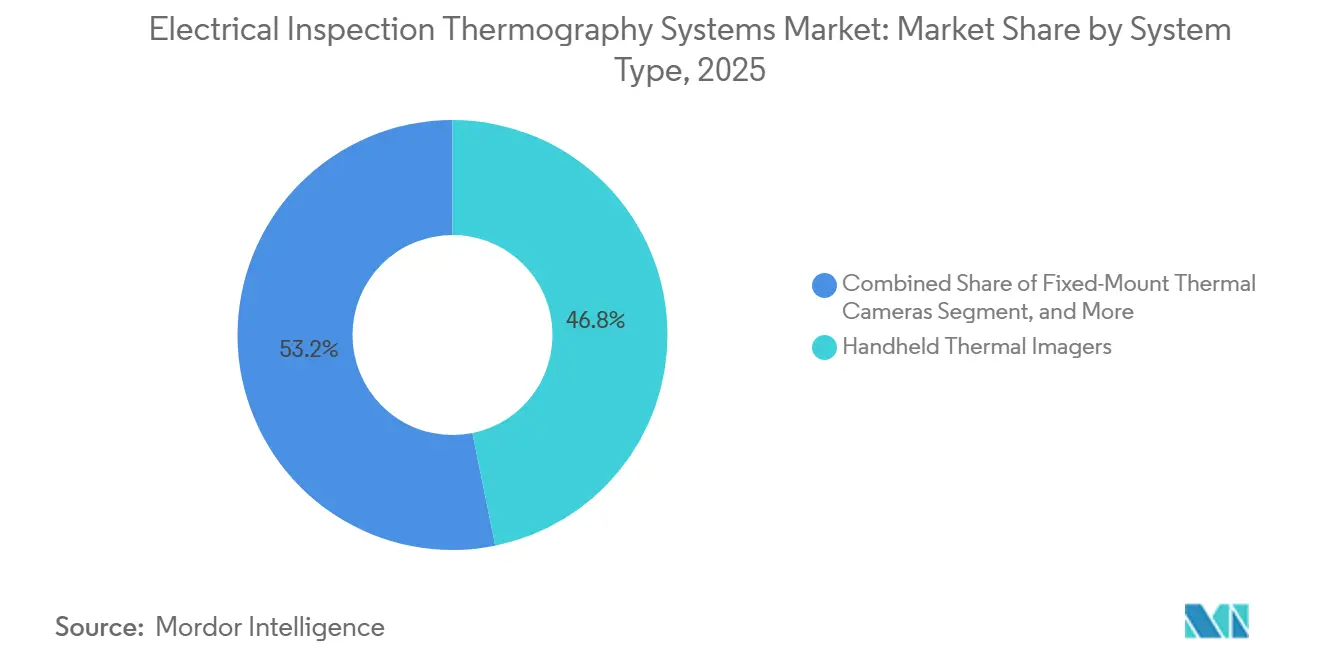
- システムタイプ別では、ハンドヘルド型サーマルイメージャーが2025年の電気設備検査サーモグラフィシステム市場シェアの46.81%を占め、ドローン搭載型システムは2031年までCAGR 10.43%で拡大する見込みです。
- 検出器技術別では、非冷却型赤外線検出器が2025年の電気設備検査サーモグラフィシステム市場シェアの87.41%を占め、マルチスペクトルおよびハイパースペクトル検出器は2031年までCAGR 10.69%で拡大する見込みです。
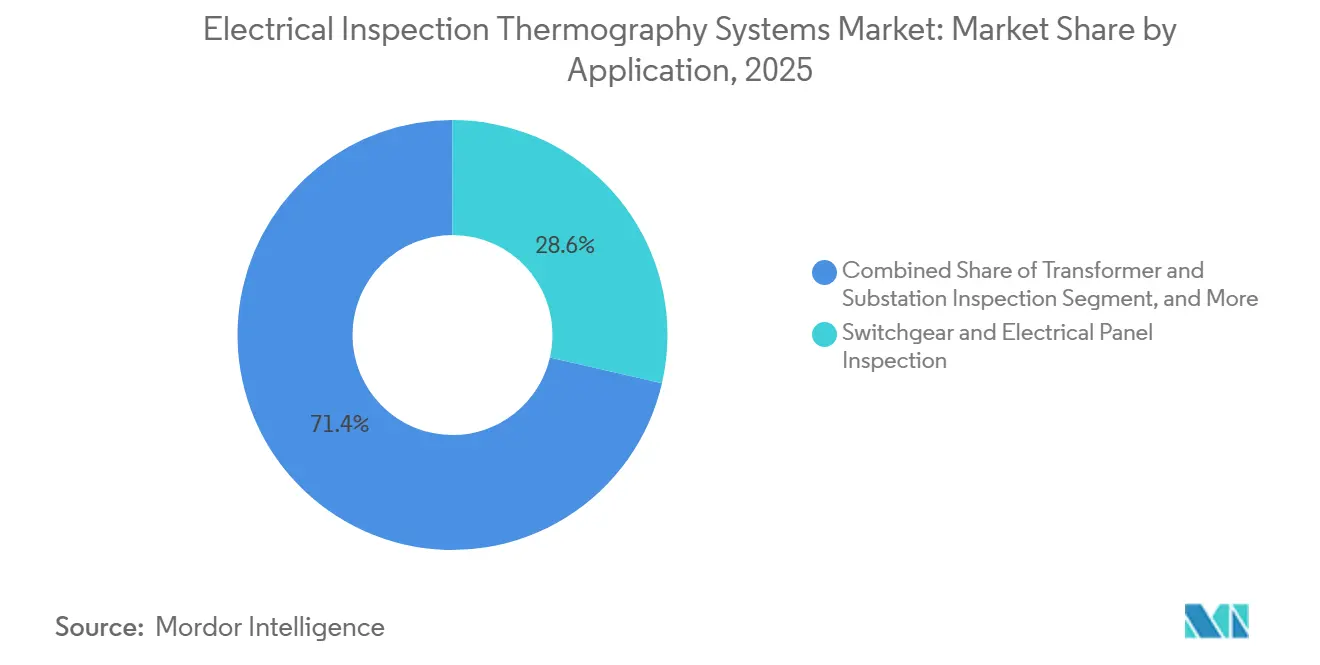
- 用途別では、開閉装置および電気パネル検査が2025年の電気設備検査サーモグラフィシステム市場規模の28.61%を占め、太陽光発電および蓄電池検査は2031年までCAGR 10.87%で拡大する見込みです。
- エンドユーザー産業別では、電力会社が2025年の電気設備検査サーモグラフィシステム市場の31.71%を占め、再生可能エネルギー事業者は2031年までCAGR 10.95%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年の電気設備検査サーモグラフィシステム市場シェアの37.81%を占め、2031年までCAGR 9.13%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 義務的な電気設備予防保全およびサーモグラフィプログラム | +2.1% | 北米、欧州、および先進アジア太平洋地域でのコンプライアンス活動を主とするグローバル | 短期(2年以内) |
| 老朽化した電力配電設備の予知保全 | +1.5% | 北米および欧州、日本およびオーストラリアでの二次的関連性 | 中期(2〜4年) |
| データセンターおよび産業電化による電力需要 | +1.3% | 北米、欧州、および東アジアに集中するグローバル | 短期(2年以内) |
| 再生可能エネルギー発電および分散型エネルギー設備の拡大 | +0.9% | アジア太平洋、欧州、北米、中東およびアフリカ | 中期(2〜4年) |
| エッジAIおよびサーマル異常の自動検出 | +0.8% | グローバル | 中期(2〜4年) |
| アクセス困難な充電中設備のドローンおよびロボット検査 | +0.7% | アジア太平洋、北米および欧州での関連性あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
義務的な電気設備予防保全およびサーモグラフィプログラム
NFPA 70Bは、2023年版において対象電気設備に対する赤外線サーモグラフィ検査を義務として定めました。この規格は、コンディション1および2の設備に対して少なくとも年1回の調査を要求しています。また、2回連続してメンテナンスサイクルを逃した設備や以前に異常アラートが発生した設備を含むコンディション3の設備に対しては、半年ごとの調査を要求しています。[1] 2026年版では、定期的な調査要件を満たす手段として、恒久設置型温度測定装置が認められました。この認定は、電気設備検査サーモグラフィシステム市場における固定設置型カメラおよびワイヤレス監視システムへの需要を支えています。対象設備はそれぞれ定められたスケジュールで検査されなければならず、施設全体の広範なレビューのみは不十分であるため、この要件は繰り返し発生するものとなっています。
老朽化した電力配電設備の予知保全
米国土木学会は、2025年インフラレポートカードにおいて米国の電力グリッドにD+の評価を付与しました。同報告書では、大型電力変圧器の70%が25年以上経過していることが報告されました。また、停電の92%が計装レベルの低い配電システムで発生していることも報告されました。これらの状況は、容易に停止できない充電中設備に対する計画的な検査プログラムを支持しています。18カ国にわたる142,267件の変電所設備を対象とした2026年の研究では、スペインおよびイタリアの変電所の38%〜43%が、重大な状態に至るまでの推定時間が15年未満であることが判明しました。同研究では、状態基準保全が年齢基準交換と比較してライフサイクルコストを中央値で19%削減することが示され、電気設備検査サーモグラフィシステム市場における非接触型サーマル診断の役割を支持しています。
データセンターおよび産業電化による電力需要
新たなハイパースケールキャンパスは、定期的な検査が必要な開閉装置室、無停電電源システム、ブスバーネットワーク、および冷却相互接続を追加しています。NFPA 70B表9.3.2には、関連する電気設備の検査要件が含まれています。国際エネルギー機関は、2024年の世界のデータセンター電力消費量を415 TWh と推定しました。同機関は、2030年までに消費量が945 TWhに達すると予測しています。EPRIは、2024年の米国データセンター電力使用量を177〜192 TWhと推定し、2030年までに380〜790 TWhに達すると予測しました。バッテリー工場、EV充電設備、および電化された製造施設も同様の検査ニーズを持っています。これらは、事前の検査記録なしに多数の充電中の接続部を稼働させるためです。
エッジAIおよびサーマル異常の自動検出
デバイス上での分析により、検査中にサーマル画像を解釈するために必要な時間が短縮されます。2026年の開閉装置における異常加熱検出に関する研究では、組み込みハードウェアを使用して20ミリ秒未満でエッジ推論が実現されたことが報告されました。この結果は、画像をクラウドに送信することなくリアルタイムの異常識別を支持しています。また、継続的なローカル分析が必要な恒久設置においても有効です。自動分類は、経験の浅い技術者が資格を持つ担当者によるさらなるレビューを必要とする状態を識別するのに役立ちます。この機能により、検査時間が短縮され、検査対象設備あたりの実効コストが低下する可能性があります。したがって、電気設備検査サーモグラフィシステム市場は、訓練を受けた意思決定者の必要性を排除することなく、より高い検査スループットへの道筋を持っています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高解像度および冷却型システムの高コスト | -1.2% | アジア太平洋、中東およびアフリカ、南米の中小企業で最も深刻なグローバル | 短期(2年以内) |
| 認定サーモグラファーおよび解釈スキルの不足 | -0.8% | 北米および欧州で最も顕著なグローバル | 中期(2〜4年) |
| 放射率、負荷、および気象条件による測定不確かさ | -0.5% | グローバル | 長期(4年以上) |
| 接続型監視におけるサイバーセキュリティおよびデータ主権リスク | -0.4% | 重要インフラセクターで最も感度が高いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高解像度および冷却型システムの高コスト
エントリーレベルの非冷却型デバイスと高解像度冷却型プラットフォームとのギャップは、異なる事業者に対して異なる購入オプションを生み出しています。水銀カドミウムテルル化物またはアンチモン化インジウム検出器を使用する冷却型システムは、1台あたり30,000 米ドルを超えるコストがかかる場合があります。開閉装置室1室向けの固定型連続監視アレイは、100,000 米ドルを超える設備投資を必要とする場合があります。IEEE 2969-2025は、52 kVまでの開閉装置およびモーターコントロールセンターの連続サーマル監視を対象としています。この規格は連続監視への関心を支持していますが、小規模ビルオーナーや中規模事業者のコスト障壁を取り除くものではありません。電気設備検査サーモグラフィシステム市場は、ハンドヘルドレベルではより利用しやすい状態が続いており、固定型および冷却型システムはコスト敏感な場所での採用が引き続き限定的です。
認定サーモグラファーおよび解釈スキルの不足
検査能力は、資格を持つ人材と設備の利用可能性に依存しています。ASNT財団は、米国の非破壊検査労働力の42%が45歳以上であると報告しました。また、2024年に調査された原子力セクターの非破壊評価専門家の37%が2030年までに退職を計画していると報告しました。[2] 新規レベルII認定は2024年に15%減少しましたが、商業用電気赤外線調査では一般的にその資格が要求されます。ANSI/ASNT CP-189に基づく必要なフィールド経験時間は、座学訓練のみでは代替できません。ASNTとIRISSの協力を通じて提供される訓練は供給パイプラインを支援していますが、経験要件があるため、労働力の利用可能性が対応するまでには数年かかる見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
ハンドヘルド型ツールがコア施設検査を支え、ドローンプラットフォームがカバレッジを拡大ハンドヘルド型サーマルイメージャーは、2025年の電気設備検査サーモグラフィシステム市場シェアの46.81%を占めました。その地位は、設置基盤と、多くの定期的な開閉装置検査に対するコンパクトデバイスの実用的な適合性を反映しています。商業ビル、軽工業施設、および構造化された保全プログラムに参入するデータセンターは、初期費用を抑えてハンドヘルド型ユニットを採用できます。これにより、ハンドヘルド型機器はコンプライアンス初回購入者にとって関連性の高いものとなっています。スマートフォン接続型イメージャーは、多機能デバイスを好む電気技術者を支援できます。ただし、放射測定分解能が限られているため、詳細な診断ではなく定性的なスクリーニングに役割が限定されます。
ドローン搭載型システムは、2026年から2031年にかけてCAGR 10.43%で拡大する見込みです。電力会社はこれらのシステムを使用して、手動巡回から送配電インフラのより大規模なサーマル調査へと移行しています。固定設置型カメラは、繰り返しの観察が必要な設備の連続監視を支援します。自動化およびロボットシステムは、定期的なスキャンが必要な狭隘空間や場所に対応します。これらのプラットフォームは、単一の検査結果ではなく、設備状態の継続的な記録を作成できます。その他のシステムタイプは、アクセス、安全性、または設備レイアウトが従来の検査方法を制限する特殊な展開において引き続き関連性を持ちます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
検出器技術別:
非冷却型システムが基盤を形成し、スペクトルツールが特殊診断を支援非冷却型赤外線検出器は、2025年の電気設備検査サーモグラフィシステム市場の87.41%を占めました。マイクロボロメーターの製造により、中級商業製品において50 mK未満のサーマル感度が実現されています。これらの検出器は周囲温度で動作し、冷却メンテナンスを必要としません。動作の複雑さが低いため、ハンドヘルド型ツールおよびドローン搭載型電力システムでの使用が支持されています。供給品の広範な入手可能性も、一般的な電気検査タスクでの使用を支持しています。冷却型検出器は、必要な感度とスタンドオフ距離が非冷却型デバイスの能力を超える場合に使用されます。
マルチスペクトルおよびハイパースペクトル検出器は、2026年から2031年にかけてCAGR 10.69%で拡大する見込みです。太陽光発電および蓄電池事業者は、広帯域非冷却型イメージングが提供する範囲を超えたセルレベルのスペクトル故障識別が必要な場合にこれらを使用します。系統連系太陽光発電システムに関する2026年の研究では、赤外線サーモグラフィと高度な信号処理を通じて、96.88%の故障セグメンテーション精度と77.83%の平均交差和が報告されました。IEC/TS 62446-3は、太陽光発電システムの屋外赤外線サーモグラフィの要件を定めています。この規格の測定条件と手順は、高価値の太陽光発電検査作業に対して校正された検出器システムの使用を支持しています。Teledyne FLIRは、2026年2月に連続産業プロセス制御および非破壊検査向けのA6450長寿命冷却型MWIRカメラを発表しました。
用途別:
電気パネルが最大量を供給し、太陽発電および蓄電池がより速いペースで進展開閉装置および電気パネル検査は、2025年の電気設備検査サーモグラフィシステム市場規模の28.61%を占めました。この用途は、電力会社、商業施設、製造工場、およびデータセンターにわたって関連性があります。NFPA 70B表9.3.2は、対象電気設備のパネル関連検査要件を定めています。変圧器および変電所検査は、電力会社が高価値の電力設備を保全する必要があるため、もう一つの主要な用途です。IEEE 2969-2025も、関連する配電設備の連続サーマル監視に対応しています。モーターコントロールおよび産業設備検査は、プロセスおよび製造施設における予知保全プログラムを支援します。
太陽光発電および蓄電池検査は、2026年から2031年にかけてCAGR 10.87%で拡大する見込みです。サーマルイメージングは、状態が悪化する前にリチウムイオン電池バンクの局所的な過熱を検出できます。この用途は、検出可能な温度パターンと関連付けられる性能損失が発生する太陽光発電システムにも対応します。2026年の太陽光発電研究では、赤外線イメージングと信号処理を組み合わせることで、詳細な故障セグメンテーションが可能になることが示されました。IEC/TS 62446-3は、太陽光発電システムの屋外サーモグラフィ検査の正式な参照点を提供しています。これらの要件は、再生可能エネルギーポートフォリオ内での校正された検査手順の根拠を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
電力会社が最大の需要基盤を提供し、再生可能エネルギー事業者がより速いペースを設定電力会社は、2025年の電気設備検査サーモグラフィシステム市場において31.71%の市場シェアを占めました。その大規模な設備ポートフォリオにより、サーモグラフィは保全活動の長年にわたる一部となっています。電力会社の購入者は、ドローン搭載型および固定設置型システム、エンタープライズレポートソフトウェア、および複数サイトにわたるサポートを必要とすることが多いです。これらのニーズは、高価値機器および契約サービスプログラムへの比重を高めています。産業製造およびプロセス産業は、2番目に大きなエンドユーザーグループです。これらは、確立された保全プログラムの一環として、モーターコントロールセンター、プロセスヒーター、および大電流配電盤にサーモグラフィを使用しています。
再生可能エネルギー事業者は、2026年から2031年にかけてCAGR 10.95%で拡大する見込みです。その需要は、太陽光および風力発電容量の追加と、拡大するポートフォリオの保全ニーズを追跡しています。IEC/TS 62446-3は、太陽光発電資産管理契約および保険条件においてますます参照されています。商業ビルおよびデータセンターも、新築施設に定期保全要件が適用されるにつれて、拡大する需要領域を代表しています。石油・ガスおよび石油化学業者は、ATEXまたはIECEx要件を満たす危険区域向け機器を必要としています。政府、防衛、および公共インフラのユーザーは、高仕様機器への安定した需要を提供しており、調達条件はコンプライアントなハードウェアを優先しています。
地域分析
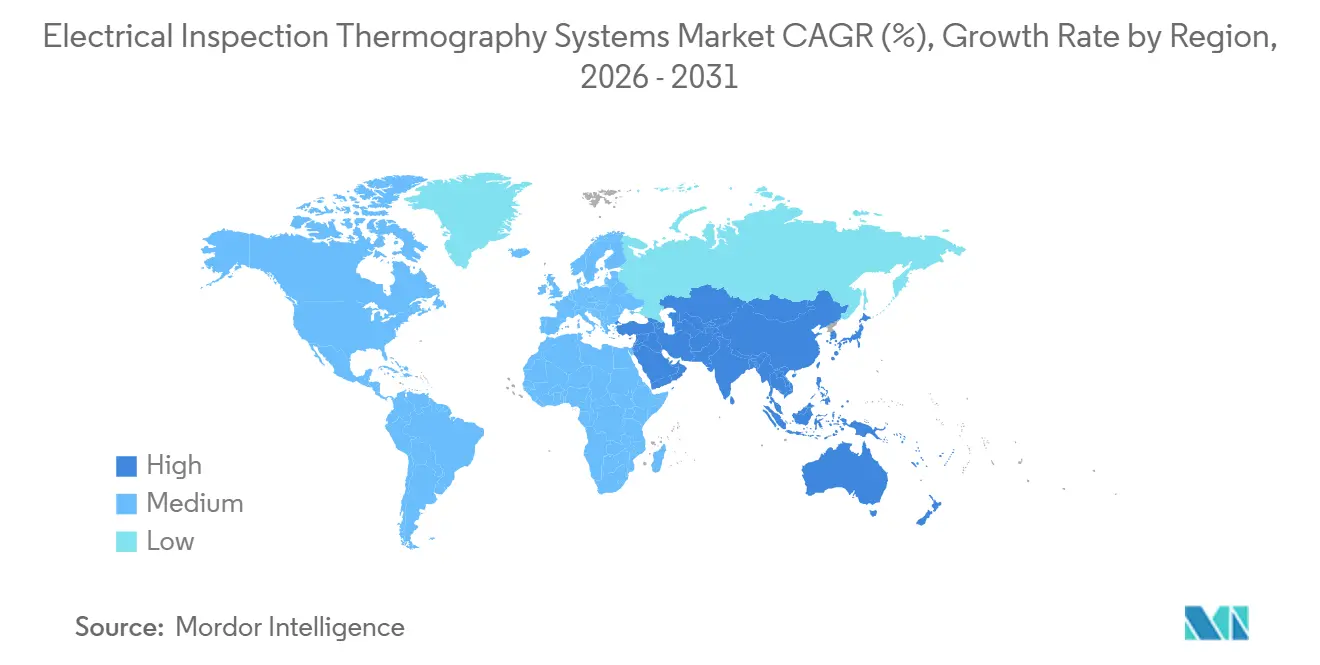
アジア太平洋地域 電気設備検査サーモグラフィシステム市場
アジア太平洋地域は2025年の電気設備検査サーモグラフィシステム市場シェアの37.81%を占め、2031年までCAGR 9.13%で拡大すると予測されている。中国の送電網投資プログラムおよび大規模なドローン検査活動、送電線、変電所、配電網全体にわたる需要を支えている。インドの国家電力計画は、検査が必要な電気インフラを追加している。日本の老朽化した原子力・火力発電設備は、予知保全活動を支援している。HIKMICRO、Guide Sensmart、FOTRIC、ULIRVISION、DALI Technologyは、競争力のある地域機器供給基盤を支えている。
北米 電気設備検査サーモグラフィシステム市場
北米は電気設備検査サーモグラフィシステム市場において第2位の地域である。米国のコンプライアンスサイクルは、これまで赤外線検査を任意扱いとしていた商業・産業施設において、構造的な需要を生み出している。EPRIは、米国のデータセンター電力使用量が2024年の177〜192 TWhから2030年までに380〜790 TWhへ増加すると予測している。この拡大は、ハイパースケールキャンパスにおける電気インフラ全体のコミッショニング活動を支援する。カナダとメキシコは、送電網の信頼性向上への投資および資源採掘産業における保全活動を通じて需要を加えている。
欧州・中東・アフリカおよび南米 電気設備検査サーモグラフィシステム市場
欧州は第3位の地域であり、保全基準およびエネルギー転換アジェンダに支えられている。ドイツおよび北海の洋上風力事業者は、大規模な海洋資産ポートフォリオに対する航空サーモグラフィ検査を必要としている。中東・アフリカは湾岸協力会議諸国における電力網拡張の恩恵を受けている。南米は電力会社の資本プログラムサイクルに沿って推移しており、ブラジルとアルゼンチンが近期最大の需要量を提供している。
競合環境
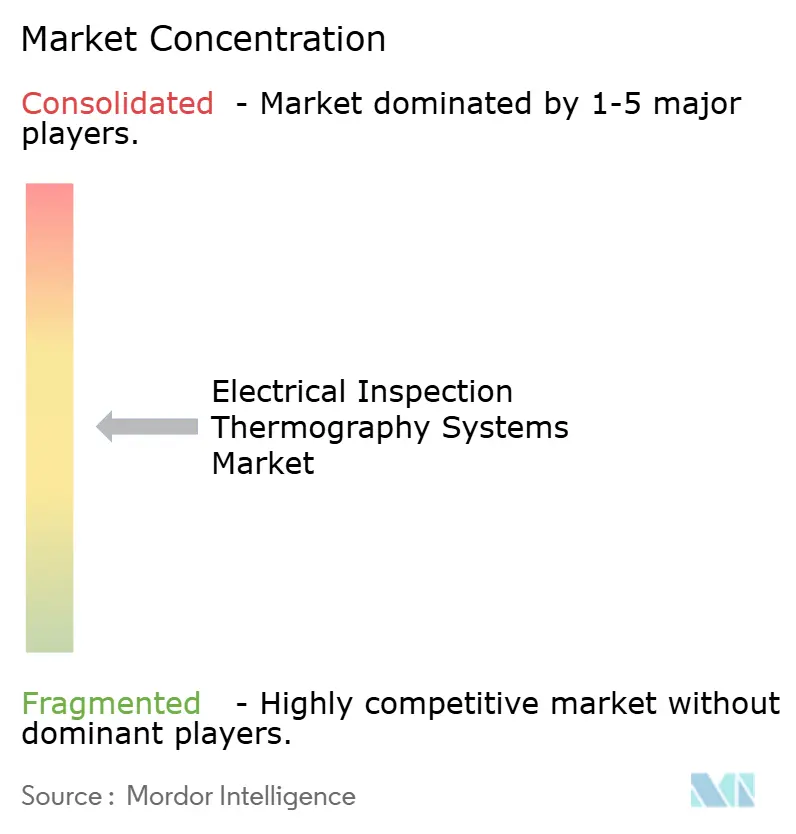
電気設備検査サーモグラフィシステム市場は、適度に断片化されています。Teledyne FLIRとFlukeは、ブランド認知度、校正エコシステム、およびエンタープライズソフトウェア統合を通じて主導的な地位を保持しています。HIKMICRO、Guide Sensmart、およびFOTRICは、2024年以降、中級ハンドヘルド機器の機能差を縮小しています。これらの製品は、多くの西側代替品よりも低価格で高解像度非冷却型検出器とデバイス上分析を使用しています。確立されたサプライヤーは、購入者が校正サポート、ソフトウェア統合、および信頼性の高い技術サービスを必要とする場合に優位性を保持しています。
Teledyne FLIR OEMは、2026年2月にインフラ監視、ロボティクス、および無人プラットフォームへの統合向けにLepton XDSを発表しました。FLIRは、2026年2月に連続産業プロセス制御および非破壊検査向けのA6450長寿命冷却型MWIRカメラを発表しました。[3] これらのリリースは、組み込みモジュールおよび恒久監視システムへの投資を示しています。西側ベンダーはまた、政府および重要インフラ調達においてNDAA準拠とデータ主権を強調しています。この焦点は、カメラ性能を超えた要件への対応を支援しています。
データセンター電気室の固定設置型監視およびドローンベースの電力会社サービスには機会が残っています。サーマル画像を監査対応の検査記録に変換するソフトウェアは、顧客に付加価値を提供できます。Workswell、InfraTec、およびOptrisは、固定設置型および科学グレードの用途に注力しています。2026年のIEEE発表では、エッジハードウェアで毎秒118.2フレームでの変電所における赤外線設備検出が報告されました。
電気設備検査サーモグラフィシステム産業のリーダー企業
-
Teledyne FLIR LLC
-
Fluke Corporation
-
Hangzhou Microimage Software Co., Ltd.
-
Testo SE & Co. KGaA
-
Guide Sensmart Tech Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
電気設備検査サーモグラフィシステム市場
- Teledyne FLIR LLC
- Fluke Corporation
- HIKMICRO
- Testo SE & Co. KGaA
- Guide Sensmart Tech Co., Ltd.
- InfraTec GmbH
- Optris GmbH
- Infrared Cameras Inc.
- Seek Thermal, Inc.
- Opgal Optronic Industries Ltd.
- DIAS Infrared GmbH
- Workswell s.r.o.
- ULIRVISION Technology Co., Ltd.
- SATIR Europe
- Thermoteknix Systems Ltd.
- IRISS Inc
- Xenics NV
- FOTRIC Intelligent Technology Co., Ltd.
- Sierra-Olympic Technologies, Inc.
- DALI Technology Co., Ltd.
- RayThink Technology Co., Ltd.
- Wuhan Guide Infrared Co., Ltd.
Recent Industry Developments in 電気設備検査サーモグラフィシステム市場
- 2026年3月:EndesaのE-distribución社は、スペインの320,000キロメートル以上の電力線のサーモグラフィおよびデジタル検査のために、最大10キロメートルの運用が認可された17機の長距離FuVeXドローンを展開しました。この展開は、サーマル、ビジュアル、およびLiDARデータを整合した3Dモデルに統合しています。
- 2026年2月:Teledyne Technologies社のFLIRは、連続産業プロセス制御および非破壊検査向けのA6450長寿命冷却型MWIRカメラを発売しました。このカメラは、恒久的な電気および産業監視設置向けに延長された冷却器寿命を持っています。
- 2026年2月:Teledyne FLIR OEMは、インフラ監視、EV電池管理、および無人プラットフォームへのOEM統合向けに、特許取得済みのMSX技術を搭載したコンパクトなITAR非対象デュアルサーマル・ビジブルカメラモジュールであるLepton XDSを発売しました。FLIRの大量生産施設からのLepton累積モジュール出荷台数は400万台を超えました。
- 2026年1月:ANSI/NETA EMW-2026が正式承認を受けました。この規格は、NFPA 70Bに基づく電気サーモグラフィ検査を実施する技術者の最低訓練および経験要件を定めています。
世界の電気設備検査サーモグラフィシステム市場レポートの範囲
電気設備検査サーモグラフィシステム市場は、電気設備およびインフラにおける赤外線放射と温度変動を検出、可視化、測定、および分析するために使用されるサーマルイメージングシステム、機器、および関連ハードウェアの販売で構成されており、異常な熱パターン、電気的故障、部品劣化、過負荷、緩んだ接続、絶縁問題、およびその他の潜在的な故障状態を特定することを目的としています。これらのシステムは、充電中の電気設備の非接触かつ多くの場合非破壊的な検査を可能にし、予防保全、状態監視、資産管理、および電気安全プログラムを支援します。
電気設備検査サーモグラフィシステム市場レポートは、システムタイプ(ハンドヘルド型サーマルイメージャー、スマートフォン接続型サーマルイメージャー、固定設置型サーマルカメラ、自動化およびロボット型サーマル検査システム、ドローン搭載型サーマルイメージングシステム、およびその他のシステムタイプ)、検出器技術(非冷却型赤外線検出器、冷却型赤外線検出器、およびマルチスペクトルおよびハイパースペクトル検出器)、用途(開閉装置および電気パネル検査、変圧器および変電所検査、送配電線検査、太陽光発電および蓄電池検査、モーターコントロールおよび産業用電気設備検査、およびその他の用途)、エンドユーザー産業(電力会社、産業製造およびプロセス産業、石油・ガスおよび石油化学、商業ビルおよびデータセンター、再生可能エネルギー事業者、政府・防衛・公共インフラ、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハンドヘルド型サーマルイメージャー |
| スマートフォン接続型サーマルイメージャー |
| 固定設置型サーマルカメラ |
| 自動化およびロボット型サーマル検査システム |
| ドローン搭載型サーマルイメージングシステム |
| その他のシステムタイプ |
| 非冷却型赤外線検出器 |
| 冷却型赤外線検出器 |
| マルチスペクトルおよびハイパースペクトル検出器 |
| 開閉装置および電気パネル検査 |
| 変圧器および変電所検査 |
| 送配電線検査 |
| 太陽光発電および蓄電池検査 |
| モーターコントロールおよび産業用電気設備検査 |
| その他の用途 |
| 電力会社 |
| 産業製造およびプロセス産業 |
| 石油・ガスおよび石油化学 |
| 商業ビルおよびデータセンター |
| 再生可能エネルギー事業者 |
| 政府・防衛・公共インフラ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| システムタイプ別 | ハンドヘルド型サーマルイメージャー | ||
| スマートフォン接続型サーマルイメージャー | |||
| 固定設置型サーマルカメラ | |||
| 自動化およびロボット型サーマル検査システム | |||
| ドローン搭載型サーマルイメージングシステム | |||
| その他のシステムタイプ | |||
| 検出器技術別 | 非冷却型赤外線検出器 | ||
| 冷却型赤外線検出器 | |||
| マルチスペクトルおよびハイパースペクトル検出器 | |||
| 用途別 | 開閉装置および電気パネル検査 | ||
| 変圧器および変電所検査 | |||
| 送配電線検査 | |||
| 太陽光発電および蓄電池検査 | |||
| モーターコントロールおよび産業用電気設備検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 電力会社 | ||
| 産業製造およびプロセス産業 | |||
| 石油・ガスおよび石油化学 | |||
| 商業ビルおよびデータセンター | |||
| 再生可能エネルギー事業者 | |||
| 政府・防衛・公共インフラ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
電気設備検査サーモグラフィシステムの市場規模はどのくらいですか?
電気設備検査サーモグラフィシステムの市場規模は、2026年に0.83 ビリオン 米ドル、2031年までに1.21 ビリオン 米ドルとなり、CAGR 7.76%で推移すると予測されています。この予測は、電気設備検査サーモグラフィシステム市場における電気設備全体での定期的なサーマル検査の利用拡大を反映しています。
電気サーモグラフィシステムへの需要を促進しているものは何ですか?
NFPA 70Bの検査要件、老朽化したグリッド設備、データセンターの電力需要、産業電化、および再生可能エネルギー設備の拡大が需要を支えています。これらの要因により、電気設備検査サーモグラフィシステム市場において計画的な状態評価が必要な電気設備の数が増加しています。
最も急速に拡大している電気検査システムタイプはどれですか?
ドローン搭載型システムは、2026年から2031年にかけてCAGR 10.43%で拡大する見込みです。電力会社は、電気設備検査サーモグラフィシステム市場において、従来の徒歩による検査でカバーできるよりも広い範囲で送配電設備を調査するためにこれらを使用しています。
非冷却型赤外線検出器が最も多く使用される理由は何ですか?
非冷却型検出器は、周囲温度で動作し冷却メンテナンスを必要としないため、2025年に87.41%のシェアを占めました。これらは、電気設備検査サーモグラフィシステム市場における日常的な用途向けのハンドヘルド型およびドローン搭載型機器に使用されています。
最も急速な拡大が予測されている用途はどれですか?
太陽光発電および蓄電池検査は、2031年までCAGR 10.87%で拡大する見込みです。サーモグラフィは、太陽光発電システムの熱パターンおよびリチウムイオン電池バンクの局所的な過熱を識別できます。
どの地域が需要をリードすると予想されますか?
アジア太平洋地域は2025年に37.81%のシェアを占め、2031年までCAGR 9.13%で拡大する見込みです。グリッド投資、再生可能エネルギー設備、および大規模な機器供給基盤が同地域の地位を支えています。