
Elektromotorradmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
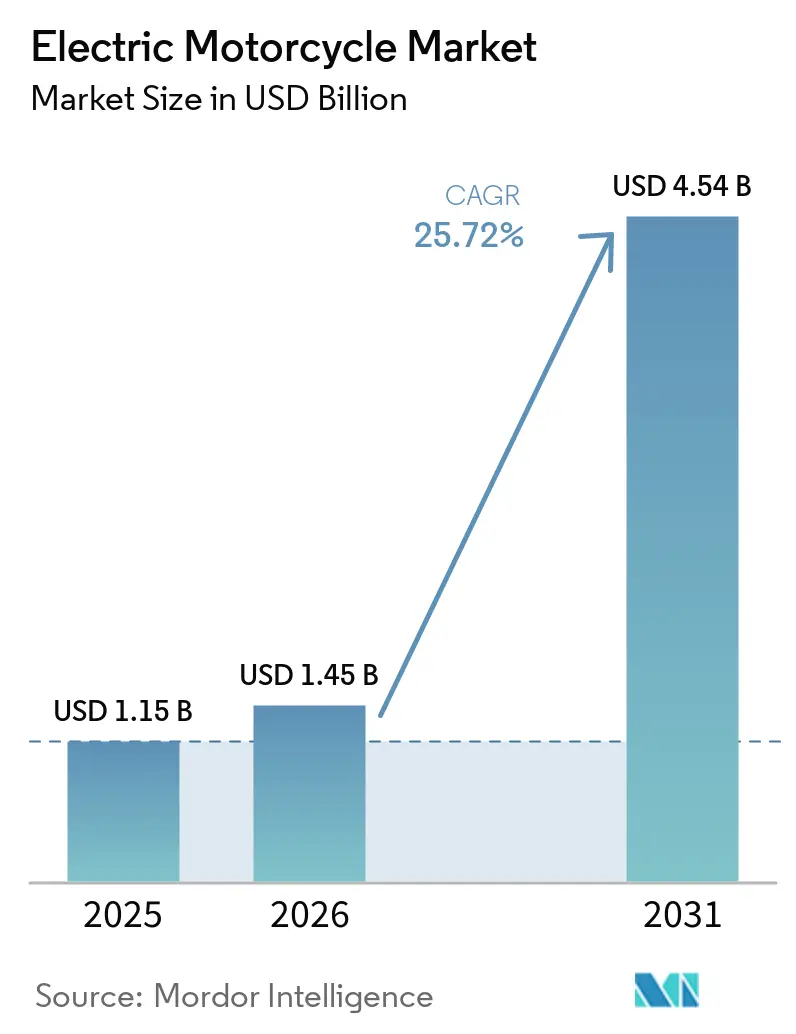
| Marktgröße (2026) | 1.45 Milliarden US-Dollar |
| Marktgröße (2031) | 4.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.72 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
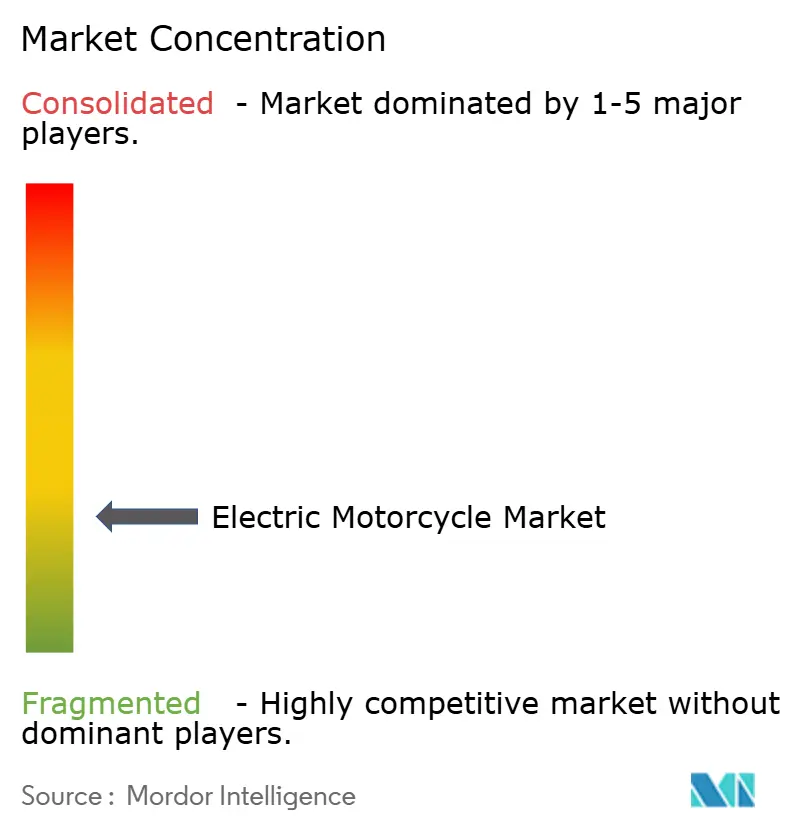
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Elektromotorradmarkt Analyse von Mordor Intelligence
Der Elektromotorrad-Markt wurde im Jahr 2025 auf 1,15 Milliarden USD geschätzt und wird voraussichtlich von 1,45 Milliarden USD im Jahr 2026 auf 4,54 Milliarden USD bis 2031 wachsen, bei einem CAGR von 25,72% während des Prognosezeitraums (2026–2031). Die Dynamik spiegelt die Konvergenz von Stadtpendlern, Lieferflotten und Leistungsfahrern auf einem einzigen Technologiepfad wider, der Batterieinnovation mit politischer Unterstützung verbindet. Lade- und Tauschnetze expandieren in dichten Megastädten und schließen Komfortlücken, die früher zugunsten von Benzinfahrzeugen bestanden. Hersteller erweitern ihre Produktportfolios von Einstiegs-Rollern bis hin zu 60-kW-Sportmotorrädern – eine Bandbreite, die elektrische Zweiräder als Mainstream und nicht als Neuheit positioniert. Das Wettbewerbsfeld bleibt offen, wobei regionale Spezialisten lokalisierte Anreize und vertikal integrierte Plattformen nutzen, um Marktanteile zu gewinnen.
Wichtigste Erkenntnisse des Berichts
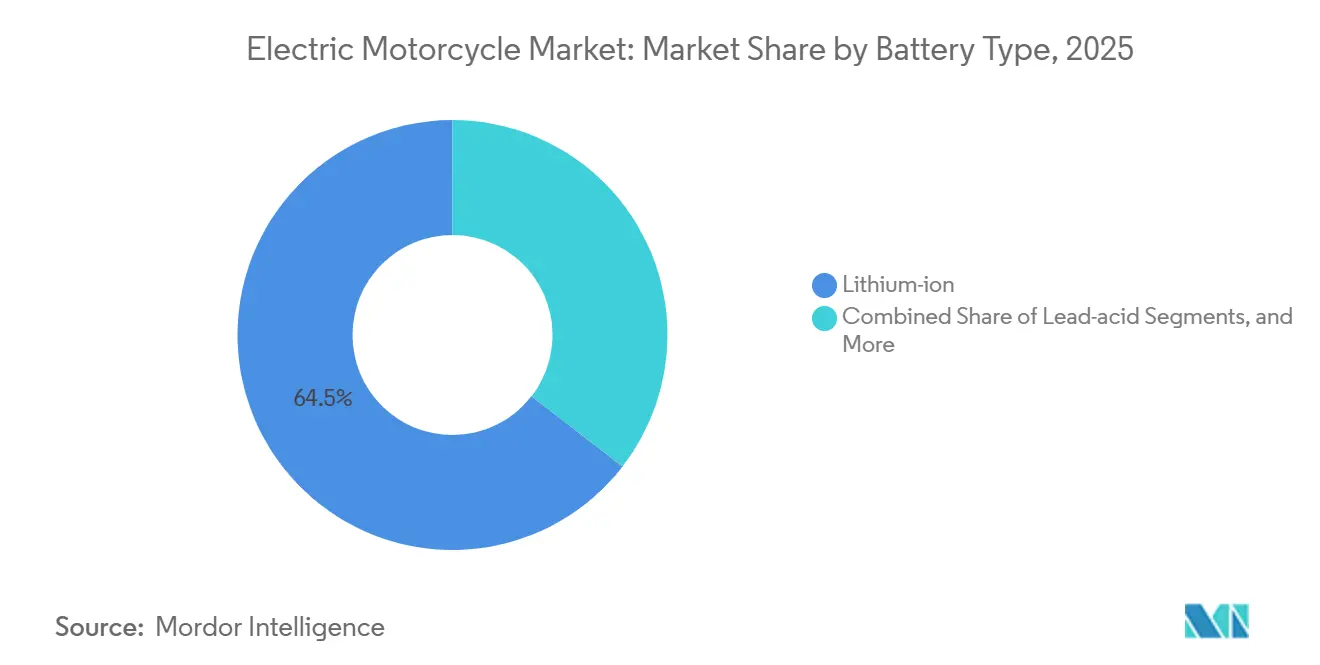
- Nach Batterietyp hielt Lithium-Ionen im Jahr 2025 einen Marktanteil von 64,52% am Elektromotorrad-Markt, während Natrium-Ionen und andere aufkommende Chemien bis 2031 einen CAGR von 26,92% verzeichnen sollen.
- Nach Leistungsabgabe führten Motorräder unter 3,6 kW mit einem Marktanteil von 44,21% am Elektromotorrad-Markt im Jahr 2025; jene über 10 kW sollen den schnellsten CAGR von 28,39% bis 2031 verzeichnen.
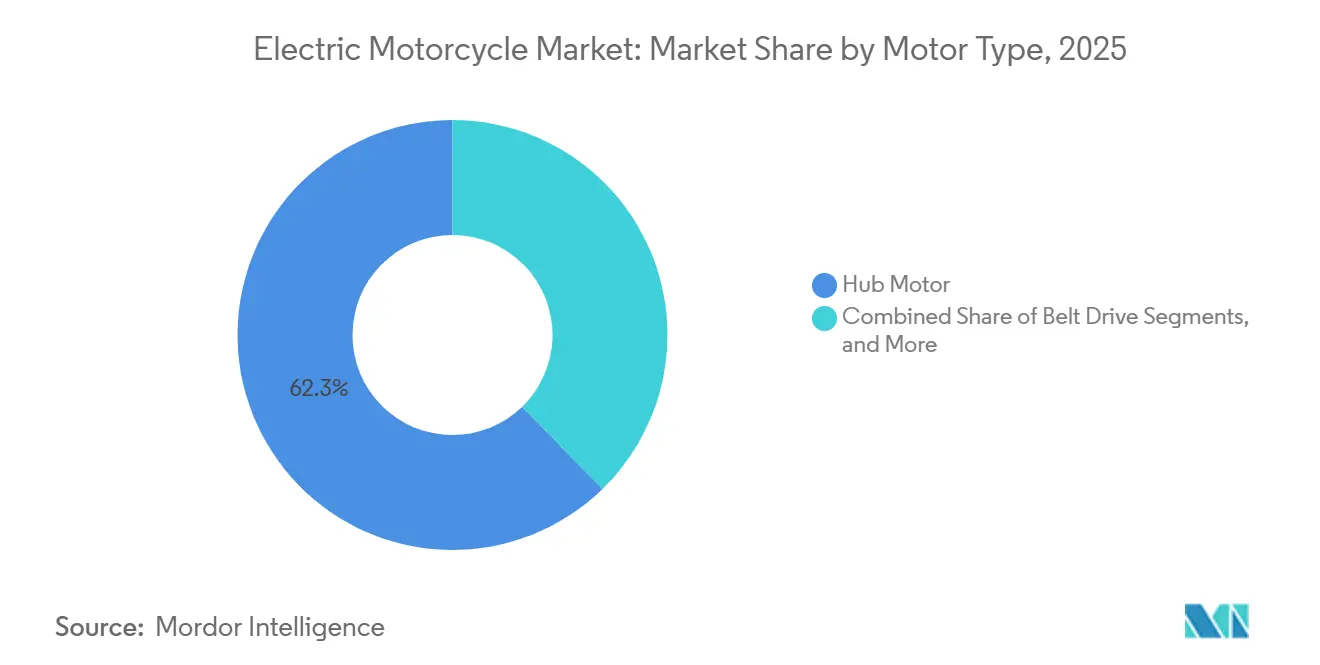
- Nach Motortyp erfassten Nabenmotoren im Jahr 2025 einen Marktanteil von 62,29% am Elektromotorrad-Markt, während Mittelmotor-Antriebe voraussichtlich mit einem CAGR von 28,49% bis 2031 wachsen werden.
- Nach Endverwendung entfiel im Jahr 2025 ein Anteil von 78,31% am Elektromotorrad-Marktvolumen auf den privaten Besitz, und Liefer- & Logistikflotten wachsen mit einem CAGR von 29,34% bis 2031.
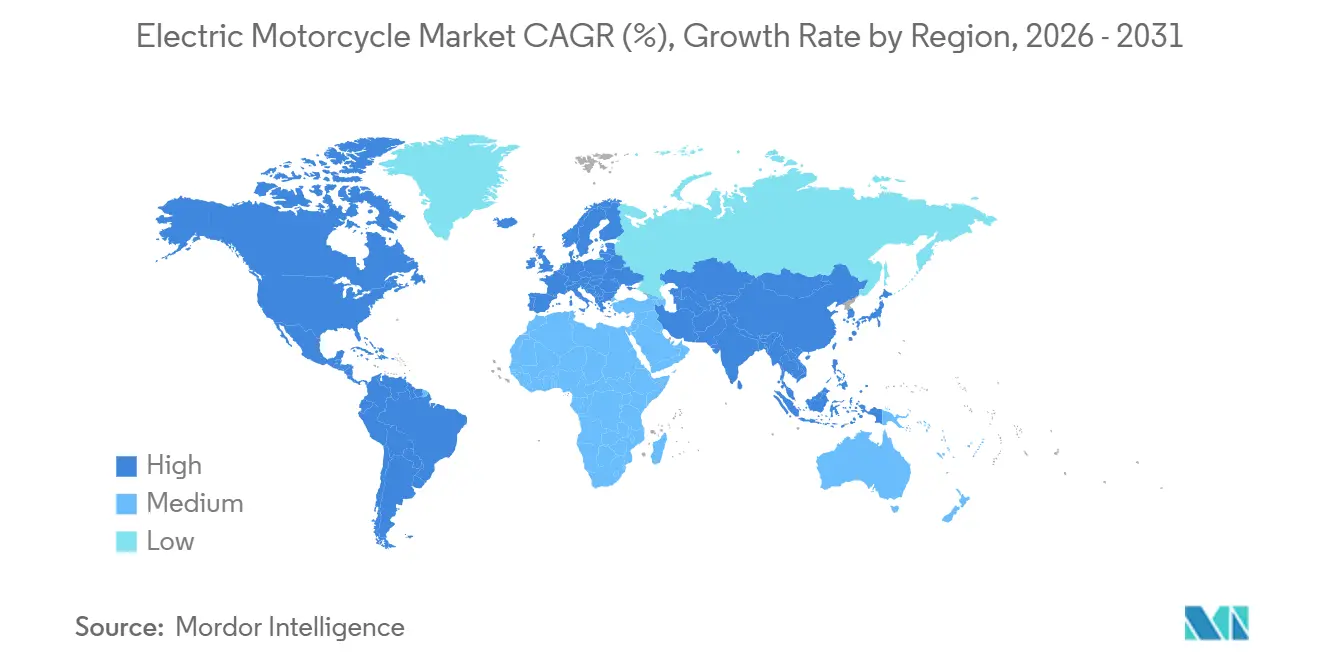
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 73,28% am Elektromotorrad-Markt, und Südamerika expandiert am schnellsten mit einem CAGR von 27,07% bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensenkung bei Lithium-Ionen-Batterien und Steigerung der Energiedichte | +3.8% | Global, mit stärkster Auswirkung im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Null-Emissions-Mandate | +3.3% | Nordamerika und EU als Kern, Ausweitung auf asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Lade- und Tauschnetzen für Zweiräder | +2.9% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mikromobilitätsflotten senken die Gesamtbetriebskosten und fördern die Akzeptanz | +2.7% | Global, mit früher Kommerzialisierung in China und Indien | Langfristig (≥ 4 Jahre) |
| Bahnbrechende Natrium-Ionen- und Festkörper-Chemien | +2.4% | Städtische Zentren weltweit, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| OTA-Konnektivität und Monetarisierung von Fahrzeugdaten | +1.8% | Entwickelte Märkte zuerst, Ausweitung auf Schwellenländer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Lithium-Ionen-Batteriekosten und steigende Energiedichte
Zelllieferanten haben die Preise pro Kilowattstunde seit 2024 kontinuierlich gesenkt – ein Rückgang, der von konsistenten Zuwächsen bei Wattstunden pro Kilogramm begleitet wirdLi-Ionen-Batteriepackpreise fielen seit letztem Jahr um 8%, obwohl die Metallpreise stiegen, Energy-Storage.News, www.energy-storage.news">[1]. Das Ergebnis sind kleinere Akkupacks, die Fahrer weiter tragen, ohne die Rahmenabmessungen zu vergrößern. Da sich Garantien auf über fünf Jahre ausdehnen, verbessern sich die Wiederverkaufswerte und verringern die Abschreibungslücke gegenüber Benzinmodellen. Lieferketten diversifizieren sich zudem in eisenreiche Chemien, die preisvolatiles Kobalt vermeiden, was die Kostenkurven weiter stabilisiert. Zusammen machen diese Fortschritte elektrische Antriebsstränge zur Standardwahl für preissensible Pendler.
Staatliche Kaufanreize und Null-Emissions-Mandate
Nationale und staatliche Programme senken weiterhin die Anschaffungskosten für Käufer, die Elektromotorräder einst als Premium-Luxusgüter betrachteten. Indien erneuerte sein PM-E-DRIVE-Programm und skizzierte gleichzeitig eine Folgemaßnahme im Rahmen von FAME-II, wodurch Subventionen für 2–3 Jahre sichtbar bleiben. Kalifornien behält Rabatte am Verkaufspunkt bei, und Brasiliens MOVER-Rahmen kombiniert Steuererleichterungen mit Anreizen für die lokale Montage Brasilianische Automobilanreize für Elektrofahrzeugwettbewerb und Innovation, ITA, trade.gov">[2]. Diese Maßnahmen verkürzen die Amortisationszeiten, insbesondere für gewerbliche Flotten mit hoher täglicher Kilometerleistung. Die politische Dynamik sendet zudem ein Nachfragesignal, das die Expansion der inländischen Fertigung unterstützt.
Ausbau von Lade- und Tauschnetzen für Zweiräder
Tauschstationen und Schnellladepunkte säumen nun Straßenblöcke in Taipeh, Hanoi, Jakarta und São Paulo. Fahrer können einen leeren Akku in Sekunden tauschen oder während einer Kaffeepause aufladen, was die Reichweitenangst für den täglichen Gebrauch beseitigt. Infrastrukturanbieter kooperieren häufig mit Convenience-Store-Ketten oder Kraftstoffhändlern und nutzen vorhandene Immobilien für schnelle Rollouts. Abonnementmodelle bündeln den Energiezugang mit Wartung und machen das Laden zu einer planbaren Betriebsausgabe. Da Netze grenzüberschreitend miteinander verbunden werden, wird das regionsübergreifende Reisen ohne lange Stopps machbar.
Adoption von Mikromobilitäts-Lieferflotten (niedrigere Gesamtbetriebskosten)
Kurier- und Essenslieferbetreiber messen die Kosten pro Kilometer in Cent, sodass der Wegfall von Benzin und Ölwechseln sofortige Einsparungen bringt. Elektrische Antriebsstränge eignen sich hervorragend für Stop-and-go-Betriebszyklen, bei denen Rekuperationsbremsung Energie zurückgewinnt und der Wartungsbedarf minimal ist. Städtische Sauberluftzonen gewähren Elektroflotten vorrangigen Zugang zu Bordsteinbereichen, was die Einhaltung von Umweltvorschriften in kürzere Routen und schnellere Zustellungen übersetzt. Finanzinstitute haben begonnen, Batterie-als-Service-Verträge zu zeichnen, die monatliche Zahlungen mit Einnahmeströmen abstimmen und Bedenken hinsichtlich des Kapitalaufwands mindern. Da Algorithmen den Einsatz mithilfe vernetzter Fahrzeugdaten optimieren, steigt die Flottenauslastung und die Wirtschaftlichkeit verbessert sich weiter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu Verbrennungsmotorrädern | -2.8% | Global, mit stärkster Auswirkung in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Reichweite und langsames Laden über 7 kW | -2.1% | Global, insbesondere bei Autobahn- und Langstreckenanwendungen | Mittelfristig (2–4 Jahre) |
| Thermische Sicherheitsherausforderungen in tropischen Flotten | -1.6% | Tropische Regionen einschließlich Südostasien, Indien und Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Schwache Sammlung von Batterien am Ende ihrer Lebensdauer in Schwellenmärkten | -1.3% | Schwellenmärkte im asiatisch-pazifischen Raum, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Aufpreis gegenüber Verbrennungsmotor-Motorrädern
Selbst nach Subventionen werden viele Elektromotorräder der Einstiegsklasse noch immer zu einem Preis angeboten, der fast dem Doppelten des Listenpreises vergleichbarer Benzinmodelle entspricht. Das Preisdifferenzial bleibt eine Hürde, wo Finanzierungsoptionen knapp und Haushaltsbudgets eng sind. Importzölle in mehreren südamerikanischen Ländern halten die Einstandskosten hoch. Hersteller erproben nutzungsbasierte Batterien und Leasing-to-own-Modelle, doch diese hängen von Bonitätsbewertungen und Restwertgewissheiten ab, die noch nicht universell sind. Die Überbrückung dieser Lücke hängt von einer tieferen lokalen Montage und anhaltenden Rückgängen bei den Batteriekosten ab.
Begrenzte Reichweite in der Praxis und langsames Laden über 7 kW
Beworbene Reichweitenangaben setzen Stadtgeschwindigkeiten und milde Temperaturen voraus, die nur wenige Fahrer ganzjährig erleben. Anhaltende Autobahnfahrten oder Winterkälte können die praktische Reichweite halbieren. Schnellladehardware über 7 kW ist noch immer auf Hauptstädte konzentriert, was ländliche Fahrer an nächtliche Level-2-Steckdosen bindet. Das Wärmemanagement drosselt die Laderaten, wenn die Akkus fast voll sind, sodass Ladestopps länger erscheinen als fünfminütige Tankfüllungen. Bis Durchbrüche in der Chemie oder Infrastruktur die Ladefenster unter die Kaffeepausen-Schwelle senken, wird das Langstreckenreisen ein Randfall bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Diversifizierung jenseits von Lithium setzt sich durchLithium-Ionen hielt im Jahr 2025 einen Marktanteil von 64,52 % am Elektromotorrad-Markt und bestätigt damit seine Rolle als Standardchemie für gängige Preis- und Leistungserwartungen. Natrium-Ionen-Packs, die voraussichtlich mit einer CAGR von 26,92 % expandieren werden, sprechen Hersteller an, die Entlastung von Lithium-Versorgungsengpässen und Kobalt-Volatilität suchen. Kleinere Akteure nutzen die Toleranz von Natrium gegenüber Tiefentladungen, um die Garantiesicherheit zu erhöhen. Die Standardisierung von Komponenten verbessert auch die modellübergreifende Kompatibilität und ermöglicht Zweitverwendungen in der stationären Speicherung.
Ein breiteres Chemie-Toolkit hilft Marken, Batterieeigenschaften auf Fahrerpriorität abzustimmen. Kostenbewusste Pendler entscheiden sich für langlebige, langsamer ladende Packs, während Leistungsenthusiasten zu Hochleistungsvarianten mit strengem Wärmemanagement neigen. Das entstehende Mosaik reduziert das systemische Versorgungsrisiko und fördert die lokalisierte Zellproduktion – ein Vorteil für Regionen mit reichlich Natrium- oder Eisenrohstoffen. Da sich die Chemien vervielfältigen, entwickeln sich After-Sales-Modelle weiter, um gemischte Recyclingströme und chemiespezifische Diagnosen zu bewältigen.

Nach Leistungsabgabe:
Leistungsstufen verändern die MarktwahrnehmungMotorräder unter 3,6 kW eroberten 2025 einen Marktanteil von 44,21 % am Elektromotorrad-Markt und werden von städtischen Fahrern sowie Regulierungsbehörden bevorzugt, die sie unter die Moped-Führerscheinregelungen einordnen. Die Klasse über 10 kW, die voraussichtlich mit einer CAGR von 28,39 % wachsen wird, zeigt, dass elektrische Antriebsstränge auch anspruchsvolle Fahrer ohne Kompromisse begeistern können. Premiummarken präsentieren lebhafte Beschleunigung und Rennstreckentauglichkeit und positionieren elektrische Zweiräder als vollwertige Alternativen zu Sportmotorrädern im mittleren Hubraumbereich.
Mit stetig zunehmender Energiedichte schließen Maschinen im mittleren Leistungsbereich von 7,2–10 kW die Lücke zwischen dem täglichen Pendeln und Wochenendausflügen auf der Autobahn. Fahrer stellen fest, dass das sofortige Drehmoment Steigungen in der Stadt mühelos überwindet und ein problemloses Einfädeln in den Verkehr ermöglicht. Händler berichten von weniger skeptischen Probefahrern, sobald Käufer lautlose Anfahrten und Rekuperationsbremsung erleben. Diese qualitativen Vorteile sind ebenso bedeutsam wie die reine Leistung in Kilowatt und bewegen Unentschlossene zur Entscheidung für die Elektromobilität.
Nach Motortyp:
Mittelmotorsysteme gewinnen Enthusiasten-ZustimmungNabenmotoren machten im Jahr 2025 einen Marktanteil von 62,29% am Elektromotorrad-Markt aus, angetrieben durch ihren geringen Wartungsaufwand und ihre unkomplizierte Fertigung. Hersteller bevorzugen diese Systeme, weil sie direkt in das Rad integriert werden und so die mechanische Komplexität und die Montagekosten reduzieren. Mittelmotor-Einheiten sollen den schnellsten CAGR von 28,49% verzeichnen und werden von Fahrern bevorzugt, die eine ausgewogene Gewichtsverteilung und wählbare Übersetzungen benötigen. Diese Einheiten replizieren Benzin-Drehmomentkurven und verkürzen die Eingewöhnungszeit für erfahrene Fahrer, die auf Elektromotorräder umsteigen.
Ketten- und riemengetriebene Varianten besetzen kleinere Marktsegmente und bedienen jeweils spezifische Wartungspräferenzen und Geräuschaspekte. Riemenantriebe sprechen beispielsweise Stadtpendler an, die leisen Betrieb priorisieren, während Kettenantriebe in leistungsorientierten Anwendungen verbreitet bleiben. Zulieferer bieten nun modulare Rahmen an, die sowohl mit Naben- als auch mit Mittelmotor-Architekturen kompatibel sind, sodass Hersteller schnell auf sich verändernde Nachfragemuster reagieren können. Diese Bandbreite an Antriebsstrangoptionen ermöglicht es dem Markt, sowohl kostenorientierte Flottenoperatoren als auch leistungsorientierte Verbraucher zu bedienen und dabei Skaleneffekte zu erhalten.
Nach Endverwendung:
Gewerbliche Flotten gewinnen strategisches GewichtDer private Besitz machte im Jahr 2025 einen Marktanteil von 78,31% am Elektromotorrad-Markt aus, während Liefer- und Logistikflotten mit dem schnellsten CAGR von 29,34% wachsen. Flottenmanager werden von planbaren Wartungsplänen und Kraftstoffeinsparungen angezogen, die sich über Tausende täglicher Stopps akkumulieren. In vielen Städten ermöglichen Elektrofahrzeugzulassungen den Zugang zu Bordsteinbereichen während Stoßzeitsperren – ein nicht-monetärer Vorteil, der die Lieferdichte verbessert. Diese praktischen Vorteile machen elektrische Zwei- und Dreiräder zur logischen Wahl für Flottenoperatoren, die enge Margen und strenge Lieferfristen verwalten.
Mikromobilitätsbetreiber expandieren ebenfalls, obwohl ihr Anteil im Vergleich zum privaten Besitz bescheiden bleibt. Abonnement- und Minutentarifmodelle führen Gelegenheitsnutzer an das elektrische Fahren heran und unterstützen potenziell die künftige Einzelhandelsnachfrage. Unternehmerische Nachhaltigkeitsanforderungen veranlassen Unternehmen, Mitarbeiterflotten durch emissionsfreie Optionen zu ersetzen, was einen Wandel von individuellen Kaufentscheidungen zu institutionellen Beschaffungszyklen verstärkt. Da Organisationen messbare Emissionsziele setzen, wird die Flottenelektrifizierung zunehmend als operative Priorität und nicht als optionales Upgrade behandelt.
Geografische Analyse
APAC-Markt für Elektromotorräder
Der asiatisch-pazifische Raum dominiert den Markt für Elektromotorräder und hält im Jahr 2025 einen Anteil von 73,28 % am globalen Markt. Dicht besiedelte Städte, eine etablierte Zweiradkultur und starke steuerliche Anreize beschleunigen gemeinsam den Wechsel von Benzin- zu Batterieantrieb. Batteriewechsel-Ökosysteme in China, Taiwan und Indonesien halten die Nachladeverluste wettbewerbsfähig gegenüber Benzinfahrzeugen, während Indiens Politik trotz des Abbaus von Subventionen ein hohes Stückzahlwachstum aufrechterhält. Japan und Südkorea schreiten in einem gemäßigten Tempo voran und balancieren den Schutz der heimischen Industrie mit Dekarbonisierungszielen. Das Ökosystem der Region zieht nun Komponentenlieferanten an, die ihre Batteriepaketmontage in der Nähe von Fahrzeugwerken ansiedeln möchten.
Markt für Elektromotorräder in Südamerika
Südamerika ist auf dem Weg zur schnellsten CAGR von 27,07 % bis 2031, unterstützt durch Brasiliens industriellen MOVER-Rahmen und ein wachsendes Netz regionaler Montagestandorte. Vorschriften zum lokalen Wertschöpfungsanteil und Steuererleichterungen verleiten Hersteller dazu, Fuß zu fassen und so die Anfälligkeit gegenüber Währungsschwankungen zu verringern. Argentiniens Zollstruktur dämpft den kurzfristigen Schwung, könnte sich jedoch lockern, wenn die Politik Emissionsziele gegen die Erschwinglichkeit für Verbraucher abwägt. Der Ausbau der Infrastruktur konzentriert sich auf Megastädte wie São Paulo und Buenos Aires, wo Staugebühren und die Nachfrage nach Fahrdiensten zusammentreffen.
Markt für Elektromotorräder in EMEA und Nordamerika
Europa und Nordamerika nehmen Elektromotorräder in moderatem Tempo an, geprägt durch ein Mosaik nationaler Anreize und städtischer Sauberluftzonen. London, Paris und Mailand belasten Benzin-Zweiräder in Innenstadtbereichen mit Gebühren und drängen Kurierdienstleister zu Elektro-Leasingverträgen. In den Vereinigten Staaten sind Kalifornien und Oregon Vorreiter bei staatlichen Rückvergütungsprogrammen, während eine breitere Akzeptanz auf Langstrecken-Tourenmodelle wartet, die zur Freizeitkultur am Wochenende passen. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium: Batteriewechsel-Pilotprojekte in Kenia und Ruanda veranschaulichen kreative Lösungen in netzgebundenen Umgebungen, und die Golfstaaten verbinden Elektrofahrzeug-Mandate mit umfangreichen Ladeinvestitionen, um ihre Netto-Null-Fahrpläne zu erfüllen.
Wettbewerbslandschaft
Der Elektromotorrad-Markt bleibt fragmentiert, wobei die fünf größten Marken – NIU Technologies, Yadea Group, LiveWire, Vmoto und Zero Motorcycles – zusammen nur einen kleinen Anteil am globalen Volumen ausmachen. Diese Fragmentierung schafft erhebliche Chancen für neue Marktteilnehmer. NIU differenziert sich durch Software, indem es Over-the-Air-Updates und eine monatliche Abonnementstufe nutzt, um wiederkehrende Einnahmen zu generieren und seine Hardware auf dem neuesten Stand zu halten. Dieses Modell reduziert Garantiekosten und stärkt die Kundenbindung. LiveWire, das Harley-Davidson ausgegliedert hat, mindert das F&E-Risiko durch die gemeinsame Entwicklung von Plattformen mit KYMCO. Sein gemeinsamer S2-Maxi-Roller zielt auf Erstkäufer von Elektrofahrzeugen in Europa und Asien ab. Vmoto und Zero Motorcycles vervollständigen die führende Gruppe, indem sie westliche Markenattraktivität mit Auftragsfertigungen in Asien kombinieren und so schlanke Kostenstrukturen aufrechterhalten, während sie eine Premium-Marktpositionierung bewahren.
Eine zweite Wettbewerbsebene kommt von agilen Start-ups, die sich auf Leistungsnischen spezialisieren. Stark Futures 60-kW-Motocross-Motorrad veranschaulicht, wie kleine Teams etablierte Akteure überholen können, indem sie schlüsselfertige Antriebsstränge beziehen und sich auf leichte Rahmen und markantes Design konzentrieren. Diese Marken investieren Kapital in Verbundwerkstoffe und fortschrittliches Wärmemanagement statt in große Händlernetzwerke und verlassen sich stattdessen auf Direktvertriebskanäle und Pop-up-Probefahrtveranstaltungen. Batterielieferanten umwerben solche Spezialisten zunehmend mit modularen Packs, die Batteriemanagementsysteme integrieren und so die technischen Vorlaufzeiten verkürzen.
Regionale Monteure und Komponentenhersteller fragmentieren das Feld weiter. Kenianische und ruandische Start-ups kombinieren Batterietausch-Infrastruktur mit lokal montierten Zweirädern, passen die Haltbarkeit für schlechte Straßen an und monetarisieren Energieabonnements statt Fahrzeugverkäufe. Europäische Zubehörlieferanten bieten nun Plug-and-play-Mittelmotor-Kits an, die es Boutique-Marken ermöglichen, limitierte Auflagen ohne vollständige Homologationszyklen auf den Markt zu bringen. Cloud-basierte Telematikplattformen bieten Over-the-Air-Diagnosen und prädiktive Wartungsanalysen, sodass auch kleine Marken die Konnektivitätsfunktionen größerer Wettbewerber erreichen können.
Marktführer in der Elektromotorradindustrie
-
NIU Technologies
-
Yadea Group Holdings Ltd.
-
LiveWire EV, LLC
-
Vmoto Limited
-
Zero Motorcycles Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Elektromotorrad-Markt Unternehmen in diesem Bericht
- Yadea Group Holdings Ltd.
- NIU Technologies
- Vmoto Limited
- Zero Motorcycles Inc.
- Energica Motor Company S.p.A
- LiveWire EV, LLC
- HORWIN Inc.
- Revolt Intellicorp Private Limited (Revolt Motors)
- Honda Motor Co. Ltd.
- Yamaha Motor Co. Ltd.
- Oben EV SPA
- Verge Motorcycles Oܠ
- Damon Inc.
- LAND Moto
Neueste Industrielle Entwicklungen in Elektromotorrad-Markt
- August 2026: Hero MotoCorp bestätigte, dass das Unternehmen 2027 sein erstes Elektromotorrad auf den Markt bringen wird, das VIDA-Portfolio über Roller hinaus erweitert und in Indiens aufstrebendes Elektromotorrad-Segment einsteigt.
- Juli 2026: Honda brachte die WN7, sein erstes Elektromotorrad in voller Größe, in Europa auf den Markt, das nun bei Händlern erhältlich ist und den Einstieg in den Premium-Elektromotorrad-Markt markiert.
- April 2026: Der kenianische Hersteller Roam stellte den Roam Air Gen 3 vor und fügte eine diebstahlsichere Schnellladebatterie hinzu, die auf Afrikas Liefersektor zugeschnitten ist.
- April 2026: Royal Enfield enthüllte die Flying Flea C6, ein leichtes Modell mit einem geschmiedeten Aluminiumrahmen, der für städtische Wendigkeit konzipiert wurde.
Berichtsumfang des globalen Elektromotorradmarkts
Der Elektromotorrad-Markt ist nach Batterietyp, Leistungsabgabe, Motor-/Antriebstyp, Endverwendung und Geografie segmentiert.
Nach Batterietyp ist der Markt in Bleisäure, Lithium-Ionen, Lithium-Ionen-Polymer, Natrium-Ionen & Aufkommende segmentiert. Nach Leistungsabgabe ist der Markt in folgende Bereiche segmentiert: Unter 3,6 kW, 3,6–7,2 kW, 7,2–10 kW und Über 10 kW. Nach Motor-/Antriebstyp ist der Markt in Nabenmotor, Riemenantrieb, Kettenantrieb und Mittelmotor segmentiert. Nach Endverwendung ist der Markt in Privat/Individuell, Gewerblich & Unternehmen, Mikromobilitätsdienst und Lieferung & Logistik segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Südamerika (Brasilien, Argentinien und Rest von Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland und Rest von Europa), Asien-Pazifik (Indien, China, Japan, Südkorea und Rest von Asien-Pazifik) und Naher Osten & Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und Rest von Naher Osten & Afrika) segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Blei-Säure |
| Lithium-Ionen |
| Lithium-Ionen-Polymer |
| Natrium-Ionen und aufkommende Chemien |
| Unter 3,6 kW |
| 3,6 – 7,2 kW |
| 7,2 – 10 kW |
| Über 10 kW |
| Nabenmotor |
| Riemenantrieb |
| Kettenantrieb |
| Mittelmotor |
| Privat und individuell |
| Gewerbliche und unternehmerische Flotten |
| Anbieter von Mikromobilitätsdiensten |
| Liefer- und Logistik |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Blei-Säure | |
| Lithium-Ionen | ||
| Lithium-Ionen-Polymer | ||
| Natrium-Ionen und aufkommende Chemien | ||
| Nach Leistungsabgabe | Unter 3,6 kW | |
| 3,6 – 7,2 kW | ||
| 7,2 – 10 kW | ||
| Über 10 kW | ||
| Nach Motor- und Antriebstyp | Nabenmotor | |
| Riemenantrieb | ||
| Kettenantrieb | ||
| Mittelmotor | ||
| Nach Endverwendung | Privat und individuell | |
| Gewerbliche und unternehmerische Flotten | ||
| Anbieter von Mikromobilitätsdiensten | ||
| Liefer- und Logistik | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Elektromotorrad-Markt bis 2031 sein?
Es wird prognostiziert, dass er 4,54 Milliarden USD erreichen wird, mit einer CAGR von 25,72 % von 2026 bis 2031.
Welche Batteriechemie wächst am schnellsten bei elektrischen Zweirädern?
Natrium-Ionen-Packs sollen bis 2031 mit einer CAGR von 26,92 % steigen und damit Lithium-Varianten übertreffen.
Welches Leistungssegment zeigt die höchste Dynamik?
Motorräder über 10 kW sollen bis 2031 die schnellste CAGR von 28,39 % erzielen.
Welche Region hält den größten Anteil am aktuellen Elektromotorrad-Absatz?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 73,28% am globalen Umsatz.
Welche Batterietechnologie wächst am schnellsten bei Elektromotorrädern?
Natrium-Ionen und aufkommende Chemien expandieren mit einer CAGR von 26,28 %, da Hersteller niedrigere Materialkosten und Versorgungssicherheit anstreben.