
Marktgröße und Marktanteil für Elektrostapler
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 52.54 Milliarden US-Dollar |
| Marktgröße (2031) | 67.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
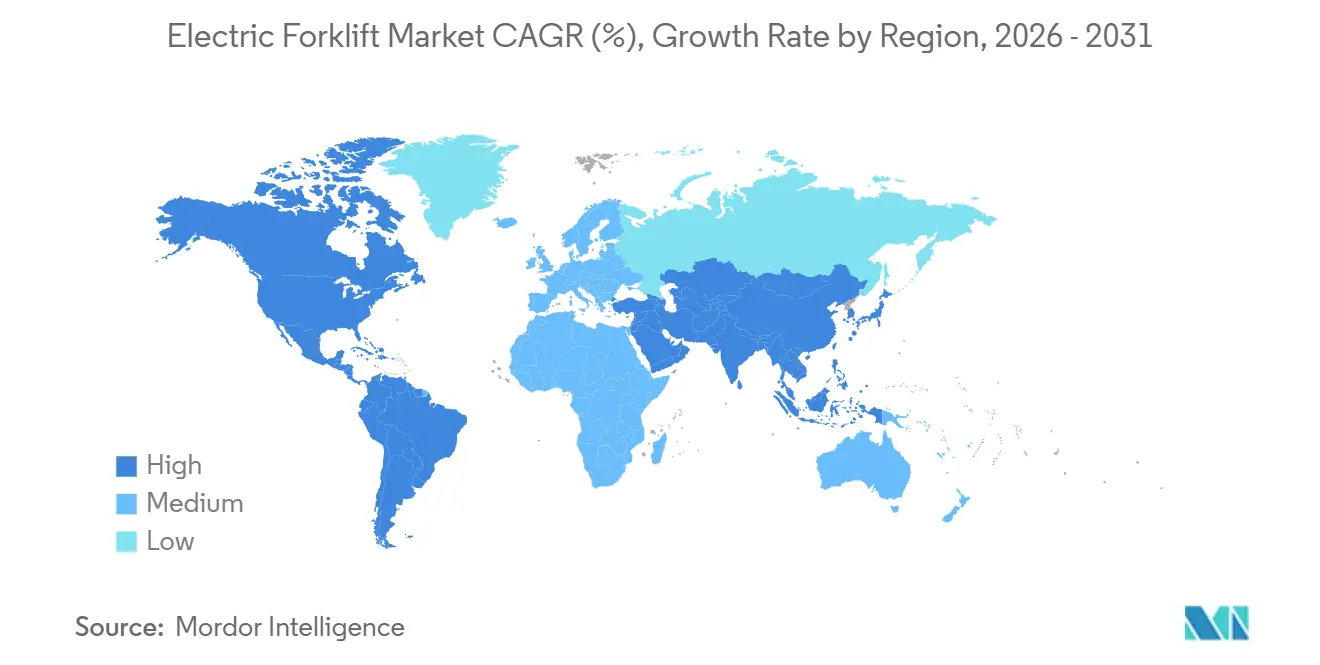
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
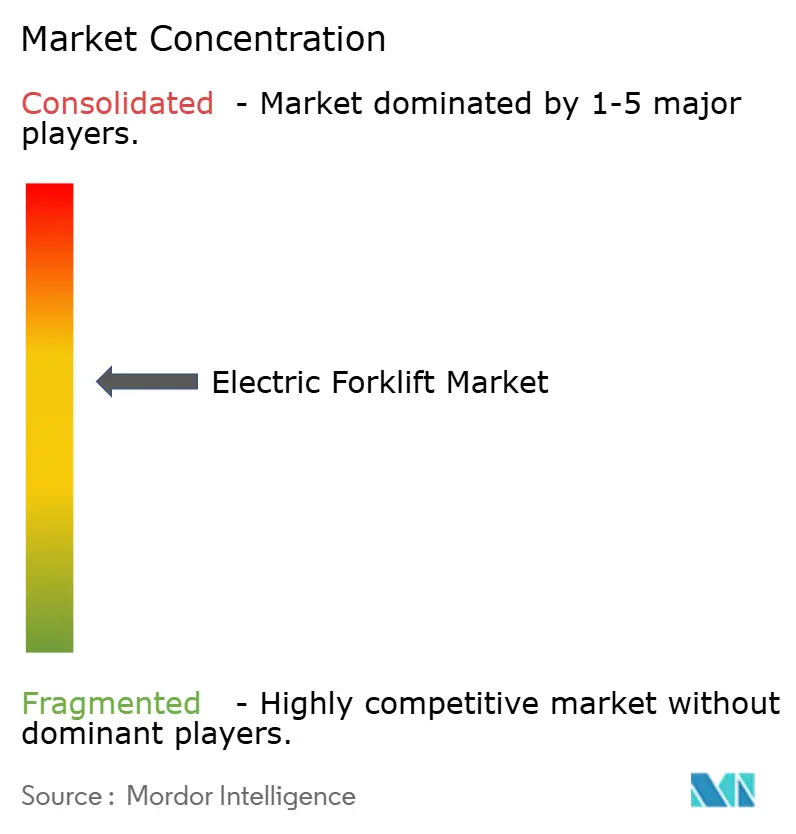
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Elektrostapler-Marktanalyse von Mordor Intelligence
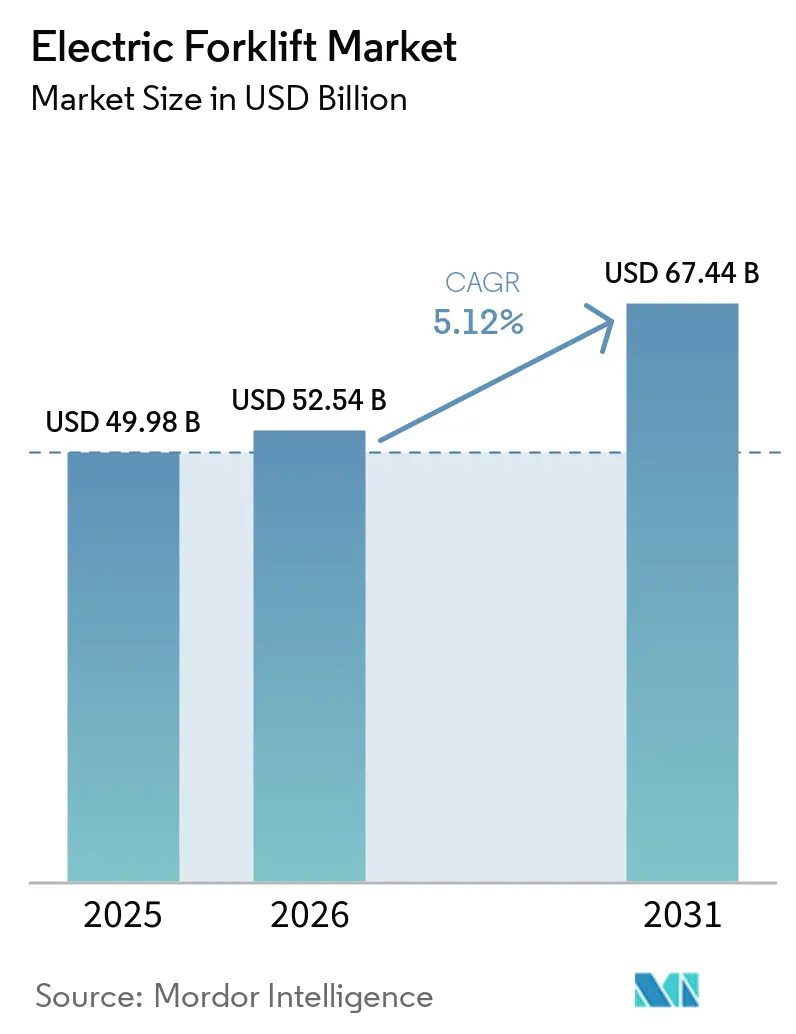
Der Markt für Elektrostapler wurde im Jahr 2025 auf 49,98 Milliarden USD geschätzt und soll von 52,54 Milliarden USD im Jahr 2026 auf 67,44 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Regulatorische Fristen für emissionsfreie Geräte, sinkende Lithium-Ionen-Batteriekosten und steigende Investitionen in die E-Commerce-Auftragsabwicklung verstärken den strukturellen Wandel weg von Diesel- und Flüssiggas-Antrieben. Kaliforniens schrittweises Verbot neuer Verbrennungsstapler, das im Januar 2025 in Kraft trat, beschleunigt die Flottenelektrifizierung in Nordamerika. Lagerbetreiber priorisieren die Gesamtbetriebskosten gegenüber dem Anschaffungspreis, begünstigt durch Batterie-als-Service-Finanzierungsmodelle und KI-gestützte Flottenmanagementplattformen.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart hielten Elektrovarianten im Jahr 2025 einen Marktanteil von 71,27 % am Markt für Elektrostapler und werden voraussichtlich bis 2031 mit einem CAGR von 11,79 % wachsen.
- Nach Fahrzeugklasse erfasste Klasse III im Jahr 2025 einen Anteil von 41,37 % am Markt für Elektrostapler, während Klasse II bis 2031 mit einem CAGR von 9,28 % voranschreitet.
- Nach Tragfähigkeit entfielen im Jahr 2025 47,19 % des Marktanteils am Markt für Elektrostapler auf Einheiten unter 5 Tonnen; das Segment von 5–15 Tonnen soll im Zeitraum 2026–2031 mit einem CAGR von 8,21 % wachsen.
- Nach Endverbraucherbranche führte Logistik und Lagerhaltung im Jahr 2025 mit einem Marktanteil von 39,21 % am Markt für Elektrostapler, während Lebensmittel- und Getränke-Kühlkettenoperationen mit einem CAGR von 10,61 % bis 2031 am schnellsten wachsen.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 43,29 % am Markt für Elektrostapler, während Südamerika bis 2031 den höchsten regionalen CAGR von 8,72 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei E-Commerce-Lagerhäusern | +1.8% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Null-Emissions-Vorschriften für Materialhandhabungsgeräte | +1.5% | Kernbereich Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Lithium-Ionen-Batteriekosten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Batterie-als-Dienstleistung (BaaS) der Erstausrüster | +0.9% | Nordamerika und EU, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Festkörperbatterie-Roadmap (2027+) | +0.6% | Global, angeführt von Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| KI-gestützte vorausschauende Wartung für TCO | +0.4% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante E-Commerce-getriebene Lagerexpansion
Verpflichtungen zur Same-Day-Lieferung erfordern hochdurchsatzfähige, emissionsfreie Geräte, die kontinuierlich in geschlossenen Einrichtungen betrieben werden können. Walmarts Investition in ein Distributionszentrum in Louisiana im Jahr 2026 veranschaulicht das Ausmaß der Automatisierungsausgaben, das die Beschaffung in Richtung kompakter Lithium-Ionen-Stapler lenktWalmart to add automation, robotics to Louisiana distribution center, Retail Dive, retaildive.com">[1]. Mehrstöckige städtische Lagerhäuser in Japan, Singapur und Westeuropa setzen Schmalgang-Stapler ein, um die Raumkapazität zu maximieren, was die Nachfrage nach wendigen Elektromodellen verstärkt. Flottenoperatoren schätzen den Wegfall von Dieselabgasen, geringere Lärmemissionen und die Möglichkeit, während Mikropausen aufzuladen, ohne das Gebäude zu verlassen. Diese betrieblichen Vorteile, kombiniert mit steigenden Grundstückskosten, die vertikale Bauweise erzwingen, verankern den positiven Einfluss des E-Commerce-Treibers auf das Marktwachstum.
Vorschriften für emissionsfreie Materialhandhabungsgeräte
Kaliforniens Verordnung über emissionsfreie Stapler verbietet neue Diesel- und Flüssiggaseinheiten in Phasen ab 2026Zero-Emission Forklift Regulation, CAPPO, www.cappo.org">[2]. Parallele Maßnahmen in der Europäischen Union verlangen ab Februar 2027 digitale Batteriepässe, die Lebenszyklus-Kohlenstoffdaten einbetten, die nun die Wiederverkaufspreise und Leasingbedingungen beeinflussen. Provinzielle Luftqualitätsvorschriften in China schränken ebenfalls den Dieseleinsatz in Industrieparks ein und drängen inländische Flotten zur Batterieversorgung. Da die Compliance-Fristen enger werden, sehen sich Betreiber mit großen Verbrennungsflotten einer beschleunigten Abschreibung gegenüber und haben begonnen, Geräte vorzeitig auszutauschen, um Strafen zu vermeiden. Diese regulatorische Gewissheit senkt das Kapitalallokationsrisiko für OEMs, die ihre Elektrolinien ausbauen, und rechtfertigt Premiumpreise für konforme Modelle.
Sinkende Kostenkurve für Lithium-Ionen-Batterien
Die anhaltende Kostendeflation bei der Lithium-Ionen-Chemie hat Elektrostapler über ihre Lebensdauer auf Kostenniveau mit Verbrennungsfahrzeugen gebracht. Ein geringerer Kobaltgehalt und die steigende Akzeptanz von Lithiumeisenphosphat sind zentral für diesen Trend. Chinesische Hersteller nutzen die vertikale Integration, um Einsparungen direkt an Kunden weiterzugeben, was die Margen der etablierten Anbieter komprimiert und gleichzeitig die adressierbare Käuferbasis erweitert. Batterie-als-Service-Verträge interpretieren Investitionsausgaben als vorhersehbare Betriebskosten um, was für liquiditätsbeschränkte kleine und mittlere Unternehmen attraktiv ist. Die sinkende Kostenkurve erweitert daher die geografische und segmentbezogene Durchdringung und fördert benachbarte Innovationen wie modulare Schnellladegeräte.
OEM-Batterie-als-Service-Modelle (BaaS)
Abonnementmodelle entkoppeln die Batterie vom Fahrgestell, senken den Listenpreis und verlagern das Leistungsrisiko zurück auf den Hersteller. Frühe Anwender in Südostasien sichern sich Verfügbarkeitsgarantien, die mit Just-in-Time-Fertigungsplänen übereinstimmen und die betriebliche Resilienz verbessern. Solche Modelle gedeihen in volatilen Strommärkten; Anbieter absorbieren Preisschwankungen, indem sie optimieren, wann und wie Batterien geladen werden. Eine breitere Akzeptanz dieses Treibers beschleunigt den Gebrauchtmarkt für aufgearbeitete Akkupacks und stärkt die Kreislaufwirtschaftsnarrative, die Regulierungsbehörden fördern. Im Laufe der Zeit gewinnen OEMs, die Batterieservices anbieten, wiederkehrende Einnahmequellen, die die Zyklizität im Geräteverkauf abpuffern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten im Vergleich zu Verbrennungsalternativen | -1.2% | Global, besonders ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Netzkapazitätsengpässe | -0.8% | Nordamerika, Europa, alternde Industriezonen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Engpässe beim Batterierecycling | -0.5% | Global, regulatorischer Druck in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lücken in der Wasserstofftankstelleninfrastruktur | -0.3% | Global, Pilotprojekte in Japan, Deutschland und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu Verbrennungsalternativen
Der Kaufpreisaufschlag bleibt eine Hürde für kleinere Betreiber, die keinen Zugang zu vergünstigten Finanzierungen oder Leasingprogrammen haben. Obwohl die Lebenszyklusökonomie Elektrofahrzeuge begünstigt, kann sich der Amortisationshorizont über die typischen Planungszyklen in preissensiblen Regionen hinaus erstrecken. Batterie-als-Service mildert diese Barriere, beseitigt sie jedoch nicht vollständig, da monatliche Gebühren in Märkten mit subventioniertem Erdöl die Dieselkraftstoffkosten übersteigen. Der Einfluss dieser Einschränkung wird sich abschwächen, wenn die Akkupreise sinken und Finanziers Restwertmodelle auf Basis von Echtzeit-Batteriezustandsdaten entwickeln.
Netzkapazitätsbeschränkungen an Bestandsstandorten
Ältere Lagerhäuser verfügen selten über ausreichende elektrische Kapazitäten, um Dutzende von Schnellladegeräten zu betreiben. Die Aufrüstung von Transformatoren und Schaltanlagen erfordert kostspielige Genehmigungen, Projektmanagement und Ausfallzeiten, die Betreiber gegen die Einfachheit der Dieselversorgung abwägen. Zwischenlösungen wie Batteriewechsel oder gestaffelte Ladepläne helfen, fügen jedoch logistische Ebenen hinzu. Öffentlich-private Partnerschaften, die standortgebundene Solar- oder Energiespeichersysteme subventionieren, könnten diesen Engpass beheben, doch die politische Koordination variiert stark zwischen den Rechtsgebieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
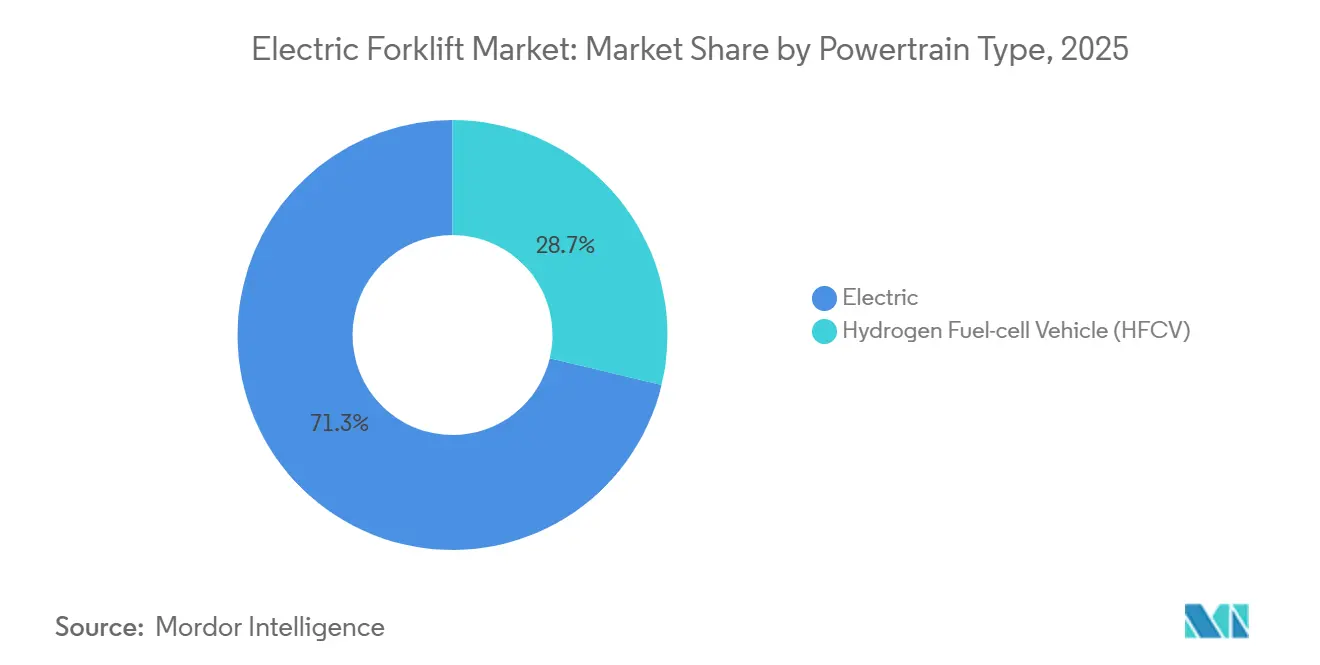
Elektrifizierung festigt die FührungspositionElektrovarianten machten im Jahr 2025 71,27 % des Marktanteils am Markt für Elektrostapler aus und sollen bis 2031 den schnellsten CAGR von 11,79 % verzeichnen. Die wachsende Akzeptanz von Lithium-Ionen-Technologie hat die Attraktivität von Blei-Säure-Einheiten verringert, da Betreiber schnelles Laden und geringeren Wartungsaufwand schätzen. Regulatorische Rückenwind, insbesondere Kaliforniens Verkaufsverbot für neue Diesel-Stapler ab 2025, treiben die Elektrodurchdringung in Schwerlastflotten voran. OEMs setzen vertikal integrierte Batteriebaugruppen ein, die die Qualitätskontrolle verbessern und Softwarefunktionen wie dynamisches Spannungsmanagement ermöglichen. Endnutzer betrachten Wasserstofftests in erster Linie als Risikoabsicherungspiloten, bis die Infrastruktur skaliert.
Fortschritte in der Lithiumeisenphosphat-Chemie stärken die Dominanz von Batterie-Antrieben durch verbesserte thermische Sicherheit und Kostenstabilität. Staplermodelle integrieren nun Batteriezustandsanalysen, die optimale Ladefenster empfehlen, die Akkulaufzeit verlängern und Stromrechnungen senken. Flottenmanager integrieren diese Analysen in Lagerverwaltungs-Dashboards und stimmen die Staplerverfügbarkeit mit Roboter-Kommissionierplänen ab. Umgekehrt sind Brennstoffzellenprogramme auf branchenübergreifende Wasserstoffnachfrage angewiesen, um den Bau von Betankungszentren zu finanzieren – ein Szenario, das weiterhin unsicher bleibt. Infolgedessen festigen Elektrostapler ihren Marktanteil, während Wasserstoff ein angestrebtes Ergänzungsprodukt statt eines Ersatzes bleibt.
Nach Fahrzeugklasse:
Schmalgangtransporter beschleunigenKlasse-III-Palettenhubwagen führten im Jahr 2025 mit einem Marktanteil von 41,37 % am Markt für Elektrostapler, während Klasse-II-Schmalgang-Stapler bis 2031 auf einen CAGR von 9,28 % zusteuern. Hochdichte städtische Lagerhäuser sind auf Schmalgang-Einheiten angewiesen, die in Gängen unter zwei Metern manövrieren und die Lagerkapazität pro Quadratmeter optimieren. Einzelhändler und Drittlogistikanbieter rüsten diese Modelle mit Kollisionsvermeidungssensoren aus, die sowohl Personal als auch empfindliche Waren schützen. Die Integration von Sprachkommissionierung steigert den Durchsatz weiter, indem Bediener die Stapler steuern können, ohne abzusteigen.
Die Wachstumstrajektorie von Klasse-II-Staplern spiegelt die Verbreitung automatisierter Lager- und Entnahmesysteme wider, die eine präzise vertikale Positionierung über mehrstufige Regale hinweg erfordern. Batterie-elektrische Antriebe liefern die Mikrodrehmomentsteuerung, die für eine solche Präzision notwendig ist, während sie in lärmempfindlichen städtischen Depots niedrige Geräuschpegel aufrechterhalten. Klasse-I-Gegengewichtsstapler bleiben für schwerere Lasten relevant, haben jedoch aufgrund ihrer Kapitalintensität tendenziell längere Ersatzzyklen. Kontinuierliche Verbesserungen bei kompakten Batteriedesigns könnten die Klassengrenzen verwischen und aufkommende Hybridkategorien ermöglichen, die die Agilität von Palettenstaplern mit mittlerer Hubkapazität kombinieren.
Nach Tragfähigkeit:
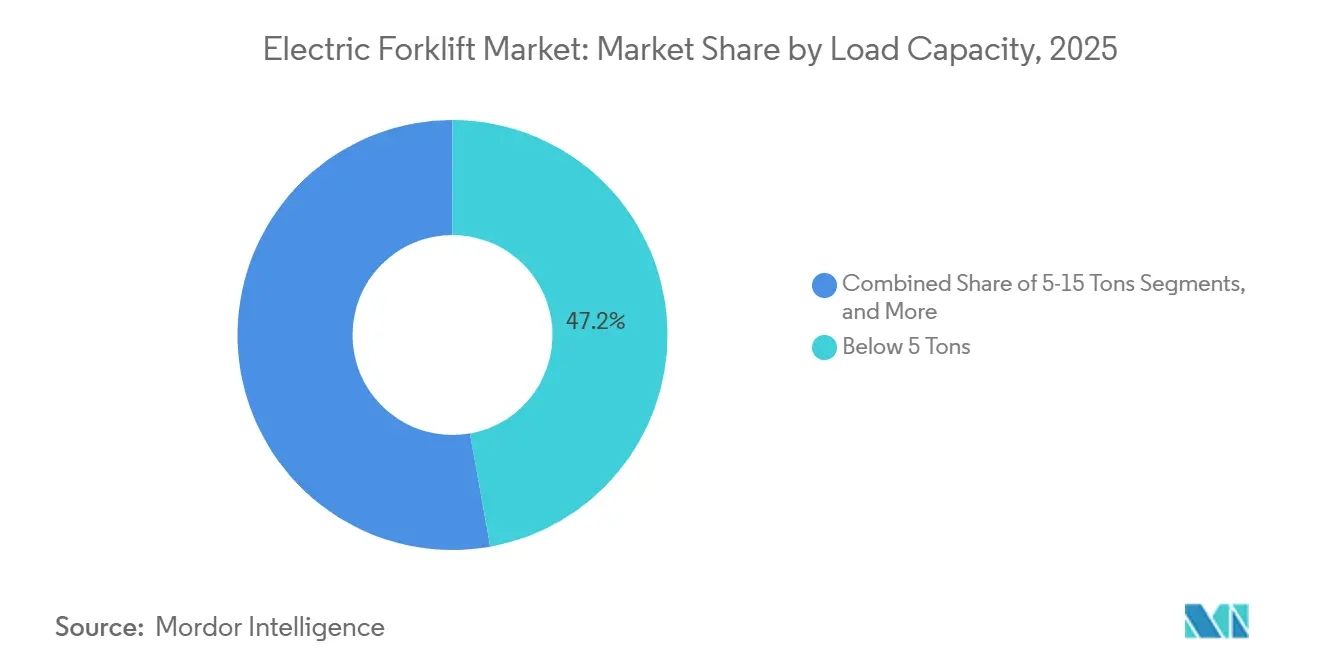
Nachfrage im mittleren Bereich intensiviert sichStapler mit einer Tragfähigkeit unter 5 Tonnen beanspruchten im Jahr 2025 47,19 % des Marktanteils am Markt für Elektrostapler, doch das Segment von 5–15 Tonnen soll bis 2031 einen CAGR von 8,21 % verzeichnen. Automatisierungseinführungen in der Lebensmittel- und Getränkeabwicklung erfordern häufig mittlere Kapazitäten, um palettierte Waren zu Hochregallagern zu transportieren. Lithium-Ionen-Akkus liefern unter solchen zyklischen Schwerlastbedingungen konstante Spannung und verhindern Produktivitätseinbußen gegen Ende einer Schicht. Die steigende Akzeptanz von fahrerlosen Transportsystemen hat Betreiber dazu veranlasst, Dockhöhen und Palettenformate für 5–15-Tonnen-Stapler zu standardisieren und Cross-Docking-Abläufe zu optimieren.
Batterieleasing steigert die Akzeptanz weiter, indem Gerätekosten mit durchsatzgebundenen Umsatzmodellen in Einklang gebracht werden. Einheiten über 15 Tonnen bleiben eine Nische, begrenzt durch Batteriegewichtsnachteile, die die nutzbare Nutzlast auf Außenflächen verringern. Technologische Übertragungseffekte aus der Batterieforschung für Nutzfahrzeuge könnten diese Lücke langfristig schließen, doch im Prognosezeitraum stellen mittelgroße Elektrostapler den optimalen Kompromiss zwischen Leistungsfähigkeit und Kosten dar.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Kühlkettenelektrifizierung treibt das Wachstum anLogistik und Lagerhaltung machten im Jahr 2025 39,21 % des Marktanteils am Markt für Elektrostapler aus, doch Lebensmittel- und Getränke-Kühlkettenoperationen sollen bis 2031 einen kräftigen CAGR von 10,61 % verzeichnen. Gekühlte Einrichtungen erfordern null Abgasemissionen, um die Luftqualität zu erhalten und eine Kohlenwasserstoffkontamination von Verderblichem zu verhindern. Lithium-Ionen-Batterien übertreffen Blei-Säure-Batterien unter Minusgradkonditionen, indem sie die Kapazität ohne Zusatzheizungen aufrechterhalten – ein Vorteil, der den Flottenübergang beschleunigt.
Einzelhandelsketten, die Kohlenstoffneutralitätsverpflichtungen betonen, verlangen zunehmend elektrische Geräte in Lieferantenverträgen und drängen Lieferanten zur schnellen Akzeptanz. Fertigungsanlagen wechseln selektiv und priorisieren Innenproduktionslinien, wo Belüftungsbeschränkungen Dieselabgase bestrafen. Baustellen und Außeninfrastrukturprojekte bleiben vorerst an Verbrennungsmodelle gebunden, begrenzt durch unwegsames Gelände und die Einfachheit der mobilen Betankung.
Geografische Analyse
APAC-Markt für Elektrostapler
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 43,29 % am Markt für Elektrostapler, gestützt durch Chinas Antrieb zur Fabrikautomatisierung und den Boom bei Klasse-A-Lagerhäusern in Indien. Provinzielle Schadstoffgrenzen verschärfen den Druck auf Dieselstapler und veranlassen chinesische OEMs, die Produktion von Lithium-Eisenphosphat-Akkus auszuweiten und günstigere Geräte anzubieten, die Importprodukte ausstechen. Indiens Investoren in Logistikimmobilien integrieren Schnellladeinfrastruktur in Neubauten und betrachten elektrifizierte Flotten als Wettbewerbsvorteil für E-Commerce-Kunden. Die Regierungen Japans und Südkoreas subventionieren die Automatisierung, um dem Arbeitskräftemangel entgegenzuwirken, und beschleunigen damit die Einführung von Schmalgang-Elektrostaplern. Trotz des rasanten Wachstums hinken Netzausbaumaßnahmen der Lagerexpansion noch hinterher, weshalb Photovoltaikanlagen vor Ort in Kombination mit Speichersystemen als bevorzugte Abhilfestrategie gelten.
Südamerikanischer Markt für Elektrostapler
Für Südamerika wird bis 2031 ein CAGR von 8,72 % prognostiziert, getragen vom Wettlauf um die E-Commerce-Auftragsabwicklung in Brasilien und der exportorientierten Modernisierung der Kühlkette in Argentinien. Brasilianische Distributionszentren in São Paulo rüsten Ladebuchten neben automatisierten Fördersystemen nach und ermöglichen so eine nahtlose nächtliche Wiederaufladung. Argentinische Agrarlebensmittelexporteure integrieren Elektrostapler, um den Nachhaltigkeitsprüfungen internationaler Käufer zu entsprechen und damit Zugang zu Premiummärkten zu erhalten. Finanzierungshürden bestehen weiterhin, doch Batterie-Leasing in Kombination mit Wartungsleistungen mildert die hohen Anschaffungskosten. Lokale Montagebetriebe prüfen den Import von Bausätzen, um Währungsvolatilität zu umgehen und Lieferzeiten zu verkürzen.
Nordamerikanischer und EMEA-Markt für Elektrostapler
Nordamerika und Europa weisen eine ausgereifte Elektrifizierung auf, die durch regulatorische Durchsetzung und unternehmerische Dekarbonisierungsziele vorangetrieben wird. Kaliforniens Verkaufsverbot für neue Dieselstapler zwingt zur beschleunigten Flottenemeuerung, und Versorgungsunternehmen bieten Demand-Response-Gutschriften für Lagerhäuser an, die das Laden außerhalb der Spitzenlastzeiten einplanen. Der Batteriepass-Rahmen der EU katalysiert transparente Lieferketten und belohnt OEMs, die die Herkunft von Mineralien und die Recyclingfähigkeit nachverfolgen. Lagerbetreiber setzen KI-Dashboards ein, die den Staplereinsatz mit Personalplanungen abstimmen und so zusätzliche Ladezyklen aus jedem Akkupack herausholen. Im Nahen Osten und in Afrika konzentrieren sich aufkommende Elektrifizierungspilotprojekte auf Freihandelszonen am Golf und südafrikanische Häfen, wo Mietprogramme das Kapitalrisiko senken und Nutzer mit der Lithium-Ionen-Technologie vertraut machen.
Wettbewerbslandschaft
Toyota Industries Corporation, KION Group AG, Jungheinrich AG, Crown Equipment Corporation und Hyster-Yale Inc. halten zusammen einen moderaten Marktanteil, was agilen Herausforderern ausreichend Spielraum lässt. Chinesische Marktteilnehmer, insbesondere BYD und Hangcha, nutzen Kostenhebel durch vertikal integrierte Batterielinien und zunehmend globale Händlernetzwerke. Westliche Marktführer verteidigen ihre Position, indem sie Telematik, vorausschauende Wartung und Batterie-als-Service in wertbasierte Verträge bündeln, die Kunden über mehrjährige Laufzeiten binden. Patentanmeldungen deuten auf eine Hinwendung zur Erforschung von Festkörperbatterien hin.
Strategische Partnerschaften prägen die Differenzierung. Jungheinrichs KI-Zusammenarbeit konzentriert sich auf die Prognose des Batteriezustands, während KION in Software-Overlays investiert, die Stapler- und Förderdaten aggregieren. Crown und Raymond verfeinern Bedienerassistenzfunktionen, die versehentliche Kollisionen reduzieren und so Versicherungskosten und Lagerschäden senken. Regionale Anpassung verschärft ebenfalls den Wettbewerb: Godrej entwickelt tropikalisierte Kühlsysteme für südasiatische Klimazonen, und EP Equipment entwickelt ultrakompakte Modelle für südostasiatische Mikro-Fulfillment-Center.
Kapitalallokationstrends begünstigen Elektrifizierungs-Forschung und Entwicklung sowie lokalisierte Akkumontage. Das hauseigene Zellprogramm von Toyota Material Handling Europe verkürzt Lieferketten und schützt Margen vor Rohstoffschwankungen. Unterdessen erprobt Hyster-Yale Brennstoffzellen-Stapler für hochdurchsatzfähige Getränkeabfüller und sichert seine Wetten auf die langfristige Tragfähigkeit von Wasserstoff ab. Da Nachhaltigkeitsberichte bei Investoren an Bedeutung gewinnen, stärken OEMs mit transparenter Batteriebeschaffung und Recyclingwegen ihr Markenkapital und verhandeln Premiummietpreise.
Führende Unternehmen der Elektrostapler-Branche
-
Toyota Industries Corporation
-
KION Group AG
-
Jungheinrich AG
-
Crown Equipment Corporation
-
Hyster-Yale Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrostapler Unternehmen in diesem Bericht
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Inc.
- Crown Equipment Corporation
- Mitsubishi Logisnext Co.Ltd.
- Hangcha Group Co.Ltd.
- Anhui Heli Co.Ltd.
- Komatsu Ltd.
- Clark Material-Handling Company
- Doosan Corporation
- UniCarriers Corporation
- Hyundai Construction Equipment North America Inc.
- Lonking Holdings Limited
- EP Equipment
- Godrej & Boyce Mfg.Co.Ltd.
- BYD Motors Inc.
- Noblelift Intelligent Equipment Co., Ltd.
- Carer Electric Forklift
Neueste Industrielle Entwicklungen in Markt für Elektrostapler
- Juli 2026: HELI stellte seine G3-Serie mit 12–18-Tonnen-Lithium-Elektrostaplern im HELI-Industriepark vor, ausgestattet mit Doppelmotorantrieb, verbessertem Drehmoment und präziser Hydrauliksteuerung für Schwerlastbetrieb.
- Juni 2026: Hyster brachte die E2.2–3.5XN2-Serie mit Kissen-Reifen-Elektrostaplern auf den Markt, mit einem Tragfähigkeitsbereich von 2.000–3.000 kg, aktualisierter Ergonomie, erweiterten Leistungsoptionen und verbessertem Servicezugang.
- Juni 2026: General Heavy Marine (GHM) führte die SANY-Elektrostaplerserie in Südafrika ein und richtet sich an Unternehmen, die ihre Effizienz verbessern, Betriebskosten senken und ihren ökologischen Fußabdruck verringern möchten.
- April 2026: Linde Material Handling brachte die Ei-Serie mit drei- und vierrädrigen elektrischen Gegengewichtsstaplern auf den Markt, ausgestattet mit verbesserter Ergonomie zur Steigerung von Bedienerkomfort, Benutzerfreundlichkeit und Produktivität in Materialhandhabungsanwendungen.
Berichtsumfang des globalen Elektrostapler-Marktes
Der Markt für Elektrostapler wird nach Antriebsart, Fahrzeugklasse, Tragfähigkeit, Endverbraucherbranche und Geografie analysiert.
Nach Antriebsart ist der Markt in Elektro (Blei-Säure und Lithium-Ionen) und Wasserstoff-Brennstoffzellenfahrzeug segmentiert. Nach Fahrzeugklasse ist der Markt in Klasse I (elektrische Fahrerstapler), Klasse II (elektrische Schmalgang-Stapler) und Klasse III (elektrische Palettenhubwagen) segmentiert. Nach Tragfähigkeit ist der Markt in unter 5 Tonnen, 5–15 Tonnen und über 15 Tonnen segmentiert. Nach Endverbraucherbranche ist der Markt in Fertigung, Logistik und Lagerhaltung, Bau und Infrastruktur, Einzel- und Großhandel sowie Lebensmittel- und Getränkeunternehmen segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea und übriges Asien-Pazifik) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Südafrika und übriges Naher Osten und Afrika) segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Elektro | Blei-Säure |
| Lithium-Ionen | |
| Wasserstoff-Brennstoffzellenfahrzeug (HFCV) |
| Klasse I (Elektrische Fahrerstapler) |
| Klasse II (Elektrische Schmalgangstapler) |
| Klasse III (Elektrische Palettenhubwagen) |
| Unter 5 Tonnen |
| 5–15 Tonnen |
| Über 15 Tonnen |
| Fertigung |
| Logistik und Lagerhaltung |
| Bau und Infrastruktur |
| Einzel- und Großhandel |
| Lebensmittel und Getränke Kühlkette |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Antriebsart | Elektro | Blei-Säure |
| Lithium-Ionen | ||
| Wasserstoff-Brennstoffzellenfahrzeug (HFCV) | ||
| Nach Fahrzeugklasse | Klasse I (Elektrische Fahrerstapler) | |
| Klasse II (Elektrische Schmalgangstapler) | ||
| Klasse III (Elektrische Palettenhubwagen) | ||
| Nach Tragfähigkeit | Unter 5 Tonnen | |
| 5–15 Tonnen | ||
| Über 15 Tonnen | ||
| Nach Endverbraucherbranche | Fertigung | |
| Logistik und Lagerhaltung | ||
| Bau und Infrastruktur | ||
| Einzel- und Großhandel | ||
| Lebensmittel und Getränke Kühlkette | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Elektrostapler bis 2031 erreichen?
Die Marktgröße für Elektrostapler soll bis 2031 67,44 Milliarden USD erreichen, was eine CAGR von 5,12 % von 2026 bis 2031 widerspiegelt.
Welche Region führt den aktuellen Marktanteil bei Elektrostaplern an?
Asien-Pazifik dominierte im Jahr 2025 mit einem Anteil von 43,29 %, unterstützt durch Automatisierungsinvestitionen in China und Lagerexpansion in Indien.
Welche Antriebsart wächst innerhalb des Marktes am schnellsten?
Wasserstoff-Brennstoffzellenstapler sollen bis 2031 die schnellste CAGR von 11,79 % verzeichnen, obwohl sie von einer kleinen Basis aus starten.
Welche Fahrzeugklasse dominiert die Stücklieferungen?
Klasse-III-Palettentransporter hielten im Jahr 2025 einen Marktanteil von 41,37 % bei Elektrostaplern dank ihrer Vielseitigkeit im horizontalen Transport.
Welches wesentliche Hemmnis könnte die Einführung von Elektrostaplern an Bestandsstandorten verlangsamen?
Begrenzte Netzkapazität erfordert häufig kostspielige Versorgungsaufrüstungen und lange Netzanschlussfristen, was die Bereitstellung von Schnellladeinfrastruktur verzögert.