
Marktgröße und Marktanteil für E-Waste-Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 83.98 Milliarden US-Dollar |
| Marktgröße (2031) | 128.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für E-Waste-Management von Mordor Intelligence
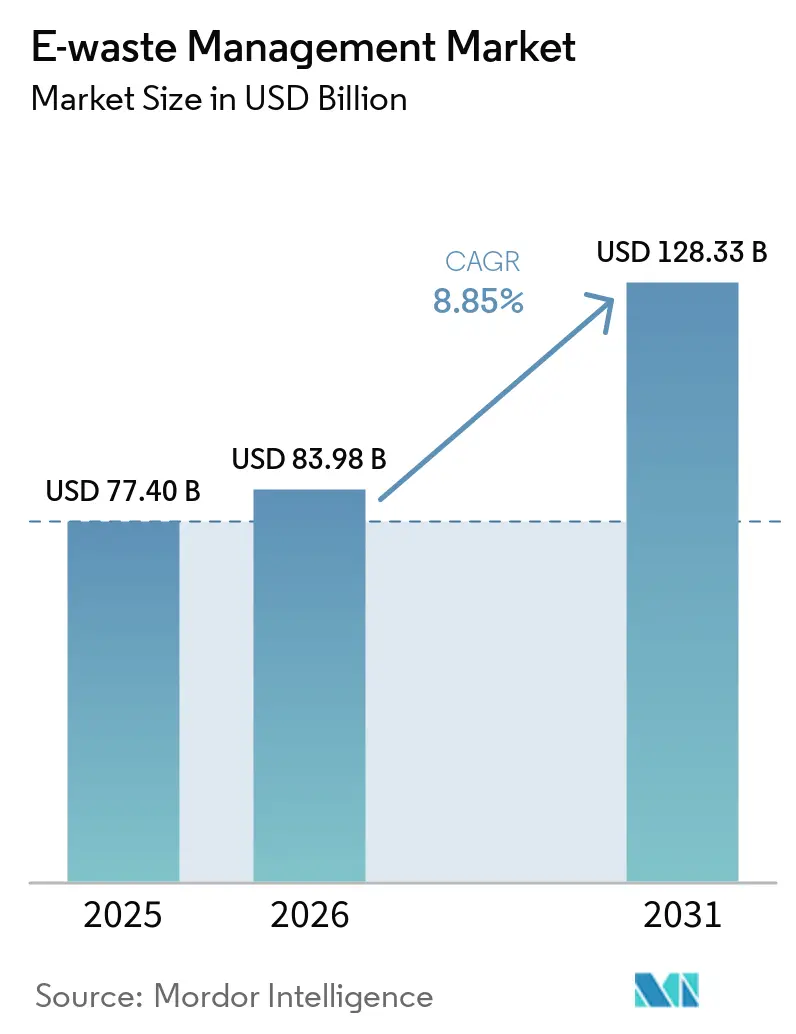
Die Marktgröße im Bereich E-Waste-Management wird für 2025 auf 77,40 Milliarden USD, für 2026 auf 83,98 Milliarden USD und bis 2031 auf 128,33 Milliarden USD prognostiziert, mit einer CAGR von 8,85 % von 2026 bis 2031.
Strengere Regeln zur vorherigen informierten Zustimmung (PIC) im Rahmen der Basler-Konvention-Änderungen von 2025, formelle Mandate zur erweiterten Herstellerverantwortung (EPR), die Recyclingziele von 70–80 % in der Europäischen Union (EU), Indien und China festlegen, sowie mehr als 3 Milliarden USD an US-Bundesfördermitteln für Batterierecyclinganlagen lenken die Materialströme gemeinsam von informellen Betrieben hin zu lizenzierten Verarbeitern, die mit hydrometallurgischen und pyrometallurgischen Linien ausgestattet sind. Formelle Recyclingunternehmen skalieren Robotik und Debond-on-Demand-Klebstoffe, um die Demontagekosten zu senken, während Refresh-Zyklen von Hyperscale-Rechenzentren hochwertige Leiterplatten mit hohem Edelmetallgehalt in die Märkte der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) einbringen. Hohe Rohstoffpreise für Kupfer, Nickel und Lithium stützen die Wirtschaftlichkeit des Urban Mining, und neue provinzielle Rücknahmeregelungen in China, Kanada und Brasilien vergrößern den legalen Erfassungspool und unterstützen damit das Wachstum des Marktes für E-Waste-Management weiter. Der Wettbewerbsdruck nimmt zu, da Metallraffinerien wie Umicore und Aurubis vorgelagert in Sammlung und Sortierung integrieren, um die Versorgungssicherheit mit Einsatzstoffen zu gewährleisten.[1]
Wichtigste Erkenntnisse des Berichts
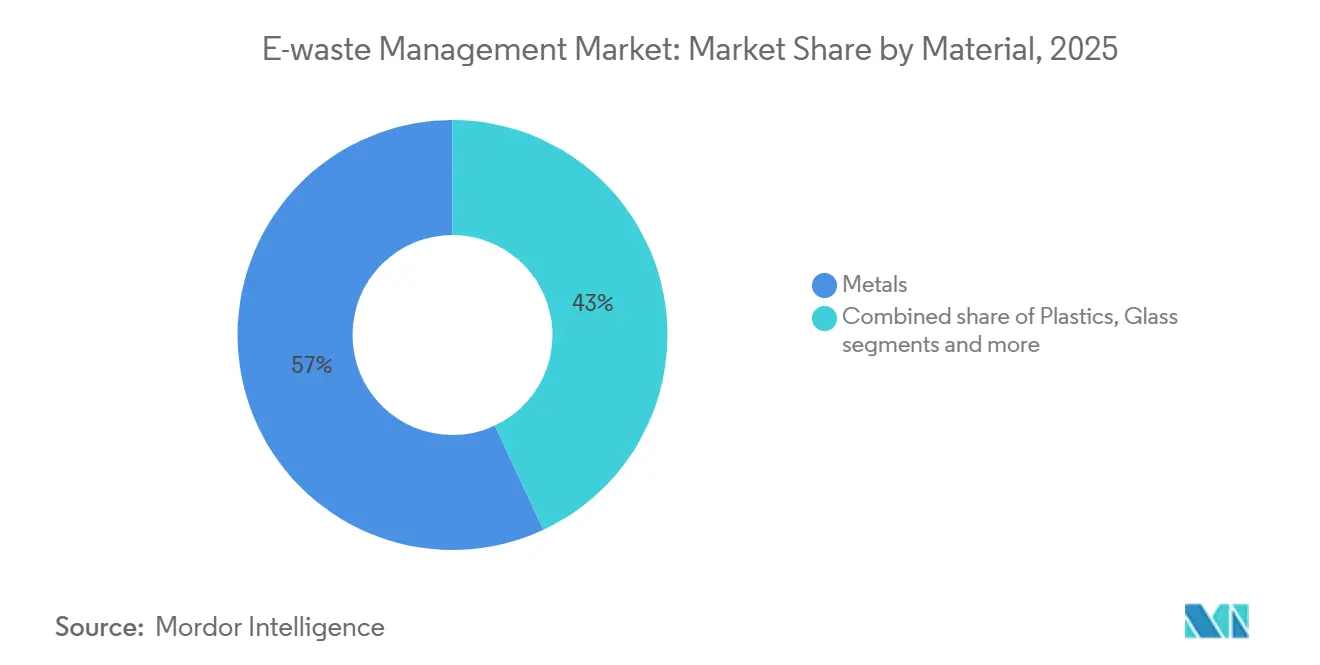
- Nach Material führten Metalle mit einem Anteil von 56,96 % am Markt für E-Waste-Management im Jahr 2025. Metalle verzeichnen bis 2031 den schnellsten CAGR von 10,45 %.
- Nach Quelle entfiel auf Unterhaltungselektronik ein Umsatzanteil von 37,75 % an der Marktgröße für E-Waste-Management im Jahr 2025. Batterien für Elektrofahrzeuge sind das am schnellsten wachsende Quellsegment mit einem CAGR von 12,35 % bis 2031.
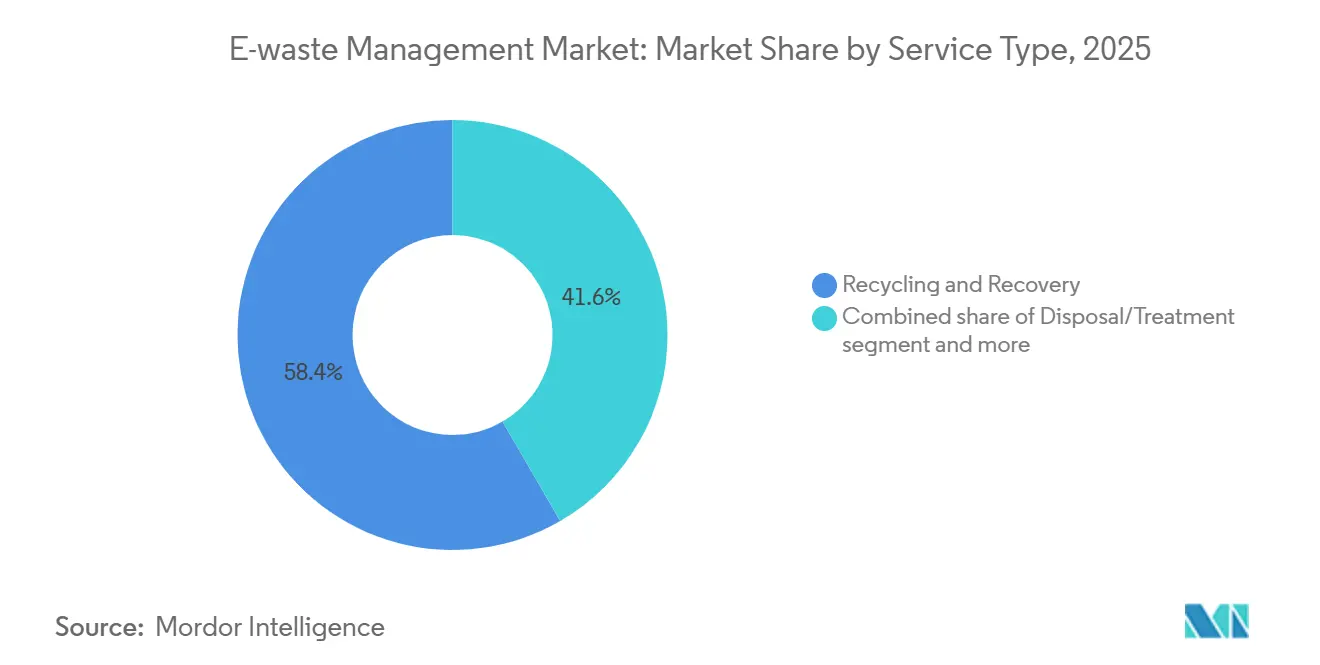
- Nach Dienstleistungsart erfassten Recycling- und Rückgewinnungsdienstleistungen 58,35 % des Umsatzes von 2025 am Markt für E-Waste-Management im Jahr 2025. Der hydrometallurgische Prozess soll bis 2031 mit einem CAGR von 10,4 % expandieren.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Umsatzanteil von 44,45 % an der Marktgröße für E-Waste-Management im Jahr 2025, und er soll bis 2031 mit einem CAGR von 9,5 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Obligatorische 70–80 % EPR-Recyclingziele und Echtzeit-Zertifikatshandel in der EU, Indien, China | 2.1% | EU, Indien, China; Ausstrahlungseffekte in ASEAN und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Verschärfte Änderungen der Basler Konvention zu E-Waste von 2025, die weltweit eine vorherige informierte Zustimmung vorschreiben | 1.8% | Global, mit akuter Durchsetzung in der EU, Nordamerika und ausgewählten asiatisch-pazifischen Rechtsordnungen | Mittelfristig (2–4 Jahre) |
| US-amerikanische IIJA- und BIL-Förderwellen, die den Aufbau von Batterierecyclingkapazitäten im Wert von über 3 Milliarden USD antreiben | 1.5% | Nord- amerika, mit sekundären Vorteilen in verbündeten Lieferketten (Japan, Südkorea, Australien) | Kurzfristig (≤ 2 Jahre) |
| Ablöse-auf-Anforderung-Klebstoffe und modulare Designstandards, die Demontagekosten drastisch senken | 1.2% | Global, mit früher Einführung in der EU und Nordamerika, angetrieben durch Reparaturrecht-Gesetzgebung | Langfristig (≥ 4 Jahre) |
| Entwürfe zur Überarbeitung der EU-WEEE-Richtlinie, die auf kritische Rohstoffe ausgerichtete Rückgewinnungsziele und einen separaten Photovoltaik-Strom einführen | 1.0% | EU, mit möglicher Übernahme in Großbritannien, der Schweiz und Norwegen | Mittelfristig (2–4 Jahre) |
| Stilllegung von Rechenzentrumsservern für KI-Arbeitslasten, die hochwertigen E-Schrott in OECD-Märkte freisetzen | 0.9% | Nord- amerika, Westeuropa, ausgewählte asiatisch-pazifische Knotenpunkte (Singapur, Tokio, Sydney) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische 70–80 % EPR-Recyclingziele und Echtzeit-Zertifikatshandel in der EU, Indien, China
Die EU-Richtlinie über Elektro- und Elektronik-Altgeräte (WEEE), Indiens E-Waste-Management-Regeln 2022 und Chinas Subventionsprogramm verpflichten Hersteller nun, Sammelquoten von 70–80 % nach Gewicht zu erfüllen. Digitale Echtzeit-Portale in Brüssel, Neu-Delhi und Peking ermöglichen es Herstellern, elektronische Zertifikate von Recyclingunternehmen zu kaufen, wodurch Compliance in einen handelbaren Vermögenswert umgewandelt und dem Markt für E-Waste-Management Liquidität zugeführt wird. Das indische Portal registrierte bis Mai 2024 1.200 Organisationen für Herstellerverantwortung (PROs), was die Papierkosten um 20–30 % senkte und höhere formelle Sammelmengen förderte. China zahlte 2025 390 Millionen USD an lizenzierte Demontagebetriebe aus, was den Durchsatz erhöhte und informelle Tonnagen senkte. Die kombinierten Maßnahmen beschleunigen Kapitalausgaben für automatisierte Anlagen und stimulieren Sekundärmaterial-Lieferketten.[2]
Verschärfte Änderungen der Basler Konvention zu E-Waste von 2025, die weltweit eine vorherige informierte Zustimmung vorschreiben
Die Überarbeitungen der Basler Konvention vom Januar 2025 kategorisieren Elektronikschrott unter gefährlichen (A1181) und nicht gefährlichen (Y49) Codes neu und zwingen Exporteure, vor dem Versand eine schriftliche Genehmigung einzuholen. Die globalen grenzüberschreitenden Ströme sanken im ersten Halbjahr 2025 im Vergleich zu 2024 um 12 %, da Compliance-Unterlagen den Transit um 4–8 Wochen verlängerten und die Frachtkosten um 15–25 % erhöhten. Lizenzierte Verarbeiter in der EU und Nordamerika gewannen Einsatzmaterial, das zuvor in informelle Knotenpunkte abfloss, was die Durchsatzraten erhöhte und den Markt für E-Waste-Management stützte. Kleinere Makler zogen sich aufgrund des Verwaltungsaufwands aus dem Handel zurück, was zu einer Konsolidierung unter großen Logistikanbietern führte. Mittelfristig wird erwartet, dass die Regelung formelle Lieferketten festigt und gleichzeitig den Kostenvorteil unregulierter Betreiber verringert.
US-amerikanische IIJA- und BIL-Förderwellen, die den Aufbau von Batterierecyclingkapazitäten im Wert von 3 Milliarden USD antreiben
Das US-amerikanische Energieministerium (DOE) verpflichtete 3 Milliarden USD aus dem Infrastrukturinvestitions- und Beschäftigungsgesetz (IIJA) und dem Überparteilichen Infrastrukturgesetz (BIL) für die inländische Verarbeitung von Batteriematerialien. Drei Förderrunden zwischen 2022 und 2024 vergaben 335 Millionen USD an Projekte unter der Leitung von Redwood Materials, Ascend Elements und American Battery Technology, die Zerkleinerung, hydrometallurgische Raffination und Vorläufer-Kathoden-Synthese abdecken. Redwoods 3,5-Milliarden-USD-Komplex in Nevada ging im Februar 2025 in Betrieb und ist in der Lage, jährlich 100 GWh verbrauchter Lithium-Ionen-Zellen zu behandeln. Die neue Kapazität verkürzt Rücklogistikwege, reduziert den CO₂-Fußabdruck und sichert die Versorgung mit kritischen Mineralien. Mit dem Hochfahren der Anlagen wird der Anteil der Hydrometallurgie am Markt für E-Waste-Management voraussichtlich zunehmen.
Ablöse-auf-Anforderung-Klebstoffe und modulare Designstandards, die Demontagekosten drastisch senken
Klebstoffe, die sich unter Licht oder mäßiger Wärme lösen, verkürzen die manuelle Demontagezeit um 30–40 % und senken die Arbeitskosten bei Aufbereitern und Recyclingunternehmen erheblich. Normungsgremien, das Institut für Elektro- und Elektronikingenieure (IEEE) und die Internationale Elektrotechnische Kommission (IEC), erarbeiten modulare Richtlinien, die Schnappverschlussgehäuse und kodierte Polymersorten vorsehen und robotergestützte Trennschritte ermöglichen. Frühe Anwender wie Fairphone und Framework verlängern die Gerätelebensdauer durch Modulaustausch auf 8–10 Jahre und verzögern so das Ende der Nutzungsdauer. Reparaturrecht-Gesetze in der EU und Kalifornien fördern die Einführung, indem sie schwer zu demontierende Produkte mit Strafen belegen. Langfristig werden einfachere Demontagen die Komponentenrückgewinnungsraten erhöhen und die Rentabilität des Marktes für E-Waste-Management verbessern.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Verfestigte informelle Demontagenetzwerke in Süd- und Südostasien, die Materialströme verzerren | -1.4% | Süd- asien (Indien, Pakistan, Bangladesch), Südostasien (Vietnam, Indonesien, Philippinen) | Mittelfristig (2–4 Jahre) |
| PIC-Regeln der Basler Konvention von 2025, die Logistik- und Compliance-Kosten für grenzüberschreitende E-Schrott-Sendungen erhöhen | -0.8% | Global, mit akuten Auswirkungen auf Exporteure in OECD-Ländern und Importeure in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Hochklebende, miniaturisierte Verbrauchergeräte, die neue Kontaminationsschwellenwerte für Kunststoffe überschreiten | -0.6% | Global, mit erhöhten Herausforderungen in Märkten mit hohem Volumen an Unterhaltungselektronik (China, Indien, USA) | Mittelfristig (2–4 Jahre) |
| Festkörper- Batteriechemien ohne industrielle Recyclingwege und Sicherheitsprotokolle | -0.5% | Global, konzentriert in Regionen mit fortgeschrittener Batterie-F&E (Japan, Südkorea, USA, EU) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfestigte informelle Demontagenetzwerke in Süd- und Südostasien, die Materialströme verzerren
Informelle Recycler in Indien, Pakistan, Bangladesch, Vietnam, Indonesien und den Philippinen behandeln in diesen Ländern nach wie vor 70–80 % der entsorgten Elektronik, wobei sie auf Methoden des offenen Verbrennens und der Säurelaugung zurückgreifen, die Arbeitnehmer giftigen Metallen aussetzen. Informelle Betreiber unterbieten lizenzierte Einrichtungen um 20–30 %, weil sie Umweltkontrollen und Steuern umgehen und so Einsatzmaterial von formellen Anlagen ablenken. Die Beteiligung von Kindern hält an; die Weltgesundheitsorganisation (WHO) schätzt, dass 18 Millionen Minderjährige weltweit im informellen Abfallbereich arbeiten, viele davon im E-Waste-Bereich. Die Durchsetzung neuer EPR-Portale ist außerhalb von Ballungsräumen uneinheitlich, was illegalen Betrieben das Überleben ermöglicht. Solche Verluste begrenzen die Sammlung für zertifizierte Verarbeiter und belasten den Umsatz des Marktes für E-Waste-Management.
PIC-Regeln der Basler Konvention von 2025, die Logistik- und Compliance-Kosten für grenzüberschreitende E-Schrott-Sendungen erhöhen
Obligatorische PIC-Dokumentation verlängert die Versandvorlaufzeiten um bis zu 8 Wochen und erhöht Papier- und Lagergebühren um 15–25 %, was die Margen kleiner Exporteure belastet. Mehrere Makler verließen den Markt im Jahr 2025, und Regulierungsbehörden in Entwicklungsländern haben Schwierigkeiten, Genehmigungen innerhalb des 60-tägigen Basler Zeitfensters zu erteilen, was zu Rückständen führt. Verzögerungen erhöhen Liegegelder und verstärken die Versuchung zur illegalen Entsorgung. Der Engpass dämpft vorübergehend die formellen Handelsvolumina und komprimiert die Rentabilität der Recycler im Markt für E-Waste-Management. Mit der Zeit können Skaleneffekte die Auswirkungen abmildern, aber der kurzfristige Druck bleibt bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Metalle, Anker der WertschöpfungsökonomieMetalle sicherten sich 2025 einen Anteil von 56,96 % am Markt für E-Waste-Management, was ihren überlegenen intrinsischen Wert gegenüber Kunststoffen und Glas widerspiegelt. Kupferausbeuten aus Elektronikaltgeräten decken nun 15 % der raffinierten Nachfrage, und aus Leiterplatten gewonnenes Gold und Palladium erzielen Prämien-Spotpreise. Aurubis verarbeitete 2025 in seinen Komplexen in Lünen und Hamburg mehr als 1 Million Tonnen Elektronikschrott und gewann Kupfer, Gold und Silber für Halbleiter- und Drahtkunden zurück. Aus Festplattenlaufwerken zurückgewonnene Seltenerdmagnete fügen dem Versorgungspool Neodym und Dysprosium hinzu, da China die Exportquoten einschränkt.
Die Stadtbergbauökonomie profitiert von anhaltend hohen LME-Preisen (Londoner Metallbörse) und sinkenden durchschnittlichen Erzgehalten in Primärminen, was Kapital in Richtung Recyclinganlagen lenkt. Hydrometallurgische Laugungslinien am Standort Hoboken von Umicore heben die Rückgewinnungsraten von Lithium-Ionen-Schwarzmasse auf 95 % für Lithium, Kobalt und Nickel. ISO-14001- und R2v3-Zertifizierungen sind zu Beschaffungsvoraussetzungen geworden und lenken hochwertiges Einsatzmaterial in zertifizierte Schmelzhütten. Da sich die Quoten für kritische Materialien im Rahmen des EU-Gesetzes über kritische Rohstoffe festigen, wird die Metallrückgewinnung voraussichtlich mit einem CAGR von 10,45 % expandieren und die Marktgröße für E-Waste-Management im Metallbereich weiter vergrößern.

Nach Quelle:
Unterhaltungselektronik führt, Batterien für Elektrofahrzeuge steigen stark anUnterhaltungselektronik machte 2025 37,75 % des weltweiten E-Schrott-Aufkommens aus und ist damit die größte Quelle innerhalb des Marktes für E-Waste-Management. Kurze Designzyklen von Smartphones, Laptops und Tablets treiben kontinuierliche Entsorgungsströme an, und Recht-auf-Reparatur-Richtlinien verlängern die Gerätelebensdauer nur langsam. Die Auffrischung von Rechenzentrum-Hardware für KI-Beschleuniger bringt hochwertige Serverplatinen in OECD-Recyclingpools und erhöht die Edelmetallausbeute. Haushaltsgeräte tragen ein hohes Gewichtsaufkommen bei, liefern jedoch aufgrund des geringeren Metallgehalts weniger Wert pro Kilogramm.
Batterien für Elektrofahrzeuge stellen die am schnellsten wachsende Quelle mit einer CAGR von 12,35 % bis 2031 dar. Modellierungen des US-Energieministeriums (DOE) zeigen, dass bis Ende des Jahrzehnts jährlich rund 1 Million Tonnen gebrauchter Akkupacks behandelt werden müssen. Der Nevada-Campus von Redwood Materials verarbeitet jährlich 100 GWh verbrauchter Packs und schließt den Kreislauf, indem er Kupferfolie und Kathodenpulver an Panasonic und Ford zurückliefert. Photovoltaikmodule und Medizingeräte sind heute noch Nischenströme, werden jedoch zunehmen, wenn Solaranlagen altern und das Gesundheitswesen digitalisiert wird. Der sich verändernde Mix erhöht die Schwarzmassen-Volumina und stützt künftige Gewinne im Markt für E-Waste-Management.
Nach Dienstleistungsart:
Hydrometallurgie gewinnt an BodenRecycling- und Rückgewinnungsdienstleistungen erfassten 58,35 % des Umsatzes von 2025 innerhalb des Marktes für E-Waste-Management, was die Präferenz der Regulierungsbehörden für Materialrückgewinnung gegenüber Deponierung unterstreicht. Innerhalb dieses Bereichs ist die Hydrometallurgie auf dem Weg zu einem CAGR von 10,4 % bis 2031, da sie Lithium und Kobalt mit Reinheiten über 90 % zurückgewinnen kann. Umicores hybrides Fließ-Pyro-Vorbehandlungsverfahren, gefolgt von wässriger Laugung, liefert batteriegrades Lithiumcarbonat und Nickelsulfat und reduziert dabei die Energieintensität im Vergleich zur traditionellen Verhüttung um die Hälfte.
Mechanisches Zerkleinern und dichtebasierte Trennung bleiben universelle Front-End-Schritte, die Einsatzmaterial für hydrometallurgische oder Schmelzlinien liefern. Bolidens Rönnskär-Schmelzhütte schmilzt jährlich 300.000 Tonnen Leiterplatten, um Kupfer, Gold und Indium durch Schlackenraffination zurückzugewinnen. Sammlung und Logistik sind zwar umsatzmäßig kleiner, ermöglichen aber regulierte Ströme; die strengere Einhaltung der Basler PIC-Regeln erhöht die Nachfrage nach lizenzierten Transportunternehmen. Biometallurgie, die Bakterien zur Metallauslaugung einsetzt, verbleibt im Pilotmaßstab, könnte aber nach 2028 wachsen, wenn sich die Ausbeuten verbessern. Zusammen festigen sich entwickelnde Prozessrouten die Struktur des Marktes für E-Waste-Management.
Geografische Analyse
Markt für E-Waste-Management im asiatisch-pazifischen Raum
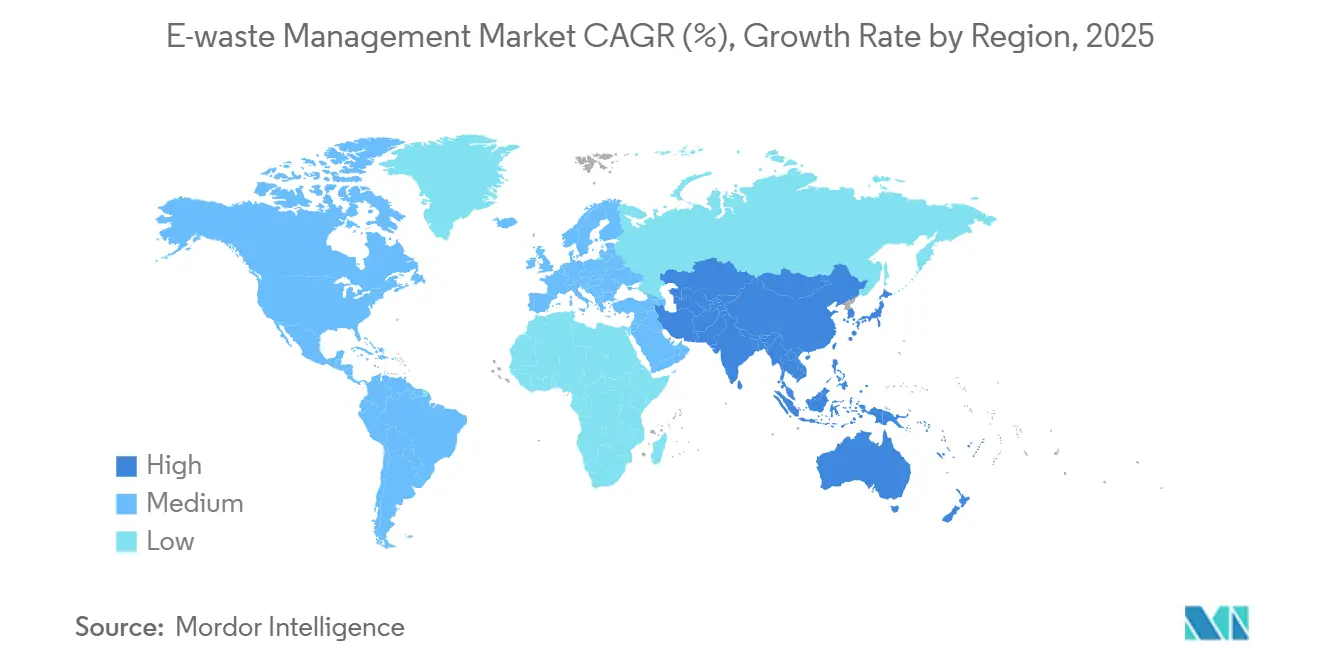
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 44,45 % im Bereich E-Waste-Management und wird bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen. China vergab 2025 Demontagezuschüsse in Höhe von 390 Millionen USD, die informelle Betreiber zur Lizenzierung drängten und den jährlichen Durchsatz in den zehn größten Städten verdoppelten. Indiens aktives EPR-Zertifikatsportal ermöglicht es Herstellern, Verpflichtungen sofort zu handeln, was die formellen Sammlungen beschleunigt und nicht konforme Marken mit Strafen belegt. Japans Gesetz zur Wiederverwertung von Haushaltsgeräten und Südkoreas Herstellerrücknahmeprogramm überschreiten beide eine Sammelquote von 70 % und schaffen einen ausgereiften Strom für hochwertige Metalle. Aufstrebende ASEAN-Volkswirtschaften erarbeiten nationale Rahmenbedingungen, kämpfen jedoch noch mit der Durchsetzung; informelle Betriebe bestehen in ländlichen Gebieten fort.
E-Waste-Management-Markt Europa
Europa belegte 2025 den zweiten Rang, gestützt durch die WEEE-Richtlinie und die Basel-PIC-Verschärfung, die das Material innerhalb des Blocks hält. Dennoch erfüllten 2023 nur drei Mitgliedstaaten das Sammelziel von 65 %, und der EU-weite Durchschnitt lag bei 37,5 %. Brüssel schlägt nun strengere Bußgelder und CRM-Rückgewinnungsquoten vor, die die regionale hydrometallurgische Kapazität steigern könnten. Marktführer Veolia, ALBA und Stena Metall kaufen kleinere Unternehmen auf, um die Rohstoffversorgung zu sichern, da die Exportmöglichkeiten enger werden. Separate Photovoltaik-Verpflichtungen gemäß Richtlinie 2024/884 werden neue Glas-zu-Glas-Linien erschließen und die Einnahmequellen diversifizieren.
E-Waste-Management-Markt Amerika und MEA
Nordamerika erlebt einen Kapazitätsschub, der durch IIJA- und BIL-Fördermittel in Höhe von 3 Milliarden USD getragen wird. Redwood Materials, Ascend Elements und American Battery Technology haben Standorte eröffnet oder erweitert, und Li-Cycle sicherte sich eine Glencore-Abnahmevereinbarung für seine Schwarzmasse. Staatliche EPR-Mandate in Kalifornien, New York und Washington sowie die provinziellen Regelungen Kanadas ermutigen große Sammler wie ERI, Prozesse grenzübergreifend zu standardisieren. Südamerika, der Nahe Osten und Afrika sind noch in einem frühen Stadium, aber Brasilien und Südafrika erarbeiten EPR-Gesetze, die künftiges Wachstum im E-Waste-Management-Markt begründen könnten.[4]
Wettbewerbslandschaft
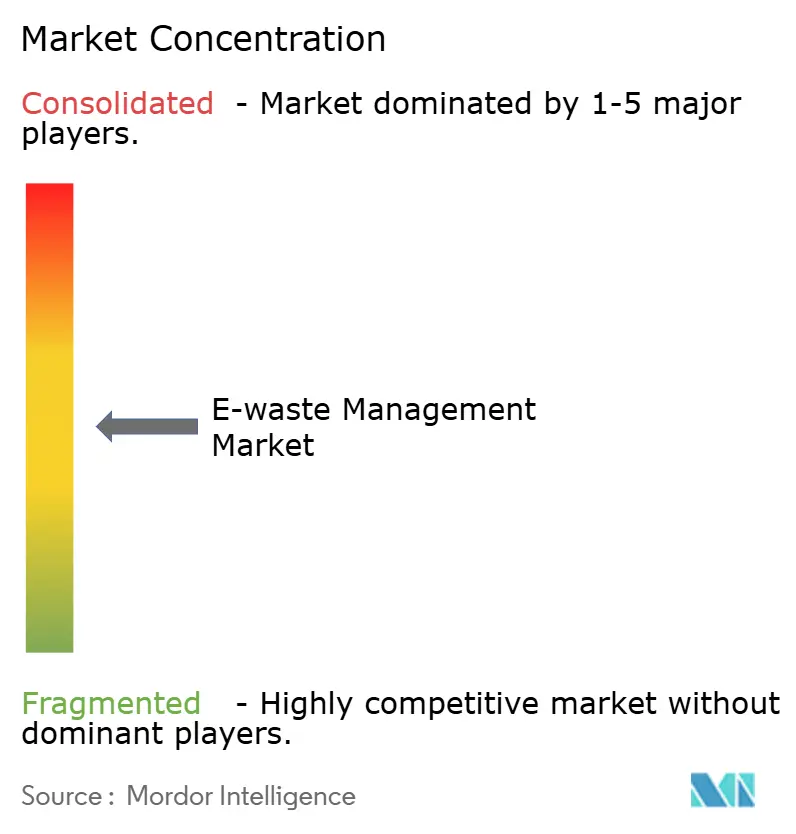
Der Markt für E-Waste-Management ist mäßig fragmentiert. Veolia Environnement und ALBA Group nutzen kommunale Abfallverträge, um Haushaltselektronik zu sichern, und leiten dann Einsatzmaterial an interne Verarbeitungslinien weiter. Auf Elektronik spezialisierte Unternehmen wie Electronic Recyclers International (ERI) und TES differenzieren sich durch die Bündelung sicherer Datenlöschungs- und Aufbereitungsdienstleistungen, die Unternehmens-ESG-Prüfungen (Umwelt, Soziales, Unternehmensführung) erfüllen. Metallraffinerien Umicore, Aurubis und Boliden integrieren rückwärts in Sammelknotenpunkte, um die Versorgung für Schmelzhütten zu sichern, die mit sinkenden Erzgehalten konfrontiert sind.
Strategische Schritte zwischen 2024 und 2025 konzentrierten sich auf Kapazitätserweiterungen und vertikale Integration. Veolia erwarb einen 70-%-Anteil an einem polnischen Recyclingunternehmen und fügte 25.000 Tonnen Durchsatz hinzu, während Umicore 160 Millionen USD investierte, um die Lithium-Ionen-Kapazität in Hoboken zu verfünffachen. TES eröffnete einen Demontageknotenpunkt für Rechenzentren in Singapur, um GPU-Serverplatinen zu erfassen, und Sims Lifecycle Services automatisierte Edelmetall-Sortierlinien in den Vereinigten Staaten. Li-Cycle kooperierte mit Glencore für die europäische Schwarzmassenraffination, nachdem es seinen Rochester Hub pausiert hatte, was Ausführungsrisiken bei Greenfield-Megaprojekten verdeutlicht.
Technologische Disruption nimmt zu. Apples Daisy-Roboter zerlegt 200 iPhones pro Stunde, und KI-gestützte Bildverarbeitungssysteme verbreiten sich auf europäischen Sortierlinien. Zertifizierungen nach R2v3 oder e-Stewards sind zu Ausschreibungsanforderungen für kommunale Verträge geworden, und Verarbeiter ohne Prüfungen verlieren Marktanteile. Weißraum-Bereiche wie Festkörperbatterierecycling, Photovoltaik-Rücknahme und Seltenerdeextraktion laden Startups mit neuartigen Chemien ein. Insgesamt wird erwartet, dass sich der Wettbewerb intensiviert, da die Politik mehr Abfall innerhalb der Landesgrenzen hält und den adressierbaren Markt für E-Waste-Management erweitert.
Branchenführer im Bereich E-Waste-Management
-
Veolia Environnement SA
-
TES – Sustainable IT Lifecycle Services
-
Sims Lifecycle Services
-
Umicore SA
-
Electronic Recyclers International (ERI)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für E-Waste-Management Unternehmen in diesem Bericht
- Veolia Environnement SA
- TES – Sustainable IT Lifecycle Services
- Sims Lifecycle Services
- Umicore SA
- Electronic Recyclers International (ERI)
- Stena Metall AB
- ALBA Group
- Capital Environment Holdings Ltd.
- Enviro-Hub Holdings Ltd.
- Sembcorp Industries
- Waste Management Inc.
- Li-Cycle Holdings Corp.
- Aurubis AG
- Boliden AB
- Glencore Recycling
- MBA Polymers Inc.
- Desco Electronic Recyclers
- Enviroserve (Dubai)
- Retriev Technologies (Toxco)
- Tetronics International
Neueste Industrielle Entwicklungen in Markt für E-Waste-Management
- März 2026: Metallium Ltd. überführte seine fortschrittliche Technologie zur Metallrückgewinnung aus E-Waste offiziell in den kommerziellen Betrieb, indem es eine Verarbeitungsanlage mit einer Kapazität von 8.000 Tonnen in Houston, Texas, in Betrieb nahm, die durch Liefervereinbarungen mit Branchenriesen wie Glencore unterstützt wird.
- Dezember 2025: Japans Mitsubishi Materials Corporation (MMC) gab die strategische Übernahme von Anteilen an Elemental USA E-Waste & ITAD, Inc., einer Tochtergesellschaft der globalen Stadtbergbaugruppe Elemental Holding SA, bekannt.
- Februar 2025: Redwood Materials schloss Phase 1 seines 3,5-Milliarden-USD-Campus in Nevada ab und fügte 100 GWh Batterierecyclingkapazität hinzu, mit Ausgabe von Anodenkupferfolie und Kathodenpulvern für Lieferverträge mit Toyota und Ford.
- Januar 2025: Änderungen der Basler Konvention zu E-Waste, die eine globale PIC-Dokumentation vorschreiben, traten in Kraft und lenkten 15–20 % der Ströme in OECD-Einrichtungen um.
Markt für E-Waste-Management Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Markt für E-Waste-Management als die Einnahmen aus der formellen Sammlung, dem Transport, der Aufbereitung, der Materialrückgewinnung und der umweltgerechten Entsorgung von ausgedienten Elektro- und Elektronikgeräten in allen Endverbrauchssektoren. Laut Mordor Intelligence wird dieser Markt im Jahr 2025 auf 77,40 Milliarden USD geschätzt.
Wir schließen gefährliche Industrierückstände ohne elektronische Schaltkreise, Bau- und Abbruchabfälle sowie vollständig informelle Hinterhof-Recyclingaktivitäten aus.
Segmentierungsübersicht
- Nach Material
- Metalle
- Kunststoffe
- Glas
- Sonstige
- Nach Quelle
- IT- und Telekommunikationsgeräte
- Unterhaltungselektronik
- Haushaltsgeräte
- Medizingeräte
- Industrieausrüstung
- Batterien für Elektrofahrzeuge
- Solar-Photovoltaik-Module
- Sonstige (Landwirtschaftliche Geräte, Straßenrandabfälle, Bau usw.)
- Nach Dienstleistungsart
- Sammlung, Transport und Sortierung
- Entsorgung/Behandlung
- Aufbereitung und Wiederverwendung
- Deponie/Verbrennung
- Recycling und Rückgewinnung
- Mechanische Trennung
- Hydrometallurgischer Prozess
- Pyrometallurgischer Prozess
- Biometallurgischer Prozess
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriger asiatisch-pazifischer Raum
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben lizenzierte Recyclingunternehmen in China und Indien, Compliance-Beauftragte bei Organisationen der Herstellerverantwortung in der Europäischen Union sowie kommunale Sammelstellenleiter in ganz Nordamerika befragt. Erkenntnisse zu tatsächlichen Sammelquoten, Verarbeitungsausbeuten, Eingangsgebühren und bevorstehenden regulatorischen Zielvorgaben ermöglichten es uns, die aus der Sekundärforschung abgeleiteten Annahmen zu verfeinern.
Desk Research
Wir beginnen mit der Kartierung von Gerätebeständen und Abfallstrmen unter Verwendung offener Datensätze wie dem Global E-Waste Monitor der Universität der Vereinten Nationen, der Global E-Waste Statistics Partnership, den Eurostat-WEEE-Registern und den Entsorgungsberichten der US-Umweltschutzbehörde. Handels- und Preiseingaben werden aus Zollunterlagen bezogen, auf die über Volza zugegriffen wird, sowie aus Spotdurchschnittswerten der London Metal Exchange und aktuellen Einreichungen börsennotierter Recyclingunternehmen. Diese Quellen verankern Erzeugungsmengen und Materialwerte, die auf die in Mordors Inhaltsverzeichnis dargelegte Segmentierung abgestimmt sind. Kostenpflichtige Ressourcen wie D&B Hoovers und Dow Jones Factiva helfen dabei, Unternehmensstandorte und Kapazitätserweiterungen zu validieren. Die genannten Quellen sind illustrativ; viele weitere Publikationen haben die Datenerhebung, Validierung und Klärung unterstützt.
Marktgröße und Prognose
Ein kombinierter Top-down- und Bottom-up-Ansatz beginnt mit der nationalen E-Waste-Erzeugung, die wir anhand von Gerätebeständen, Ersatzzyklen und BIP-pro-Kopf-Elastizitäten rekonstruieren. Die Ergebnisse werden mit den Umsätzen ausgewählter Verarbeitungsunternehmen und durchschnittlichen Servicepreisen abgeglichen. Schlüsselvariablen wie der Anteil der formellen Sammlung, die Edelmetallrückgewinnungsausbeute, die durchschnittliche Gebühr pro Tonne, gesetzliche Recyclingziele und der Spotpreis für Kupfer steuern unser Modell. Wir wenden multivariate Regression an, um die Ergebnisse für 2026–2031 zu prognostizieren, und Datenlücken für Länder mit geringer Datenverfügbarkeit werden durch regionale Analogien überbrückt, die von Experten verifiziert wurden.
Datenvalidierung und Aktualisierungszyklus
Unsere Ergebnisse werden vor der Überprüfung durch leitende Analysten auf Abweichungen gegenüber historischen Reihen, Metallpreisbewegungen und Veröffentlichungen börsennotierter Unternehmen geprüft. Berichte werden jährlich aktualisiert, und wesentliche regulatorische Änderungen lösen Zwischenaktualisierungen aus; eine abschließende Analystenprüfung stellt sicher, dass die Kunden die aktuellste Einschätzung erhalten.
Warum Mordors E-Waste-Management-Basislinie Entscheidungsvertrauen verdient
Wir stellen fest, dass die veröffentlichten Werte für 2025 stark variieren: 65,9 Milliarden USD, 81,3 Milliarden USD und 85,1 Milliarden USD.
Abweichungen spiegeln in der Regel die gemischte Einbeziehung informeller Ströme, unterschiedliche Servicepreislisten und abweichende Währungsumrechnungsdaten wider.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 77,40 Mrd. USD | Mordor Intelligence | - |
| 65,9 Mrd. USD | Globales Beratungsunternehmen A | Schließt Aufbereitungserlöse aus, konservative Schrottpreisgestaltung |
| 81,3 Mrd. USD | Branchenverband B | Stützt sich auf Daten aus dem Jahr 2024 ohne regulatorische Aktualisierung |
| 85,1 Mrd. USD | Research-Boutique C | Berücksichtigt informelle Hinterhofaktivitäten und optimistische Metallpreise |
Unser disziplinierter Anwendungsbereich, die verifizierten Servicepreise und der jährliche Aktualisierungsrhythmus geben Entscheidungsträgern eine ausgewogene, transparente Basislinie, die auf klare Variablen zurückführbar und in wiederholbaren Schritten nachvollziehbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß werden die globalen E-Waste-Volumina bis 2031 sein?
Die Marktgröße für E-Waste-Management soll bis 2031 128,33 Milliarden USD erreichen, unterstützt durch einen CAGR von 8,85 %, der durch strengere Vorschriften und die Nachfrage nach Batterierecycling angetrieben wird.
Welche Region trägt am meisten zum formellen Recyclinumsatz bei?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 44,45 % am weltweiten Umsatz und expandiert bis 2031 mit einer CAGR von 9,5 %, gestützt durch Förderprogramme in China und Indien.
Welches Material bietet die höchste wirtschaftliche Rendite bei recycelter Elektronik?
Metalle dominieren und erfassen 56,96 % des Marktanteils von 2025, wobei Kupfer, Gold und Palladium den stärksten Umsatz pro Kilogramm liefern.
Warum gewinnt die Hydrometallurgie gegenüber der Verhüttung an Bedeutung?
Hydrometallurgische Prozesse gewinnen Lithium, Kobalt und Nickel mit über 90 % Reinheit zurück und verwenden dabei niedrigere Temperaturen, was den Energieverbrauch und die CO₂-Emissionen senkt.
Wie schnell wächst der E-Waste-Strom aus Elektrofahrzeugbatterien?
Betreiber setzen KI-gestützte Bildverarbeitungssysteme und Robotik ein, die jetzt eine Sortiergenauigkeit von 83 % erreichen, was den manuellen Arbeitsaufwand senkt und die Materialreinheit steigert.