
Marktgröße und Marktanteil für Dura-Substitute
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 230.59 Millionen US-Dollar |
| Marktgröße (2032) | 281.84 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dura-Substitute von Mordor Intelligence
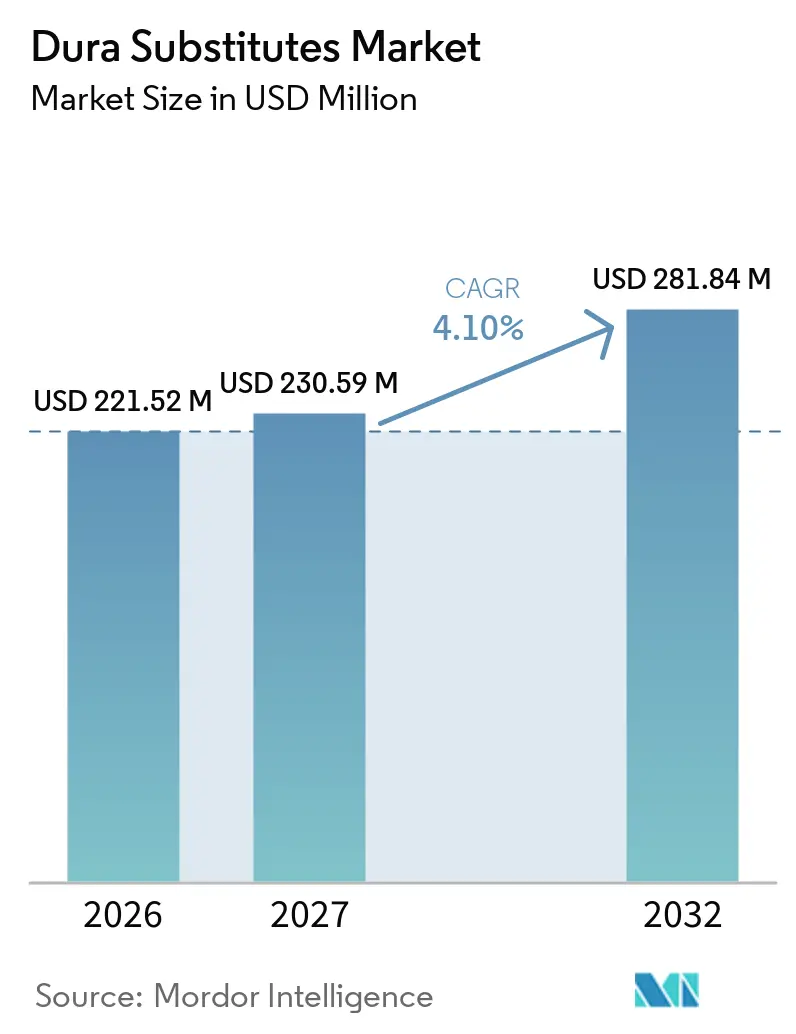
Die Größe des Dura-Substitut-Marktes wird für 2026 auf 221,52 Millionen USD, für 2027 auf 230,59 Millionen USD prognostiziert und soll bis 2032 einen Wert von 281,84 Millionen USD erreichen, mit einer CAGR von 4,10 % von 2027 bis 2032.
Anhaltendes Wachstum ergibt sich aus dem Zusammenspiel von Bevölkerungsalterung, einem stetigen Anstieg traumatischer Hirnverletzungen und einem wachsenden Vertrauen der Chirurgen in fortschrittliche neurochirurgische Biomaterialien. Nordamerika behauptet seine Führungsposition bei Eingriffszahlen und Erstattungstiefe, während der asiatisch-pazifische Raum durch den Ausbau neurochirurgischer Kapazitäten in Krankenhäusern – insbesondere in China und den wachstumsstarken ASEAN-Volkswirtschaften – zusätzlichen Schwung gewinnt. Unternehmen reagieren mit biologischen und synthetischen Matrices der nächsten Generation, 3D-gedruckten individuellen Transplantaten und Polymerchemien, die minimalinvasive Ansätze unterstützen. Regulierungsbehörden haben die Zulassungen von Dura-Substituten, robotergestützten Plattformen und geschlossenen Neuromodulationsgeräten beschleunigt, doch anhaltende Kontrollen hinsichtlich Herstellungspraktiken und Sterilität erfordern strengere Qualitätssysteme. Der Wettbewerbsdruck hat sich verschärft, da Hersteller von Multi-Plattform-Geräten gezielte Akquisitionen und Joint Ventures verfolgen, um ihre neurochirurgischen Marktpositionen auszubauen.
Wichtigste Erkenntnisse des Berichts
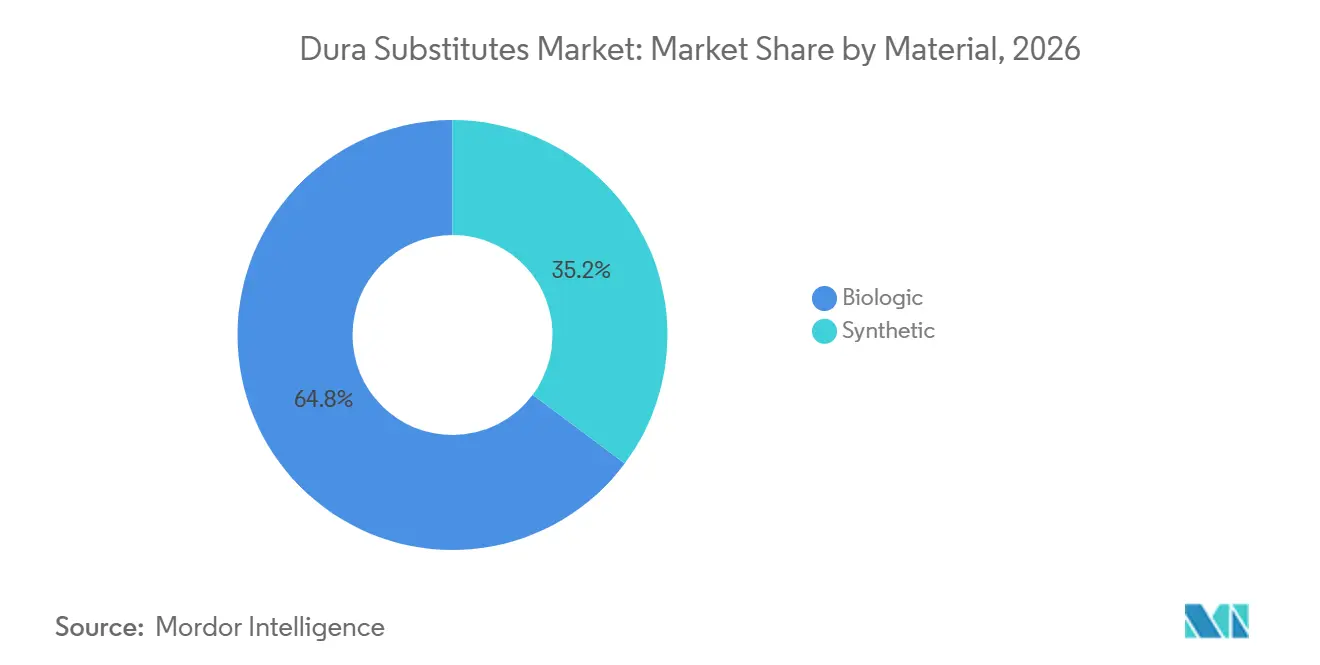
- Nach Material führten biologische Transplantate mit einem Anteil von 64,8 % am Dura-Substitut-Markt im Jahr 2026. Synthetische Transplantate hingegen werden als das am schnellsten wachsende Segment prognostiziert und sollen bis 2032 mit einer CAGR von 6,8 % expandieren.
- Nach Produktkonfiguration entfielen 46,2 % des Marktes im Jahr 2026 auf Auflagefolien, während 3D-gedruckte individuelle Transplantate bis 2032 voraussichtlich mit einer CAGR von 8,5 % expandieren werden.
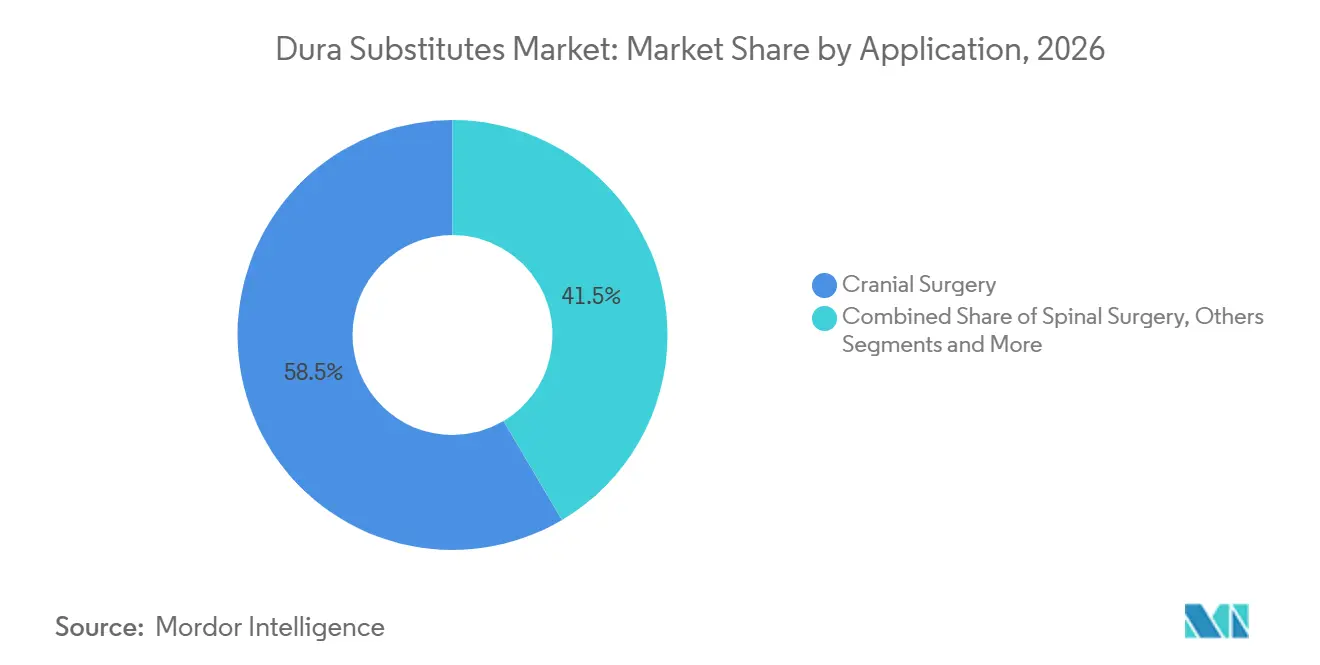
- Nach Anwendung entfielen 58,5 % der Marktgröße im Jahr 2026 auf die Schädelchirurgie, wobei die Wirbelsäulenchirurgie bis 2032 mit einer CAGR von 5,2 % voranschreitet.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 72,4 %, während ambulante chirurgische Zentren voraussichtlich mit der höchsten CAGR von 5,4 % bis 2032 wachsen werden.
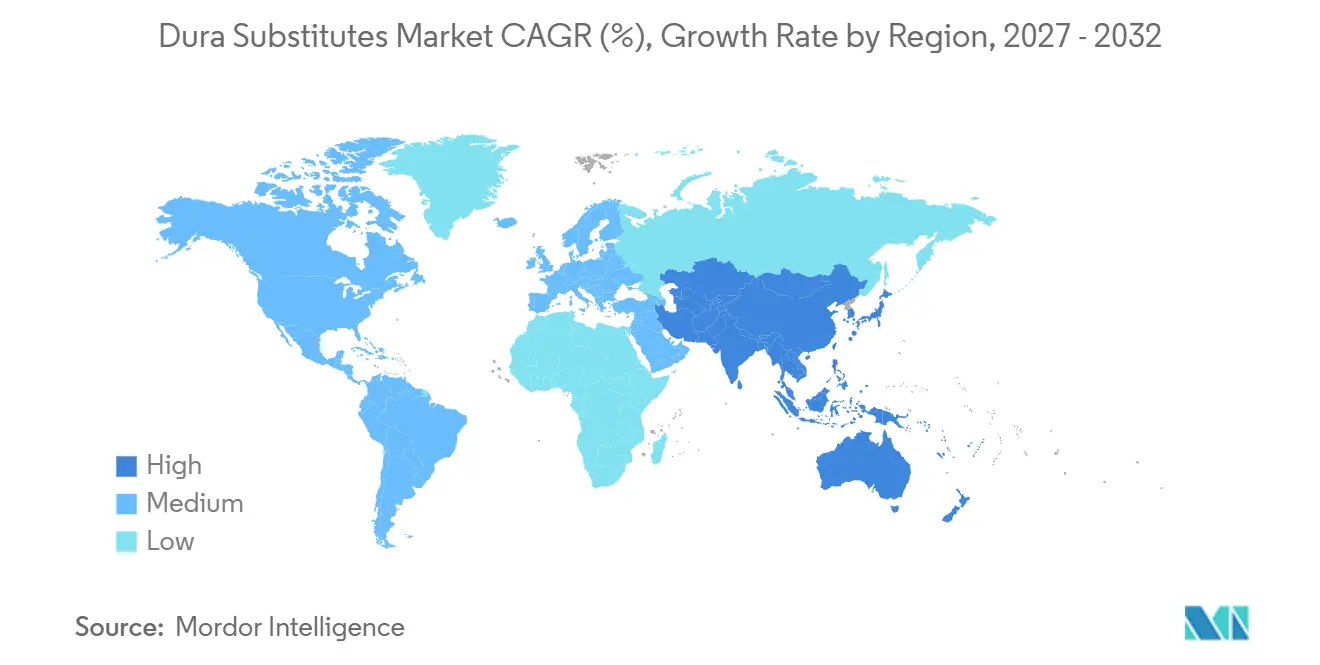
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 38,6 % an der Marktgröße, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Zunahme neurochirurgischer Eingriffe | +1.20% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung minimalinvasiver Duraplastik | +0.80% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Inzidenz traumatischer Hirnverletzungen weltweit | +0.60% | Global, mit stärkeren Auswirkungen in Ländern mit niedrigem und mittlerem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Regulierungszulassungen und Produkteinführungen | +0.40% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Entwicklung antimikrobieller und wirkstofffreisetzender Dura-Substitute | +0.30% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsende Erstattungsunterstützung für regenerative Biomaterialien | +0.20% | Nordamerika und ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung treibt beispiellose neurochirurgische Nachfrage an
Der Anteil der US-amerikanischen Bevölkerung im Alter von 65 Jahren und älter wird bis 2030 20 % erreichen – eine demografische Verschiebung, die stark mit chronischen subduralen Hämatomen und degenerativen Wirbelsäulenerkrankungen korreliert, die eine Duraplastik erfordern. Medicare-Prognosen deuten auf eine anhaltende Ausweitung von ein- und mehrstufigen Wirbelsäuleninstrumentierungsverfahren bis 2050 hin, wobei biologische Matrizen wie das kollagenbasierte DuraGen häufig zur Defektabdeckung ausgewählt werden.[1] Die europäische Epidemiologie spiegelt diese Muster wider, da Meningeom-Resektionen und Aneurysma-Clippings bei Achtzigjährigen von Jahr zu Jahr zunehmen. In entwickelten Volkswirtschaften wird der durchschnittliche neurochirurgische Fallmix zunehmend älter, was die Grundnachfrage nach Dura-Substituten erhöht, die sich schnell in kompromittiertes Wirtsgewebe integrieren. Diese Dynamiken untermauern ein vorhersehbares Volumenwachstum im Markt für Dura-Substitute und unterstreichen die strategische Bedeutung geriatrisch ausgerichteter klinischer Protokolle.
Minimalinvasive Techniken revolutionieren chirurgische Ansätze
Roboternavigation, endoskopische Zugänge und röhrenförmige Retraktoren verändern die Anforderungen an die Duraplastik. Medicare-Daten zeigen, dass die Codes für synthetische spinale Dura-Substitute zwischen 2000 und 2021 um 161,86 % gestiegen sind, da Chirurgen biegsame, nahtfreie Materialien bevorzugen, die durch kleine Schnitte passen.[2] Die 2024 zugelassene VELYS Active Robotics-Plattform von Johnson & Johnson bietet eine Führung im Submillimeterbereich, die die Transplantat-Zuschnittzeit reduziert und einen schnellen wasserdichten Verschluss unterstützt. Chirurgen berichten, dass vollsynthetische Matrizen aus Poly(milchsäure-co-glykolsäure) und Poly-p-dioxanon Manipulationen standhalten, ohne auszufransen, was sie für die Wirbelsäulenendoskopie und Schlüsselloch-Kranialzugänge geeignet macht. Der minimalinvasive Schwung lenkt den Einkauf auch auf vorhydrierte Pads, fließfähige Putties und 3D-gedruckte anatomisch angepasste Konstrukte um, die den Nahtaufwand minimieren. Insgesamt stärken diese Fortschritte die Preissetzungsmacht für differenzierte Biomaterialien im Markt für Dura-Substitute.
Globale Belastung durch traumatische Hirnverletzungen verschärft Behandlungsanforderungen
Die Global Burden of Disease-Studie verzeichnete im Jahr 2021 20,84 Millionen neue Fälle traumatischer Hirnverletzungen, wobei Stürze die häufigste Ursache bei älteren Erwachsenen waren. In den Vereinigten Staaten stieg die altersadjustierte Sterblichkeit durch traumatische Hirnverletzungen im Jahr 2020 auf 24,6 pro 100.000, mit einem Höchstwert in der Altersgruppe ≥ 85 Jahre.[3] Diese Epidemiologie fördert chronische subdurale Hämatom-Evakuierungen, dekompressive Kraniektomien und durale Augmentationsverfahren in Tertiärkrankenhäusern. Wirtschaftliche Analysen zeigen Medicare-Ausgaben von 37 Millionen USD für traumatische Hirnverletzungs-bezogene Operationen im Jahr 2021, von denen ein Großteil für Transplantate, Dichtungsmittel und Infektionsprävention aufgewendet wird. Da Länder mit niedrigem und mittlerem Einkommen Traumanetzwerke ausbauen, stellen sie zusätzliches Potenzial für kostenoptimierte synthetische Substitute dar und erweitern damit den insgesamt erreichbaren Markt für Dura-Substitute.
Regulatorische Innovation beschleunigt die Produktentwicklung
Die US-amerikanische FDA hat im Jahr 2024 mehr neurochirurgie-nahe Geräte zugelassen als in jedem Jahr zuvor, darunter adaptive Tiefenhirnstimulation, azelluläre gewebetechnisch hergestellte Gefäße und Wirbelsäulenführungssoftware. Medtronics Zulassung der Tiefenhirnstimulation im Schlafzustand und das CD Horizon ModuLeX-Wirbelsäulensystem veranschaulichen die Wechselwirkung von Neuromodulation, Navigation und Transplantattechnologien. Dennoch sehen sich Hersteller mit verschärften Inspektionsbefunden konfrontiert, wie das Warnschreiben der FDA vom Dezember 2024 an Integra LifeSciences wegen Sterilisationsabweichungen verdeutlicht. Solche Durchsetzungsmaßnahmen fördern proaktive Investitionen in die Reinraumvalidierung und lückenlose Rückverfolgbarkeit, was letztlich die Produktzuverlässigkeit und das Vertrauen der Kliniker in den Markt für Dura-Substitute stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten biologischer Transplantate | -0.70% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Postoperative Liquorlecks und Infektionsrisiken begrenzen die Einführung | -0.50% | Global | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische und klinische Evidenzanforderungen | -0.30% | Global, am strengsten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch durale Dichtungsmittel und Klebstoffe | -0.20% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten biologischer Transplantate schränken die Marktzugänglichkeit ein
Kollagenbasierte Xenotransplantate erzielen Listenpreise, die bis zu 3-mal höher sind als synthetische Netze, was die Einführung in kostensensiblen Systemen einschränkt, obwohl klinische Serien über 0 % Fremdkörperreaktionen und eine Infektionsinzidenz von 1,9 % bei 1,4 Millionen Implantaten berichten. Erschwerend kommt hinzu, dass die Medicare-Erstattung für den spinalen Duraverschluss zwischen 2000 und 2021 trotz wachsender Eingriffszahlen um 26,02 % gesunken ist. Krankenhäuser in Lateinamerika und Südostasien setzen häufig kostengünstigere Polyurethanfolien oder autologe Faszien ein, um Budgetobergrenzen einzuhalten. Der Preisdruck veranlasst Anbieter daher, die Fertigung zu rationalisieren, 3D-Drucklinien zu skalieren und Transplantate mit Dichtungsmitteln zu bündeln, um wirtschaftlichen Mehrwert zu liefern – Schritte, die die negativen Auswirkungen abmildern können, aber dennoch eine spürbare Belastung für die Expansion des Marktes für Dura-Substitute darstellen.
Komplikationen durch Liquorlecks fördern konservative chirurgische Ansätze
Retrosigmoidale Kraniotomie-Kohorten zeigen Liquorleckraten von bis zu 31 %, eine Statistik, die die Notwendigkeit wasserdichter Verschlusstechniken und sekundärer Dichtungsschichten unterstreicht. Obwohl durale Dichtungspflaster Leckagen im Vergleich zur alleinigen Nahtversorgung reduzieren, bleiben die Infektionsraten unverändert, was die Vorsicht der Chirurgen bei der Auswahl von Fremdmaterialien unterstreicht. Prospektive Studien mit Hydroxylapatitzement und nanofasrigen Patches zeigen weiterhin Versprechen, haben aber noch keine breite Erstattungsdeckung erreicht. Bis randomisierte multizentrische Evidenz ausgereift ist, werden einige Chirurgen auf autologe Faszien oder nahtbasierte Verschlüsse zurückgreifen, was das potenzielle Volumen im Markt für Dura-Substitute leicht verwässert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Biologika verankern den Markt, während synthetischer Schwung zunimmtBiologische Matrices sicherten sich im Jahr 2026 einen Anteil von 64,8 % am Dura-Substitut-Markt, gestützt durch mehr als 1 Million erfolgreicher Implantationen und jahrzehntelange wissenschaftlich begutachtete Validierung. Diese Dominanz resultiert aus vorhersehbarer Gewebeintegration, geringer Immunogenität und der Vertrautheit der Chirurgen mit dem Material. Die synthetische Gruppe steigt jedoch mit einer CAGR von 6,8 % von 2027 bis 2032, da die Polymerwissenschaft höhere Zugfestigkeit und engere Porositätskontrolle ermöglicht. Frühe Anwender nennen mechanisch robuste Fasern und günstige Preispunkte als Gründe für den Wechsel, insbesondere bei der Wirbelsäulenfusion, wo lange Nahtreihen die Operationszeit verlängern. Im Prognosezeitraum werden biologische Materialien bei der komplexen Schädelrekonstruktion vorrangig bleiben, doch Verbundsynthetika mit antimikrobiellen Wirkstoffen dürften den Abstand verringern und die Anbietererlöse im Dura-Substitut-Markt zunehmend diversifizieren.
Der Schwung in der synthetischen Klasse wird von Cerafix angeführt, einem vollsynthetischen Gerüst, das Poly(milchsäure-co-glykolsäure) und Poly-p-Dioxanon kombiniert und überlegene Ausreißfestigkeit beim wasserdichten Verschluss aufweist. Xenotransplantate bleiben das biologische Arbeitspferd aufgrund ihrer zuverlässigen Lieferketten und standardisierten Kollagenmatrices, während Allotransplantate Nischenanfragen für abgestimmte Histologie bei ausgedehnter Schädelbasisoperationen erfüllen. Autologes Fascia-lata-Transplantat bleibt eine Option, wenn Materialkosten oder Infektionsrisiko die zusätzliche Operationszeit überwiegen. Insgesamt gewährleisten Preisflexibilität und Fortschritte bei der Sterilisation, dass beide Materialklassen nebeneinander bestehen bleiben und eine dauerhafte Käuferwahl im Dura-Substitut-Markt erhalten.


Nach Produktkonfiguration:
Etablierte Auflagebogen begegnen der 3D-gedruckten IndividualisierungAuflagefolien erfassten im Jahr 2026 46,2 % der Dura-Substitut-Marktgröße, dank breiter Verfügbarkeit im Operationssaal, unkomplizierter Nahtplatzierung und Kompatibilität mit kranialen und spinalen Indikationen. Chirurgen schätzen ihre vorhersehbare Handhabung bei der Rekonstruktion standardmäßiger ovaler Defekte, die bei Tumorresektionen und Laminektomien auftreten. Individuelle 3D-gedruckte Transplantate sind zwar noch in der Anfangsphase, skalieren jedoch mit einer CAGR von 8,5 % und versprechen Potenzial für unregelmäßige Defekte in der Schädelbasis-, Sakralzysten- und pädiatrischen Deformitätschirurgie. Der Wandel steht im Einklang mit dem breiteren Übergang zu patientenspezifischen Implantaten, der durch hochauflösende intraoperative Bildgebung und additive Fertigungsplattformen ermöglicht wird.
Fließfähige Hydrogele und auf Fibrindichtungsmittel basierende Stopfen bleiben bevorzugt für enge Zugangswege, wo die Handhabung von Folien unpraktisch ist. Nähbare Patches mit vorgefertigten Ösen dienen weiterhin Eingriffen an der hinteren Schädelgrube, bei denen Spitzen des intrakraniellen Drucks eine zusätzliche Fixierung erfordern. Im Prognosezeitraum werden voraussichtlich Hybrid-Kits erscheinen, die vorgemessene Fließmaterialien mit verstärkendem Netz kombinieren, das chirurgische Instrumentarium erweitern und diversifizierte Erlöse im Dura-Substitut-Markt unterstützen.
Nach Anwendung:
Kraniale Überlegenheit trifft auf spinale BeschleunigungDie Schädelchirurgie repräsentierte im Jahr 2026 58,5 % der Dura-Substitut-Marktgröße, was auf hohe Volumina bei Aneurysma-Clipping, Meningeom-Exzision und traumatischer Dekompression zurückzuführen ist. Das Altersprofil von Patienten mit intrakraniellen Tumoren in Verbindung mit einer breiteren MRT-Vorsorgeuntersuchung hält die stetige kraniale Nachfrage aufrecht. Spinale Indikationen werden voraussichtlich schneller expandieren und mit einer CAGR von 5,2 % steigen, da degenerative Bandscheibenerkrankungen und minimalinvasive Dekompressionen zunehmen. Endoskopische Wirbelsäulentechniken sind auf biegsame Transplantate angewiesen, die aufgerollt und durch 8-mm-Ports eingeführt werden können – Eigenschaften, die neueren Synthetika zugutekommen.
Hals-Nasen-Ohren-Anwendungen, einschließlich der Resektion von Vestibularisschwannomen, verwenden dünne vaskularisierte Lappen, ergänzt durch kleine Transplantatpads, um eine Liquorrhoe zu verhindern, und bilden ein sekundäres, aber wachsendes Segment. Periphere Nerven- und traumatische Extremitätenrekonstruktionen nutzen kleinere Transplantatgrößen und tragen dennoch inkrementelles Volumen bei. Insgesamt schützen diversifizierte klinische Behandlungspfade das Basiswachstum im Dura-Substitut-Markt und ermöglichen es Anbietern, taktisch über Indikationsstufen hinweg zu kalkulieren.


Nach Endnutzer:
Krankenhäuser behalten die Vorrangstellung, während ambulante chirurgische Zentren an Bedeutung gewinnenKrankenhäuser erwirtschafteten im Jahr 2026 72,4 % des Umsatzes, da komplexe Schädeleingriffe und mehrstufige Wirbelsäulenfusionen fortschrittliche Bildgebung, intensive Überwachung und multidisziplinäre Teams erfordern. Dennoch verzeichnen ambulante chirurgische Zentren mit einer CAGR von 5,4 % die stärkste Expansion, da Versicherer geeignete Lendenwirbeldekompressions- und Mikrodiskektomieeingriffe in kostengünstigere ambulante Einrichtungen lenken. Erfolgreiche endoskopische lumbale Foraminotomien bei Achtzigjährigen demonstrieren den Sicherheitsrahmen neurochirurgisch-orthopädischer Programme in ambulanten chirurgischen Zentren – eine Entwicklung, die Beschaffungskanäle neu ordnet.
Spezialisierte neurochirurgische Zentren gewinnen an Sichtbarkeit für die Evakuierung subduraler Hämatome, die Unterstützung der Radiochirurgie und die Korrektur pädiatrischer Kraniosynostosen. Diese spezialisierten Einrichtungen setzen auf Bündelkäufe für Transplantate, Dichtungsmittel und Hämostatika zur Unterstützung schlanker Lagerbestände und überzeugen Hersteller, wertbasierte Preispakete zu entwickeln. Eine solche Diversifizierung über Versorgungseinrichtungen hinweg sichert eine wiederkehrende Nachfrage und ein wettbewerbliches Gleichgewicht im Dura-Substitut-Markt.
Geografische Analyse
Markt für Dura-Substitute in Nordamerika
Nordamerika kontrollierte im Jahr 2026 38,6 % der Dura-Substitut-Marktgröße, gestützt durch hohe Eingriffsdichte, günstige Erstattungsbedingungen und etablierte Lieferantenbeziehungen. Alternde Babyboomer treiben konsistente kraniale und spinale Fallzahlen an, während akademische Zentren die Protokollannahme von wirkstofffreisetzenden Matrices beschleunigen. Reduzierte Medicare-Zahlungen ermutigen jedoch zu Sammelkäufen und Wertanalyseausschüsse, biologische Premium-Transplantate zu prüfen, was Preisdruck auf etablierte Anbieter ausübt.
Markt für Dura-Substitute in Europa
Europa hält eine reife Marktdurchdringung aufrecht, gestützt durch etablierte neurochirurgische Fachgesellschaften und strenge CE-Kennzeichnungsverfahren. Insbesondere deutsche und skandinavische Krankenhäuser bevorzugen Xenotransplantat-Kollagenmatten für die Schädelbasisrekonstruktion und verweisen dabei auf langjährige Sicherheitsnachweise. Budgetbeschränkungen fördern jedoch den Piloteinsatz kostengünstiger Polyurethanfolien in südeuropäischen Gesundheitssystemen – eine Dynamik, die die Preissegmentierung im Markt für Dura-Substitute weiter ausweiten könnte.
Markt für Dura-Substitute in APAC, LATAM und MEA
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und schreitet zwischen 2027 und 2032 mit einer CAGR von 7,6 % voran. Chinas Blueprint „Gesundes China 2030” und beschleunigte Gerätezulassungen haben die lokale Fertigung und Importsubstitutionsstrategien gestärkt. Öffentliche Krankenhäuser in Städten der ersten Kategorie integrieren nun 3D-gedruckte individuelle Schädelplatten und passende Dura-Patches in Traumabehandlungspfade. ASEAN-Nationen, angetrieben durch Private-Equity-Investitionen in tertiäre Zentren, eröffnen Ausschreibungsmöglichkeiten für mittelpreisige synthetische Netze, die Kosten und Leistung ausbalancieren. Lateinamerika sowie der Nahe Osten und Afrika hinken bei der Einführung hinterher, stellen jedoch langfristiges Aufwärtspotenzial dar, da neurochirurgische Weiterbildungsprogramme und Notfalltransportsysteme modernisiert werden.
Wettbewerbslandschaft
Marktkonzentration
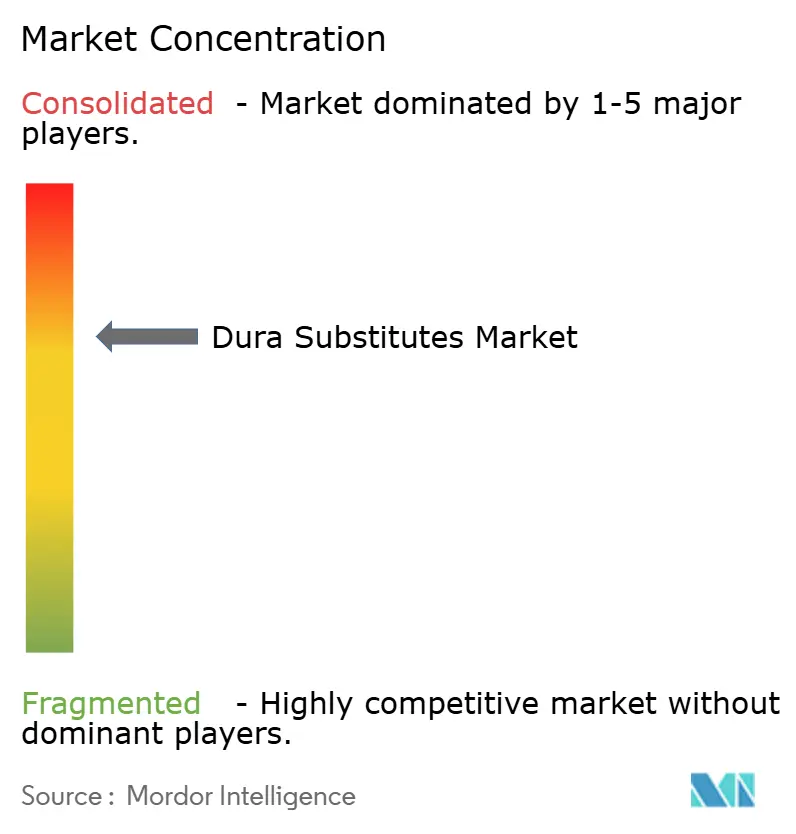
Der Markt für Dura-Substitute weist eine moderate Konzentration auf, wobei die fünf größten Anbieter etwa 55 % des globalen Umsatzes kontrollieren. Integra LifeSciences, Medtronic und B. Braun verankern das biologische Portfolio, während Johnson & Johnsons DePuy Synthes und Stryker auf synthetische Innovation und Roboterintegration abzielen. Integras Übernahme von Acclarent im Jahr 2024 fügte ein HNO-Engagement im Wert von 1 Milliarde USD hinzu und diversifizierte den Transplantat-Durchsatz in Schädelbasisverfahren. Strykers geplante Veräußerung seiner US-amerikanischen Wirbelsäulenimplantat-Sparte an Viscogliosi Brothers wird VB Spine hervorbringen, eine kanalfokussierte Einheit mit exklusivem Zugang zu Mako Spine und Copilot-Führung, was die Beschaffungsausrichtungen im Jahr 2026 potenziell neu gestalten könnte.
Regulatorische Gegenwind bleiben ein strategischer Unsicherheitsfaktor. Das FDA-Warnschreiben vom Dezember 2024 an Integra katalysierte interne Abhilfemaßnahmen und eröffnete Vertragsopportunitäten für Wettbewerber, die die Sterilisationsklauseln von ISO 13485:2016 einhalten. Unterdessen nutzt Medtronic KI-gesteuerte Dashboards für patientenberichtete Ergebnisse, um postoperative Datenanalysen mit seinen Transplantat- und Hardware-Kits zu bündeln und sich durch langfristigen Mehrwert zu differenzieren. Kleinere Marktteilnehmer verfolgen Orphan-Indikationen und antimikrobielle Beschichtungen, um neurologische Intensivstationen zu erschließen. Insgesamt deuten diese Manöver auf einen Markt hin, in dem technologische Breite und regulatorische Resilienz bei der Gewinnung von Marktanteilen genauso schwer wiegen wie der Preis.
Marktführer der Branche der Dura-Substitute
-
Integra LifeSciences Holdings Corp.
-
Medtronic plc
-
Stryker Corp.
-
B. Braun Melsungen AG
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dura-Substitutes-Markt Unternehmen in diesem Bericht
- Integra LifeSciences
- Medtronic
- Stryker
- B. Braun Melsungen AG (Aesculap)
- Johnson & Johnson
- Baxter
- W. L. Gore & Associates
- Collagen Matrix, Inc.
- Zimmer Biomet
- Cook Group
- Polyganics BV
- Tissuenet
- RTI Surgical
- Synovis (Baxter)
- Betatech Medical
- MDDION
- Acellular Biomedical
- Axogen Inc.
- Neurosigns Inc.
- Neosurgical Ltd.
Neueste Industrielle Entwicklungen in Dura-Substitutes-Markt
- Juni 2025: Integra LifeSciences erweitert sein Portfolio mit DuraGen Plus Square 2, einer kollagenbasierten Matrix, die über McKesson vertrieben wird, sich an gekrümmte neuronale Oberflächen anpasst, eine wasserdichte Barriere gegen Liquor cerebrospinalis bildet und ohne Nähte schrittweise resorbiert wird.
- April 2025: Elutia bestätigte, dass sein biologisches Transplantat EluPro auf der HRS 2025 vorgestellt wird. Das Material positioniert sich als Option der nächsten Generation, die biologische Integration für eine zuverlässige Dura-Reparatur in kranialen und spinalen Fällen betont.
- Februar 2025: Integra LifeSciences veröffentlichte eine Peer-Review-Analyse, die zeigt, dass DuraSeal die Gesamtbehandlungskosten im Vergleich zu herkömmlichem Fibrinkleber senkt, indem postoperative Liquorlecks reduziert werden.
Berichtsumfang des globalen Marktes für Dura-Substitute
Segmentierungsübersicht
| Biologisch | Xenograft |
| Allograft | |
| Autograft | |
| Synthetisch | ePTFE |
| Polyurethan | |
| Sonstige Polymere |
| Auflage (Bogen) |
| Nähbar (Patch) |
| Fließfähig / Fibrinbasiertes Dichtungsmittel |
| 3D-gedruckte maßgefertigte Transplantate |
| Kranialchirurgie |
| Wirbelsäulenchirurgie |
| Sonstige (HNO, Trauma, Peripherer Nerv) |
| Krankenhäuser |
| Spezialisierte neurochirurgische Zentren |
| Ambulante chirurgische Zentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Material | Biologisch | Xenograft |
| Allograft | ||
| Autograft | ||
| Synthetisch | ePTFE | |
| Polyurethan | ||
| Sonstige Polymere | ||
| Nach Produktkonfiguration | Auflage (Bogen) | |
| Nähbar (Patch) | ||
| Fließfähig / Fibrinbasiertes Dichtungsmittel | ||
| 3D-gedruckte maßgefertigte Transplantate | ||
| Nach Anwendung | Kranialchirurgie | |
| Wirbelsäulenchirurgie | ||
| Sonstige (HNO, Trauma, Peripherer Nerv) | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte neurochirurgische Zentren | ||
| Ambulante chirurgische Zentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert der Nachfrage nach Dura-Transplantaten und wie schnell wächst er?
Die Nachfrage belief sich im Jahr 2027 auf 230,59 Millionen USD und wird voraussichtlich bis 2032 auf 281,84 Millionen USD steigen, was einer CAGR von 4,10 % entspricht.
Welche Materialklasse – biologisch oder synthetisch – hat heute den größeren Anteil an der Verwendung von Dura-Transplantaten?
Biologische kollagenbasierte Matrizen führen mit einem Anteil von 64,8 % dank langer klinischer Erfahrung und starker Vertrautheit der Chirurgen.
Wie schnell werden maßgefertigte 3D-gedruckte Dura-Substitute in den nächsten fünf Jahren voraussichtlich expandieren?
Individuelle 3D-gedruckte Transplantate verzeichnen die schnellste Einführung und schreiten bis 2032 mit einer geschätzten CAGR von 8,5 % voran, da Bildgebungs-zu-Implantat-Workflows reifen.
Warum wird der asiatisch-pazifische Raum als das vielversprechendste Wachstumsgebiet für Anbieter von Dura-Transplantaten angesehen?
Krankenhauserweiterungen, wachsende neurochirurgische Kapazitäten und unterstützende Gerätezulassungsreformen treiben in der Region bis 2032 eine CAGR von 7,6 % an.
Welcher Faktor ist derzeit das größte Kostenhemmnis für eine breitere Einführung biologischer Dura-Substitute?
Premium-Preise – oft dreimal höher als synthetische Netze – bleiben das größte Hindernis, insbesondere für budgetbeschränkte Krankenhäuser.
Wie beeinflussen robotergestützte und minimalinvasive Techniken die Produktentwicklungsstrategien?
Diese Ansätze bevorzugen dünne, faltbare und nahtfreie Transplantate, die durch kleine Ports eingeführt werden können, was Anbieter dazu veranlasst, stärkere und dennoch biegsamere synthetische und hybride Materialien zu entwickeln.