
Drug Repurposing Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.46 Milliarden US-Dollar |
| Marktgröße (2031) | 43.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
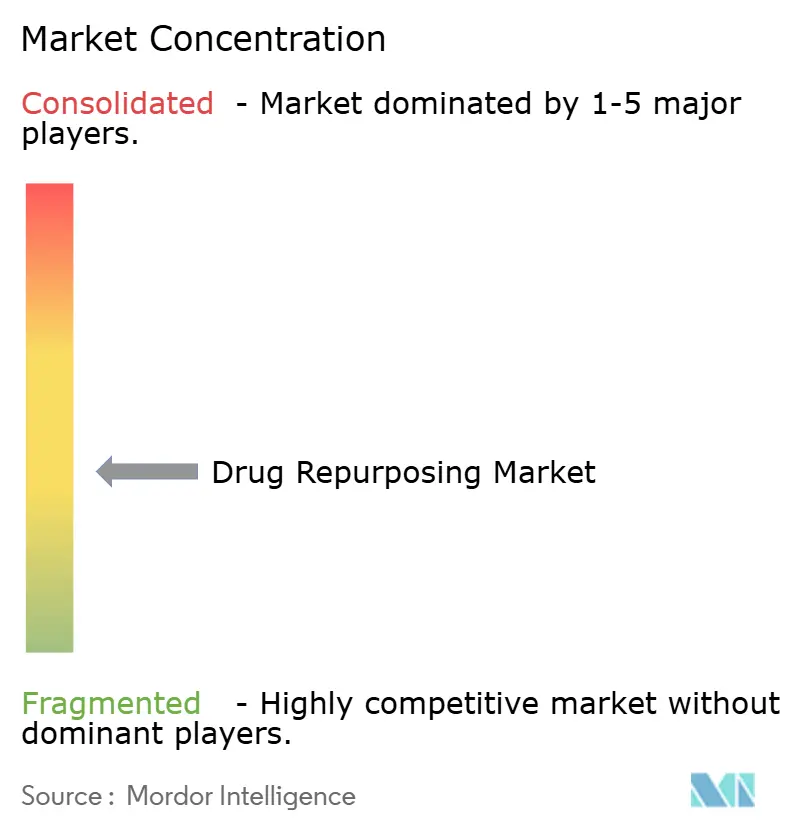
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Drug Repurposing Marktanalyse von Mordor Intelligence
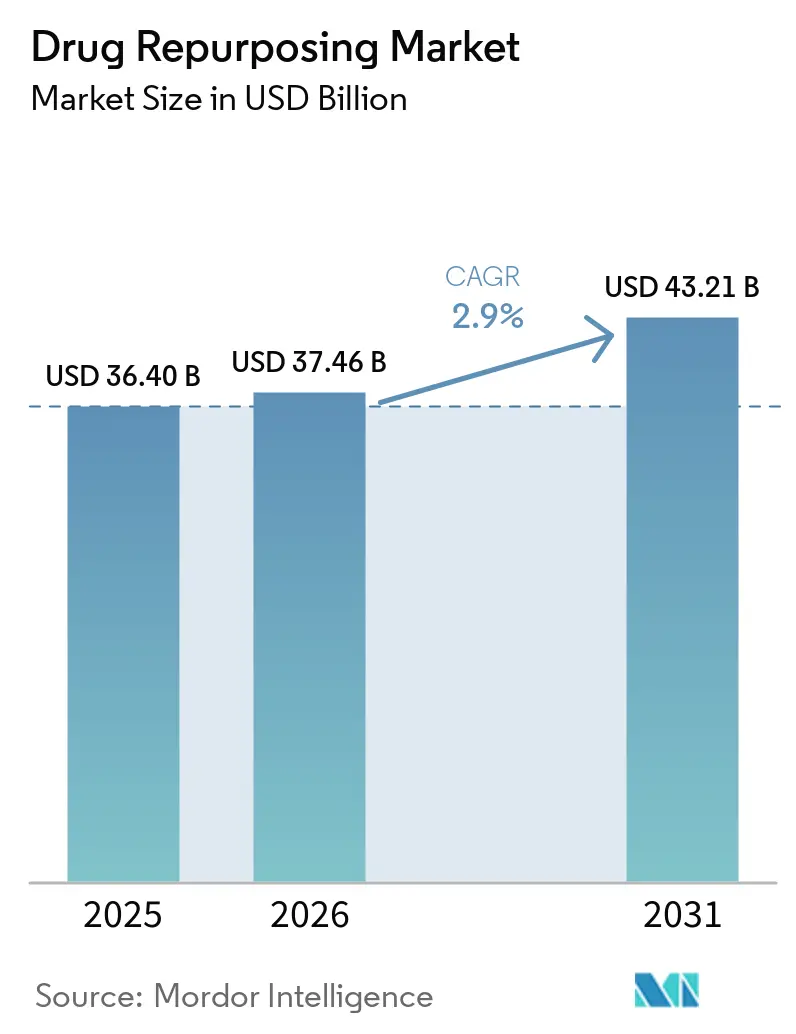
Die Marktgröße für Drug Repurposing wird für 2025 auf 36,40 Milliarden USD, für 2026 auf 37,46 Milliarden USD geschätzt und soll bis 2031 43,21 Milliarden USD erreichen, mit einer CAGR von 2,9 % von 2026 bis 2031.
Innerhalb dieser gemessenen Wachstumskurve intensivieren etablierte Pharmaunternehmen, kleinere Biotechnologieunternehmen und Auftragsforschungsorganisationen (CROs) ihren Fokus auf die Neubewertung zugelassener oder zurückgestellter Moleküle, um Entwicklungszeiträume zu verkürzen, F&E-Ausgaben zu senken und Produktlebenszyklen zu verlängern. Der zunehmende Patentklippendruck – beispielsweise 183,5 Milliarden USD an gefährdetem Umsatz bis 2030 – hat führende Innovatoren dazu veranlasst, hochdurchsatzfähige In-silico-Screening-Programme auszubauen, die häufig durch KI unterstützt werden, und Einreichungen über den 505(b)(2)-Zulassungsweg zu priorisieren, die vorhandene Sicherheitsdaten wiederverwenden. Onkologie behält strategische Priorität. Dennoch beschleunigen sich seltene und Orphan-Indikationen am schnellsten, unterstützt durch Spitzen bei Risikokapitalfinanzierungen und günstige Orphan-Drug-Anreize. Kleine Moleküle dominieren weiterhin die Pipeline, obwohl Peptide und andere Biologika den Abstand verringern, da die Herstellungskosten sinken. Nordamerika verankert die globale Nachfrage dank klar definierter FDA-Leitlinien, die nun Real-World-Evidenz einschließen. Gleichzeitig profitiert der asiatisch-pazifische Raum am stärksten von der rasch wachsenden klinischen Studieninfrastruktur und Kostenvorteilen.
Wesentliche Erkenntnisse des Berichts
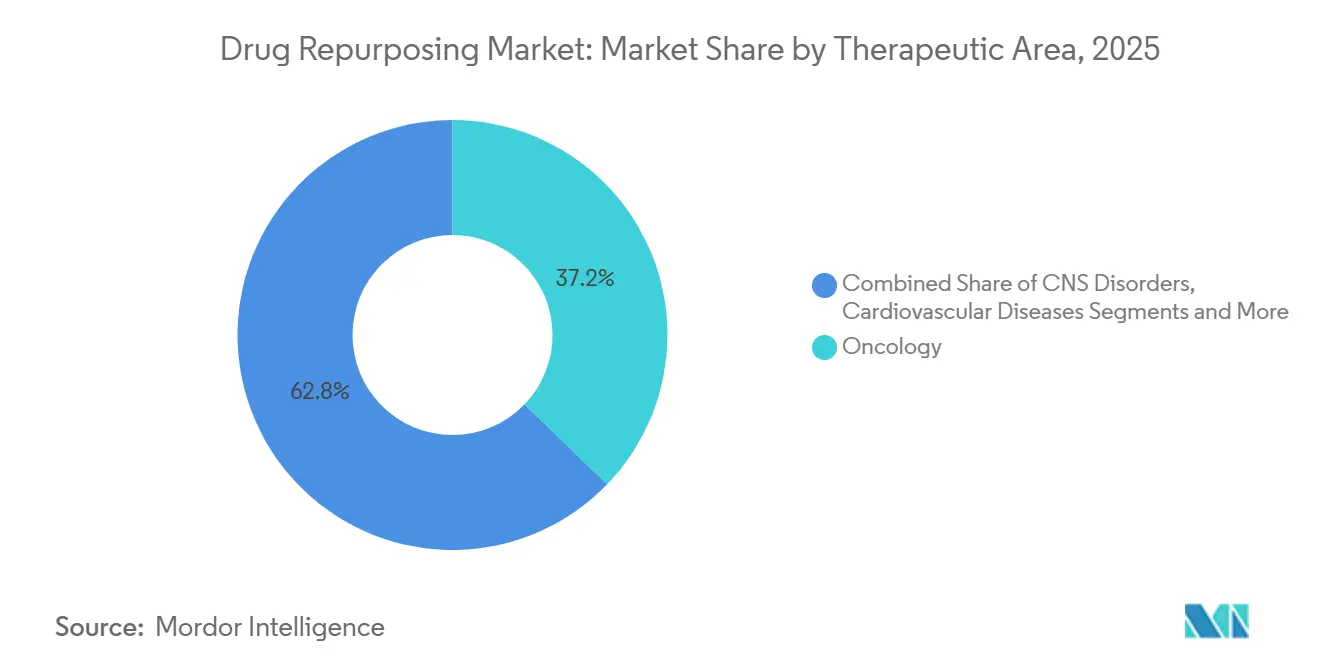
- Nach Therapiebereich führte Onkologie mit einem Umsatzanteil von 37,2 % im Jahr 2025, während seltene Erkrankungen und Orphan-Erkrankungen bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen werden.
- Nach Molekültyp entfielen 64,5 % des Marktanteils für Drug Repurposing im Jahr 2025 auf kleine Moleküle; Peptide und andere Biologika entwickeln sich bis 2031 mit einer CAGR von 13,1 % weiter.
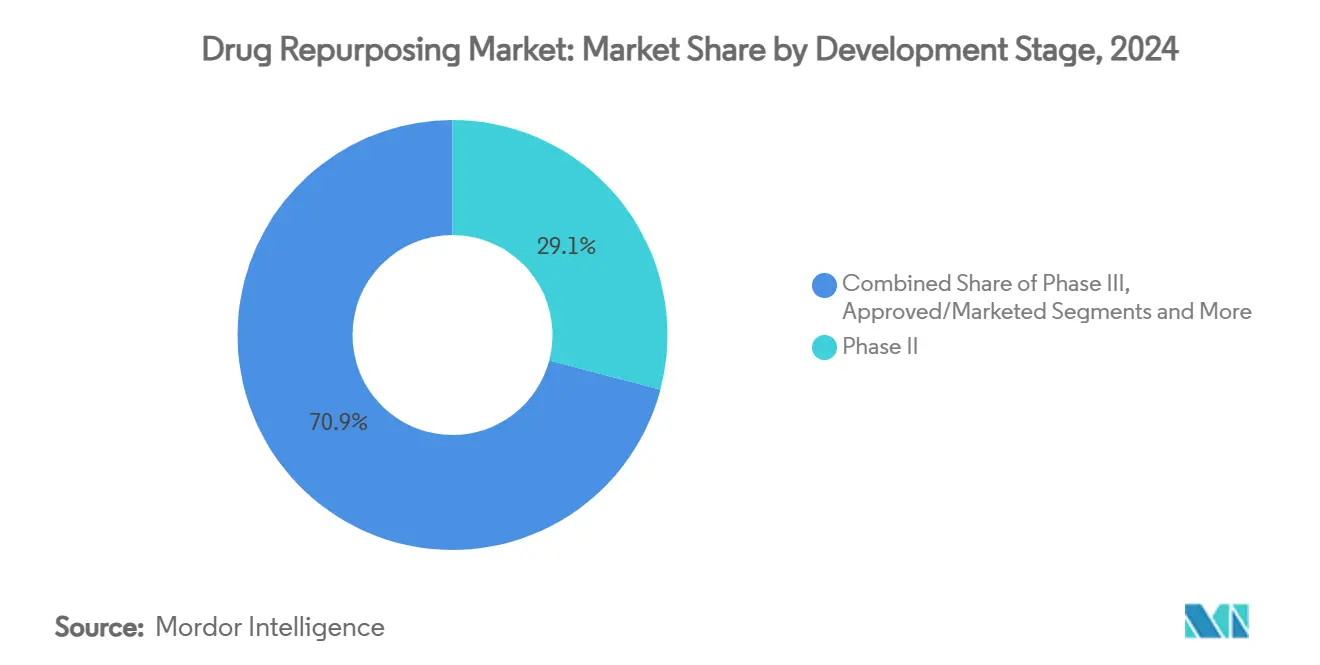
- Nach Entwicklungsphase hielt Phase II im Jahr 2025 einen Anteil von 29,1 % an der Marktgröße für Drug Repurposing, während die präklinische Phase bis 2031 mit einer CAGR von 15,9 % expandierte.
- Nach Endnutzer erfassten Pharma- und Biotechnologieunternehmen 54,8 % des Umsatzes im Jahr 2025; Auftragsforschungsorganisationen werden bis 2031 voraussichtlich mit einer CAGR von 12,4 % expandieren.
- Nach Geografie dominierte Nordamerika mit 45,3 % des Umsatzes im Jahr 2025, und der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestütztes hochdurchsatzfähiges In-silico-Screening | +0.80% | Nordamerika, EU, zunehmend global | Mittelfristig (2–4 Jahre) |
| Wachsende Anzahl von FDA-505(b)(2)-Zulassungen | +0.60% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Risikokapitalfinanzierung für Drug Repurposing bei Orphan- und seltenen Erkrankungen | +0.50% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Pandemiebedingtes Interesse an Breitspektrum-Antiviralia | +0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Real-World-Evidenz (RWE)-Datenseen | +0.30% | Nordamerika, EU, APAC | Mittelfristig (2–4 Jahre) |
| Minderung des Patentablaufrisikos in der Pharmaindustrie | +0.70% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestütztes hochdurchsatzfähiges In-silico-Screening
Rechenintensive bildbasierte Modelle bewerten nun Millionen morphologischer Signaturen aus Verbindungsbibliotheken in Wochen statt in den Jahren, die traditionelle Nasslab-Assays erfordern. Recursions BioHive-2 vervierfachte die eigene frühere Rechenkapazität und ermöglichte es dem Phenom-1-Modell, gleichzeitig komplexe Phänotypen zu durchsuchen und zu annotieren. Start-ups wie Healx sammelten im Jahr 2024 47 Millionen USD ein, um ähnliche Architekturen voranzutreiben, insbesondere für seltene Erkrankungen. Diese Cloud-nativen Pipelines versetzen kleinere Unternehmen in direkten Wettbewerb mit Big Pharma, indem sie den Bedarf an umfangreichen physischen Labors eliminieren. Die daraus resultierende Effizienz ermöglicht eine schnelle Neubewertung von Treffern für Nischenindikationen, erweitert das Chancenspektrum und senkt die Kosten pro Programm. Mit zunehmender Reife der Algorithmen wird erwartet, dass sie einen kontinuierlichen Strom von risikogeminderten, mechanismusbasierten Wirkstoffen in den Drug Repurposing Markt einspeisen und dessen stetigen Expansionspfad weiter festigen.
Wachsende Anzahl von FDA-505(b)(2)-Zulassungen
Das 505(b)(2)-Rahmenwerk erlaubt es Antragstellern, bestehende klinische und nicht-klinische Daten in eine einzige Einreichung zu integrieren, wodurch die durchschnittlichen Zulassungszeiträume um bis zu zwei Jahre verkürzt werden. Im Jahr 2016 nutzten 48 Zulassungen diesen Weg, und die Gesamtzahl ist seitdem jedes Jahr gestiegen, da Antragsteller kapitaleffiziente Marktzugangswege suchen. Die jüngste FDA-Entwurfsleitlinie zur „Plattformtechnologie-Designation” erweitert die Flexibilität, indem sie Entwicklern ermöglicht, frühere regulatorische Erkenntnisse für mehrere Einreichungen wiederzuverwenden und so redundante Prüfzyklen zu reduzieren.[1] Parallel dazu werden Masterprotokolle und adaptive Designs begrüßt, um der Heterogenität gerecht zu werden, die der Repurposing-Forschung innewohnt. Zusammen senken diese regulatorischen Erleichterungen das Risiko, ziehen neue Investitionen an und stützen den wachsenden Beitrag der 505(b)(2)-Zulassungen zum gesamten Drug Repurposing Marktwachstum.
Anstieg der Risikokapitalfinanzierung für Drug Repurposing bei Orphan- und seltenen Erkrankungen
Nur 5 % der geschätzten 7.000 seltenen Erkrankungen verfügen über eine zugelassene Therapie, was eine große adressierbare Lücke hinterlässt. Jüngste Kapitalzuflüsse unterstreichen die Überzeugung der Investoren, dass Drug Repurposing Geschwindigkeit mit robusten Renditen verbinden kann. Die FELIQS-Finanzierungsrunde über 9 Millionen USD für FLQ-101 bei Frühgeborenen-Retinopathie ist typisch für Finanzierungen, die auf eng definierte pädiatrische Indikationen ausgerichtet sind. Orphan-Drug-Designationen in wichtigen Märkten sichern eine sieben- bis zehnjährige Exklusivität, eine Erstattung zu Premiumpreisen und den Erlass von Regulierungsgebühren, was die wirtschaftliche Attraktivität erhöht. Akademische Gruppen, Patientenstiftungen und CROs bilden zunehmend dreigliedrige Allianzen zur gemeinsamen Nutzung von Daten, wodurch mehr Kandidaten früher und zu geringeren Kosten in den Drug Repurposing Markt gelangen.
Pandemiebedingtes Interesse an Breitspektrum-Antiviralia
COVID-19 hat die Belastbarkeit von Arzneimittelentwicklungs-Pipelines auf die Probe gestellt und Drug Repurposing als erstrangigen Reaktionsmechanismus hervorgehoben. Die READDI-Allianz von RTI scannte Tausende von Molekülen, um Kandidaten gegen Coronaviridae schnell voranzutreiben.[2] Unabhängige Screenings identifizierten später Biapenem, Adefovir Dipivoxil und Dovitinib als Eintrittsinhibitoren für SARS-CoV-2.[3] Über akute Krisen hinaus wurden dauerhafte translationale Kapazitäten aufgebaut – spezialisierte BSL-3-Labore, für virale Mechanismen annotierte Verbindungsbibliotheken und ständige öffentlich-private Arbeitsgruppen. Diese Ressourcen stehen nun bereit, um künftige Ausbrüche schnell zu bewältigen, und stärken die Relevanz des Drug Repurposing Marktes für die globale Gesundheitssicherheit.
Analyse der Hemmnisauswirkung*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe IP-Eigentümerschaft und Exklusivitätsstreitigkeiten | -0.40% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattungsrahmen für Off-Label-Indikationen | -0.30% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Rekrutierung für klinische Studien bei Nischenindikationen | -0.20% | Global | Mittelfristig (2–4 Jahre) |
| Risiko von Datenverzerrungen in KI-Vorhersagemodellen | -0.10% | KI-adoptierende Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe IP-Eigentümerschaft und Exklusivitätsstreitigkeiten
Wenn Originatorpatente abgelaufen sind, erheben konkurrierende Interessengruppen häufig überlappende Ansprüche auf Formulierung, Verwendungsmethode oder Verabreichungsmechanismen. Laufende Rechtsstreitigkeiten – wie die Meinungsverschiedenheit von Eli Lilly mit der FDA über die Produktklasse von Retatrutid – veranschaulichen, wie allein die Klassifizierung über Exklusivitätszeiträume und den Markteintritt von Generika entscheiden kann. GLP-1-Agonisten demonstrieren den Einsatz komplizierter Formulierungspatente zur Errichtung schützender „Dickichte”, was rechtliche Unklarheiten für Folgeentwickler schafft. Unsicherheit dämpft die Risikokapitalunterstützung für patentfreie Moleküle und verlängert Verhandlungen über die gemeinsame Nutzung von Daten. Sofern gesetzliche Aktualisierungen keine vorhersehbaren Exklusivitätsfenster bieten, wird die IP-Komplexität das Wachstum des Drug Repurposing Marktes weiterhin beeinträchtigen.
Begrenzte Erstattungsrahmen für Off-Label-Indikationen
Selbst wenn regulatorische Hürden überwunden sind, können Kostenträger die Erstattung außerhalb der ursprünglichen Zulassung ablehnen und dabei Kostendämpfung oder unzureichende Evidenz anführen. Die im Rahmen des Inflation Reduction Act eingeführten US-amerikanischen Arzneimittelpreisverhandlungen fügen eine weitere Variable hinzu, die Antragsteller davon abhalten könnte, marginale Indikationen hinzuzufügen. In China schreibt die Gesetzgebung von 2021 nun formelle Evidenzprüfungen und Einwilligungsverfahren vor der Off-Label-Verschreibung vor, was administrativen Aufwand erzeugt. Aufkommende „interventionelle pharmakookonomische” Studien versuchen, kostenträgertaugliche Kosten-Wirksamkeits-Daten zu generieren, doch die Akzeptanz bleibt begrenzt. Bis standardisierte Erstattungsmaßstäbe ausgereift sind, wird die Kontrolle durch Kostenträger die Akzeptanz im Drug Repurposing Markt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapiebereich:
Onkologie dominiert, während seltene Erkrankungen an Dynamik gewinnenDie Marktgröße für Drug Repurposing im Bereich Onkologie erreichte 37,2 % des Gesamtumsatzes. PD-(L)1-Inhibitoren, Kinase-Blocker und Wirkstoffe zur DNA-Schadensantwort machen nun den Löwenanteil der Aktivitäten aus, unterstützt durch gut entwickelte Biomarker-Ökosysteme. Acht tumoragnostische Zulassungen – wie Pembrolizumab für MSI-H-Malignome – validieren das gewebsagnostische Paradigma und signalisieren eine breitere Akzeptanz der molekular gesteuerten Repositionierung. Basket- und Umbrella-Protokolle reduzieren statistische Nachteile und ermutigen Entwickler dadurch, eine einzelne Verbindung über mehrere Histologien hinweg einzusetzen. Sekundäre Gewinne entstehen in Kombinationsregimen, bei denen kostengünstige repurposierte Wirkstoffe teure Biologika potenzieren und deren Rentabilitätskurve verlängern.
Seltene Erkrankungen und Orphan-Erkrankungen wachsen bis 2031 mit einer CAGR von 14,8 % – der schnellsten aller Therapiegruppen. Extrem kleine Patientenpopulationen rechtfertigen Premiumpreise und lange Exklusivitätsfenster, was das Segment trotz Volumenbeschränkungen attraktiv macht. Regulierungsbehörden erlassen bestimmte Gebühren, und Interessengruppen stellen studienfertige Register bereit, was den Entwicklungsaufwand verringert. Das Zusammentreffen finanzieller Anreize und gesellschaftlicher Notwendigkeit lenkt Kapital in Initiativen für seltene Erkrankungen und sichert die dauerhafte Expansion dieses Teilsegments des Marktes für Drug Repurposing.

Nach Molekültyp:
Vorherrschaft niedermolekularer Wirkstoffe gegenüber dem Momentum von PeptidenVermögenswerte kleiner Moleküle kontrollierten 2025 64,5 % des Marktanteils für Drug Repurposing, was jahrzehntelang angesammelte Sicherheitsdaten und skalierbare orale Herstellungswege widerspiegelt. Die strukturelle Handhabbarkeit vereinfacht Formulierungsanpassungen, Änderungen der Darreichungsform und Lizenzerweiterungen. Darüber hinaus entspricht die orale Bioverfügbarkeit kostenempfindlichen globalen Märkten, die selbst verabreichte Therapieregime anstreben.
Peptide und größere Biologika werden bis 2031 voraussichtlich jährlich um 13,1 % wachsen, angetrieben durch Prozessintensivierung, kontinuierliche Bioreaktoren und lyophilisierte Formulierungen, die die Logistik erleichtern. Peptid-Zulassungen machten zwischen 2016 und 2024 11 % der FDA-Freigaben aus, was das Vertrauen des Mainstreams signalisiert. Die GLP-1-Agonisten-Klasse dient als Vorlage: Semaglutid und Tirzepatid zielen nun neben Diabetes auch auf Adipositas und kardiovaskuläre Indikationen ab. Obwohl Hürden bei der Kühlkette und Immunogenität bestehen bleiben, erodieren schrittweise Prozessverbesserungen diese Barrieren und verbreitern den Fußabdruck von Biologika im Markt für Drug Repurposing.
Nach Entwicklungsphase:
Präklinische Investitionen treiben die künftige Pipeline voranDas präklinische Segment zeigte von 2025 bis 2026 eine CAGR von 15,9 %, angetrieben durch KI-Screens, die große Verbindungspools vor kostspieligen klinischen Studien am Menschen filtern. Cloud-natives Modellieren verkürzt Zykluszeiten und liefert mehr validierte Leads für weitere Investitionen.
Phase II repräsentierte 2025 29,1 % der gesamten Marktgröße für Drug Repurposing und dient als Schmelztiegel für den Machbarkeitsnachweis und die Biomarker-Validierung. Adaptive Anreicherungsstrategien ermöglichen eine kontinuierliche Signalerkennung und Reduzierung der Abnutzung. Zugelassene und vermarktete Produkte werden nun einem Lebenszyklusmanagement unterzogen, um Einnahmen gegen den Vordringen von Biosimilars zu schützen – exemplarisch verdeutlicht durch das langjährige Xanomelin-Programm von Karuna Therapeutics, das in einem Exit von 14,00 Milliarden USD gipfelte.
Nach Verabreichungsweg:
Innovationen bei der oralen Verabreichung erweitern den ZugangInjizierbare Formate dominieren weiterhin hochwertige Peptide und monoklonale Antikörper; die orale Verabreichung ist jedoch der am schnellsten wachsende Bereich, unterstützt durch Permeationsverbesserer, Nanopartikelträger und Mikronadel-Kapseln. Orale Liraglutid-Nanomizellen erzielten eine 4,63-fache Verbesserung der Bioverfügbarkeit und demonstrieren die Machbarkeit, wöchentliche Injektionen in Tabletten umzuwandeln. Diese Fortschritte erschließen Verbesserungen bei der Therapietreue, verbessern die Lebensqualität und vergrößern die adressierbare Basis für den Drug Repurposing Markt.
Nach Endnutzer:
CROs profitieren von der AuslagerungswellePharma- und Biotechunternehmen hielten 2025 einen Umsatzanteil von 54,8 %, lagern die operative Last jedoch mit einer CAGR von 12,4 % an spezialisierte CRO-Partner aus. CROs bringen regulatorisches Fachwissen bei der 505(b)(2)-Einreichung, Zugang zu Patientennetzwerken und Datenverwaltungsplattformen mit, die auf Repurposing ausgerichtet sind. Akademische Zentren wie der 6.000-Verbindungen umfassende Drug Repurposing Hub des Broad Institute liefern validierte Reagenzien und Assays und erleichtern nahtlose öffentlich-private Übergaben. Daher bleibt die CRO-Integration ein zentraler Effizienzfaktor im Markt für Drug Repurposing.
Geografische Analyse
Markt für Drug Repurposing in Nordamerika
Nordamerika kontrollierte 45,3 % des Umsatzes im Jahr 2025, gestützt durch die wachsende Akzeptanz von Real-World-Evidenz seitens der FDA, die breitere Nutzung des 505(b)(2)-Zulassungswegs und Initiativen auf Kommissarsebene zur Beschleunigung tierversuchsfreier Methoden. Die Tiefe des Risikokapitals fördert KI-Start-ups, die die Frühphasen-Pipeline auffüllen und die Führungsposition der Region bei Innovationen im Markt für Drug Repurposing stärken.
Markt für Drug Repurposing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, angeführt von China, wird bis 2031 voraussichtlich eine CAGR von 11,6 % verzeichnen. Chinesische interventionelle Studien stiegen von etwa 600 im Jahr 2017 auf fast 2.000 im Jahr 2024, unterstützt durch behördenübergreifende Reformen, die IND-Unterlagen vereinfachen und rollende Überprüfungen ermöglichen. Niedrigere Kosten für Studienstandorte und große naive Patientenpopulationen steigern die Attraktivität zusätzlich. Länder wie Indien und Südkorea bauen ähnliche regulatorische Sandboxen auf und positionieren den asiatisch-pazifischen Raum als wichtigen Volumentreiber im Markt für Drug Repurposing.
Markt für Drug Repurposing in EMEA und LATAM
Europa verfügt über eine robuste akademische Forschungsleistung und koordiniert grenzüberschreitende Zulassungen durch die EMA-Harmonisierung. Geplante EU-Gesetzgebung zur Beschleunigung von Labeländerungen wird administrative Verzögerungen reduzieren und zusätzlichen Schwung in Drug-Repurposing-Programme bringen. Lateinamerika sowie der Nahe Osten & Afrika befinden sich noch in einem frühen Stadium, erkunden jedoch Verbindungen zur inländischen Fertigung und Partnerschaften mit dem öffentlichen Sektor, um umgewidmete Therapien zu lokalisieren, was ein optionales Aufwärtspotenzial für die langfristige Marktdurchdringung schafft.
Wettbewerbslandschaft
Der Drug Repurposing Markt tendiert zu moderater Fragmentierung. Big Pharma sichert die Cashflow-Resilienz durch den Wiedereinsatz historischer Molekülbibliotheken, während KI-zentrierte Biotechnologieunternehmen wie Recursion und Exscientia massive phänotypische Datensätze mit algorithmischen Engines kombinieren, um Entdeckungsphasen zu überspringen. Strategische Allianzen dominieren: Bayer verpflichtete sich zu 1,5 Milliarden USD für den Zugang zu Recursions Phenomics-Plattform, während Sanofi mit Formation Bio und OpenAI zusammenarbeitete, um maßgeschneiderte große Sprachmodelle für die Molekülanalyse zu entwickeln.
Der therapeutische Fokus diversifiziert die Wettbewerbsintensität: Die Onkologie bleibt von multinationalen Unternehmen überfüllt, während Nischen für seltene Erkrankungen agile Entwickler sehen, die unter Fast-Track- und Orphan-Drug-Regelungen voranschreiten. Die CRO-Konsolidierung beschleunigt sich und ermöglicht Komplettangebote und Risikoteilungsverträge, die den Vorabmittelabfluss für Auftraggeber reduzieren.
Letztendlich sind Unternehmen, die eine enge vertikale Integration erreichen – kombiniert aus computergestützter Auswahl, schnellem präklinischem Durchsatz und schlanken Zulassungsstudien – am besten positioniert, um inkrementelle Marktanteile im Drug Repurposing Markt zu gewinnen.
Führende Unternehmen der Drug Repurposing-Branche
-
Recursion Pharmaceuticals
-
BenevolentAI
-
Novartis AG
-
Pfizer Inc.
-
Roche Holding AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drug Repurposing Unternehmen in diesem Bericht
- Recursion Pharmaceuticals
- Benevolent AI
- Novartis
- Pfizer
- Roche
- GlaxoSmithKline
- Eli Lilly and Company
- Merck
- Sanofi
- AstraZeneca
- Takeda Pharmaceuticals
- Bayer
- Insilico Medicine
- Exscientia plc
- Healx
- Atomwise
- Biovista
- CelerisTx
- Gilead Sciences
- Johnson & Johnson
Neueste Industrielle Entwicklungen in Markt für Drug Repurposing
- März 2025: Sanofis Tolebrutinib wurde für die prioritäre FDA-Prüfung bei nicht-schubförmiger sekundär progredienter Multipler Sklerose akzeptiert.
- März 2025: Sanofi stellte bis zu 1,9 Milliarden USD bereit, um den bispezifischen Antikörper DR-0201 von Dren Bio für Autoimmunerkrankungen zu erwerben.
- Januar 2025: Lantheus Holdings, Johnson & Johnson, Eli Lilly und GSK schlossen auf Neurowissenschaften und Onkologie ausgerichtete Übernahmen ab.
- November 2024: Recursion schloss seine Fusion mit Exscientia ab und konsolidierte mehr als 10 Pipeline-Programme unter einem gemeinsamen KI-Backbone.
Umfang des globalen Drug Repurposing Marktberichts
Segmentierungsübersicht
| Onkologie |
| ZNS-Erkrankungen |
| Herz-Kreislauf-Erkrankungen |
| Infektionskrankheiten |
| Stoffwechselerkrankungen |
| Niedermolekulare Wirkstoffe |
| Biologika und Peptide |
| Präklinisch |
| Phase I |
| Phase II |
| Phase III |
| Zugelassen / Vermarktet |
| Oral |
| Injizierbar |
| Topisch / Sonstige |
| Pharma- und Biotechnologieunternehmen |
| Akademische und Forschungseinrichtungen |
| Auftragsforschungsorganisationen (CROs) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapiebereich | Onkologie | |
| ZNS-Erkrankungen | ||
| Herz-Kreislauf-Erkrankungen | ||
| Infektionskrankheiten | ||
| Stoffwechselerkrankungen | ||
| Nach Arzneimittelmolekültyp | Niedermolekulare Wirkstoffe | |
| Biologika und Peptide | ||
| Nach Entwicklungsphase | Präklinisch | |
| Phase I | ||
| Phase II | ||
| Phase III | ||
| Zugelassen / Vermarktet | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Topisch / Sonstige | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| Akademische und Forschungseinrichtungen | ||
| Auftragsforschungsorganisationen (CROs) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Drug Repurposing Marktes?
Die Marktgröße für Drug Repurposing erreichte 2025 36,40 Milliarden USD und wird bis 2031 voraussichtlich auf 43,21 Milliarden USD steigen.
Welches Therapiesegment führt beim Umsatz?
Onkologie hält mit 37,2 % des Umsatzes im Jahr 2025 den größten Anteil, angetrieben durch biomarkergesteuerte, gewebsagnostische Zulassungen.
Warum ziehen seltene Erkrankungen verstärkte Investitionen an?
Orphan-Drug-Anreize, Premiumpreise und geringer Wettbewerb treiben das Repurposing bei seltenen Erkrankungen auf die schnellste Wachstumsrate mit einer CAGR von 14,8 % bis 2031.
Wie wichtig sind KI-Plattformen für den Repurposing-Erfolg?
KI-gestütztes In-silico-Screening fügt der prognostizierten CAGR schätzungsweise +0,8 % hinzu, indem es Zeiträume zur Zielidentifizierung verkürzt und den zugänglichen Indikationsraum erweitert.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 11,6 % verzeichnen, gestützt durch regulatorische Reformen und einen Anstieg der klinischen Studienaktivität.
Welche Rolle spielen CROs?
Die Auslagerung an CROs expandiert mit einer CAGR von 12,4 %, da Auftraggeber spezialisierte regulatorische, rekrutierungs- und datenverwaltungsbezogene Kapazitäten nutzen, um Drug Repurposing-Programme zu beschleunigen.