
Größe und Marktanteil des Marktes für Trockenei
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.02 Milliarden US-Dollar |
| Marktgröße (2031) | 2.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
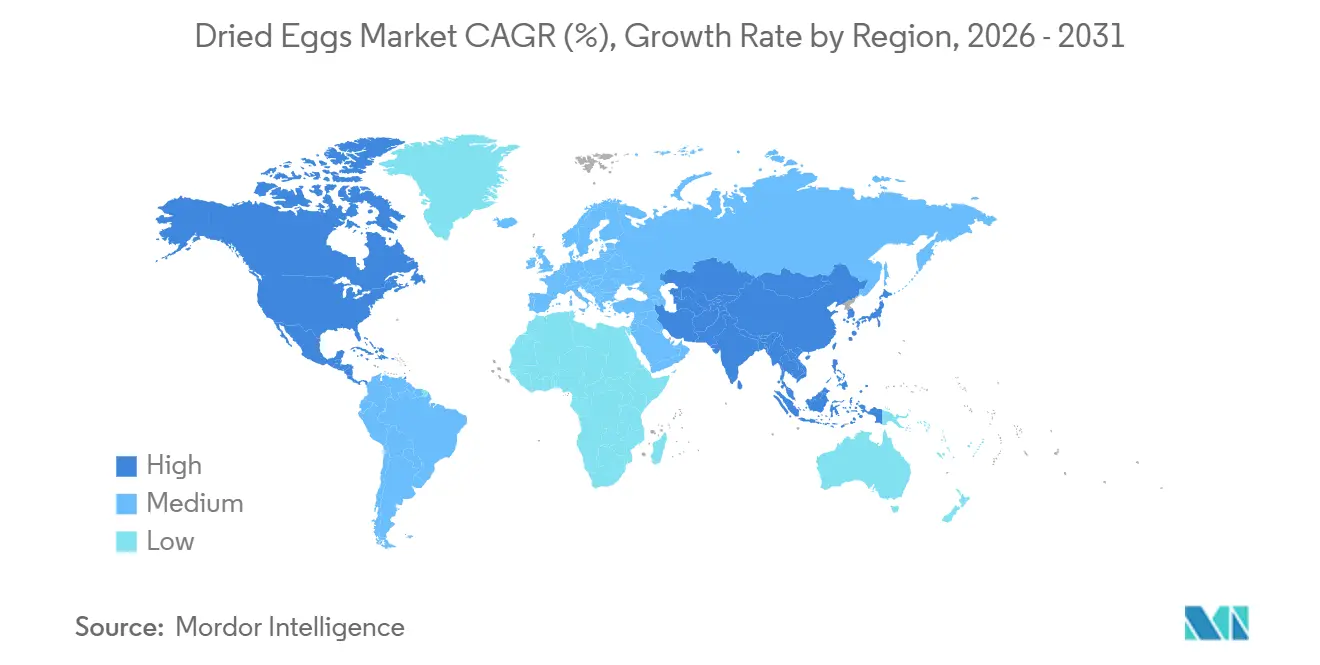
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trockenei von Mordor Intelligence
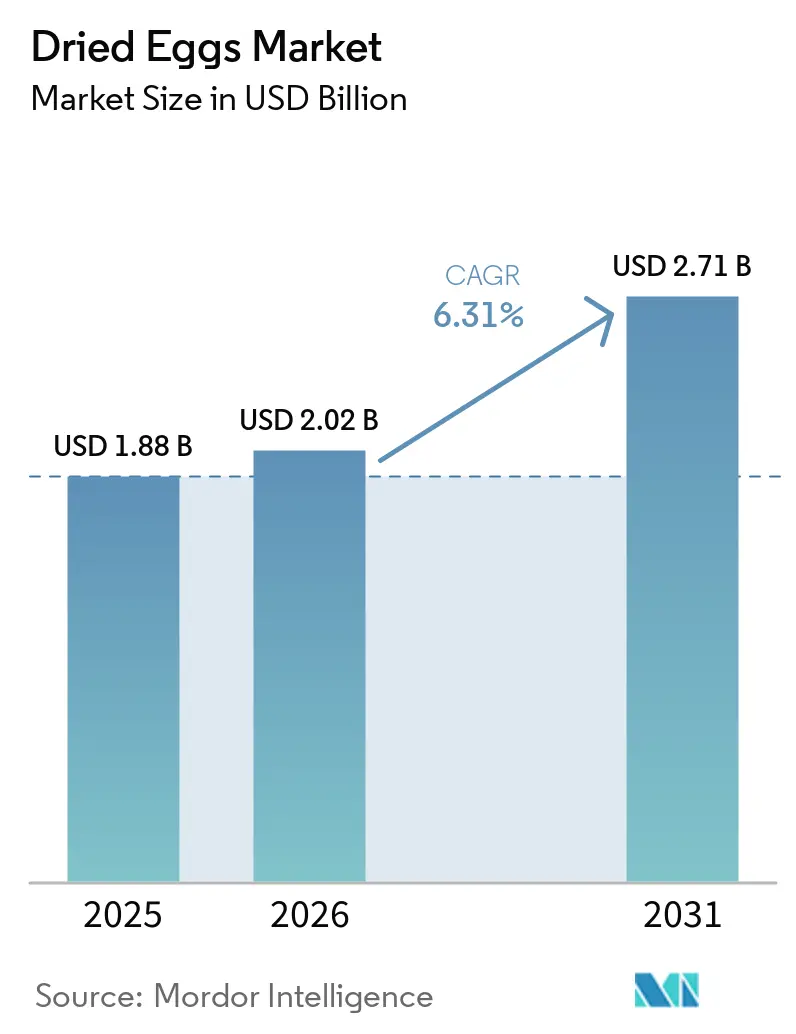
Die Marktgröße für getrocknete Eier wurde im Jahr 2025 auf 1,88 Milliarden USD geschätzt und soll von 2,02 Milliarden USD im Jahr 2026 auf 2,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,05 % während des Prognosezeitraums (2026–2031). Diese Beschleunigung spiegelt das Zusammentreffen von gesundheitsbewusstem Verbraucherverhalten, Effizienzanforderungen in der industriellen Lebensmittelverarbeitung und technologischen Fortschritten bei Dehydrierungsverfahren wider. Die Wachstumsdynamik des Marktes profitiert von der zunehmenden Einführung käfigfreier Produktionsmethoden, die Premiumpreise erzielen und gleichzeitig den sich wandelnden Verbraucherpräferenzen für ethisch beschaffte Zutaten Rechnung tragen. Lieferkettenunterbrechungen durch hochpathogene aviäre Influenza (HPAI) haben paradoxerweise das Wertversprechen des Marktes gestärkt, da Trockeneierpulver während Krisenzeiten eine überlegene Lagerstabilität und logistische Vorteile gegenüber Schaleneiern bietet[1]. Das USDA prognostiziert einen Anstieg der Eierpreise um 41,1 % für 2025, wobei getrocknete Vollei-Produkte während der Spitzenzeiten der Störungen Preisanstiege von 187 % verzeichneten. Diese Volatilität unterstreicht die strategische Bedeutung verarbeiteter Eiprodukte für die Aufrechterhaltung der Resilienz des Lebensmittelsystems. Nordamerika bleibt der mit Abstand größte Einzelbeitrag aufgrund seiner integrierten Lieferketten und der tief verwurzelten installierten Basis an Eiertrocknungskapazitäten. Der asiatisch-pazifische Raum verzeichnet die stärksten Zuwächse, da Lebensmittelverarbeiter in China und Indien ihre Backwaren-, Fertigmahlzeiten- und Sporternährungslinien ausbauen, um die wachsende Nachfrage der Mittelschicht zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt getrocknetes Vollei-Pulver im Jahr 2025 einen Marktanteil von 45,36 % am Markt für getrocknetes Eierpulver; getrocknetes Eiklarupulver soll bis 2031 eine CAGR von 7,13 % verzeichnen.
- Nach Kategorie repräsentierten konventionelle Angebote im Jahr 2025 76,33 % der Marktgröße für getrocknetes Eierpulver, während ökologische und Spezialeier mit einer CAGR von 8,14 % bis 2031 wachsen.
- Nach Form entfiel auf sprühgetrocknetes Pulver im Jahr 2025 ein Anteil von 85,47 % an der Marktgröße für getrocknetes Eierpulver; gefriergetrocknetes Pulver soll bis 2031 mit einer CAGR von 7,34 % wachsen.
- Nach Verpackungsformat erfassten Beutel im Jahr 2025 einen Marktanteil von 60,42 % am Markt für getrocknetes Eierpulver, während Gläser und Dosen bis 2031 voraussichtlich eine CAGR von 7,54 % verzeichnen werden.
- Nach Endverbraucher dominierte der Industriebereich im Jahr 2025 mit 37,38 % der Marktgröße für getrocknetes Eierpulver; der Einzelhandel und das Außer-Haus-Geschäft sollen bis 2031 eine CAGR von 8,03 % erzielen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 36,11 % der Marktgröße für getrocknetes Eierpulver; der asiatisch-pazifische Raum soll bis 2031 eine CAGR von 8,11 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach gesünderen verarbeiteten Lebensmitteln | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach käfigfreiem getrocknetem Eierpulver | +1.5% | Nordamerika und Europäische Union als Hauptmärkte, Expansion in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach proteinreicher Ernährung | +1.2% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Trocknungstechnologien | +0.9% | Global, Technologieführer in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen, lagerstabilen Lebensmitteln | +1.1% | Global, beschleunigt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Einsatz in Nutrazeutika und Nahrungsergänzungsmitteln | +1.4% | Nordamerika und Europa als Kernmärkte, globale Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach gesünderen verarbeiteten Lebensmitteln
Der Wandel hin zu gesünderen verarbeiteten Lebensmitteln verändert grundlegend die Strategien zur Beschaffung von Zutaten im gesamten Lebensmittelherstellungssektor. Trockeneipulver bietet Herstellern eine Proteinquelle mit sauberem Etikett, die die Nährwertintegrität bewahrt und gleichzeitig Konservierungsstoffe und künstliche Zusatzstoffe eliminiert, die häufig in alternativen Proteinzutaten vorkommen. Diese Positionierung wird besonders wertvoll, da Lebensmittelverarbeiter versuchen, die Verbrauchernachfrage nach Transparenz und Nährstoffdichte zu erfüllen, ohne die Lagerstabilität oder Produktionseffizienz zu beeinträchtigen. Die anhaltende Betonung der Kennzeichnungsanforderungen für Nährwerte durch die FDA gemäß 21 CFR 101 stärkt den Wettbewerbsvorteil von natürlich nahrhaften Zutaten wie Trockeneipulver[2]. Lebensmittelhersteller erkennen zunehmend, dass das vollständige Aminosäureprofil und die bioverfügbaren Nährstoffe von Trockeneipulver funktionelle Vorteile bieten, die synthetische Alternativen nicht replizieren können, was die Einführung in den Kategorien Backwaren, Süßwaren und Fertiggerichte vorantreibt.
Anstieg der Nachfrage nach käfigfreiem Trockeneipulver
Unternehmerische Nachhaltigkeitsverpflichtungen schaffen einen strukturellen Wandel hin zur käfigfreien Eibeschaffung, der über verbraucherorientierte Marken hinaus auf Zutatenzulieferer ausgeweitet wird. Große Gastronomiebetreiber und Einzelhandelsketten haben käfigfreie Beschaffungsmandate eingeführt, was eine nachgelagerte Nachfrage nach käfigfreiem Trockeneipulver schafft, das 15–20 % Preisaufschläge gegenüber konventionellen Alternativen erzielt. Dieser Trend gewinnt an Dynamik, da die Vorschriften der Europäischen Union konventionelle Käfigsysteme schrittweise abschaffen, wobei ähnliche gesetzgeberische Bewegungen in nordamerikanischen Rechtsordnungen entstehen. Die Standards des Nationalen Ökologischen Programms des USDA gemäß 7 CFR 205 bieten einen regulatorischen Rahmen, der ökologische und käfigfreie Produktionsmethoden unterstützt und Qualitätsmaßstäbe festlegt, die Premium-Trockeneipulverprodukte differenzieren[3]. Der Übergang zur käfigfreien Haltung erfordert erhebliche Kapitalinvestitionen in Produktionsanlagen, was Markteintrittsbarrieren schafft, von denen etablierte Akteure mit integrierten Lieferketten und Verarbeitungskapazitäten profitieren.
Steigender Konsum von proteinreicher Ernährung
Der Trend zur Proteinanreicherung erstreckt sich über die traditionelle Sportnahrung hinaus auf Mainstream-Lebensmittelkategorien, wobei Trockeneipulver als bevorzugte Zutat aufgrund seines vollständigen Aminosäureprofils und seiner neutralen Geschmackseigenschaften hervortritt. Im Gegensatz zu pflanzlichen Proteinen, die häufig eine Geschmacksmaskierung oder Texturmodifikation erfordern, lässt sich Eiweißpulver nahtlos in Rezepturen integrieren und liefert dabei überlegene biologische Wertigkeit und Verdaulichkeitswerte. Dieser funktionelle Vorteil wird in Anwendungen entscheidend, bei denen der Proteingehalt erhöht werden muss, ohne Geschmack oder Textur zu beeinträchtigen, insbesondere bei Backwaren und verzehrfertigen Mahlzeiten. In lebensmittelwissenschaftlichen Fachzeitschriften veröffentlichte Forschungsergebnisse zeigen, dass Eiweißpulver im Vergleich zu Soja- oder Erbsenprotein-Alternativen höhere Proteineffizienzquoten aufweist, was seine Einführung in Premium-Ernährungsprodukten unterstützt. Das wachsende Bewusstsein für Proteinqualitätskennzahlen bei gesundheitsbewussten Verbrauchern treibt die Nachfrage nach Zutaten an, die sowohl Menge als auch Bioverfügbarkeit liefern.
Fortschritte bei Trocknungstechnologien
Technologische Innovationen bei Sprühtrocknungs- und Gefriertrockungsverfahren erschließen neue Anwendungen für Trockeneipulver und verbessern gleichzeitig die Kosteneffizienz und Produktqualität. Die Sprühgefriertrocknung (SFD) ermöglicht die Herstellung von Premium-Eipulvern mit überlegenen Rehydrierungseigenschaften und verlängerter Haltbarkeit, die in spezialisierten Anwendungen höhere Margen erzielen. Die entfeuchtungsluftunterstützte Sprühtrocknung (DASD) reduziert den Energieverbrauch im Vergleich zu herkömmlichen Methoden um 20–30 %, verbessert die Fertigungsökonomie und hält gleichzeitig die Produktqualitätsstandards aufrecht. Diese Prozessverbesserungen werden besonders wertvoll, da die Energiekosten steigen und die Nachhaltigkeitsanforderungen im gesamten Lebensmittelherstellungsbetrieb zunehmen. Patentanmeldungen im Bereich der Trocknungstechnologie zeigen einen zunehmenden Fokus auf Mikroverkapselungstechniken, die bioaktive Verbindungen während der Verarbeitung schützen und Trockeneipulveranwendungen in funktionellen Lebensmitteln und Nahrungsergänzungsmitteln ermöglichen. Das Zusammentreffen von Energieeffizienz und Produktqualitätsverbesserungen schafft Wettbewerbsvorteile für Hersteller, die in fortschrittliche Trocknungsinfrastruktur investieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch alternative Proteinquellen | -1.2% | Global, verstärkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wandel hin zu veganen und pflanzenbasierten Produkten | -0.8% | Nordamerika und Europa als Hauptmärkte, globale Expansion | Langfristig (≥ 4 Jahre) |
| Lebensmittelsicherheits- und Kontaminationsrisiken | -0.6% | Global, regulatorischer Fokus in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Auswirkungen der Preisvolatilität bei Roheiern | -1.1% | Global, akute Auswirkungen in den wichtigsten Erzeugerregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch alternative Proteinquellen
Die Verbreitung pflanzlicher Proteinzutaten erzeugt Preisdruck und Marktanteilsverluste für traditionelle tierische Proteine, einschließlich Trockeneipulver. Sojaproteinisolate, Erbsenproteinkonzentrate und aufkommende Alternativen wie Insektenprotein bieten Kostenvorteile und sprechen umweltbewusste Verbraucher an, die nachhaltige Proteinquellen suchen. Pflanzliche Eialternativen haben in vielen Backanwendungen funktionelle Gleichwertigkeit erreicht, wobei Unternehmen wie Eat Just und BENEO Pulverformulierungen entwickeln, die die Binde- und Treibeigenschaften von Eiprotein replizieren. Der Markt für pflanzliche Eialternativen soll bis 2034 einen Wert von 1,5 Milliarden USD erreichen, wobei Pulverformate laut der Vereinigung für pflanzliche Lebensmittel das größte Segment mit 815,4 Millionen USD darstellen. Dieser Wettbewerbsdruck verstärkt sich, da Lebensmittelhersteller versuchen, Zutatenkosten zu senken und gleichzeitig die Verbrauchernachfrage nach pflanzlichen Rezepturen zu erfüllen, insbesondere in Massenmarktanwendungen, wo eine Premiumpreisgestaltung für tierische Proteine schwer zu rechtfertigen ist.
Lebensmittelsicherheits- und Kontaminationsrisiken
Salmonellen-Kontaminationsrisiken bei Eiprodukten schaffen anhaltende regulatorische Kontrolle und potenzielle Marktunterbrechungen, die die Nachfrage nach Trockeneipulver beeinflussen. Die Eiersicherheitsregel der FDA gemäß 21 CFR 118 erfordert umfassende Programme zur Pathogenreduzierung, aber Kontaminationsereignisse lösen weiterhin Produktrückrufe und Betriebsschließungen aus, die Lieferketten stören. Jüngste Ausbrüche im Zusammenhang mit Eiprodukten haben zu Rückrufen in Millionenhöhe und langfristigen Reputationsschäden für betroffene Marken geführt, was bei Lebensmittelherstellern, die eibasierte Zutaten in Betracht ziehen, Risikoaversion erzeugt. Die regulatorische Reaktion umfasst verschärfte Testanforderungen und Betriebsinspektionen, die die Compliance-Kosten und die betriebliche Komplexität für Trockeneipulverhersteller gemäß der FDA-Eiersicherheitsregel erhöhen. Diese Lebensmittelsicherheitsherausforderungen werden besonders akut im internationalen Handel, wo importierende Länder nach Kontaminationsereignissen zusätzliche Testanforderungen oder vorübergehende Einfuhrbeschränkungen auferlegen können, was den Marktzugang und die Wachstumschancen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
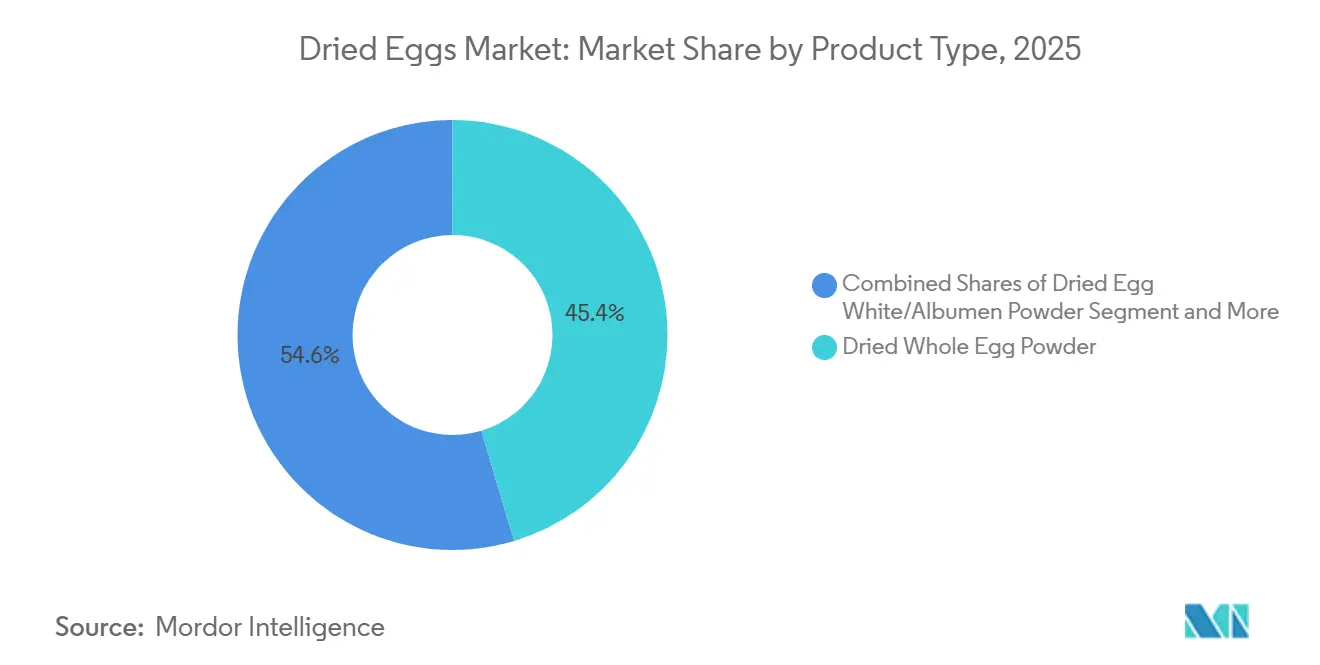
Dominanz von Vollei steht vor spezialisiertem WachstumGetrocknetes Volleierpulver hält im Jahr 2025 einen Marktanteil von 45,36 % und spiegelt seine Vielseitigkeit in verschiedenen Lebensmittelverarbeitungsanwendungen von Backwaren bis hin zu Fertiggerichten wider. Getrocknetes Eiklarupulver entwickelt sich jedoch mit einer CAGR von 7,13 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch spezialisierte Anwendungen in der Sporternährung, medizinischen Lebensmitteln und Premium-Backwaren, bei denen reiner Proteingehalt und neutrale Geschmacksprofile funktionelle Vorteile bieten. Das Albumensegment profitiert vom wachsenden Bewusstsein für das überlegene Aminosäureprofil und die schnellen Absorptionseigenschaften von Eiklareiweiß, die besonders wertvoll in Erholungsformulierungen nach dem Training und klinischen Ernährungsprodukten sind.
Getrocknetes Eigelbpulver nimmt eine Nischen-, aber stabile Position ein und bedient hauptsächlich industrielle Anwendungen, bei denen Fettgehalt und Emulgiereigenschaften wesentlich sind, wie die Mayonnaiseproduktion und Premium-Süßwaren. Das Wachstum des Segments bleibt aufgrund gesundheitsbewusster Trends, die fettärmere Proteinquellen bevorzugen, moderat, behält jedoch seine Bedeutung in Anwendungen bei, die spezifische funktionelle Eigenschaften erfordern, die Vollei- oder Albumenpulver nicht replizieren können. Jüngste Fortschritte in der Sprühtrocknungstechnologie haben die Stabilität von Eigelbpulver verbessert und Oxidationsprobleme reduziert, die zuvor die Haltbarkeit einschränkten, wodurch potenzielle Anwendungen in lagerstabilen Fertiggerichten erweitert werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Ökologisches Premium treibt zukünftiges WachstumKonventionelles getrocknetes Eierpulver hält im Jahr 2025 einen Marktanteil von 76,33 %, gestützt durch etablierte Lieferketten und Kostenvorteile in preissensiblen Anwendungen. Die Kategorie der ökologischen und Spezialeier zeigt jedoch mit einer CAGR von 8,14 % eine überlegene Wachstumsdynamik, die die Bereitschaft der Verbraucher widerspiegelt, Aufpreise für wahrgenommene Qualität und ethische Produktionsmerkmale zu zahlen. Diese Wachstumsdynamik steht im Einklang mit der breiteren Expansion des Marktes für ökologische Lebensmittel und unternehmerischen Nachhaltigkeitsverpflichtungen, die der Beschaffung käfigfreier und ökologischer Zutaten Vorrang einräumen.
Die Expansion des ökologischen Segments sieht sich mit Lieferkettenengpässen konfrontiert, da die Umstellung auf käfigfreie Produktion erhebliche Kapitalinvestitionen und längere Produktionszyklen erfordert. Die USDA-Anforderungen für die ökologische Zertifizierung im Rahmen des Nationalen Ökologischen Programms schaffen eine Qualitätsdifferenzierung, verursachen aber auch Compliance-Kosten, die den Markteintritt für kleinere Produzenten einschränken. Der Aufpreis für ökologisches getrocknetes Eierpulver, der typischerweise 15–20 % über konventionellen Alternativen liegt, bleibt aufgrund des begrenzten Angebots und der starken Nachfrage von gesundheitsbewussten Verbrauchern und Premium-Lebensmittelherstellern, die Clean-Label-Zutaten suchen, nachhaltig.
Nach Form:
Führungsposition von Sprühtrocknung durch Premium-Alternativen herausgefordertSprühgetrocknetes Pulver dominiert mit einem Marktanteil von 85,47 % im Jahr 2025 und profitiert von der etablierten Produktionsinfrastruktur und Kosteneffizienz bei Hochvolumenanwendungen. Die Reife der Technologie und ihre weitverbreitete Einführung in der Lebensmittelverarbeitungsindustrie schaffen erhebliche Eintrittsbarrieren für alternative Trocknungsverfahren in kostensensiblen Segmenten. Gefriergetrocknetes Pulver entwickelt sich jedoch mit einer CAGR von 7,34 % zum am schnellsten wachsenden Format, angetrieben durch überlegene Produktqualitätsmerkmale, darunter bessere Rehydrierungseigenschaften, verlängerte Haltbarkeit und erhaltener Nährstoffgehalt.
Die Gefriertrockungstechnologie erzielt Premiumpreise aufgrund höherer Energiekosten und längerer Verarbeitungszeiten, liefert jedoch Produkteigenschaften, die den Kostenunterschied in spezialisierten Anwendungen wie Notfalllebensmittelvorräten, Premium-Backzutaten und hochwertigen Fertiggerichten rechtfertigen. Jüngste Innovationen bei der Sprühgefriertrocknung kombinieren die Vorteile beider Technologien und schaffen Hybridprodukte mit verbesserter Qualität zu niedrigeren Kosten als bei der herkömmlichen Gefriertrocknung. Die Lebensmittelverarbeitungsvorschriften der FDA gemäß 21 CFR 110 unterstützen qualitätsorientierte Ansätze, die fortschrittliche Trocknungstechnologien begünstigen, die in der Lage sind, die Nährstoffintegrität und Sicherheitsstandards aufrechtzuerhalten.
Nach Verpackungsformat:
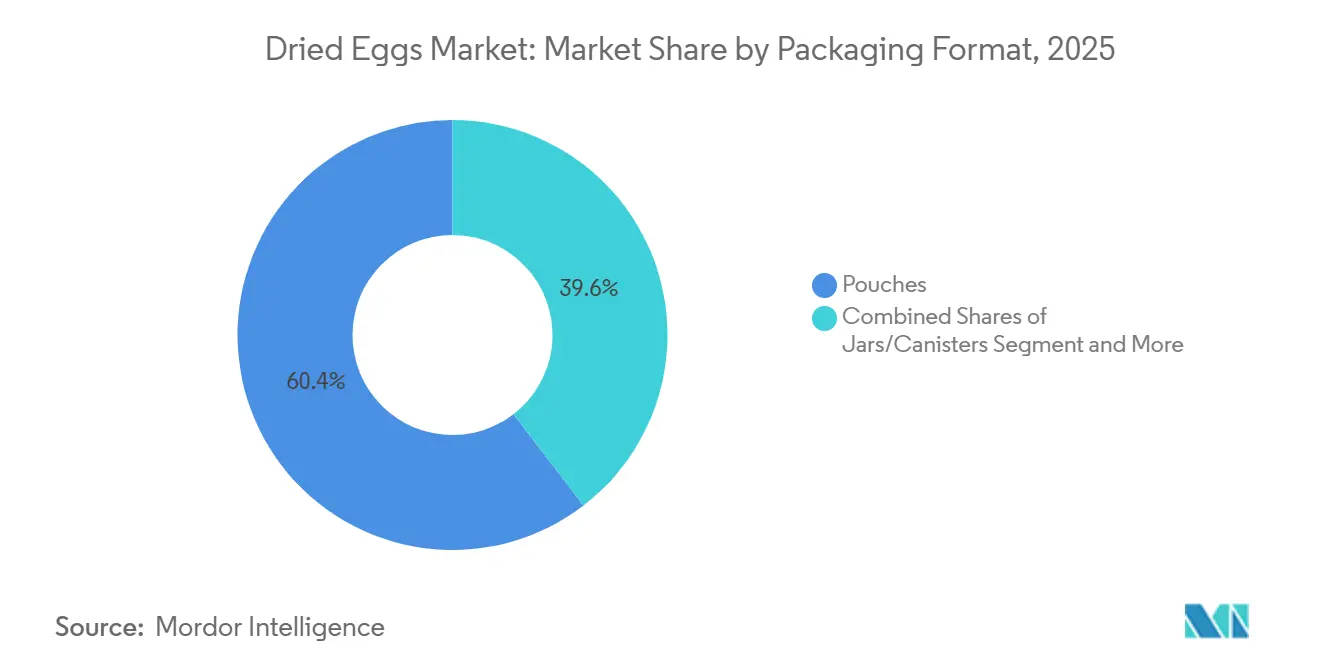
Bequemlichkeit treibt InnovationBeutel führen die Verpackungsformate mit einem Marktanteil von 60,42 % im Jahr 2025 an und spiegeln ihre Vorteile bei der Portionskontrolle, Lagereffizienz und Verbraucherfreundlichkeit für Einzelhandelsanwendungen wider. Das flexible Verpackungsformat steht im Einklang mit Nachhaltigkeitstrends, indem es den Materialeinsatz und die Transportkosten im Vergleich zu starren Behältern reduziert. Gläser und Dosen stellen jedoch mit einer CAGR von 7,54 % das am schnellsten wachsende Segment dar, angetrieben durch Premium-Positionierung und wahrgenommene Qualitätsassoziationen bei Verbrauchern, die starre Verpackungen mit Produkthaltbarkeit und Frische gleichsetzen.
Die Verpackungsentwicklung spiegelt breitere Trends hin zu Portionskontrolle und verlängerten Haltbarkeitsanforderungen wider, die besonders wichtig für Anwendungen von getrocknetem Eierpulver in der Notfallvorsorge und im institutionellen Lebensmittelservice sind. Innovationen bei Barriereverpackungsmaterialien verbessern den Feuchtigkeitsschutz und verlängern die Haltbarkeit und adressieren damit wichtige Qualitätsbedenken, die die Produktleistung unter verschiedenen Lagerbedingungen beeinflussen. Andere Verpackungsformate, einschließlich Sachets und Großbehälter, bedienen spezialisierte Marktsegmente mit spezifischen Handhabungs- und Portionsanforderungen und halten eine stetige Nachfrage in industriellen und Lebensmittelservice-Anwendungen aufrecht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Industrielle Anwendungen führen das Wachstum anIndustrielle Anwendungen dominieren im Jahr 2025 mit einem Marktanteil von 37,38 % und spiegeln die wesentliche Rolle von getrocknetem Eierpulver in verschiedenen Fertigungsprozessen wider, von großangelegten Backbetrieben bis hin zu Verarbeitungslinien für verarbeitete Lebensmittel. Dieses Segment profitiert von den funktionalen Vorteilen des Inhaltsstoffs bei der Bereitstellung eines konsistenten Proteingehalts, Bindeigenschaften und verlängerter Haltbarkeit, die eine effiziente Massenproduktion und Bestandsverwaltung ermöglichen. Industrielle Anwender schätzen insbesondere die Fähigkeit von getrocknetem Eierpulver, die Produktqualität während langer Lagerzeiten aufrechtzuerhalten, sowie seine Kompatibilität mit automatisierten Verarbeitungsanlagen, die eine präzise Dosierung und Mischung der Zutaten erfordern.
Der Einzelhandelskanal entwickelt sich jedoch mit einer CAGR von 8,03 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch das wachsende Verbraucherinteresse an Heimbacken, Notfallvorsorge und Proteinsupplementierung. Das Einzelhandelssegment profitiert von einem wachsenden Bewusstsein für die Convenience-Vorteile von getrocknetem Eierpulver, insbesondere bei gesundheitsbewussten Verbrauchern, die lagerstabile Proteinquellen suchen, und Heimbackern, die konsistente Ergebnisse benötigen. Die COVID-19-Pandemie beschleunigte die Verbraucherakzeptanz von Backzutaten für den Heimgebrauch und schuf dauerhafte Verhaltensänderungen, die das anhaltende Wachstum im Einzelhandel unterstützen. Lebensmittelservice- und Außer-Haus-Anwendungen halten eine stetige Nachfrage durch Restaurantketten und institutionelle Küchen aufrecht, die standardisierte Zutaten mit vorhersehbaren Leistungsmerkmalen benötigen, während spezialisierte Segmente wie Nahrungsergänzungsmittel, Körperpflege und Tierfutter hochwertige Nischenmöglichkeiten mit Premiumpreispotenzial darstellen.
Geografische Analyse
Nordamerika behauptet seine Marktführerschaft mit einem Anteil von 36,11 % im Jahr 2025, gestützt durch eine fortschrittliche Lebensmittelverarbeitungsinfrastruktur, etablierte Lieferketten und regulatorische Rahmenbedingungen, die eine großangelegte Produktion von getrocknetem Eierpulver ermöglichen. Die Region profitiert von integrierten Geflügelbetrieben und ausgereiften Trocknungstechnologiekapazitäten, die eine kosteneffiziente Produktion über mehrere Produktkategorien hinweg ermöglichen. Die Region steht jedoch vor Herausforderungen durch HPAI-Ausbrüche, die die Lieferketten gestört und erhebliche Preisvolatilität verursacht haben, wobei die Preise für getrocknetes Vollei während der Spitzenzeiten der Störungen um 187 % gestiegen sind. Der umfassende regulatorische Rahmen des USDA unter dem Food Safety and Inspection Service bietet Qualitätssicherung, verursacht aber auch Compliance-Kosten, die größere, etablierte Produzenten begünstigen. Jüngste Investitionen in käfigfreie Produktionskapazitäten positionieren nordamerikanische Lieferanten, um die wachsende Nachfrage nach Premium-Produkten aus getrocknetem Eierpulver zu befriedigen, obwohl die Umstellung erhebliche Kapitalinvestitionen und längere Produktionszyklen erfordert.
Der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 8,11 % bis 2031 zur am schnellsten wachsenden Region, angetrieben durch expandierende Lebensmittelverarbeitungsindustrien, steigenden Proteinkonsum und wachsende Mittelschichtbevölkerungen in China und Indien. Das Wachstum der Region profitiert von der zunehmenden Einführung westlich geprägter verarbeiteter Lebensmittel und Backwaren, die getrocknetes Eierpulver als funktionelle Zutat benötigen. Chinas Lebensmittelverarbeitungsindustrie zeigt Stärke in den Bereichen Convenience-Food und vorgekochte Mahlzeiten, was eine Nachfrage nach lagerstabilen Proteinzutaten schafft, die erweiterte Vertriebsketten unterstützen. Das regulatorische Umfeld der Region entwickelt sich weiter, wobei Länder Lebensmittelsicherheitsstandards einführen, die sich an internationalen Best Practices orientieren und die Marktentwicklung für qualitätsorientierte Lieferanten unterstützen. Die Importabhängigkeit bleibt erheblich, da die Region für Premium-Produkte aus getrocknetem Eierpulver auf nordamerikanische und europäische Lieferanten angewiesen ist, was Möglichkeiten für den Aufbau lokaler Produktionskapazitäten schafft.
Europa repräsentiert einen reifen, aber sich entwickelnden Markt, der durch starke regulatorische Rahmenbedingungen und Verbraucherpräferenzen für ökologische und käfigfreie Produkte gekennzeichnet ist. Die Region zeigt eine starke Importaktivität, wobei die EU-Importe von getrocknetem Eiklarupulver im Jahr 2024 121.113 Tonnen erreichten, was einem Wachstum von 34,4 % im Jahresvergleich entspricht und eine robuste Nachfrage anzeigt, die die lokale Produktionskapazität übersteigt, gemäß den Handelsdaten der Europäischen Kommission. Der Markt für getrocknete Eier im Nahen Osten ist durch wachsende Urbanisierung und eine expandierende Lebensmittelservicebranche gekennzeichnet, wobei wichtige Akteure in fortschrittliche Verarbeitungstechnologien investieren, um die steigende Nachfrage zu befriedigen. Hohe Produktionskosten und logistische Herausforderungen wie eine begrenzte Kühlketteninfrastruktur stellen jedoch erhebliche Wettbewerbsbarrieren in der Region dar. Der Markt für getrocknete Eier in Südamerika ist wettbewerbsintensiv mit einer Mischung aus lokalen Produzenten und multinationalen Unternehmen, die sich darauf konzentrieren, die steigende Nachfrage nach proteinangereicherten und lagerstabilen Lebensmittelprodukten zu befriedigen. Investitionen in moderne Verarbeitungsanlagen und der Ausbau von Vertriebskanälen sind entscheidende Faktoren, die den Marktwettbewerb in Ländern wie Brasilien und Argentinien prägen.
Wettbewerbslandschaft
Marktkonzentration
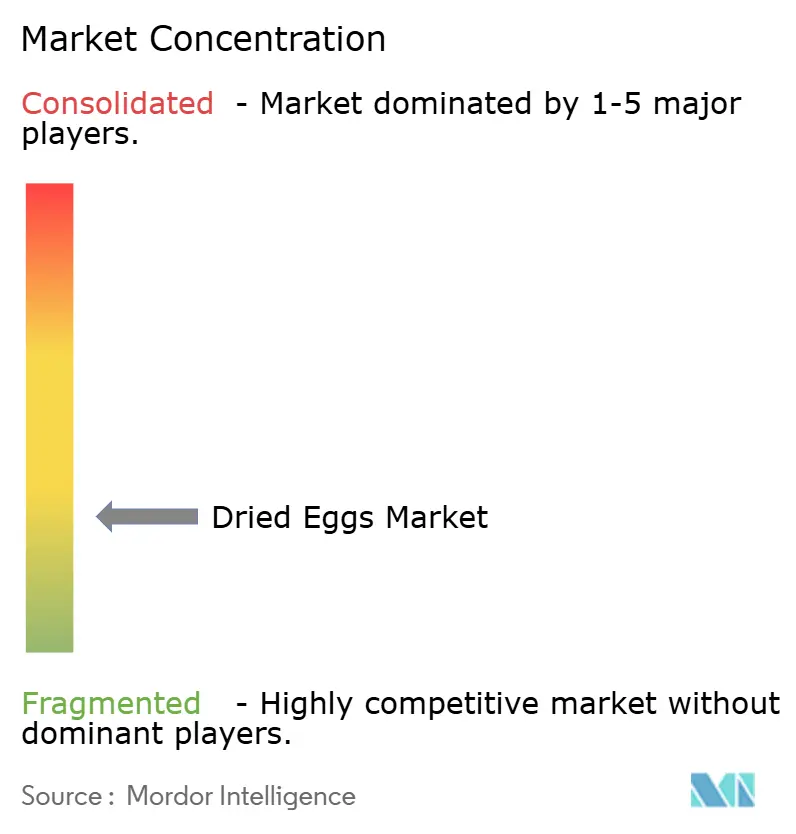
Der Markt für Trockeneipulver weist fragmentierte Merkmale mit einer geringen Konzentration auf, was auf erhebliche Konsolidierungsmöglichkeiten und Wettbewerbsdynamiken hinweist, die Unternehmen mit operativer Größe und technologischen Fähigkeiten begünstigen. Diese Fragmentierung schafft Marktbedingungen, unter denen strategische Akquisitionen, Kapazitätserweiterungen und vertikale Integrationsmaßnahmen die Wettbewerbspositionierung und Marktanteilsverteilung schnell verändern können. Die Branchenstruktur spiegelt den kapitalintensiven Charakter von Eierverarbeitungsbetrieben und das spezialisierte Wissen wider, das für eine effektive Implementierung von Trocknungstechnologien und Qualitätskontrolle erforderlich ist. Die Kapitalanforderungen steigen, da käfigfreie Stallumbauten und energieeffiziente Trockner jeweils Investitionen in Millionenhöhe erfordern. Verarbeiter, die Futtermittelherstellung, Herdenmanagement und Pulverkonvertierung integrieren, haben daher eine stärkere Verhandlungsposition gegenüber multinationalen Back- und Ernährungskunden.
Strategische Muster entstehen rund um vertikale Integration und geografische Expansion, wobei führende Akteure Akquisitionen verfolgen, die die Lieferkettenkontrolle und den Marktzugang stärken. Cal-Maine Foods unterstrich sein Konsolidierungsvorhaben durch den Kauf von Echo Lake Foods für 258 Millionen USD und fügte seinem Netzwerk spezialisierte Trocknungs- und Verpackungsanlagen hinzu. Das Unternehmen investierte auch 6,75 Millionen USD in ein Gemeinschaftsunternehmen mit Crepini zur gemeinsamen Entwicklung proteinreicher Eiwickel für gekühlte Snack-Sortimente. Rembrandt Enterprises spiegelte diesen Ansatz wider und übernahm Artisan Kitchens, um Formulierungsexpertise und Premium-Lebensmittelservicekonten zu sichern. In Bezug auf die Kapazität investiert Rose Acre Farms 15 Millionen USD, um seine Sprühtrocknungsleistung in Indiana um 25 % zu steigern, was Vertrauen in die industrielle Nachfrage signalisiert. Insgesamt zeigen diese Schritte, dass Marktführer strategische Akquisitionen mit gezielten Upgrades kombinieren, um Marktanteile zu verteidigen und Margen im Markt für Trockeneipulver zu erweitern.
Technologieallianzen fügen eine weitere Differenzierungsebene hinzu. Sanovo Technology Group erhielt Branchenauszeichnungen für ein Sprühsystem der nächsten Generation, das den Energieverbrauch senkt – ein Merkmal, das Käufer anspricht, die Scope-3-Emissionen überwachen. Bouwhuis Enthoven brachte gefriergetrocknete Pulver für Notfallrationen auf den Markt und erschloss eine Premium-Nische, die die Preisrealisierung steigert. Der Wettbewerbsdruck steigt auch aus Brasilien, nachdem das USDA die Einfuhr verarbeiteter Eier genehmigt hat, was die Preisverhandlungen in Nordamerika verschärft und inländische Produzenten dazu veranlasst, Effizienzprogramme zu beschleunigen. Die strengen Lebensmittelsicherheitsanforderungen der FDA gemäß 21 CFR 118 schaffen regulatorische Barrieren, die etablierte Akteure mit umfassenden Qualitätssystemen und Compliance-Fähigkeiten begünstigen, den Markteintritt für kleinere Wettbewerber einschränken und Branchenkonsolidierungstrends unterstützen.
Branchenführer im Bereich Trockenei
-
OVOBEL
-
Rose Acre Farms, Inc.
-
Eurovo S.r.l.
-
Rembrandt Enterprises, Inc.
-
Pulviver
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für getrocknete Eier Unternehmen in diesem Bericht
- OvoStar Union N.V.
- Kewpie Corporation
- OVOBEL
- SKM Egg Products Export (India) Ltd.
- Rose Acre Farms, Inc.
- Sanovo Technology Group
- Eurovo S.r.l.
- Rembrandt Enterprises, Inc.
- Bouwhuis Enthoven B.V.
- Eierhandel Wulro B.V.
- Interovo Egg Group B.V.
- Agroholding Avangard
- Adriaan Goede B.V.
- Oskaloosa Food Products Corp.
- Farm Pride Food Ltd.
- Weko Group
- TM Ovostar
- Pulviver
- Venkys
- Wabash Valley Farms Inc.
Neueste Industrielle Entwicklungen in Markt für getrocknete Eier
- März 2025: Onego Bio, ein Unternehmen, das auf durch Fermentation hergestelltes Eiweißpulver spezialisiert ist, wurde der zweite Mieter auf dem Lebensmittel- und Getränkeinnovationscampus des Jefferson County in Wisconsin. Der Kreisrat von Jefferson County genehmigte auf seiner Dezembersitzung den Erwerb von 25,9 Acres innerhalb des Campus für 777.000 USD. Dieser neue Standort war als Flaggschiff-Produktionsstätte von Onego Bio geplant und konzentriert sich auf Bioalbumen, ein durch Fermentation gewonnenes Eiweißpulver. Bioalbumen bot denselben Geschmack, dieselbe Ernährung und Funktionalität wie traditionelle Eier. Darüber hinaus bot es eine größere Kostenstabilität, Versorgungszuverlässigkeit und einen um 90 % kleineren ökologischen Fußabdruck.
- November 2024: Britisches Eipulver, zertifiziert nach dem British Lion Code, wurde erstmals erhältlich, nachdem Ready Egg Products eine neue Eitrocknungsanlage eröffnet hatte. Die Anlage stellte Eipulver aus British-Lion-Eiern her, die sprühgetrocknet wurden, um ein Pulver zu bilden.
Umfang des globalen Berichts über den Markt für Trockenei
Getrocknete Eier sind Eiprodukte, die durch Entfernung von Feuchtigkeit aus Volleiern, Eiklar oder Eigelb durch kontrollierte Trocknungsverfahren hergestellt werden. Der Markt für getrocknete Eier ist nach Produkttyp, Kategorie, Form, Verpackungsformat, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in getrocknetes Volleierpulver, getrocknetes Eiklar-/Albumenpulver und getrocknetes Eigelbpulver segmentiert. Nach Kategorie ist der Markt in konventionelle und ökologische/freilandhaltende/Spezialeier segmentiert. Nach Form ist der Markt in sprühgetrocknetes Pulver und gefriergetrocknetes Pulver segmentiert. Nach Verpackungsformat ist der Markt in Beutel, Gläser/Dosen und sonstige segmentiert. Nach Endverbraucher ist der Markt in Einzelhandel/indirekter Handel, Lebensmittelservice/On-Trade und Industrie segmentiert, wobei die Industrie weiter in Lebensmittelverarbeitung, Nutrazeutika und Nahrungsergänzungsmittel, Körperpflege und Kosmetik sowie Tierfutter und Heimtiernahrung unterteilt ist. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf Basis des Werts (in USD) ermittelt.
Segmentierungsübersicht
| Trocken-Vollei-Pulver |
| Trocken-Eiweiß-/Albuminpulver |
| Trocken-Eigelb-Pulver |
| Konventionell |
| Ökologisch/Freiland-/Spezialitätseier |
| Sprühgetrocknetes Pulver |
| Gefriergetrocknetes Pulver |
| Beutel |
| Gläser/Dosen |
| Sonstige |
| Einzelhandel/Außer-Haus-Handel | |
| Lebensmittelservice/Außer-Haus-Handel | |
| Industrie | Lebensmittelverarbeitung |
| Nahrungsergänzungsmittel und Nahrungsergänzungspräparate | |
| Körperpflege und Kosmetik | |
| Tierfutter und Heimtierfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Trocken-Vollei-Pulver | |
| Trocken-Eiweiß-/Albuminpulver | ||
| Trocken-Eigelb-Pulver | ||
| Nach Kategorie | Konventionell | |
| Ökologisch/Freiland-/Spezialitätseier | ||
| Nach Form | Sprühgetrocknetes Pulver | |
| Gefriergetrocknetes Pulver | ||
| Nach Verpackungsformat | Beutel | |
| Gläser/Dosen | ||
| Sonstige | ||
| Nach Endverbraucher | Einzelhandel/Außer-Haus-Handel | |
| Lebensmittelservice/Außer-Haus-Handel | ||
| Industrie | Lebensmittelverarbeitung | |
| Nahrungsergänzungsmittel und Nahrungsergänzungspräparate | ||
| Körperpflege und Kosmetik | ||
| Tierfutter und Heimtierfutter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Trockeneipulver?
Die globale Marktgröße für Trockeneipulver beträgt im Jahr 2026 2,02 Milliarden USD.
Wie schnell wächst die Nachfrage im asiatisch-pazifischen Raum?
Der asiatisch-pazifische Raum soll bis 2031 eine CAGR von 8,11 % erzielen – das schnellste regionale Wachstumstempo.
Welcher Produkttyp wächst am schnellsten?
Getrocknetes Eiklar-Pulver führt das Wachstum mit einer CAGR von 7,13 % bis 2031 an, bedingt durch die Nachfrage aus dem Bereich Sport- und medizinische Ernährung.
Warum werden käfigfreie Pulver höher bepreist?
Käfigfreies Trockeneipulver trägt Aufpreise von 15–20 % aufgrund der Kosten für Tierschutzzertifizierungen und des begrenzten Angebots.