
Donut Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 10.82 Milliarden US-Dollar |
| Marktgröße (2031) | 13.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Donut Marktanalyse von Mordor Intelligence
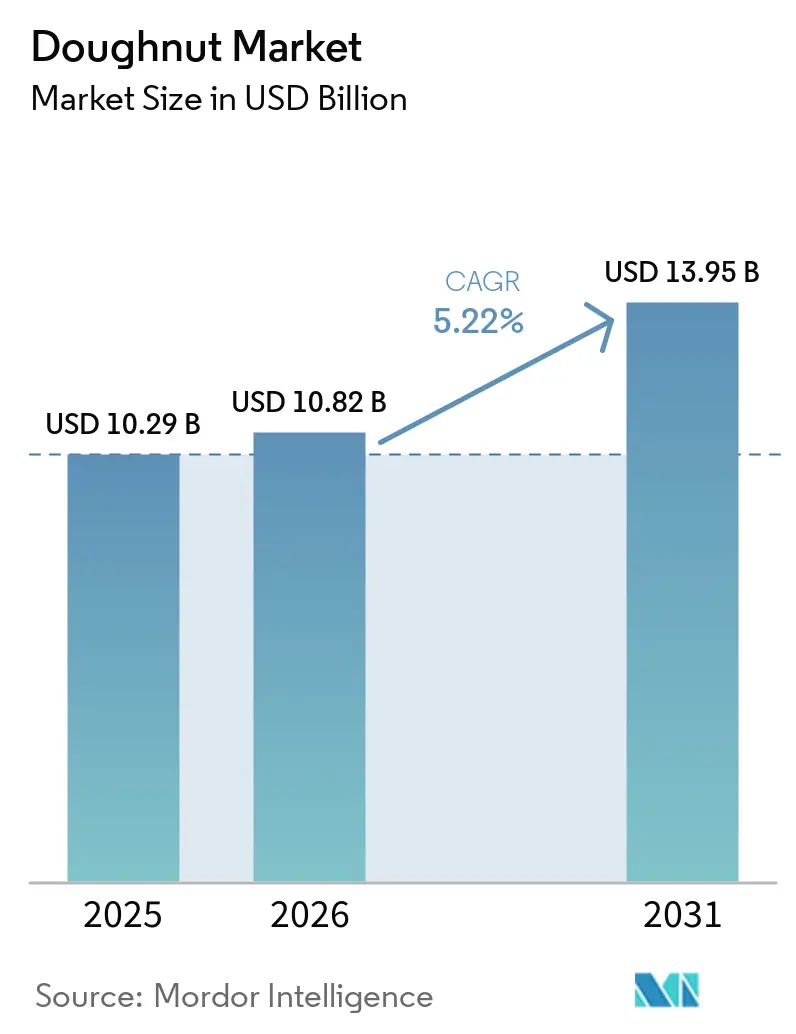
Die Größe des Donut-Marktes wird für 2025 auf 10,29 Milliarden USD, für 2026 auf 10,82 Milliarden USD und bis 2031 auf 13,95 Milliarden USD prognostiziert, mit einer CAGR von 5,22 % von 2026 bis 2031. Der Donut-Markt erholt sich, da die Verbrauchernachfrage und ein reichhaltigerer Produktmix die Kategorieumsätze verbessern. Betreiber setzen auf Premium-Rezepturen, limitierte Auflagen und Markenkooperationen, um den Wert zu sichern, während die Zutatenkosten weiterhin eine wichtige Rolle spielen. Convenience verändert, wo Verbraucher Donuts kaufen, wobei Tankstellenhandel, Online-Bestellungen und verpackte Snackformate zusätzliche Kaufanlässe jenseits der Bäckertheke schaffen. Gesundheitsbedenken und Anforderungen an die Lebensmittelkennzeichnung steigern den Wert von Rezepturüberarbeitungen, klaren Allergeninformationen und glaubwürdigen Free-from-Aussagen. Die fragmentierte Struktur lässt Raum für internationale Bäckereigruppen, Franchise-Systeme und spezialisierte lokale Betreiber, um unterschiedliche Preissegmente und Ernährungspräferenzen zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten konventionelle Donuts mit einem Marktanteil von 54,37 % im Donut-Markt im Jahr 2025, während Free-from-Donuts bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Verpackungsformat hielten Multipacks einen Marktanteil von 51,26 % im Donut-Markt im Jahr 2025, während Einzelportionspackungen bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
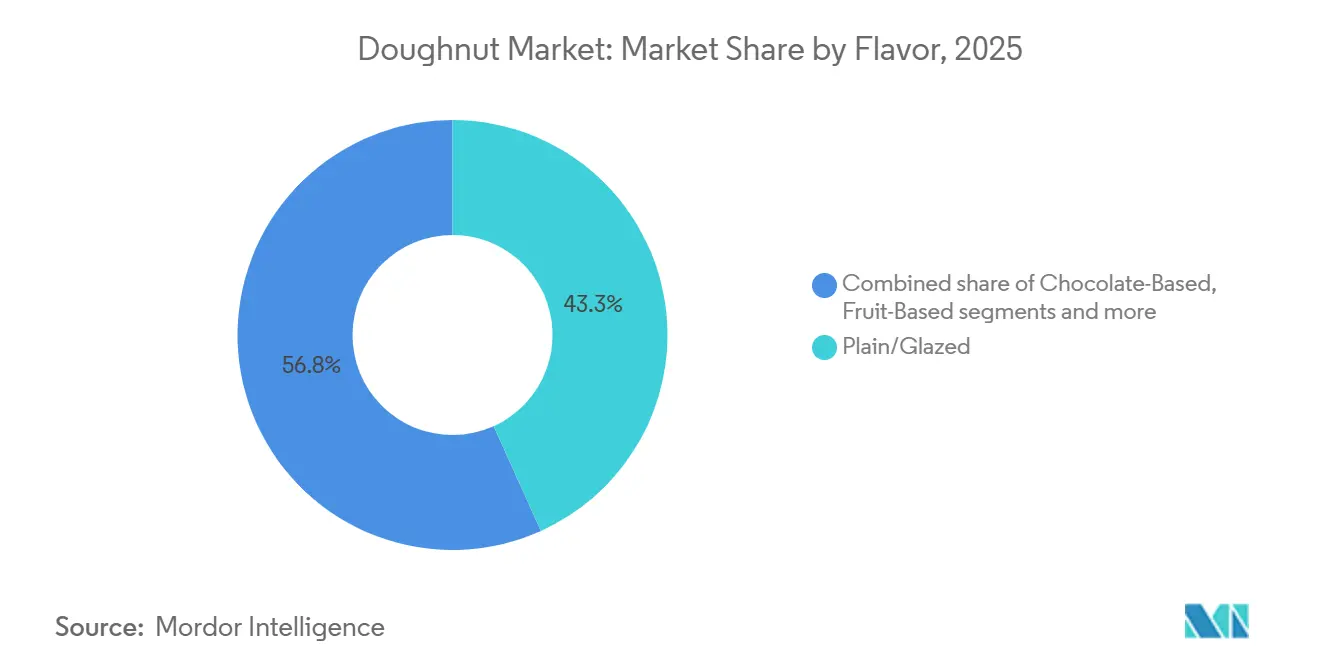
- Nach Geschmacksrichtung entfielen auf klassische und glasierte Donuts 43,25 % der Donut-Marktgröße im Jahr 2025, während herzhafte und exotische Varianten bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte 43,27 % der Donut-Marktgröße im Jahr 2025, während der Online-Handel bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen wird.\
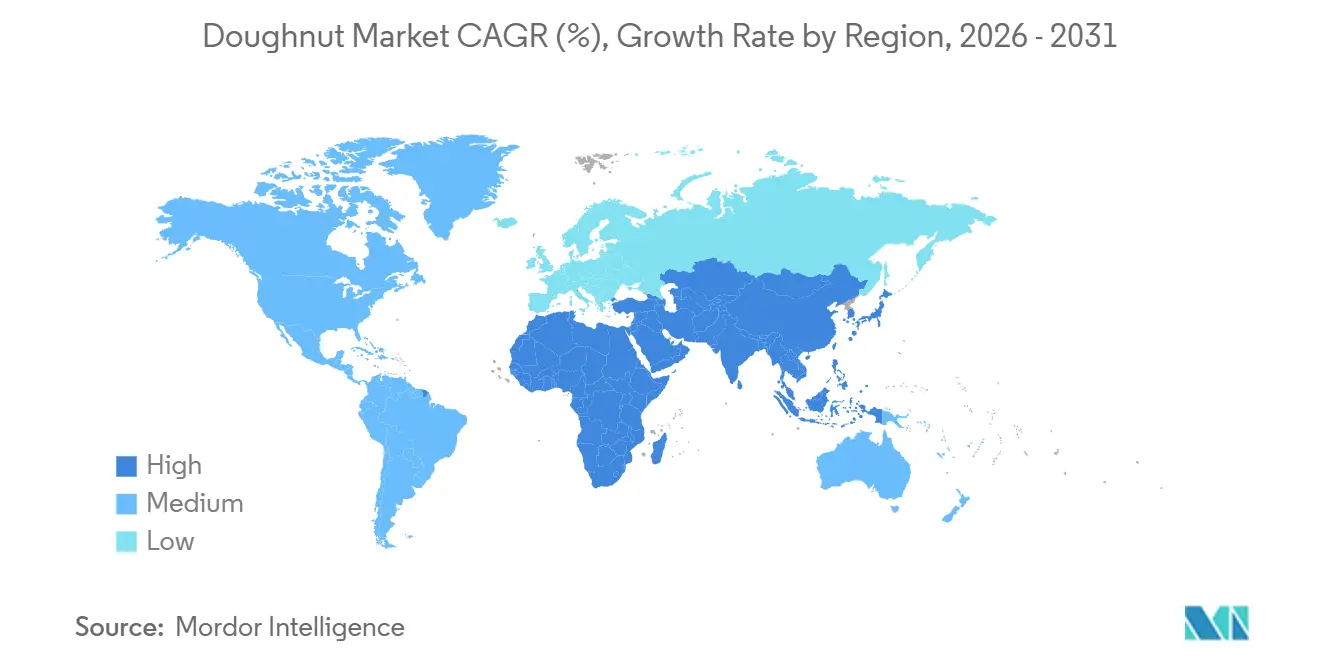
- Nach Geografie hielt Nordamerika 38,52 % der Donut-Marktgröße im Jahr 2025, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Individualisierung und Personalisierung | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Innovation bei Geschmacksrichtungen und Produktangeboten | +1.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Premium-, handwerklichen und limitierten Sorten | +1.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Donut-Verpackung | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beliebtheit von Donut-Löchern und snackfähigen Formaten | +1.0% | Nordamerika, APAC | Mittelfristig (2–4 Jahre) |
| Unterwegs-Bequemlichkeit und Snacking-Trend | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation bei Geschmacksrichtungen und Produktangeboten
Die Entwicklung neuer Geschmacksrichtungen fördert Wiederholungsbesuche im Donut-Markt, da sie vertrauten Produkten einen aktuellen Anlass bietet, damit Verbraucher zurückkehren. Krispy Kreme brachte im Juli 2026 seine Destination Dessert Collection mit Donuts auf den Markt, die von Tres Leches, Dulce de Leche und mexikanischen Schokoladendesserts inspiriert wurden. Die Einführung zeigte, wie der Donut-Markt bekannte internationale Desserts adaptieren kann, ohne sich von einem zugänglichen Kernformat zu entfernen. Dawn Foods erweiterte seinen Churro Donut Mix im Juli 2026 auf Europa und ermöglichte es Bäckereien, ein churro-inspiriertes Produkt anzubieten, ohne in neue Ausrüstung investieren zu müssen. Dieser Ansatz hilft unabhängigen Bäckereien, ihre Speisekarten aufzufrischen und dabei die Produktionskonsistenz zu wahren. Klassische glasierte Produkte bleiben kommerziell bedeutsam, da Betreiber sie mit neuen Geschmacksrichtungen kombinieren können, anstatt vertraute Produkte zu ersetzen.
Nachfrage nach Premium-, handwerklichen und limitierten Varianten
Premium-Donuts bieten Verbrauchern eine kostengünstigere Möglichkeit, ein Genussprodukt zu wählen, wenn die Ausgaben selektiv sind. Der Donut-Markt profitiert, wenn limitierte Auflagen einen Kaufanlass außerhalb der regulären Frühstücksroutine schaffen. Krispy Kreme und Cadbury führten im Juli 2026 im Vereinigten Königreich anlässlich des Weltschokoladentages einen Double Chocolate Original Glazed Donut ein. Die Zusammenarbeit kombinierte ein vertrautes Donut-Format mit einem etablierten Süßwarennamen und einem kurzen Verkaufszeitraum. Solche Einführungen können Dringlichkeit erzeugen, ohne die Menükomplexität dauerhaft zu erhöhen. Handwerkliche Rezepturen, hochwertigere Zutaten und optisch markante Veredelungen ermöglichen es Spezialeinzelhändlern zudem, höhere durchschnittliche Verkaufspreise zu erzielen.
Trend zu Convenience und Snacking unterwegs
Portabilität macht Donuts geeignet für Frühstück, Reisen, Arbeitspausen und informelle Teilgelegenheiten. Krispy Kreme erweiterte im Mai 2025 sein tägliches Frischlieferprogramm an BP-Standorten in Australien und nutzte dabei spezielle Kühlschränke an stark frequentierten Tankstellenstandorten. Der Donut-Markt profitiert von diesen Platzierungen, da sie Verbraucher erreichen, die möglicherweise kein spezialisiertes Donut-Geschäft aufsuchen. Rich Products führte fertige Microbite Donuts für Foodservice-Betreiber mit einer Tiefkühlhaltbarkeit von 240 Tagen und einem Umgebungsfenster von 5–7 Tagen nach dem Auftauen ein[1]. Längere Verwendungsfenster können den Arbeitsaufwand reduzieren und frisch aussehende Backwaren an mehr Standorten praktikabel machen. Verpackungslizenzierung erweitert die Kategorie auch in Snack-Regale, wie der Produktlaunch von Flipz und Dunkin im August 2026 zeigt.
Wachsende Beliebtheit von Donut-Löchern und snackfähigen Formaten
Mundgerechte Produkte passen gut zu Teilgelegenheiten, Geschenken und kleineren individuellen Verzehranlässen und bieten Verbrauchern mehr Portionsflexibilität, während der Reiz von Genusssnacks erhalten bleibt. Der Donut-Markt kann diese Formate nutzen, um die Nachfrage von Verbrauchern zu bedienen, die bequeme, kontrollierte Portionen suchen, ohne auf Geschmack oder Produktvielfalt zu verzichten. Im April 2026 wird McKee Foods seine Little Debbie Donut-Reihe um Chocolate Old Fashioned Donuts erweitern, die sowohl in Großpackungen als auch in Einzelportionsformaten für unterwegs erhältlich sein werden. Dieser Doppelformat-Ansatz wird es dem Unternehmen ermöglichen, sowohl Haushaltskäufer, die für den Heimverzehr einkaufen, als auch Verbraucher zu bedienen, die bequeme Optionen für den sofortigen Verzehr suchen. Mini-Donut-Produkte bieten Einzelhändlern auch Möglichkeiten, Saisonpackungen, geschenkorientierte Angebote und feierlichkeitsbezogene Sortimente zu entwickeln. Diese Formate können dazu beitragen, die Produktnutzung über mehrere Anlässe im Tagesverlauf hinweg zu erweitern, einschließlich Frühstück, Nachmittagssnacks, Lunchbox-Ergänzungen und informeller geselliger Zusammenkünfte. Durch das Angebot sowohl teilbarer als auch individuell portionierter Optionen können Hersteller und Einzelhändler eine breitere Palette von Verbraucherpräferenzen und Kaufanlässen besser ansprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken im Zusammenhang mit hohem Zucker- und Fettgehalt | -1.6% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch gesündere Snack-Alternativen | -1.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kurze Haltbarkeit und Frischeprobleme | -0.5% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken im Zusammenhang mit hohem Zucker- und Fettgehalt
Gesundheitsbedenken schränken die Nachfrage nach konventionellen zuckerreichen und fettreichen Donuts ein, insbesondere bei jüngeren Verbrauchern, die Zutaten genauer prüfen. Der Donut-Markt reagiert mit Proteinprodukten, zuckerreduzierten Rezepturen und saubereren Zutatenlisten. Simply Doughnuts führte im Juli 2024 eine Protein-Donut-Reihe mit 11,25 Gramm Protein pro 75-Gramm-Einheit ein, und die Produkte überschritten nicht den HFSS-Schwellenwert des Vereinigten Königreichs. Grupo Bimbo erklärte im Juli 2025, dass es bis Ende 2026 künstliche Farbstoffe aus seinem globalen Produktportfolio entfernen werde[1]. Diese Schritte können Lieferanten dabei helfen, den Regalzugang zu sichern, wo Einzelhändler Ernährungsstandards in Einkaufsentscheidungen einbeziehen. Betreiber, die Rezepturüberarbeitungen aufschieben, könnten in gesundheitsorientierten Einzelhandelskanälen und institutionellen Konten eine schwächere Platzierung erfahren.
Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften
Lebensmittelsicherheits- und Kennzeichnungsvorschriften erhöhen den Aufwand für die Einführung oder Neuformulierung verpackter Donuts im Donut-Markt. Die U.S. Food and Drug Administration legte den 1. Januar 2028 als einheitliches Konformitätsdatum für Lebensmittelkennzeichnungsvorschriften fest, die zwischen Januar 2025 und Dezember 2026 abgeschlossen wurden[2]. Die Vorschriften betreffen Allergendeklarationen, Informationen zu zugesetztem Zucker und Überarbeitungen der Nährwerttabellen. Europäische Anforderungen an Lebensmittelinformationen machen auch die Genauigkeit von Allergen- und Zutatenangaben für Bäckereien und Hersteller verpackter Lebensmittel wichtig[3]. Große Bäckereigruppen können Design-, Verifizierungs- und Systemkosten auf mehr Produkte verteilen als kleine Betreiber. Die Einhaltung von Vorschriften kann auch etablierte Free-from-Marken stärken, da zuverlässige Allergenaussagen Vertrauen schaffen und einen Preisaufschlag rechtfertigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
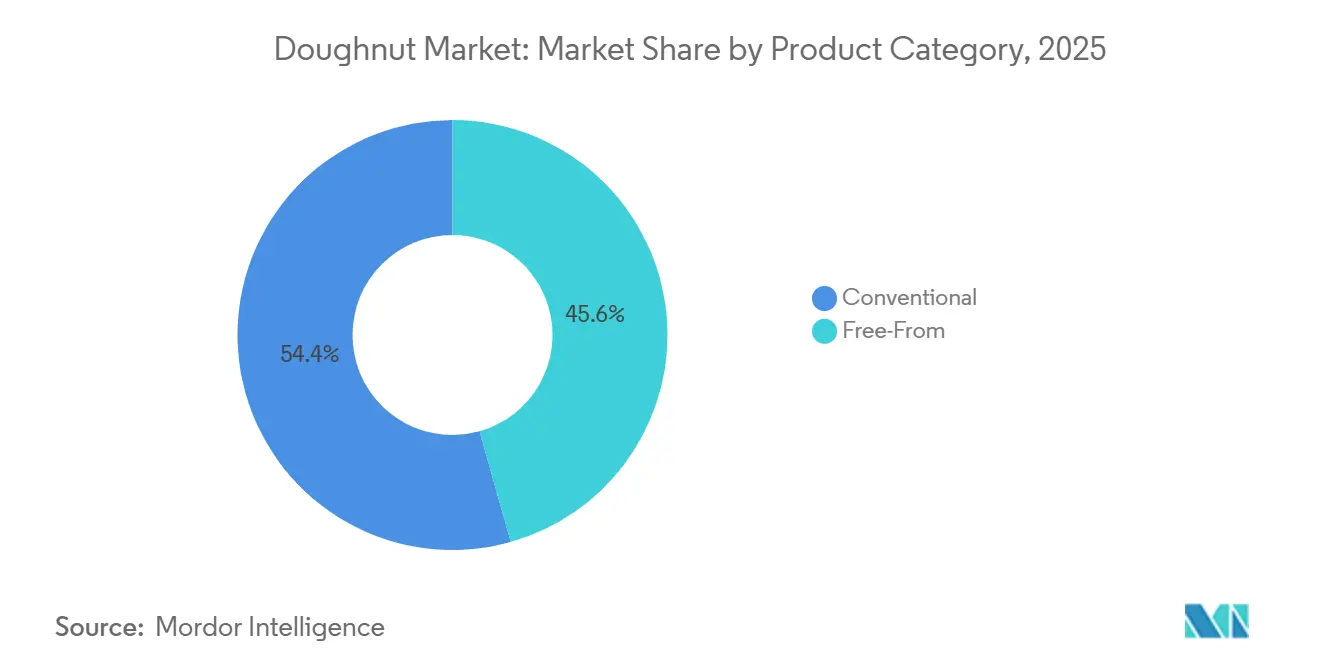
Konventionelle Dominanz sieht sich Free-From-Disruption gegenüberKonventionelle Donuts hielten 2025 einen Anteil von 54,37 % am Donut-Umsatz, gestützt durch breite Distribution und etablierte Frühstücksnachfrage. Ihr Umfang spiegelt die breite Verfügbarkeit in Lebensmitteleinzelhandels-, Convenience- und Schnellservicekanälen wider. Free-from-Donuts werden bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen, da Ernährungsausschlüsse im routinemäßigen Lebensmitteleinkauf sichtbarer werden. Das Segment profitiert vom Verbraucherinteresse an glutenfreien, veganen und allergenfreundlichen Lebensmitteln. Heavenly Hunks brachte im September 2026 Dupe Loops als Mini-Donuts auf den Markt, die frei von Gluten, Milchprodukten, Nüssen, Soja und künstlichen Farben sind. Die Einführung erreichte 212 Target-Filialen in 16 US-Bundesstaaten und zeigte, dass Multi-Allergen-Produkte in größere Einzelhandelsprogramme aufgenommen werden können.
Free-from-Produkte können eine Premium-Positionierung unterstützen, da Formulierungsglaubwürdigkeit und Zutatenkontrolle für Käufer einen Mehrwert schaffen. Dies schafft eine breitere Rolle für den Donut-Markt jenseits spezialisierter Reformhäuser. Konventionelle Produkte werden weiterhin wichtig bleiben, da vertraute Rezepturen, niedrigere Preise und breite Distribution regelmäßige Käufe weiterhin unterstützen. Das Bekenntnis von Grupo Bimbo, bis Ende 2026 künstliche Farbstoffe aus seinem Portfolio zu entfernen, zeigt, dass sauberere Zutatenpraktiken in die großvolumige Bäckereiproduktion einziehen. Der Unterschied zwischen konventionellen und Clean-Label-Optionen könnte sich verringern, wenn Mainstream-Hersteller ihre Rezepturen ändern. Marken, die Ausschlüsse klar kommunizieren, können Verpackungen nutzen, um die Kaufunsicherheit am Regal zu reduzieren.


Nach Verpackungsformat:
Multipacks bleiben wichtig, während die Nachfrage nach Einzelportionspackungen wächstMultipacks machten 2025 51,26 % des Donut-Umsatzes aus, da sie mit der Vorratshaltung von Haushalten und wertorientiertem Einkauf übereinstimmen. Das Format eignet sich gut für häufige Haushaltsverwender und für Einzelhändler, die größere Warenkorbgrößen anstreben. Einzelportionspackungen werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen, dem höchsten Wert unter den Verpackungsformaten. Kleinere Haushalte und mehr Käufe unterwegs verlagern einige Einkäufe von der Großmengenversorgung hin zu individuellen Anlässen. McKee Foods führte im Juni 2025 Little Debbie Big Pack Old Fashioned Donuts mit 6 einzeln verpackten Einheiten in einem Karton ein. Dieses Format kombiniert einen Multipack-Kauf mit individueller Portabilität.
Familien- und Großpackungen bedienen weiterhin den Foodservice, Institutionen und Verbraucher, die einen niedrigeren Preis pro Einheit priorisieren. Einzeln verpackte Produkte sind auch in Schulen, Gesundheitseinrichtungen und Convenience-Stores nützlich, wo Hygiene und Portabilität wichtig sind. Verpackungsentscheidungen beeinflussen nun sowohl die Haltbarkeit des Produkts als auch seine Fähigkeit, neue Kanäle zu erschließen. Die Donut-Branche nutzt wiederverschließbare Packungen und portionskontrollierte Formate, um die Nachfrage nach flexiblem Snacking zu erfüllen. Lieferanten, die Frische beim Transport aufrechterhalten können, haben einen Vorteil in Regionen mit verteilten Einzelhandelsnetzwerken. Formatentscheidungen werden daher bis 2031 eng mit der Distributionserweiterung verbunden bleiben.
Nach Geschmacksrichtung:
Klassische und glasierte Produkte halten das Volumen, während globale Profile voranschreitenKlassische und glasierte Donuts machten 2025 43,25 % des Donut-Umsatzes aus und spiegeln ihre vertraute Rolle beim regelmäßigen Morgenverzehr wider. Ihre breite Attraktivität hilft Betreibern, verlässliche Volumina über alle Verbraucheraltersgruppen hinweg aufrechtzuerhalten. Herzhafte und exotische Varianten werden bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen, dem höchsten Wert unter den Geschmackssegmenten. Schokoladen- und fruchtbasierte Produkte bleiben eine wichtige Mitte zwischen vertrauten Rezepturen und Menüvielfalt. Soziale Medien können neuen Geschmacksrichtungen helfen, Verbraucher schnell zu erreichen, wenn die Produkte optisch markant sind. Internationale Dessertprofile erleichtern auch die Auffrischung limitierter Auflagen.
Krispy Kremes Destination Dessert Collection vom Juli 2026 nutzte Tres Leches, Dulce de Leche und mexikanische Schokoladeninspiration, um neue Geschmackssignale in einem vertrauten Format einzuführen. Dawn Foods bot seinen Churro Donut Mix in den Vereinigten Staaten und Europa an, damit kommerzielle Bäckereien eine churro-inspirierte Option hinzufügen konnten, ohne eine eigene Rezepturbasis zu entwickeln. Diese Produkte zeigen, wie Lieferanten Geschmacksinnovationen für unabhängige Bäckereien einfacher gestalten können. Klassische und glasierte Produkte bieten weiterhin die stabile Basis, die risikoreichere Geschmacksversuche unterstützt. Die stärksten Portfolios balancieren vertraute Volumentreiber mit einer begrenzten Anzahl markanter Einführungen. Dieses Gleichgewicht hilft, Abfall zu kontrollieren und Marken gleichzeitig zu ermöglichen, sich ändernden Verbraucherpräferenzen zu folgen.


Nach Vertriebskanal:
Supermärkte führen, während digitale Bestellungen die Reichweite erhöhenSupermärkte und Verbrauchermärkte hielten 2025 43,27 % des Donut-Umsatzes, gestützt durch Bäckereitheken, häufigen Käuferverkehr und bequeme Produktplatzierung. Diese Geschäfte bleiben wichtig, da sie geplante Lebensmitteleinkäufe mit Impulskäufen in der Bäckerei verbinden. Der Online-Handel wird bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen, schneller als andere Vertriebskanäle. Markenbestelltools, Lieferplattformen und Quick-Commerce-Dienste erweitern den Zugang zu frischen Produkten. Krispy Kreme berichtete, dass der digitale Umsatz in den USA im Jahr 2025 um 15,00 % im Jahresvergleich gestiegen ist und im vierten Quartal 2025 22,50 % des US-Einzelhandelsumsatzes ausmachte. Sein Treueprogramm überschritt 17,00 Millionen Mitglieder und verschaffte dem Unternehmen mehr direkte Verbraucherbindung.
Cafés und Bäckereigeschäfte bleiben für Premium-Produkte zentral, da sie sensorische Reize bieten, die der verpackte Einzelhandel nicht vollständig reproduzieren kann. Convenience-Stores, Tankstellen und institutioneller Foodservice werden relevanter, wo Liefernetzwerke Frische aufrechterhalten können. Der Donut-Markt gewinnt neue Transaktionen, wenn Produkte neben Kaffee, Reiseartikeln oder schnellen Mahlzeiten erscheinen. Die Zusammenarbeit von Flipz und Dunkin im August 2026 erweiterte den Kürbiskuchen-Donut-Geschmack auf einen verpackten Brezel-Snack, der in Einzelhandelskanälen verkauft wird. Diese Art von Lizenzierung erweitert die Markenreichweite auf Verbraucher, die kein Donut-Geschäft besuchen. Der Kanalmix wird weiterhin Marken belohnen, die ihre Produkte und Verpackungen an jeden Verkaufspunkt anpassen.
Geografische Analyse
Nordamerika Donut-Markt
Nordamerika hielt 2024 einen Anteil von 37,97 % am globalen Umsatz. Tief verwurzelte Frühstücksgewohnheiten, ein dicht verteiltes Einzelhandelsnetz und die Präsenz multinationaler Bäckereikonzerne stützen den Absatz. Der gemeinsame Testlauf von McDonald's und Krispy Kreme, der bis 2026 auf 6.000 Restaurants ausgeweitet werden soll, verdeutlicht, wie strategische Vertriebsallianzen eine inkrementelle Reichweitensteigerung ohne hohen Kapitaleinsatz ermöglichen können [4]. Gesundheitsbedenken dämpfen den Pro-Kopf-Konsum, doch Rezepturoptimierungen und exklusive Premium-Sondereditionsprodukte halten das Interesse aufrecht. Kanada zeigt ähnliche Muster, jedoch mit stärkerer Nachfrage nach freien Produktvarianten aufgrund höherer diagnostizierter Zöliakie-Raten.
APAC Donut-Markt
Asien-Pazifik bleibt der wachstumsstärkste Markt mit dem höchsten Potenzial. Urbanisierung und steigende verfügbare Einkommen treiben verpackte Snacks in den Mainstream-Warenkorb. Indiens Sektor für verpackte Lebensmittel wird bis zum Geschäftsjahr 2026 voraussichtlich 4.883 Milliarden INR erreichen, was gemäß BDO India erheblichen Spielraum für die Verbreitung von Süßgebäck schafft [5]. Japanische Verbraucher legen großen Wert auf Premium-Textur und Geschmacksauthentizität, was höhere Preispunkte in Convenience-Store-Ketten unterstützt, die mehrmals täglich nachbestückt werden. Australiens Normalisierung der Lebensmittelvertriebskanäle nach der Pandemie führt dazu, dass Eigenmarken die Preispunkte unter Druck setzen, während Marken-Donut-Linien durch Werbepartnerschaften mit Unterhaltungsfranchises die Kundentreue aufrechterhalten.
MEA Donut-Markt
Der Nahe Osten und Afrika erwiesen sich mit einer CAGR von 8,03 % bis 2030 als das am schnellsten wachsende Cluster. Junge Bevölkerungsstrukturen, große Einkaufszentren und ein Aufschwung der westlich geprägten Café-Kultur befeuern die Nachfrage. Krispy Kremes Markteintritt in Marokko im Jahr 2024 mit lokalisierten Geschmacksrichtungen und glutenfreien Artikeln zeigt die Strategie, globale Markenstärke mit regionalen Geschmackspräferenzen zu verbinden. Lieferkettenherausforderungen, darunter Lücken in der Kühlkette, fördern das Interesse an Hochbarrieren-Verpackungen, die die Produktintegrität bei extremen Temperaturen sichern und eine breitere Marktdurchdringung im Donut-Markt unterstützen.
Wettbewerbslandschaft
Marktkonzentration
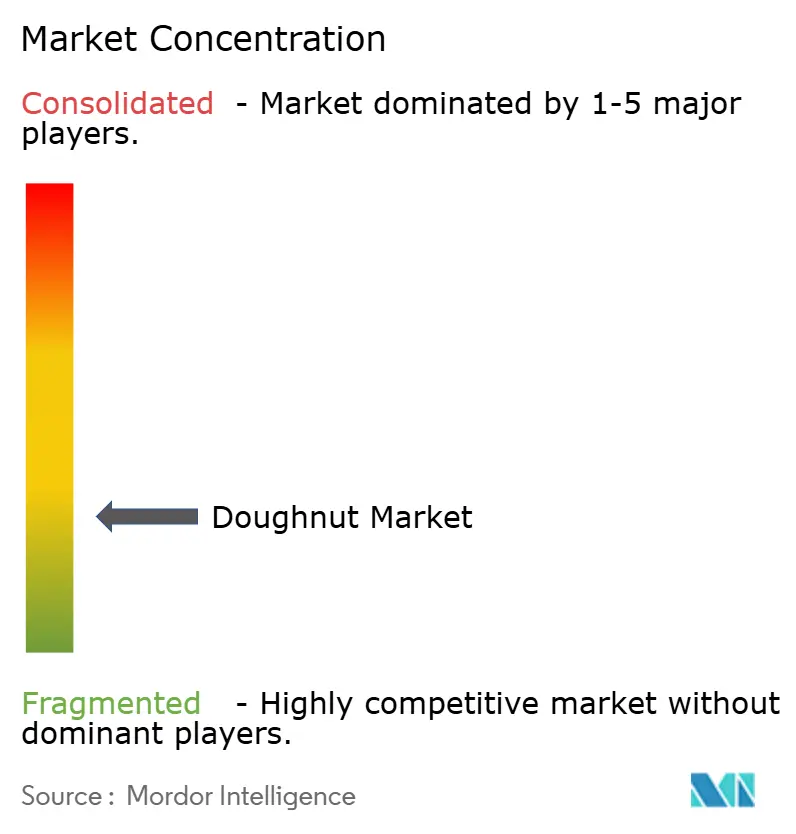
Der Donut-Markt weist eine geringe Konzentration auf, was auf ein fragmentiertes Feld hindeutet, in dem multinationale Bäckereikonzerne und kleinere spezialisierte Betreiber an verschiedenen Preispunkten konkurrieren können. Grupo Bimbo nutzt die Packungsdistribution, um in 96 Ländern im großen Maßstab zu konkurrieren, mit mehr als 56.000 Lieferrouten und 251 Bäckereien, die für 2025 gemeldet wurden. Seine breite Distribution ist besonders relevant für Multipack-Einzelhandelsprodukte. Krispy Kreme wechselt zu einem kapitalärmeren Franchise-Modell, wobei sein Jahresbericht 2026 einen Plan skizziert, von rund 25,00 % franchisenehmergeneriertem systemweitem Umsatz im Geschäftsjahr 2025 auf nahezu 50,00 % bis zum Geschäftsjahr 2027 zu wechseln. Die Strategie richtet mehr Aufmerksamkeit auf Markenstandards, Produktqualität und die Leistung der Franchise-Partner.
Dawn Foods konkurriert im Donut-Markt durch ein anderes Modell als Zutaten- und Mischungslieferant für Bäckereien. Die Erweiterung seines Churro Donut Mix auf Europa im Juli 2026 gibt unabhängigen Betreibern Zugang zu einem global inspirierten Produktformat ohne neue Ausrüstung. Dunkin nutzt Lizenzierung, um seine Geschmacksidentität auf verpackte Einzelhandelssnacks auszuweiten, einschließlich des Flipz-Kürbisgewürz-Produkts vom August 2026. Diese Schritte zeigen, dass der Wettbewerb nicht auf direkte Filialnetze beschränkt ist. Zutatenlieferanten, Franchise-Betreiber und verpackte Snack-Partner beeinflussen alle, wie Verbraucher Donut-Geschmacksrichtungen begegnen.
Free-from-Produkte bleiben eine Chance in Asien-Pazifik sowie im Nahen Osten und Afrika, wo zertifiziertes Angebot weniger entwickelt ist. Digital-first-Handwerksmarken können limitierte Auflagen und Direktbestellungen nutzen, um Geschmacksrichtungen zu testen, ohne große Filialinventare zu halten. Lebensmittelsicherheitssysteme und lokale Betriebszertifizierungen können die Eintrittsbarriere in Märkten mit schwacher Kühlkettenabdeckung erhöhen. Dies begünstigt Unternehmen, die bereits über zuverlässige Produktions-, Kennzeichnungs- und Logistikkapazitäten verfügen. Der Donut-Markt wird vielfältig bleiben, da regionale Geschmäcker, Kanalökonomie und Ernährungsbedürfnisse es unwahrscheinlich machen, dass ein einziges Geschäftsmodell dominiert.
Donut-Branchenführer
-
Grupo Bimbo, S.A.B. de C.V.
-
Krispy Kreme, Inc.
-
McKee Foods Corporation
-
Yamazaki Baking Co., Ltd
-
The J.M. Smucker Company (Hostess Brands, LLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Donut-Markt Unternehmen in diesem Bericht
- The J.M. Smucker Company
- Grupo Bimbo, S.A.B. de C.V.
- McKee Foods Corporation
- Krispy Kreme, Inc.
- Yamazaki Baking Co., Ltd.
- Flowers Foods, Inc.
- Associated British Foods plc
- Planet Doughnut Bakery
- Aryzta AG
- Dawn Food Products, Inc.
- Fazer Group
- Roark Capital Group
- Rich Products Corporation
- Maple Donuts, Inc.
- International Donut Company and Dough Masters, Inc.
- Klosterman Baking Company
- FGF Brands
- Target Corporation
- Baker Boy
- Country Style Foods Limited
Neueste Industrielle Entwicklungen in Donut-Markt
- September 2026: Heavenly Hunks brachte Dupe Loops auf den Markt, eine Linie glutenfreier, milchfreier, nussfreier, sojafreier Mini-Donuts ohne künstliche Farben, in 212 Target-Filialen in 16 US-Bundesstaaten. Die Einführung markierte die erste Expansion der Marke über Kekse hinaus und signalisiert die Akzeptanz des Masseneinzelhandels für Donut-Formate mit mehrfachem Allergenausschluss in großem Maßstab – eine bedeutsame Bestätigung für die Mainstream-Tauglichkeit des Free-from-Segments.
- Mai 2026: Krispy Kreme brachte seine zeitlich begrenzte „Minis for Mom”-Kollektion zum Muttertag auf den Markt, mit zwei neuen Mini-Donut-Varianten – Mini Strawberries & Crème und Mini Heart of Gold – sowie Mini Original Glazed und Mini Chocolate Iced with Sprinkles.
- April 2026: McKee Foods erweiterte das Donut-Sortiment von Little Debbie um neue Chocolate Old Fashioned Donuts, nach der starken Einzelhandelsleistung der im Juni 2025 eingeführten Original Old Fashioned Donuts. Die neuen schokoladengeschmackigen Kuchendonuts zeichnen sich durch goldbraune Rillen, eine feuchte und krümelige Textur sowie eine süße Signaturglasur aus und richten sich an Verbraucher, die nostalgische Bäckereiprodukte suchen.
Globaler Donut Markt Berichtsumfang
Segmentierungsübersicht
| Free-From |
| Konventionell |
| Einzelportion (≤ 2 Stück) |
| Mehrfachpackung (3–12 Stück) |
| Familien-/Großpackung (mehr als 12 Stück) |
| Einfach/Glasiert |
| Schokoladenbasiert |
| Fruchtbasiert |
| Herzhaft/Exotisch |
| Supermärkte/Hypermärkte |
| Cafés/Bäckereigeschäfte |
| Online-Handel |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produktkategorie | Free-From | |
| Konventionell | ||
| Nach Verpackungsformat | Einzelportion (≤ 2 Stück) | |
| Mehrfachpackung (3–12 Stück) | ||
| Familien-/Großpackung (mehr als 12 Stück) | ||
| Nach Geschmacksrichtung | Einfach/Glasiert | |
| Schokoladenbasiert | ||
| Fruchtbasiert | ||
| Herzhaft/Exotisch | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Cafés/Bäckereigeschäfte | ||
| Online-Handel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Donut-Marktes im Jahr 2026?
Der Donut-Markt ist im Jahr 2026 mit 10,82 Milliarden USD bewertet und wird bis 2031 voraussichtlich 13,95 Milliarden USD bei einer CAGR von 5,22 % erreichen.
Welche Produktkategorie führt den globalen Donut-Umsatz an?
Konventionelle Donuts führten 2025 mit einem Anteil von 54,37 %, gestützt durch breite Verfügbarkeit und etablierte Konsumgewohnheiten.
Welches Donut-Verpackungsformat wächst am schnellsten?
Einzelportionspackungen werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen, da Convenience und der Bedarf kleinerer Haushalte wichtiger werden.
Welcher Geschmackstyp hat das höchste prognostizierte Wachstum?
Herzhafte und exotische Varianten werden bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen, gestützt durch globale Dessert- und Snack-Inspiration.