
Marktgröße und Marktanteile für digitale Röntgengeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.15 Milliarden US-Dollar |
| Marktgröße (2031) | 23.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Röntgengeräte von Mordor Intelligence
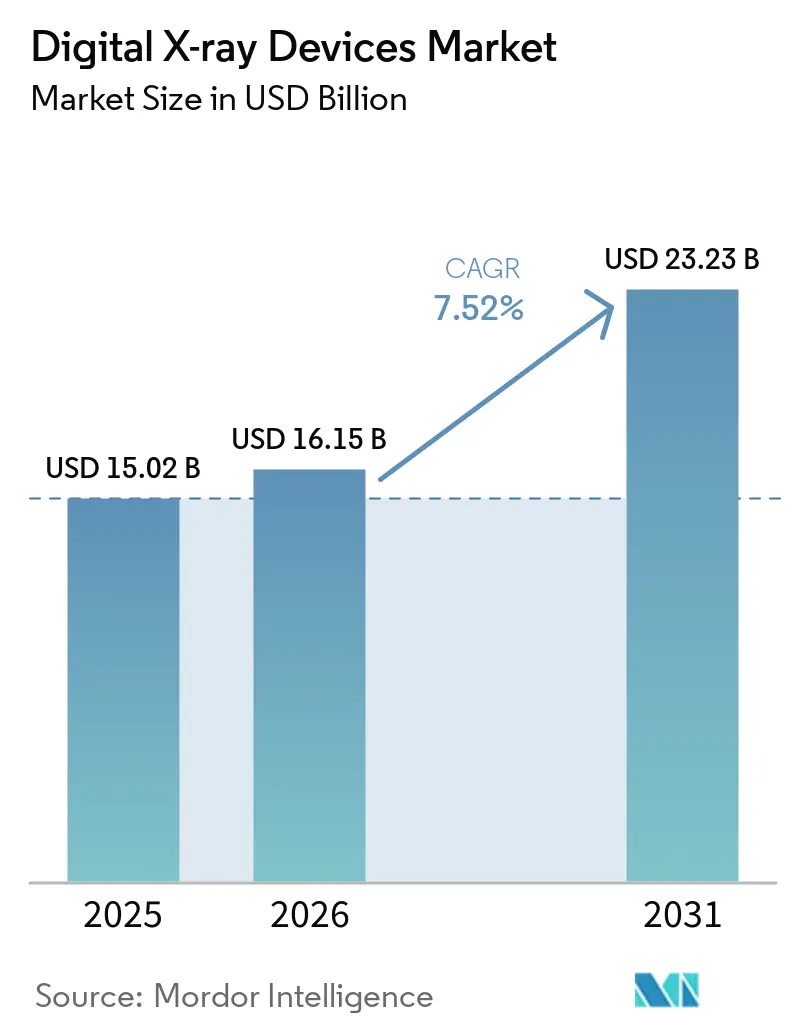
Die Marktgröße für digitale Röntgengeräte wurde im Jahr 2025 auf 15,02 Milliarden USD geschätzt und soll von 16,15 Milliarden USD im Jahr 2026 auf 23,23 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,52 % während des Prognosezeitraums (2026–2031). Der kontinuierliche Ersatz von Film- und Computed-Radiography-Systemen (CR), ein stärkerer Fokus auf Dosismanagement und die zunehmende KI-Integration tragen zu diesem Wachstumstrend bei. Verschärfte Medicare-Strafen für CR, steigende Nachfrage nach bildgebender Diagnostik bei chronischen Erkrankungen und die Optimierung von Krankenhausabläufen beschleunigen weiterhin die Umrüstung auf Direktradiographie (DR), während tragbare Plattformen den Zugang über den Krankenhausbereich hinaus erweitern. KI-fähige Detektoren, Photonenzähltechnologie und cloudbasierte Workflow-Lösungen heben die Leistungsmaßstäbe an und erzeugen neuen Wettbewerbsdruck für traditionelle Anbieter. Gleichzeitig führen Rohstoffengpässe bei Seltenerd-Szintillatoren und Personalengpässe bei Radiographen zu operationellen Risiken, die Anbieter dazu veranlassen, produktivitätssteigernde Innovationen zu suchen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte die Direktradiographie mit einem Anteil von 83,90 % an der Marktgröße für digitale Röntgengeräte im Jahr 2025; die Computed Radiography wird voraussichtlich zurückgehen, da die DR bis 2031 mit einem CAGR von 7,95 % wächst.
- Nach Anwendung entfiel auf die Brust- und Lungenbildgebung im Jahr 2025 ein Umsatzanteil von 32,21 %; die zahnmedizinische Bildgebung soll bis 2031 mit einem CAGR von 8,64 % expandieren.
- Nach Portabilität hielten stationäre raumbasierte Systeme im Jahr 2025 einen Anteil von 63,25 % an der Marktgröße für digitale Röntgengeräte, während tragbare Systeme den höchsten prognostizierten CAGR von 8,12 % zwischen 2026 und 2031 aufweisen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 56,74 % des Marktanteils für digitale Röntgengeräte; ambulante chirurgische Zentren verzeichnen mit einem CAGR von 8,47 % bis 2031 das schnellste Wachstum.
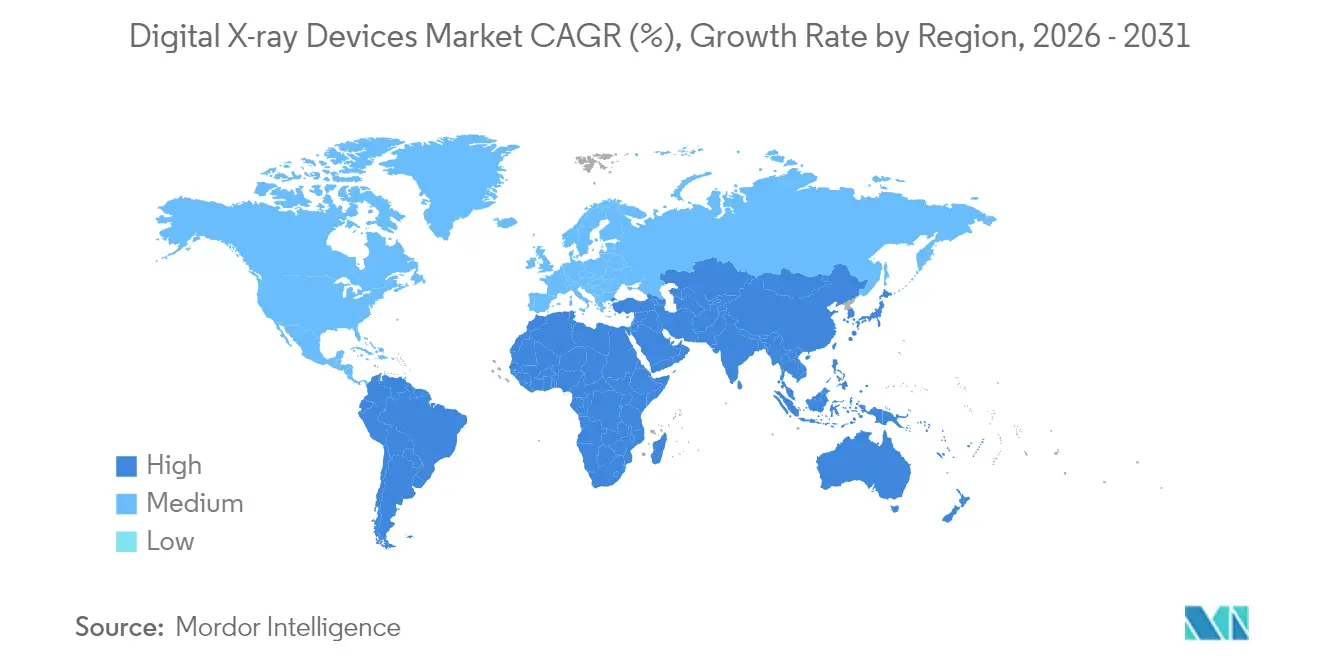
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,10 %; Asien-Pazifik soll mit dem schnellsten regionalen CAGR von 8,55 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer und orthopädischer Erkrankungen | +2.1% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle Detektor- und KI-Upgrades bei DR-Panels | +1.8% | Nordamerika und Asien-Pazifik als Kern, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Kosteneinsparungen und Dosisreduzierung gegenüber Film/CR | +1.5% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsanreize für Nachrüstungsupgrades in mittelgroßen Krankenhäusern | +1.2% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Point-of-Care- und Heimbildgebungs-Ökosystemen | +0.9% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausbau KI-gesteuerter Teleradiologie-Netzwerke | +0.7% | Global, beschleunigt in unterversorgten Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer und orthopädischer Erkrankungen
Die Alterung der Weltbevölkerung vergrößert die Basis der Patienten, die muskuloskelettale und thorakale Bildgebung benötigen. Osteoporose, Osteoarthritis und kardiopulmonale Erkrankungen dominieren nun die ambulante Diagnostik und treiben regelmäßige radiographische Verlaufskontrollen an, die eine wiederkehrende Gerätenutzung erzeugen. Die Weltgesundheitsorganisation prognostiziert, dass chronische Erkrankungen bis 2030 für nahezu drei Viertel der weltweiten Todesfälle verantwortlich sein werden[1], was die Radiographie fest als diagnostisches Erstlinienverfahren verankert. KI-gestützte DR-Plattformen schaffen Mehrwert durch die Erkennung subtiler Wirbelkörperfrakturen bei Routineuntersuchungen, wie der HealthOST-Algorithmus von Nanox AI demonstriert, der Tausende undiagnostizierter Fälle in NHS-Einrichtungen aufdeckte. Früherkennung senkt die nachgelagerten Kosten und unterstützt die Erstattung für präventive Bildgebung. Die wachsende Nachfrage nach orthopädischer Bildgebung sichert daher eine kontinuierliche Geräteinstallation in Krankenhäusern, Bildgebungszentren und ambulanten Kliniken innerhalb des Marktes für digitale Röntgengeräte.
Schnelle Detektor- und KI-Upgrades bei DR-Panels
Flachbilddetektoren verfügen nun über integrierte Recheneinheiten, die Belichtungsparameter, Rauschunterdrückung und automatische Kollimation verbessern. Photonenzählarchitekturen verbessern darüber hinaus die räumliche Auflösung und das Kontrast-Rausch-Verhältnis und liefern Klinikern bei niedrigeren Dosen mehr diagnostische Informationen. Siemens Healthineers, GE Healthcare und andere Originalgerätehersteller investieren stark in gemeinsame Hardware-Software-Roadmaps, die die Wettbewerbslebenszyklen für installierte Geräteflotten verlängern. Die Zusammenarbeit von GE Healthcare mit NVIDIA[2] veranschaulicht diesen Wandel mit dem Ziel, die Bildpositionierung und Qualitätsprüfungen zu automatisieren, wodurch Untersuchungszeiten verkürzt und die Produktivität der Technologen verbessert werden. Einrichtungen priorisieren daher Detektoren, die kontinuierliche Firmware-Upgrades erhalten können, was Kapitalinvestitionen schützt und den Innovationsrhythmus des Marktes für digitale Röntgengeräte stärkt.
Kosteneinsparungen und Dosisreduzierung gegenüber Film/CR
Die Direktradiographie eliminiert Filmverarbeitung, chemische Entsorgung und physische Lagerkosten. Darüber hinaus verhängt Medicare einen jährlichen Erstattungsabzug von 7 % auf CR-Bilder, was die Umstellungswirtschaftlichkeit für Standorte beschleunigt, die noch Kassettensysteme verwenden. DR-Plattformen zeigen konsistent eine 30–50 % niedrigere Strahlenbelastung und reduzieren die Untersuchungszykluszeiten von Minuten auf Sekunden, sodass radiologische Abteilungen höhere Patientenvolumina ohne Personalaufstockung bewältigen können. Diese Vorteile verkürzen die Amortisationszeiten für viele Hochvolumenzentren auf unter zwei Jahre, was die DR-Einführung sowohl in entwickelten als auch in preissensiblen Märkten finanziell attraktiv macht. Umweltvorteile durch den Wegfall von Chemikalien entsprechen zudem den Nachhaltigkeitszielen von Krankenhäusern.
Beschaffungsanreize für Nachrüstungsupgrades in mittelgroßen Krankenhäusern
Nachrüstsätze wandeln bestehende analoge oder CR-Räume zu vergleichsweise moderaten Kosten in vollständige DR-Suiten um. Kabellose Detektoren und modulare Workstations minimieren Raumausfallzeiten und erhalten die bestehende Infrastruktur. Von der Regierung geleitete Managed-Equipment-Service-Verträge in mehreren Schwellenländern finanzieren diese Upgrades, verteilen die finanzielle Belastung auf mehrjährige Servicezahlungen und garantieren gleichzeitig die Betriebsbereitschaft. Für Anbieter ohne vollständige Kapitalbudgets machen Abonnementmodelle und ergebnisbasierte Zahlungen DR zugänglich, was wiederum die adressierbaren Volumina im Markt für digitale Röntgengeräte erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten | -1.4% | Global; ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Erstattungslücken im ambulanten Bereich | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Radiographen für fortgeschrittene DR- und KI-Workflows | -0.6% | Global; am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiko bei Seltenerd-Szintillatoren | -0.4% | Global; konzentriert in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Premium-DR-Räume mit fortschrittlichen KI-Funktionen können 500.000 USD übersteigen, was für kleine Krankenhäuser erhebliche finanzielle Hürden darstellt. Laufende Wartungsverträge, Cybersicherheits-Upgrades und periodische Detektoraustausche erhöhen die Lebenszyklusausgaben. In den Vereinigten Staaten haben die Anpassungen des Physician Fee Schedule 2025 die globale Bildgebungserstattung um 3,55 % gesenkt, was die Amortisationshorizonte für neue Geräte verlängert. Einrichtungen prüfen daher Kapitalpläne genauer, verzögern einige Käufe und bevorzugen selektiv Nachrüstsätze oder aufgearbeitete Detektoren.
Erstattungslücken im ambulanten Bereich
Ambulante und unabhängige Bildgebungszentren sind auf vorhersehbare Erstattungen angewiesen, um Geräteleasing zu finanzieren. Kommerzielle Kostenträger spiegeln zunehmend die Abwärtsanpassungen von Medicare wider, während neue wertbasierte Vereinbarungen die Zahlung an diagnostische Ergebnisse knüpfen. Kleinere Zentren haben keine Verhandlungsmacht, um höhere Tarife auszuhandeln, was die Margen unter Druck setzt und die DR-Kapitalausgaben begrenzt. Die regulatorische Komplexität rund um die KI-Erstattung schafft zusätzliche Unsicherheit und dämpft die Kaufbereitschaft ambulanter Anbieter im Markt für digitale Röntgengeräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
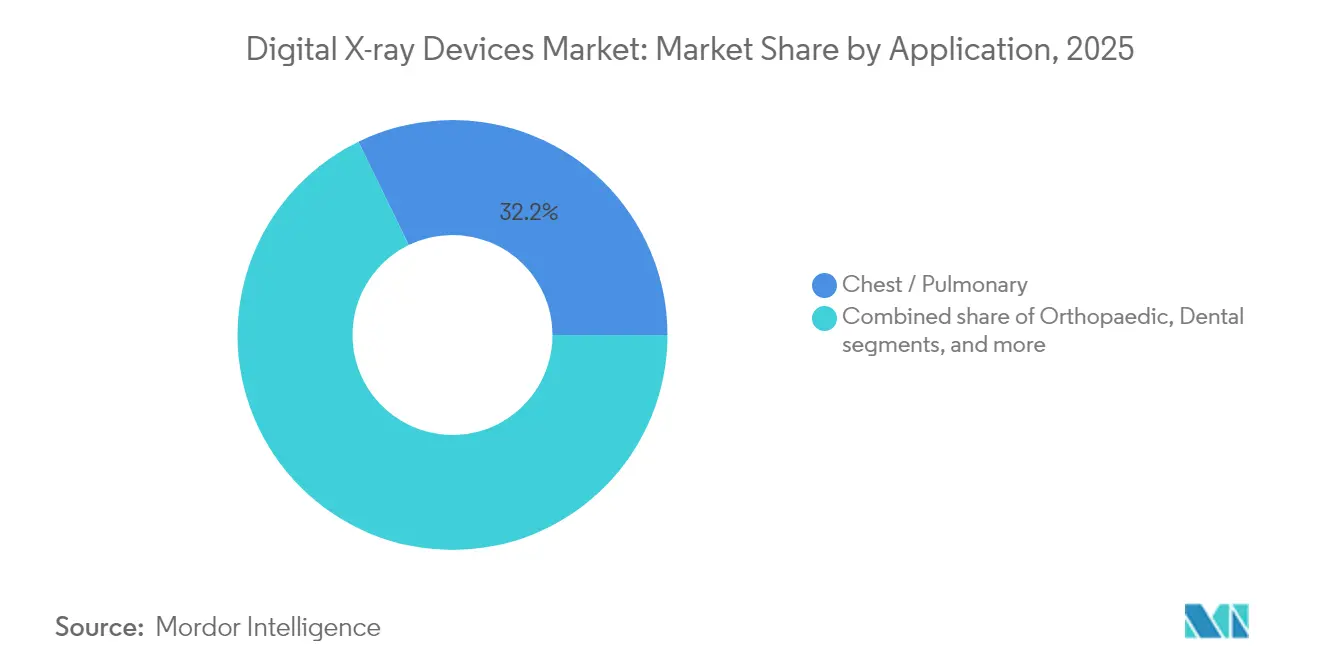
Dominanz der Thoraxbildgebung treibt VolumenwachstumBrust- und Lungenuntersuchungen machten im Jahr 2025 32,21 % der Marktgröße für digitale Röntgengeräte aus. Die hohe Untersuchungsfrequenz in der Notaufnahme, der Intensivpflege und in der routinemäßigen ambulanten Versorgung sichert die Systemauslastung und fördert kontinuierliche Detektoraufrüstungen. Amorphe Silizium-Röntgen-Flachbilddetektoren werden in der Brust- und orthopädischen Bildgebung eingesetzt. KI-Screening-Algorithmen für Pneumonie und Tuberkulose stärken die diagnostische Sicherheit und festigen die digitale Radiografie als bevorzugte Modalität für die erstlinige Atemwegsdiagnostik. Die Zahnbildgebung verzeichnet mit einer CAGR von 8,64 % die stärkste Expansion, begünstigt durch kompakte intraorale Sensoren und KI-gestützte Karieserkennung, die die Arbeitsabläufe am Behandlungsstuhl optimieren. Die orthopädische Bildgebung steigt ebenfalls stetig an, da ältere Bevölkerungsgruppen häufige Frakturbeurteilungen und postoperative Überwachungen benötigen.
Über die reinen Volumina hinaus führt die Thoraxradiografie die KI-Einführung an, da Bildbibliotheken umfangreich und die Beschriftung standardisiert sind, was eine schnelle Algorithmenentwicklung ermöglicht. Portable Thoraxsysteme, die während Ausbrüchen von Infektionskrankheiten eingesetzt wurden, haben ihren klaren Nutzen unter Beweis gestellt, indem sie die Kontinuität der Versorgung sicherstellten und gleichzeitig das Risiko der Kreuzkontamination reduzierten. Zahnarztpraxen profitieren von dreidimensionaler Rekonstruktion und cloudbasierten Konsultationen, was das Umsatzpotenzial je Behandlungsbesuch erhöht. Zusammen verbreitern diese Faktoren den Anwendungsmix des Marktes für digitale Röntgengeräte und schaffen ein Gleichgewicht zwischen reifen, volumensstarken Segmenten und schneller wachsenden Spezialnischen.


Nach Technologie:
Transformation der Direktradiographie beschleunigt sichDirektradiographie-Plattformen erfassten im Jahr 2025 83,90 % des Marktanteils für digitale Röntgengeräte, mit weiterer Expansion, die durch überlegene Bildqualität, Workflow-Geschwindigkeit und günstige Erstattung untermauert wird. Photonenzähldetektoren in der Evaluierungsphase zeigen Potenzial für Dual-Energie-Trennung und niedrigere Dosis bei gleicher Auflösung und markieren den nächsten Sprung in der Detektorinnovation. Die Computed Radiography verbleibt nur noch in budgetbeschränkten Einrichtungen, doch eskalierende Erstattungsstrafen und der sinkende Preis von Einstiegs-DR-Geräten treiben die Umstellung voran.
Die Branche für digitale Röntgengeräte differenziert sich nun primär über die integrierte Softwareleistung und nicht mehr über die rohe Detektorpixelgröße. Intelligente Aufnahmeprotokolle, prädiktive Wartungshinweise und automatisierte Qualitätssicherung erhöhen die klinische Sicherheit und reduzieren gleichzeitig die Servicekosten. Folglich bewertet das Beschaffungsteam die Gesamtfähigkeit des Software-Ökosystems, bevor es sich für Hardware entscheidet, und festigt damit die Rolle der Direktradiographie als technologisches Rückgrat des Marktes für digitale Röntgengeräte.
Nach Portabilität:
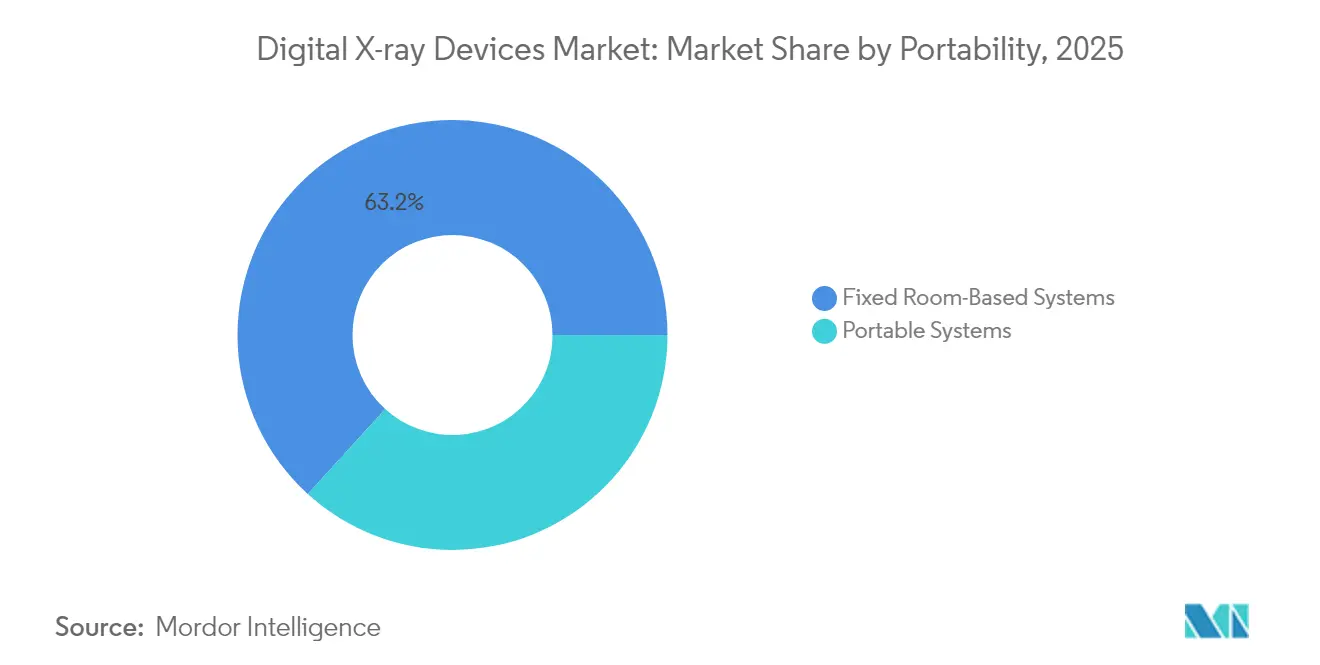
Mobile Systeme treiben die Erweiterung des ZugangsStationäre Räume machten im Jahr 2025 63,25 % der Marktgröße für digitale Röntgengeräte aus und bedienen Traumazentren, Operationssäle und radiologische Abteilungen, die höchste Bildtreue und hohen Durchsatz erfordern. Tragbare Systeme wachsen mit einem CAGR von 8,12 % aufgrund der Einführung in der Point-of-Care-Versorgung, auf Intensivstationen und in der Heimgesundheitsversorgung. Handgeräte mit einem Gewicht von unter 4 kg ermöglichen es Klinikern, Untersuchungen in Krankenwagen, ländlichen Kliniken und Wohnumgebungen ohne Patiententransport durchzuführen. Feldversuche mit Fujifilms kompaktem X-air verzeichneten null verpasste Termine und unterstreichen den Wert der Mobilität in geografisch verstreuten Gemeinschaften.
Verbesserungen bei Akkus, leichter Abschirmung und WLAN-Bildübertragung verkürzen die Einrichtungszeiten und beschleunigen klinische Entscheidungen. Tragbare DR unterstützt auch die Krisenreaktion und ermöglicht eine schnelle Triage bei Katastrophen oder Pandemien. Da Kostenträger zunehmend Erstattungen für Heimdiagnostik gewähren, wird Mobilität zu einer zentralen Wettbewerbsdimension und verankert das künftige Wachstum im Markt für digitale Röntgengeräte.
Nach Endnutzer:
Ambulante Zentren führen die Wachstumstransformation anKrankenhäuser hielten im Jahr 2025 56,74 % des Marktanteils für digitale Röntgengeräte und nutzten breite Leistungsangebote und Rund-um-die-Uhr-Besetzung, um Untersuchungsvolumina zu generieren. Dennoch verzeichnen ambulante chirurgische Zentren bis 2031 einen CAGR von 8,47 %, angetrieben durch die Präferenz der Kostenträger für kostengünstigere ambulante Eingriffe und die Nachfrage der Patienten nach bequemer Versorgung. Reine Bildgebungszentren und Notfallkliniken kaufen ebenfalls kompakte DR-Suiten, um ihr Leistungsangebot zu differenzieren.
Die Marktgröße für digitale Röntgengeräte im ambulanten Bereich steigt weiter, da KI-Tools die Abhängigkeit von spezialisierten Technologen reduzieren und die im Jahr 2024 gemeldete Vakanzrate von 18,1 % bei radiologischen Technologen abmildern. Geräteanbieter reagieren mit schlüsselfertigen Paketen, die Schulung, Cloud-PACS und Fernsupport bündeln. Diese Lösungen ermöglichen es kleineren Standorten, anspruchsvolle Bildgebung mit begrenztem Personal einzusetzen, was inkrementelle Geräteverkäufe antreibt und Dezentralisierungstrends verstärkt.
Geografische Analyse
Markt für digitale Röntgengeräte in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 38,10 % am Umsatz des Marktes für digitale Röntgengeräte, gestützt durch ausgereifte Krankenhausnetzwerke und beschleunigte Erneuerungszyklen, die durch Medicare-Sanktionen angetrieben werden. OEMs steigerten die Detektorlieferungen, nachdem US-amerikanische Krankenhäuser in ihren Investitionsbudgets 2025 Strahlensicherheit, Cybersicherheit und KI-Bereitschaft priorisierten. Kanada verfolgt ähnliche Ziele zur Dosisreduzierung, während Mexikos Nachfolgeprogramm für Seguro Popular Mittel für regionale Bildgebungszentren bereitstellt. Trotz dieses Umfangs verlangsamt sich das jährliche Wachstum auf 7,05 %, da die Nachfrage eher durch Ersatzbeschaffungen als durch Neuinstallationen geprägt ist.
Markt für digitale Röntgengeräte in APAC, EMEA und Südamerika
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 8,55 %, angetrieben durch milliardenschwere öffentliche Krankenhausbauprogramme und eine wachsende Krankenversicherungsabdeckung der aufstrebenden Mittelschicht. Chinas Blueprint „Gesundes China 2030” schreibt den Ausbau der Bildgebungskapazitäten auf Kreisebene vor und schafft Anreize für regionale OEMs zur lokalen Detektorfertigung. Indiens Smart-City- und Ayushman-Bharat-Initiativen erweitern die diagnostische Versorgung im ländlichen Raum und fördern den Absatz robuster tragbarer DR-Geräte. Japanische und südkoreanische Anbieter erwerben unterdessen hochwertige Photonenzähl-Prototypen für kardiovaskuläre und onkologische Subspezialitäten. Lieferkettenrisiken bei Seltenerd-Szintillatoren könnten jedoch die Endpreise in die Höhe treiben, sofern Exportbeschränkungen anhalten, was die Beschaffungszyklen im asiatisch-pazifischen Raum mit Volatilität belastet. Europa verzeichnet bis 2031 eine stabile CAGR von 7,45 %, da universelle Gesundheitssysteme veraltete CR-Bestände ersetzen. Die Europäische Strahlenschutzrichtlinie schreibt Software zur Dosisüberwachung vor und fördert die Einführung KI-fähiger DR-Geräte. Deutschland und Frankreich investieren in Teleradiologie-Netzwerke zur Versorgung ländlicher Regionen, während das Vereinigte Königreich kommunale Diagnosezentren ausbaut, die tragbare DR-Geräte bevorzugen. Der Nahe Osten & Afrika verzeichnet eine CAGR von 8,02 %, bedingt durch Investitionen in Klinikketten in den Staaten des Golfkooperationsrats und eine wachsende Versicherungsdurchdringung in Südafrika. Südamerika wächst um 7,78 %, da Brasiliens öffentlich-privates Konzessionsmodell die Finanzierung von Diagnosegeräten ermöglicht und dem historischen Versorgungsdefizit entgegenwirkt.

Regulatorisches Umfeld
In den Vereinigten Staaten müssen digitale Röntgensysteme und wesentliche Komponenten den FDA-Leistungsstandards für diagnostische Röntgengeräte (21 CFR 1020.30-1020.33) entsprechen, zusammen mit weiteren geltenden Anforderungen wie 21 CFR 1020.40 für Röntgenkabinettsysteme. Diese Vorschriften prägen die Erwartungen an Abschirmung, Strahlungsleistung, Kennzeichnung und Qualitätssicherung sowohl für Hersteller als auch für Anbieter. Separat legte die FDA am 17. Juni 2026 den Klasse-II-Status mit besonderen Kontrollen für auf maschinellem Lernen basierende radiologische quantitative Bildgebungssoftware fest, einschließlich Verfahren, die vorab festgelegte Änderungskontrollpläne zulassen, was für KI-gestützte DR-Workflows relevant ist, die mit Röntgenaufnahme- und QC-Funktionen gebündelt sind.
In Europa bleibt die Compliance an der EU-Medizinprodukteverordnung (MDR 2017/745) verankert, mit anhaltendem Schwerpunkt auf klinischer Bewertung, Marktüberwachung nach dem Inverkehrbringen und Rückverfolgbarkeit für Röntgengeräte und integrierte Software. Die Europäische Kommission veröffentlichte am 16. Dezember 2025 einen Vorschlag für ein legislatives Vereinfachungspaket zur Änderung von MDR/IVDR und zur Reduzierung des Verwaltungsaufwands, das jedoch bis Mitte 2026 noch nicht in Kraft ist, sodass Hersteller weiterhin die bestehenden MDR-Konformitätsbewertungsanforderungen berücksichtigen müssen. In China veröffentlichte die NMPA im Februar 2026 einen Plan für 2026 zur Entwicklung und Überarbeitung von Industriestandards für Medizinprodukte, der auch Arbeiten zu Standards im Bereich digitale Radiografie umfasst, und neue GMP-Anforderungen für Medizinprodukte treten am 1. November 2026 in Kraft, was die Anforderungen an Dokumentation, Prozesskontrolle und Prüfbereitschaft für Geräte- und Detektor-Lieferketten, die den Markt bedienen, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für digitale Röntgengeräte reicht von Rohstoffen wie Szintillatoren (einschließlich Cäsium- und Gadolinium-basierter Materialien) und speziellem großflächigem Glas bis hin zu Kernkomponenten wie CMOS-Sensoren, TFT-Rückplatten, Generator- und Röhrenbaugruppen sowie rotierenden Anoden. OEMs integrieren dann Detektoren, Gantries oder mobile Wagen, Erfassungssoftware und Konnektivität zu PACS/RIS zu vollständigen Bildgebungssystemen.
Regulatorische und Qualitätsinfrastruktur, einschließlich ISO-13485-Qualitätssystemen, IEC-60601-1-Sicherheit, IEC-60601-1-3-Strahlenschutz und IEC-60601-2-54 für Radiografie/Radioskopie, fungiert als Schlüsselebene über Design, Fertigung und Verifizierung hinweg. Anforderungen an die Cybersicherheitsdokumentation werden in Prüfungen für vernetzte Systeme im Rahmen von Zulassungsanträgen zunehmend sichtbar. Engpässe konzentrieren sich auf begrenzte Raffinierungskapazitäten für spezielle Szintillatormaterialien, knappe Halbleiterfab-Zuteilungen für Bildgebungssensoren und periodische Lieferzeitverlängerungen bei großflächigen Glassubstraten (häufig im Bereich von 16-20 Wochen genannt), die sich auf die Verfügbarkeit von Detektoren und Systemen auswirken können. Qualifizierungs- und Designänderungszyklen dauern bei neuen Detektortechnologien in der Regel 12-24 Monate, was zu einer strukturellen Verzögerung zwischen Material- oder Sensorinnovation und breiter kommerzieller Verfügbarkeit führt, während Komponentenengpässe die Produktionszeitpläne um mehrere Monate verlängern können. Über den Geräteverkauf hinaus konzentriert sich die Wertschöpfung auf Service, Managed-Equipment-Verträge, Detektorersatzzyklen und wiederkehrende Softwarelizenzierung, was die Rolle von Außendienstorganisationen, Vertriebspartnern und Enterprise-IT-Integrationspartnern in der Gesamtlebenszyklus-Ökonomie erhöht.
Wettbewerbslandschaft
Multinationale Erstklassanbieter – Siemens Healthineers, GE Healthcare und Philips – unterhalten umfangreiche Portfolios, die raumbasierte Suiten, mobile Wagen, Detektoren und Unternehmens-Informatiksysteme umfassen. Sie profitieren von vertikal integrierten Servicevereinbarungen und etablierten Vertriebsnetzwerken und sichern sich mehrjährige Managed-Equipment-Verträge mit großen Gesundheitssystemen. Siemens investierte im Jahr 2025 27,38 Milliarden USD in die Medizintechnikentwicklung und eröffnete neue Hochdurchsatz-Detektorlinien, um die langfristige Versorgungskontinuität zu sichern. Die Zusammenarbeit von GE Healthcare mit NVIDIA im Jahr 2025 positioniert das Unternehmen an der Spitze autonomer Workflow-Lösungen und gestaltet die Wettbewerbsdynamik in Richtung Softwarewert um.
Zweitklassige Hersteller wie Canon Medical, Agfa-Gevaert, Carestream und Fujifilm nutzen ihre spezialisierte Bildgebungskompetenz und kosteneffiziente Produktion, um wertorientierte Segmente anzusprechen. Sie differenzieren sich durch Nachrüstsätze, kabellose Detektoren und maßgeschneiderte Finanzierungspakete, die bei mittelgroßen Krankenhäusern Anklang finden. Gleichzeitig zielen spezialisierte Disruptoren wie Nanox mit Kaltkathodenröntgenquellen-Designs auf Erschwinglichkeit ab[4] und nutzen Abonnementmodelle, um in ressourcenarme Märkte einzudringen. Reine KI-Anbieter, darunter Aidoc und Lunit, kooperieren mit Hardware-Originalgeräteherstellern, um Entscheidungsunterstützungsalgorithmen zu bündeln, und verlagern den Wettbewerbsschwerpunkt von physischen Komponenten auf Bildintelligenz.
Patentanmeldungen für Photonenzählsensoren, Perowskit-Szintillatoren und automatisierte Kollimation übersteigen seit 2022 5.000 Anträge, was auf eine anhaltende Innovationsgeschwindigkeit hinweist. Lieferkettenallianzen mit Szintillatorlieferanten und Elektronikfertigungsbetrieben sind zu kritischen strategischen Hebeln geworden, insbesondere nach Chinas Exportlizenzierungsrahmen für Gadolinium und Lutetium. Anbieter, die sich mit mehrregionalen Liefervereinbarungen und Recyclingprogrammen absichern, gewinnen an Resilienz – ein zunehmend wichtiges Differenzierungsmerkmal im Markt für digitale Röntgengeräte.
Marktführer im Bereich digitale Röntgengeräte
-
Canon Medical Systems Corporation
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Röntgengeräte
- Agfa-Gevaert
- Analogic
- Canon
- Carestream Health
- DRGEM Corporation
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Hitachi
- Hologic
- Konica Minolta
- Koninklijke Philips
- Lotus Healthcare
- Mindray
- Planmed
- Samsung Group
- Shimadzu
- Siemens Healthineers
- Skanray Technologies Limited
- United Imaging Healthcare Co., Ltd.
- Varex Imaging
- Vieworks Co., Ltd.
Lesen Sie die Analyse der digitale Röntgengeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Dosis-Governance und Datenstandardisierung schaffen einen spezifischen Freiraum bei DR-Upgrades, die Dosisüberwachung und -berichterstattung in den routinemäßigen Workflow einbetten. Im Februar 2026 erließ die Europäische Kommission die Empfehlung (Euratom) 2026/403 zur Festlegung und Nutzung diagnostischer Referenzwerte und zur Unterstützung der Standardisierung von Dosisdaten, die Anbieter dazu ermutigt, eine konsistente Dosisverfolgung über Standorte und Anbieter hinweg zu operationalisieren. Dies erhöht die Nachfrage nach DR-Räumen und portablen Systemen, die strukturierte Dosis- und Untersuchungsmetadaten zuverlässig exportieren können, und stärkt das Geschäftsargument für den Ersatz älterer Film-/CR- und nicht vernetzter digitaler Installationen.
Workflow-Automatisierung ist ein weiterer handlungsrelevanter Chancenbereich, der mit dem Mangel an Radiologieassistenten und Durchsatzbeschränkungen verbunden ist, wobei sich die Differenzierung in Richtung gerätebasierter Führung, automatisierter Qualitätsprüfungen und Software-Aufrüstbarkeit verschiebt. Im Juni 2026 hob Agfa Radiology Solutions intelligente Automatisierungsfunktionen in DR-Plattformen hervor, die darauf abzielen, den manuellen Arbeitsaufwand durch KI-gestützte Führung und automatisierte Qualitätssicherung zu reduzieren, und richtete die Einkaufsprioritäten auf Produktivität und Wiederholbarkeit sowohl in festen Räumen als auch in mobilen Umgebungen aus. Auf der Hardware-Seite unterstützen Verbesserungen der Leistung pro Dosis in neueren Detektorstapeln Nachrüstungs- und Flottenerneuerungsprogramme, insbesondere dort, wo Kapitalbeschränkungen gestaffelte Upgrades über drahtlose Detektoren, modulare Arbeitsplätze und Managed-Service-Modelle statt vollständiger Raumumbauten begünstigen.
Recent Industry Developments in Markt für digitale Röntgengeräte
- Januar 2026: Fujifilm kündigte die erste Installation der aktualisierten FDR Visionary Suite Digital-Röntgenraum-Lösung in Großbritannien in The Yorkshire Clinic an. Die Installation weist auf fortgesetzte Investitionen in die raumbasierte DR-Modernisierung hin und bietet einen Referenzstandort für workflow-fokussierte Upgrades in reifen europäischen Krankenhausmärkten.
- November 2025: Canon Medical Systems begann mit dem Verkauf des mobilen Röntgensystems Mobirex i9 / Smart Edition, ausgestattet mit einem digitalen Radiografiedetektor der CXDI-Serie. Die Einführung unterstreicht den Wettbewerbsschwerpunkt auf mobilen DR-Wagen, die Portabilität mit Kompatibilität zum Detektor-Ökosystem für schnellere Bettseiten-Bildgebung kombinieren.
- Februar 2024: Canon Medical Systems Europe stellte Xavion vor, ein KI-unterstütztes fernbedienbares digitales R/F-System, auf dem European Congress of Radiology. Die Ankündigung unterstrich breitere Bewegungen der Anbieter hin zu KI-unterstütztem Betrieb und Fernsteuerungsfunktionen, die die Konsistenz verbessern und die Belastung des Bedienpersonals in Umgebungen mit hohem Bildgebungsdurchsatz verringern können.


Markt für digitale Röntgengeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für digitale Röntgengeräte medizinische Radiografiesysteme, die Bilder mittels Computerradiografie oder direkter digitaler Sensoren in Krankenhäusern, Diagnosezentren und ähnlichen Versorgungseinrichtungen erfassen. Er schließt stationäre und portable digitale Röntgensysteme sowie gerätebezogenes Zubehör ein, das zusammen mit den Geräten verkauft wird.
Ausschlüsse aus dem Umfang: Veterinärbildgebung, industrielle zerstörungsfreie Prüfung und eigenständige Bildanalysesoftware sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Orthopädie
- Brust / Lunge
- Zahnmedizin
- Kardiologie
- Onkologie
- Sonstige Anwendungen
- Nach Technologie
- Computed Radiography (CR)
- Direktradiographie (DR)
- Flachbilddetektoren
- CCD/CMOS-Panels
- Nach Portabilität
- Stationäre raumbasierte Systeme
- Tragbare Systeme
- Handgeräte
- Mobile Wagen
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren (ASCs)
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um ein erstes Bild von Nachfrage, Angebot und Regulierung für digitale Radiografie- und Computerradiografiesysteme zu erstellen. Wir haben öffentliche Quellen herangezogen, wie die Gerätedatenbanken der US-amerikanischen FDA, OECD-Gesundheitsstatistiken, Gesundheitssystemindikatoren der Weltgesundheitsorganisation, Makrodaten der Weltbank sowie Veröffentlichungen von Radiologiegesellschaften und Krankenhausverbänden, die dabei helfen, Verfahrensvolumina und Bildgebungskapazitäten richtungsweisend einzuordnen.
Parallel dazu haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktbroschüren und seriöse Presseberichte ausgewertet, um Produkterneuerungszyklen, den Wechsel von CR zu DR sowie typische Kaufauslöser (z. B. Raumaufrüstungen und Flottenersatz) zu verstehen. Bei Bedarf haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um die Präsenz von Lieferanten und Handelsströme zu überprüfen. Diese Sekundärquellen sind nicht abschließend; wir haben auch weitere öffentliche Materialien zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was als Verkauf eines digitalen Röntgengeräts gezählt wird, sowie auf die Überprüfung von Preis- und Ersatzannahmen, die aus öffentlichen Daten allein schwer abzuleiten sind. Wir haben mit Herstellern, Distributoren, Servicepartnern, Radiologieadministratoren sowie Beschaffungs- und Biomedizinteams in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Die Gespräche dienten dazu, Adoptionsraten, den Zeitpunkt des Ersatzes der installierten Basis sowie typische Systempreisbänder nach Tragbarkeit und Einsatzbereich abzustimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 16 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 52 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Signale zur Bildgebungsnachfrage und -kapazität nach Region rekonstruiert und anschließend mithilfe von Durchdringungs- und Ersatzlogik für digitale Radiografie und Computerradiografie in Gerätenachfrage umgerechnet wurden. Um das Modell zu erden, wurden Bottom-up-Näherungen als Gegenprüfungen verwendet, beispielsweise durch Stichproben von Durchschnittsverkaufspreisen nach Systemtyp und Multiplikation mit geschätzten Stücklieferungen oder Aufrüstungsvolumina, die anschließend durch Distributor- und Krankenhauskanal-Checks bestätigt wurden.
Zu den erfassten Eingangsgrößen (illustrativ) gehörten der Wechsel von CR zu DR, der Anteil portabler gegenüber stationären Installationen, Ersatzzyklen für installierte Basissysteme, Verfahrenswachstum in wichtigen klinischen Anwendungen sowie Preisbewegungen, die durch Detektorkosten und den Zeitpunkt der Produkterneuerung bedingt sind. Wo die Datenlage dünn war, wurden Lücken durch konservative, in Interviews bestätigte Bandbreiten geschlossen und anschließend regionale Gewichtungen auf Basis der Gesundheitsinfrastruktur und der Beschaffungsmuster angewendet.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch Kurzreihen-Trendmethoden wie exponentielle Glättung für stabile Nachfrageindikatoren. Die Ergebnisse wurden anschließend anhand eines Expertenkonsenses zu Aufrüstungswellen, Budgetzyklen sowie regulatorischen oder Erstattungsänderungen angepasst. Die Prognose wurde erst nach Überprüfung der Zukunftsannahmen auf interne Konsistenz abgeschlossen, beispielsweise ob die implizierten Stückvolumina im Verhältnis zu Kapazitätsausbau und Ersatzzeitpunkt realistisch sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere Signale hinweg validiert, darunter Verfahrens- und Kapazitätsrichtung, Handelsbewegungen wo relevant sowie Kommentare zu Lieferantenumsatz und Produktmix. Varianzprüfungen wurden auf regionaler und globaler Ebene durchgeführt, und Ausreißer wurden vor der Freigabe von einem weiteren Analysten überprüft. Dies hilft, Probleme wie Doppelzählung von Nachrüstaktivitäten oder Überschätzung von Durchschnittsverkaufspreisen zu erkennen.
Das Modell wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Maßnahmen, plötzliche Beschaffungsverschiebungen oder nennenswerte technologische Veränderungen, die Preisgestaltung und Mix beeinflussen. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchgang durch, damit die neuesten öffentlichen Indikatoren und neue Primärerkenntnisse in den endgültigen Zahlen berücksichtigt sind.
Marktgröße für digitale Röntgengeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Marktgrößen für digitale Röntgengeräte zu sehen, da Teams unterschiedliche Produktkategorien zählen und Preisgestaltung, Mix und Geografie unterschiedlich behandeln. Abweichungen können auch daher rühren, ob die Werte den Umsatz ab Werk oder den Kanalwert widerspiegeln und wie schnell Annahmen aktualisiert werden, wenn portable Systeme Marktanteile gewinnen.
In diesem Markt entstehen Lücken in der Regel dadurch, was als digitales Röntgengerät gezählt wird und wie eng das Modell dem DR-zu-CR-Mix im Zeitverlauf folgt. Einige Schätzungen schließen dentalspezifische Systeme oder mit den Geräten verkaufte Serviceelemente ein, während andere den Markt auf den Umsatz mit medizinischen Radiografiegeräten beschränken. Die Preismischung ist ein weiterer Treiber, da die Mittelung portabler und stationärer Systeme ohne klaren Mix das Gesamtergebnis verschieben kann, insbesondere wenn der Zeitpunkt der Währungsumrechnung je nach Herausgeber variiert. Diese Umfangs- und Mix-Prüfungen werden konsistent angewendet und vor der Finalisierung der Zahlen durch Mordor Intelligence erneut durch Interviews getestet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,15 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 14,23 Milliarden USD (2026) | Verwendet eine engere Preis- und Produktmischung für DR gegenüber CR und neigt dazu, die Tragbarkeit zu mitteln, ohne höherpreisige stationäre Installationen vollständig zu berücksichtigen, was den implizierten Durchschnittsverkaufspreis und das Gesamtergebnis reduziert. |
| Branchenverlag B | 14,30 Milliarden USD (2025) | Definiert den Umsatz ab Werk und schließt mit den Waren verkaufte verwandte Dienstleistungen ein; zudem werden breitere Dental- und zugehörige Systemkategorien einbezogen, was die Jahresvergleichbarkeit verändert und die Gesamtsummen gegenüber einer reinen Hardware-Betrachtung verschieben kann. |
Die Streuung dieser Zahlen ergibt sich hauptsächlich daraus, was als Geräteverkauf gezählt wird und wie Systemmix und Preisgestaltung über stationäre und portable Einsatzbereiche hinweg gemischt werden. Indem die Umfangsregeln explizit gehalten und die Gesamtsummen auf Adoptions-, Ersatz- und Preisprüfungen zurückgeführt werden, die jedes Jahr erneut durchgeführt werden können, bleibt die Marktgröße auf klare Eingangsgrößen zurückverfolgbar, anstatt auf versteckten Einschlüssen zu beruhen.


Im Bericht beantwortete Schlüsselfragen
Was veranlasst Gesundheitsdienstleister dazu, Computed-Radiography-Geräte durch Direktradiographie-Systeme zu ersetzen?
Erstattungsstrafen für veraltete Technologie, kombiniert mit Workflow-Effizienz und Strahlendosisreduzierungen durch die Direktradiographie, veranlassen zu schnellen Geräte-Upgrades.
Wie verändern tragbare digitale Röntgengeräte die diagnostischen Workflows?
Handgeräte und mobile Systeme erweitern die Bildgebung auf Notaufnahmen, Intensivbetten und die häusliche Pflege, ermöglichen eine schnellere Triage und reduzieren die Notwendigkeit, gebrechliche Patienten zu transportieren.
Warum ist künstliche Intelligenz zu einem wichtigen Differenzierungsmerkmal unter den Anbietern digitaler Röntgengeräte geworden?
Eingebettete Algorithmen verbessern die Bildqualität, automatisieren die Positionierung und markieren potenzielle Anomalien, sodass Einrichtungen den Durchsatz steigern und dem Mangel an Radiographen entgegenwirken können.
Welche Lieferkettenherausforderungen beeinflussen die künftige Detektoren-Verfügbarkeit?
Exportkontrollen für Seltene-Erden-Elemente, die in Szintillatoren verwendet werden, schaffen Beschaffungsrisiken und veranlassen Hersteller, Lieferanten zu diversifizieren und alternative Materialien zu erkunden.
Wie beeinflussen ambulante chirurgische Zentren die Kaufentscheidungen in der Bildgebungsbranche?
Ihre Präferenz für kompakte, einfach zu installierende Systeme, die sich nahtlos in elektronische Patientenakten integrieren lassen, veranlasst Anbieter, schlüsselfertige, softwarezentrierte Röntgenlösungen zu entwickeln.
Auf welche Weise unterstützen Nachrüstdetektorsätze die Technologieeinführung in mittelgroßen Krankenhäusern?
Nachrüstoptionen ermöglichen es Einrichtungen, bestehende Räume auf digitalen Betrieb umzustellen, ohne größere Umbaumaßnahmen durchzuführen, und verteilen die Kapitalkosten über die Zeit, während sofortige Produktivitätsvorteile erzielt werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

