
Marktgröße und Marktanteil des Rechenzentrums-SSD-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
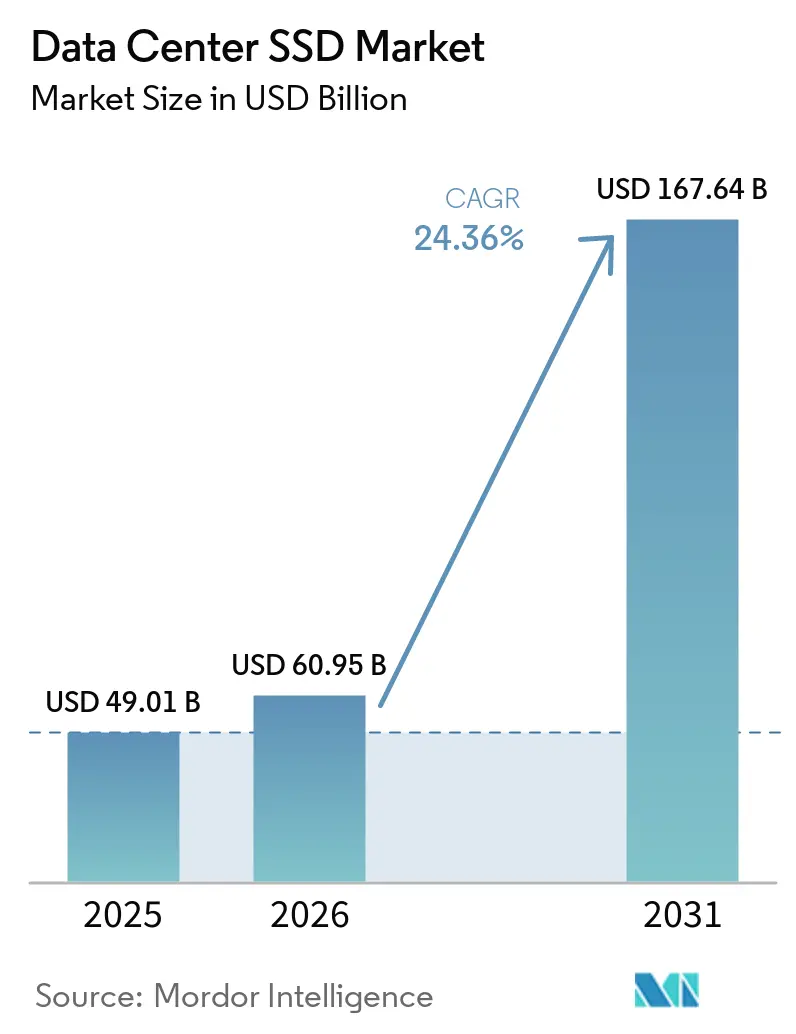
| Marktgröße (2026) | 60.95 Milliarden US-Dollar |
| Marktgröße (2031) | 167.64 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2031) | 22.43 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
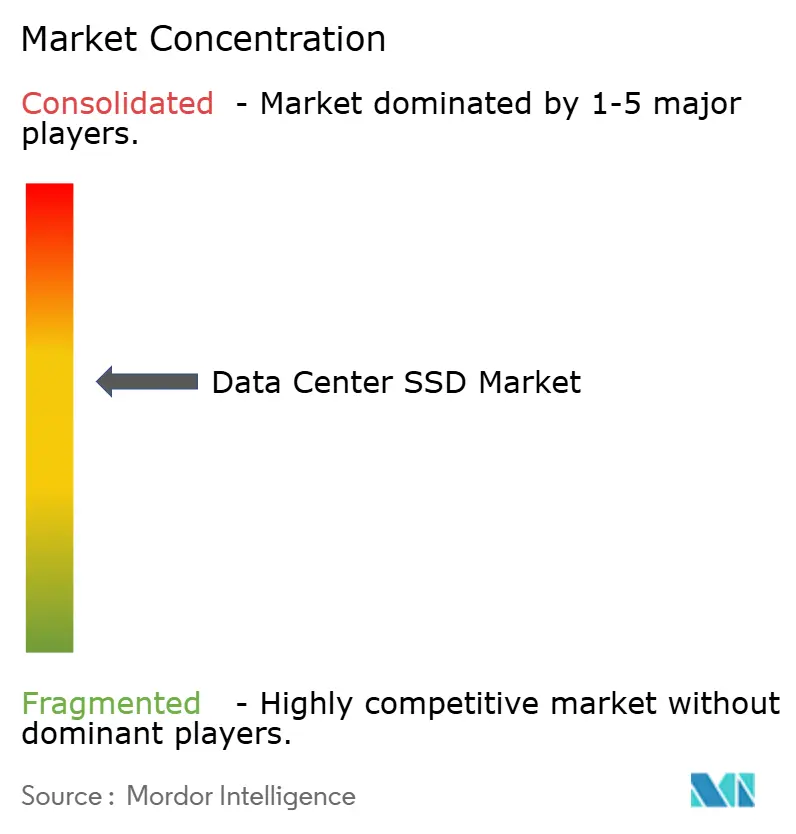
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rechenzentrums-SSD-Marktanalyse von Mordor Intelligence
Die Größe des Data-Center-SSD-Marktes wird voraussichtlich von 49,01 Milliarden USD im Jahr 2025 auf 60,95 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 167,64 Milliarden USD erreichen, was einem CAGR von 22,43 % über den Zeitraum 2026–2031 entspricht.
Das Wachstum resultiert aus dem umfassenden Wechsel von Festplatteninfrastrukturen hin zu reinen Flash-Umgebungen, die die KI-gesteuerten Durchsatz- und Latenzanforderungen erfüllen können, insbesondere in Hyperscale-Rechenzentren. Steigende Stromkosten, strengere Nachhaltigkeitsvorgaben und die Nachfrage nach vorhersehbarer Latenz verstärken die Einführung von Unternehmens-SSDs gegenüber mechanischen Laufwerken zusätzlich. PCIe-5.0-Schnittstellen, EDSFF-Formfaktoren und Fortschritte bei QLC-NAND senken gemeinsam den USD/GB-Wert und erhöhen die Dichte auf Rack-Ebene, sodass Betreiber mehr Leistung pro Watt aus bestehenden Flächen herausholen können. Geopolitischer Druck im Zusammenhang mit Halbleiter-Exportkontrollen treibt Bemühungen zur Lokalisierung der Controller-IC-Versorgung voran, während Cloud-Anbieter verstärkt auf vertikal integrierte Speicher-Stacks setzen, die Leistung und Gesamtbetriebskosten optimieren.
Wesentliche Erkenntnisse des Berichts
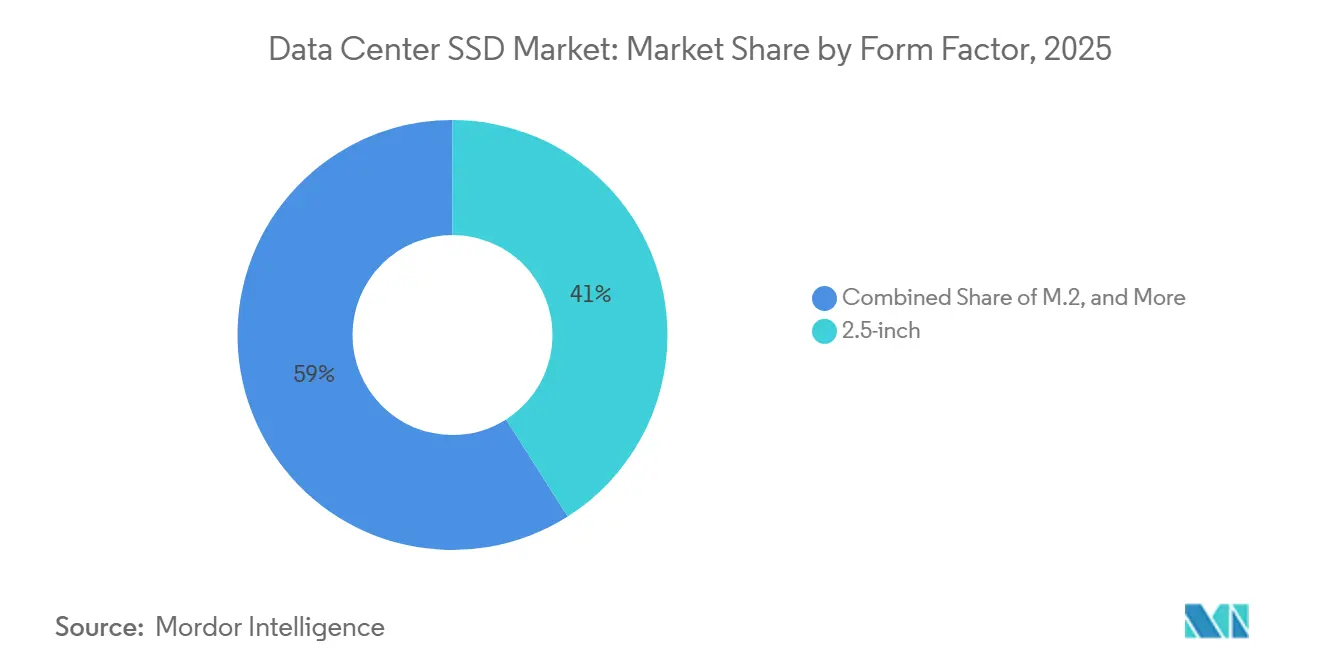
- Nach Formfaktor hielten 2,5-Zoll-Laufwerke im Jahr 2025 einen Marktanteil von 41 % am Data-Center-SSD-Markt; EDSFF-Formate sind auf dem Weg, bis 2031 mit einem CAGR von 29,41 % zu wachsen.
- Nach Schnittstelle dominierte PCIe im Jahr 2025 mit einem Anteil von 70,5 % am Data-Center-SSD-Markt und wächst bis 2031 mit einem CAGR von 30,8 %.
- Nach NAND-Technologie entfielen im Jahr 2025 61,2 % des Data-Center-SSD-Marktes auf TLC, während QLC zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 31,11 % wachsen wird.
- Nach Laufwerksarchitektur erfassten leseintensive Modelle im Jahr 2025 einen Anteil von 50,4 % am Data-Center-SSD-Markt, während für Mixed-Use-Produkte bis 2031 ein CAGR von 24,74 % prognostiziert wird.
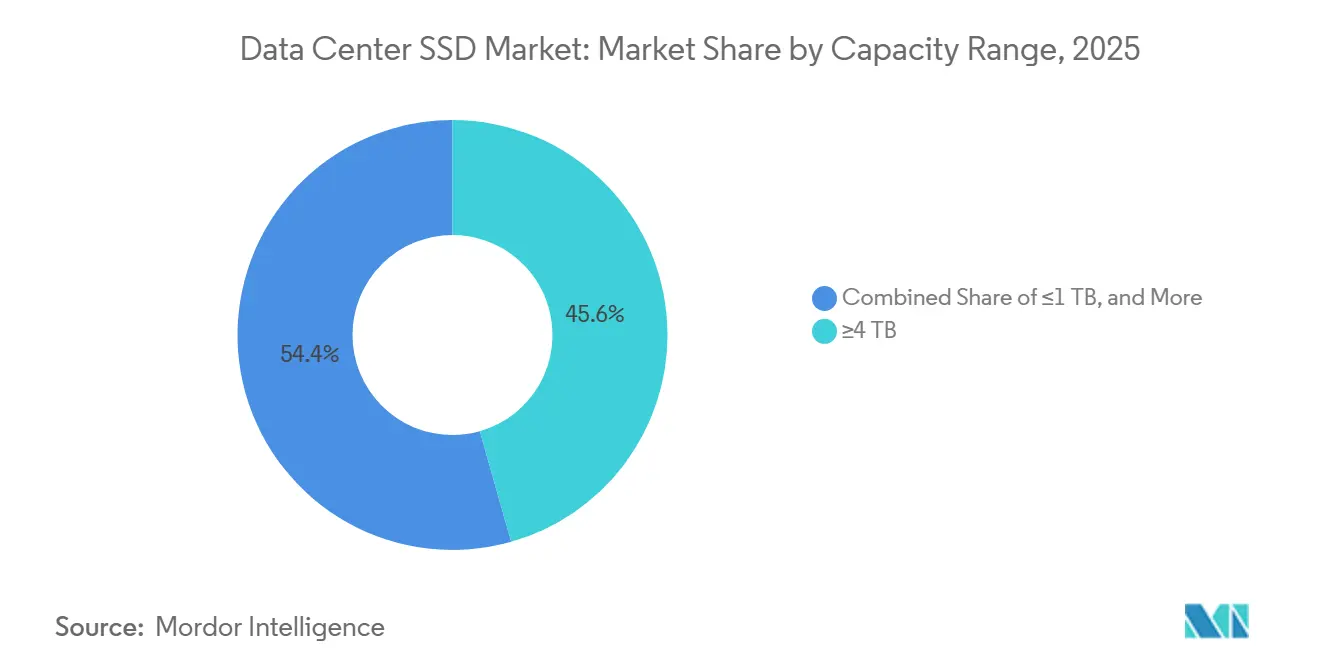
- Nach Kapazitätsbereich führten Einheiten mit ≥4 TB mit einem Data-Center-SSD-Marktanteil von 45,6 % im Jahr 2025 und werden voraussichtlich über den Prognosezeitraum mit einem CAGR von 22,89 % wachsen.
- Nach Endnutzer dominierten Hyperscale-Cloud-Anbieter mit einem Anteil von 53,8 % am Data-Center-SSD-Markt im Jahr 2025; dieselbe Gruppe wird voraussichtlich bis 2031 mit einem CAGR von 22,65 % wachsen.
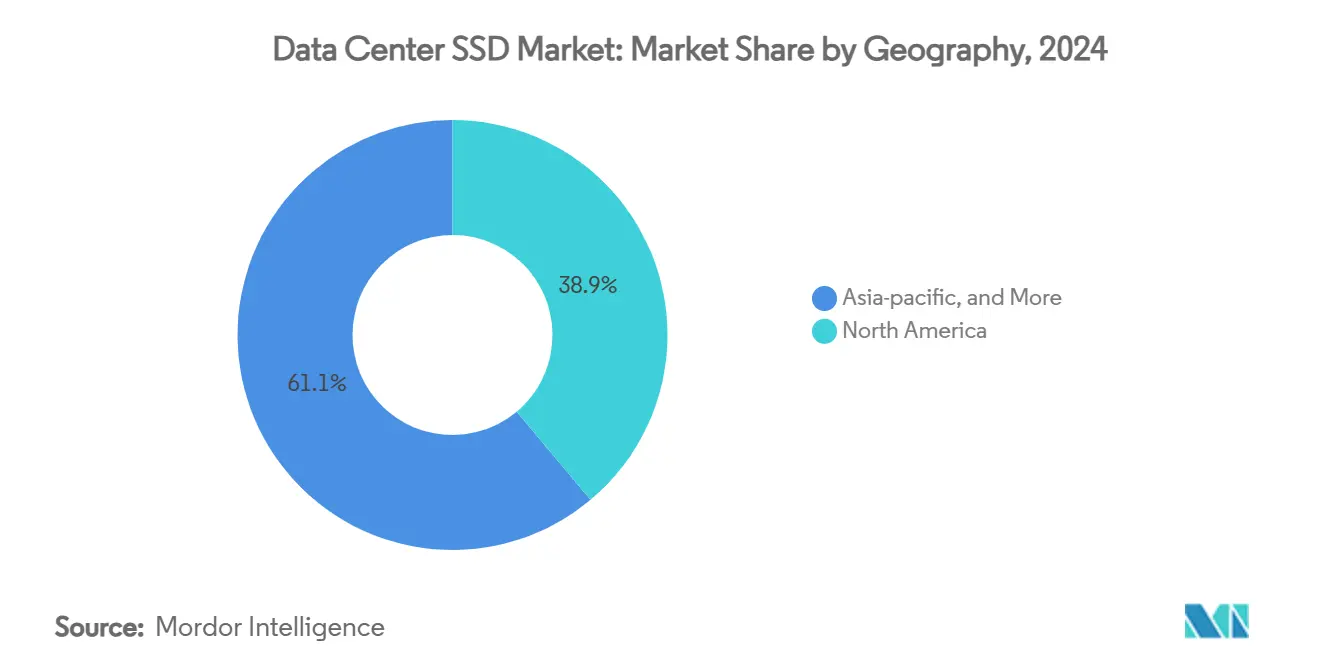
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 38,9 % am Data-Center-SSD-Markt, während Asien-Pazifik mit einem CAGR von 25,44 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung | ||
|---|---|---|---|---|---|
| KI- und HPC-Arbeitslastboom in Hyperscale-Rechenzentren | +7.20% | Global mit Schwerpunkt auf Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) | ||
| Beschleunigte NVMe-Einführung in Tier-1-Cloud-Umgebungen | +5.10% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2-4 Jahre) | ||
| Wechsel der Cloud-Anbieter von hybriden zu vollständig flashbasierten Architekturen | +4.80% | Global, insbesondere Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2-4 Jahre) | ||
| Sinkende USD/GB-Kosten bis zur Preisparität mit 10-14-TB-Festplatten | +3.70% | Global, schnellere Übernahme in kostensensiblem asiatisch-pazifischem Raum | Langfristig (≥ 4 Jahre) | ||
| Richtlinie \"Ostdaten, Westrechnen\"treibt Flash-Ausbauten voran | +2.90% | China mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) | ||
| Exportkontrollen fördern lokale Controller-IC-Ökosysteme | +1.80% | China und verbündete Volkswirtschaften | Langfristig (≥ 4 Jahre) | ||
| Quelle: Mordor Intelligence | |||||
KI- und HPC-Arbeitslastboom in Hyperscale-Rechenzentren
Hyperscale-Betreiber berichten, dass KI-Trainingsserver mittlerweile 100 TB lokale SSD-Kapazität benötigen, gegenüber 20 TB bei herkömmlichen Arbeitslasten. Ein anhaltender Lesedurchsatz von mehr als 14 GB/s ist erforderlich, um GPUs vollständig ausgelastet zu halten, was Anbieter dazu veranlasst, Laufwerke für langanhaltende Bandbreite statt für kurzfristige Spitzenleistungen neu zu entwickeln. Die Trainingsinfrastruktur verzeichnet ein jährliches Wachstum von 62 %, und Inferenz-Knoten registrieren eine jährliche Expansion von 105 %, da Unternehmen KI in den täglichen Betrieb integrieren. Neuartige Computational-Storage-Designs verarbeiten Daten direkt im Laufwerk, reduzieren den Host-I/O und verbessern die GPU-Auslastung. Insgesamt schaffen diese Verschiebungen einen sich selbstverstärkenden Kreislauf, in dem Flash-Dichte und Schnittstellengeschwindigkeit beschleunigt werden müssen, um mit der wachsenden Modellkomplexität Schritt zu halten.
Beschleunigte NVMe-Einführung in Tier-1-Cloud-Umgebungen
Cloud-Plattformen betrachten SATA und SAS zunehmend als veraltete Technologien, die dem modernen Mehrmandanten-Datenverkehr nicht mehr gewachsen sind. Die skalierbare Warteschlangenarchitektur von NVMe 2.0 beseitigt Controller-Engpässe und reduziert den CPU-Overhead um bis zu 50 %, wodurch Ressourcen für umsatzgenerierende Rechenaufgaben freigegeben werden [1]. NVMe-over-Fabrics erweitert diese Vorteile auf disaggregierte Architekturen und ermöglicht es Anbietern, Speicher zu bündeln und dabei eine lokalartige Latenz beizubehalten. Da das Ökosystem eine kritische Masse erreicht, wird NVMe zur Standardbasis für Neubauten, während ältere Protokolle auf Übergangslösungen oder Nischenanwendungen beschränkt bleiben.
Wechsel der Cloud-Anbieter von hybriden zu vollständig flashbasierten Architekturen
Sinkende NAND-Kostenkurven und der betriebliche Aufwand mehrstufiger Konfigurationen haben führende Cloud-Anbieter dazu bewogen, direkt auf vollständig flashbasierte Umgebungen umzusteigen. QLC-NAND bietet nahezu festplattengleiche Wirtschaftlichkeit und liefert dabei 25-mal höhere sequenzielle Lesegeschwindigkeiten, was einem 20-mal kleineren Platzbedarf für dieselbe logische Kapazität entspricht [2]. Homogene Speicherpools vereinfachen Software-Stacks, senken die Kühllast und gewährleisten eine gleichmäßige Latenz - all dies verbessert die Kundenerfahrung und senkt die Lebenszykluskosten.
Sinkende USD/GB-Kosten ermöglichen Preisparität mit 10-14-TB-Festplatten
NAND-Hersteller haben die Produktion mit mehr als 200 Schichten überschritten, was zu einem deutlichen Rückgang der Bitkosten führt. Branchen-Roadmaps weisen auf eine Kostengleichheit zwischen Unternehmens-SSDs und 10-14-TB-Festplatten bis 2026 hin - ein Wendepunkt, der den adressierbaren Markt für Flash erweitert. Vorübergehende Produktionskürzungen und Preisschwankungen bleiben bestehen, doch Hyperscale-Käufer nutzen Mehrjahresverträge, um Preise zu sichern und die Flash-Umstellung zu beschleunigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung | ||
|---|---|---|---|---|---|
| NAND-Controller-Engpässe unter technologischen Exportbeschränkungen | -2.90% | Global, am stärksten in China und verbündeten Ländern | Kurzfristig (≤ 2 Jahre) | ||
| Aggressive Erosion der durchschnittlichen Verkaufspreise, die die Anbietermargen komprimiert | -2.40% | Global, besonders kleine Hersteller betreffend | Mittelfristig (2-4 Jahre) | ||
| Langsame Ausbeute beim Hochfahren von ≥200-Schicht-3D-NAND verzögert ≥64-TB-SSDs | -1.80% | Global, konzentriert in fortgeschrittenen Fertigungsregionen | Mittelfristig (2-4 Jahre) | ||
| Fragmentierte nationale Standards schränken die Interoperabilität zwischen verschiedenen Anbietern ein | -1.20% | Regional, vor allem China und aufstrebende Märkte betreffend | Langfristig (≥ 4 Jahre) | ||
| Quelle: Mordor Intelligence | |||||
NAND-Controller-Engpässe unter technologischen Exportbeschränkungen
Der eingeschränkte Zugang zu hochmodernen Lithografieanlagen begrenzt die Controller-Produktion, insbesondere für chinesische Unternehmen. Inländische Halbleiterfabriken betreiben ältere Fertigungsknoten, die die Energieeffizienz und Logicdichte, die Hochleistungslaufwerke erfordern, nicht bereitstellen können, was Produktionshochläufe verzögert und Kosten erhöht. Multinationale Unternehmen mit genehmigten Einrichtungen sichern ihre Versorgung, aber geopolitische Unsicherheiten zwingen Käufer zur Dual-Sourcing-Strategie und zur Erhöhung der Lagerbestände, was die Expansion des Rechenzentrums-SSD-Marktes geringfügig verlangsamt.
Aggressive Erosion der durchschnittlichen Verkaufspreise, die die Anbietermargen komprimiert
Überkapazitäten und intensiver Wettbewerb unter Flash-Herstellern treiben die Verkaufspreise schneller nach unten als die Produktionskosten sinken. Hyperscale-Käufer verstärken den Druck durch Volumenhebel und direkte Siliziumverträge. Dünne Margen schränken die Forschungs- und Entwicklungsbudgets genau dann ein, wenn Schnittstellenübergänge und KI-Arbeitslasten kostspielige Neuarchitekturierungen erfordern, was es kleineren Anbietern erschwert, wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
Übergang von 2,5-Zoll zu EDSFF gewinnt an Fahrt2,5-Zoll-Laufwerke behielten im Jahr 2025 einen Anteil von 41 % am Data-Center-SSD-Markt, da Unternehmen weiterhin veraltete Racks erneuerten. EDSFF-Einheiten verzeichneten jedoch einen CAGR von 29,41 % und werden ältere Formate bald überholen, da Hyperscaler E1.S einsetzen, um bis zu 32 Laufwerke in einem 1U-Gehäuse unterzubringen.
Die thermische Hülle von 25 W und das Hot-Swap-Design von EDSFF verkürzen die Servicezeiten und ermöglichen höhere Kapazitäten ohne Drosselung. Standardisierte Kühlkörper verbessern die herstellerübergreifende Kompatibilität, während das schlanke Profil Platz für GPUs und Beschleuniger freimacht. Da offene Hardware-Gemeinschaften gemeinsame Trägerplatinen finalisieren, profitieren Lieferanten von Skaleneffekten, was den Wandel im gesamten Data-Center-SSD-Markt beschleunigt.


Nach Schnittstelle:
PCIe 5.0 baut Führung ausPCIe hielt im Jahr 2025 einen Anteil von 70,5 % und wächst mit einem CAGR von 30,8 %, da Gen5 den Durchsatz pro Lane auf 32 GT/s verdoppelt. Die 6-Gbps-Grenze von SATA beschränkt es auf Archivierungsaufgaben, und SAS bleibt hauptsächlich in regulierten Branchen bestehen, die Dual-Port-Redundanz schätzen.
CXL 3.0 nutzt dieselbe physische Schnittstelle und ebnet den Weg für gepoolten Arbeitsspeicher und Peer-to-Peer-Übertragungen, die die Grenze zwischen Speicher und RAM verwischen. Da Server Gen5-Retimer und Redriver einsetzen, wird PCIe zum unverzichtbaren Rückgrat für KI-zentrierte Cluster und festigt seine Dominanz im Data-Center-SSD-Markt.
Nach NAND-Technologie:
QLC fordert TLC herausTLC dominierte im Jahr 2025 mit 61,2 % des Data-Center-SSD-Marktvolumens dank seiner ausgewogenen Kombination aus Ausdauer und Kosten, doch Lieferanten berichten von einem CAGR von 31,11 % für QLC, da Controller die Fehlerkorrektur und Überbereitstellung verbessern. Microns 232-Schicht-QLC-Geräte liefern nun TLC-ähnliche Lesegeschwindigkeiten bei gleichzeitig niedrigeren Bitkosten als konkurrierende Optionen.
Facebooks Workload-Studie zeigt, dass 94 % des Cloud-Traffics leseintensiv ist, was QLC für die meisten Anwendungen geeignet macht. Da Samsung 290-Schicht-V-NAND demonstriert und auf noch höhere Stapel abzielt, werden die Kapazitätszuwächse von QLC TLC in Richtung Premium-schreibintensiver Nischen drängen. Der Data-Center-SSD-Markt segmentiert sich zunehmend nach Workload-Profilen statt nach monolithischen Flash-Typen.
Nach Laufwerksarchitektur:
Designs für gemischte Nutzung gewinnen an BodenLeseintensive SKUs führten im Jahr 2025 mit einem Anteil von 50,4 %, was die Verbreitung von Content Delivery, Suche und Analytik widerspiegelt. Mixed-Use-Modelle erreichen einen CAGR von 24,74 %, da KI-Workloads Schreibspitzen beim Training mit kontinuierlichen Lesevorgängen bei der Inferenz kombinieren und eine ausgewogene Ausdauer erfordern.
JEDECs DWPD-Richtlinie klärt Bewertungsmethoden und gibt Käufern die Sicherheit, Mixed-Use-Laufwerke breit einzusetzen. Dynamische Überbereitstellung auf Controller-Ebene stimmt Reserveblöcke in Echtzeit ab und verlängert die Lebensdauer ohne menschliches Eingreifen. Diese Vielseitigkeit positioniert Mixed-Use-Laufwerke als Standardwahl für neue Bereitstellungen im Data-Center-SSD-Markt.
Nach Kapazitätsbereich:
≥4-TB-Laufwerke werden zum StandardGeräte mit ≥4 TB erfassten im Jahr 2025 einen Data-Center-SSD-Marktanteil von 45,6 % und werden mit einem CAGR von 22,89 % wachsen, da Hyperscaler bestrebt sind, Rack-Platz und Verkabelung zu reduzieren. KIOXIAs 122,88-TB-Prototyp zeigt die Entwicklung hin zu bandähnlichen Dichten mit Flash-Leistung.
Höhere Kapazitäten reduzieren die Knotenanzahl, vereinfachen das Management und senken den Stromverbrauch pro Terabyte. Da die NAND-Skalierung physikalischen Grenzen nähert, nutzen Anbieter Package-Stacking und fortschrittliche Controller, um in Produktionslaufwerken über 64 TB hinauszugehen, und festigen damit die Dominanz hoher Kapazitäten im gesamten Data-Center-SSD-Markt.
Nach Endnutzer:
Hyperscale-Clouds treiben das Volumen anHyperscale-Anbieter beherrschten im Jahr 2025 53,8 % des Data-Center-SSD-Marktvolumens und expandieren mit einem CAGR von 22,65 %. Ihr Bedarf prägt die Roadmaps der Anbieter und diktiert benutzerdefinierte Firmware und Telemetrie-Hooks für flottenweit eingesetzte Gesundheitsanalysen.
Colocation-Einrichtungen reiten auf dieser Welle, indem sie vorverdrahtete, hochdichte Racks anbieten, während Rechenzentren im Finanzdienstleistungsbereich latenzarmen Flash für Handelsmaschinen und In-Memory-Risikomodelle fordern. Zusammen diversifizieren diese Segmente die Anforderungen, doch Hyperscaler bleiben der Maßstab für Innovation und Skalenökonomie.
Geografische Analyse
Nordamerika Rechenzentrum-SSD-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 38,9 % am Rechenzentrum-SSD-Markt, wobei Virginias „Data Center Alley”, Nordkalifornien und Zentraltexas dichte All-Flash-Campusse beherbergen. Bundesweite Datensouveränitätsregeln steigern die Nachfrage nach im Inland hergestellten Laufwerken, und führende Cloud-Anbieter pilotieren Computational-Storage-Dienste zuerst aus US-amerikanischen Regionen. Die Stabilität der Exportkontrollen kommt lokalen Lieferanten zugute, obwohl eine knappe Controller-Versorgung weiterhin Herausforderungen darstellt.
APAC Rechenzentrum-SSD-Markt
Asien-Pazifik ist der am schnellsten wachsende Beitragszahler mit einem CAGR von 25,44 %, angetrieben durch Chinas Plan „Ostdaten, Westrechnen” und neue Standorte in Indien, Indonesien und Australien. Westchina baut riesige GPU-reiche Cluster in der Nähe von Wasser- und Solaranlagen, die jeweils mit Petabytes an PCIe-5.0-EDSFF-Laufwerken gefüllt sind. In Indien treiben Datenlokalisierungsvorschriften und der 5G-Ausbau die Nachfrage nach edge-fähigen All-Flash-Knoten an und erweitern den adressierbaren Data-Center-SSD-Markt.
Europa Rechenzentrum-SSD-Markt
Europa verzeichnet eine stetige Akzeptanz, die durch CO₂-Reduktionsziele und die Einhaltung der DSGVO angetrieben wird. Betreiber investieren in Nachrüstungen zur Flüssigkühlung und bevorzugen SSDs aufgrund ihres geringeren Stromverbrauchs und ihrer Verschlüsselungsfunktionen. Edge-Computing in den nordischen Ländern und kontinentale Aggregationsstandorte erfordern kleine, robuste und dennoch hochkapazitive Laufwerke, was die Flash-Akzeptanz auch dort stärkt, wo Neubauten bescheiden ausfallen.
Wettbewerbslandschaft
Der Rechenzentrums-SSD-Markt ist stark unter vertikal integrierten Flash-Herstellern konzentriert. Samsung, Micron und Western Digital kontrollieren Wafer-Fertigung, Controller-Design und Firmware-Stacks und ermöglichen damit eine schnelle Abstimmung der Leistung pro Watt bei gleichzeitig geschützten Margen. Samsung beschleunigt die V-NAND-Skalierung, Micron betont KI-zentrierte Latenzkonsistenz und Western Digital nutzt sein Erbe im Festplattenbereich für eine breite Kanalreichweite.
Zweitrangige Herausforderer, insbesondere Solidigm und regionale chinesische Unternehmen, konzentrieren sich auf QLC-Dichte und inländische Versorgungssicherheit. Solidigm nutzt SK-hynix-Wafer zusammen mit proprietärer Firmware, um eine Preis-Leistungs-Nische zu besetzen. Chinesische Marktteilnehmer setzen auf eigenentwickelte Controller, um Exportbeschränkungen zu umgehen, und werben bei lokalen Cloud-Anbietern mit schlüsselfertigen Racks.
Innovationsschwerpunkte umfassen CXL-angebundenen Flash und Computational-Storage-Module. Die Arbeitsgruppe der SNIA formalisiert Frameworks, die Rechenleistung und Speicher miteinander verbinden und so eine neue Differenzierungsachse eröffnen, auf der kleinere Start-ups mit Hyperscalern zusammenarbeiten können, um etablierte Anbieter zu überholen. Strategische Partnerschaften - wie Supermicros Allianz mit DataVolt für GPU-dichte Campus - verdeutlichen weiter, wie Systemanbieter und Flash-Hersteller End-to-End-Stacks gemeinsam entwickeln, um Marktanteile im Rechenzentrums-SSD-Markt zu sichern.
Marktführer im Rechenzentrums-SSD-Bereich
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Data-Center-SSD-Markt
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Phison Electronics Corp.
- Inspur Electronic Information Industry Co., Ltd.
- Huawei Technologies Co., Ltd. (FusionSSD)
- Yangtze Memory Technologies Corp. (YMTC)
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)

Recent Industry Developments in Data-Center-SSD-Markt
- Mai 2025: Western Digital stellt das OpenFlex Data24 4100 EBOF und das Ultrastar Data102 3000 ORv3 JBOD vor und erweitert damit die Optionen für KI-Cluster.
- Mai 2025: KIOXIA führt die CM9-Serie von PCIe-5.0-NVMe-SSDs mit bis zu 61,44 TB ein und nutzt dabei NAND der 8. Generation (BiCS FLASH).
- Mai 2025: Supermicro kooperiert mit DataVolt, um KI-Campus im Wert von 20 Milliarden USD in Saudi-Arabien zu entwickeln, mit dem Ziel, 40 % Energieeinsparungen zu erzielen.
- April 2025: JEDEC veröffentlicht den JESD270-4-HBM4-Standard, der die Bandbreite für KI-Beschleuniger auf 2 TB/s verdoppelt.
- März 2025: KIOXIA kündigt die 122,88-TB-LC9-Serie von NVMe-SSDs für große Sprachmodelle an.


Berichtsumfang des globalen Rechenzentrums-SSD-Marktes
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Erweiterungskarte |
| EDSFF (E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) |
| Schreibintensiv (10 DWPD) |
| ≤ 1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥ 4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation-/Carrier-neutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren |
| Nordamerika |
| Südamerika |
| Europa |
| Asiatisch-pazifischer Raum |
| Naher Osten |
| Afrika |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) |
| M.2 | |
| PCIe-Erweiterungskarte | |
| EDSFF (E1.S / E1.L / E3) | |
| Nach Schnittstelle | SATA |
| SAS | |
| PCIe | |
| Nach NAND-Technologie | SLC |
| MLC | |
| TLC | |
| QLC | |
| Nach Laufwerksarchitektur | Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) | |
| Schreibintensiv (10 DWPD) | |
| Nach Kapazitätsbereich | ≤ 1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥ 4 TB | |
| Nach Endnutzer | Hyperscale-Cloud-Anbieter |
| Colocation-/Carrier-neutrale Einrichtungen | |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren | |
| Nach Geografie | Nordamerika |
| Südamerika | |
| Europa | |
| Asiatisch-pazifischer Raum | |
| Naher Osten | |
| Afrika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Rechenzentrums-SSD-Markt?
Das Volumen des Data-Center-SSD-Marktes betrug im Jahr 2025 49,01 Milliarden USD und wird bis 2031 voraussichtlich 167,64 Milliarden USD übersteigen.
Welche Region verzeichnet das schnellste Wachstum bei der Einführung von Rechenzentrums-SSDs?
Asien-Pazifik verzeichnet das höchste Wachstum mit einem CAGR von 25,44 % bis 2031, da China, Indien und Südostasien neue KI-fähige Einrichtungen bauen.
Warum sind Hyperscale-Cloud-Anbieter entscheidend für die SSD-Nachfrage?
Sie kontrollieren 53,8 % des Rechenzentrums-SSD-Marktes und treiben Innovation voran, indem sie individuelle, hochdichte Flash-Arrays bestellen, die für KI-Arbeitslasten optimiert sind.
Wie wird PCIe 5.0 die zukünftige Rechenzentrumsspeicherung beeinflussen?
PCIe 5.0 verdoppelt die Verbindungsbandbreite und ermöglicht es SSDs, sequenzielle Lesegeschwindigkeiten von über 14 GB/s zu liefern - eine Anforderung für groß angelegte KI-Trainingscluster.
Welcher technologische Wandel stellt die Dominanz von TLC-NAND infrage?
Die rasche Reife von QLC-NAND mit einem CAGR von 31,11 % bietet HDD-ähnliche Kosten bei Flash-Leistung und macht es für die Mehrheit der leseintensiven Cloud-Aufgaben geeignet.
Wie beeinflussen Exportkontrollen die SSD-Lieferketten?
Beschränkungen bei hochmodernen Lithografieanlagen begrenzen die Verfügbarkeit von Controller-ICs und zwingen Hersteller zur Lokalisierung der Produktion und Diversifizierung der Lieferantenbasis, was das kurzfristige Marktwachstum dämpfen könnte.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Indonesien Rechenzentrums-Speichermarkt Speichernachfrage in Indonesien, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Hyperscale-Rechenzentrumsmarkt Thailand Nachfrage nach Hyperscale-Standorten in Thailand, unterteilt nach Rechenzentrumstyp, Komponente und Tier.
- Markt für Rechenzentrums-Racks in Thailand Nachfrage nach Racks in Thailand, gegliedert nach Rackgröße, Rackhöhe und Racktyp.
- Singapur Rechenzentrum Künstliche Intelligenz (KI)-Markt Singapurs KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Immersionskühlung in Rechenzentren Immersionskühlung weltweit, unterteilt nach Typ, Kühlflüssigkeit und Anwendung.
- Indonesien Rechenzentrum Netzwerktechnik-Markt Netzwerktechnik in Indonesien, aufgeteilt nach Komponente, Endnutzer und Rechenzentrumstyp.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
