
Marktgröße und Marktanteil im Bereich Fahrradbekleidung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
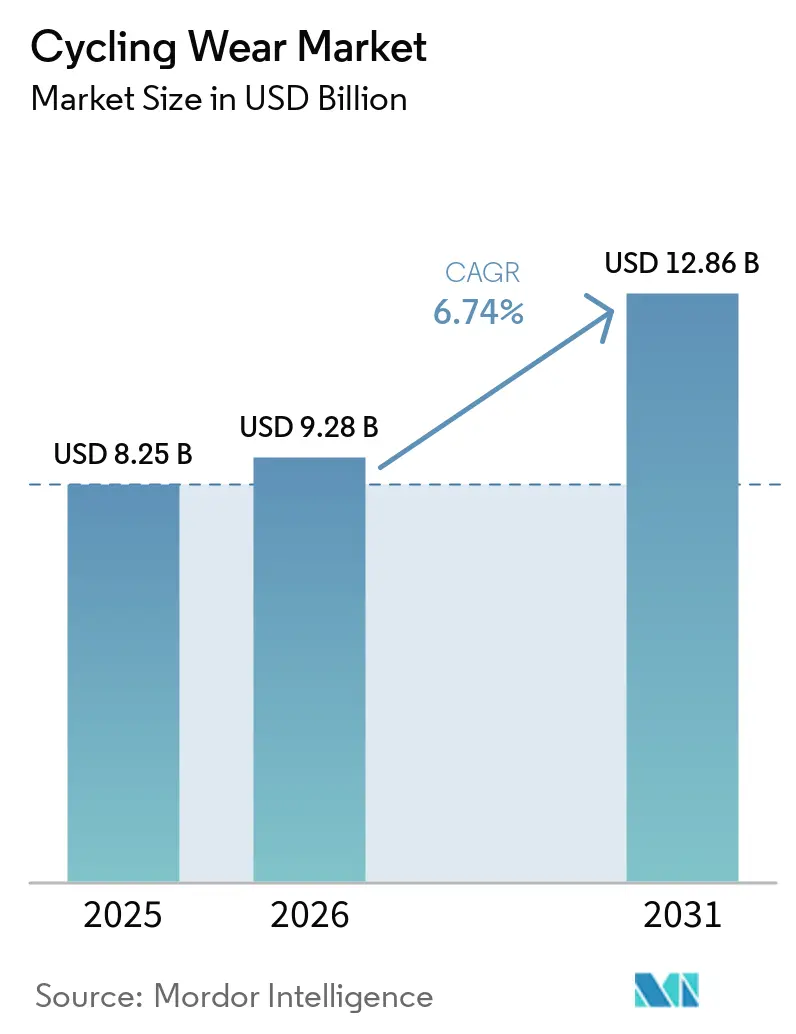
| Marktgröße (2026) | 9.28 Milliarden US-Dollar |
| Marktgröße (2031) | 12.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.74 % |
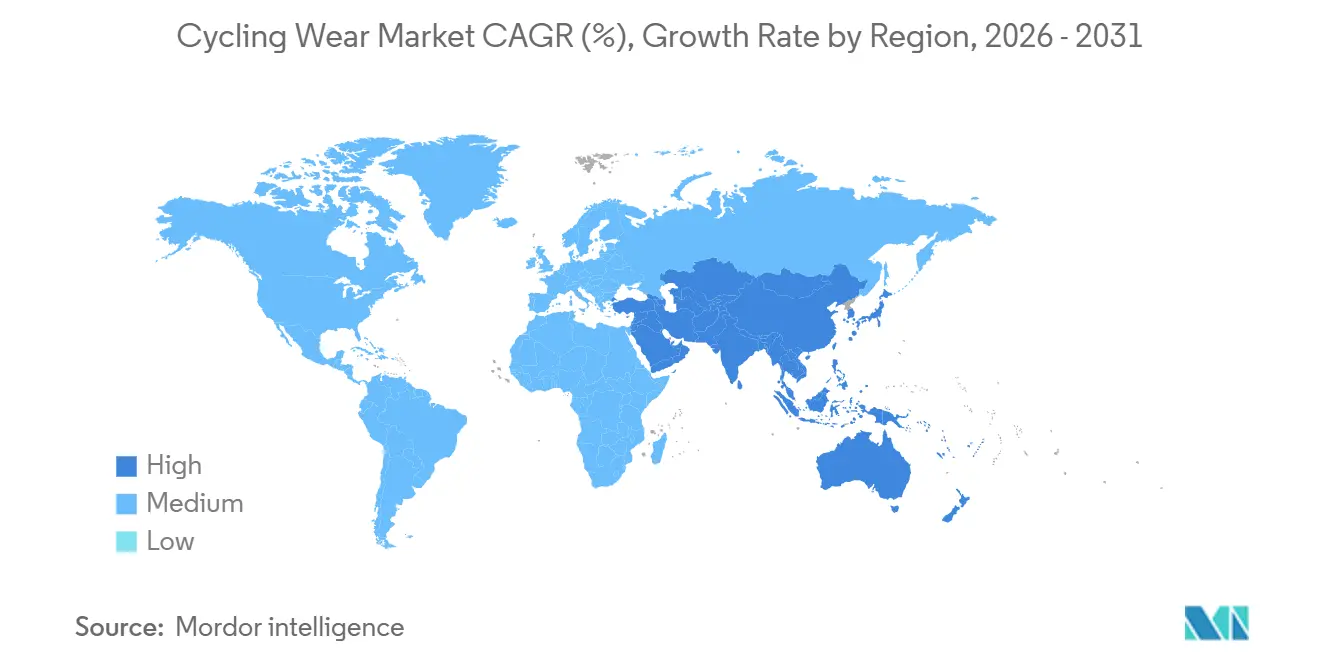
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
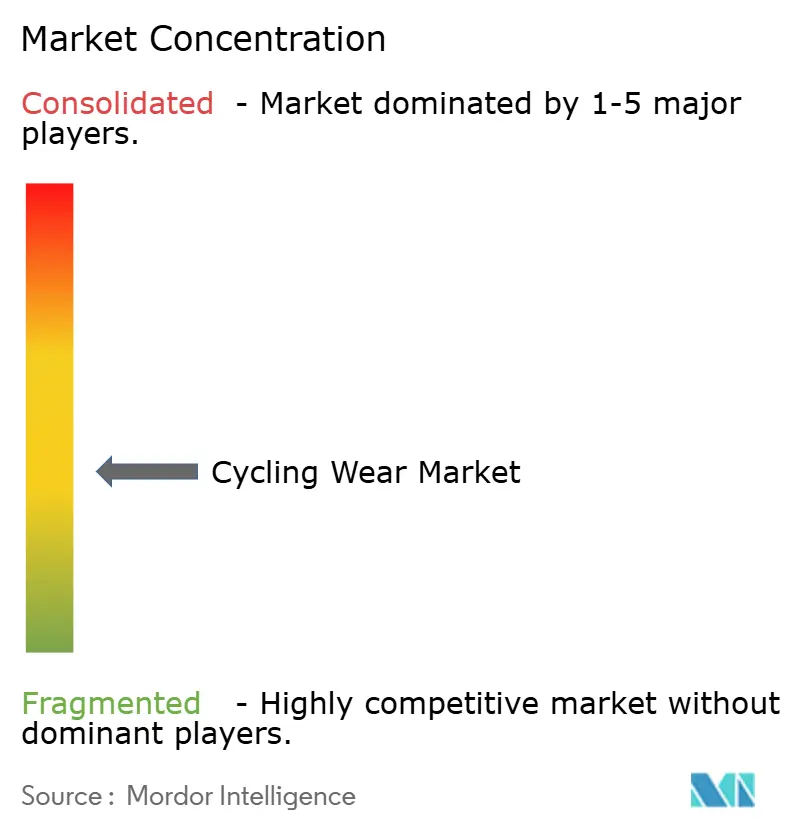
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fahrradbekleidung von Mordor Intelligence
Die Marktgröße für Radsportbekleidung wird für 2025 auf 8,25 Milliarden USD, für 2026 auf 9,28 Milliarden USD und bis 2031 auf 12,86 Milliarden USD prognostiziert, mit einer CAGR von 6,74 % von 2026 bis 2031. Die funktionale Nachfrage weitet sich aus, da Regierungen pendlerfreundliche Infrastruktur finanzieren und Käufe in Richtung wetterfester Bekleidung verlagern, die Leistung und alltäglichen Nutzen verbindet. Die Premiumisierung beschleunigt sich, weil intelligente Stoffe und Lifestyle-Positionierung höhere Preise rechtfertigen, selbst wenn Massenmarktvolumina dominieren. Accessoires übertreffen Kernbekleidungsstücke, da Fahrer modulare Garderoben rund um kompakte, sichtbarkeitsorientierte Artikel aufbauen. Digitale Kanäle wachsen am schnellsten, da festivalgetriebene Aktionen und Direktvertriebsmodelle (DTC) Entscheidungszyklen auf kurze, verkehrsreiche Ereignisse verdichten. Herausforderermarken nutzen nischenkulturelle Vermarktung, um den Marktanteil etablierter Anbieter zu erodieren, insbesondere im Damen- und Premiumsegment.
Wichtigste Erkenntnisse des Berichts
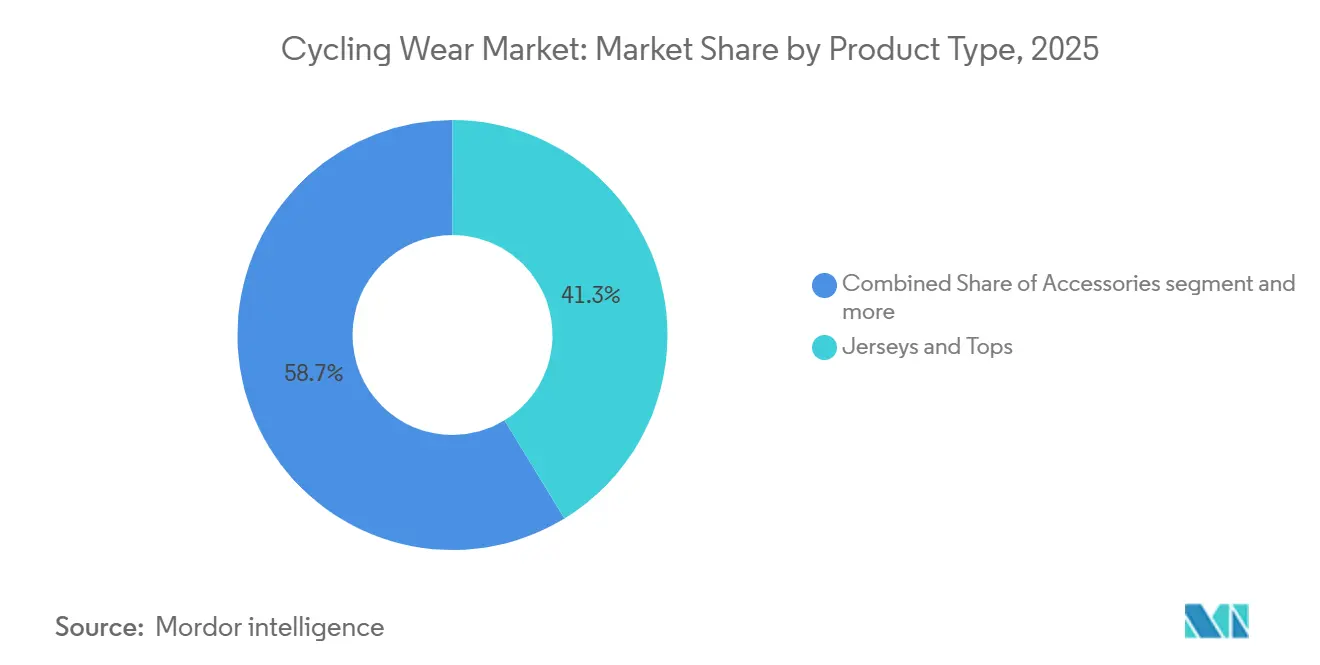
- Nach Produkttyp führten Trikots und Oberteile mit einem Marktanteil von 41,28 % am Radsportbekleidungsmarkt im Jahr 2025. Accessoires werden voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Endnutzer entfielen 58,33 % der Marktgröße für Radsportbekleidung im Jahr 2025 auf Männer, während das Damensegment bis 2031 voraussichtlich mit einer CAGR von 7,67 % wachsen wird.
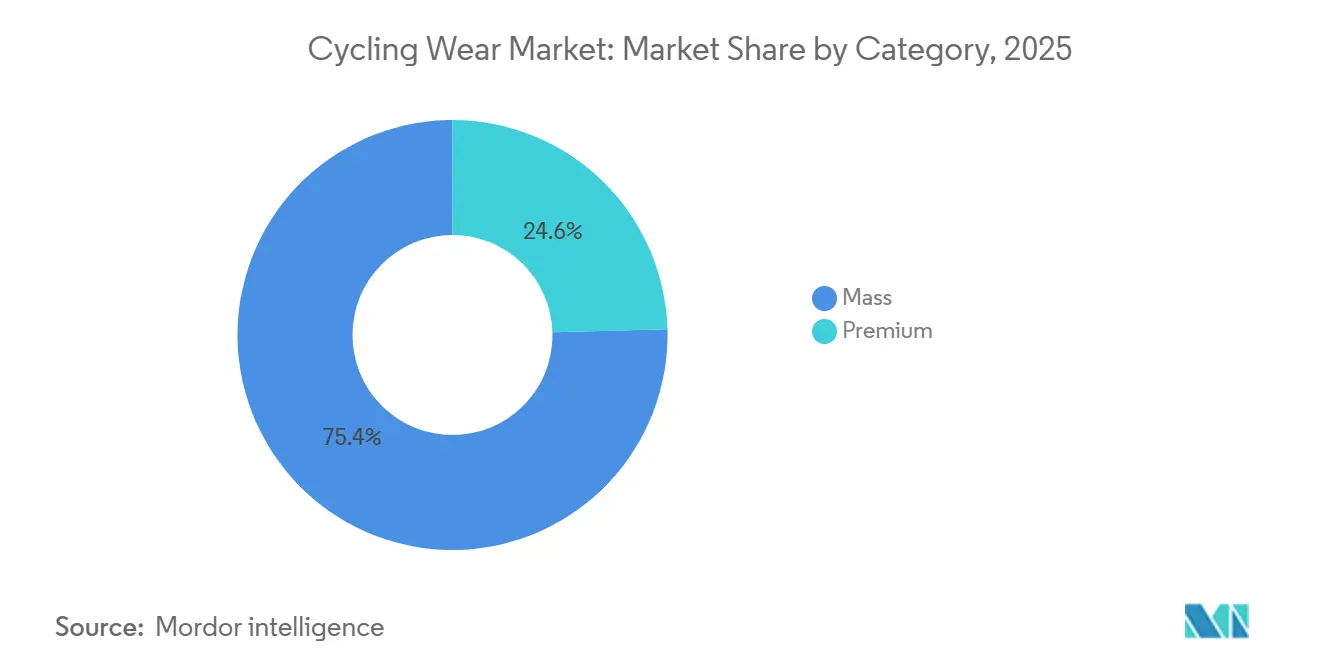
- Nach Kategorie hielten Massenprodukte im Jahr 2025 einen Marktanteil von 75,42 %, während Premiumangebote bis 2031 eine CAGR von 8,02 % verzeichnen werden.
- Nach Vertrieb erfassten Sport- und Sportartikelgeschäfte im Jahr 2025 einen Anteil von 38,95 %; Online-Einzelhandelskanäle entwickeln sich mit einer CAGR von 8,91 % bis 2031.
- Nach Geografie behielt Europa im Jahr 2025 einen Anteil von 40,21 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,86 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheits- und Fitnessbewusstsein | +1.8% | Global, mit stärkerem Einfluss in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit des Radfahrens für Pendeln und Freizeitgestaltung angesichts städtischer Verkehrsüberlastung | +2.1% | Städtische Zentren in Europa, Asien-Pazifik und nordamerikanische Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Technologische Innovationen bei Materialien für Atmungsaktivität, Leichtigkeit und intelligente Funktionen | +1.5% | Global, angeführt von Forschungs- und Entwicklungszentren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausgebaute Fahrradinfrastruktur und staatliche Initiativen zur Unterstützung von Fahrradwegen | +1.9% | Europa, Vereinigtes Königreich, ausgewählte Märkte in Asien-Pazifik (China, Indien) | Mittelfristig (2–4 Jahre) |
| Gestiegene Sportbeteiligung im Straßen-, Mountainbike- und Schotterradfahren | +1.3% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umweltbedenken fördern nachhaltige, umweltfreundliche Fahrradprodukte | +0.9% | Europa, Nordamerika, Ausstrahlungseffekte auf Premiumsegmente in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Gesundheits- und Fitnessbewusstsein
Da Radfahren zunehmend zu einem Identitätsmerkmal wird und nicht nur zu einem Freizeitvergnügen, verbreitert sich seine Anziehungskraft von traditionellen Enthusiasten auf wellnessorientierte Verbraucher. Eine McKinsey-Umfrage aus dem Jahr 2025 ergab, dass 51 bis 54 % der aktiven Verbraucher, insbesondere Millennials und Generation Z, Fitness als integralen Bestandteil ihrer Identität betrachten. Dieser Wahrnehmungswandel kommt Marken für Fahrradbekleidung zugute, die ihre Produkte als unverzichtbare Lifestyle-Artikel und nicht nur als funktionale Ausrüstung vermarkten. Während die Weltgesundheitsorganisation vor einem Anstieg der körperlichen Inaktivität bei Erwachsenen von 31 % im Jahr 2022 auf 35 % bis 2030 warnt, was 1,8 Milliarden Menschen weltweit entspricht, ist dies auch eine goldene Gelegenheit für Marken. Durch Produktinnovationen und Engagement auf Basisebene können sie diese riesige, derzeit inaktive Bevölkerungsgruppe erschließen. Shimanos Initiative Trail Born, die über ein Jahrzehnt 10 Millionen USD für die Entwicklung von Trails bereitstellte und 2026 in Südamerika und Asien Fuß fasste, unterstreicht diesen Trend. Es ist ein Beweis dafür, wie Komponentenhersteller die Teilnahmeinfrastruktur stärken und dabei unbeabsichtigt die Nachfrage nach Bekleidung ankurbeln. Um diese bisher inaktiven Verbraucher anzulocken, müssen Marken bei ihrer Bekleidung auf Komfort und Vielseitigkeit setzen und nicht nur auf Wettkampfleistung, insbesondere angesichts des im Jahr 2025 verzeichneten Massenmarktanteils von 75,42 %.
Wachsende Beliebtheit des Radfahrens für Pendeln und Freizeitgestaltung angesichts städtischer Verkehrsüberlastung
Die städtischen Mobilitätspolitiken verlagern das Radfahren von einer Freizeitbeschäftigung zu einem festen Verkehrsmittel und fördern eine beständige Nachfrage nach langlebiger, witterungsbeständiger Bekleidung. Im Jahr 2024 betonte die Erklärung der Europäischen Kommission zum Radfahren, die von den Mitgliedstaaten gebilligt wurde, die Einrichtung sicherer Fahrradnetze, die Integration von Fahrrädern in den öffentlichen Nahverkehr und den Ausbau der Ladeinfrastruktur für E-Bikes. Diese Initiative wird durch ein erhebliches Engagement von 4,5 Milliarden EUR an EU-Mitteln gestärkt, die für den Zeitraum 2021–2027 bereitgestellt werden. Eine Vorstudie der EU hat über 900.000 Kilometer bestehender Radwege in ganz Europa identifiziert. Erhebliche regionale Unterschiede verdeutlichen jedoch eine ungleichmäßige Reife der Nachfrage[1]. Die dritte Rad- und Fußgänger-Investitionsstrategie (CWIS3) des Vereinigten Königreichs zielt darauf ab, die Anzahl der Radfahretappen pro Person zu erhöhen und gleichzeitig die Zahl der Radfahrerunfälle zu reduzieren. Active Travel England soll ab 2026 seine technische Unterstützung ausbauen. Da das Pendeln mit dem Fahrrad an Bedeutung gewinnt, steigt die Nachfrage nach vielseitiger Bekleidung, die nahtlos vom Fahrrad ins Büro übergeht. In einem bemerkenswerten Anstieg stiegen Chinas Verkäufe von Outdoor-Bekleidung auf Douyin von Januar bis Oktober 2024 um 75,5 % im Jahresvergleich und erreichten beeindruckende 2,4 Milliarden USD. Dieser Anstieg unterstreicht die wachsende Attraktivität funktionaler Outdoor-Bekleidung, insbesondere Fahrrad-Pendlerbekleidung, bei der digital versierten Verbraucherbasis.
Technologische Innovationen bei Materialien für Atmungsaktivität, Leichtigkeit und intelligente Funktionen
Fortschritte in der Materialwissenschaft treiben die Entwicklung von Bekleidung voran, die Energie gewinnen, physiologische Messwerte überwachen und sich an Umweltveränderungen anpassen kann. Dieser Fortschritt positioniert Fahrradbekleidung an der Spitze der Integration von Textilien und tragbarer Elektronik. Im März 2026 veröffentlichten Forscher der Universität Nantong und der SUNY Stony Brook Erkenntnisse zu Kern-Mantel-Garnen. Diese Garne mit feuchtigkeitsbetriebenen elektrischen Generatoren erzeugen bei 95 % relativer Luftfeuchtigkeit 0,75 Volt und 0,034 Milliampere. Diese Technologie ermöglicht eine selbstbetriebene Erkennung von Atemmustern und drahtlose Anomaliemeldungen, wie von Zhang et al. hervorgehoben. Obwohl die aktuelle Ausgangsleistung begrenzt ist, ermöglicht die Architektur des Garns eine direkte Integration in Fahrradtrikots und eine kontinuierliche physiologische Überwachung ohne externe Batterien. Darüber hinaus meldete TNO, eine europäische Organisation, im Jahr 2024 ein Patent für ein modulares intelligentes Sensortextil an[2]. Dieses Textil enthält dehnbare leitfähige Elektroden aus versilberten Garnen und abnehmbare flexible Elektronikpatches. Es liefert eine EKG-Signalqualität, die mit medizinischen Gelelektroden vergleichbar ist, und erhält dabei die Waschbarkeit des Kleidungsstücks.
Ausgebaute Fahrradinfrastruktur und staatliche Initiativen zur Unterstützung von Fahrradwegen
Investitionen in die öffentliche Fahrradinfrastruktur senken die wahrgenommenen Adoptionshürden und treiben die steigende Nachfrage nach Fahrradbekleidung an. Der Fortschrittsbericht der EU aus dem Jahr 2025 ergab, dass Litauen 2024 seine erste nationale Fahrradstrategie eingeführt hat. Darüber hinaus haben 26 Mitgliedstaaten nationale Fahrradkontaktstellen eingerichtet, was einen koordinierten politischen Einsatz widerspiegelt (Europäische Kommission, 2025). Die CWIS3-Konsultation im Vereinigten Königreich schlug gesetzliche Ziele vor, um aktives Reisen sicherer und zugänglicher zu machen. Zu den wichtigsten Leistungsindikatoren gehörten eine Erhöhung des Anteils der Personen, die 150 Minuten aktives Reisen pro Woche erreichen, sowie eine Verringerung schwerer Verletzungen oder Todesfälle bei Fußgängern und Radfahrern (Ministerium für Verkehr, GOV.UK, 2025)[3]. Diese Indikatoren knüpfen die Finanzierung an messbare Verhaltensänderungen und ermutigen lokale Behörden, Fahrradinfrastruktur zu priorisieren, die tägliche Radfahrer unterstützt. Die Dichte der Fahrradinfrastruktur beeinflusst direkt die Bekleidungskäufe, da Radfahrer, die geschützte Fahrradwege nutzen, mit größerer Wahrscheinlichkeit das ganze Jahr über fahren und saisonale Garderoben anstelle von Einzel-Kits benötigen. Die Aufbau- und Resilienzfazilität der EU stellte rund 1,3 Milliarden EUR für Fahrradprojekte bereit. Zusammen mit 3,2 Milliarden EUR aus den EU-Strukturfonds entsteht dadurch ein anhaltender Nachfragerückenwind für die kommenden Jahre.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Materialien wie Kohlefaser begrenzen die Erschwinglichkeit | -1.2% | Global, am stärksten ausgeprägt in preissensiblen Märkten in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Störungen der Lieferkette und Bestandsprobleme beeinträchtigen die Zuverlässigkeit | -0.9% | Global, mit konzentriertem Risiko in Fertigungszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Vorhandensein von Fälschungen | -0.6% | Asien-Pazifik, Naher Osten, aufkommende E-Commerce-Plattformen weltweit | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften zur Freisetzung von Mikrofasern | -0.7% | Europa, Nordamerika, mit künftiger Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Materialien wie Kohlefaser begrenzen die Erschwinglichkeit
Die Kosten für Premiummaterialien schaffen eine Obergrenze für die Durchdringung des Massenmarktes, insbesondere in preissensiblen Regionen, in denen das Radfahren vom Freizeitvergnügen zum Transportmittel wird. Während Kohlefaser in erster Linie mit Fahrradrahmen assoziiert wird, stehen fortschrittliche technische Stoffe, die Graphen, versilberte Garne und Spezialpolymere enthalten, unter ähnlichem Kostendruck. Die in der Forschung zur Überwachung von Schweiß-Laktat beschriebenen Garne aus reduziertem Graphenoxid kosten im Labormaßstab etwa 0,03 USD pro Meter, aber die kommerzielle Produktion in großem Maßstab mit gleichbleibender Qualität ist noch nicht erwiesen. KPMGs China-Verbraucherbericht stellte fest, dass mittel- und hochpreisige Outdoor-Marken ein schnelleres Online-Wachstum verzeichneten, wobei eine Hochpreismarke von Januar bis Oktober 2024 einen Umsatz von 1,228 Milliarden CNY (ca. 170 Millionen USD) erzielte, ein Anstieg von 220 % im Jahresvergleich, was darauf hindeutet, dass wohlhabende Verbraucher Aufpreise für Leistung zahlen werden.
Störungen der Lieferkette und Bestandsprobleme beeinträchtigen die Zuverlässigkeit
Geopolitische Spannungen und konzentrierte Fertigungsstandorte setzen Marken für Fahrradbekleidung einer Bestandsvolatilität aus, die das Kundenvertrauen und die Kanalbeziehungen untergräbt. McKinseys Sportartikelumfrage 2025 ergab, dass 84 % der Führungskräfte Bedenken hinsichtlich geopolitischer Risiken und Zollrisiken äußerten, dem am höchsten eingestuften makroökonomischen Risiko. Der EU-Fahrradbericht 2025 stellte fest, dass die europäische Fahrradproduktion von 12,7 Millionen Einheiten im Jahr 2022 auf 9,7 Millionen im Jahr 2023 um 24 % zurückging, was auf steigende Produktionskosten und Preiswettbewerb durch Nicht-EU-Produzenten zurückzuführen ist, die von staatlichen Subventionen profitieren. Obwohl sich diese Daten auf Fahrräder beziehen, weist Fahrradbekleidung ähnliche Lieferkettenabhängigkeiten von der asiatischen Textilherstellung und der Produktion synthetischer Fasern auf. Marken, die auf Einzellieferanten für technische Stoffe angewiesen sind, sehen sich bei Störungen mit verlängerten Vorlaufzeiten konfrontiert, was Einzelhändler dazu zwingt, übermäßige Sicherheitsbestände zu halten oder in Spitzensaisons Fehlbestände zu akzeptieren. McKinsey empfahl Sportartikelunternehmen, Lieferketten zu diversifizieren, das Bestandsmanagement zu digitalisieren und die Automatisierung zu erhöhen, um diese Risiken zu mindern – Strategien, die gleichermaßen auf Fahrradbekleidung anwendbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zubehör übertrifft KernbekleidungAccessoires werden voraussichtlich während 2026–2031 mit einer CAGR von 7,32 % wachsen und damit das Wachstum von Trikots und Oberteilen übertreffen, obwohl letztere im Jahr 2025 einen Anteil von 41,28 % hielten. Diese Divergenz spiegelt das modulare Kaufverhalten von Pendlerradfahrern wider, die schrittweise in Sichtbarkeitsausrüstung, kompakte Regenjacken und Thermozwischenlagen investieren, anstatt komplette Garderoben zu ersetzen. Trikots und Oberteile bleiben das größte Segment, da sie der Einstiegspunkt für neue Radfahrer sind und aufgrund von Verschleiß und Schweißbelastung häufig ersetzt werden müssen. Hosen und Trägerhosen repräsentieren einen kleineren Anteil, erzielen jedoch höhere Stückpreise aufgrund von Polsterungen und Kompressionsstoffen, was sie zu einer margenstärkenden Kategorie für Marken macht. Jacken und Oberbekleidung decken saisonale und wetterspezifische Bedürfnisse ab, wobei die Nachfrage in gemäßigten Klimazonen konzentriert ist, wo ganzjähriges Radfahren Schichtsysteme erfordert.
Der Anstieg bei Accessoires ist mit dem Aufstieg des urbanen Radfahrens verbunden, bei dem Fahrer Kompaktheit und Multifunktionalität gegenüber Aerodynamik am Renntag priorisieren. Shimanos Einführung der RIDESCAPE-Linsenoptionen im Februar 2026 für Straßen-, Schotter- und Trailfahrer, mit abgedunkelten Gläsern zur Erkennung von Oberflächentexturen wie Schlaglöchern und Nähten, veranschaulicht, wie Accessoires sich zu leistungssteigernden Werkzeugen entwickeln und nicht mehr als Nachgedanke gelten. Obwohl Brillen außerhalb der Bekleidung liegen, gilt die Designphilosophie für Accessoires wie Handschuhe mit touchscreenkompatiblen Fingerkuppen und Mützen mit integrierten LED-Streifen. Chinas Double-11-Festival im Jahr 2024 verzeichnete auf Tmall einen Anstieg der Radfahrerbrillenverkäufe um 210 % im Jahresvergleich, was bestätigt, dass Accessoires überproportional von Aktionsveranstaltungen profitieren.

Nach Endnutzer:
Frauensegment schließt GeschlechterlückeDamen-Radsportbekleidung wird voraussichtlich bis 2031 mit einer CAGR von 7,67 % wachsen und damit den Abstand zum Männeranteil von 58,33 % im Jahr 2025 verringern. Diese Beschleunigung resultiert aus der steigenden weiblichen Beteiligung am Radsport, angetrieben durch inklusive Infrastrukturpolitiken und gezieltes Marketing von Marken, die Frauen als unterversorgte Zielgruppe erkennen. Die Erklärung der EU zum Radfahren betont Inklusivität und Zugänglichkeit, wobei die Mitgliedstaaten maßgeschneiderte Programme für Frauen, ältere Erwachsene und Familien einführen (Europäische Kommission, 2025). Der China-Bericht von KPMG stellte fest, dass Frauen im Jahr 2023 55,41 % der Fitnesskonsumenten ausmachten, was darauf hindeutet, dass das weibliche Engagement in aktiven Lebensstilen sich in Radsportbeteiligung übersetzt. Marken, die geschlechtsspezifische Passformen, erweiterte Größenbereiche und Designästhetiken jenseits traditioneller Rennpaletten anbieten, erschließen dieses Wachstum.
Das Männersegment behält den Mehrheitsanteil aufgrund historischer Beteiligungsraten und höherer durchschnittlicher Ausgaben für Leistungsausrüstung, aber das Wachstum verlangsamt sich mit der Reifung des Marktes. Kinder-Radsportbekleidung bleibt ein kleineres Segment, dient jedoch als Trichter für langfristige Markentreue, wenn Eltern das Radfahren frühzeitig einführen. Das britische CWIS3 zielt auf einen erhöhten Prozentsatz von Kindern im Alter von 5–10 Jahren ab, die normalerweise zur Schule gehen, wobei Radfahrtrainingsprogramme wie Bikeability die Reichweite ausbauen. Kinderbekleidung muss Langlebigkeit mit schnellen Größenänderungen in Einklang bringen und bevorzugt verstellbare Designs und günstige Preisgestaltung.
Nach Kategorie:
Premium gewinnt mit steigenden LeistungserwartungenDas Premiumsegment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,02 % wachsen, was fast dem doppelten Wachstum des Massenmarktes entspricht. Dieses Wachstum wird durch Verbraucher angetrieben, die zunehmend zwischen einfacher Bekleidung und leistungssteigernden Optionen unterscheiden. Im Jahr 2025 machten Premiumprodukte einen Marktanteil von 24,58 % aus (abgeleitet vom Massenmarktanteil von 75,42 %), erzielten jedoch überproportionale Umsätze aufgrund höherer Stückpreise und besserer Margenprofile. McKinseys Analyse des Sportartikelbereichs hob hervor, dass Herausforderermarken, von denen viele in Premiumnischen tätig sind, Marktanteile von etablierten Akteuren gewonnen haben, indem sie sich auf sichtbare Innovation und kulturelles Marketing konzentrierten. Radsportbekleidungsmarken wie Rapha und Assos verkörpern diesen Ansatz und positionieren ihre Produkte als Luxusleistungsartikel statt als Standard-Sportbekleidung. Die Partnerschaft von USA Cycling im Januar 2026 mit Rapha, die diese als offiziellen Lieferanten für das Nationaltrikot bis 2029 ausweist und den Verkauf von Replikaartikeln einschließt, veranschaulicht, wie Premiummarken Eliteassoziationen nutzen, um Premiumpreise zu rechtfertigen.
Massenmarktprodukte halten einen Anteil von 75,42 %, da Pendler- und Freizeitradfahrer Funktionalität und Erschwinglichkeit gegenüber inkrementellen Leistungsverbesserungen priorisieren. Decathlons Präsenz im Wettbewerbsumfeld unterstreicht die Bedeutung dieses Segments, da der Einzelhändler budgetbewusste Verbraucher mit seinen Eigenmarkenangeboten bedient. Das Wachstum des Premiumsegments wird durch Fortschritte wie intelligente Textilien, biobasierte Stoffe und Direktvertriebsmodelle unterstützt, die Einzelhandelsaufschläge minimieren. Canyons Einführung des CANYON//SRAM zondacrypto 'Luminous'-Kits im Dezember 2025, geplant für Frühjahr 2026 und ausschließlich über Canyon.com und die Canyon App verkauft, zeigt, wie Fahrradhersteller mit koordiniertem Fahrrad-und-Kit-Merchandising in die Bekleidung expandieren. Diese vertikale Integration ermöglicht es Premiummarken, vollständige Margen zu erzielen und gleichzeitig die Kontrolle über das Kundenerlebnis zu behalten.
Nach Vertriebskanälen:
Online stört den traditionellen EinzelhandelOnline-Einzelhandelskanäle werden bis 2031 mit einer CAGR von 8,91 % wachsen, der schnellsten Rate unter den Vertriebstypen, da Direktvertriebsmodelle und festivalgetriebene Aktionen das Kaufverhalten neu gestalten. Sport- und Sportartikelgeschäfte hielten im Jahr 2025 einen Anteil von 38,95 %, gestützt durch Fachhändler, die Anprobeservices und Expertenberatung anbieten, doch dieser Kanal steht unter Margendruck durch die Bequemlichkeit und das breitere Angebot des E-Commerce. Der China-Bericht von KPMG dokumentierte, dass Radfahroutfits und -ausrüstung während des Double 11 2024 auf Tmall jeweils um über 100 % im Jahresvergleich stiegen, mit Rennrädern um 300 % und Radfahrerbrillen um 210 %, was zeigt, dass Aktionsveranstaltungen die Nachfrage in kurze Zeitfenster konzentrieren. Marken müssen festivalspezifische Lagerstrategien entwickeln und Livestreaming sowie Kurzform-Content-Marketing auf Plattformen wie Douyin nutzen, um diese Spitzen zu erfassen.
Supermärkte und Verbrauchermärkte bedienen Einsteigerkonsumenten, die grundlegende Radsportbekleidung neben anderen Sportartikeln suchen, aber der Anteil dieses Kanals erodiert, da Online-Plattformen überlegene Produktvielfalt und Kundenbewertungen bieten. Die Kategorie „Sonstige” umfasst direkte Markenshops, Radfahrclubs und veranstaltungsbasierte Verkäufe, die erlebnisorientierte Berührungspunkte bieten, die Online-Kanäle nicht replizieren können. Raphas globales Clubhouse-Netzwerk verkörpert diesen hybriden Ansatz und verbindet Einzelhandel mit Gemeinschaftsräumen, die Gruppenfahrten und Veranstaltungen ausrichten. McKinsey stellte fest, dass 81 % der befragten Verbraucher im vergangenen Jahr persönliche Fitnesskurse besuchten, und der globale Markt für Live-Event-Ticketing wird bis 2030 voraussichtlich 150 Milliarden USD übersteigen, was zeigt, dass erlebnisorientierter Einzelhandel relevant bleibt.
Geografische Analyse
Europäischer Markt für Radsportbekleidung
Europa hielt im Jahr 2025 einen Marktanteil von 40,21 % und wurde durch eine tief verwurzelte Fahrradkultur in den Niederlanden, Belgien, Deutschland und dem Vereinigten Königreich gestützt, wo das Radfahren fest im täglichen Pendlerverkehr und in der Freizeitgestaltung verankert ist. Die Erklärung der Europäischen Kommission zum Radverkehr sowie die Investition von 4,5 Milliarden USD für den Zeitraum 2021–2027 erweitern die Infrastruktur über die Kernmärkte hinaus in Süd- und Osteuropa, wo die Verbreitung des Radfahrens noch zurückbleibt. Die Einführung der ersten nationalen Radverkehrsstrategie Litauens im Jahr 2024 signalisiert, dass aufstrebende europäische Märkte in Wachstumsphasen eintreten und Marken die Möglichkeit bieten, eine Präsenz aufzubauen, bevor der Wettbewerb zunimmt. Die britische CWIS3-Mittelzuweisung in Höhe von 616 Millionen GBP für den Zeitraum 2026–2030 zielt auf messbare Steigerungen der Radfahretappen pro Person ab und stimuliert direkt die Nachfrage nach Bekleidung, da neue Radfahrer Einsteiger-Ausrüstungen benötigen und erfahrene Fahrer ihre saisonale Garderobe erneuern. Deutschland, die Niederlande und Schweden profitieren von hohen Pro-Kopf-Radfahrquoten und einer Konzentration von Premiummarken, was Europas Führungsposition trotz eines im Vergleich zum asiatisch-pazifischen Raum langsameren Wachstums festigt.
Asiatisch-pazifischer Markt für Radsportbekleidung
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,98 % im Zeitraum 2026–2031 wachsen – die schnellste regionale Wachstumsrate –, angetrieben durch Urbanisierung, Infrastrukturinvestitionen und steigende Einkommen der Mittelschicht in China, Indien und Südostasien. Die chinesische Regierung gab im Jahr 2024 Konsumgutscheine und Sportförderungsmaßnahmen heraus, darunter finanzielle Unterstützung für den Sportkonsum über China UnionPay und die Nutzung von e-CNY, was fiskalischen Rückenwind für die Radfahrbeteiligung schafft. Indiens Radverkehrsinfrastruktur ist im Vergleich zu China noch unterentwickelt, doch städtische Überlastung und Umweltbewusstsein treiben die Nutzung von Zweirädern voran, wobei Radsportbekleidung als Sekundäreffekt davon profitiert. Vietnam und Indonesien sind aufstrebende Märkte, in denen steigende Einkommen und eine junge Bevölkerung einen aktiven Lebensstil begünstigen, während Vertriebsinfrastruktur und Markenbekanntheit noch Hindernisse darstellen.
Markt für Radsportbekleidung in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika repräsentieren zusammen kleinere Marktanteile, weisen jedoch heterogene Wachstumsmuster auf. Nordamerika profitiert von einer etablierten Freizeitradfahrkultur und dem Trend zum Gravel-Biking, wobei Shimanos Partnerschaft vom Februar 2026 mit dem Canyon x DT Swiss All-Terrain Racing Team die Dynamik des Gravel-Segments unterstreicht (Shimano, 2026). Die Vereinigten Staaten und Kanada verfügen über eine fragmentierte Radverkehrsinfrastruktur, wobei städtische Zentren wie Portland und Vancouver die Verbreitung anführen, während Vorstädte und ländliche Gebiete zurückbleiben. Der Markt für Radsportbekleidung in Südamerika befindet sich noch in einem frühen Stadium und wird durch wirtschaftliche Volatilität und begrenzte Infrastruktur eingeschränkt, obwohl Shimanos Trail Born-Expansion nach Brasilien und Mexiko im Jahr 2026 ein wachsendes Interesse signalisiert. Der Nahe Osten und Afrika stehen vor Infrastruktur- und Klimaherausforderungen, wobei das Radfahren auf kühlere Monate und wohlhabende städtische Enklaven konzentriert ist. Die Vereinigten Arabischen Emirate und Südafrika führen die regionale Verbreitung an, doch das Marktvolumen bleibt im Vergleich zu Europa und dem asiatisch-pazifischen Raum begrenzt.
Wettbewerbslandschaft
Der Wettbewerb bleibt mäßig fragmentiert. Traditionsmarken wie Rapha, Assos und Castelli, die von jahrzehntelangem Feedback aus dem Profi-Peloton profitiert haben, treiben weiterhin Innovationen bei hochwertigen Stoffen und aerodynamischen Designs voran. Diese Marken nutzen ihren etablierten Ruf und ihre technische Expertise, um einen Wettbewerbsvorteil im Premiumsegment zu erhalten. Gleichzeitig etablieren Herausforderermarken ihre Präsenz, indem sie Direktvertriebslogistik, influencergetriebenes Marketing und spezialisierte Angebote nutzen – wie Cargo-Trägerhosen für Schotterbegeisterte und Trikots für islamische Bescheidenheit –, um einen größeren Anteil der Verbraucherausgaben zu gewinnen. Diese aufstrebenden Akteure konzentrieren sich auf die Erfüllung spezifischer Verbraucherbedürfnisse und -präferenzen, was es ihnen ermöglicht, sich in einem wettbewerbsintensiven Markt abzuheben.
Technologie entwickelt sich zu einem entscheidenden Differenzierungsmerkmal. Durch die Zusammenarbeit mit Elektronikunternehmen integrieren führende Marken Herzfrequenzsensoren und Heizelemente in schlanke, minimalistische Designs und verbessern so sowohl die Funktionalität als auch die Verbraucherattraktivität. Gleichzeitig veranlasst die Verbreitung von Fälschungen auf großen Online-Plattformen echte Marken dazu, Maßnahmen wie digitale Wasserzeichen und Serialisierung zu implementieren, um ihr geistiges Eigentum zu schützen und das Verbrauchervertrauen zu erhalten. Darüber hinaus finden nachhaltigkeitsorientierte Neueinsteiger, die in biobasierten Polymeren und geschlossener Garnrückgewinnung versiert sind, Wachstumschancen, wenn Marken auf Mikrofaser-Mandate reagieren. Diese Innovationen erfüllen nicht nur regulatorische Anforderungen, sondern entsprechen auch der wachsenden Verbrauchernachfrage nach umweltverträglichen Produkten.
Marken, die ihre Lieferketten diversifizieren – beispielsweise durch Nearshoring spezifischer Lagereinheiten zur Minderung von Schwankungen bei Polyesterpreisen –, sind besser positioniert, um widerstandsfähig zu bleiben, während andere möglicherweise Schwierigkeiten haben. Die Flexibilität der Lieferkette ermöglicht es diesen Marken, Kosten effektiver zu verwalten und Risiken im Zusammenhang mit globalen Störungen zu reduzieren. In den nächsten Jahren könnte der Markt für Fahrradbekleidung eine Welle opportunistischer Fusionen und Übernahmen erleben, die möglicherweise mittelständische Marken ohne proprietäres geistiges Eigentum konsolidieren. Diese Konsolidierung könnte zu einer konzentrierteren Marktlandschaft führen und eine erhöhte Effizienz sowie das Entstehen stärkerer Akteure mit verbesserten Fähigkeiten zur Innovation und zum globalen Wettbewerb fördern.
Marktführer in der Fahrradbekleidungsbranche
-
Rapha Racing Ltd
-
Assos of Switzerland
-
Castelli (Manifattura Valcismon)
-
Pearl Izumi
-
Specialized Bicycle Components (Apparel)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Radsportbekleidung Unternehmen in diesem Bericht
- Rapha Racing Ltd
- Assos of Switzerland
- Castelli (Manifattura Valcismon)
- Pearl Izumi
- W. L. Gore & Associates (Gore Wear)
- Pentland Brands (Endura)
- POC Sports
- Le Col
- Santini Cycling
- Giordana Cycling
- Ale Cycling
- Jelenew
- Altura
- Proviz Sports
- Fung Sports Ltd
- SRAM (Velocio Apparel)
- Lululemon Athletica (7Mesh)
- Fox Racing
- Adidas AG (Cycling Apparel)
- Decathlon S.A.
- Shimano Inc.
Neueste Industrielle Entwicklungen in Markt für Radsportbekleidung
- Juni 2025: Nimbl stellte eine neue Linie hochwertiger Fahrradbekleidung vor. Diese Artikel werden derzeit von Fahrern getestet und sollen bald ausschließlich über Direktvertriebskanäle auf den Markt kommen.
- Mai 2025: Santini Cycling kooperierte mit Pirelli Design, um eine neue technische Fahrradbekleidungslinie namens Sport Club vorzustellen. Die Kollektion umfasst zwei Unisex-Trikots: das Ruota mit einem radförmigen Silikondetail auf der Rückseite, gefertigt aus ultraleichtem, elastischem Stoff für eine schlanke Zweithautpassform; und das Tape, verziert mit Streifen, die an Pirelli-Plakate der 1960er Jahre erinnern, aus Polartec® Power Stretch™, komplett mit leichten rohgeschnittenen Ärmeln, reflektierenden Akzenten und einem komfortorientierten verdeckten Reißverschluss.
- April 2025: CUORE stellte den Gold Pro Speed Suit vor, seine neueste Fahrradbekleidung. Mit sorgfältigen Designanpassungen hat CUORE den Gold Pro Speed Suit für überlegene Aerodynamik optimiert, sodass Radfahrer den Wind mit verbesserter Effizienz durchschneiden können.
- März 2025: MAAP enthüllte seine neueste Kreation, das Aeon-Trikot, unter Verwendung des hochmodernen Polartec-Delta-Stoffs. Dieses fortschrittliche Kühlmaterial verfügt über eine 3D-Strickstruktur, die Feuchtigkeit effizient von der Haut ableitet, die Luftzirkulation verbessert und das Anhaften minimiert für ein unvergleichliches Atmungserlebnis.
Umfang des globalen Berichts zum Markt für Fahrradbekleidung
Segmentierungsübersicht
| Trikots und Oberteile |
| Hosen und Trägerhosen |
| Jacken und Oberbekleidung |
| Zubehör |
| Männer |
| Frauen |
| Kinder |
| Massenmarkt |
| Premium |
| Sport- und Sportartikelgeschäfte |
| Online-Einzelhandelskanäle |
| Supermärkte/Hypermärkte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Trikots und Oberteile | |
| Hosen und Trägerhosen | ||
| Jacken und Oberbekleidung | ||
| Zubehör | ||
| Nach Endnutzer | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanälen | Sport- und Sportartikelgeschäfte | |
| Online-Einzelhandelskanäle | ||
| Supermärkte/Hypermärkte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Fahrradbekleidung bis 2031 sein?
Es wird prognostiziert, bis 2031 12,86 Milliarden USD zu erreichen, mit einer Expansion von 6,74 % CAGR von 2026 bis 2031.
Welche Produktkategorie wächst am schnellsten?
Accessoires, einschließlich Handschuhe, Mützen und kompakte Jacken, werden voraussichtlich bis 2031 mit einer CAGR von 7,32 % steigen.
Warum gilt Asien-Pazifik als die dynamischste Region?
Zunehmende Urbanisierung, staatliche Radfahranreize und digitale Festivalaktionen treiben eine regionale CAGR von 7,86 % an.
Welche Faktoren unterstützen das Wachstum von Premium-Fahrradbekleidung?
Intelligente Textilien, Direktvertriebsstrategien und Partnerschaften mit Eliteteams treiben eine CAGR von 8,02 % für Premiumprodukte an.