
Kurbelwellensensor-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.94 Milliarden US-Dollar |
| Marktgröße (2031) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kurbelwellensensor-Marktanalyse von Mordor Intelligence
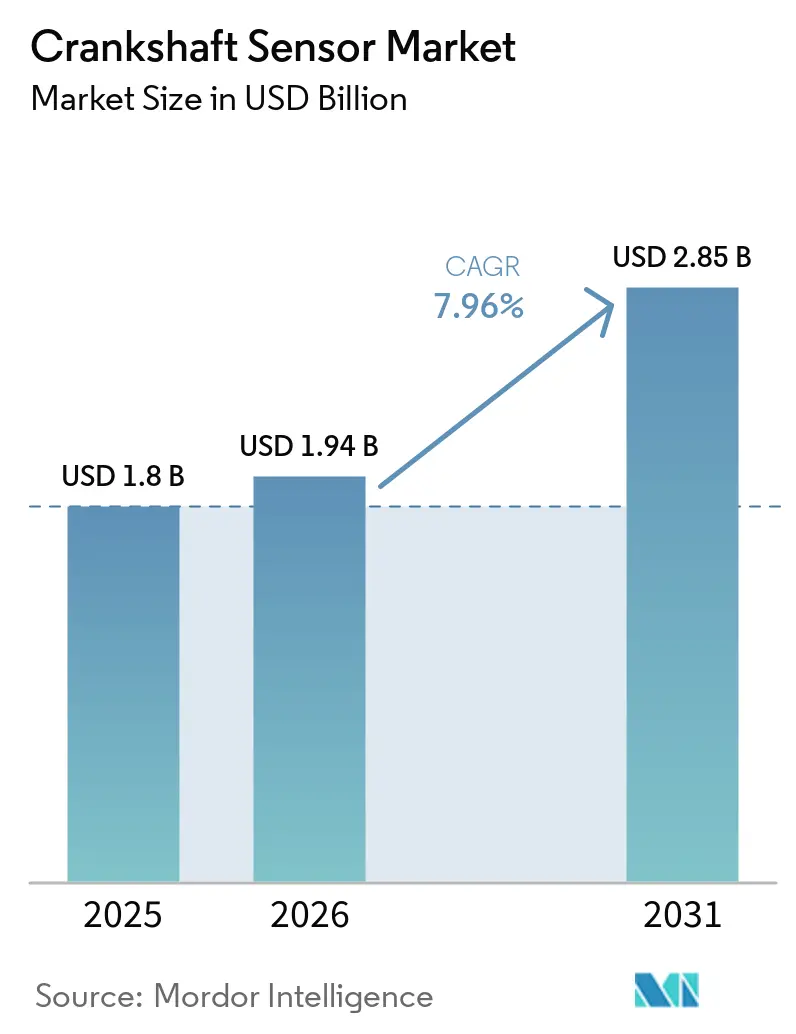
Die Kurbelwellensensor-Marktgröße erreichte im Jahr 2025 1,80 Milliarden USD und wird voraussichtlich mit einer CAGR von 7,96 % auf 2,85 Milliarden USD bis 2031 wachsen, was die Verschärfung globaler Emissionsvorschriften und das Bestreben der Automobilindustrie nach verfeinerten Motorsteuerungen widerspiegelt. Verschärfte regulatorische Anforderungen zwingen Erstausrüster dazu, präzisere Sensortechnologien einzusetzen, die die Verbrennungssteuerung verbessern, Abgasemissionen senken und Hybridantriebe unterstützen. Motorverkleinerung, Turboaufladung und Zylinderabschaltungsstrategien steigern die Sensornachfrage weiter, da jede dieser Maßnahmen auf genaue Kurbelwellenwinkel-Daten angewiesen ist, um Kraftstoffeinspritzung und Zündereignisse zu synchronisieren. Die Elektrifizierung, insbesondere in Mild- und Vollhybridarchitekturen, hält die kurzfristige Nachfrage aufrecht, da Hybridfahrzeuge weiterhin Verbrennungsmotoren betreiben, die während häufiger Start-Stopp-Zyklen eine noch präzisere Steuerung erfordern. Lieferanten, die Hochtemperaturstabilität und elektromagnetische Verträglichkeit garantieren können, erlangen einen Wettbewerbsvorteil, da die Dichte der Fahrzeugelektronik zunimmt. Gleichzeitig zwingt die Volatilität im Halbleiterbereich Automobilhersteller dazu, Sensorplattformen bei mehreren Quellen zu beziehen oder langfristige Kapazitätsreservierungen bei Chip-Gießereien neu zu verhandeln, was vertikal integrierte Anbieter begünstigt, die Gehäusemontage und Front-End-Silizium unter einem Dach verwalten.
Wichtigste Erkenntnisse des Berichts
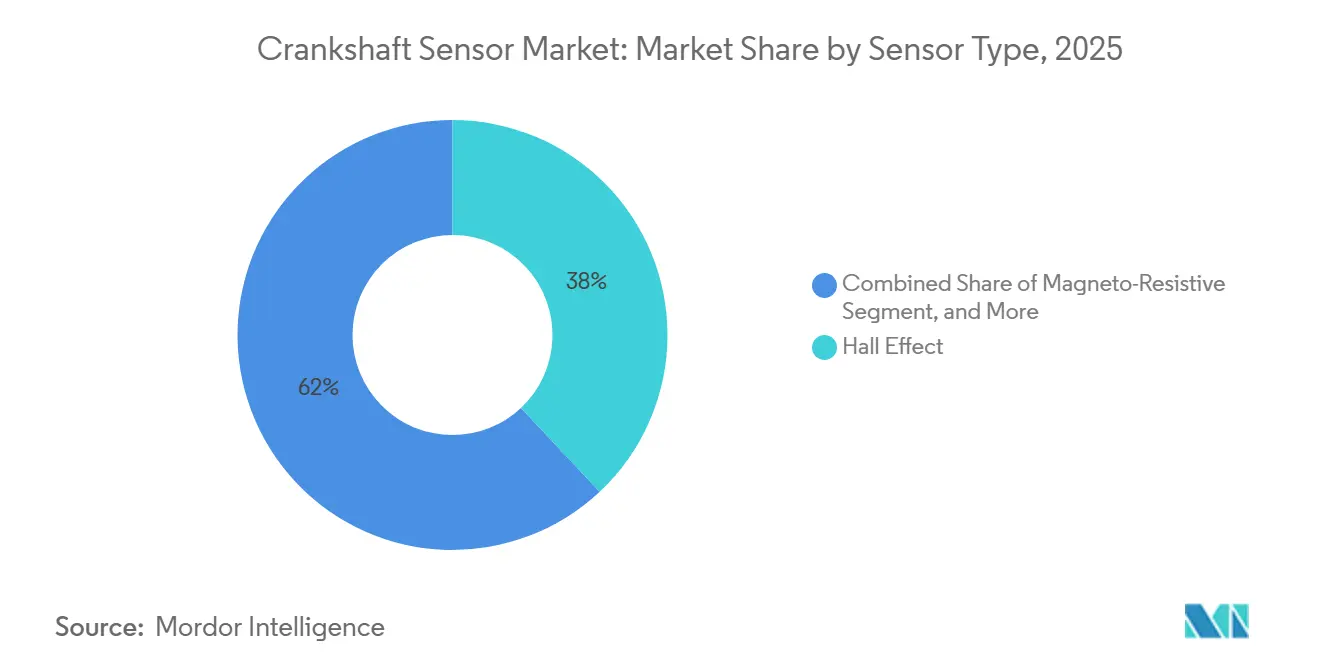
- Nach Sensortyp hielten Hall-Effekt-Sensoren im Jahr 2025 einen Umsatzanteil von 38 %, während magnetoresistive Sensoren bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 46 % der Nachfrage auf Personenkraftfahrzeuge, während Elektro- und Hybridfahrzeuge mit einer CAGR von 9,21 % bis 2031 das stärkste Wachstum verzeichneten.
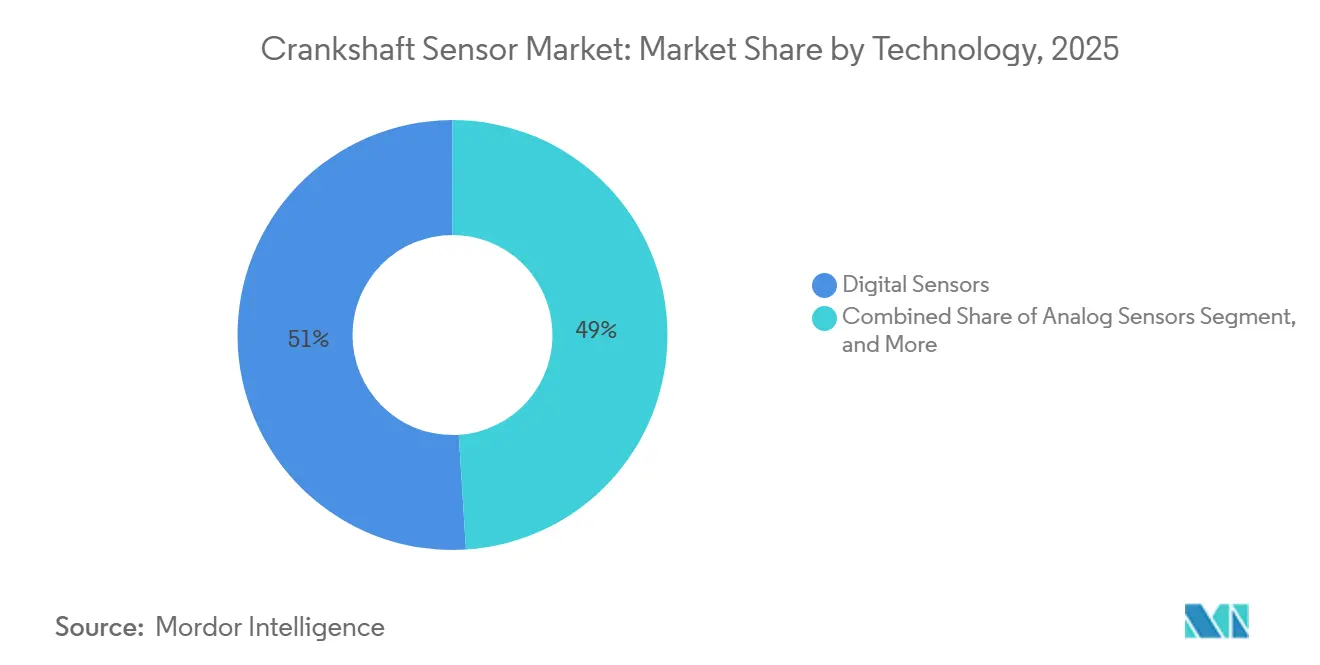
- Bis 2025 eroberten digitale Sensoren einen Marktanteil von 51 %, während intelligente Sensoren mit eingebetteter Elektronik mit einer CAGR von 9,83 % bis 2031 voranschreiten.
- Nach Fahrzeugtyp führten Benzinmotoren mit einem Anteil von 44 % im Jahr 2025, während Hybridfahrzeuge mit einer CAGR von 8,94 % bis 2031 die höchste Wachstumsrate verzeichneten.
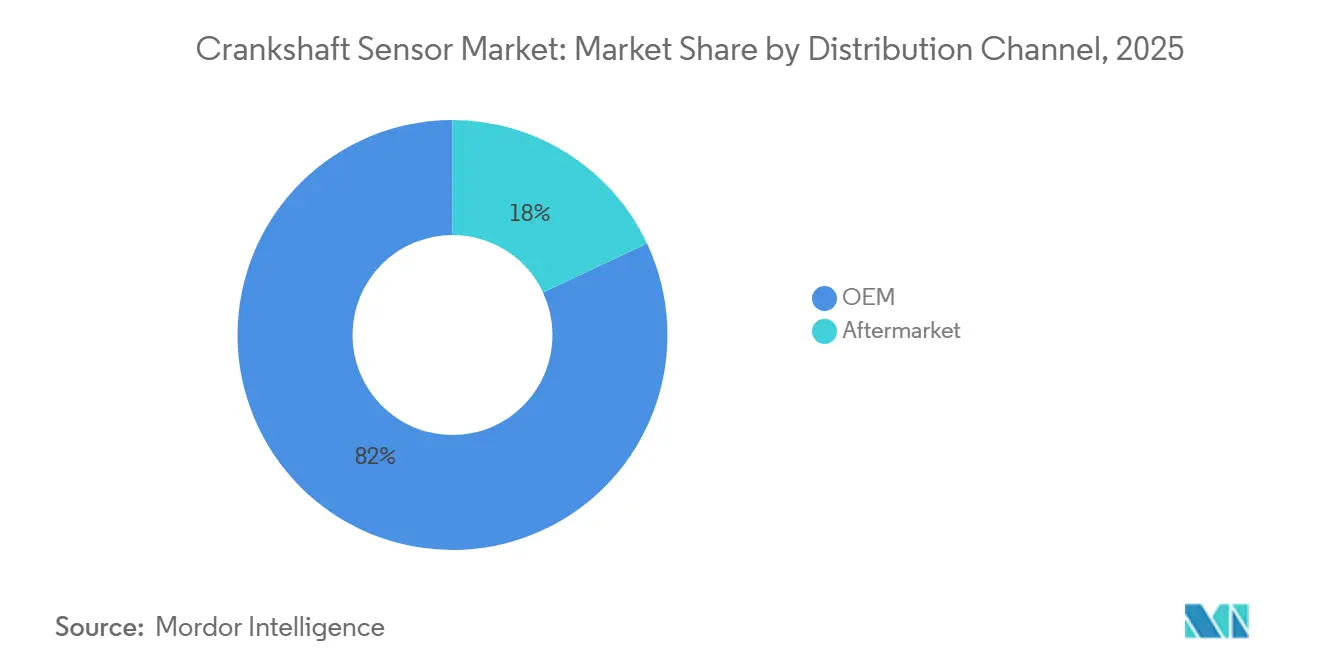
- Nach Vertriebskanal dominierten OEM-Verkäufe mit einem Anteil von 82 % im Jahr 2025 und werden voraussichtlich mit einer CAGR von 8,55 % bis 2031 wachsen.
- Nach Endverbraucherbranche entfielen im Jahr 2025 69 % des Umsatzes auf Automobilhersteller, und dasselbe Segment wird voraussichtlich die höchste CAGR von 9,55 % bis 2031 erzielen.
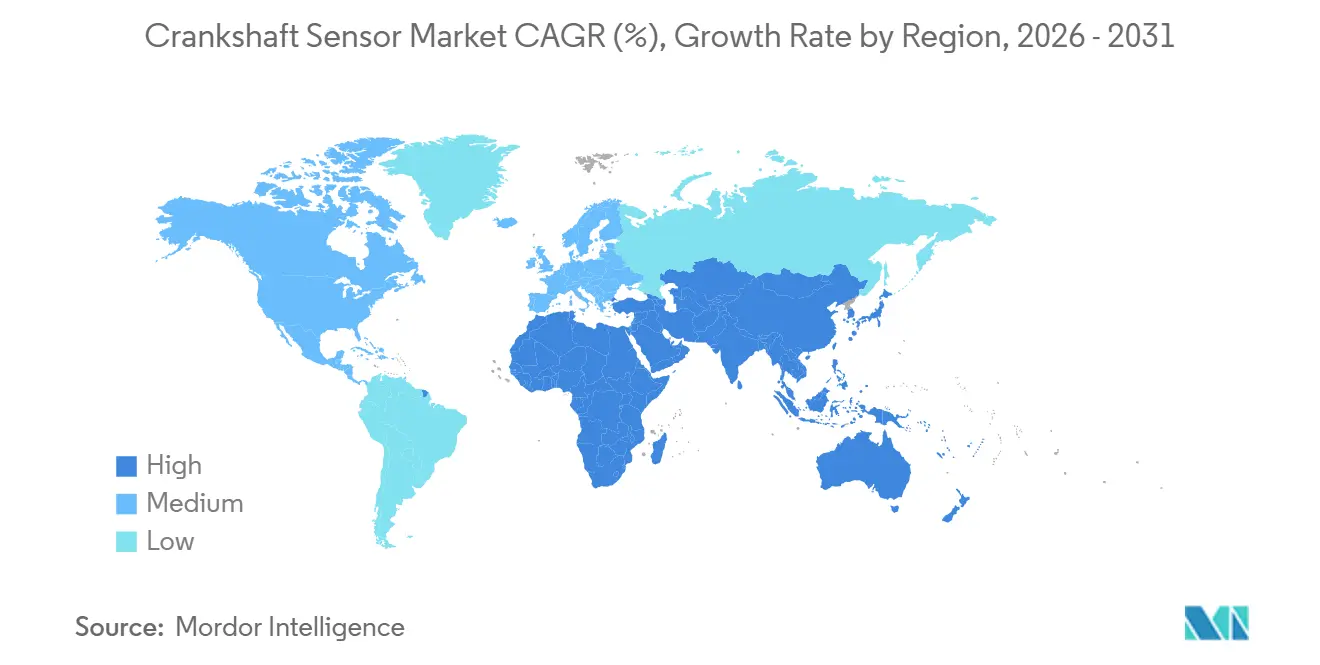
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 34,56 % am Kurbelwellensensor-Markt, und es wird erwartet, dass er bis 2031 mit einer CAGR von 10,01 % wächst.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsdruck bei leichten Nutzfahrzeugen | +2.10% | Global, mit frühen Gewinnen in China, Europa und Kalifornien | Mittelfristig (2–4 Jahre) |
| Verschärfung globaler Emissionsstandards | +1.80% | Global, mit EU Euro 7 und EPA MY2027–2032 als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum von ADAS-fähigen Antriebssträngen | +1.50% | Nordamerika und EU als Kern, Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Übergang zu integrierten Starter-Generator-Architekturen | +1.20% | Global, zunächst mit Fokus auf Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach vorausschauender Wartung in der Flottentelematik | +0.80% | Nordamerika und EU-Nutzfahrzeugflotten | Kurzfristig (≤ 2 Jahre) |
| Aufkommen von Zylinderabschaltungsstrategien in Turbomotoren | +0.60% | Global, konzentriert auf leichte Benzinmotoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsdruck bei leichten Nutzfahrzeugen
Hybrid- und Plug-in-Hybridantriebe sind auf wiederholte Motorneustarts, rein elektrisches Anfahren und regenerative Verzögerung angewiesen, die jeweils eine Kurbelwinkel-Rückmeldung im Submillisekunden-Bereich erfordern, um Verbrennungsereignisse mit dem Motordrehmoment zu synchronisieren. Die regulatorische Folgenabschätzung der EPA für die Modelljahre 2027–2032 bestätigt, dass Hybridkonfigurationen ihre Kraftstoffverbrauchsziele nur dann erreichen, wenn Sensoren präzise Winkeldaten liefern, um elektrisch unterstützte Katalysatorerwärmung und schnelle geschlossene Verbrennungsregelung zu ermöglichen.[1] Infolgedessen spezifizieren Automobilhersteller doppelt redundante Kurbelwellensensoren mit On-Chip-Selbstdiagnose, um ISO-26262-Funktionssicherheitsprüfungen zu bestehen, was für Lieferanten, die integrierte Pakete mit einer Dauerbetriebstemperatur von 150 °C anbieten, ein Mengenwachstum schafft.
Verschärfung globaler Emissionsstandards
Die EPA strebt bis 2032 einen Flottendurcschnitt von 85 g/mi CO₂ an, während Chinas kommendes Nationales VII-Protokoll und Europas Euro-7-Rahmen vergleichbare Schwellenwerte festlegen, die eine Verbrennungsoptimierung über bisherige Normen hinaus erzwingen.[2] Fortschrittliche variable Ventilsteuerung und Magerverbrennungsmodi sind auf eine Echtzeit-Kurbelwellenphasierung angewiesen, was OEMs dazu veranlasst, magneto-resistive Sensorelemente einzusetzen, die über extreme Temperaturgradienten hinweg präzise bleiben. Parallel dazu erfordern Fahrzeugdiagnosesysteme nun kontinuierliche elektrische Integritätsprüfungen, sodass Sensorbauer digitale Signalkonditionierer integrieren, was sowohl die Produktkomplexität als auch den durchschnittlichen Verkaufspreis erhöht.
Schnelles Wachstum von ADAS-fähigen Antriebssträngen
SAE-Level-3-Fahrautomatisierungssysteme verbinden Traktion, Bremsung und Antriebssubsysteme über zentrale Domänensteuergeräte. Jeder Zeitfehler an der Kurbelwelle kann zu einer Fehlausrichtung der Drehmomentvektorisierung führen, weshalb OEMs strengere Anforderungen an elektromagnetische Verträglichkeit und Diagnosestandards für Positionssensoren stellen.[3] Die Nachfrage verlagert sich daher hin zu digitalen oder intelligenten Sensoren mit deterministischer Latenz und integrierten zyklischen Redundanzprüfungen, was Anbietern zugute kommt, die ASIC-Logik und Magnetsysteme gemeinsam entwickeln.
Integrierte Starter-Generator-Architekturen
48-Volt-Mildhybride koppeln riemengetriebene Starter-Generatoren direkt an die Kurbelwellenscheibe, wodurch Sensoren höheren elektromagnetischen Feldern ausgesetzt werden. Die Marktanpassung zeigt sich beispielhaft an Infineons Einführung Hall-basierter ICs im Jahr 2024, die für solche Umgebungen gehärtet wurden.[4] Da integrierte Systeme in Premiummodellen zunehmen, erhöhen die Anforderungen an Hochtemperaturmagnete und engere Montagetoleranzen die Stücklistenkosten, erhöhen aber auch die Wechselkosten für Automobilhersteller und stabilisieren damit langfristige Verträge.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität in der Halbleiterversorgung für die Automobilindustrie | -1.40% | Global, mit besonderem Einfluss auf die Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Preissensitivität bei Massenmarkt-Personenkraftfahrzeugen | -0.90% | Asiatisch-pazifischer Raum als Kern, mit Sekundäreffekten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Langsame Ersatzzyklen bei Nutzfahrzeugen | -0.70% | Globale Nutzfahrzeugmärkte | Langfristig (≥ 4 Jahre) |
| Begrenzte Aftermarket-Datenstandardisierung für Elektrofahrzeug-Antriebsstränge | -0.50% | Global, mit frühen Auswirkungen in führenden Elektrofahrzeugmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität in der Halbleiterversorgung für die Automobilindustrie
Der Anstieg des Siliziumgehalts in Fahrzeugen erhöht die Anfälligkeit gegenüber Störungen in Wafer-Fertigungsanlagen. Da Kurbelwellensensoren nun DSP-Kerne und nichtflüchtigen Speicher integrieren, konkurrieren sie mit ADAS-Prozessoren um dieselben Automotive-Grade-Prozessknoten mit 180 nm und 130 nm. Lieferanten mit eigener Front-End-Produktion oder Multi-Sourcing-Vereinbarungen können Produktionslücken abmildern und sich während Engpässen eine höhere Zuteilungspriorität sichern, was ihre Preissetzungsmacht stärkt.
Preissensitivität bei Massenmarkt-Personenkraftfahrzeugen
Obwohl fortschrittliche Sensoren die Antriebsstrangeffizienz steigern, bleiben Einstiegsfahrzeuge in Indien, dem ASEAN-Raum und Lateinamerika kostenbeschränkt. Automobilhersteller wägen Emissionskonformität gegen Erschwinglichkeit ab und verzögern die Einführung von Premium-Magneto-Resistive-Geräten zugunsten ausgereifter Hall-Effekt-Designs, bis strengere lokale Vorschriften in Kraft treten. Anbieter begegnen der Erschwinglichkeitsproblematik durch Miniaturisierung von Leitrahmen, automatisiertes Spulenwickeln und Plattformwiederverwendung über Motorenfamilien hinweg.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
Magneto-Resistive Präzision gewinnt an DynamikMagnetoresistive Geräte erzielten bis 2031 eine CAGR-Dynamik von 8,21 % dank hochauflösender Winkelerfassung, die die Hybridverbrennungskalibrierung erfüllt. Hall-Effekt-Sensoren behielten im Jahr 2025 dennoch einen Umsatzvorsprung von 38 % aufgrund von Skaleneffekten und weitverbreiteter Validierung auf Verbrennungsmotor-Plattformen. Die Kurbelwellensensor-Marktgröße für Hall-Technologie bleibt bedeutend, da Altprogramme in aufstrebende Regionen ausgedehnt werden. Die digitale Signalaufbereitung in magnetoresistiven Chips der nächsten Generation reduziert elektromagnetische Drift und ermöglicht intrinsische Selbsttestfunktionen, die ISO-26262-Audits vereinfachen. Magnetische Aufnehmer und induktive Varianten bedienen weiterhin Schwerlastaggregat, wo Vibration und Ölverschmutzung optische Optionen einschränken. Anbieter nutzen rückwärtskompatible Bauformen, um magnetoresistive Drop-in-Upgrades anzubieten, die Steckverbinderstandards mit Hall-Vorgängern teilen, was die OEM-Migration erleichtert und installierte Basen verteidigt.
Verschiebungen im Sensormix resultieren aus der Elektrifizierung des Antriebsstrangs und Emissionskontrollen, die den zulässigen Zeitsteuerungsfehler verschärfen. Premiummarken experimentieren mit dualen magnetoresistiven Topologien, die sowohl inkrementelle als auch absolute Positionsdaten liefern und eine Echtzeit-Kurbelwellendrehzahlanalyse zur Klopfminderung ermöglichen. Analoge Geräte bleiben in kostengünstigen Personenkraftfahrzeugen bestehen, doch ihr Anteil sinkt allmählich, da Halbleiterkostenkurven die digitale Konvertierung begünstigen. Optische Sensoren bleiben eine Nische, bevorzugt von Motorsportteams, die Mikrogradgenauigkeit fordern, aber durch Schmutzempfindlichkeit eingeschränkt sind. Über den Prognosehorizont hinaus entwickeln sich magnetoresistive und intelligente Hall-Plattformen zu zwei Säulen, die Lieferanten-Roadmaps konsolidieren und den gesamten Kurbelwellensensor-Markt stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Hybridfahrzeug-Dynamik verändert die NachfragePersonenkraftfahrzeuge machten im Jahr 2025 46 % der weltweiten Lieferungen aus, da Leichtfahrzeugplattformen höhere Sensorzahlen für Start-Stopp und variable Verdichtung integrierten. Elektro- und Hybridfahrzeuge liefern die schnellste CAGR von 9,21 % und fördern die Entwicklung maßgeschneiderter Kurbelwellenpakete, die tolerant gegenüber hochspannungsbedingten elektromagnetischen Störungen sind. OEM-Validierungspläne platzieren Sensorprototypen nun gemeinsam in Batteriegehäusen, um die Feldkopplung früh in Designzyklen zu charakterisieren – eine Serviceschicht, die von Bosch und Continental angeführt wird. Nutzfahrzeuge werden voraussichtlich eine mittlere einstellige Expansion aufrechterhalten, gestützt durch telematikgestützte Mandate zur vorausschauenden Wartung innerhalb von Flottenverträgen. Motoren in Müllfahrzeugen oder städtischen Lieferwagen setzen doppelt abgedichtete Sensorbaugruppen ein, um häufige thermische Zyklen neben regenerativer Bremshardware zu überstehen.
Regulatorischer Gegenwind treibt das Hybridsegment des Kurbelwellensensor-Marktes voran, doch reine Batteriefahrzeuge eliminieren bestimmte Motorsensoren vollständig. Lieferanten sichern ihr Engagement ab, indem sie ihre Portfoliobreite erweitern und Rotorpositions- und Raddrehzahlgeräte hinzufügen, die Umsatzlücken schließen, wenn reine Elektrofahrzeuge zunehmen. In Aftermarket-Kanälen schaffen ein steigendes durchschnittliches Fahrzeugalter und längere Antriebsstranggarantien einen stetigen Ersatzbedarf, der das Volumen auch dann erhält, wenn sich der Sensorinhalt neuer Fahrzeuge weiterentwickelt.
Nach Technologie:
Digitale und intelligente Architekturen dominierenDigitale Konfigurationen machten im Jahr 2025 einen Anteil von 51 % aus, da sie so konzipiert sind, dass sie dem elektromagnetischen Rauschen standhalten, das 48-Volt-Bussen und Wechselrichtern innewohnt. Intelligente Sensoren mit eingebetteten Mikrocontrollern schreiten mit einer CAGR von 9,83 % voran und integrieren Edge-Analysen, die magnetische Signaturdrift vor einem katastrophalen Ausfall erkennen. Der Kurbelwellensensor-Marktanteil für analoge Typen verengt sich auf kostenfokussierte Segmente in Südasien und Afrika.
Integrierter Flash-Speicher ermöglicht feldprogrammierbare Schwellenwerte, reduziert die SKU-Anzahl für multinationale Plattformen und vereinfacht die globale Typgenehmigung. Continentals Einführung von Multiprotokoll-Digitalsensoren im Jahr 2024 veranschaulicht domänenübergreifende Flexibilität, da sie je nach Host-ECU-Firmware entweder SENT oder PSI5 kommunizieren. Regulatorische Aktualisierungen, die eine Leitungsfehlererkennung fordern, festigen den Wandel hin zu intelligenten Geräten weiter und treiben inkrementelle Umsätze durch wertschöpfende Diagnosen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Benzinmotoren behalten während des Übergangs ihre GrößeBenzinprogramme hielten im Jahr 2025 einen Marktanteil von 44 %, verankert durch eine weitverbreitete Einführung in Nordamerika, Europa und Japan. Die Kurbelwellensensor-Marktgröße für Hybridfahrzeugkonfigurationen wächst am schnellsten, da diese Antriebsstränge die Anzahl der Motorstartereignisse verdoppeln und die Anforderungen an die Zeitsteuerungsgenauigkeit verstärken. Die Dieseladoption schwächt sich bei Leichtfahrzeugen ab, bleibt jedoch in schweren und geländegängigen Segmenten entscheidend, wo die Elektrifizierung kostenunwirtschaftlich bleibt.
Lieferanten passen dieselspezifische Sensoren mit verstärkten Gehäusen an, um höheren Torsionsschwingungen standzuhalten. Reine Elektrofahrzeuge eliminieren konventionelle Kurbelwellenauslöser vollständig, aber Anbieter gleichen das verlorene Volumen aus, indem sie ihre Magnetikkompetenz in Rotor- oder Resolver-Sensoren für Motorantriebsanwendungen umpositionieren. Offenlegungen technischer OEM-Roadmaps deuten darauf hin, dass Benzinmotoren die globale Leichtfahrzeugproduktion über 2030 hinaus verankern werden, was Lieferanten eine Laufbahn gibt, um Forschungs- und Entwicklungskosten der nächsten Generation für Hall- und magnetoresistive Technologien zu amortisieren.
Nach Vertriebskanal:
OEM-Dominanz stärkt sichOEM-Verträge machten im Jahr 2025 82 % der Lieferungen aus, was die Integration von Lieferketten und den strengen Genehmigungsprozess für Serienteile widerspiegelt. Die Kurbelwellensensor-Marktgröße, die durch Aftermarket-Kanäle fließt, steigt moderat, da das Fahrzeugalter in wichtigen Regionen zunimmt und elektronische Diagnosen unabhängigen Werkstätten helfen, aufkommende Ausfälle zu identifizieren. Die SKU-Erweiterung von Standard Motor Products im Jahr 2024 unterstreicht die anhaltende Ersatznachfrage trotz Veränderungen im Antriebsstrang.
E-Commerce-Plattformen in den Vereinigten Staaten und Europa erhöhen die Preistransparenz und setzen unabhängige Marken unter Druck, Betriebskurven und Querverweiskataloge zu veröffentlichen. Gleichzeitig treiben OEM-Einkaufsabteilungen Kostensenkungsinitiativen voran, akzeptieren jedoch Premiumpreise für intelligente Sensoren, die Garantieansprüche durch vorausschauende Analysen reduzieren.
Nach Endverbraucherbranche:
Automobilhersteller treiben das Volumen, Flotten fördern IntelligenzAutomobilhersteller absorbierten im Jahr 2025 69 % der Gesamtnachfrage und fördern die plattformweite Sensornormierung, um die Montagekomplexität zu reduzieren. Autowerkstätten und Servicezentren bilden den sekundären Nutzungsblock, angetrieben durch komplexere Diagnosen, die einen proaktiven Austausch fördern. Industriemaschinen, obwohl mit bescheidenem Anteil, schätzen erweiterte Temperaturbewertungen und mechanische Robustheit für stationäre Notstromaggregate, die strengeren Emissionsvorschriften der EPA unterliegen.
Lieferanten übernehmen nun konfigurierbare Ausgabeprotokolle, die es ihrer Hardware ermöglichen, sowohl automotive CAN-Netzwerke als auch industrielle Modbus-Controller zu bedienen. Durch die Integration dieser Flexibilität in ihre Produkte können Lieferanten unterschiedliche Anwendungsanforderungen in mehreren Branchen erfüllen. Dieser Wandel erweitert nicht nur ihre Marktreichweite, sondern eliminiert auch den Bedarf an neuen Produktionswerkzeugen, senkt Kosten und verbessert die betriebliche Effizienz. Darüber hinaus ermöglicht es Lieferanten, effektiver auf sich entwickelnde Kundenanforderungen und technologische Fortschritte zu reagieren.
Geografische Analyse
APAC Kurbelwellensensor-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 weiterhin 34,56 % des globalen Umsatzes und verzeichnete von 2026 bis 2031 eine führende CAGR von 10,01 %. Chinesische OEMs beschleunigen die Einführung magnetoresistiver Sensoren, um die Normen National VI und die bevorstehenden VII zu erfüllen, und setzen gleichzeitig 48-Volt-Hybride in kompakten SUV-Segmenten ein. Lokale Tier-1-Anbieter nutzen inländische Wafer-Fabriken zur Sicherung von Zuteilungen, doch globale Marken behalten einen Wettbewerbsvorteil durch Prozessreife und bewährte Qualität. Die Diversifizierung der Lieferkette verlagert kostengünstige Montage nach Vietnam und Thailand und schützt Unternehmen vor Lohninflation in den Küstenregionen Chinas.
Nordamerika Kurbelwellensensor-Markt
Nordamerika, das nach wie vor von leichten Benzinfahrzeugen dominiert wird, verzeichnet im Rahmen des EPA-Rahmens für die Modelljahre 2027–2032 ein moderates einstelliges Wachstum. Die hohe Verbreitung von Pickups mit integrierten Startergeneratoren erhöht die Sensoranzahl pro Fahrzeug und gleicht die schrittweise Durchdringung durch Elektrofahrzeuge aus. Der Aftermarket-Absatz floriert, da das durchschnittliche Flottenalter die Marke von 12 Jahren überschreitet und die Ersatzvolumina stabil bleiben.
Europa Kurbelwellensensor-Markt
Europa bleibt aufgrund der schrittweisen Einführung von Euro 7 und eines starken Premiumfahrzeug-Mixes ein Innovationszentrum. OEMs sind führend bei der Einführung intelligenter Sensoren und verlangen von Zulieferern die Validierung funktionaler Sicherheitskennzahlen gemäß TÜV-Protokollen. Dennoch bleiben die regionalen Volumina hinter dem asiatisch-pazifischen Raum zurück, da sich die Fahrzeugproduktion langsamer erholt.
MEA und Südamerika Kurbelwellensensor-Markt
Der Nahe Osten und Afrika sowie Südamerika verzeichnen kleinere, aber stetige Beiträge, angetrieben durch weniger strenge Emissionsvorschriften und einen großen Zustrom gebrauchter Importfahrzeuge. Lokale Montagebetriebe setzen aufgrund von Kostenprioritäten weiterhin auf Hall-Effekt-Technologie, doch kündigen Regulierungsbehörden eine künftige Angleichung an Euro-5-Äquivalente an, was schrittweise Einführungen höherwertiger Sensorlösungen ermöglicht. Währungsvolatilität und eine begrenzte Serviceinfrastruktur schränken die unmittelbare Einführung intelligenter Sensoren ein, bieten jedoch langfristige Chancen, da sich Modelle vernetzter Flotten ausweiten.
Wettbewerbslandschaft
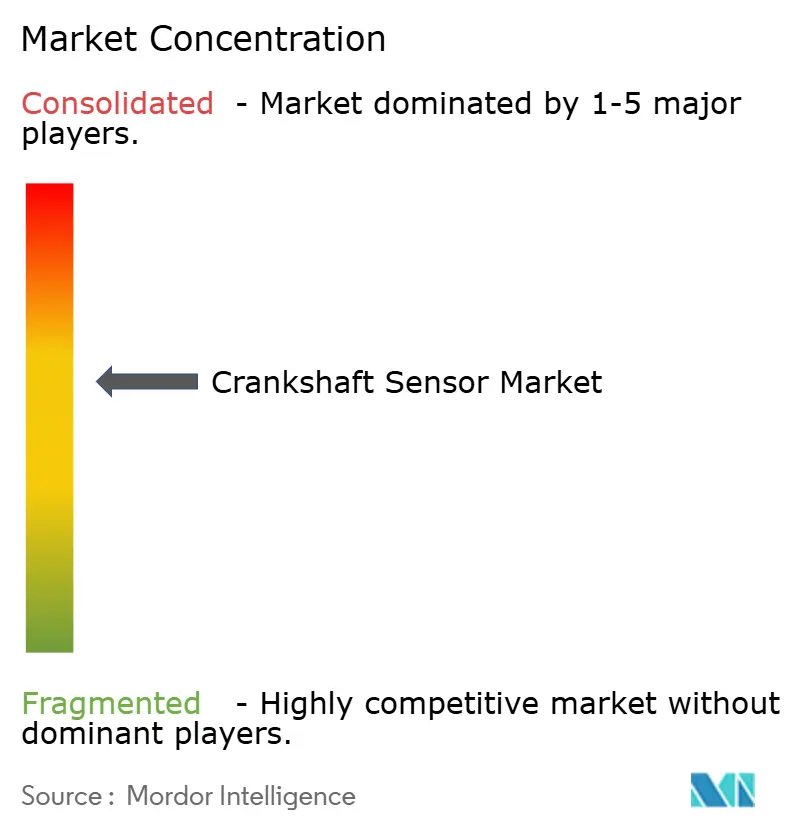
Der Kurbelwellensensor-Markt weist eine moderate Konzentration auf. Bosch, Continental und DENSO beliefern gemeinsam etwa 45 % des globalen Volumens durch umfangreiche Produktpaletten und langfristige Plattformvereinbarungen mit großen Automobilherstellern. Bosch erweiterte seinen Aftermarket-Katalog im November 2024 um 100 neue Referenzen und signalisierte damit ein Engagement für Ersatzkanäle. Continental führt bis 2025 700 fortschrittliche Motormanagementteile ein, die auf Hybrid- und Mildhybridfahrzeuge ausgerichtet sind. DENSO kooperiert mit chinesischen Automobilherstellern zur gemeinsamen Entwicklung von Sensormodulen, die auf die Anforderungen des Nationalen VII-Standards zugeschnitten sind.
Zweitrangige Wettbewerber wie Infineon, Sensata und STMicroelectronics differenzieren sich durch ihre Kompetenz im ASIC-Design und in der Gehäusetechnik. STMicroelectronics' Kauf der MEMS-Vermögenswerte von NXP für 950 Millionen USD im September 2024 stärkt seine Roadmap für intelligente Sensoren und sichert eigene Mikrofräskapazitäten. Standard Motor Products konzentriert sich unterdessen auf die Breite der Aftermarket-SKUs, um Regalfläche in Einzelhandelsketten und E-Commerce-Portalen zu sichern.
Lieferkettenstabilität ist eine aufkommende Wettbewerbsachse. Anbieter mit mehrregionalen Wafer-Fronten oder engen Gießereipartnerschaften mindern Zuteilungsschocks und gewinnen die Gunst von Automobilherstellern, die Produktionsstopps fürchten. Die Portfoliodiversifizierung in elektrofahrzeugzentrierte Rotor-Positionssensoren sichert auch gegen langfristige Volumenkontraktion bei Verbrennungsmotoren ab. Schutzrechtsbarrieren, die auf dem Design magnetischer Schaltkreise und automobiltauglichen Vergussmassen basieren, halten neue Marktteilnehmer trotz scheinbarer Komponenteneinfachheit zurück.
Kurbelwellensensor-Branchenführer
-
Robert Bosch GmbH
-
Continental AG
-
DENSO Corporation
-
BorgWarner Inc. (Delphi Technologies)
-
Hitachi Astemo Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kurbelwellensensor-Markt Unternehmen in diesem Bericht
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- BorgWarner Inc. (Delphi Technologies)
- Hitachi Astemo Ltd.
- Infineon Technologies AG
- HELLA GmbH and Co. KGaA
- Sensata Technologies Holding plc
- Allegro MicroSystems Inc.
- Mitsubishi Electric Corporation
- Valeo SA
- NGK Spark Plug Co. Ltd. (NTK Technical Ceramics)
- TT Electronics plc
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- TE Connectivity Ltd.
- Texas Instruments Incorporated
- Honeywell International Inc.
- Melexis N.V.
- Renesas Electronics Corporation
Neueste Industrielle Entwicklungen in Kurbelwellensensor-Markt
- Juli 2025: STMicroelectronics gab die Übernahme des MEMS-Sensorgeschäfts von NXP Semiconductors für bis zu 950 Millionen USD bekannt, das Automotive-Sicherheitssensoren für Airbags und Fahrzeugdynamik, Überwachungssensoren für Reifendruck und Motormanagement sowie industrielle Drucksensoren und Beschleunigungsmesser umfasst. Der Abschluss der Transaktion wird für die erste Hälfte des Jahres 2026 erwartet.
- Mai 2025: DENSO Corporation und ROHM Semiconductor haben eine grundlegende Vereinbarung zur Etablierung einer strategischen Halbleiterpartnerschaft getroffen, die sich auf die Integration von Automotive-Systemdesign-Expertise mit analogen IC-Technologien konzentriert, um Fahrzeugelektrifizierung, automatisiertes Fahren und vernetzte Fahrzeuganwendungen zu unterstützen. Pläne umfassen die Prüfung einer Stärkung der Kapitalbindungen.
- März 2025: Tamagawa Seiki eröffnete seine siebte Fabrik, Tamagawa Vietnam, in der Provinz Quang Ninh mit einer Investition von 35 Millionen USD bis 35,75 Millionen USD, spezialisiert auf Winkelsensoren für Elektromotoren mit einer geschätzten Jahreskapazität von 14,49 Millionen Einheiten und einer Beschäftigung von rund 1.000 Mitarbeitern, und positioniert die Anlage als globalen Fertigungs- und Vertriebsknotenpunkt.
- Februar 2025: Senstronic erwarb eine Mehrheitsbeteiligung am deutschen Sensorspezialisten Metallux AG und kombiniert Senstronics Expertise in induktiver, magnetischer, kapazitiver und optoelektronischer Sensortechnologie mit Metallux' Dickschichttechnologie-Sensoren für Druck-, Linear- und Rotationsanwendungen, wobei Metallux seine operative Unabhängigkeit und das bestehende Management beibehält.
Globaler Kurbelwellensensor-Markt Berichtsumfang
Der Kurbelwellensensor-Marktbericht ist segmentiert nach Sensortyp (Hall-Effekt-Sensoren, Magnetische Aufnehmer-Sensoren, Induktive Sensoren, Optische Sensoren, Magneto-Resistive Sensoren), Anwendung (Personenkraftfahrzeuge, Nutzfahrzeuge, Elektrofahrzeuge und Hybridfahrzeuge, Sonstige), Technologie (Analoge Sensoren, Digitale Sensoren, Intelligente Sensoren mit eingebetteter Elektronik), Fahrzeugtyp (Benzinfahrzeuge, Dieselfahrzeuge, Elektrofahrzeuge, Hybridfahrzeuge), Vertriebskanal (OEM, Aftermarket), Endverbraucherbranche (Automobilhersteller, Kfz-Werkstätten und Servicezentren, Industriemaschinenhersteller) sowie Geografie (Nordamerika, Europa, Asiatisch-Pazifischer Raum, Naher Osten, Afrika, Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hall-Effekt-Sensoren |
| Magnetische Aufnehmer-Sensoren |
| Induktive Sensoren |
| Optische Sensoren |
| Magneto-Resistive Sensoren |
| Personenkraftfahrzeuge |
| Elektrofahrzeuge und Hybridfahrzeuge |
| Nutzfahrzeuge (Lastkraftwagen, Busse, Schwermaschinerie) |
| Sonstige Anwendungen (Rennsport, Industriemotoren) |
| Digitale Sensoren |
| Analoge Sensoren |
| Intelligente Sensoren mit eingebetteter Elektronik |
| Dieselfahrzeuge |
| Benzinfahrzeuge |
| Elektrofahrzeuge |
| Hybridfahrzeuge |
| OEM (Erstausrüstungshersteller) |
| Aftermarket |
| Automobilhersteller |
| Industriemaschinenhersteller |
| Kfz-Werkstätten und Servicezentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Israel |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Sensortyp | Hall-Effekt-Sensoren | |
| Magnetische Aufnehmer-Sensoren | ||
| Induktive Sensoren | ||
| Optische Sensoren | ||
| Magneto-Resistive Sensoren | ||
| Nach Anwendung | Personenkraftfahrzeuge | |
| Elektrofahrzeuge und Hybridfahrzeuge | ||
| Nutzfahrzeuge (Lastkraftwagen, Busse, Schwermaschinerie) | ||
| Sonstige Anwendungen (Rennsport, Industriemotoren) | ||
| Nach Technologie | Digitale Sensoren | |
| Analoge Sensoren | ||
| Intelligente Sensoren mit eingebetteter Elektronik | ||
| Nach Fahrzeugtyp | Dieselfahrzeuge | |
| Benzinfahrzeuge | ||
| Elektrofahrzeuge | ||
| Hybridfahrzeuge | ||
| Nach Vertriebskanal | OEM (Erstausrüstungshersteller) | |
| Aftermarket | ||
| Nach Endverbraucherbranche | Automobilhersteller | |
| Industriemaschinenhersteller | ||
| Kfz-Werkstätten und Servicezentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Israel | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Kurbelwellensensor-Markt bis 2031 voraussichtlich erreichen?
Er beläuft sich im Jahr 2026 auf 1,94 Milliarden USD und wird voraussichtlich bis 2031 2,85 Milliarden USD erreichen.
Welches Segment weist den höchsten Marktanteil bei der Ertragsüberwachung nach Gerätetyp auf?
Massendurchflusssensoren machten im Jahr 2025 38,5 % des Umsatzes aus.
Welche Region wächst bei Lösungen zur Ertragsüberwachung am schnellsten?
Der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 10,01 %.
Warum nehmen Einzellandwirte die Ertragsüberwachung schneller an als Unternehmen?
Sinkende Sensorpreise, Leasing-to-Own-Finanzierung und vereinfachte Benutzeroberflächen senken die Hürden für Kleinbauern.
Welches wesentliche Hemmnis beeinflusst die Einführung in tropischen Klimazonen?
Hohe Luftfeuchtigkeit beschleunigt die Sensorkalibrierungsdrift und erhöht Wartungszyklen und -kosten.
Wie beeinflusst die Monetarisierung von CO₂-Zertifikaten die Sensorakzeptanz?
Verifizierte Ertragsdaten sind erforderlich, um Zertifikate zu beanspruchen, wodurch Überwachungssysteme zu Umsatzenablern für regenerative Praktiken werden.