
Marktgröße und Marktanteil für vernetzte Helme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
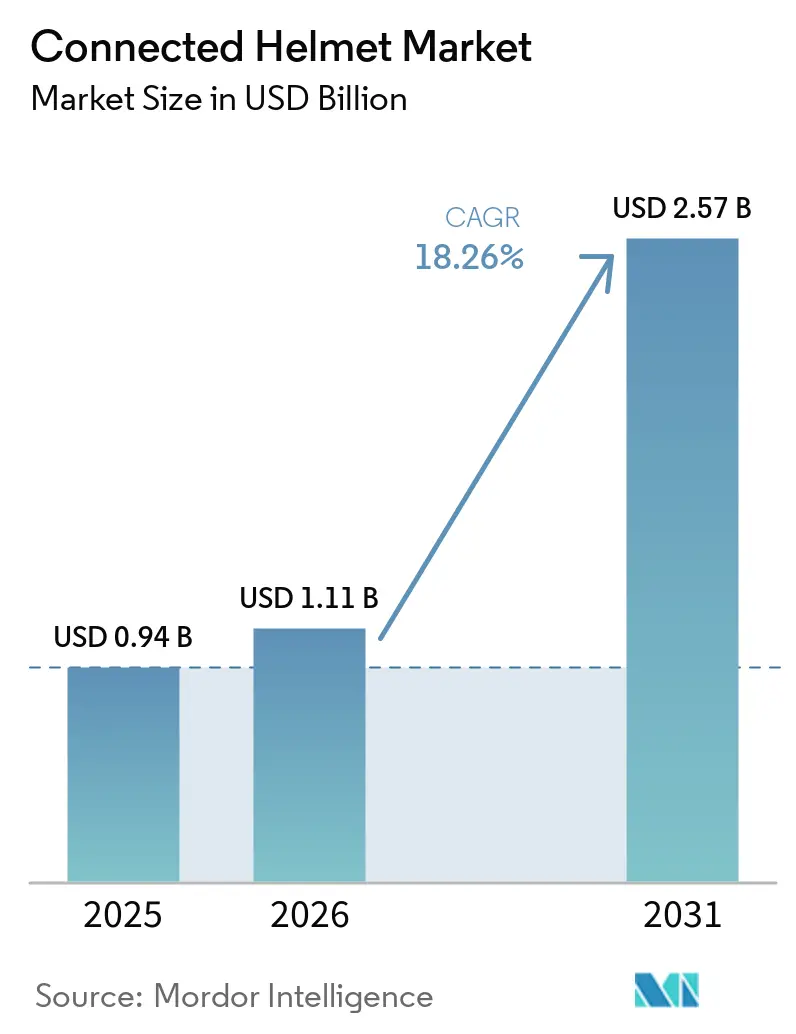
| Marktgröße (2026) | 1.11 Milliarden US-Dollar |
| Marktgröße (2031) | 2.57 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vernetzte Helme von Mordor Intelligence
Die Marktgröße für vernetzte Helme wurde im Jahr 2025 auf 0,94 Milliarden USD geschätzt, wird für 2026 auf 1,11 Milliarden USD beziffert und soll bis 2031 auf 2,57 Milliarden USD anwachsen, was einer CAGR von 18,26 % über den Zeitraum 2026–2031 entspricht. Drei wesentliche Faktoren treiben dieses Wachstum an: regulatorische Vorgaben, die Unfallbenachrichtigungssysteme von optionalen Zubehörteilen zu unverzichtbarer Sicherheitsinfrastruktur machen; der Ausbau der V2X-Technologie, der Mobilfunkanbietern ermöglicht, Frequenzspektrum vor der vollständigen Einführung autonomer Fahrzeuge zu monetarisieren; sowie Versicherungsunternehmen, die Echtzeit-Telematik nutzen, um Schadenkosten effektiver zu senken als durch das Anbieten von Prämienrabatten zur Gewinnung vorsichtiger Fahrer. Das Produktdesign entwickelt sich von hardwareorientierter Differenzierung hin zu cloudvernetzten Ökosystemen, wobei Unternehmen wiederkehrende Dateneinnahmen sichern und sich gegenüber reinen Hardwareanbietern einen Wettbewerbsvorteil verschaffen. Die Region Asien-Pazifik führt beim Volumenwachstum, da China und Indien vernetzte Fahrzeugflotten einsetzen, während Europa auf Spezifikationsverbesserungen setzt, die durch die E-Call-Gesetzgebung vorangetrieben werden. In Nordamerika wird das Wachstum durch Versicherungsanreize gestützt, da es kein bundesweites Mandat zur Unfallbenachrichtigung gibt. Obwohl Preisherausforderungen bestehen bleiben, tragen Subventionen von Flottenanbietern und Versicherern dazu bei, die Gesamtkosten für Endnutzer zu senken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 47,21 % des Umsatzes auf Integralhelme; AR-HUD-Varianten werden bis 2031 voraussichtlich die höchste CAGR von 19,22 % verzeichnen.
- Nach Endnutzer entfielen im Jahr 2025 68,32 % des Marktes auf Einzelfahrer, während gewerbliche Flotten im gleichen Zeitraum voraussichtlich mit einer CAGR von 18,98 % wachsen werden.
- Nach Vertriebskanal dominierten Offline-Fachhandel und Superstores mit 73,19 % des Umsatzes im Jahr 2025; der E-Commerce soll bis 2031 mit einer CAGR von 20,08 % expandieren.
- Nach Konnektivität entfielen im Jahr 2025 55,41 % des Umsatzes auf reine Bluetooth-Systeme, während 5G- und C-V2X-Lösungen bis 2031 voraussichtlich mit einer CAGR von 22,32 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 47,26 % des globalen Umsatzes auf Asien-Pazifik, das zugleich der am schnellsten wachsende Hauptmarkt ist, mit einer erwarteten CAGR von 19,65 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Einführung ermöglicht V2X mit niedriger Latenz | +3.5% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Obligatorische E-Call- und Unfallwarnmeldungen | +3.2% | Europa, Nordamerika und Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| AR-HUD-Navigationsintegration | +2.9% | Nordamerika, Europa, Premium-Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung von Motorrad-ADAS | +2.8% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Flottensicherheitsprogramme für Ride-Sharing und Lieferung | +2.1% | Globale urbane Zentren, hauptsächlich Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Telematikbasierte Versicherungsrabatte | +1.8% | Europa, Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche 5G-Einführung ermöglicht V2X mit niedriger Latenz
Ein Valeo-Prototyp demonstrierte eine V2X-Latenz im Submillisekundenbereich und zeigte, dass am Helm montierte Antennen die Leistungsstandards gemäß ETSI TS 124 486 auch ohne direkte Sichtverbindung zu einer Basisstation erfüllen können. Südkoreas umfangreiche urbane 5G-SA-Abdeckung ermöglichte ein stabiles Mesh-Netzwerk für eine Fahrergruppe bei Autobahngeschwindigkeiten – eine Fähigkeit, die Bluetooth-Technologie nicht erreichen kann[1]„Motorcycle V2X Performance Trial July 2025,”, 5G Automotive Association, 5gaa.org. In China wurden C-V2X-Module für alle neuen vernetzten Fahrzeuge verpflichtend eingeführt, wobei kommunale Subventionen nun auch auf Zweiradflotten ausgeweitet werden, was die Nachfrage in mehreren Städten ankurbelt. Die Infrastrukturabdeckung bleibt jedoch ein entscheidender Erfolgsfaktor; Verzögerungen in ländlichen Gebieten Afrikas und Lateinamerikas könnten Wachstumschancen auf einen begrenzten Zeitraum konzentrieren.
Obligatorische E-Call- und Unfallbenachrichtigungsvorschriften
EN 16072 verpflichtet zur automatischen Unfallbenachrichtigung bei motorisierten Zweirädern, die in der EU verkauft werden, und wandelt vernetzte Helme von optionalem Zubehör in regulatorische Anforderungen um [2]„EN 16072:2025 E-Call-Anforderungen,”, Europäisches Institut für Telekommunikationsnormen, etsi.org. In Japan verkürzte ein Flottenversuch die Notfallreaktionszeiten und verringerte schwere Verletzungshospitalisierungen innerhalb kurzer Zeit. In Indien könnte eine geplante Vorschrift, die zwei Helme pro neuem Motorrad vorschreibt, den adressierbaren Markt für vernetzte Helme erheblich ausweiten, sofern die Durchsetzung auf Staatsebene wirksam ist. Umsetzungsherausforderungen in Nordamerika könnten die anfänglichen Auswirkungen dort jedoch begrenzen.
Integration von AR-HUDs für Echtzeit-Navigation
Shoeis GT-AIR 3 Smart integriert einen Wellenleiter, der außerhalb kritischer Aufprallzonen positioniert ist und gleichzeitig die ECE-22.06-Zertifizierung beibehält [3]„GT-AIR 3 Smart Produktdatenblatt,”, Shoei Co. Ltd., shoei.co.jp. DigiLens' Patent für holografische Wellenleiter ermöglicht die Integration von Head-up-Displays in modulare Helmschalen, die zuvor zu kompakt für optische Systeme waren. Die direkte Visierprojektion beseitigt die Abhängigkeit von vibrierenden Lenkradbildschirmen. Darüber hinaus bietet BMWs ConnectedRide Navigator eine Schritt-für-Schritt-Navigation direkt zum P1-GS-Helm über den Multifunktionsregler. Eine erhebliche Kostensenkung wird die Zugänglichkeit verbessern, obwohl Herausforderungen wie Akkuentleerung und Blendung bei tropischen Lichtverhältnissen bestehen bleiben.
Wachsende Einführung von Motorrad-ADAS-Plattformen
Fahrer übersehen häufig Armaturenbrettanzeigen, was den Bedarf an Warnungen auf Helmebene unterstreicht, wie das Connected Motorcycle Consortium hervorhebt. Automobilhersteller, die V2M-Systeme testen, haben nach der Einbettung von Qualcomm-gestützten C-V2X-Chips in ihre Prototyp-Motorräder eine Verringerung der Kollisionsrisiken im toten Winkel festgestellt. Diese Chips ermöglichen die Echtzeitkommunikation zwischen Fahrzeugen und Motorrädern und verbessern so die Situationswahrnehmung und Sicherheit. Indem diese Warnungen direkt im Sichtfeld der Fahrer angezeigt werden, steigern Helme die Wirksamkeit von ADAS erheblich und stärken die Nachfrage nach solchen integrierten Lösungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten im Vergleich zu Standardhelmen | -2.8% | Global, insbesondere preissensibles Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kurze Akkulaufzeit und thermische Probleme | -2.1% | Global, insbesondere Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Fehlende Interoperabilitätsstandards | -1.9% | Global, fragmentiert über Regionen hinweg | Langfristig (≥ 4 Jahre) |
| Datenschutz- und Cybersicherheitsrisiken | -1.6% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Durchschnittspreis im Vergleich zu herkömmlichen Helmen
Senas Specter wurde zu einem Premium-Preispunkt eingeführt, während nicht zertifizierte modulare Alternativen deutlich erschwinglicher sind. Diese Preislücke veranlasst Fahrer häufig dazu, Käufe aufzuschieben, bis Subventionen verfügbar sind. Shoeis Preisgestaltung spiegelt einen Fokus auf Luxus wider, anstatt das Massensegment für Sicherheitsprodukte anzusprechen. In Indien ist Studds' SMK-Linie vernetzter Helme deutlich teurer als Einstiegshelme. Dieser Preisunterschied schränkt die Marktdurchdringung weiterhin ein, selbst im weltgrößten Zweiradmarkt.
Begrenzte Akkulaufzeit und Wärmemanagement
Aktuelle Flaggschiffgeräte halten bei kontinuierlicher LTE-Nutzung oft nicht länger als einige Stunden durch und erfüllen damit nicht die Anforderungen eines vollen Tages. Dies stellt eine erhebliche Einschränkung für Nutzer dar, die auf ihre Geräte den ganzen Tag angewiesen sind. Intelligent Craniums neuestes Modell mit thermoelektrischer Kühlung hält die Innentemperaturen auf sicheren Niveaus und verbessert so Leistung und Sicherheit. Diese Verbesserung erhöht jedoch das Gewicht des Geräts erheblich, was die Tragbarkeit beeinträchtigen kann. Während Festkörperbatterien in Zukunft eine erhebliche Steigerung der Energiedichte liefern sollen, kämpfen Budgetmodelle in wärmeren Umgebungen weiterhin mit Wärmeabfuhrproblemen, was den anhaltenden Bedarf an Fortschritten bei Wärmemanagementtechnologien unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
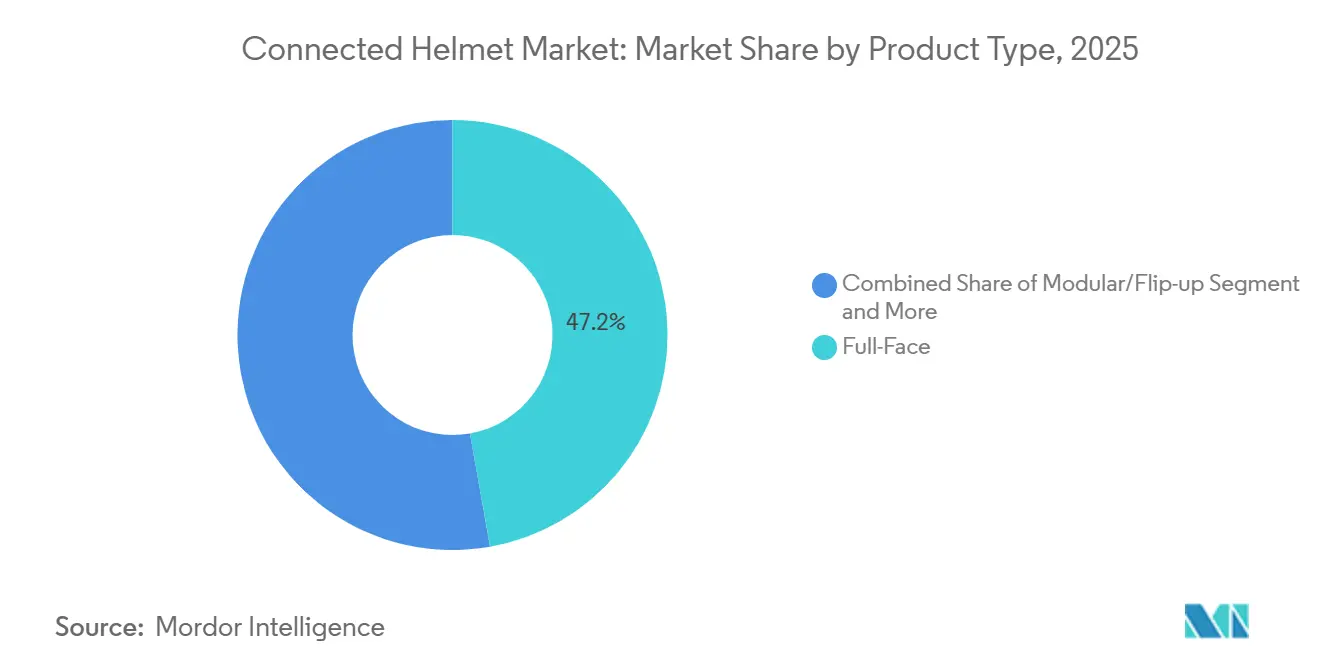
Dominanz der Integralhelme trifft auf AR-InnovationIntegralhelme hielten im Jahr 2025 einen Marktanteil von 47,21 % am Markt für vernetzte Helme. Sie bleiben der Maßstab für Sicherheit und die Referenzplattform für neue Konnektivitätslayouts. Die Marktgröße für vernetzte Helme im Segment HUD-integrierter/AR-Designs soll mit einer CAGR von 19,22 % wachsen, da regulatorische Vorschriften weiterhin maximale Kopfbedeckung begünstigen. AR-HUD-Modelle, die zwar nur einen kleinen Volumenanteil ausmachen, werden voraussichtlich erheblich wachsen, angetrieben durch hauchdünne Wellenleiter, die nun Energieabsorptionsstandards erfüllen.
Bei Modulhelmen wird ein moderates Wachstum beobachtet, die zunehmend von Tourenfahrern bevorzugt werden. Diese Helme verfügen nun über werkseitig installierte Mesh-Radios, wie das Sena Specter. Im Gegensatz dazu werden Jethelme und Halbhelme hauptsächlich durch Preis- und Platzeinschränkungen beeinflusst, was zu einer bescheidenen Akzeptanz von Konnektivitätsfunktionen führt. Geländehelm-Varianten integrieren staubdichte Module, die sich mit Navigationsgeräten von Abenteuermotorrädern verbinden. Dieses Segment behauptet eine stabile Nische unter Rally- und Trailfahrern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Flotten holen aufEinzelne Fahrer machten 68,32 % des Umsatzes im Jahr 2025 aus, jedoch begrenzt die Preissensibilität die Akzeptanz von Premium-Produkten. Lieferflotten verzeichnen das stärkste Wachstum und streben eine CAGR von 18,98 % an, getrieben durch den Nachweis, dass ein Helm im Wert von 500 USD die Versicherungs- und Ausfallkosten über ein zweijähriges Erneuerungsfenster um ein Vielfaches senken kann.
Subventionsmodelle verändern die Käuferökonomie: Versicherer stellen Hardware kostenlos zur Verfügung, um Daten zu erheben, während Flotten höhere durchschnittliche Verkaufspreise im Austausch für reduzierte Haftung akzeptieren. Beifahrerhelme machen nach wie vor einen kleinen Anteil am Markt aus, da Soziuspflichten regional uneinheitlich geregelt sind. Flottenvolumina erzeugen jedoch eine Sekundärnachfrage, wenn gebrauchte Helme zu reduzierten Preisen in den privaten Wiederverkaufskanal gelangen und damit Nachzügler in den Markt ziehen.
Nach Vertriebskanal:
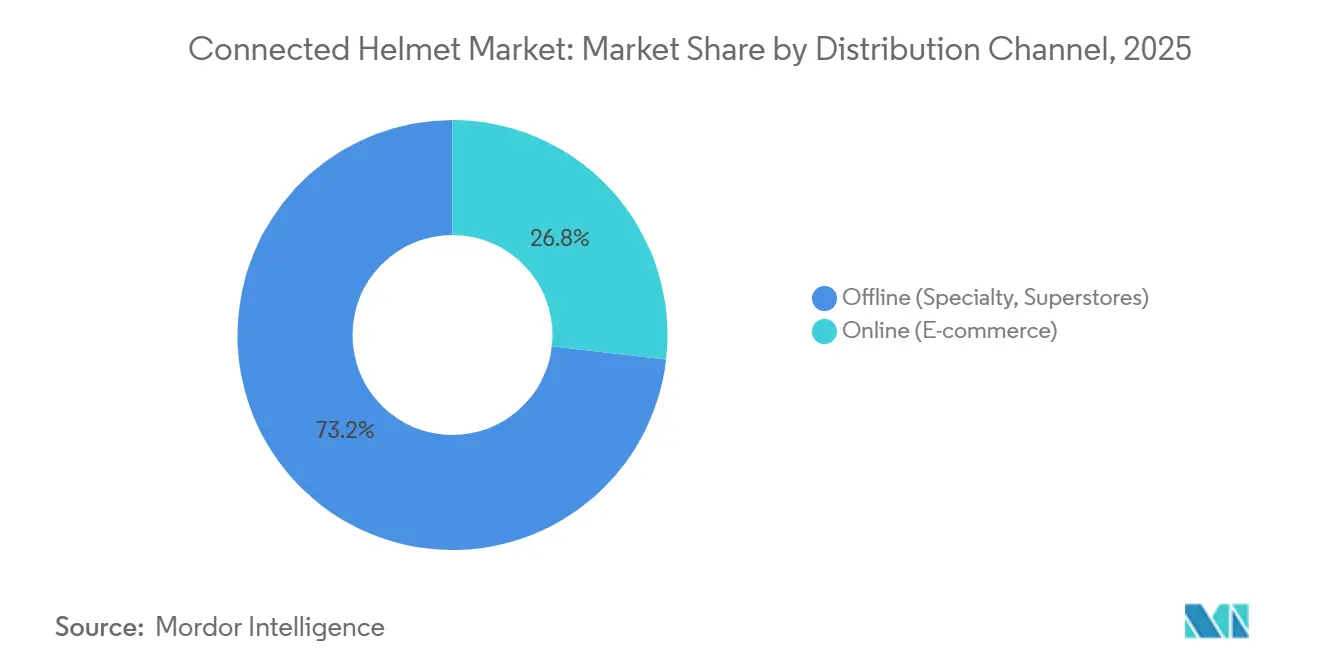
Online gewinnt an DynamikOffline-Fachgeschäfte machten 2025 73,19 % des Umsatzes aus, da Fahrer nach wie vor physische Anproben bevorzugen. Der E-Commerce wächst jedoch mit einer CAGR von 20,08 %, da virtuelle Größenwerkzeuge die Rücksendequoten senken. Direktvertriebsmodelle behalten zudem die Kontrolle über Firmware-Updates und fördern den Zubehörverkauf nach dem Kauf.
Studds' Spanien-Hub, der seit dem Geschäftsjahr 2027 in Betrieb ist, verkürzt die EU-Lieferzeiten auf unter 2 Wochen und steigert die Online-Konversionsrate bei jüngeren Käufern. Einzelhändler, die keine digitalen Dienstleistungen nach dem Verkauf anbieten können, riskieren Margeneinbußen, da Hersteller Kunden direkt umwerben.
Nach Konnektivitätstechnologie:
Mobilfunkposition sichert künftiges AufwärtspotenzialReine Bluetooth-Linien machten 2025 55,41 % des Umsatzes aus und dominieren weiterhin das Pendlersegment des Marktes für vernetzte Helme. Der Markt für vernetzte Helme im Bereich 5G und C-V2X soll bis 2029 auf das Dreifache anwachsen, da E-Call-Vorschriften einen Wechsel von 2G- oder 3G- zu IMS-fähigen Modulen erzwingen. Der Marktanteil von Bluetooth wird bis 2031 voraussichtlich unter 40 % fallen.
Flottenoperatoren bevorzugen LTE oder 5G, um Unfalldaten in Einsatz-Dashboards einzuspeisen, und Senas Wave Intercom wandelt diese Konnektivität in Abonnementeinnahmen um. Europas IMS-Frist 2027 festigt Mobilfunk als Compliance-Pfad und setzt einen zügigen Nachrüstzyklus in Gang. Unbegrenzte Gruppentelefonie und SOS-Geofencing erweitern zudem die Attraktivität für Tourenclubs, die sich bisher mit reichweitenbegrenztem Mesh begnügt haben.
Geografische Analyse
APAC-Markt für vernetzte Helme
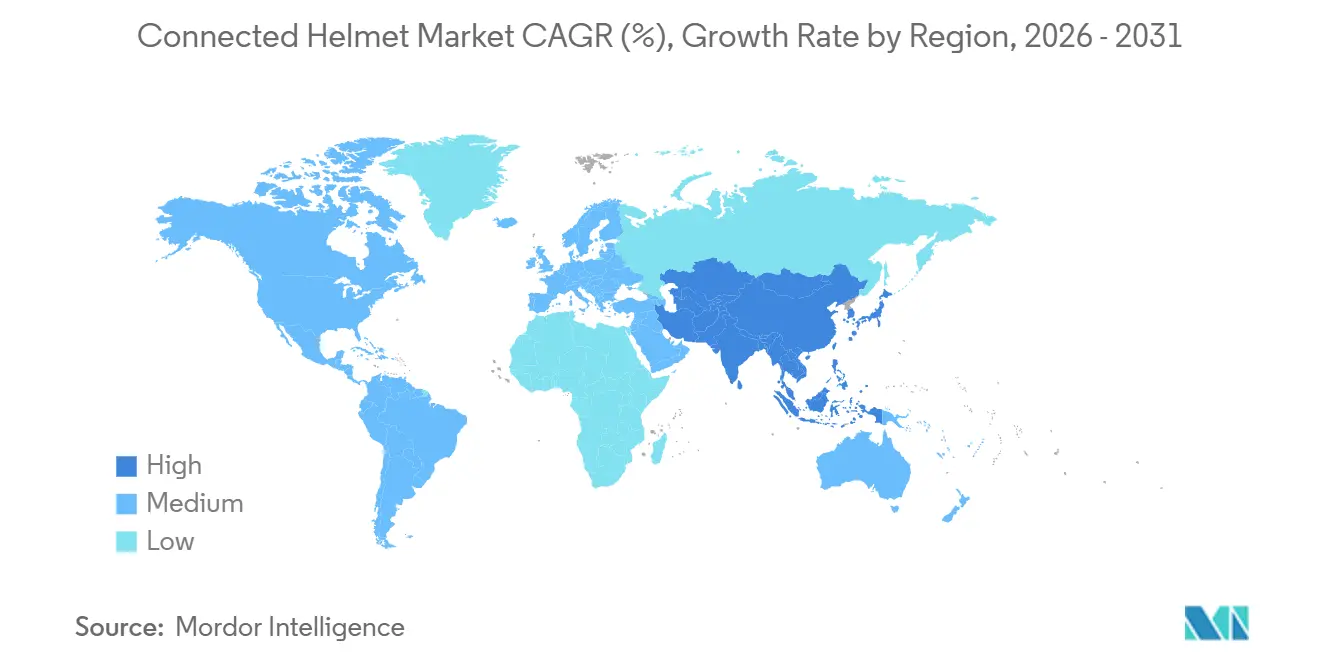
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 47,26 % am globalen Umsatz und wird voraussichtlich bis 2031 eine CAGR von 19,65 % aufrechterhalten. China führte in Lieferflotten verschiedener Städte eine erhebliche Anzahl von 4G-Helmen ein, wodurch die Unfallzahlen in bestimmten Gebieten deutlich gesenkt wurden, unterstützt durch Subventionen auf Provinzebene. Sollte Indiens vorgeschlagene Zwei-Helm-Regelung umgesetzt werden, könnte dies die jährlichen Marktchancen erheblich erweitern. Unterdessen haben 5G-Versuche in großen japanischen Städten die Reaktionszeiten im Notfallbereich verbessert. Das fortschrittliche 5G-Netz Südkoreas setzt den Maßstab für die Latenz auf offener Straße bei der V2X-Technologie für Helme.
Europäischer Markt für vernetzte Helme
Europa hatte einen bedeutenden Anteil am Umsatz, wobei Vorschriften in naher Zukunft die Pflicht zur zellularen Unfallbenachrichtigung vorschreiben. Deutschland, Frankreich, Italien, Spanien und das Vereinigte Königreich machen gemeinsam einen erheblichen Teil des regionalen Volumens aus. Kapitalzuflüsse, wie jüngste Eigenkapitalinvestitionen, deuten auf eine Verlagerung hin zu technologieintegrierten Produkteinführungen hin.
Markt für vernetzte Helme in Amerika und dem Nahen Osten und Afrika
Nordamerika hatte einen bemerkenswerten Anteil am Umsatz, angetrieben durch die Touring- und Freizeitsegmente, die Langstreckenkommunikationssysteme priorisieren. Das Fehlen einer bundesweiten eCall-Richtlinie bedeutet jedoch, dass die Akzeptanz weitgehend von Versicherungsanreizen abhängt. In Südamerika sind Motorradtaxi-Fahrer frühe Anwender von Telematik, während die klimatischen Bedingungen im Nahen Osten die Forschung und Entwicklung von Kühllösungen fördern. In Afrika liegt der Hauptfokus auf der Diebstahlverfolgung statt auf Unfalldaten, was einen Nischenmarkt für GPS-fokussierte Geräte schafft.

Wettbewerbslandschaft
Die globale Marktkonzentration bleibt moderat, da kein einzelner Anbieter einen bedeutenden Anteil hält. Sena und Cardo führen bei Kommunikationsmodulen; proprietäre Protokolle schränken jedoch die herstellerübergreifende Gruppentelefonie ein. BMW integriert mit seinem ConnectedRide COM P1 GS die Motorradschnittstelle in das OEM-System statt in den Helm, was die Markenpräsenz gegenüber Hardwarelieferanten reduziert. Studds sichert sich einen nennenswerten Anteil am globalen Helmvolumen durch die Kombination von vertikaler Integration mit Kostenführerschaft und stärkt den europäischen Vertrieb über seine spanische Tochtergesellschaft.
Komponentenspezialisten wie DigiLens erzielen Einnahmen über mehrere Marken hinweg, indem sie Wellenleiter mit weniger als 2 mm Dicke lizenzieren, die das Problem des HUD-Volumens lösen. Flottentelematik-Unternehmen wie RiderDome umgehen den Einzelhandel vollständig und bieten Hardware zum Selbstkostenpreis an, um die Akzeptanz von Analyse-Abonnements zu fördern. Diese Verlagerung hin zu Datendiensten setzt reine Hardwareanbieter unter Druck und zwingt sie, Partnerschaften einzugehen oder Marktanteile zu verlieren.
Interoperabilität und Datenschutz bleiben kritische Chancenbereiche. Marken, die offene APIs und geräteseitige Datentrennung implementieren, könnten Kunden gewinnen, die sich um Anbieterabhängigkeit oder Datenschutz sorgen. Die Vernachlässigung dieser Themen kann zu regulatorischen Strafen innerhalb der EU und erhöhter Abwanderung unter digital bewussten Fahrern führen.
Marktführer in der Branche für vernetzte Helme
Shoei Co. Ltd.
Sena Technologies
Schuberth GmbH
Forcite Helmet Systems (GoPro, Inc.)
Jarvish Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vernetzte Helme
- Shoei Co. Ltd.
- Sena Technologies
- Schuberth GmbH
- Forcite Helmet Systems (GoPro, Inc.)
- Jarvish Inc.
- Dainese SpA
- HJC Europe S.A.R.L.
- LIVALL Tech Co. Ltd.
- CrossHelmet
- Bell Sports Inc.
- Studds Accessories Ltd.
- TORC Helmets

Recent Industry Developments in Markt für vernetzte Helme
- Juni 2026: Canyon stellte den Stingr-Smart-Helm-Prototyp vor, der ein integriertes Head-up-Display (HUD) enthält, das vom Canyon-Predict-Sicherheitssystem betrieben wird. Das HUD, das im Inneren eines einfahrbaren Visiers positioniert ist, zeigt Straßengefahren, das Verhalten anderer Verkehrsteilnehmer, Gruppenfahrdynamiken und empfohlenes Fahrverhalten an und hilft Fahrern, potenzielle Gefahren jenseits ihres unmittelbaren Sichtfelds zu erkennen.
- Juni 2026: AVRO Helmets kündigte eine Smart-Helm-Plattform für indische Fahrer an, die Notfallreaktionsfunktionen in Schutzhelme integriert. Die Plattform zielt darauf ab, die Fahrsicherheit zu verbessern und die Reaktionszeiten nach Unfällen durch schnelleren Zugang zu Notfallhilfe zu verkürzen.
- Mai 2025: GoPro und AGV stellten einen gemeinsam gebrandeten Smart-Helm vor, der Action-Kamera-Elektronik mit einer hochwertigen italienischen Helmschale verbindet.


Berichtsumfang des globalen Marktes für vernetzte Helme
Der Bericht zum Markt für vernetzte Helme ist segmentiert nach Produkttyp (Integralhelm, Modulhelm/Klapphelm, Jethelm, Halbhelm, Geländehelm/Abenteuerhelm und HUD-integriert/AR), Endnutzer (Einzelfahrer, Beifahrer und Flotte/Lieferung), Vertriebskanal (Offline-Einzelhandel und Online-Direktvertrieb), Konnektivitätstechnologie (Nur Bluetooth, Mobilfunk/4G-LTE sowie 5G und C-V2X) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Integralhelm |
| Modularer Helm/Klapphelm |
| Offener Helm/Halbhelm |
| Offroad-/Abenteuerhelm |
| HUD-integrierter/AR-Helm |
| Fahrer (Einzelperson) |
| Beifahrer |
| Gewerbliche Flotte und Lieferung |
| Offline (Fachhandel, Superstores) |
| Online (E-Commerce) |
| Nur Bluetooth |
| Mobilfunk/4G-LTE |
| 5G und C-V2X |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Integralhelm | |
| Modularer Helm/Klapphelm | ||
| Offener Helm/Halbhelm | ||
| Offroad-/Abenteuerhelm | ||
| HUD-integrierter/AR-Helm | ||
| Nach Endnutzer | Fahrer (Einzelperson) | |
| Beifahrer | ||
| Gewerbliche Flotte und Lieferung | ||
| Nach Vertriebskanal | Offline (Fachhandel, Superstores) | |
| Online (E-Commerce) | ||
| Nach Konnektivitätstechnologie | Nur Bluetooth | |
| Mobilfunk/4G-LTE | ||
| 5G und C-V2X | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vernetzte Helme im Jahr 2026?
Die Marktgröße für vernetzte Helme beträgt im Jahr 2026 1,11 Milliarden USD.
Wie schnell wird der Markt für vernetzte Helme voraussichtlich wachsen?
Der Markt soll von 2026 bis 2031 eine CAGR von 18,26 % verzeichnen.
Warum setzen Flottenoperatoren vernetzte Helme schneller ein als Einzelpersonen?
Flotten erneuern Helme alle zwei Jahre und erzielen erhebliche Einsparungen bei Versicherungs- und Ausfallkosten, die höhere Preise rechtfertigen.
Welcher Technologiewandel ist für zukünftige Funktionen vernetzter Helme am wichtigsten?
Der Übergang von Bluetooth zu 5G und C-V2X-Konnektivität ermöglicht V2X-Warnungen mit geringer Latenz und Gruppentelefonie mit unbegrenzter Reichweite.
Seite zuletzt aktualisiert am:



