
Größe und Marktanteil des Marktes für kommerzielle Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 506.5 Billionen US-Dollar |
| Marktgröße (2031) | 627.27 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.37 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für kommerzielle Zahlungen von Mordor Intelligence
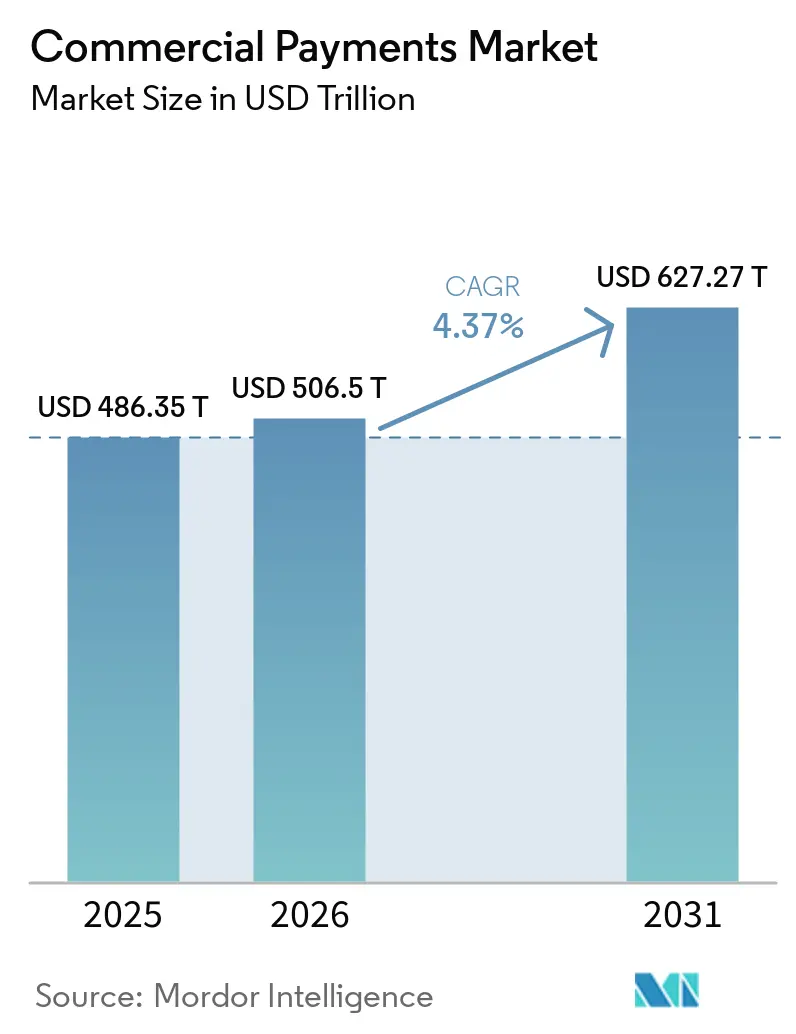
Die Marktgröße für kommerzielle Zahlungen wird voraussichtlich von 486,35 Billionen USD im Jahr 2025 und 506,5 Billionen USD im Jahr 2026 auf 627,27 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,37 % verzeichnen.
Der Markt für kommerzielle Zahlungen bleibt sehr groß, doch manuelle Arbeitsabläufe, fragmentierte Bankbeziehungen und veraltete Nachrichtenformate erhöhen weiterhin die Verarbeitungskosten. ERP-verknüpfte Zahlungsintegration, eingebettete Beschaffungsabläufe und ISO-20022-Datenanforderungen verändern die Art und Weise, wie Unternehmenskäufer Transaktionen initiieren, verfolgen und abstimmen. Anbieter legen größeren Wert auf Rechnungsabgleich, Abstimmung und Working-Capital-Tools rund um die zentralen Zahlungsinfrastrukturen. Der Markt für kommerzielle Zahlungen wird auch wettbewerbsintensiver, da bankeigene Plattformen und spezialisierte fintech-Anbieter in eingebettete Kreditorenbuchhaltungsautomatisierung investieren. Unternehmen mit direkten Softwareintegrationen und strukturierten Datenfähigkeiten sind besser positioniert, um komplexe Unternehmensanforderungen zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsart entfielen 72,16 % des Marktanteils für kommerzielle Zahlungen im Jahr 2025 auf Inlandszahlungen, während grenzüberschreitende Zahlungen bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
- Nach Zahlungsmethode entfielen 79,45 % des Marktanteils für kommerzielle Zahlungen im Jahr 2025 auf Banküberweisungen, während Karten bis 2031 voraussichtlich mit einer CAGR von 9,34 % wachsen werden.
- Nach Unternehmensgröße entfielen 67,88 % des Marktanteils für kommerzielle Zahlungen im Jahr 2025 auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen werden.
- Nach Branche entfielen 21,05 % des Marktanteils für kommerzielle Zahlungen im Jahr 2025 auf das verarbeitende Gewerbe, während IT und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 7,09 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 48,75 % für kommerzielle Zahlungen, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 6,86 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Virtuelle Karten und dynamische Ausgabenkontrollen | +1.1% | Global, konzentriert in Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| ERP- und Kreditorenbuchhaltungsautomatisierungsintegration | +0.9% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Schnellere und nachverfolgbare grenzüberschreitende B2B-Abwicklung | +0.8% | Asien-Pazifik, Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Straight-Through-Processing und digitale Überweisungsabstimmung | +0.5% | Nordamerika und die Europäische Union, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Eingebettete Arbeitsabläufe in Beschaffungs- und Ausgabenplattformen | +0.5% | Global, angeführt vom nordamerikanischen Mittelmarkt | Mittelfristig (2–4 Jahre) |
| ISO-20022- und umfangreiche Überweisungsdatenadoption | +0.7% | Global, konzentriert auf SWIFT-CBPR+-Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach virtuellen Karten und dynamischen Ausgabenkontrollen
Virtuelle Karten werden für Unternehmensahlungsprogramme zunehmend relevanter, da Unternehmen eine stärkere Kontrolle über einzelne Transaktionen anstreben. Kommerzielle Karten machten weniger als 3 % des globalen B2B-Zahlungswerts aus, doch die Ausgaben überstiegen 2024 4,3 Billionen USD und sollen bis 2029 6 Billionen USD übersteigen[1]Mastercard, "J.P. Morgan Payments bringt sein B2B-Virtuelle-Karten-Angebot in Zusammenarbeit mit Mastercard nach Europa," Mastercard Newsroom Europe, mastercard.com. Die Lücke zwischen Kartendurchdringung und Ausgaben zeigt, dass die Akzeptanz weiterhin auf Großunternehmen und Beschaffungsplattformen konzentriert ist. Einmalige Kartennummern und lieferantenspezifische Limits können die Abstimmungsunsicherheit verringern und möglicherweise Rückvergütungseinnahmen generieren, die die Programmkosten ausgleichen. Mastercard erweiterte im Oktober 2025 die eingebetteten Funktionen für virtuelle Kartennummern in SAP Concur, SAP Taulia und Ausgabenplattformen, was zeigt, dass Netzwerke über ERP-Verbindungen sowie Kartenakzeptanz konkurrieren. J.P. Morgan Payments startete im März 2026 sein europäisches B2B-Virtuelle-Karten-Angebot mit Mastercard und erweiterte das Modell auf Versicherungs-, Gesundheits-, Reise- und Gewerbeimmobiliennutzer.
ERP- und Kreditorenbuchhaltungsautomatisierungsintegration in Unternehmen
Die ERP-native Zahlungsausführung bringt Kreditorenbuchhaltungsteams näher an das Working-Capital-Management heran. Direkte Integrationen ermöglichen es, Zahlungsinitiierung, Genehmigung und Statusinformationen innerhalb der von Unternehmenskäufern genutzten Finanzsysteme zu belassen. Laut FIS Global betrugen die durchschnittlichen Kosten für die manuelle Rechnungsverarbeitung 10 USD pro Rechnung, was einen klaren Kostenargument für die Automatisierung schafft. Global Payments integrierte im Juni 2025 Lieferantenzahlungen in Sage Intacct, sodass Kreditorenbuchhaltungsteams Zahlungen ohne separate Anmeldungen initiieren und verfolgen können. Acumatica und BILL führten im Oktober 2025 eine ähnliche eingebettete Kreditorenbuchhaltungsintegration für ERP-Nutzer im US-amerikanischen Mittelmarkt ein[2]Acumatica und BILL, "Acumatica und BILL arbeiten zusammen, um Zahlungen für wachsende Unternehmen zu optimieren und zu beschleunigen," Business Wire, businesswire.com. Im Markt für kommerzielle Zahlungen findet der Wettbewerb zunehmend in ERP-Anwendungsmarktplätzen statt und nicht mehr in traditionellen Bankkanälen.
Grenzüberschreitender B2B-Handel erfordert schnellere und besser nachverfolgbare Abwicklung
Die grenzüberschreitende Abwicklung bleibt langsamer und komplexer als die inländische Unternehmensverarbeitung. Der G20-Fahrplan des Finanzstabilitätsrats zielt darauf ab, die Transaktionskosten bis 2027 auf unter 1 % für Privatzahlungen und unter 0,3 % für Großbetragszahlungen zu senken. Die Weltbank berichtete, dass der Anteil der B2B-Überweisungen zwischen der Europäischen Union und dem Westbalkan, die innerhalb von 24 Stunden abgewickelt werden, nach der SEPA-Integration in Albanien, Montenegro und Nordmazedonien von 6 % im Jahr 2024 auf 63 % im Jahr 2025 gestiegen ist[3]Weltbank, "WB6-Bericht über grenzüberschreitende B2B-Zahlungskosten, 2. Ausgabe," Zahlungen für Entwicklungsbericht, worldbank.org. Diese Entwicklung zeigt den operativen Wert interoperabler Zahlungsinfrastruktur für Geschäftsnutzer. Echtzeit-Zahlungsverknüpfungen und Stablecoin-Abwicklungsoptionen erhöhen die Anzahl der verfügbaren Infrastrukturen für grenzüberschreitende kommerzielle Zahlungsströme. Der Markt für kommerzielle Zahlungen wird daher wahrscheinlich Anbieter höher bewerten, die Abwicklungsgeschwindigkeit mit Überweisungsdaten, Compliance-Unterstützung und unkomplizierter Abstimmung verbinden.
ISO-20022- und umfangreiche Überweisungsdatenadoption verbessert die Abstimmungseffizienz
Die ISO-20022-Migration ist in eine Phase eingetreten, in der die Unternehmensbereitschaft direkte operative Bedeutung hat. SWIFT hat den November 2026 als Frist für strukturierte Postadressen in CBPR+-grenzüberschreitenden Zahlungsnachrichten festgelegt und erklärt, dass nicht konforme Transaktionen möglicherweise abgelehnt werden. SWIFT berichtete auch, dass Mitte 2026 noch 65 % der Zahlungsnachrichten unstrukturierte Adressen enthielten. ISO-20022-fähige Systeme können konsistentere Zahlungsinformationen, weniger manuelle Bearbeitung und eine verbesserte Abstimmung unterstützen. TIS Payments gab im Juni 2026 bekannt, dass MT101-Zahlungsinitiierungsnachrichten eingestellt werden, was für nicht vorbereitete Unternehmen das Risiko von Ablehnungen und Ausnahmen erhöhen könnte[4]TIS Payments, "ISO-20022-Unternehmensbereitschaft, ein Aufruf zum Handeln," TIS Newsroom, tispayments.com. Der Markt für kommerzielle Zahlungen wird Plattformen bevorzugen, die strukturierte Daten als zentrale Betriebsfähigkeit und nicht als enge Compliance-Anforderung behandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte veraltete Bankinfrastrukturen | -0.7% | Global, am stärksten ausgeprägt im Mittelmarktsegment Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Akzeptanz kommerzieller Karten in Kategorien mit hohen Gebühren | -0.5% | Global, am stärksten ausgeprägt im B2B-Bereich des verarbeitenden Gewerbes und des Gesundheitswesens | Mittelfristig (2–4 Jahre) |
| Unternehmenssicherheit und Genehmigungskomplexität | -0.4% | Global, insbesondere bei Großunternehmen mit mehrstufigen Genehmigungsketten | Mittelfristig (2–4 Jahre) |
| Unterschiede bei grenzüberschreitender Compliance und Steuerdokumentation | -0.4% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte veraltete Bankinfrastrukturen verlangsamen die Multi-System-Orchestrierung kommerzieller Zahlungen
Veraltete Zahlungsinfrastrukturen bleiben eine anhaltende Einschränkung, da sie nicht für die Anforderungen moderner Mehreinheiten-Unternehmen konzipiert wurden. Viele Unternehmen sehen sich bei internationalen Zahlungen mit Reibungsverlusten konfrontiert, darunter Abwicklungsfenster von 2–5 Tagen, unklare Devisengebühren und fragmentierte Bankdaten. Unternehmen mit vielen Bankbeziehungen können mit Inkompatibilitäten zwischen ERP-Zahlungsmodulen und Anwendungsprogrammierschnittstellen von Banken konfrontiert sein. Diese Fragmentierung fördert die Nachfrage nach Middleware- und Zahlungsorchestrierungsplattformen, kann jedoch auch die Straight-Through-Processing-Raten senken. Der Austausch zentraler Bankverbindungen ist schwierig, da Unternehmen häufig unter mehrjährigen Bankverträgen und internen Technologieprioritäten operieren. Diese Bedingungen können den Verkaufszyklus für Anbieter kommerzieller Zahlungsinfrastrukturen verlängern.
Akzeptanzreibung bei Händlern für kommerzielle Karten in Kategorien mit hohen Gebühren
Der Widerstand von Lieferanten gegenüber kommerziellen Karten schränkt weiterhin das Wachstum kartenbasierter B2B-Zahlungen in hochwertigen Kategorien ein. Kommerzielle Karten machten weniger als 3 % des globalen B2B-Zahlungswerts aus, was darauf hindeutet, dass Akzeptanzgrenzen in Lieferantenbeziehungen weiterhin bedeutsam sind. Das Gesundheitswesen, Gewerbeimmobilien und das volumenstarke verarbeitende Gewerbe sind betroffen, da Rechnungen 100.000 USD übersteigen können und Interbankenentgelte die Lieferantenmargen verringern können. Visa erweiterte im Mai 2026 seinen Commercial Solutions Hub durch die Hinzufügung eines Debitorenbuchhaltungsmanagers in 69 Regionen, um die lieferantenseitige Verarbeitung virtueller Karten zu unterstützen. Lieferantenaktivierungstools benötigen möglicherweise Zeit, um weniger digitalisierte Unternehmen in den Lieferketten des verarbeitenden Gewerbes und des Gesundheitswesens zu erreichen. Solange die Akzeptanz nicht breiter ist, können Käufer möglicherweise keine kartenbasierten Zahlungsprogramme auf ihre gesamte Lieferantenbasis ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
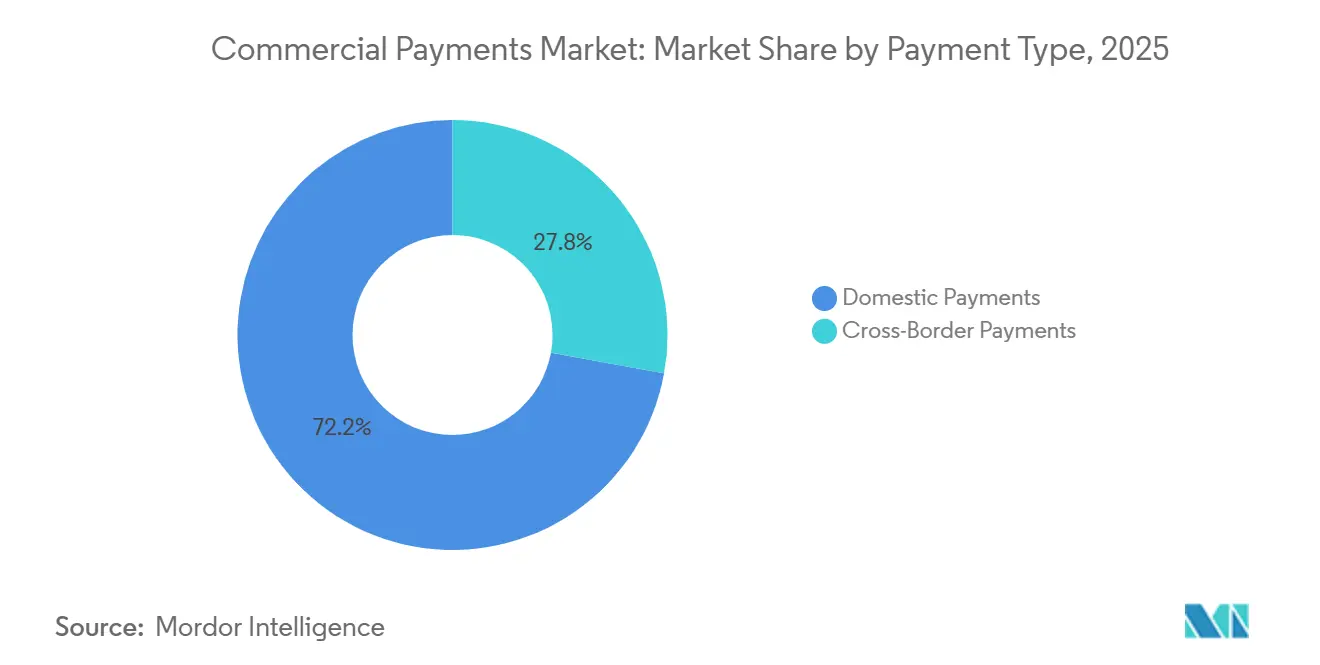
Inlandsvolumina untermauern das Ausmaß, grenzüberschreitende Zahlungen prägen den WertInlandszahlungen machten 2025 72,16 % des Marktanteils für kommerzielle Zahlungen aus. Diese führende Position spiegelt wiederkehrende konzerninterne Überweisungen, Lieferantenauszahlungen und Gehaltsabrechnungsfinanzierungen wider, die über nationale Zahlungsinfrastrukturen abgewickelt werden. Grenzüberschreitende Zahlungen sollen bis 2031 mit einer CAGR von 6,21 % wachsen. Internationale Zahlungsströme können ein größeres Umsatzpotenzial schaffen, da Devisen, Zahlungsdaten und Compliance-Dienste mit diesen Transaktionen verbunden sind. Nacha berichtete, dass B2B-ACH-Zahlungen in den Vereinigten Staaten im Jahr 2024 7,35 Milliarden Transaktionen und einen Wert von 58,24 Billionen USD erreichten.
Die Marktgröße für kommerzielle Zahlungen bei grenzüberschreitenden Zahlungen soll von der Expansion multinationaler Lieferketten und dem wachsenden innerasiatisch-pazifischen Handel profitieren. Nutzer grenzüberschreitender Zahlungen benötigen eine zuverlässige Zahlungsverfolgung, da Abwicklung, Währungsumrechnung und Dokumentation mehrere Parteien einbeziehen können. Inlandszahlungen werden weiterhin den größten Teil des Transaktionsvolumens unterstützen, da sie auf etablierter nationaler Infrastruktur basieren. Anbieter reagieren darauf, indem sie Arbeitsabläufe entwickeln, die Rechnungsabgleich, Überweisungsinformationen und Working-Capital-Transparenz unterstützen. McKinsey identifizierte 2025 wachsende Investitionen in grenzüberschreitende Abstimmung, Rechnungsautomatisierung und Working-Capital-Tools, was die Bedeutung hochwertiger internationaler Zahlungsabläufe signalisiert.


Nach Zahlungsmethode:
Banküberweisungen führen, Karten gewinnen durch DigitalisierungBanküberweisungen machten 2025 79,45 % des Marktanteils für kommerzielle Zahlungen aus. Ihre Position wird durch die langjährige Treasury-Integration und die hohen Beträge vieler B2B-Zahlungen gestützt. Karten sollen bis 2031 eine CAGR von 9,34 % verzeichnen. Das Wachstum ist in erster Linie mit virtuellen Karten verbunden, die in Kreditorenbuchhaltungsabläufen eingesetzt werden, und nicht mit der Ausgabe physischer Karten. Die Association for Financial Professionals berichtete, dass Schecks im Jahr 2025 26 % des B2B-Zahlungsvolumens ausmachten, gegenüber 33 % im Jahr 2022.
Die Marktgröße für kommerzielle Zahlungen bei kartenbasierten Methoden wird durch Ausgabenkontrollfunktionen, Rückvergütungsstrukturen und eine bessere Datenerfassung unterstützt. Banküberweisungen werden weiterhin wichtig bleiben, da sie hochwertige Überweisungen effizient abwickeln können und tief in Unternehmens-Treasury-Systemen verankert sind. Andere digitale Methoden, darunter Echtzeitzahlungen und Konto-zu-Konto-Überweisungen, gewinnen an Relevanz, da FedNow, UPI und Pix in B2B-Anwendungsfälle expandieren. Die Wahl der Zahlungsinfrastruktur basiert zunehmend auf dem Zahlungskorridor, den Lieferantenpräferenzen und der Dringlichkeit der Abwicklung. Die Association for Financial Professionals berichtete auch, dass 76 % der Organisationen planten, ihre Zahlungsstrategien innerhalb von 3 Jahren zu aktualisieren, was auf eine anhaltende Abkehr von papierbasierten Prozessen hindeutet.
Nach Unternehmensgröße:
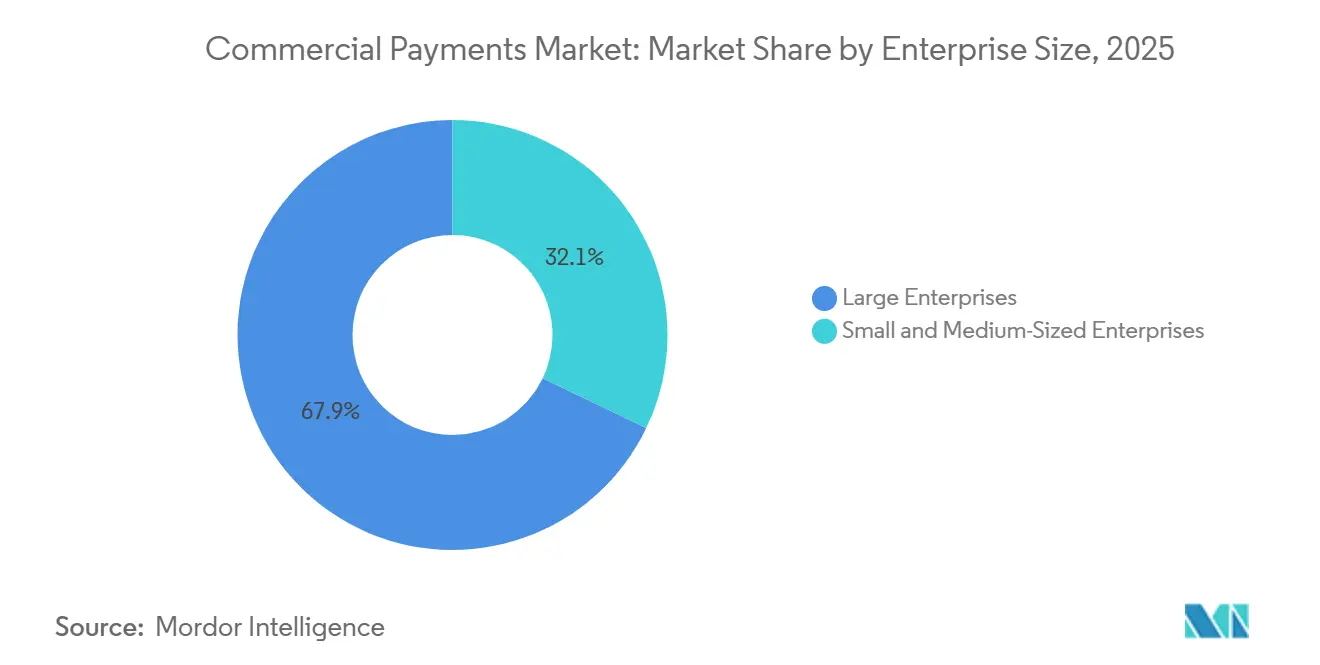
Großunternehmen verankern den Wert, KMU treiben das WachstumGroßunternehmen machten 2025 67,88 % des Marktanteils für kommerzielle Zahlungen aus. Ihr Anteil spiegelt etablierte Bankbeziehungen, bestehende ERP-Systeme und dedizierte Treasury-Teams wider. KMU sollen von 2026 bis 2031 mit einer CAGR von 5,96 % wachsen. Cloud-Buchhaltungsplattformen und eingebettete Zahlungsschnittstellen verringern den Integrationsaufwand, der zuvor die erweiterten Zahlungsfähigkeiten für kleinere Unternehmen eingeschränkt hat. KMU sehen sich bei grenzüberschreitenden Zahlungskosten von 5 % oder mehr des Transaktionswerts konfrontiert, verglichen mit 1–3 % für Großunternehmen.
Der Markt für kommerzielle Zahlungen bietet einen klaren Weg zur KMU-Akzeptanz über Buchhaltungssoftware und ERP-Marktplätze. Dieses Vertriebsmodell unterscheidet sich vom konventionellen Onboarding bei Geschäftsbanken und begünstigt softwaregeführte Anbieter. Kleinere Unternehmen benötigen Zahlungstools, die sich ohne umfangreiche Technologieprojekte mit ihren bestehenden Finanzsystemen verbinden lassen. Die Kreditorenbuchhaltungsautomatisierung ist besonders relevant, da die manuelle Rechnungsverarbeitung direkte Betriebskosten verursacht. FIS Global schätzte, dass die manuelle Verarbeitung 10 USD pro Rechnung kostet.
Nach Branche:
Verarbeitendes Gewerbe führt beim Volumen, IT und Telekommunikation wächst am schnellstenDas verarbeitende Gewerbe machte 2025 21,05 % des Marktanteils für kommerzielle Zahlungen aus. Hohe Rechnungsfrequenz und ausgedehnte Lieferantennetzwerke stützen diese Position. IT und Telekommunikation soll bis 2031 mit einer CAGR von 7,09 % wachsen. Abonnementabrechnung, mehrwährungsbasierte Softwarelizenzierung und programmatische Zahlungsanforderungen unterstützen die digitale Akzeptanz in dieser Branche. Nutzer aus dem verarbeitenden Gewerbe benötigen eine zuverlässige Integration zwischen Lieferantendatensätzen, Empfangsbestätigungen, Rechnungen und Zahlungen.
Die Branche für kommerzielle Zahlungen bedient mehrere Branchen mit unterschiedlichen Betriebsanforderungen. BFSI erfordert eine präzise Interbankenabwicklung, während Einzelhandel und E-Commerce einen hohen Kartendurchsatz benötigen. Transport und Logistik sind auf eine genaue grenzüberschreitende Frachtabrechnung und Zahlungsverfolgung angewiesen. Gesundheitswesen und öffentliche Verwaltung können aufgrund strengerer Beschaffungsregeln und Genehmigungsabläufe langsamere Konversionen verzeichnen. J.P. Morgan Payments führte im Juli 2025 eine mit Oracle Fusion Cloud ERP verknüpfte Supply-Chain-Finance-Lösung ein, wobei FedEx als früher Anwender fungierte.
Geografische Analyse
APAC-Markt für kommerzielle Zahlungen
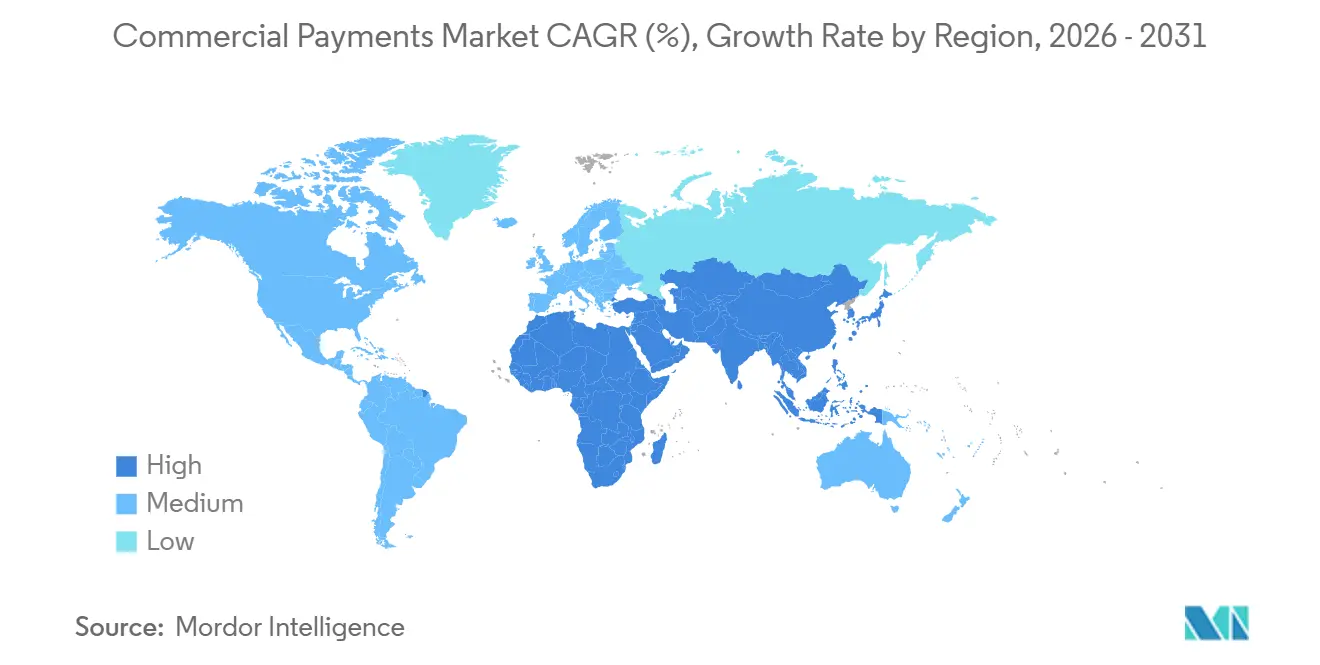
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 48,75 % am Markt für kommerzielle Zahlungen und war damit der größte regionale Beitragsgeber. Chinas grenzüberschreitendes Interbanken-Zahlungssystem überschritt 2026 die Marke von 200 direkten Teilnehmern und erweiterte die Renminbi-Zahlungsanbindung auf mehr als 100 Länder. Indiens UPI ist mit Singapurs PayNow verknüpft und wird im Rahmen von Project Nexus weiter ausgebaut. Japan und Südkorea verfügen über kartenorientierte kommerzielle Zahlungsökosysteme, die für unternehmerische B2B-Aktivitäten geeignet sind. Die ASEAN-Märkte entwickeln die Interoperabilität von Programmierschnittstellen im Rahmen der ASEAN-Initiative zur Zahlungsanbindung.
Markt für kommerzielle Zahlungen in Nordamerika und Europa
Nordamerika und Europa waren die zweit- und drittgrößten Regionen im Bereich kommerzielle Zahlungen. Nordamerika profitiert von Firmenkartenprogrammen, der Automatisierung von Kreditorenbuchhaltungsprozessen und fortschrittlichen Treasury-Systemen. Die vollständige Durchsetzung von ISO 20022 auf Fedwire und CHIPS bis November 2026 betrifft Nutzer hochwertiger inländischer und grenzüberschreitender Transaktionen. Die europäische Verordnung über Sofortzahlungen verpflichtete Anbieter in der Eurozone ab Oktober 2025 zum Senden und Empfangen von Sofortzahlungen.
Markt für kommerzielle Zahlungen im Nahen Osten und Afrika
Es wird prognostiziert, dass der Markt für kommerzielle Zahlungen im Nahen Osten und Afrika von 2026 bis 2031 mit einer CAGR von 6,86 % wächst. Saudi-Arabien meldete, dass elektronische Zahlungen im Jahr 2025 einen Anteil von 79 % an den Einzelhandelstransaktionen ausmachten. GSMA berichtete, dass die Transaktionen über Mobile Money im Nahen Osten und Nordafrika im Jahr 2025 62 Milliarden USD erreichten, was einem Anstieg von 25 % gegenüber dem Vorjahr entspricht. Das AANI-System der VAE und die SARIE-Plattform Saudi-Arabiens unterstützen die Digitalisierung von B2B-Zahlungen im gesamten Golf-Kooperationsrat. Die Region verlagert ihren Fokus von der Verbraucherakzeptanz hin zu unternehmensweiten Zahlungsabläufen.

Wettbewerbslandschaft
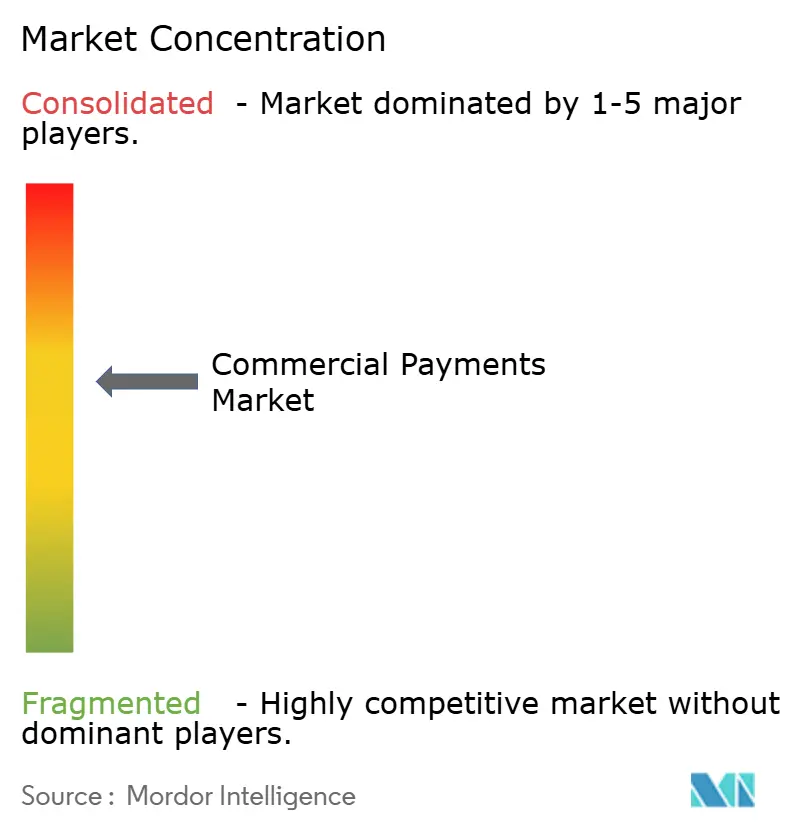
Der Markt für kommerzielle Zahlungen weist eine geteilte Wettbewerbsstruktur auf. Globale Kartennetzwerke und große Banken verarbeiten einen Großteil des Zahlungsvolumens und pflegen etablierte Unternehmens-Treasury-Beziehungen. Spezialisierte Plattformen konkurrieren durch Zahlungsdaten, ERP-Konnektivität, Kreditorenbuchhaltungsautomatisierung und grenzüberschreitende Dienste. Visas Commercial Solutions Hub und Mastercards Lieferantenaktivierungsdienste bieten Infrastruktur, die emittierende Bankpartner nutzen können, um Unternehmenskunden zu erreichen. Mastercard tätigte im April 2025 eine Eigenkapitalinvestition von 300 Millionen USD in das grenzüberschreitende Geschäft von Corpay und schloss eine exklusive Vertriebsvereinbarung mit Finanzinstituten ab.
Spezialisierte fintech-Anbieter expandieren durch Akquisitionen und geografisches Wachstum. Corpay schloss im November 2025 die Übernahme von Alpha Group für 2,4 Milliarden USD ab und stärkte damit seine grenzüberschreitenden B2B-Devisen- und Bankkontofähigkeiten in Europa. Airwallex sicherte sich im April 2026 320 Millionen USD in einer Series-H-Finanzierungsrunde bei einer Bewertung von 11 Milliarden USD. Das Unternehmen expandiert von der grenzüberschreitenden Infrastruktur in persönliche Point-of-Sale- und globale Abrechnungsdienste.
Chancen bestehen weiterhin bei Abstimmungstools für KMU, die mehrere Zahlungsinfrastrukturen verwalten. Die lieferantenseitige Akzeptanz virtueller Karten ist eine weitere Lücke, insbesondere in den Lieferketten des verarbeitenden Gewerbes und des Gesundheitswesens. Aufkommende Korridore im Nahen Osten, Afrika und Asien-Pazifik bieten Raum für digitale Plattformen, wo das Korrespondenzbankwesen weiterhin wichtig ist. ISO-20022-Bereitschaft kann Ausnahmen und manuelle Übersetzungen reduzieren. Der Markt für kommerzielle Zahlungen wird Plattformen bevorzugen, die direkte Workflow-Unterstützung und zuverlässige Datenverarbeitung bieten.
Marktführer im Bereich kommerzielle Zahlungen
-
Visa Inc.
-
Mastercard Inc.
-
American Express Company
-
J.P. Morgan
-
Fiserv, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Zahlungen
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE

Recent Industry Developments in Markt für kommerzielle Zahlungen
- Juni 2026: Airwallex sicherte sich 320 Millionen USD in einer Series-H-Finanzierungsrunde bei einer Bewertung von 11 Milliarden USD. Das Unternehmen meldete einen annualisierten Umsatz von 1,3 Milliarden USD, ein Anstieg von 74 % gegenüber dem Vorjahr. Es meldete auch ein annualisiertes Transaktionsvolumen von 287 Milliarden USD, ein Anstieg von 120 %. Mehr als 90 % seines Umsatzes stammten von Mehrprodukt-Kunden. Die Aktualisierung deutete auf eine starke Tiefe der Plattformakzeptanz hin.
- Mai 2026: Visa erweiterte seinen Commercial Solutions Hub durch die Integration des Visa Accounts Receivable Manager in 69 Regionen. Die Funktion ermöglicht es Emittenten, virtuelle Kartenzahlungen direkt über eine End-to-End-Verarbeitungsfunktion an Lieferanten zu senden. Die Funktion soll im September 2026 ohne zusätzliche Kosten für berechtigte Commercial Solutions Hub-Kunden eingeführt werden. Sie soll die Reibung beim Lieferanten-Onboarding reduzieren. Die Ankündigung unterstützt Visas Lieferantenaktivierungsstrategie.
- März 2026: J.P. Morgan Payments und Mastercard lancierten ein vollumfängliches B2B-Virtuelle-Karten-Angebot in Europa. Das Angebot nutzt Mastercards B2B-Lieferantenaktivierungs- und Aktivierungsservice, um die Abstimmung der Kreditorenbuchhaltung zu automatisieren. Es richtet sich an die Versicherungs-, Gesundheits-, Reise- und Gewerbeimmobiliensektoren. Die Einführung baut auf J.P. Morgans Position als größter Emittent virtueller Karten in Nordamerika auf. Sie erweitert die kommerzielle Kartenpräsenz der Partner in Europa.
- März 2026: American Express lancierte die Graphite Business Cash Unlimited Card. Das Unternehmen kündigte auch 8 neue oder verbesserte kommerzielle Produkte im Jahr 2026 an. Dazu gehören eine Corporate Cash Back Card und eine auf der von Center erworbenen Technologie basierende, durch künstliche Intelligenz unterstützte Ausgabenverwaltungssoftware. Das Programm umfasst auch Fähigkeiten von Agenten mit künstlicher Intelligenz für die Zahlungsanalyse und automatisierte Spesenabrechnung. Die Veröffentlichung bezeichnete dies als die bisher größte kommerzielle Produkterweiterung des Unternehmens.


Berichtsumfang des globalen Marktes für kommerzielle Zahlungen
| Inlandszahlungen |
| Grenzüberschreitende Zahlungen |
| Karten |
| Banküberweisungen |
| Schecks und andere papierbasierte Instrumente |
| Andere digitale Methoden |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| IT und Telekommunikation |
| Verarbeitendes Gewerbe |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Gesundheitswesen |
| Öffentliche Verwaltung und öffentlicher Sektor |
| Andere Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Zahlungsart | Inlandszahlungen | |
| Grenzüberschreitende Zahlungen | ||
| Nach Zahlungsmethode | Karten | |
| Banküberweisungen | ||
| Schecks und andere papierbasierte Instrumente | ||
| Andere digitale Methoden | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branche | BFSI | |
| IT und Telekommunikation | ||
| Verarbeitendes Gewerbe | ||
| Einzelhandel und E-Commerce | ||
| Transport und Logistik | ||
| Energie und Versorgungsunternehmen | ||
| Gesundheitswesen | ||
| Öffentliche Verwaltung und öffentlicher Sektor | ||
| Andere Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für kommerzielle Zahlungen bis 2031?
Der Markt für kommerzielle Zahlungen soll bis 2031 627,27 Billionen USD erreichen und von 2026 an mit einer CAGR von 4,37 % wachsen, wobei der Bedarf an inländischen und grenzüberschreitenden Transaktionen die Nachfrage im gesamten Prognosezeitraum prägt.
Welche Zahlungsart hat den größten Anteil?
Inlandszahlungen führten 2025 mit einem Anteil von 72,16 %, während grenzüberschreitende Zahlungen bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
Welche Zahlungsmethode wächst am schnellsten?
Karten sollen zwischen 2026 und 2031 mit einer CAGR von 9,34 % wachsen, unterstützt durch die Akzeptanz virtueller Karten in Kreditorenbuchhaltungsabläufen.
Warum sind virtuelle Karten für Unternehmensahlungen wichtig?
Sie bieten transaktionsspezifische Kontrollen und können eine klarere Abstimmung unterstützen, während die Ausgaben mit kommerziellen Karten 2024 4,3 Billionen USD überstiegen.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika sollen von 2026 bis 2031 mit einer CAGR von 6,86 % wachsen, unterstützt durch digitale Zahlungsinfrastruktur und Handelsfinanzierungsaktivitäten.
Wie wirkt sich ISO 20022 auf geschäftliche Zahlungsvorgänge aus?
SWIFTs Frist für strukturierte Adressen im November 2026 erhöht das Risiko abgelehnter grenzüberschreitender Zahlungsnachrichten für nicht vorbereitete Organisationen.
Seite zuletzt aktualisiert am:



