
Taille et part du marché des paiements commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
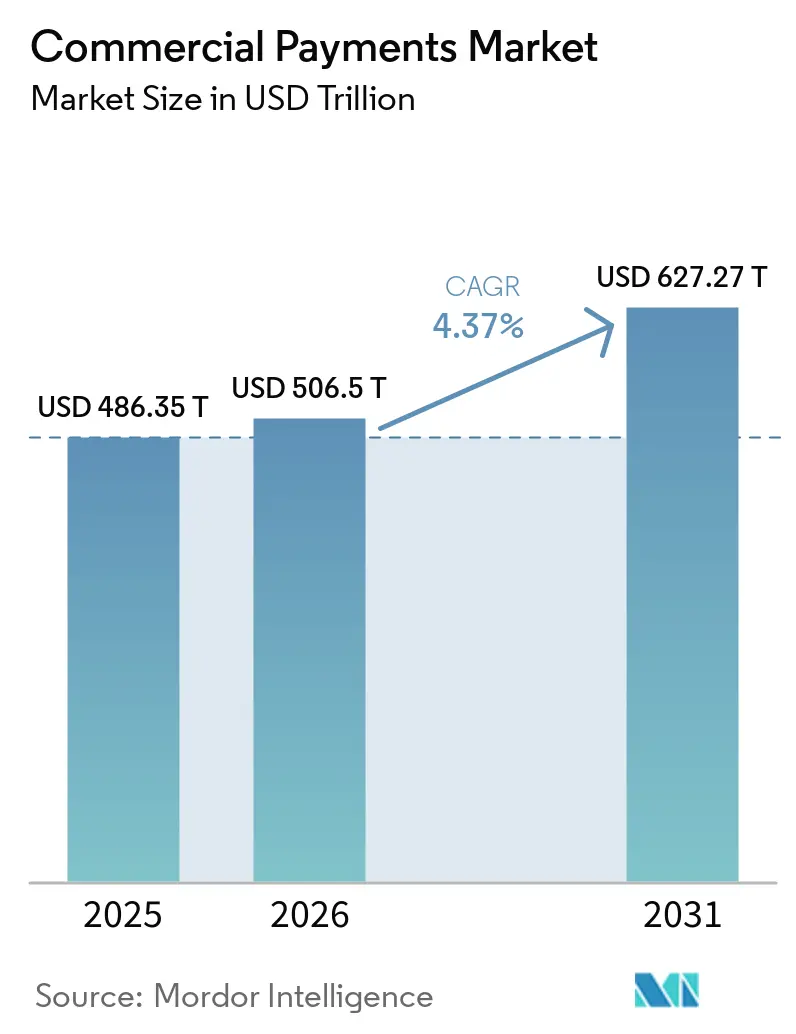
| Taille du Marché (2026) | 506.5 Trillions de dollars américains |
| Taille du Marché (2031) | 627.27 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.37 % |
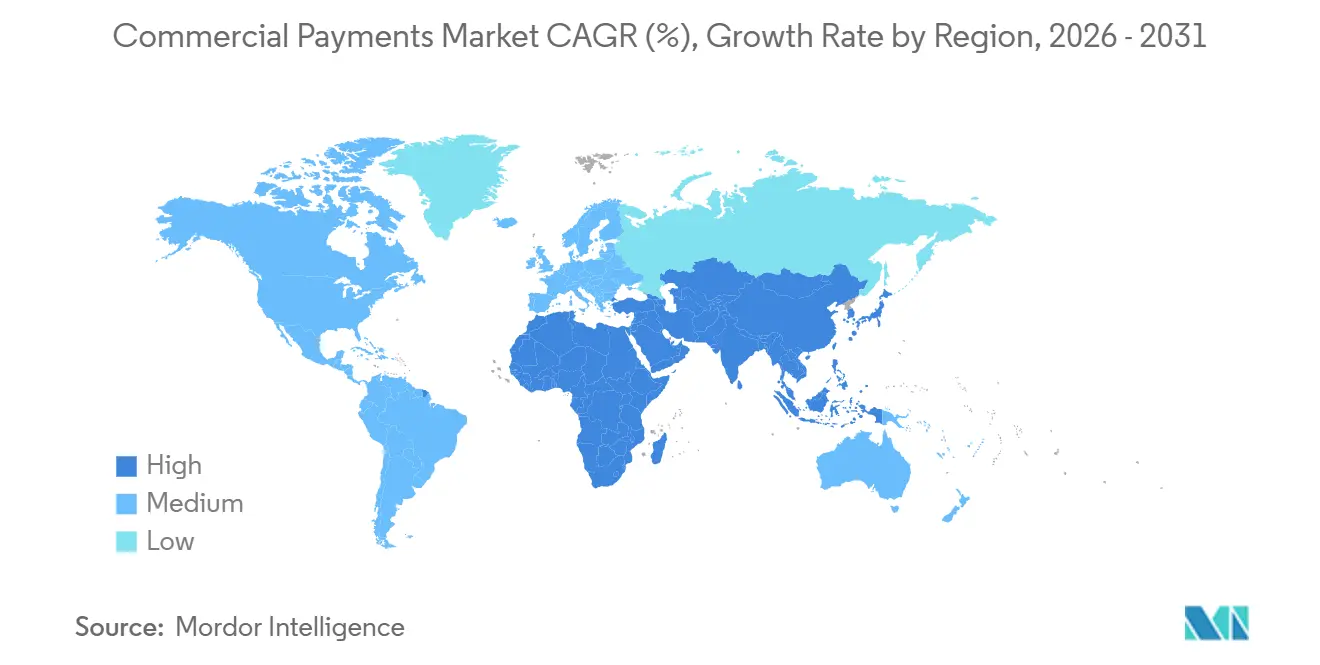
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
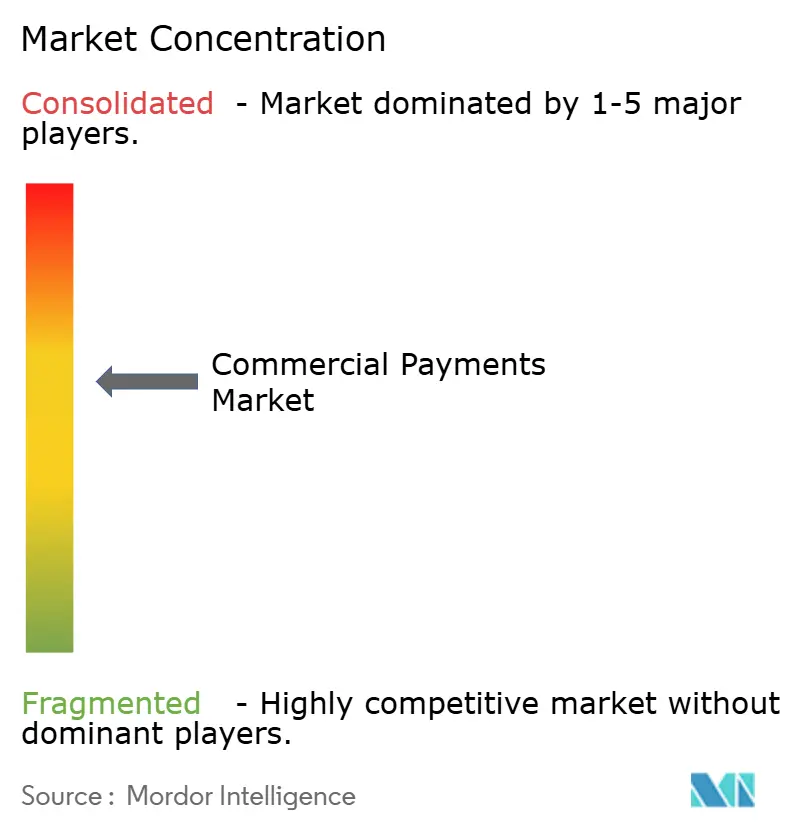
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements commerciaux par Mordor Intelligence
La taille du marché des paiements commerciaux devrait s'étendre de 486,35 billions USD en 2025 et 506,5 billions USD en 2026 à 627,27 billions USD d'ici 2031, enregistrant un CAGR de 4,37 % entre 2026 et 2031.
Le marché des paiements commerciaux demeure très vaste, mais les flux de travail manuels, les relations bancaires fragmentées et les formats de messages hérités continuent d'alourdir les coûts de traitement. L'intégration des paiements liés aux ERP, les flux de travail d'approvisionnement intégrés et les exigences en matière de données ISO 20022 transforment la façon dont les acheteurs d'entreprise initient, tracent et rapprochent les transactions. Les prestataires accordent une importance croissante aux outils de rapprochement des factures, de réconciliation et de gestion du fonds de roulement autour des rails de paiement de base. Le marché des paiements commerciaux devient également plus concurrentiel à mesure que les plateformes détenues par les banques et les prestataires fintech spécialisés investissent dans l'automatisation intégrée des comptes fournisseurs. Les entreprises disposant d'intégrations logicielles directes et de capacités de données structurées sont mieux positionnées pour répondre aux exigences complexes des grandes entreprises.
Principaux enseignements du rapport
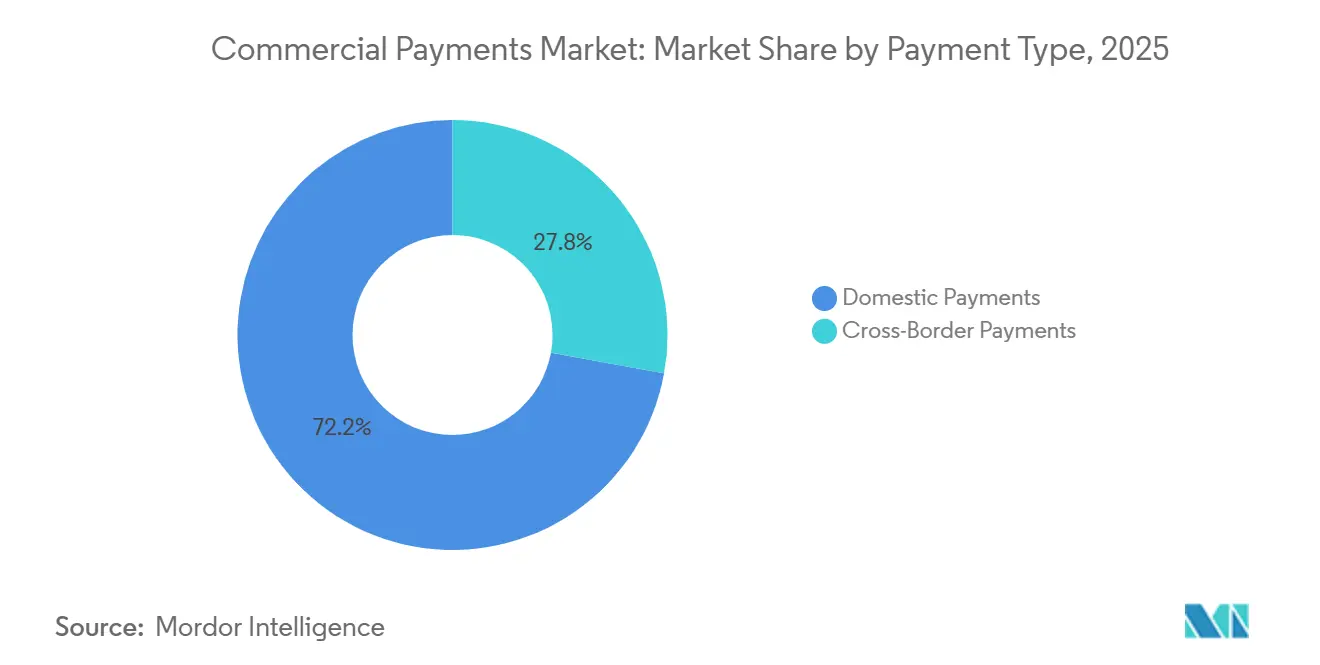
- Par type de paiement, les paiements nationaux ont capté 72,16 % de la part du marché des paiements commerciaux en 2025, tandis que les paiements transfrontaliers devraient croître à un CAGR de 6,21 % jusqu'en 2031.
- Par méthode de paiement, les virements bancaires ont capté 79,45 % de la part du marché des paiements commerciaux en 2025, tandis que les cartes devraient croître à un CAGR de 9,34 % jusqu'en 2031.
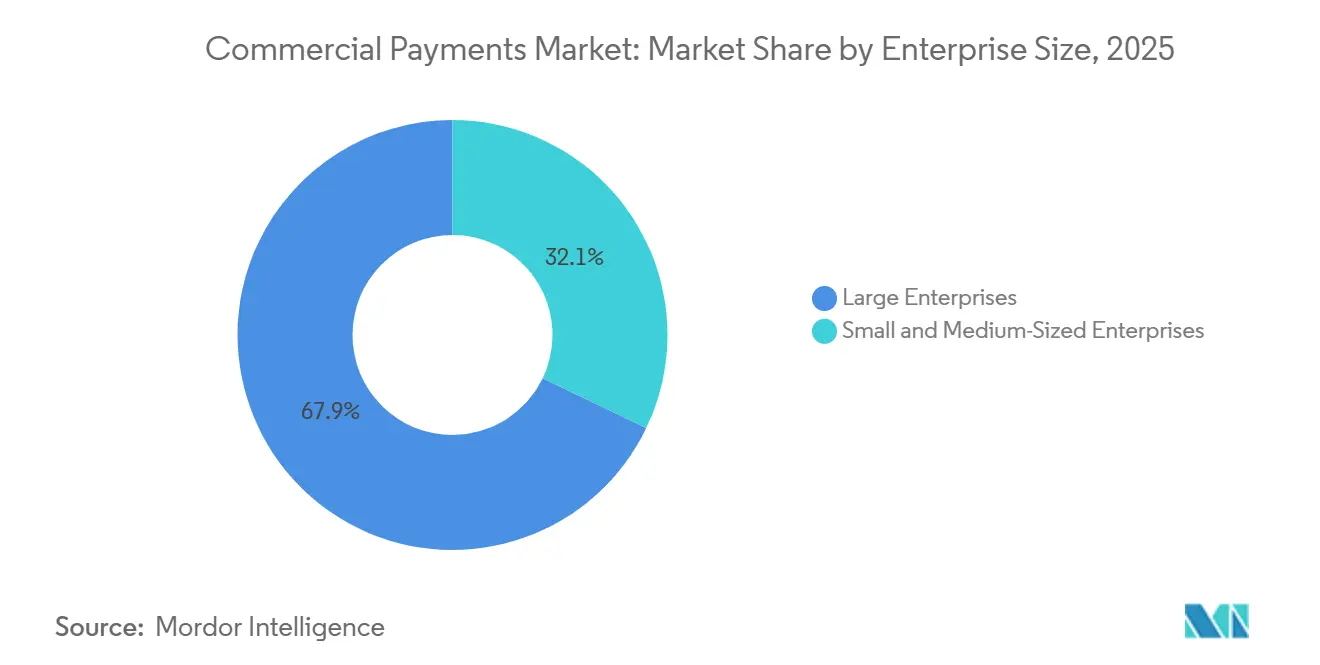
- Par taille d'entreprise, les grandes entreprises ont capté 67,88 % de la part du marché des paiements commerciaux en 2025, tandis que les PME devraient croître à un CAGR de 5,96 % jusqu'en 2031.
- Par secteur d'activité, l'industrie manufacturière a capté 21,05 % de la part du marché des paiements commerciaux en 2025, tandis que l'informatique et les télécommunications devraient croître à un CAGR de 7,09 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 48,75 % de la part du marché des paiements commerciaux en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cartes virtuelles et contrôles dynamiques des dépenses | +1.1% | Mondial, concentré en Amérique du Nord, en Europe et en Australie | Moyen terme (2 à 4 ans) |
| Intégration ERP et automatisation des comptes fournisseurs | +0.9% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Règlement B2B transfrontalier plus rapide et traçable | +0.8% | Asie-Pacifique, Amérique du Nord et Europe, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Traitement direct et rapprochement des remises numériques | +0.5% | Amérique du Nord et Union européenne, en émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Flux de travail intégrés dans les plateformes d'approvisionnement et de gestion des dépenses | +0.5% | Mondial, porté par le marché intermédiaire nord-américain | Moyen terme (2 à 4 ans) |
| ISO 20022 et adoption des données de remise enrichies | +0.7% | Mondial, centré sur les corridors SWIFT CBPR+ | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de cartes virtuelles et de contrôles dynamiques des dépenses
Les cartes virtuelles deviennent de plus en plus pertinentes pour les programmes de paiement des entreprises, celles-ci cherchant à exercer un meilleur contrôle sur les transactions individuelles. Les cartes commerciales représentaient moins de 3 % de la valeur mondiale des paiements B2B, mais les dépenses ont dépassé 4,3 billions USD en 2024 et devraient excéder 6 billions USD d'ici 2029[1]Mastercard, "J.P. Morgan Payments apporte son offre de carte virtuelle B2B en Europe en collaboration avec Mastercard," Mastercard Newsroom Europe, mastercard.com. L'écart entre la pénétration des cartes et les dépenses montre que l'adoption reste concentrée parmi les grandes entreprises et les plateformes d'approvisionnement. Les numéros de carte à usage unique et les limites au niveau des fournisseurs peuvent réduire l'incertitude liée au rapprochement et peuvent générer des revenus de remise qui compensent les coûts du programme. Mastercard a étendu les capacités de numéros de cartes virtuelles intégrées à SAP Concur, SAP Taulia et aux plateformes de gestion des dépenses en octobre 2025, montrant que les réseaux se font concurrence via les connexions ERP ainsi que l'acceptation des cartes. J.P. Morgan Payments a lancé son offre de carte virtuelle B2B européenne avec Mastercard en mars 2026, tendant le modèle aux utilisateurs des secteurs de l'assurance, de la santé, du voyage et de l'immobilier commercial.
Intégration ERP et automatisation des comptes fournisseurs dans les entreprises
L'exécution des paiements native aux ERP rapproche les équipes des comptes fournisseurs de la gestion du fonds de roulement. Les intégrations directes permettent à l'initiation des paiements, à l'approbation et aux informations de statut de rester au sein des systèmes financiers utilisés par les acheteurs d'entreprise. Selon FIS Global, les coûts de traitement manuel des factures s'élevaient en moyenne à 10 USD par facture, ce qui constitue un argument économique clair en faveur de l'automatisation. Global Payments a intégré les paiements aux fournisseurs dans Sage Intacct en juin 2025, permettant aux équipes des comptes fournisseurs d'initier et de suivre les paiements sans connexions séparées. Acumatica et BILL ont introduit une intégration similaire des comptes fournisseurs intégrés pour les utilisateurs d'ERP du marché intermédiaire aux États-Unis en octobre 2025[2]Acumatica et BILL, "Acumatica et BILL s'associent pour rationaliser et accélérer les paiements pour les entreprises en croissance," Business Wire, businesswire.com. Sur le marché des paiements commerciaux, la concurrence se déroule de plus en plus sur les places de marché d'applications ERP plutôt que sur les canaux bancaires traditionnels.
Commerce B2B transfrontalier nécessitant un règlement plus rapide et plus traçable
Le règlement transfrontalier reste plus lent et plus complexe que le traitement des paiements d'entreprise nationaux. La feuille de route G20 du Conseil de stabilité financière vise des coûts de transaction inférieurs à 1 % pour les paiements de détail et inférieurs à 0,3 % pour les paiements de gros d'ici 2027. La Banque mondiale a rapporté que la part des transferts B2B entre l'Union européenne et les Balkans occidentaux réglés en moins de 24 heures est passée de 6 % en 2024 à 63 % en 2025 après l'intégration SEPA en Albanie, au Monténégro et en Macédoine du Nord[3]Banque mondiale, "Rapport WB6 sur les coûts des paiements transfrontaliers B2B, 2e édition," Rapport Paiements pour le développement, worldbank.org. Cette évolution illustre la valeur opérationnelle d'une infrastructure de paiement interopérable pour les utilisateurs professionnels. L'interconnexion des paiements en temps réel et les options de règlement en stablecoin augmentent le nombre de rails disponibles pour les flux commerciaux transfrontaliers. Le marché des paiements commerciaux est donc susceptible d'accorder une plus grande valeur aux prestataires qui combinent rapidité de règlement, données de remise, soutien à la conformité et rapprochement simplifié.
ISO 20022 et adoption des données de remise enrichies améliorant l'efficacité du rapprochement
La migration vers ISO 20022 est entrée dans une phase où la préparation des entreprises revêt une importance opérationnelle directe. SWIFT a fixé novembre 2026 comme date limite pour les adresses postales structurées dans les messages de paiement transfrontaliers CBPR+, et a indiqué que les transactions non conformes pourraient être rejetées. SWIFT a également signalé que 65 % des messages de paiement contenaient encore des adresses non structurées à mi-2026. Les systèmes compatibles ISO 20022 peuvent prendre en charge des informations de paiement plus cohérentes, réduire le traitement manuel et améliorer le rapprochement. TIS Payments a annoncé en juin 2026 que les messages d'initiation de paiement MT101 seraient retirés, ce qui pourrait accroître les risques de rejet et d'exception pour les entreprises non préparées[4]TIS Payments, "Préparation des entreprises à ISO 20022, un appel à l'action," Salle de presse TIS, tispayments.com. Le marché des paiements commerciaux favorisera les plateformes qui traitent les données structurées comme une capacité opérationnelle fondamentale plutôt que comme une simple exigence de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rails bancaires hérités fragmentés | -0.7% | Mondial, le plus aigu dans le segment intermédiaire de l'Amérique du Nord et de l'Europe | Long terme (≥ 4 ans) |
| Acceptation des cartes commerciales dans les catégories à frais élevés | -0.5% | Mondial, le plus prononcé dans le B2B manufacturier et de santé | Moyen terme (2 à 4 ans) |
| Complexité de la sécurité et des approbations en entreprise | -0.4% | Mondial, particulièrement parmi les grandes entreprises avec des chaînes d'approbation multi-entités | Moyen terme (2 à 4 ans) |
| Différences de conformité transfrontalière et de documentation fiscale | -0.4% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les rails bancaires hérités fragmentés ralentissent l'orchestration des paiements commerciaux multi-systèmes
L'infrastructure de paiement héritée demeure une limitation persistante car elle n'a pas été conçue pour répondre aux besoins des entreprises multi-entités modernes. De nombreuses entreprises font face à des frictions dans les paiements internationaux, notamment des délais de règlement de 2 à 5 jours, des frais de change peu transparents et des données bancaires fragmentées. Les entreprises entretenant de nombreuses relations bancaires peuvent se heurter à des incompatibilités entre les modules de paiement ERP et les interfaces de programmation d'applications bancaires. Cette fragmentation soutient la demande de plateformes middleware et d'orchestration des paiements, mais peut également réduire les taux de traitement direct. Le remplacement des connexions bancaires de base est difficile car les entreprises opèrent souvent dans le cadre de contrats bancaires pluriannuels et de priorités technologiques internes. Ces conditions peuvent allonger le cycle de vente pour les prestataires d'infrastructure de paiements commerciaux.
Friction liée à l'acceptation par les commerçants des cartes commerciales dans les catégories à frais élevés
La résistance des fournisseurs aux cartes commerciales continue de limiter la croissance des paiements B2B par carte dans les catégories à forte valeur. Les cartes commerciales représentaient moins de 3 % de la valeur mondiale des paiements B2B, ce qui indique que les limites d'acceptation restent significatives dans les relations avec les fournisseurs. La santé, l'immobilier commercial et la fabrication à fort volume sont touchés car les factures peuvent dépasser 100 000 USD et les frais d'interchange peuvent réduire les marges des fournisseurs. Visa a étendu son hub de solutions commerciales en mai 2026 en ajoutant un gestionnaire de comptes clients dans 69 zones géographiques pour soutenir le traitement des cartes virtuelles côté fournisseur. Les outils d'activation des fournisseurs peuvent prendre du temps à atteindre les entreprises moins numérisées dans les chaînes d'approvisionnement manufacturières et de santé. Tant que l'acceptation n'est pas plus large, les acheteurs peuvent ne pas être en mesure d'étendre les programmes de paiables par carte à l'ensemble de leur base de fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de paiement :
les volumes nationaux soutiennent l'échelle, les paiements transfrontaliers façonnent la valeurLes paiements nationaux représentaient 72,16 % de la part du marché des paiements commerciaux en 2025. Cette position dominante reflète les transferts interentreprises récurrents, les décaissements aux fournisseurs et le financement de la paie qui se règlent via les rails de paiement nationaux. Les paiements transfrontaliers devraient s'étendre à un CAGR de 6,21 % jusqu'en 2031. Les flux internationaux peuvent créer un potentiel de revenus plus élevé car les services de change, de données de paiement et de conformité sont associés à ces transactions. Nacha a rapporté que les paiements B2B ACH aux États-Unis ont atteint 7,35 milliards de transactions et 58,24 billions USD de valeur en 2024.
La taille du marché des paiements commerciaux pour les paiements transfrontaliers devrait bénéficier de l'expansion des chaînes d'approvisionnement multinationales et de la croissance du commerce intra-Asie-Pacifique. Les utilisateurs transfrontaliers ont besoin d'un suivi fiable des paiements car le règlement, la conversion de devises et la documentation peuvent impliquer plusieurs parties. Les paiements nationaux continueront de soutenir la majeure partie du volume des transactions car ils s'appuient sur une infrastructure nationale établie. Les prestataires répondent en développant des flux de travail qui prennent en charge le rapprochement des factures, les informations de remise et la visibilité du fonds de roulement. McKinsey a identifié en 2025 un investissement croissant dans le rapprochement transfrontalier, l'automatisation des factures et les outils de gestion du fonds de roulement, ce qui signale l'importance des flux de paiement internationaux à plus forte valeur ajoutée.


Par méthode de paiement :
les virements bancaires dominent, les cartes progressent grâce à la numérisationLes virements bancaires représentaient 79,45 % de la part du marché des paiements commerciaux en 2025. Leur position est soutenue par une intégration trésorerie de longue date et les valeurs élevées impliquées dans de nombreux paiements B2B. Les cartes devraient enregistrer un CAGR de 9,34 % jusqu'en 2031. Cette croissance est principalement liée aux cartes virtuelles utilisées dans les flux de travail des comptes fournisseurs plutôt qu'à l'émission de cartes physiques. L'Association for Financial Professionals a rapporté que les chèques représentaient 26 % du volume des paiements B2B en 2025, contre 33 % en 2022.
La taille du marché des paiements commerciaux pour les méthodes basées sur les cartes est soutenue par les fonctionnalités de contrôle des dépenses, les structures de remise et une meilleure capture des données. Les virements bancaires resteront importants car ils peuvent gérer efficacement les transferts de grande valeur et sont profondément intégrés dans les systèmes de trésorerie d'entreprise. D'autres méthodes numériques, notamment les paiements en temps réel et les transferts de compte à compte, gagnent en pertinence à mesure que FedNow, UPI et Pix s'étendent aux cas d'usage B2B. Le choix du rail est de plus en plus basé sur le corridor de paiement, la préférence du fournisseur et l'urgence du règlement. L'Association for Financial Professionals a également rapporté que 76 % des organisations prévoyaient de mettre à jour leurs stratégies de paiement dans les 3 ans, indiquant une transition continue loin des processus centrés sur le papier.
Par taille d'entreprise :
les grandes entreprises ancrent la valeur, les PME stimulent la croissanceLes grandes entreprises représentaient 67,88 % de la part du marché des paiements commerciaux en 2025. Leur part reflète des relations bancaires établies, des systèmes ERP existants et des équipes de trésorerie dédiées. Les PME devraient croître à un CAGR de 5,96 % de 2026 à 2031. Les plateformes de comptabilité en nuage et les interfaces de paiement intégrées réduisent la charge d'intégration qui limitait auparavant les capacités de paiement avancées pour les petites entreprises. Les PME font face à des coûts de paiement transfrontalier de 5 % ou plus de la valeur de la transaction, contre 1 à 3 % pour les grandes entreprises.
Le marché des paiements commerciaux dispose d'une voie claire vers l'adoption par les PME via les logiciels de comptabilité et les places de marché ERP. Ce modèle de distribution diffère de l'intégration bancaire commerciale conventionnelle et favorise les prestataires axés sur les logiciels. Les petites entreprises ont besoin d'outils de paiement pouvant se connecter à leurs systèmes financiers existants sans projets technologiques importants. L'automatisation des comptes fournisseurs est particulièrement pertinente car le traitement manuel des factures entraîne des coûts opérationnels directs. FIS Global a estimé que le traitement manuel coûte 10 USD par facture.
Par secteur d'activité :
l'industrie manufacturière mène en volume, l'informatique et les télécommunications croissent le plus viteL'industrie manufacturière représentait 21,05 % de la part du marché des paiements commerciaux en 2025. La fréquence élevée des factures et les réseaux de fournisseurs étendus soutiennent cette position. L'informatique et les télécommunications devraient croître à un CAGR de 7,09 % jusqu'en 2031. La facturation par abonnement, les licences logicielles multidevises et les besoins de paiement programmatiques soutiennent l'adoption numérique dans ce secteur. Les utilisateurs du secteur manufacturier nécessitent une intégration fiable entre les dossiers fournisseurs, la confirmation de réception, les factures et les paiements.
Le secteur des paiements commerciaux sert plusieurs secteurs d'activité aux besoins opérationnels différents. Le BFSI requiert un règlement interbancaire précis, tandis que le commerce de détail et le commerce électronique nécessitent une acceptation de cartes à haut débit. Le transport et la logistique dépendent d'une facturation précise du fret transfrontalier et du suivi des paiements. Les utilisateurs des secteurs de la santé et du gouvernement peuvent connaître des conversions plus lentes en raison de règles d'approvisionnement plus strictes et de flux de travail d'approbation. J.P. Morgan Payments a introduit une solution de financement de la chaîne d'approvisionnement liée à Oracle Fusion Cloud ERP en juillet 2025, avec FedEx comme premier adoptant.
Analyse géographique
Marché des paiements commerciaux en Asie-Pacifique
L'Asie-Pacifique représentait 48,75 % de la part de marché des paiements commerciaux en 2025 et est demeurée le premier contributeur régional. Le système de paiement interbancaire transfrontalier de la Chine a dépassé 200 participants directs en 2026 et a étendu la connectivité des paiements en renminbi à plus de 100 pays. L'UPI indien est lié au PayNow de Singapour et est en cours d'extension dans le cadre du Projet Nexus. Le Japon et la Corée du Sud disposent d'écosystèmes de paiements commerciaux orientés vers les cartes, adaptés aux activités B2B des entreprises. Les marchés de l'ASEAN développent l'interopérabilité des interfaces de programmation d'applications dans le cadre de l'initiative de connectivité des paiements de l'ASEAN.
Marché des paiements commerciaux en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe étaient respectivement les deuxième et troisième zones géographiques en importance pour les paiements commerciaux. L'Amérique du Nord bénéficie des programmes de cartes d'entreprise, de l'automatisation des comptes fournisseurs et de systèmes de trésorerie avancés. L'application intégrale de la norme ISO 20022 sur Fedwire et CHIPS d'ici novembre 2026 concerne les utilisateurs nationaux et transfrontaliers de transactions de grande valeur. Le règlement européen sur les paiements instantanés a imposé aux prestataires de la zone euro d'envoyer et de recevoir des paiements instantanés à partir d'octobre 2025.
Marché des paiements commerciaux au Moyen-Orient et en Afrique
La taille du marché des paiements commerciaux au Moyen-Orient et en Afrique devrait croître à un CAGR de 6,86 % de 2026 à 2031. L'Arabie saoudite a indiqué que les paiements électroniques représentaient 79 % des transactions de détail en 2025. La GSMA a rapporté que les transactions de monnaie mobile au Moyen-Orient et en Afrique du Nord ont atteint 62 milliards USD en 2025, en hausse de 25 % d'une année sur l'autre. Le système AANI des Émirats arabes unis et la plateforme SARIE de l'Arabie saoudite soutiennent la numérisation des paiements B2B au sein du Conseil de coopération du Golfe. La région déplace son attention de l'adoption par les consommateurs vers les flux de paiements des entreprises.

Paysage concurrentiel
Le marché des paiements commerciaux présente une structure concurrentielle divisée. Les réseaux de cartes mondiaux et les grandes banques traitent une grande partie du volume des paiements et maintiennent des relations établies avec les trésoreries d'entreprise. Les plateformes spécialisées se font concurrence via les données de paiement, la connectivité ERP, l'automatisation des comptes fournisseurs et les services transfrontaliers. Le hub de solutions commerciales de Visa et les services d'activation des fournisseurs de Mastercard fournissent une infrastructure que les partenaires banques émettrices peuvent utiliser pour atteindre les clients d'entreprise. Mastercard a réalisé un investissement en capital de 300 millions USD dans l'activité transfrontalière de Corpay en avril 2025 et a conclu un accord exclusif de distribution par les institutions financières.
Les prestataires fintech spécialisés se développent par le biais d'acquisitions et d'une croissance géographique. Corpay a finalisé son acquisition d'Alpha Group pour 2,4 milliards USD en novembre 2025, renforçant ses capacités de change B2B transfrontalier et de comptes bancaires en Europe. Airwallex a levé 320 millions USD lors d'un financement de série H à une valorisation de 11 milliards USD en avril 2026. L'entreprise s'étend de l'infrastructure transfrontalière vers les services de point de vente en personne et de facturation mondiale.
Des opportunités subsistent dans les outils de rapprochement pour les PME qui gèrent plusieurs rails de paiement. L'acceptation des cartes virtuelles côté fournisseur constitue une autre lacune, notamment dans les chaînes d'approvisionnement manufacturières et de santé. Les corridors émergents au Moyen-Orient, en Afrique et en Asie-Pacifique offrent des possibilités aux plateformes numériques où la banque correspondante reste importante. La conformité à ISO 20022 peut réduire les exceptions et les traitements manuels. Le marché des paiements commerciaux favorisera les plateformes qui fournissent un soutien direct aux flux de travail et une gestion fiable des données.
Leaders du secteur des paiements commerciaux
Visa Inc.
Mastercard Inc.
American Express Company
J.P. Morgan
Fiserv, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des paiements commerciaux
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE

Recent Industry Developments in Marché des paiements commerciaux
- Juin 2026 : Airwallex a levé 320 millions USD lors d'un financement de série H à une valorisation de 11 milliards USD. L'entreprise a déclaré un chiffre d'affaires annualisé de 1,3 milliard USD, en hausse de 74 % d'une année sur l'autre. Elle a également déclaré un volume de transactions annualisé de 287 milliards USD, en hausse de 120 %. Plus de 90 % de ses revenus provenaient de clients multiproduits. Cette mise à jour indique une forte profondeur d'adoption de la plateforme.
- Mai 2026 : Visa a étendu son hub de solutions commerciales en intégrant Visa Accounts Receivable Manager dans 69 zones géographiques. Cette fonctionnalité permet aux émetteurs d'envoyer des paiements par carte virtuelle directement aux fournisseurs via une fonction de traitement de bout en bout. Le lancement de cette fonctionnalité est prévu pour septembre 2026 sans coût supplémentaire pour les clients éligibles du hub de solutions commerciales. Elle vise à réduire les frictions lors de l'intégration des fournisseurs. Cette annonce soutient la stratégie d'activation des fournisseurs de Visa.
- Mars 2026 : J.P. Morgan Payments et Mastercard ont lancé une offre complète de carte virtuelle B2B en Europe. L'offre utilise le service d'activation et d'intégration des fournisseurs B2B de Mastercard pour automatiser le rapprochement des comptes fournisseurs. Elle est destinée aux secteurs de l'assurance, de la santé, du voyage et de l'immobilier commercial. Ce lancement s'appuie sur la position de J.P. Morgan en tant que plus grand émetteur de cartes virtuelles en Amérique du Nord. Il étend la présence des partenaires en matière de cartes commerciales en Europe.
- Mars 2026 : American Express a lancé la carte Graphite Business Cash Unlimited. L'entreprise a également annoncé 8 nouveaux produits commerciaux ou améliorés en 2026. Ceux-ci comprennent une carte de remise en argent pour les entreprises et un logiciel de gestion des dépenses basé sur l'intelligence artificielle, développé sur la technologie acquise auprès de Center. Le programme comprend également des capacités d'agents d'intelligence artificielle pour l'analyse des paiements et la production automatisée de rapports de dépenses. Ce lancement a été décrit comme la plus grande expansion de produits commerciaux de l'entreprise à ce jour.


Portée du rapport mondial sur le marché des paiements commerciaux
| Paiements nationaux |
| Paiements transfrontaliers |
| Cartes |
| Virements bancaires |
| Chèques et autres instruments sur support papier |
| Autres méthodes numériques |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Informatique et télécommunications |
| Industrie manufacturière |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Santé |
| Gouvernement et secteur public |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de paiement | Paiements nationaux | |
| Paiements transfrontaliers | ||
| Par méthode de paiement | Cartes | |
| Virements bancaires | ||
| Chèques et autres instruments sur support papier | ||
| Autres méthodes numériques | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | BFSI | |
| Informatique et télécommunications | ||
| Industrie manufacturière | ||
| Commerce de détail et commerce électronique | ||
| Transport et logistique | ||
| Énergie et services publics | ||
| Santé | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les paiements commerciaux jusqu'en 2031 ?
Le marché des paiements commerciaux devrait atteindre 627,27 billions USD d'ici 2031, avec un CAGR de 4,37 % à partir de 2026, les besoins en transactions nationales et transfrontalières façonnant la demande tout au long de la période de prévision.
Quel type de paiement détient la plus grande part ?
Les paiements nationaux ont dominé avec une part de 72,16 % en 2025, tandis que les paiements transfrontaliers devraient croître à un CAGR de 6,21 % jusqu'en 2031.
Quelle méthode de paiement se développe le plus rapidement ?
Les cartes devraient croître à un CAGR de 9,34 % entre 2026 et 2031, soutenues par l'adoption des cartes virtuelles dans les flux de travail des comptes fournisseurs.
Pourquoi les cartes virtuelles sont-elles importantes pour les paiements d'entreprise ?
Elles offrent des contrôles au niveau des transactions et peuvent faciliter un rapprochement plus clair, tandis que les dépenses par carte commerciale ont dépassé 4,3 billions USD en 2024.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient s'étendre à un CAGR de 6,86 % de 2026 à 2031, soutenus par l'infrastructure de paiement numérique et l'activité de financement du commerce.
Comment ISO 20022 affecte-t-il les opérations de paiement des entreprises ?
La date limite de novembre 2026 de SWIFT pour les adresses structurées augmente le risque de rejet des messages de paiement transfrontaliers pour les organisations non préparées.
Dernière mise à jour de la page le:



