
Tamanho e Participação do Mercado de Pagamentos Comerciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 506.5 Trilhões de dólares |
| Tamanho do Mercado (2031) | 627.27 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.37 % |
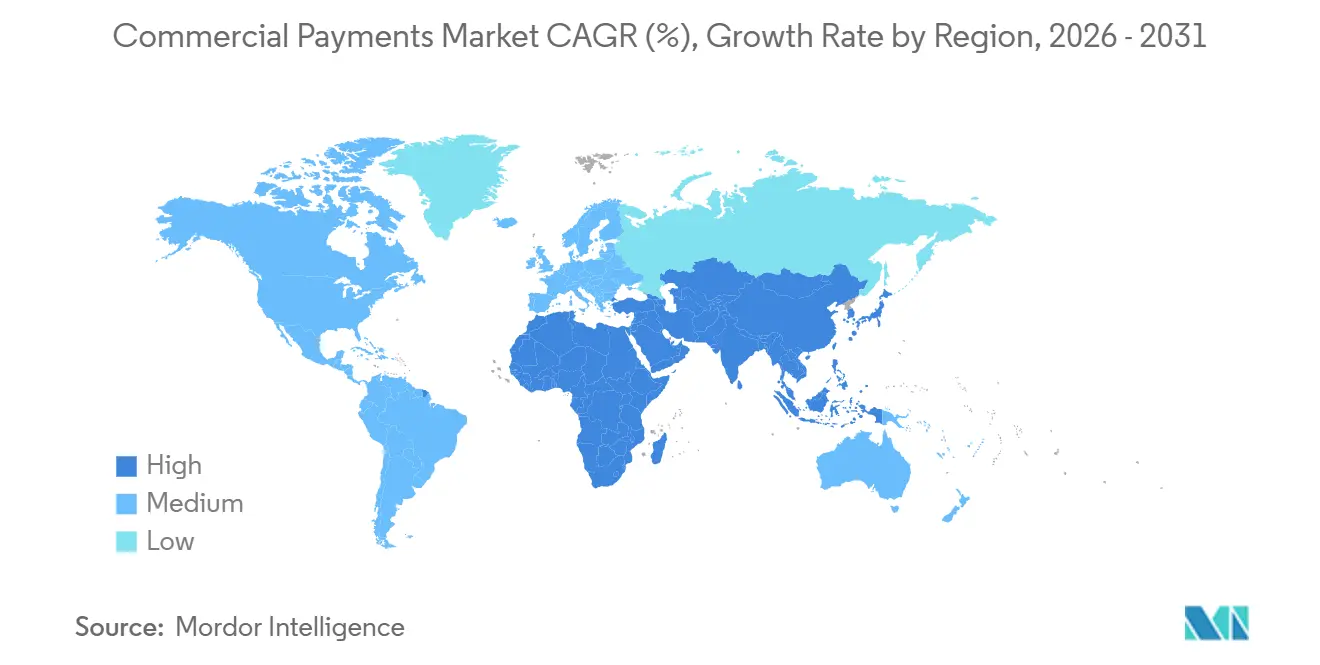
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
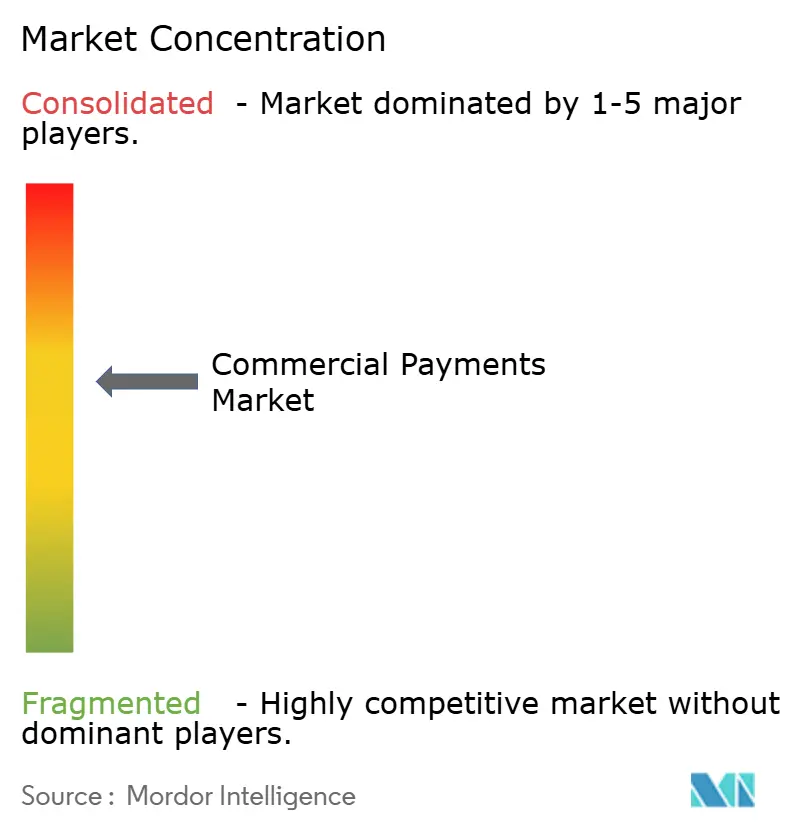
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pagamentos Comerciais por Mordor Intelligence
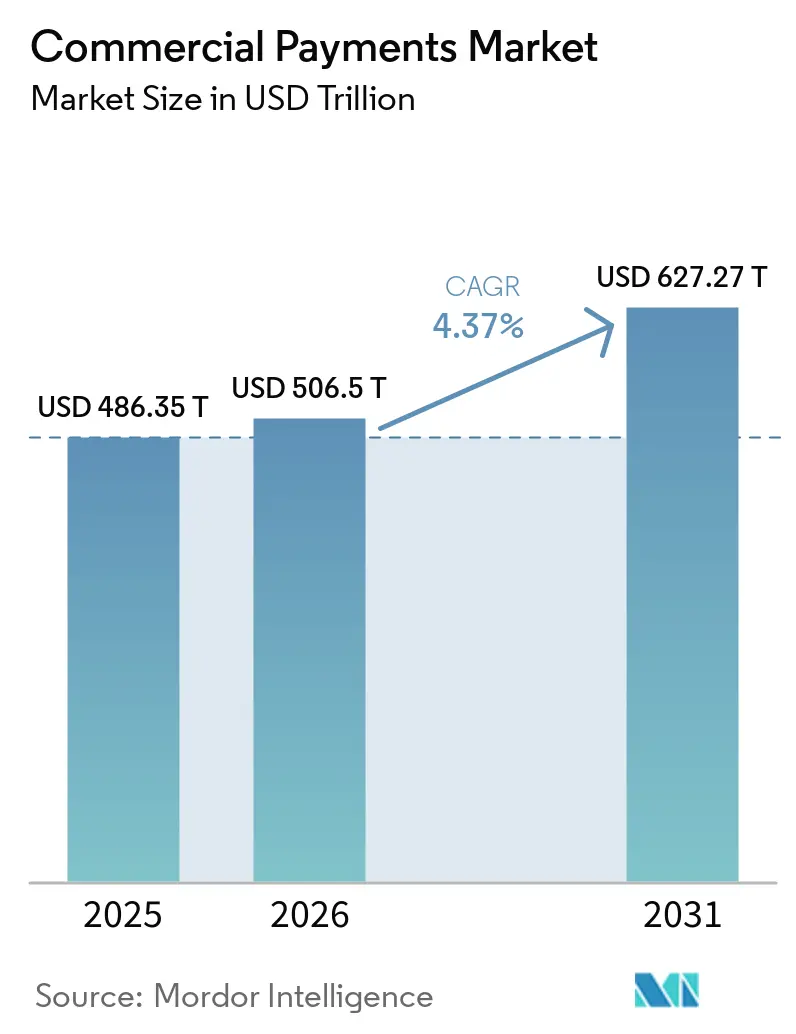
O tamanho do Mercado de Pagamentos Comerciais deve expandir de USD 486,35 trilhões em 2025 e USD 506,5 trilhões em 2026 para USD 627,27 trilhões até 2031, registrando um CAGR de 4,37% entre 2026 e 2031.
O mercado de pagamentos comerciais permanece muito amplo, mas fluxos de trabalho manuais, relacionamentos bancários fragmentados e formatos de mensagens legados continuam a adicionar custos de processamento. A integração de pagamentos vinculada a ERP, os fluxos de trabalho de aquisição incorporados e os requisitos de dados ISO 20022 estão mudando a forma como os compradores corporativos iniciam, rastreiam e conciliam transações. Os provedores estão dando maior ênfase à correspondência de faturas, à conciliação e às ferramentas de capital de giro em torno dos principais trilhos de pagamento. O mercado de pagamentos comerciais também está se tornando mais competitivo à medida que plataformas de propriedade de bancos e provedores fintech especializados investem em automação incorporada de contas a pagar. Empresas com integrações diretas de software e capacidades de dados estruturados estão mais bem posicionadas para atender a requisitos empresariais complexos.
Principais Conclusões do Relatório
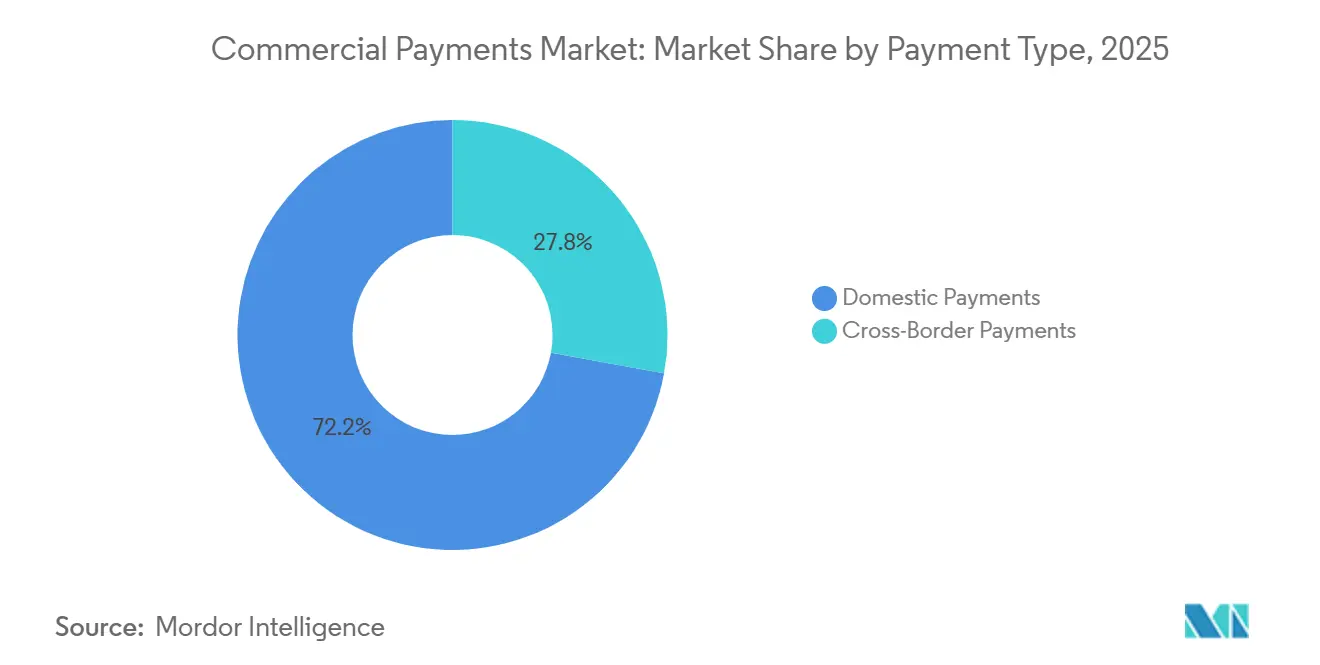
- Por tipo de pagamento, os pagamentos domésticos capturaram 72,16% da participação do mercado de pagamentos comerciais em 2025, enquanto os pagamentos transfronteiriços devem crescer a um CAGR de 6,21% até 2031.
- Por método de pagamento, as transferências bancárias capturaram 79,45% da participação do mercado de pagamentos comerciais em 2025, enquanto os cartões devem crescer a um CAGR de 9,34% até 2031.
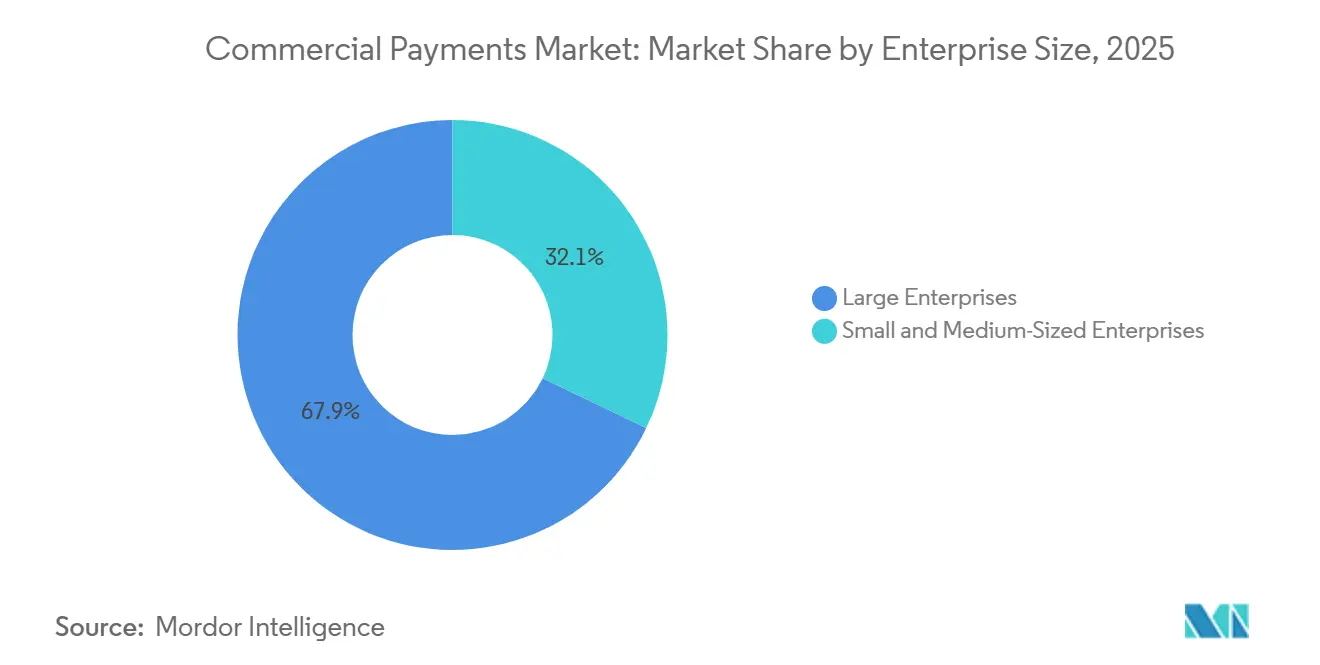
- Por porte da empresa, as grandes empresas capturaram 67,88% da participação do mercado de pagamentos comerciais em 2025, enquanto as PMEs devem crescer a um CAGR de 5,96% até 2031.
- Por vertical do setor, a manufatura capturou 21,05% da participação do mercado de pagamentos comerciais em 2025, enquanto TI e Telecomunicações deve crescer a um CAGR de 7,09% até 2031.
- Por geografia, a Ásia-Pacífico deteve 48,75% da participação do mercado de pagamentos comerciais em 2025, enquanto o Oriente Médio e a África devem crescer a um CAGR de 6,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cartões Virtuais e Controles Dinâmicos de Gastos | +1.1% | Global, concentrado na América do Norte, Europa e Austrália | Médio prazo (2 a 4 anos) |
| Integração de ERP e Automação de Contas a Pagar | +0.9% | Global, com ganhos iniciais na América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Liquidação B2B Transfronteiriça Mais Rápida e Rastreável | +0.8% | Ásia-Pacífico, América do Norte e Europa, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Processamento Direto e Conciliação de Remessas Digitais | +0.5% | América do Norte e União Europeia, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fluxos de Trabalho Incorporados em Plataformas de Aquisição e Despesas | +0.5% | Global, liderado pelo mercado intermediário norte-americano | Médio prazo (2 a 4 anos) |
| ISO 20022 e Adoção de Dados Ricos de Remessa | +0.7% | Global, centrado nos corredores SWIFT CBPR+ | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Cartões Virtuais e Controles Dinâmicos de Gastos
Os cartões virtuais estão se tornando cada vez mais relevantes para os programas de pagamento corporativo à medida que as empresas buscam maior controle sobre transações individuais. Os cartões comerciais representaram menos de 3% do valor global de pagamentos B2B, mas os gastos superaram USD 4,3 trilhões em 2024 e devem exceder USD 6 trilhões até 2029[1]Mastercard, "J.P. Morgan Payments Brings Its B2B Virtual Card Offering to Europe in Collaboration With Mastercard," Mastercard Newsroom Europe, mastercard.com. A diferença entre a penetração de cartões e os gastos mostra que a adoção permanece concentrada entre grandes empresas e plataformas de aquisição. Números de cartão de uso único e limites por fornecedor podem reduzir a incerteza na conciliação e podem gerar receita de reembolso que compensa os custos do programa. A Mastercard expandiu as capacidades de número de cartão virtual incorporado no SAP Concur, SAP Taulia e plataformas de despesas em outubro de 2025, mostrando que as redes estão competindo por meio de conexões ERP, bem como pela aceitação de cartões. O J.P. Morgan Payments lançou sua oferta de cartão virtual B2B europeu com a Mastercard em março de 2026, estendendo o modelo para usuários de seguros, saúde, viagens e imóveis comerciais.
Integração de ERP e Automação de Contas a Pagar em Empresas
A execução de pagamentos nativa em ERP está aproximando as equipes de contas a pagar da gestão de capital de giro. As integrações diretas permitem que o início do pagamento, a aprovação e as informações de status permaneçam dentro dos sistemas financeiros utilizados pelos compradores corporativos. Os custos de processamento manual de faturas tiveram uma média de USD 10 por fatura, de acordo com a FIS Global, criando um argumento claro de custo para a automação. A Global Payments incorporou pagamentos a fornecedores no Sage Intacct em junho de 2025, permitindo que as equipes de contas a pagar iniciem e rastreiem pagamentos sem logins separados. A Acumatica e a BILL introduziram uma integração semelhante de contas a pagar incorporada para usuários de ERP do mercado intermediário dos Estados Unidos em outubro de 2025[2]Acumatica and BILL, "Acumatica and BILL Team Up to Streamline and Accelerate Payments for Growing Businesses," Business Wire, businesswire.com. No mercado de pagamentos comerciais, a concorrência está ocorrendo cada vez mais nos mercados de aplicativos ERP, em vez dos canais bancários tradicionais.
Comércio B2B Transfronteiriço Exigindo Liquidação Mais Rápida e Rastreável
A liquidação transfronteiriça permanece mais lenta e complexa do que o processamento de pagamentos corporativos domésticos. O roteiro G20 do Conselho de Estabilidade Financeira tem como meta custos de transação abaixo de 1% para pagamentos de varejo e abaixo de 0,3% para pagamentos no atacado até 2027. O Banco Mundial relatou que a parcela de transferências B2B entre a União Europeia e os Bálcãs Ocidentais liquidadas em até 24 horas aumentou de 6% em 2024 para 63% em 2025 após a integração SEPA na Albânia, Montenegro e Macedônia do Norte[3]World Bank, "WB6 Report on B2B Cross-Border Payment Costs, 2nd Edition," Payments for Development Report, worldbank.org. Este desenvolvimento demonstra o valor operacional de uma infraestrutura de pagamento interopervel para usuários empresariais. A interligação de pagamentos em tempo real e as opções de liquidação em stablecoin estão aumentando o número de trilhos disponíveis para fluxos comerciais transfronteiriços. O mercado de pagamentos comerciais, portanto, tende a valorizar mais os provedores que combinam velocidade de liquidação com dados de remessa, suporte à conformidade e conciliação simplificada.
ISO 20022 e Adoção de Dados Ricos de Remessa Melhorando a Eficiência da Conciliação
A migração para o ISO 20022 entrou em um período em que a prontidão corporativa tem importância operacional direta. O SWIFT estabeleceu novembro de 2026 como prazo para endereços postais estruturados em mensagens de pagamento transfronteiriço CBPR+, e declarou que transações não conformes podem ser rejeitadas. O SWIFT também relatou que 65% das mensagens de pagamento ainda continham endereços não estruturados em meados de 2026. Os sistemas prontos para ISO 20022 podem suportar informações de pagamento mais consistentes, menor manuseio manual e melhor conciliação. A TIS Payments anunciou em junho de 2026 que as mensagens de iniciação de pagamento MT101 serão descontinuadas, potencialmente aumentando os riscos de rejeição e exceção para empresas que não estão preparadas[4]TIS Payments, "ISO 20022 Corporate Readiness, A Call to Action," TIS Newsroom, tispayments.com. O mercado de pagamentos comerciais favorecerá plataformas que tratam dados estruturados como uma capacidade operacional central, em vez de um requisito de conformidade restrito.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Trilhos Bancários Legados Fragmentados | -0.7% | Global, mais agudo no segmento intermediário da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aceitação de Cartões Comerciais em Categorias de Alta Taxa | -0.5% | Global, mais pronunciado em B2B de manufatura e saúde | Médio prazo (2 a 4 anos) |
| Segurança Corporativa e Complexidade de Aprovação | -0.4% | Global, particularmente entre grandes empresas com cadeias de aprovação de múltiplas entidades | Médio prazo (2 a 4 anos) |
| Diferenças de Conformidade Transfronteiriça e Documentação Fiscal | -0.4% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Trilhos Bancários Legados Fragmentados Retardam a Orquestração de Pagamentos Comerciais em Múltiplos Sistemas
A infraestrutura de pagamento legada permanece uma limitação persistente porque não foi projetada para as necessidades das modernas empresas com múltiplas entidades. Muitas empresas enfrentam fricção em pagamentos internacionais, incluindo janelas de liquidação de 2 a 5 dias, encargos de câmbio pouco claros e dados bancários fragmentados. Empresas com muitos relacionamentos bancários podem enfrentar incompatibilidade entre módulos de pagamento ERP e interfaces de programação de aplicativos bancários. Essa fragmentação sustenta a demanda por plataformas de middleware e orquestração de pagamentos, mas também pode reduzir as taxas de processamento direto. Substituir conexões bancárias centrais é difícil porque as empresas frequentemente operam sob contratos bancários plurianuais e prioridades tecnológicas internas. Essas condições podem prolongar o ciclo de vendas para provedores de infraestrutura de pagamentos comerciais.
Fricção na Aceitação por Comerciantes de Cartões Comerciais em Categorias de Alta Taxa
A resistência dos fornecedores aos cartões comerciais continua a limitar o crescimento dos pagamentos B2B baseados em cartão em categorias de alto valor. Os cartões comerciais representaram menos de 3% do valor global de pagamentos B2B, indicando que os limites de aceitação permanecem relevantes nos relacionamentos com fornecedores. Saúde, imóveis comerciais e manufatura de alto volume são afetados porque as faturas podem superar USD 100.000, e as despesas de intercâmbio podem reduzir as margens dos fornecedores. A Visa expandiu seu Commercial Solutions Hub em maio de 2026, adicionando um Gerenciador de Contas a Receber em 69 geografias para apoiar o processamento de cartão virtual pelo lado do fornecedor. As ferramentas de habilitação de fornecedores podem levar tempo para alcançar empresas menos digitalizadas nas cadeias de suprimentos de manufatura e saúde. Até que a aceitação seja mais ampla, os compradores podem não conseguir estender programas de contas a pagar baseados em cartão para toda a sua base de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento:
Volumes Domésticos Sustentam a Escala, Pagamentos Transfronteiriços Moldam o ValorOs pagamentos domésticos representaram 72,16% da participação do mercado de pagamentos comerciais em 2025. Essa posição de liderança reflete transferências intercompanhias recorrentes, desembolsos a fornecedores e financiamento de folha de pagamento que se liquidam por meio de trilhos de pagamento nacionais. Os pagamentos transfronteiriços devem expandir a um CAGR de 6,21% até 2031. Os fluxos internacionais podem criar maior potencial de receita porque câmbio, dados de pagamento e serviços de conformidade estão associados a essas transações. A Nacha relatou que os pagamentos ACH B2B dos Estados Unidos atingiram 7,35 bilhões de transações e USD 58,24 trilhões em valor em 2024.
O tamanho do mercado de pagamentos comerciais para pagamentos transfronteiriços deve se beneficiar da expansão de cadeias de suprimentos multinacionais e do crescente comércio intra-Ásia-Pacífico. Os usuários de pagamentos transfronteiriços precisam de rastreamento confiável de pagamentos porque a liquidação, a conversão de moeda e a documentação podem envolver múltiplas partes. Os pagamentos domésticos continuarão a suportar a maior parte do volume de transações porque dependem de infraestrutura nacional estabelecida. Os provedores estão respondendo desenvolvendo fluxos de trabalho que suportam correspondência de faturas, informações de remessa e visibilidade do capital de giro. A McKinsey identificou crescente investimento em conciliação transfronteiriça, automação de faturas e ferramentas de capital de giro em 2025, o que sinaliza a importância de fluxos de trabalho de pagamento internacional de maior valor.


Por Método de Pagamento:
Transferências Bancárias Lideram, Cartões Avançam por Meio da DigitalizaçãoAs transferências bancárias representaram 79,45% da participação do mercado de pagamentos comerciais em 2025. Sua posição é sustentada pela integração de longa data com o tesoureiro e pelos altos valores envolvidos em muitos pagamentos B2B. Os cartões devem registrar um CAGR de 9,34% até 2031. O crescimento está principalmente ligado aos cartões virtuais utilizados em fluxos de trabalho de contas a pagar, em vez da emissão de cartões físicos. A Associação de Profissionais Financeiros relatou que os cheques representaram 26% do volume de pagamentos B2B em 2025, abaixo dos 33% em 2022.
O tamanho do mercado de pagamentos comerciais para métodos baseados em cartão é sustentado por recursos de controle de gastos, estruturas de reembolso e melhor captura de dados. As transferências bancárias permanecerão importantes porque podem lidar eficientemente com transferências de alto valor e estão profundamente incorporadas nos sistemas de tesouraria corporativa. Outros métodos digitais, incluindo pagamentos em tempo real e transferências de conta para conta, estão ganhando maior relevância à medida que FedNow, UPI e Pix se expandem para casos de uso B2B. A escolha do trilho é cada vez mais baseada no corredor de pagamento, na preferência do fornecedor e na urgência da liquidação. A Associação de Profissionais Financeiros também relatou que 76% das organizações planejavam atualizar suas estratégias de pagamento em até 3 anos, indicando uma mudança contínua em relação aos processos centrados em papel.
Por Porte da Empresa:
Grandes Empresas Ancoram o Valor, PMEs Impulsionam o CrescimentoAs grandes empresas representaram 67,88% da participação do mercado de pagamentos comerciais em 2025. Sua participação reflete relacionamentos bancários estabelecidos, sistemas ERP existentes e equipes de tesouraria dedicadas. As PMEs devem crescer a um CAGR de 5,96% de 2026 a 2031. As plataformas de contabilidade em nuvem e as interfaces de pagamento incorporadas estão reduzindo o ônus de integração que anteriormente limitava as capacidades avançadas de pagamento para empresas menores. As PMEs enfrentam custos de pagamento transfronteiriço de 5% ou mais do valor da transação, em comparação com 1% a 3% para grandes corporações.
O mercado de pagamentos comerciais tem um caminho claro para a adoção pelas PMEs por meio de software de contabilidade e mercados de ERP. Esse modelo de distribuição difere do processo convencional de integração bancária comercial e favorece provedores liderados por software. As empresas menores precisam de ferramentas de pagamento que possam se conectar aos seus sistemas financeiros existentes sem projetos tecnológicos extensos. A automação de contas a pagar é especialmente relevante porque o processamento manual de faturas incorre em custos operacionais diretos. A FIS Global estimou que o processamento manual custa USD 10 por fatura.
Por Vertical do Setor:
Manufatura Lidera em Volume, TI e Telecomunicações Cresce Mais RapidamenteA manufatura representou 21,05% da participação do mercado de pagamentos comerciais em 2025. A alta frequência de faturas e as extensas redes de fornecedores sustentam essa posição. TI e Telecomunicações deve crescer a um CAGR de 7,09% até 2031. O faturamento por assinatura, o licenciamento de software em múltiplas moedas e as necessidades de pagamento programático sustentam a adoção digital nessa vertical. Os usuários do setor de manufatura requerem integração confiável entre registros de fornecedores, confirmação de recebimento, faturas e pagamentos.
O setor de pagamentos comerciais atende a diversas verticais com diferentes necessidades operacionais. O BFSI requer liquidação interbancária precisa, enquanto o varejo e o comércio eletrônico precisam de aceitação de cartão de alto rendimento. O transporte e a logística dependem de faturamento preciso de frete transfronteiriço e rastreamento de pagamentos. Os usuários de saúde e governo podem experimentar conversões mais lentas devido a regras de aquisição mais rigorosas e fluxos de trabalho de aprovação. O J.P. Morgan Payments introduziu uma solução de financiamento da cadeia de suprimentos vinculada ao Oracle Fusion Cloud ERP em julho de 2025, com a FedEx como adotante inicial.
Análise Geográfica
Mercado de Pagamentos Comerciais da APAC
A Ásia-Pacífico respondeu por 48,75% da participação no mercado de pagamentos comerciais em 2025 e permaneceu como o maior contribuinte regional. O Sistema de Pagamentos Interbancários Transfronteiriços da China superou 200 participantes diretos em 2026 e ampliou a conectividade de pagamentos em renminbi para mais de 100 países. O UPI da Índia está vinculado ao PayNow de Singapura e está sendo expandido por meio do Projeto Nexus. O Japão e a Coreia do Sul possuem ecossistemas de pagamentos comerciais orientados a cartões, adequados para atividades B2B empresariais. Os mercados da ASEAN estão desenvolvendo a interoperabilidade de interfaces de programação de aplicações por meio da iniciativa de Conectividade de Pagamentos da ASEAN.
Mercado de Pagamentos Comerciais da América do Norte e Europa
A América do Norte e a Europa foram as segunda e terceira maiores geografias de pagamentos comerciais. A América do Norte se beneficia de programas de cartões corporativos, automação de contas a pagar e sistemas avançados de tesouraria. A aplicação integral da norma ISO 20022 no Fedwire e no CHIPS até novembro de 2026 afeta usuários domésticos e transfronteiriços de alto valor. O Regulamento Europeu de Pagamentos Instantâneos exigiu que os provedores da zona do euro enviassem e recebessem pagamentos instantâneos a partir de outubro de 2025.
Mercado de Pagamentos Comerciais do Oriente Médio e África
O tamanho do mercado de pagamentos comerciais do Oriente Médio e África está projetado para se expandir a um CAGR de 6,86% de 2026 a 2031. A Arábia Saudita informou que os pagamentos eletrônicos representaram 79% das transações de varejo em 2025. A GSMA relatou que as transações de dinheiro móvel no Oriente Médio e Norte da África atingiram 62 bilhões de USD em 2025, um aumento de 25% em relação ao ano anterior. O sistema AANI dos Emirados Árabes Unidos e a plataforma SARIE da Arábia Saudita apoiam a digitalização de pagamentos B2B em todo o Conselho de Cooperação do Golfo. A região está deslocando sua atenção da adoção por consumidores para os fluxos de trabalho de pagamentos empresariais.

Cenário Competitivo
O mercado de pagamentos comerciais possui uma estrutura competitiva dividida. As redes globais de cartões e os grandes bancos processam grande parte do volume de pagamentos e mantêm relacionamentos estabelecidos com tesoureiros corporativos. As plataformas especializadas competem por meio de dados de pagamento, conectividade ERP, automação de contas a pagar e serviços transfronteiriços. O Commercial Solutions Hub da Visa e os serviços de habilitação de fornecedores da Mastercard fornecem infraestrutura que os parceiros bancos emissores podem usar para alcançar clientes corporativos. A Mastercard realizou um investimento de capital de USD 300 milhões no negócio transfronteiriço da Corpay em abril de 2025 e firmou um acordo exclusivo de distribuição para instituições financeiras.
Os provedores fintech especializados estão se expandindo por meio de aquisições e crescimento geográfico. A Corpay concluiu sua aquisição de USD 2,4 bilhões do Alpha Group em novembro de 2025, fortalecendo suas capacidades de câmbio B2B transfronteiriço e conta bancária na Europa. A Airwallex captou USD 320 milhões em financiamento da Série H a uma avaliação de USD 11 bilhões em abril de 2026. A empresa está se expandindo da infraestrutura transfronteiriça para serviços de ponto de venda presencial e faturamento global.
Oportunidades permanecem em ferramentas de conciliação para PMEs que gerenciam múltiplos trilhos de pagamento. A aceitação de cartão virtual pelo lado do fornecedor é outra lacuna, especialmente nas cadeias de suprimentos de manufatura e saúde. Os corredores emergentes no Oriente Médio, África e Ásia-Pacífico oferecem espaço para plataformas digitais onde o banco correspondente permanece importante. A prontidão para o ISO 20022 pode reduzir exceções e tradução manual. O mercado de pagamentos comerciais favorecerá plataformas que forneçam suporte direto ao fluxo de trabalho e tratamento confiável de dados.
Líderes do Setor de Pagamentos Comerciais
-
Visa Inc.
-
Mastercard Inc.
-
American Express Company
-
J.P. Morgan
-
Fiserv, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos Comerciais
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE

Recent Industry Developments in Mercado de Pagamentos Comerciais
- Junho de 2026: A Airwallex captou USD 320 milhões em financiamento da Série H a uma avaliação de USD 11 bilhões. A empresa reportou receita anualizada de USD 1,3 bilhão, alta de 74% em relação ao ano anterior. Também reportou USD 287 bilhões em volume de transações anualizado, alta de 120%. Mais de 90% de sua receita veio de clientes com múltiplos produtos. A atualização indicou forte profundidade de adoção da plataforma.
- Maio de 2026: A Visa expandiu seu Commercial Solutions Hub integrando o Visa Accounts Receivable Manager em 69 geografias. A capacidade permite que os emissores enviem pagamentos com cartão virtual diretamente aos fornecedores por meio de uma função de processamento de ponta a ponta. Espera-se que o recurso seja lançado em setembro de 2026 sem custo adicional para clientes elegíveis do Commercial Solutions Hub. Destina-se a reduzir a fricção na integração de fornecedores. O anúncio apoia a estratégia de habilitação de fornecedores da Visa.
- Março de 2026: O J.P. Morgan Payments e a Mastercard lançaram uma oferta completa de cartão virtual B2B na Europa. A oferta utiliza o Serviço de Habilitação e Ativação de Fornecedores B2B da Mastercard para automatizar a conciliação de contas a pagar. É direcionada aos setores de seguros, saúde, viagens e imóveis comerciais. O lançamento consolida a posição do J.P. Morgan como o maior emissor de cartão virtual na América do Norte. Estende a presença de cartão comercial dos parceiros na Europa.
- Março de 2026: A American Express lançou o Graphite Business Cash Unlimited Card. A empresa também anunciou 8 produtos comerciais novos ou aprimorados em 2026. Estes incluem um Corporate Cash Back Card e software de gestão de despesas habilitado por inteligência artificial construído com base na tecnologia adquirida da Center. O programa também inclui capacidades de agente de inteligência artificial para análise de pagamentos e relatórios automatizados de despesas. O lançamento descreveu isso como a maior expansão de produtos comerciais da empresa até o momento.


Escopo do Relatório Global do Mercado de Pagamentos Comerciais
| Pagamentos Domésticos |
| Pagamentos Transfronteiriços |
| Cartões |
| Transferências Bancárias |
| Cheques e Outros Instrumentos Baseados em Papel |
| Outros Métodos Digitais |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| TI e Telecomunicações |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Saúde |
| Governo e Setor Público |
| Outras Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Pagamento | Pagamentos Domésticos | |
| Pagamentos Transfronteiriços | ||
| Por Método de Pagamento | Cartões | |
| Transferências Bancárias | ||
| Cheques e Outros Instrumentos Baseados em Papel | ||
| Outros Métodos Digitais | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | BFSI | |
| TI e Telecomunicações | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Transporte e Logística | ||
| Energia e Serviços Públicos | ||
| Saúde | ||
| Governo e Setor Público | ||
| Outras Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para pagamentos comerciais até 2031?
O mercado de pagamentos comerciais deve atingir USD 627,27 trilhões até 2031, crescendo a um CAGR de 4,37% a partir de 2026, com as necessidades de transações domésticas e transfronteiriças moldando a demanda ao longo do período de previsão.
Qual tipo de pagamento detém a maior participação?
Os pagamentos domésticos lideraram com 72,16% de participação em 2025, enquanto os pagamentos transfronteiriços devem crescer a um CAGR de 6,21% até 2031.
Qual método de pagamento está se expandindo mais rapidamente?
Os cartões devem crescer a um CAGR de 9,34% entre 2026 e 2031, sustentados pela adoção de cartões virtuais em fluxos de trabalho de contas a pagar.
Por que os cartões virtuais são importantes para pagamentos corporativos?
Eles fornecem controles em nível de transação e podem suportar uma conciliação mais clara, enquanto os gastos com cartões comerciais superaram USD 4,3 trilhões em 2024.
Qual região está crescendo mais rapidamente?
O Oriente Médio e a África devem expandir a um CAGR de 6,86% de 2026 a 2031, sustentados pela infraestrutura de pagamento digital e pela atividade de financiamento do comércio.
Como o ISO 20022 afeta as operações de pagamento empresarial?
O prazo de endereço estruturado do SWIFT para novembro de 2026 aumenta o risco de rejeição de mensagens de pagamento transfronteiriço para organizações que não estão preparadas.
Página atualizada pela última vez em:



