
Tamaño y Participación del Mercado de Pagos Comerciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 506.5 Billones de dólares |
| Tamaño del Mercado (2031) | 627.27 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.37 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
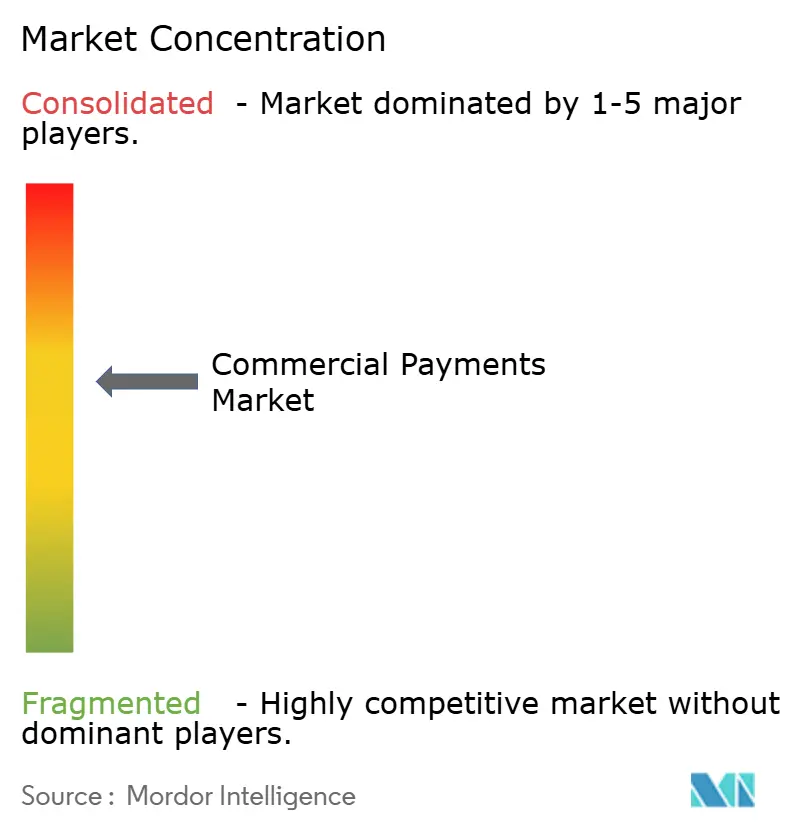
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pagos Comerciales por Mordor Intelligence
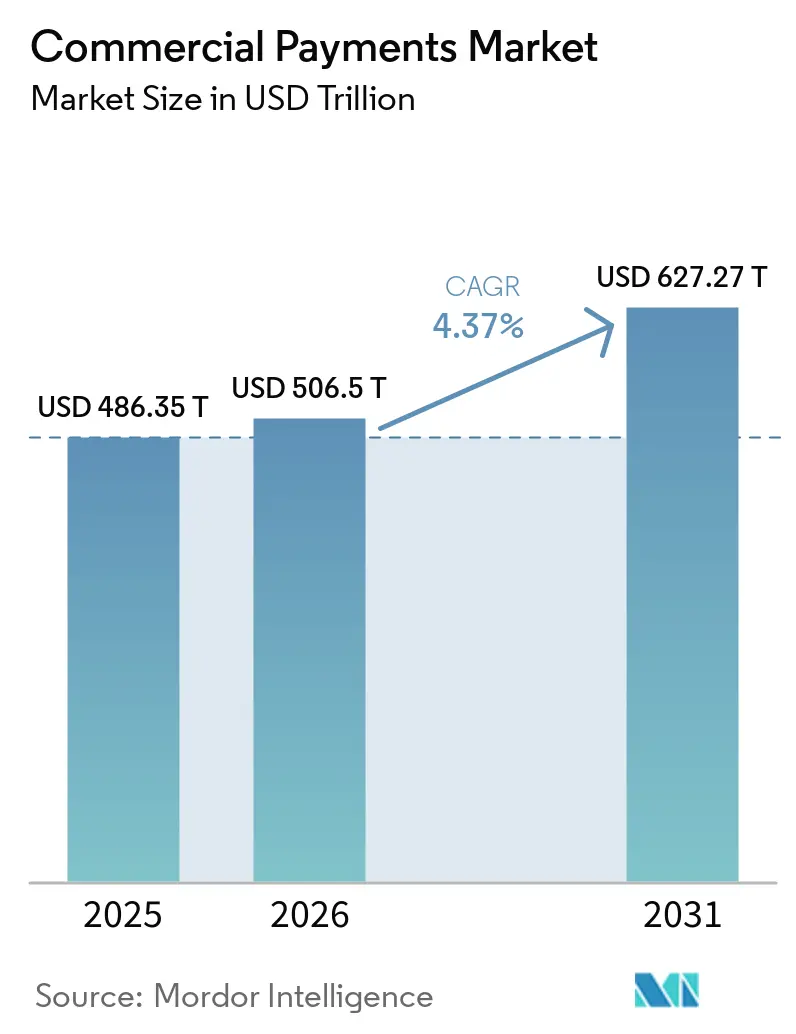
Se proyecta que el tamaño del Mercado de Pagos Comerciales se expanda desde 486,35 billones de USD en 2025 y 506,5 billones de USD en 2026 hasta 627,27 billones de USD en 2031, registrando una CAGR del 4,37% entre 2026 y 2031.
El mercado de pagos comerciales sigue siendo muy grande, pero los flujos de trabajo manuales, las relaciones bancarias fragmentadas y los formatos de mensajes heredados continúan añadiendo costos de procesamiento. La integración de pagos vinculada a ERP, los flujos de trabajo de adquisiciones integrados y los requisitos de datos ISO 20022 están cambiando la forma en que los compradores corporativos inician, rastrean y concilian transacciones. Los proveedores están poniendo mayor énfasis en la conciliación de facturas, la reconciliación y las herramientas de capital de trabajo en torno a los rieles de pago principales. El mercado de pagos comerciales también se está volviendo más competitivo a medida que las plataformas de propiedad bancaria y los proveedores especializados de fintech invierten en la automatización integrada de cuentas por pagar. Las empresas con integraciones directas de software y capacidades de datos estructurados están mejor posicionadas para atender los requisitos complejos de las grandes empresas.
Conclusiones Clave del Informe
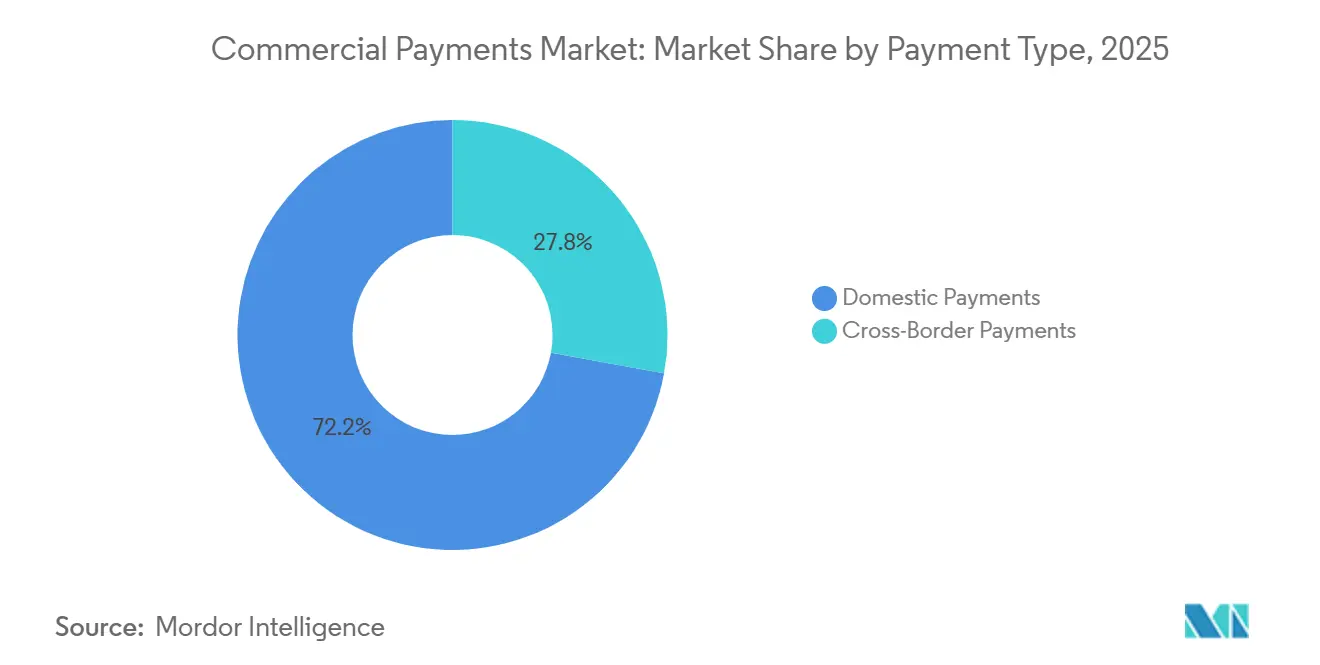
- Por tipo de pago, los pagos domésticos capturaron el 72,16% de la participación del mercado de pagos comerciales en 2025, mientras que se proyecta que los pagos transfronterizos crezcan a una CAGR del 6,21% hasta 2031.
- Por método de pago, las transferencias bancarias capturaron el 79,45% de la participación del mercado de pagos comerciales en 2025, mientras que se proyecta que las tarjetas crezcan a una CAGR del 9,34% hasta 2031.
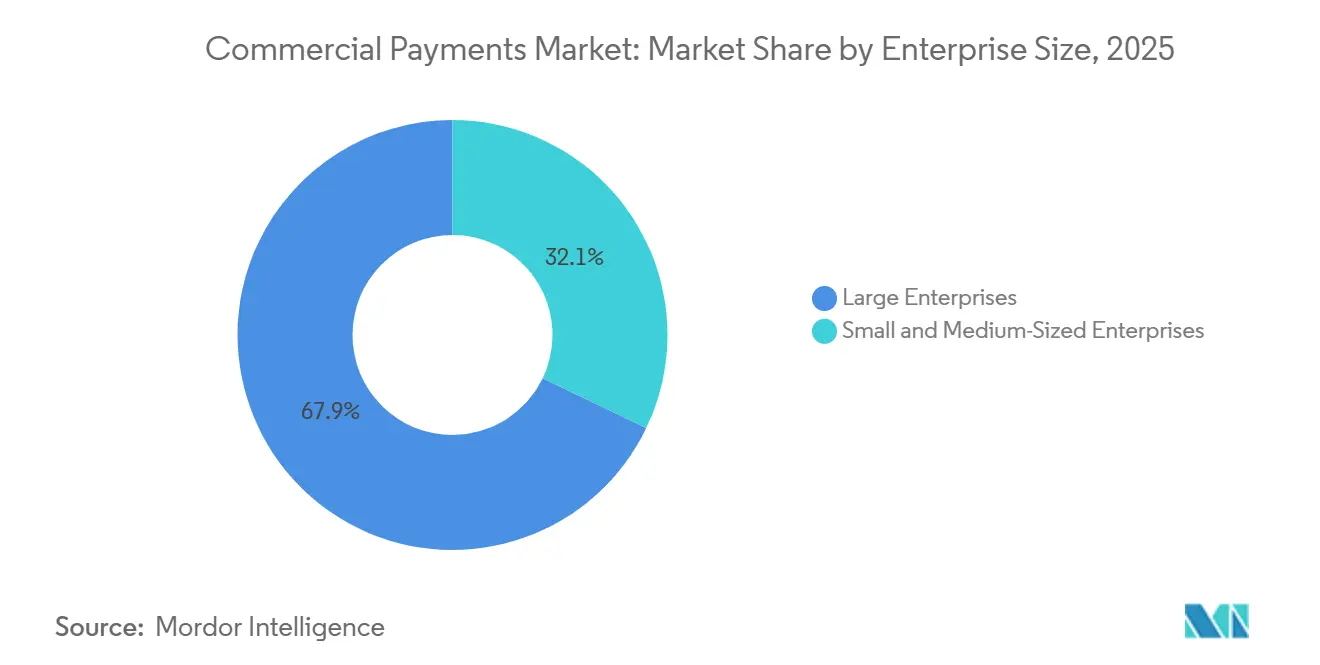
- Por tamaño de empresa, las grandes empresas capturaron el 67,88% de la participación del mercado de pagos comerciales en 2025, mientras que se proyecta que las PYMEs crezcan a una CAGR del 5,96% hasta 2031.
- Por vertical industrial, la manufactura capturó el 21,05% de la participación del mercado de pagos comerciales en 2025, mientras que se proyecta que TI y Telecomunicaciones crezca a una CAGR del 7,09% hasta 2031.
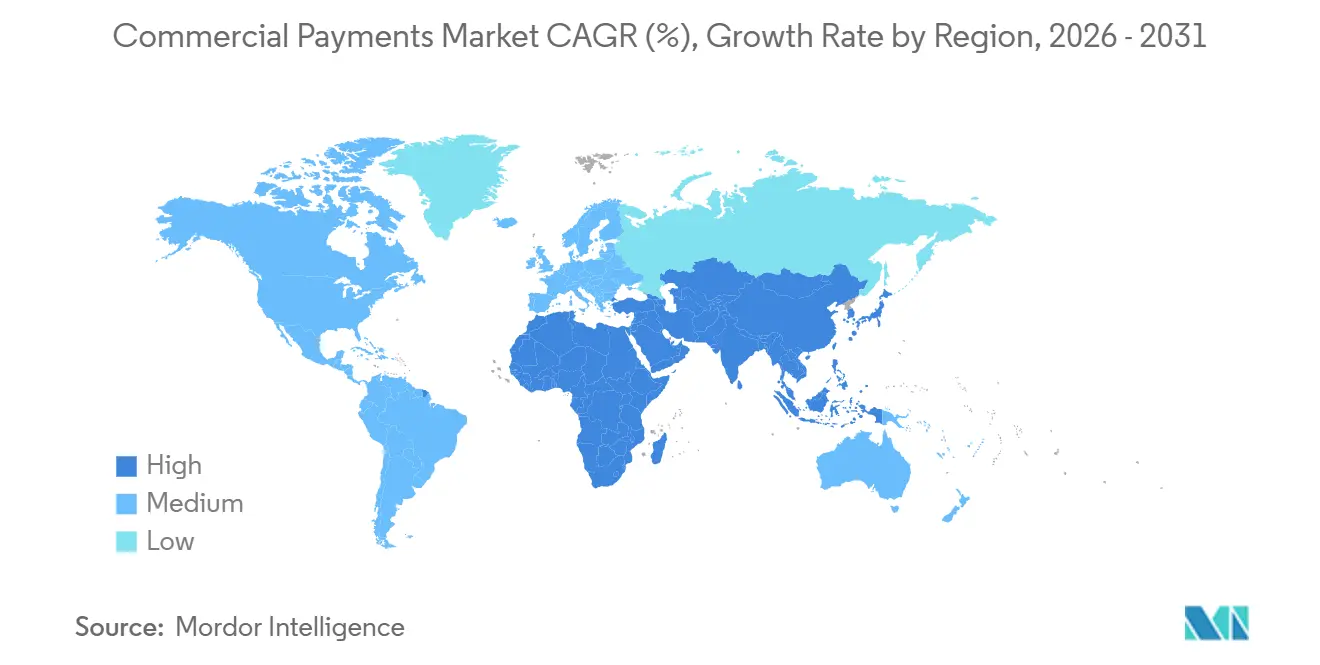
- Por geografía, Asia-Pacífico mantuvo el 48,75% de la participación del mercado de pagos comerciales en 2025, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 6,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tarjetas Virtuales y Controles Dinámicos de Gasto | +1.1% | Global, concentrado en América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Integración de ERP y Automatización de Cuentas por Pagar | +0.9% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Liquidación B2B Transfronteriza Más Rápida y Rastreable | +0.8% | Asia-Pacífico, América del Norte y Europa, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Procesamiento Directo y Conciliación de Remesas Digitales | +0.5% | América del Norte y la Unión Europea, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Flujos de Trabajo Integrados en Plataformas de Adquisiciones y Gastos | +0.5% | Global, liderado por el mercado medio de América del Norte | Mediano plazo (2-4 años) |
| ISO 20022 y Adopción de Datos de Remesas Enriquecidos | +0.7% | Global, centrado en los corredores SWIFT CBPR+ | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Tarjetas Virtuales y Controles Dinámicos de Gasto
Las tarjetas virtuales son cada vez más relevantes para los programas de pago corporativo a medida que las empresas buscan mayor control sobre las transacciones individuales. Las tarjetas comerciales representaron menos del 3% del valor global de pagos B2B, pero el gasto superó los 4,3 billones de USD en 2024 y se proyecta que exceda los 6 billones de USD en 2029[1]Mastercard, "J.P. Morgan Payments Brings Its B2B Virtual Card Offering to Europe in Collaboration With Mastercard," Mastercard Newsroom Europe, mastercard.com. La brecha entre la penetración de tarjetas y el gasto muestra que la adopción sigue concentrada entre las grandes empresas y las plataformas de adquisiciones. Los números de tarjeta de un solo uso y los límites a nivel de proveedor pueden reducir la incertidumbre en la conciliación y pueden generar ingresos por reembolso que compensan los costos del programa. Mastercard amplió las capacidades de números de tarjeta virtual integrados en SAP Concur, SAP Taulia y plataformas de gastos en octubre de 2025, lo que demuestra que las redes compiten a través de conexiones ERP además de la aceptación de tarjetas. J.P. Morgan Payments lanzó su oferta de tarjeta virtual B2B europea con Mastercard en marzo de 2026, extendiendo el modelo a usuarios de seguros, atención médica, viajes e inmuebles comerciales.
Integración de ERP y Automatización de Cuentas por Pagar en Empresas
La ejecución de pagos nativa de ERP está acercando a los equipos de cuentas por pagar a la gestión del capital de trabajo. Las integraciones directas permiten que la iniciación de pagos, la aprobación y la información de estado permanezcan dentro de los sistemas financieros utilizados por los compradores corporativos. Los costos de procesamiento manual de facturas promediaron 10 USD por factura, según FIS Global, lo que crea un argumento de costo claro para la automatización. Global Payments integró los pagos a proveedores en Sage Intacct en junio de 2025, permitiendo a los equipos de cuentas por pagar iniciar y rastrear pagos sin inicios de sesión separados. Acumatica y BILL introdujeron una integración similar de cuentas por pagar integradas para usuarios de ERP del mercado medio de Estados Unidos en octubre de 2025[2]Acumatica and BILL, "Acumatica and BILL Team Up to Streamline and Accelerate Payments for Growing Businesses," Business Wire, businesswire.com. En el mercado de pagos comerciales, la competencia se está desarrollando cada vez más en los mercados de aplicaciones ERP en lugar de los canales bancarios tradicionales.
Comercio B2B Transfronterizo que Requiere una Liquidación Más Rápida y Rastreable
La liquidación transfronteriza sigue siendo más lenta y compleja que el procesamiento de pagos corporativos domésticos. La hoja de ruta del G20 del Consejo de Estabilidad Financiera tiene como objetivo costos de transacción por debajo del 1% para pagos minoristas y por debajo del 0,3% para pagos mayoristas para 2027. El Banco Mundial informó que la proporción de transferencias B2B entre la Unión Europea y los Balcanes Occidentales que se liquidaron en menos de 24 horas aumentó del 6% en 2024 al 63% en 2025 tras la integración SEPA en Albania, Montenegro y Macedonia del Norte[3]World Bank, "WB6 Report on B2B Cross-Border Payment Costs, 2nd Edition," Payments for Development Report, worldbank.org. Este desarrollo muestra el valor operativo de la infraestructura de pagos interoperable para los usuarios empresariales. La interconexión de pagos en tiempo real y las opciones de liquidación con monedas estables están aumentando el número de rieles disponibles para los flujos comerciales transfronterizos. Por lo tanto, es probable que el mercado de pagos comerciales otorgue mayor valor a los proveedores que combinen velocidad de liquidación con datos de remesas, soporte de cumplimiento y conciliación sencilla.
ISO 20022 y Adopción de Datos de Remesas Enriquecidos que Mejoran la Eficiencia de la Conciliación
La migración a ISO 20022 ha entrado en un período en el que la preparación corporativa tiene una importancia operativa directa. SWIFT ha establecido noviembre de 2026 como fecha límite para las direcciones postales estructuradas en los mensajes de pago transfronterizo CBPR+, y declaró que las transacciones no conformes pueden ser rechazadas. SWIFT también informó que el 65% de los mensajes de pago aún contenían direcciones no estructuradas a mediados de 2026. Los sistemas preparados para ISO 20022 pueden admitir información de pago más consistente, menor manejo manual y una conciliación mejorada. TIS Payments anunció en junio de 2026 que los mensajes de iniciación de pago MT101 serán retirados, lo que podría aumentar los riesgos de rechazo y excepción para las empresas que no estén preparadas[4]TIS Payments, "ISO 20022 Corporate Readiness, A Call to Action," TIS Newsroom, tispayments.com. El mercado de pagos comerciales favorecerá a las plataformas que traten los datos estructurados como una capacidad operativa central en lugar de un requisito de cumplimiento limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rieles Bancarios Heredados Fragmentados | -0.7% | Global, más agudo en el segmento de mercado medio de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aceptación de Tarjetas Comerciales en Categorías de Altas Comisiones | -0.5% | Global, más pronunciado en manufactura y atención médica B2B | Mediano plazo (2-4 años) |
| Seguridad Corporativa y Complejidad de Aprobación | -0.4% | Global, particularmente entre grandes empresas con cadenas de aprobación de múltiples entidades | Mediano plazo (2-4 años) |
| Diferencias de Cumplimiento Transfronterizo y Documentación Fiscal | -0.4% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Rieles Bancarios Heredados Fragmentados Ralentizan la Orquestación de Pagos Comerciales en Múltiples Sistemas
La infraestructura de pagos heredada sigue siendo una limitación persistente porque no fue diseñada para las necesidades de las empresas modernas con múltiples entidades. Muchas empresas enfrentan fricciones en los pagos internacionales, incluidas ventanas de liquidación de 2 a 5 días, cargos de divisas poco claros y datos bancarios fragmentados. Las empresas con muchas relaciones bancarias pueden enfrentar incompatibilidades entre los módulos de pago ERP y las interfaces de programación de aplicaciones bancarias. Esta fragmentación apoya la demanda de plataformas de middleware y orquestación de pagos, pero también puede reducir las tasas de procesamiento directo. Reemplazar las conexiones bancarias principales es difícil porque las empresas a menudo operan bajo contratos bancarios plurianuales y prioridades tecnológicas internas. Estas condiciones pueden alargar el ciclo de ventas para los proveedores de infraestructura de pagos comerciales.
Fricción en la Aceptación de Comerciantes para Tarjetas Comerciales en Categorías de Altas Comisiones
La resistencia de los proveedores a las tarjetas comerciales continúa limitando el crecimiento de los pagos B2B basados en tarjetas en categorías de alto valor. Las tarjetas comerciales representaron menos del 3% del valor global de pagos B2B, lo que indica que los límites de aceptación siguen siendo significativos en las relaciones con los proveedores. La atención médica, los bienes raíces comerciales y la manufactura de alto volumen se ven afectados porque las facturas pueden superar los 100.000 USD y los gastos de intercambio pueden reducir los márgenes de los proveedores. Visa amplió su Centro de Soluciones Comerciales en mayo de 2026 añadiendo un Gestor de Cuentas por Cobrar en 69 geografías para apoyar el procesamiento de tarjetas virtuales del lado del proveedor. Las herramientas de habilitación de proveedores pueden tardar en llegar a las empresas menos digitalizadas en las cadenas de suministro de manufactura y atención médica. Hasta que la aceptación sea más amplia, es posible que los compradores no puedan extender los programas de cuentas por pagar basados en tarjetas a toda su base de proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pago:
Los Volúmenes Domésticos Sustentan la Escala, los Transfronterizos Moldean el ValorLos pagos domésticos representaron el 72,16% de la participación del mercado de pagos comerciales en 2025. Esta posición de liderazgo refleja las transferencias intercompañías recurrentes, los desembolsos a proveedores y la financiación de nóminas que se liquidan a través de los rieles de pago nacionales. Se proyecta que los pagos transfronterizos se expandan a una CAGR del 6,21% hasta 2031. Los flujos internacionales pueden crear un mayor potencial de ingresos porque los servicios de divisas, datos de pago y cumplimiento están asociados con estas transacciones. Nacha informó que los pagos ACH B2B de Estados Unidos alcanzaron 7,35 mil millones de transacciones y 58,24 billones de USD en valor en 2024.
Se espera que el tamaño del mercado de pagos comerciales para los pagos transfronterizos se beneficie de la expansión de las cadenas de suministro multinacionales y el creciente comercio intrarregional en Asia-Pacífico. Los usuarios transfronterizos necesitan un seguimiento de pagos confiable porque la liquidación, la conversión de divisas y la documentación pueden involucrar a múltiples partes. Los pagos domésticos continuarán apoyando la mayor parte del volumen de transacciones porque dependen de la infraestructura nacional establecida. Los proveedores están respondiendo desarrollando flujos de trabajo que admitan la conciliación de facturas, la información de remesas y la visibilidad del capital de trabajo. McKinsey identificó una creciente inversión en conciliación transfronteriza, automatización de facturas y herramientas de capital de trabajo en 2025, lo que señala la importancia de los flujos de trabajo de pagos internacionales de mayor valor.


Por Método de Pago:
Las Transferencias Bancarias Lideran, las Tarjetas Avanzan a través de la DigitalizaciónLas transferencias bancarias representaron el 79,45% de la participación del mercado de pagos comerciales en 2025. Su posición está respaldada por la integración de tesorería de larga data y los altos valores involucrados en muchos pagos B2B. Se proyecta que las tarjetas registren una CAGR del 9,34% hasta 2031. El crecimiento está vinculado principalmente a las tarjetas virtuales utilizadas dentro de los flujos de trabajo de cuentas por pagar en lugar de la emisión de tarjetas físicas. La Asociación de Profesionales Financieros informó que los cheques representaron el 26% del volumen de pagos B2B en 2025, frente al 33% en 2022.
El tamaño del mercado de pagos comerciales para los métodos basados en tarjetas está respaldado por funciones de control de gastos, estructuras de reembolso y una mejor captura de datos. Las transferencias bancarias seguirán siendo importantes porque pueden manejar eficientemente transferencias de alto valor y están profundamente integradas en los sistemas de tesorería corporativa. Otros métodos digitales, incluidos los pagos en tiempo real y las transferencias de cuenta a cuenta, están ganando mayor relevancia a medida que FedNow, UPI y Pix se expanden hacia casos de uso B2B. La elección del riel se basa cada vez más en el corredor de pago, la preferencia del proveedor y la urgencia de liquidación. La Asociación de Profesionales Financieros también informó que el 76% de las organizaciones planeaban actualizar sus estrategias de pago en un plazo de 3 años, lo que indica un cambio continuo alejándose de los procesos centrados en papel.
Por Tamaño de Empresa:
Las Grandes Empresas Anclan el Valor, las PYMEs Impulsan el CrecimientoLas grandes empresas representaron el 67,88% de la participación del mercado de pagos comerciales en 2025. Su participación refleja las relaciones bancarias establecidas, los sistemas ERP existentes y los equipos de tesorería dedicados. Se prevé que las PYMEs crezcan a una CAGR del 5,96% de 2026 a 2031. Las plataformas de contabilidad en la nube y las interfaces de pago integradas están reduciendo la carga de integración que anteriormente limitaba las capacidades de pago avanzadas para las empresas más pequeñas. Las PYMEs enfrentan costos de pago transfronterizo del 5% o más del valor de la transacción, en comparación con el 1-3% para las grandes corporaciones.
El mercado de pagos comerciales tiene una ruta clara hacia la adopción por parte de las PYMEs a través del software de contabilidad y los mercados de aplicaciones ERP. Este modelo de distribución difiere de la incorporación bancaria comercial convencional y favorece a los proveedores liderados por software. Las empresas más pequeñas necesitan herramientas de pago que puedan conectarse a sus sistemas financieros existentes sin proyectos tecnológicos extensos. La automatización de cuentas por pagar es especialmente relevante porque el procesamiento manual de facturas incurre en costos operativos directos. FIS Global estimó que el procesamiento manual cuesta 10 USD por factura.
Por Vertical Industrial:
La Manufactura Lidera el Volumen, TI y Telecomunicaciones Crece Más RápidoLa manufactura representó el 21,05% de la participación del mercado de pagos comerciales en 2025. La alta frecuencia de facturas y las extensas redes de proveedores respaldan esta posición. Se proyecta que TI y Telecomunicaciones crezca a una CAGR del 7,09% hasta 2031. La facturación por suscripción, las licencias de software en múltiples divisas y las necesidades de pago programático apoyan la adopción digital en este vertical. Los usuarios de manufactura requieren una integración confiable entre los registros de proveedores, la confirmación de recepción, las facturas y los pagos.
La industria de pagos comerciales sirve a varios verticales con diferentes necesidades operativas. BFSI requiere una liquidación interbancaria precisa, mientras que el comercio minorista y el comercio electrónico necesitan una aceptación de tarjetas de alto rendimiento. El transporte y la logística dependen de una facturación precisa de flete transfronterizo y el seguimiento de pagos. Los usuarios de atención médica y gobierno pueden experimentar conversiones más lentas debido a reglas de adquisición más estrictas y flujos de trabajo de aprobación. J.P. Morgan Payments introdujo una solución de financiamiento de cadena de suministro vinculada con Oracle Fusion Cloud ERP en julio de 2025, con FedEx como uno de los primeros adoptantes.
Análisis Geográfico
Mercado de Pagos Comerciales de Asia-Pacífico
Asia-Pacífico representó el 48,75% de la cuota del mercado de pagos comerciales en 2025 y se mantuvo como el mayor contribuyente regional. El Sistema de Pagos Interbancarios Transfronterizos de China superó los 200 participantes directos en 2026 y extendió la conectividad de pagos en renminbi a más de 100 países. El UPI de India está vinculado con el PayNow de Singapur y se está ampliando a través del Proyecto Nexus. Japón y Corea del Sur cuentan con ecosistemas de pagos comerciales orientados a tarjetas, adecuados para la actividad B2B empresarial. Los mercados de la ASEAN están desarrollando la interoperabilidad de interfaces de programación de aplicaciones a través de la iniciativa de Conectividad de Pagos de la ASEAN.
Mercado de Pagos Comerciales de América del Norte y Europa
América del Norte y Europa fueron la segunda y tercera geografías más grandes en pagos comerciales. América del Norte se beneficia de programas de tarjetas corporativas, automatización de cuentas por pagar y sistemas avanzados de tesorería. La aplicación completa de la norma ISO 20022 en Fedwire y CHIPS a partir de noviembre de 2026 afecta a los usuarios de alto valor domésticos y transfronterizos. El Reglamento Europeo de Pagos Instantáneos exigió a los proveedores de la eurozona enviar y recibir pagos instantáneos a partir de octubre de 2025.
Mercado de Pagos Comerciales de Oriente Medio y África
Se proyecta que el tamaño del mercado de pagos comerciales de Oriente Medio y África se expanda a una CAGR del 6,86% entre 2026 y 2031. Arabia Saudita informó que los pagos electrónicos representaron el 79% de las transacciones minoristas en 2025. La GSMA informó que las transacciones de dinero móvil en Oriente Medio y África del Norte alcanzaron 62 mil millones de USD en 2025, un aumento del 25% interanual. El sistema AANI de los Emiratos Árabes Unidos y la plataforma SARIE de Arabia Saudita respaldan la digitalización de pagos B2B en todo el Consejo de Cooperación del Golfo. La región está desplazando su atención desde la adopción por parte de los consumidores hacia los flujos de trabajo de pagos empresariales.

Panorama Competitivo
El mercado de pagos comerciales tiene una estructura competitiva dividida. Las redes globales de tarjetas y los principales bancos procesan gran parte del volumen de pagos y mantienen relaciones establecidas de tesorería corporativa. Las plataformas especializadas compiten a través de datos de pago, conectividad ERP, automatización de cuentas por pagar y servicios transfronterizos. El Centro de Soluciones Comerciales de Visa y los servicios de habilitación de proveedores de Mastercard proporcionan infraestructura que los socios bancarios emisores pueden utilizar para llegar a clientes corporativos. Mastercard realizó una inversión de capital de 300 millones de USD en el negocio transfronterizo de Corpay en abril de 2025 y formó un acuerdo exclusivo de distribución con instituciones financieras.
Los proveedores especializados de fintech se están expandiendo a través de adquisiciones y crecimiento geográfico. Corpay completó su adquisición de Alpha Group por 2,4 mil millones de USD en noviembre de 2025, fortaleciendo sus capacidades de divisas B2B transfronterizas y de cuentas bancarias en Europa. Airwallex obtuvo 320 millones de USD en financiamiento de la Serie H con una valoración de 11 mil millones de USD en abril de 2026. La empresa se está expandiendo desde la infraestructura transfronteriza hacia servicios de punto de venta presencial y facturación global.
Siguen existiendo oportunidades en herramientas de conciliación para PYMEs que gestionan múltiples rieles de pago. La aceptación de tarjetas virtuales del lado del proveedor es otra brecha, especialmente en las cadenas de suministro de manufactura y atención médica. Los corredores emergentes en Oriente Medio, África y Asia-Pacífico ofrecen espacio para plataformas digitales donde la banca corresponsal sigue siendo importante. La preparación para ISO 20022 puede reducir las excepciones y la traducción manual. El mercado de pagos comerciales favorecerá a las plataformas que proporcionen soporte directo de flujos de trabajo y un manejo confiable de datos.
Líderes de la Industria de Pagos Comerciales
-
Visa Inc.
-
Mastercard Inc.
-
American Express Company
-
J.P. Morgan
-
Fiserv, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pagos Comerciales
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE

Recent Industry Developments in Mercado de Pagos Comerciales
- Junio de 2026: Airwallex obtuvo 320 millones de USD en financiamiento de la Serie H con una valoración de 11 mil millones de USD. La empresa reportó ingresos anualizados de 1,3 mil millones de USD, un aumento del 74% interanual. También reportó un volumen de transacciones anualizado de 287 mil millones de USD, un aumento del 120%. Más del 90% de sus ingresos provino de clientes con múltiples productos. La actualización indicó una profunda adopción de la plataforma.
- Mayo de 2026: Visa amplió su Centro de Soluciones Comerciales integrando el Gestor de Cuentas por Cobrar de Visa en 69 geografías. La capacidad permite a los emisores enviar pagos con tarjeta virtual directamente a los proveedores a través de una función de procesamiento de extremo a extremo. Se espera que la función se lance en septiembre de 2026 sin costo adicional para los clientes elegibles del Centro de Soluciones Comerciales. Está destinada a reducir la fricción en la incorporación de proveedores. El anuncio respalda la estrategia de habilitación de proveedores de Visa.
- Marzo de 2026: J.P. Morgan Payments y Mastercard lanzaron una oferta completa de tarjeta virtual B2B en Europa. La oferta utiliza el Servicio de Habilitación y Activación de Proveedores B2B de Mastercard para automatizar la conciliación de cuentas por pagar. Está dirigida a los sectores de seguros, atención médica, viajes e inmuebles comerciales. El lanzamiento se basa en la posición de J.P. Morgan como el mayor emisor de tarjetas virtuales en América del Norte. Extiende la presencia de tarjetas comerciales de los socios en Europa.
- Marzo de 2026: American Express lanzó la Tarjeta Graphite Business Cash Unlimited. La empresa también anunció 8 productos comerciales nuevos o mejorados en 2026. Estos incluyen una Tarjeta Corporativa de Reembolso en Efectivo y software de gestión de gastos habilitado con inteligencia artificial desarrollado sobre la tecnología adquirida de Center. El programa también incluye capacidades de agentes de inteligencia artificial para el análisis de pagos y la elaboración automatizada de informes de gastos. El comunicado describió esto como la mayor expansión de productos comerciales de la empresa hasta la fecha.


Alcance del Informe Global del Mercado de Pagos Comerciales
| Pagos Domésticos |
| Pagos Transfronterizos |
| Tarjetas |
| Transferencias Bancarias |
| Cheques y Otros Instrumentos Basados en Papel |
| Otros Métodos Digitales |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| TI y Telecomunicaciones |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Atención Médica |
| Gobierno y Sector Público |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Pago | Pagos Domésticos | |
| Pagos Transfronterizos | ||
| Por Método de Pago | Tarjetas | |
| Transferencias Bancarias | ||
| Cheques y Otros Instrumentos Basados en Papel | ||
| Otros Métodos Digitales | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | BFSI | |
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| Atención Médica | ||
| Gobierno y Sector Público | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los pagos comerciales hasta 2031?
Se proyecta que el mercado de pagos comerciales alcance los 627,27 billones de USD en 2031, creciendo a una CAGR del 4,37% desde 2026, con las necesidades de transacciones domésticas y transfronterizas moldeando la demanda durante todo el período de pronóstico.
¿Qué tipo de pago tiene la mayor participación?
Los pagos domésticos lideraron con una participación del 72,16% en 2025, mientras que se prevé que los pagos transfronterizos crezcan a una CAGR del 6,21% hasta 2031.
¿Qué método de pago se está expandiendo más rápido?
Se prevé que las tarjetas crezcan a una CAGR del 9,34% entre 2026 y 2031, respaldadas por la adopción de tarjetas virtuales en los flujos de trabajo de cuentas por pagar.
¿Por qué son importantes las tarjetas virtuales para los pagos corporativos?
Proporcionan controles a nivel de transacción y pueden apoyar una conciliación más clara, mientras que el gasto con tarjetas comerciales superó los 4,3 billones de USD en 2024.
¿Qué región está creciendo más rápido?
Se prevé que Oriente Medio y África se expanda a una CAGR del 6,86% de 2026 a 2031, respaldada por la infraestructura de pagos digitales y la actividad de financiamiento del comercio.
¿Cómo afecta ISO 20022 a las operaciones de pago empresariales?
La fecha límite de noviembre de 2026 de SWIFT para las direcciones estructuradas aumenta el riesgo de rechazo de mensajes de pago transfronterizo para las organizaciones que no estén preparadas.
Última actualización de la página el:



