
コマーシャルペイメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 506.5 兆米ドル |
| 市場規模 (2031) | 627.27 兆米ドル |
| Growth Rate (2026 - 2031) | 4.37 % |
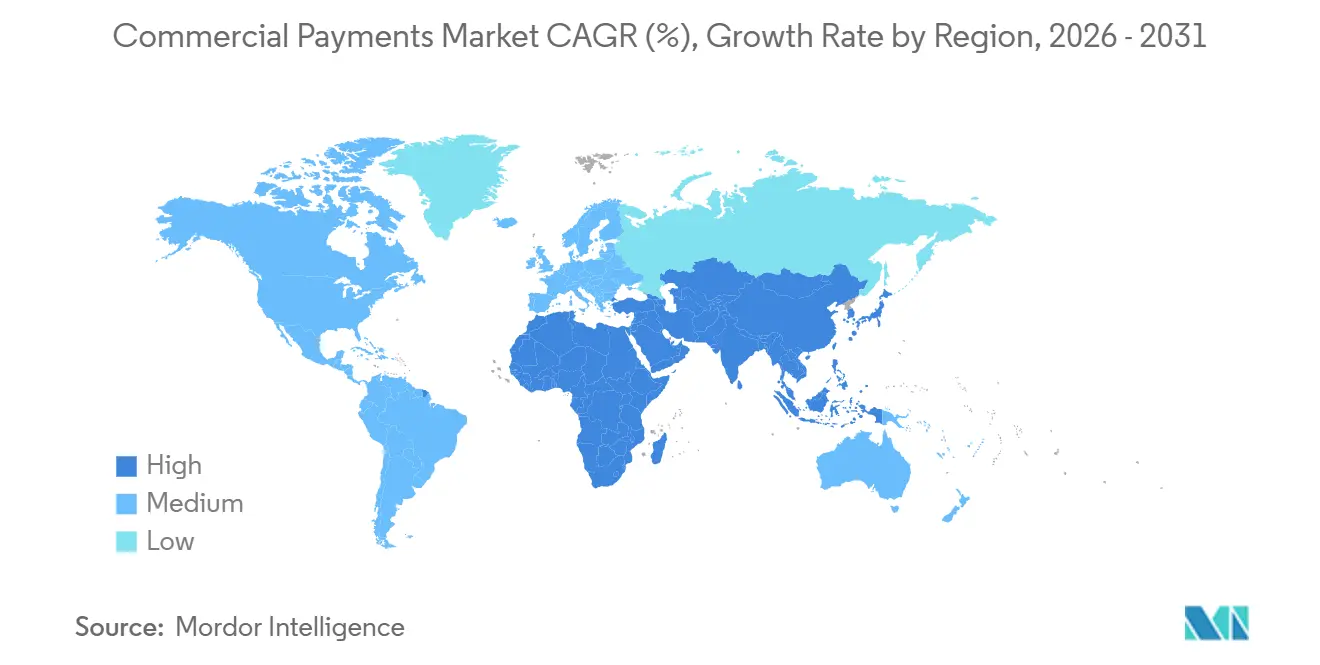
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
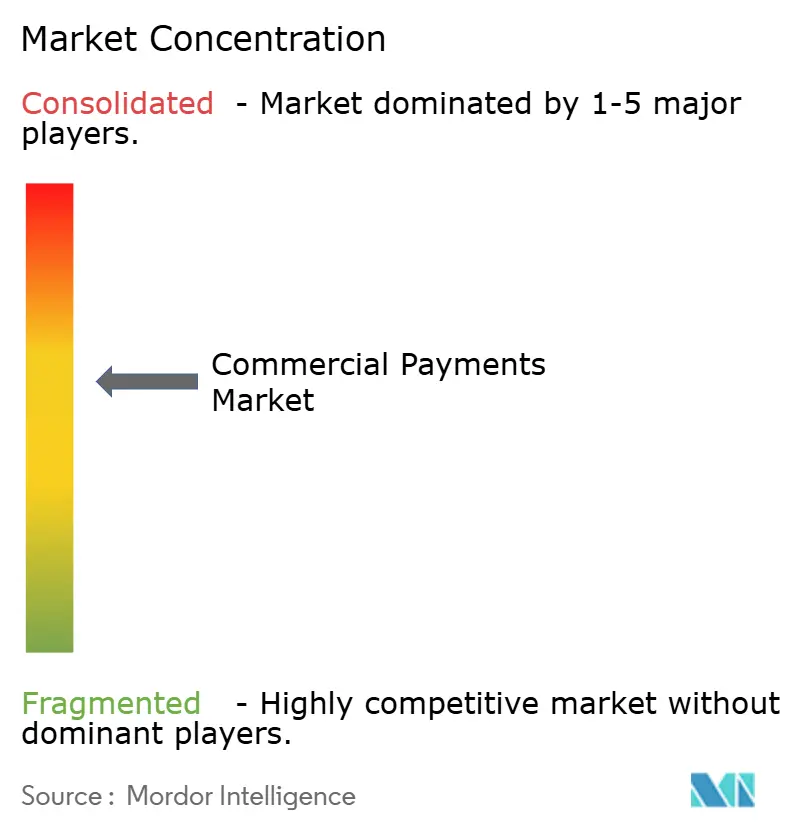
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコマーシャルペイメント市場分析
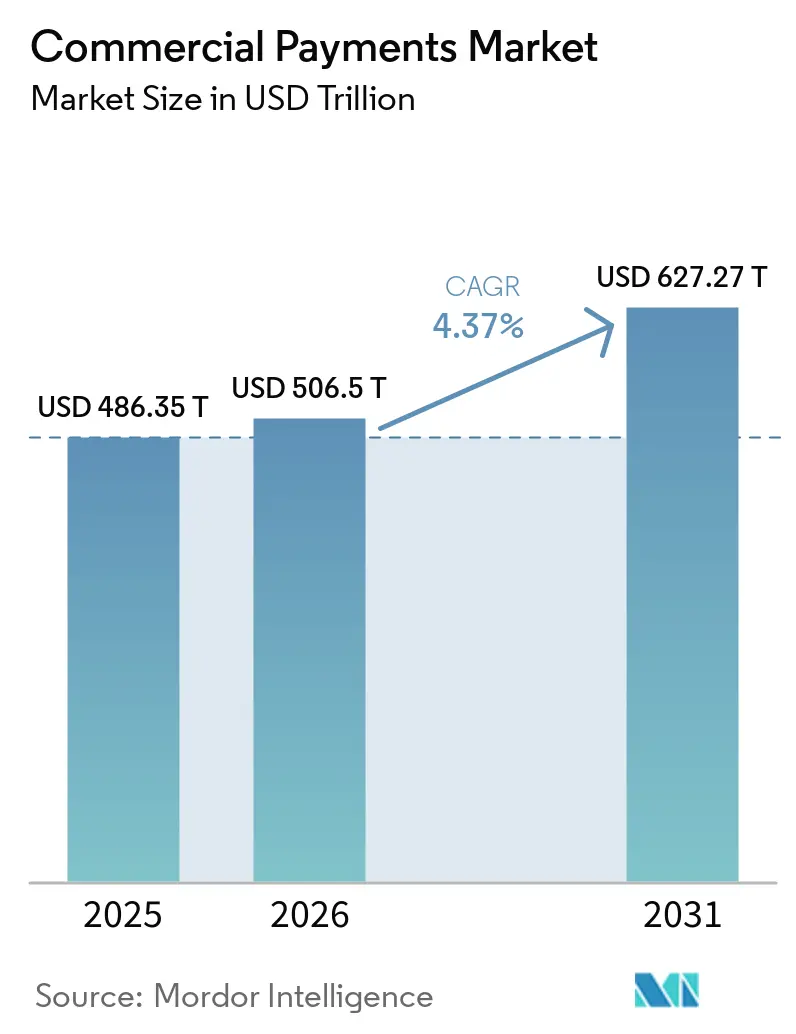
コマーシャルペイメント市場規模は、2025年の486.35 トリリオン 米ドルおよび2026年の506.5 トリリオン 米ドルから、2031年までに627.27 トリリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 4.37%を記録する見込みです。
コマーシャルペイメント市場は依然として非常に大規模ですが、手作業によるワークフロー、断片化した銀行関係、およびレガシーメッセージフォーマットが処理コストを増加させ続けています。ERPと連携した決済統合、組み込み型調達ワークフロー、およびISO 20022データ要件が、企業の買い手が取引を開始・追跡・照合する方法を変えています。プロバイダーは、コア決済レールを中心とした請求書照合、照合処理、および運転資本ツールにより大きな重点を置いています。コマーシャルペイメント市場は、銀行系プラットフォームと専門fintech企業が組み込み型買掛金自動化に投資するにつれて、競争が激化しています。直接的なソフトウェア統合と構造化データ機能を持つ企業は、複雑なエンタープライズ要件に対応するうえで有利な立場にあります。
レポートの主要ポイント
- 決済タイプ別では、国内決済が2025年のコマーシャルペイメント市場シェアの72.16%を占め、クロスボーダー決済は2031年にかけてCAGR 6.21%で成長する見込みです。
- 決済方法別では、銀行振込が2025年のコマーシャルペイメント市場シェアの79.45%を占め、カードは2031年にかけてCAGR 9.34%で成長する見込みです。
- 企業規模別では、大企業が2025年のコマーシャルペイメント市場シェアの67.88%を占め、SMEは2031年にかけてCAGR 5.96%で成長する見込みです。
- 業種別では、製造業が2025年のコマーシャルペイメント市場シェアの21.05%を占め、ITおよび通信は2031年にかけてCAGR 7.09%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のコマーシャルペイメント市場シェアの48.75%を占め、中東およびアフリカは2031年にかけてCAGR 6.86%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バーチャルカードと動的支出管理 | +1.1% | グローバル、北米・欧州・オーストラリアに集中 | 中期(2〜4年) |
| ERPおよび買掛金自動化統合 | +0.9% | グローバル、北米および西欧での早期成果 | 中期(2〜4年) |
| より迅速かつ追跡可能なクロスボーダーB2B決済 | +0.8% | アジア太平洋、北米、欧州、中東およびアフリカへの波及 | 短期(2年以内) |
| ストレートスルー処理とデジタル送金照合 | +0.5% | 北米および欧州連合、アジア太平洋で台頭 | 中期(2〜4年) |
| 調達・経費プラットフォームへの組み込みワークフロー | +0.5% | グローバル、北米中堅市場が主導 | 中期(2〜4年) |
| ISO 20022とリッチ送金データの採用 | +0.7% | グローバル、SWIFT CBPR+コリドーを中心 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バーチャルカードと動的支出管理に対する需要の高まり
企業が個々の取引に対するより高い管理を求める中、バーチャルカードは法人決済プログラムにとってより重要性を増しています。コマーシャルカードはグローバルB2B決済金額の3%未満を占めていましたが、2024年の支出は4.3 トリリオン 米ドルを超え、2029年までに6 トリリオン 米ドルを超えると予測されています[1]Mastercard、「J.P. Morgan PaymentsがMastercardとの協力によりB2Bバーチャルカードサービスを欧州に展開」、Mastercard Newsroom Europe、mastercard.com。カード普及率と支出額のギャップは、採用が大企業と調達プラットフォームに集中していることを示しています。使い捨てカード番号とベンダーレベルの利用限度額は、照合の不確実性を低減し、プログラムコストを相殺するリベート収入を生み出す可能性があります。Mastercardは2025年10月にSAP Concur、SAP Taulia、および経費プラットフォーム全体で組み込み型バーチャルカード番号機能を拡張し、ネットワークがカード加盟店だけでなくERP接続を通じて競争していることを示しました。J.P. Morgan Paymentsは2026年3月にMastercardとともに欧州向けB2Bバーチャルカードサービスを開始し、保険、医療、旅行、商業用不動産ユーザーへモデルを拡大しました。
企業全体でのERPおよび買掛金自動化統合
ERPネイティブな決済実行は、買掛金チームを運転資本管理に近づけています。直接統合により、決済の開始、承認、およびステータス情報を企業の買い手が使用する財務システム内に留めることができます。FIS Globalによると、手動の請求書処理コストは1件あたり平均10米ドルであり、自動化に向けた明確なコスト根拠を生み出しています。Global Paymentsは2025年6月にSage Intacctにベンダー決済を組み込み、買掛金チームが別途ログインすることなく決済を開始・追跡できるようにしました。AcumaticaとBILLは2025年10月に米国中堅市場のERPユーザー向けに同様の組み込み型買掛金統合を導入しました[2]AcumaticaとBILL、「AcumaticaとBILL、成長企業の決済を効率化・加速するために提携」、Business Wire、businesswire.com。コマーシャルペイメント市場では、競争は従来の銀行チャネルではなく、ERPアプリケーションマーケットプレイスで行われるようになっています。
より迅速かつ追跡可能な決済を必要とするクロスボーダーB2Bコマース
クロスボーダー決済は、国内の法人決済処理よりも依然として遅く、複雑です。金融安定理事会のG20ロードマップは、2027年までに小売決済のコストを1%未満、ホールセール決済を0.3%未満とすることを目標としています。世界銀行は、アルバニア、モンテネグロ、北マケドニアへのSEPA統合後、欧州連合・西バルカン間のB2B送金が24時間以内に決済される割合が2024年の6%から2025年の63%に上昇したと報告しました[3]世界銀行、「WB6 B2Bクロスボーダー決済コストに関するレポート、第2版」、開発のための決済レポート、worldbank.org。この進展は、ビジネスユーザーにとって相互運用可能な決済インフラの運用上の価値を示しています。リアルタイム決済の相互接続とステーブルコイン決済オプションが、クロスボーダー商業フローに利用可能なレールの数を増やしています。したがって、コマーシャルペイメント市場は、決済速度と送金データ、コンプライアンスサポート、および簡便な照合処理を組み合わせたプロバイダーをより高く評価する可能性があります。
照合効率を向上させるISO 20022とリッチ送金データの採用
ISO 20022への移行は、企業の準備状況が直接的な運用上の重要性を持つ段階に入っています。SWIFTはCBPR+クロスボーダー決済メッセージにおける構造化郵便住所の期限を2026年11月に設定しており、非準拠の取引は拒否される可能性があると述べています。SWIFTはまた、2026年半ばの時点で決済メッセージの65%が依然として非構造化住所を含んでいると報告しました。ISO 20022対応システムは、より一貫した決済情報、手動処理の削減、および照合の改善をサポートできます。TIS Paymentsは2026年6月にMT101決済開始メッセージが廃止されると発表し、準備が整っていない企業にとって拒否および例外リスクが高まる可能性があります[4]TIS Payments、「ISO 20022企業の準備状況、行動への呼びかけ」、TISニュースルーム、tispayments.com。コマーシャルペイメン市場は、構造化データを狭義のコンプライアンス要件ではなくコアな運用能力として扱うプラットフォームを優遇するでしょう。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したレガシー銀行レール | -0.7% | グローバル、北米および欧州の中堅市場層で最も深刻 | 長期(4年以上) |
| 高手数料カテゴリーにおけるコマーシャルカードの加盟店受け入れ | -0.5% | グローバル、製造業および医療B2Bで最も顕著 | 中期(2〜4年) |
| 法人セキュリティと承認の複雑性 | -0.4% | グローバル、特に多法人承認チェーンを持つ大企業 | 中期(2〜4年) |
| クロスボーダーコンプライアンスと税務書類の相違 | -0.4% | アジア太平洋新興市場、中東およびアフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したレガシー銀行レールがマルチシステムのコマーシャルペイメントオーケストレーションを遅延させる
レガシー決済インフラは、現代の多法人企業のニーズに対応するよう設計されていなかったため、依然として根強い制約となっています。多くの企業が国際決済において、2〜5日の決済ウィンドウ、不明確な外国為替手数料、断片化した銀行データなどの摩擦に直面しています。多くの銀行関係を持つ企業は、ERP決済モジュールと銀行のアプリケーションプログラミングインターフェース間の非互換性に直面することがあります。この断片化はミドルウェアと決済オーケストレーションプラットフォームへの需要を支えますが、ストレートスルー処理率を低下させる可能性もあります。企業が複数年の銀行契約や内部技術優先事項のもとで運営されることが多いため、コアバンキング接続の置き換えは困難です。これらの状況は、コマーシャルペイメントインフラプロバイダーの販売サイクルを長引かせる可能性があります。
高手数料カテゴリーにおけるコマーシャルカードの加盟店受け入れ摩擦
コマーシャルカードに対するサプライヤーの抵抗は、高額カテゴリーにおけるカードベースのB2B決済の成長を引き続き制限しています。コマーシャルカードはグローバルB2B決済金額の3%未満を占めており、加盟店受け入れの制限がサプライヤー関係において依然として重要であることを示しています。医療、商業用不動産、および大量製造は、請求書が100,000米ドルを超える場合があり、インターチェンジ費用がサプライヤーの利益率を低下させる可能性があるため、影響を受けています。Visaは2026年5月に69の地域にわたって売掛金マネージャーを追加することでコマーシャルソリューションハブを拡張し、サプライヤー側のバーチャルカード処理をサポートしました。サプライヤー有効化ツールが製造業および医療サプライチェーン全体のデジタル化が進んでいない企業に普及するには時間がかかる場合があります。受け入れがより広範になるまで、買い手はカードベースの支払いプログラムをサプライヤーベース全体に拡大できない可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済タイプ別:
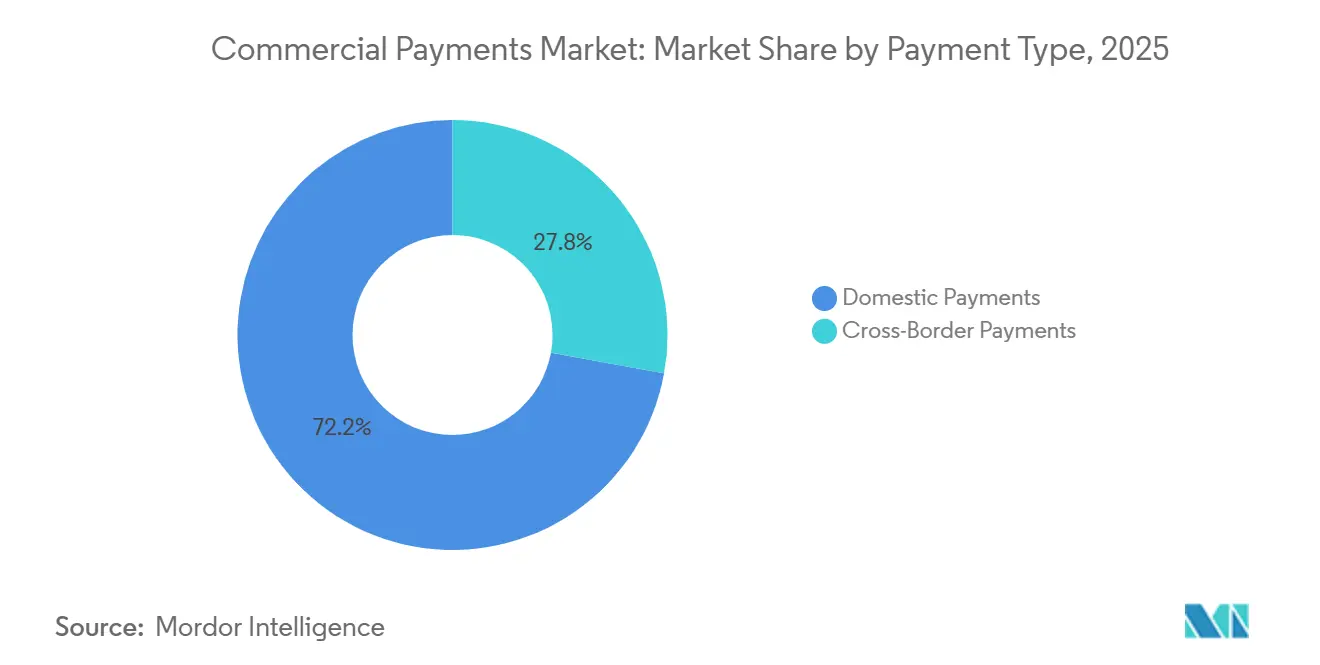
国内取引量が規模を支え、クロスボーダーが価値を形成国内決済は2025年のコマーシャルペイメント市場シェアの72.16%を占めました。この主導的な地位は、国内決済レールを通じて決済される定期的な会社間送金、サプライヤーへの支払い、および給与資金調達を反映しています。クロスボーダー決済は2031年にかけてCAGR 6.21%で拡大する見込みです。外国為替、決済データ、およびコンプライアンスサービスがこれらの取引に関連しているため、国際フローはより大きな収益ポテンシャルをもたらす可能性があります。Nachaは、米国のB2B ACH決済が2024年に73.5 ビリオン件の取引と58.24 トリリオン 米ドルの金額に達したと報告しました。
クロスボーダー決済のコマーシャルペイメント市場規模は、多国籍サプライチェーンの拡大とアジア太平洋域内貿易の成長から恩恵を受けると予想されます。クロスボーダーユーザーは、決済、通貨換算、および書類作成に複数の当事者が関与する可能性があるため、信頼性の高い決済追跡が必要です。国内決済は確立された国内インフラに依存しているため、引き続きほとんどの取引量を支えるでしょう。プロバイダーは、請求書照合、送金情報、および運転資本の可視性をサポートするワークフローを開発することで対応しています。McKinseyは2025年にクロスボーダー照合、請求書自動化、および運転資本ツールへの投資の増加を確認しており、これは高付加価値の国際決済ワークフローの重要性を示しています。


決済方法別:
銀行振込が主導、カードはデジタル化を通じて前進銀行振込は2025年のコマーシャルペイメント市場シェアの79.45%を占めました。その地位は、長年にわたる財務統合と多くのB2B決済に関わる高額取引によって支えられています。カードは2031年にかけてCAGR 9.34%を記録する見込みです。この成長は主に、物理的なカード発行ではなく買掛金ワークフロー内で使用されるバーチャルカードに関連しています。財務専門家協会は、2025年のB2B決済量に占める小切手の割合が2022年の33%から26%に低下したと報告しました。
カードベース方法のコマーシャルペイメント市場規模は、支出管理機能、リベート構造、およびより優れたデータ取得によって支えられています。銀行振込は高額送金を効率的に処理でき、法人財務システムに深く組み込まれているため、引き続き重要であり続けるでしょう。リアルタイム決済やアカウントツーアカウント送金を含むその他のデジタル方法は、FedNow、UPI、およびPixがB2Bユースケースに拡大するにつれて、より大きな関連性を持つようになっています。レールの選択は、決済コリドー、サプライヤーの好み、および決済の緊急性に基づいてますます行われるようになっています。財務専門家協会はまた、76%の組織が3年以内に決済戦略を更新する計画であると報告しており、紙中心のプロセスからの継続的な移行を示しています。
企業規模別:
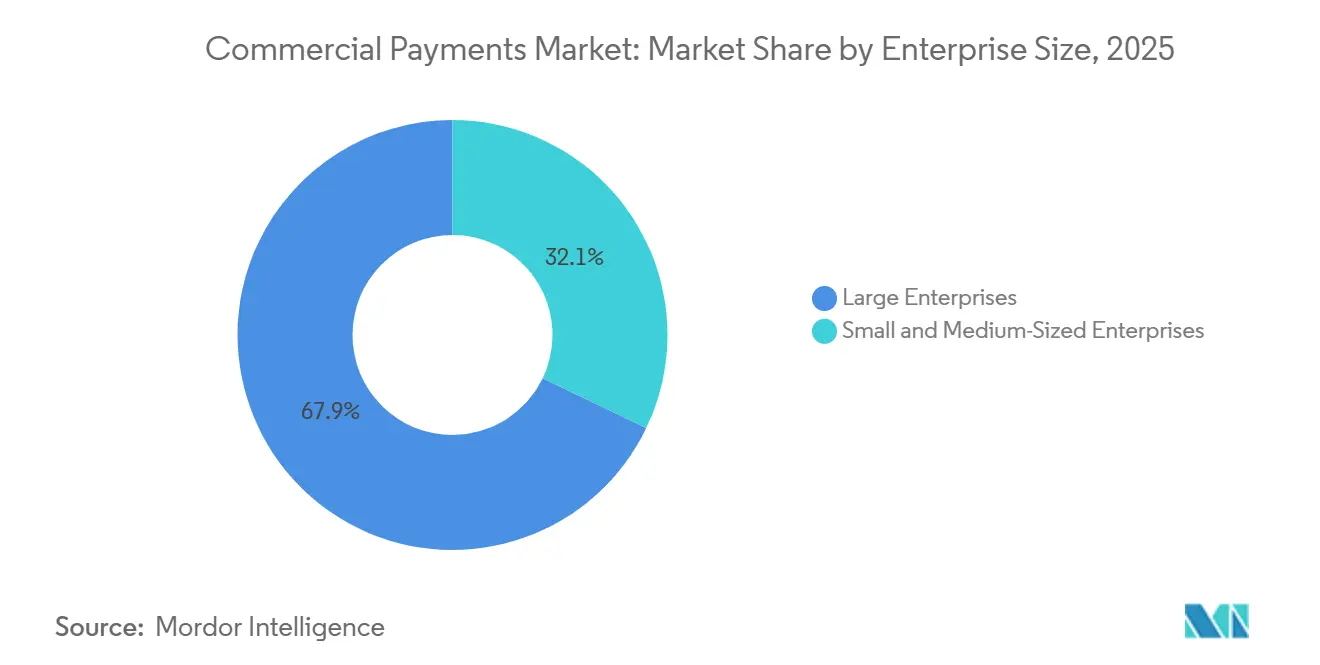
大企業が価値を支え、SMEが成長を牽引大企業は2025年のコマーシャルペイメント市場シェアの67.88%を占めました。そのシェアは、確立された銀行関係、既存のERPシステム、および専任の財務チームを反映しています。SMEは2026年から2031年にかけてCAGR 5.96%で成長すると予測されています。クラウド会計プラットフォームと組み込み型決済インターフェースが、以前は中小企業の高度な決済機能を制限していた統合負担を軽減しています。SMEは取引金額の5%以上のクロスボーダー決済コストに直面しており、大企業の1〜3%と比較して高くなっています。
コマーシャルペイメント市場は、会計ソフトウェアとERPマーケットプレイスを通じてSME採用への明確な経路を持っています。この流通モデルは従来の商業銀行のオンボーディングとは異なり、ソフトウェア主導のプロバイダーに有利です。中小企業は、大規模な技術プロジェクトなしに既存の財務システムに接続できる決済ツールを必要としています。手動の請求書処理が直接的な運用コストを発生させるため、買掛金自動化は特に重要です。FIS Globalは、手動処理コストが1件あたり10米ドルと推定しています。
業種別:
製造業が取引量を主導、ITおよび通信が最速成長製造業は2025年のコマーシャルペイメント市場シェアの21.05%を占めました。高い請求書頻度と広範なサプライヤーネットワークがこの地位を支えています。ITおよび通信は2031年にかけてCAGR 7.09%で成長する見込みです。サブスクリプション請求、マルチカレンシーソフトウェアライセンス、およびプログラマティック決済ニーズが、この業種でのデジタル採用を支えています。製造業ユーザーは、サプライヤー記録、受領確認、請求書、および決済間の信頼性の高い統合を必要としています。
コマーシャルペイメント産業は、異なる運用ニーズを持つ複数の業種にサービスを提供しています。BFSIは正確な銀行間決済を必要とし、小売および電子商取引は高スループットのカード受け入れを必要としています。輸送および物流は、正確なクロスボーダーフレート請求書発行と決済追跡に依存しています。医療および政府ユーザーは、より厳格な調達規則と承認ワークフローにより、転換が遅くなる場合があります。J.P. Morgan Paymentsは2025年7月にOracle Fusion Cloud ERPと連携したサプライチェーンファイナンスソリューションを導入し、FedExが早期採用者となりました。
地域分析
アジア太平洋地域コマーシャルペイメント市場
アジア太平洋地域は2025年のコマーシャルペイメント市場シェの48.75%を占め、最大の地域貢献者であり続けた。中国の人民元クロスボーダー銀行間決済システムは2026年に直接参加者が200を超え、100カ国以上への人民元決済接続を拡大した。インドのUPIはシンガポールのPayNowと連携しており、プロジェクト・ネクサスを通じて拡張が進められている。日本と韓国は、企業間B2B取引に適したカード中心のコマーシャルペイメントエコシステムを有している。ASEANの市場は、ASEANペイメント・コネクティビティ・イニシアティブを通じてアプリケーション・プログラミング・インターフェースの相互運用性を整備しつつある。
北米および欧州コマーシャルペイメント市場
北米および欧州は、コマーシャルペイメントにおける第2位および第3位の地域であった。北米は、コーポレートカードプログラム、買掛金自動化、および高度なトレジャリーシステムの恩恵を受けている。2026年11月までのFedwireおよびCHIPSにおけるISO 20022の完全施行は、高額の国内および国際送金ユーザーに影響を与える。欧州即時決済規制は、2025年10月よりユーロ圏のプロバイダーに対して即時決済の受信を義務付けた。
中東・アフリカコマーシャルペイメント市場
中東・アフリカのコマーシャルペイメント市場規模は、2026年から2031年にかけて6.86%のCAGRで拡大する見込みである。サウジアラビアでは、2025年に電子決済が小売取引の79%を占めたと報告された。GSMAは、中東・北アフリカにおけるモバイルマネー取引が2025年に620 ビリオン 米ドルに達し、前年比25%増加したと報告した。UAEのAANIシステムおよびサウジアラビアのSARIEプラットフォームは、湾岸協力会議全域におけるB2B決済のデジタル化を支援している。同地域は、消費者の普及から企業の決済ワークフローへと関心を移しつつある。

競合ランドスケープ
コマーシャルペイメント市場は分断された競争構造を持っています。グローバルカードネットワークと主要銀行が決済量の大部分を処理し、確立された法人財務関係を維持しています。専門プラットフォームは、決済データ、ERP接続性、買掛金自動化、およびクロスボーダーサービスを通じて競争しています。Visaのコマーシャルソリューションハブとマスターカードのサプライヤー有効化サービスは、発行銀行パートナーが法人顧客にリーチするために使用できるインフラを提供しています。Mastercardは2025年4月にCorpayのクロスボーダー事業に300 ミリオン 米ドルの株式投資を行い、独占的な金融機関流通契約を締結しました。
専門fintech企業は買収と地理的拡大を通じて成長しています。Corpayは2025年11月にAlpha Groupの24 ビリオン 米ドルの買収を完了し、欧州におけるクロスボーダーB2B外国為替と銀行口座機能を強化しました。Airwallexは2026年4月に110 ビリオン 米ドルの評価額でシリーズH資金調達として320 ミリオン 米ドルを確保しました。同社はクロスボーダーインフラから対面型POSおよびグローバル請求サービスへと拡大しています。
複数の決済レールを管理するSME向けの照合ツールには依然として機会があります。サプライヤー側のバーチャルカード受け入れは、特に製造業および医療サプライチェーンにおいてもう一つのギャップです。中東、アフリカ、およびアジア太平洋の新興コリドーは、コルレス銀行が依然として重要なデジタルプラットフォームに余地を提供しています。ISO 20022の準備は例外と手動翻訳を削減できます。コマーシャルペイメント市場は、直接的なワークフローサポートと信頼性の高いデータ処理を提供するプラットフォームを優遇するでしょう。
コマーシャルペイメント産業リーダー
Visa Inc.
Mastercard Inc.
American Express Company
J.P. Morgan
Fiserv, Inc.
- *免責事項:主要選手の並び順不同
コマーシャルペイメント市場
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- J.P. Morgan
- Citigroup Inc.
- Bank of America Corporation
- U.S. Bancorp
- Wells Fargo and Company
- Barclays PLC
- Fiserv, Inc.
- FIS
- PayPal Holdings, Inc.
- Stripe, Inc.
- Adyen N.V.
- Airwallex
- Brex Inc.
- Corpay, Inc.
- WEX Inc.
- Coupa Software Incorporated
- Edenred SE

Recent Industry Developments in コマーシャルペイメント市場
- 2026年6月:Airwallexは110 ビリオン 米ドルの評価額でシリーズH資金調達として320 ミリオン 米ドルを確保しました。同社は前年比74%増の13 ビリオン 米ドルの年換算収益を報告しました。また、前年比120%増の287 トリリオン 米ドルの年換算取引量も報告しました。収益の90%以上がマルチプロダクト顧客から得られました。この更新は強力なプラットフォーム採用の深さを示しています。
- 2026年5月:Visaは69の地域にわたってVisa売掛金マネージャーを統合することでコマーシャルソリューションハブを拡張しした。この機能により、発行体はエンドツーエンドの処理機能を通じてサプライヤーに直接バーチャルカード決済を送信できます。この機能は2026年9月に対象となるコマーシャルソリューションハブクライアントへの追加費用なしで開始される予定です。サプライヤーのオンボーディングにおける摩擦を軽減することを目的としています。この発表はVisaのサプライヤー有効化戦略を支持しています。
- 2026年3月:J.P. Morgan PaymentsとMastercardが欧州でフルスコープのB2Bバーチャルカードサービスを開始しました。このサービスはMastercardのB2Bサプライヤー有効化・活性化サービスを使用して買掛金照合を自動化します。保険、医療、旅行、および商業用不動産セクターを対象としています。この開始はJ.P. Morganの北米最大のバーチャルカード発行体としての地位を基盤としています。パートナーの欧州におけるコマーシャルカードプレゼンスを拡大します。
- 2026年3月:American ExpressはGraphite Business Cash Unlimitedカードを開始しました。同社はまた2026年に8つの新規または強化されたコマーシャル製品を発表しました。これらには、法人キャッシュバックカードと、Center買収技術を基盤とした人工知能対応の経費管理ソフトウェアが含まれます。このプログラムには、決済分析と自動経費報告のための人工知能エージェント機能も含まれています。このリリースは、同社最大のコマーシャル製品拡張として説明されました。


グローバルコマーシャルペイメント市場レポートの調査範囲
| 国内決済 |
| クロスボーダー決済 |
| カード |
| 銀行振込 |
| 小切手およびその他の紙ベースの手段 |
| その他のデジタル方法 |
| 大企業 |
| 中小企業 |
| BFSI |
| ITおよび通信 |
| 製造業 |
| 売および電子商取引 |
| 輸送および物流 |
| エネルギーおよびユーティリティ |
| 医療 |
| 政府および公共部門 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東およびアフリカその他 |
| 決済タイプ別 | 国内決済 | |
| クロスボーダー決済 | ||
| 決済方法別 | カード | |
| 銀行振込 | ||
| 小切手およびその他の紙ベースの手段 | ||
| その他のデジタル方法 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | BFSI | |
| ITおよび通信 | ||
| 製造業 | ||
| 売および電子商取引 | ||
| 輸送および物流 | ||
| エネルギーおよびユーティリティ | ||
| 医療 | ||
| 政府および公共部門 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東およびアフリカその他 | ||


レポートで回答される主要な質問
2031年までのコマーシャルペイメントの予測は?
コマーシャルペイメント市場は2031年までに627.27 トリリオン 米ドルに達する見込みで、2026年からCAGR 4.37%で成長し、国内およびクロスボーダーの取引ニーズが予測期間全体にわたって需要を形成します。
最大のシェアを持つ決済タイプはどれですか?
国内決済は2025年に72.16%のシェアで主導し、クロスボーダー決済は2031年にかけてCAGR 6.21%で成長すると予測されています。
最も急速に拡大している決済方法はどれですか?
カードは2026年から2031年にかけてCAGR 9.34%で成長すると予測されており、買掛金ワークフローにおけるバーチャルカードの採用によって支えられています。
バーチャルカードが法人決済にとって重要な理由は何ですか?
取引レベルの管理を提供し、より明確な照合をサポートできる一方、コマーシャルカードの支出は2024年に4.3 トリリオン 米ドルを超えました。
最も急速に成長している地域はどこですか?
中東およびアフリカは2026年から2031年にかけてCAGR 6.86%で拡大すると予測されており、デジタル決済インフラと貿易金融活動によって支えられています。
ISO 20022はビジネス決済業務にどのような影響を与えますか?
SWIFTの2026年11月の構造化住所期限は、準備が整っていない組織にとってクロスボーダー決済メッセージが拒否されるリスクを高めます。
最終更新日:



