
Marktgröße und Marktanteil des chinesischen Rechenzentrums-SSD-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 3.83 Milliarden US-Dollar |
| Marktgröße (2031) | 11.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.67 % |
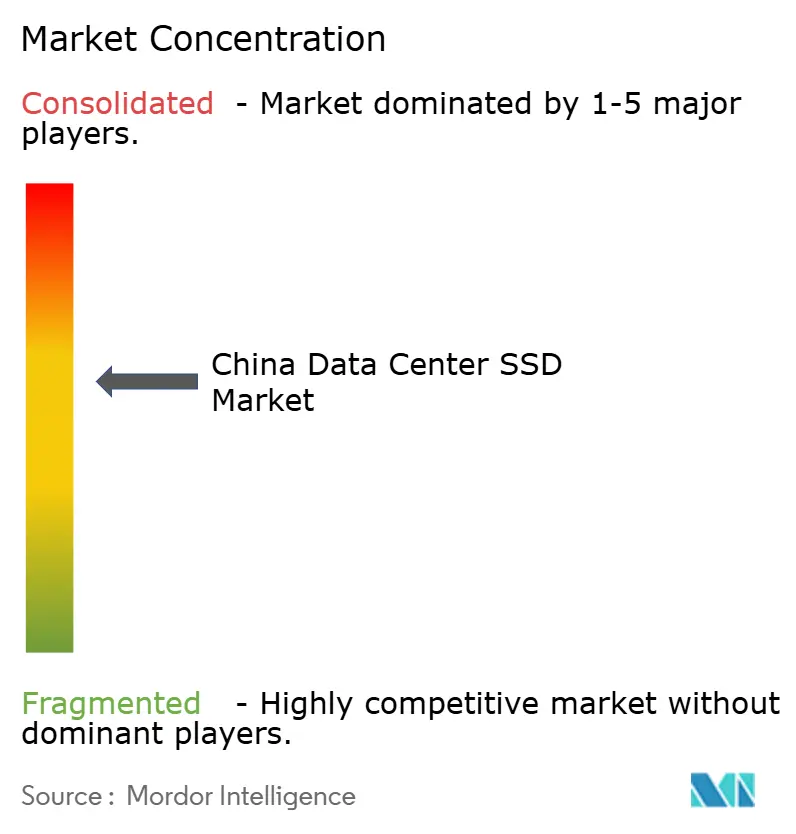
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Rechenzentrums-SSD-Marktes von Mordor Intelligence
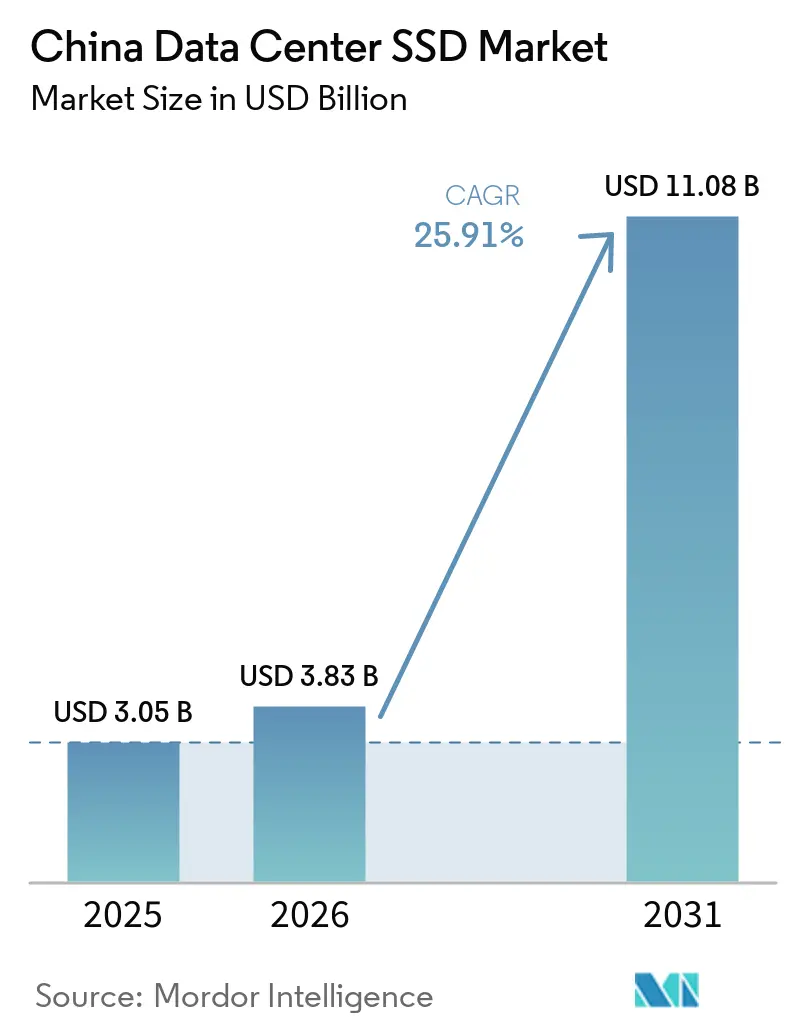
Die Größe des China Rechenzentrum SSD Marktes wurde im Jahr 2025 auf 3,05 Milliarden USD geschätzt und wird voraussichtlich von 3,83 Milliarden USD im Jahr 2026 auf 11,08 Milliarden USD bis 2031 wachsen, mit einer CAGR von 23,67 % während des Prognosezeitraums (2026–2031).
Dieser Schwung wird durch groß angelegte KI-Implementierungen, eine beschleunigte Cloud-Akzeptanz und staatliche Programme – allen voran die Initiative „East Data, West Compute” – getragen, die Solid-State-Technologie zu einer nationalen Priorität der digitalen Infrastruktur machen. Hyperscale-Cloud-Anbieter setzen nun All-Flash-Arrays ein, um die Trainingszeiten für große Sprachmodelle zu verkürzen, während strengere Vorgaben zur Klimaneutralität SSDs gegenüber energiehungrigen Festplatten bevorzugen. Politische Anreize katalysieren die inländische NAND-Produktion und ermöglichen es lokalen Herstellern, den Kostenabstand zu HDDs zu verringern. Gleichzeitig sorgen Controller-Innovationen dafür, dass die Bandbreitenzuwächse mit den Rechenleistungs-Upgrades Schritt halten und der Schnittstellenübergang von PCIe 4.0 auf 5.0 keine GPU-Cluster zum Flaschenhals werden lässt. Insgesamt richten diese Kräfte Kapital, Regulierung und Technologie auf eine nachhaltige Marktexpansion aus.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzer hielten Hyperscale-Cloud-Anbieter im Jahr 2025 einen Marktanteil von 72 % am China Data Center SSD Markt und werden voraussichtlich bis 2031 die höchste CAGR von 27,61 % verzeichnen.
- Nach Schnittstelle führte PCIe/NVMe Gen4 im Jahr 2025 mit einem Umsatzanteil von 75,3 %, während PCIe/NVMe Gen5 bis 2031 die höchste CAGR von 24,50 % erzielen dürfte.
- Nach Formfaktor hielt 2,5-Zoll U.2 im Jahr 2025 einen Anteil von 51,2 %, während EDSFF E1.L voraussichtlich mit einer CAGR von 26,21 % wachsen wird.
- Nach NAND-Technologie dominierte TLC im Jahr 2025 mit einem Anteil von 78,1 %, und QLC wächst mit der höchsten CAGR von 24,70 % am schnellsten.
- Nach Kapazitätsbereich entfielen 2-4-TB-Laufwerke im Jahr 2025 auf 43,2 % der China Data Center SSD Marktgröße; Laufwerke ≥4 TB werden voraussichtlich mit einer CAGR von 26,81 % expandieren.
- Nach Laufwerksarchitektur erfassten leseintensive 1-DWPD-Produkte im Jahr 2025 einen Anteil von 60 % und werden voraussichtlich mit einer CAGR von 27,20 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Rechenzentrums-SSD-Marktes
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI- und HPC-Workloads beschleunigen die NVMe-Einführung | +6.7% | Peking, Shanghai, Shenzhen | Kurzfristig (≤ 2 Jahre) |
| Politik „Ostdaten, Westrechnen” stimuliert interregionale Ausbauprojekte | +5.6% | Westliche Knotenpunkte – Gansu, Xinjiang, Innere Mongolei | Mittelfristig (2–4 Jahre) |
| Subventioniertes inländisches NAND-Angebot treibt Preisparität mit Festplatten voran | +4.2% | National; YMTC-Cluster in Wuhan und Nanjing | Mittelfristig (2–4 Jahre) |
| Vorgaben zur Klimaneutralität begünstigen energieeffiziente SSDs | +3.1% | National, strenge Durchsetzung in Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Migration von Cloud-Anbietern von hybriden zu All-Flash-Architekturen | +2.6% | Angeführt von Alibaba, Tencent, Huawei Cloud | Kurzfristig (≤ 2 Jahre) |
| US-amerikanische Exportkontrollen katalysieren die Lokalisierung von Controller-ICs | +1.4% | Forschungs- und Entwicklungszentren in Shenzhen und Peking | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Workloads beschleunigen die NVMe-Einführung
Chinas Rechenzentrumsarchitekten verlagern sich entschieden in Richtung NVMe, da das Training von KI-Modellen im Jahr 2025 mehr als 45 Exabyte an roher Flash-Kapazität erfordern wird. ByteDance hat 614 Millionen USD für eine KI-Anlage in Shanxi und 7 Milliarden USD für GPU-Cloud-Dienste eingeplant, was den enormen Speicherbedarf für die Versorgung von Transformer-Modellen unterstreicht.[1] Das Xingmai-Upgrade von Tencent steigerte den KI-Trainingsdurchsatz um 20 % und zeigt, wie schnellerer Speicher sich direkt in Gewinnen bei der Rechenauslastung niederschlägt. Gen-5.0-SSDs wie die UNIS S5 liefern bereits 14,9 GB/s beim Lesen, und die Memblaze PBlaze7 erreicht 14 GB/s für inferenzorientierte Workloads und stellt sicher, dass der I/O mit den PCIe-GPU-Verbindungen Schritt hält. Selbst experimentelle Architekturen wie das Unterwasser-Rechenzentrum, das 7.000 KI-Anfragen pro Sekunde verarbeitet, setzen auf NVMe, um die Latenz in rauen Umgebungen zu minimieren. Infolgedessen bleibt NVMe die Standard-Schnittstelle für Rechencluster der nächsten Generation.
Politik „Ostdaten, Westrechnen” stimuliert interregionale All-Flash-Ausbauprojekte
Acht nationale Rechenzentren und 10 ausgewiesene Cluster müssen zusammen 1,46 Millionen Racks installieren, was eine Welle von Neubauprojekten in Westchina schafft. Der Standort Yajiang-1 in Tibet nutzt kalte Bergluft zur natürlichen Kühlung und packt dennoch 2.000 PFLOPS – ein Design, das dichten, latenzarmen Flash gegenüber rotierenden Medien vorschreibt. Huaweis Computing-First-Netzwerkarchitektur reduziert die Latenz zwischen Clustern weiter, jedoch nur, wenn Speicher-Arrays große Datensätze ohne mechanische Suchverzögerungen lesen können. Staatliche Landvergaben in Gansu haben bereits 300 Unternehmen in 17.000 Mu Industrieparks angezogen, was eine langfristige Nachfrage nach hochkapazitiven, leseoptimalen SSDs bedeutet.[2] Folglich sind All-Flash-Bauten zum De-facto-Standard für jedes neue Rack westlich der Heihe-Tengchong-Linie geworden.
Subventioniertes inländisches NAND-Angebot treibt Preisparität gegenüber Festplatten voran
Die staatliche Unterstützung für YMTCs Xtacking-4.0-Prozess lieferte einen 512-Gb-TLC-Die mit 160 aktiven Schichten und brachte inländische SSDs in Reichweite der HDD-Preispunkte. DapuStors TCO-Modell zeigt, dass QLC-Laufwerke die Gesamtbetriebskosten über fünf Jahre um 41 % senken und dabei 30 % weniger Strom verbrauchen – ein überzeugendes Argument selbst für Cold-Storage-Ebenen. Da Subventionen die Abschreibung von Werkzeugen abfedern, können lokale Fertigungsbetriebe internationale Preise unterbieten und trotzdem in Forschung und Entwicklung für Schichten mit mehr als 200 Lagen investieren. Die daraus resultierende Preis-Leistungs-Kurve erschließt eine breite SSD-Akzeptanz in Workloads, die früher auf 15K-RPM-Festplatten setzten.
Vorgaben zur Klimaneutralität begünstigen energieeffiziente SSD-Infrastruktur
Nationale Standards begrenzen die Energieverbrauchseffektivität bis 2025 auf 1,3, was energiedichte SSD-Arrays für jeden Neubau in großen Ballungsräumen faktisch obligatorisch macht. Das Ost-West-Computertransmissionsprojekt allein könnte bis 2050 2.125 Mt CO₂ einsparen, wenn Rechenzentren auf Flash und erneuerbare Energien umsteigen. Alibaba Cloud betreibt bereits 56 % seiner Kapazität mit sauberer Energie und hält dabei eine Energieverbrauchseffektivität von 1,200 aufrecht, was beweist, dass Leistung und Nachhaltigkeit koexistieren können. Kommunale Vorschriften in Shanghai verweigern Genehmigungen für Einrichtungen, die den Schwellenwert von 1,3 überschreiten, und drängen Betreiber zu Flash-First-Designs mit reduziertem Kühlbedarf. Dieses regulatorische Gerüst verwandelt die Einhaltung von Umweltvorschriften in einen direkten Nachfragetreiber für SSD-Anbieter.
Analyse der Hemmnisauswirkung*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| NAND-Controller-Versorgungsengpässe unter Exportbeschränkungen | −4.3% | Fertigungsbetriebe in Shenzhen und Peking, die fortschrittliche ICs benötigen | Kurzfristig (≤ 2 Jahre) |
| Aggressiver Preisverfall drückt Anbietermargen | −3.1% | National, besonders ausgeprägt bei Herstellern der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Fragmentierte inländische Standards schränken die Interoperabilität ein | −2.8% | National mit Variationen auf Provinzebene | Langfristig (≥ 4 Jahre) |
| Volatile NAND-Flash-Preise erhöhen Beschaffungsbudgets | −2.6% | National, widerspiegelt 10–15 % Waferkursanstiege | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
NAND-Controller-Versorgungsengpässe unter technologischen Exportbeschränkungen
Die BIS-Interimsregeln vom Dezember 2024 weiteten die Kontrollen über ausländische Direktprodukte auf hochmoderne Controller-IP-Blöcke aus und schränkten die Einfuhr von Logik mit 12 nm und darunter ein. Phison prognostiziert, dass Substratengpässe bis Ende 2025 eskalieren werden, wobei die Spot-NAND-Waferpreise nach den Produktionskürzungen im zweiten Quartal bereits um 10–15 % gestiegen sind.[3] Inländische Fertigungsbetriebe beeilen sich, Toolchains zu ersetzen, aber kurzfristige Störungen wirken sich auf Integratoren aus, erhöhen die Stücklistenkosten und verlängern die Qualifizierungszyklen für neue Laufwerke. Bis lokale Controller-Ökosysteme ausgereift sind, wird die Versorgungsspannung als Bremse für das Marktvolumen wirken.
Aggressiver Preisverfall komprimiert Anbietermargen
Die Vertragspreise für Unternehmens-SSDs sind über drei Quartale um 80 % gestiegen, doch die Margen bleiben dünn, da lokale Marken in einem Käufermarkt um Marktanteile kämpfen. YMTC überholte Samsung beim SSD-Verkauf am Singles' Day durch Senkung der durchschnittlichen Verkaufspreise und demonstrierte damit, wie Preiswettbewerb die Produktdifferenzierung dominieren kann. Unterdessen zog sich Solidigm aus dem Verbraucher-SSD-Bereich zurück, um die Rentabilität zu erhalten, was darauf hindeutet, dass anhaltende Unterpreisgestaltung letztendlich zur Portfoliobereinigung zwingt. Für kleinere Montagebetriebe ohne Skalierung oder eigenes NAND gefährdet das Rennen nach unten die Forschungs- und Entwicklungsausgaben und die langfristige Lebensfähigkeit, was die Investitionsbereitschaft in der gesamten Lieferkette dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor: EDSFF-Laufwerke für Dichte der nächsten Generation
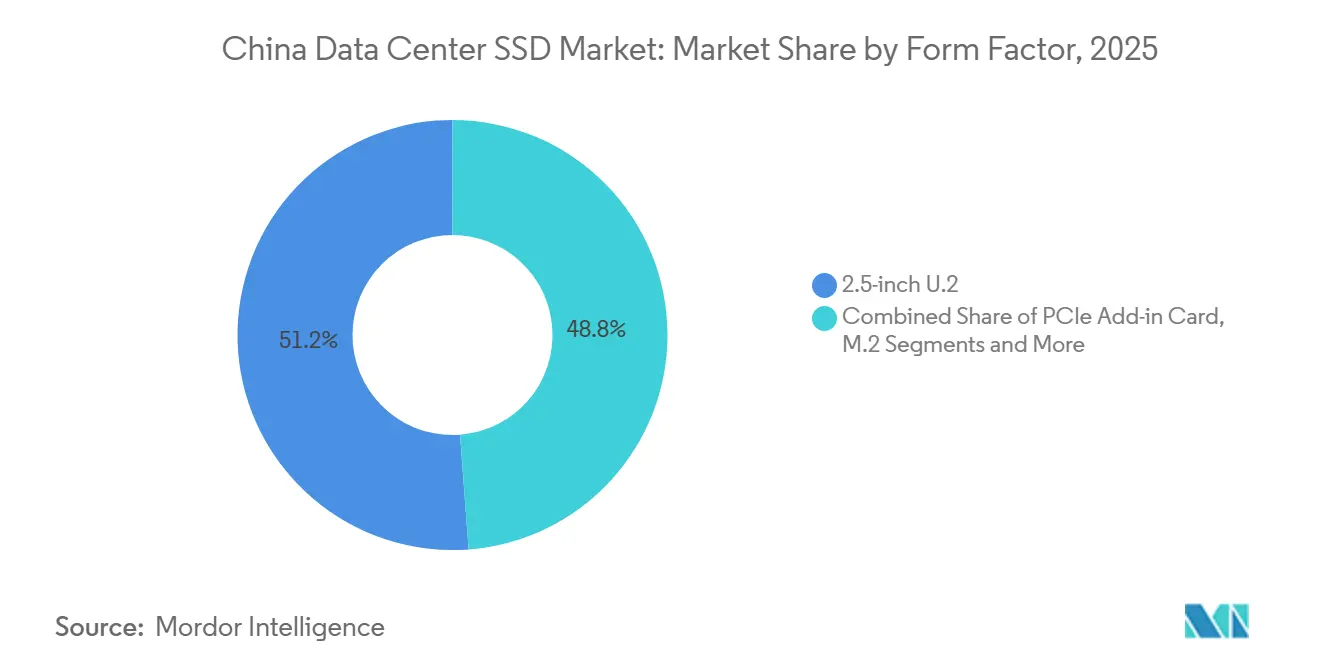
Der chinesische Rechenzentrums-SSD-Markt behält einen Anteil von 51,2 % für 2,5-Zoll-U.2-Laufwerke, hauptsächlich weil bestehende Blade-Server und Speicher-Arrays die Erneuerungszyklen weiterhin bestimmen. Dennoch wachsen EDSFF-E1.L-Lieferungen mit einem CAGR von 26,21 %, da Hyperscaler auf schlitten-freundliche Formfaktoren standardisieren, die Hot-Plug-Austausch in dichten Racks erleichtern. ATPs robuster N651Si E1.S belegt die thermische und vibrationsfeste Belastbarkeit des Segments mit Lese- und Schreibgeschwindigkeiten von mehr als 6.000 MB/s bei Betriebstemperaturen von –40 °C bis 85 °C. Der Migrationspfad wird daher eher Neubauprojekte als Nachrüstungen verfolgen, aber sobald sich Serverdesigns verlagern, wird EDSFF zum maßgeblichen Formfaktor.
In der zweiten Hälfte des Jahrzehnts werden proprietäre Varianten wie E2.L für Petabyte-Klasse-Geschwister voraussichtlich Nischenanwendungsfälle in Warm-Tier-Repositories erschließen. 2,5-Zoll-Laufwerke werden weiterhin in großen Stückzahlen für Edge-Gateways und Tier-2-Clouds verkauft, wo die Austauschbarkeit von Komponenten die reine Dichte überwiegt. Folglich werden Integratoren parallele Lieferketten unterstützen: eine für Legacy-U.2-Hosts und eine weitere für EDSFF-optimierte Gehäuse für KI-Megacluster.

Nach Schnittstelle: PCIe Gen5 beschleunigt die Leistungsführerschaft
PCIe/NVMe Gen4 bleibt das Arbeitstier und beherrscht mit 75,3 % des Umsatzes dank breiter Host-Plattform-Unterstützung den Markt. Der Staffelstab wird jedoch an PCIe Gen5 weitergegeben, dessen CAGR von 24,50 % durch chinesische Controller-Durchbrüche wie die 14,9-GB/s-Leseleistung der UNIS S5 angetrieben wird. Memblaze's PBlaze7 verdoppelt bereits die sequenzielle Bandbreite von Gen 4 und ist in GPU-Knoten bei Alibaba und Tencent Cloud zertifiziert, was einen positiven Kreislauf der Silizium-Akzeptanz festigt. Silicon Motion erwartet Consumer-Grade-Gen-6-Laufwerke bis 2031, aber Enterprise-PCIe-6.0-Prototypen wie der SM8466 haben 28 GB/s erreicht und werden wahrscheinlich zuerst in KI-Trainingspods debütieren, wo die Kostentoleranz höher ist.
SATA und SAS verbleiben in kostenempfindlichen oder unternehmenskritischen Legacy-Arrays, aber das Wachstum hat sich abgeflacht. Inzwischen wird die Flexible-Data-Placement-Erweiterung der NVMe-2.0-Spezifikation es Cloud-Betreibern ermöglichen, physische NAND-Regionen dynamisch zuzuweisen – was NVMe als einziges skalierbares Protokoll für heterogene KI-Datensätze weiter zementiert.
Nach NAND-Technologie: QLC gewinnt Unternehmensakzeptanz
Trotz TLCs Griff auf 78,1 % des Umsatzes im Jahr 2025 ist QLC die Wachstumsgeschichte mit einer CAGR von 24,70 %, unterstützt durch YMTCs Ausdauersprung, der die Haltbarkeitslücke verringert. DapuStors Benchmarks zeigen, dass QLC-SSDs die HDD-Gesamtbetriebskosten über fünf Jahre Abschreibungszyklen um 41 % unterbieten können – ein Wertargument, das stark genug ist, um Cold-Data-Pools zu überzeugen. TLC wird für leseintensive KI-Inferenzcluster, die konsistente Latenz erfordern, weiterhin dominieren. SLC und MLC werden, obwohl auf Randfälle beschränkt, in schreibintensiven Datenbankprotokollen bzw. industriellen Steuerungen weiterhin bestehen.
Bis 2027 sehen 1.000-Schichten-Roadmaps 20-TB-QLC-Geräte zu HDD-äquivalenten Preisen vor, was im Wesentlichen die letzte Hürde für die allgemeine Verbreitung von Flash beseitigt. Es ist ein zweigeteilter Markt zu erwarten: TLC bedient Leistungsebenen, QLC erfasst Kapazitätsebenen – beide geschützt durch inländische Wafer-Versorgung, die den Einfluss ausländischer Anbieter zunehmend einschränkt.
Nach Laufwerksarchitektur: Leseintensiv dominiert KI-Workloads
Leseintensive 1-DWPD-Produkte genießen einen Anteil von 60 % und den schnellsten CAGR von 27,20 %, weil Inferenz das Training in eingesetzten KI-Diensten übertrifft. Starblaze' STAR2000-Controller, der einen neuronalen Netzwerkprozessor integriert, veranschaulicht den Optimierungspfad: Rechenleistung nahe an den Daten platzieren, um die Host-Latenz zu minimieren. Gemischte 3-DWPD-Laufwerke bleiben der Standard für Transaktionsdatenbanken, die OLTP mit Analysen kombinieren, während schreibintensive 10-DWPD-SKUs auf Nischen-Trainingsrigs oder protokollstrukturierte Systeme mit hohem Schreibbedarf schrumpfen.
Mit der Zeit könnte firmware-definierte Ausdauer einem einzelnen SKU ermöglichen, zwischen Profilen zu wechseln, was Betreibern die Flexibilität gibt, jedes Laufwerk je nach Workload-Mustern über Ebenen hinweg neu einzusetzen. Bis dahin werden Kapazitätsplaner leseintensive SKUs überprovisionieren und Ausdauerkompromisse zugunsten höherer Dichte und niedrigerer Leistungsaufnahme akzeptieren.
Nach Kapazitätsbereich: Hochkapazitätslaufwerke führen das Wachstum an
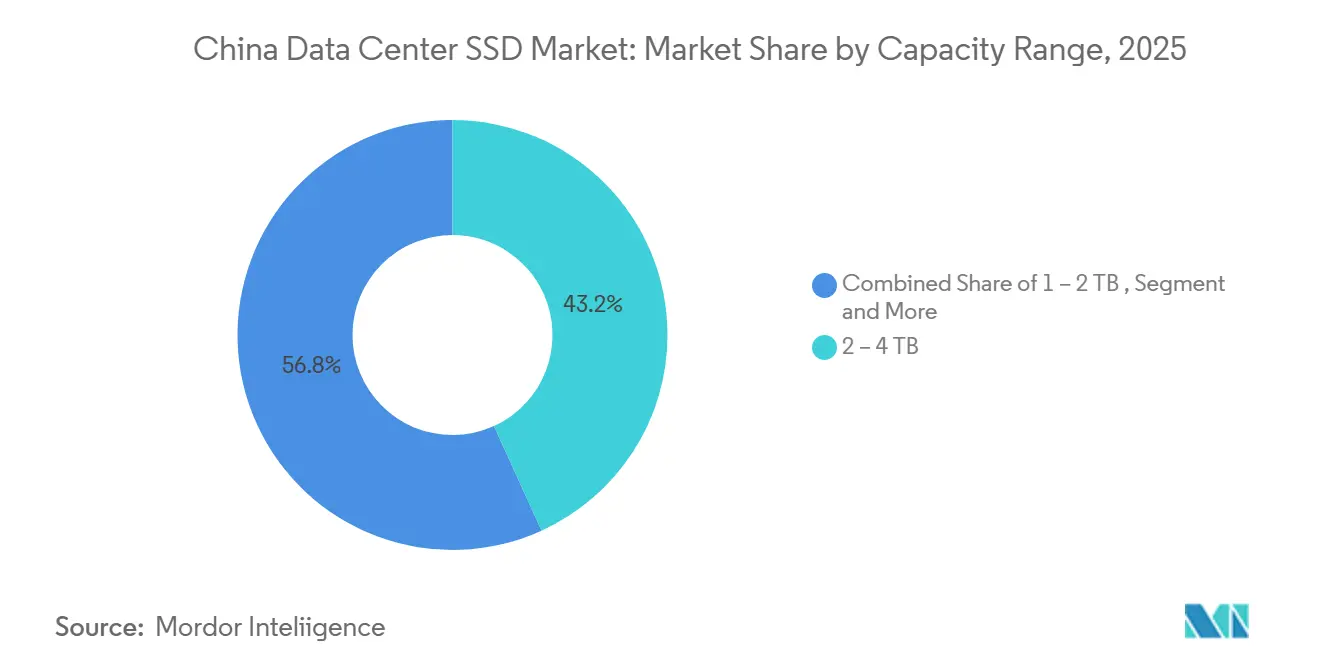
Gängige 2-4-TB-Modelle machen immer noch 43,2 % der China Data Center SSD Marktgröße aus, aber Laufwerke ≥4 TB werden bis 2031 mit einer CAGR von 26,81 % voraneilen. Microns 60-TB-ION-E3.S erreicht eine um 67 % höhere Rack-Dichte bei einem Verbrauch von nur 20 W und verdeutlicht die Wirtschaftlichkeit der Kapazitätsskalierung anstelle von Racks. KIOXIAs 122,88-TB-LC9 treibt die Grenzen für KI-taugliche Datensätze noch weiter.
Edge-Gateways und IoT-Backhauls werden weiterhin ≤1-TB- und 1-2-TB-Varianten kaufen, bei denen Formfaktor und Preisempfindlichkeit eine Rolle spielen. Da sich große Sprachmodelle jedoch von Milliarden auf Billionen von Parametern weiterentwickeln, kodieren Server-Designer Einschübe für nichts Kleineres als 8 TB fest. Die optimalen Kapazitätsbereiche werden sich daher mit jedem Aktualisierungszyklus nach oben verschieben, und Laufwerke unter 2 TB werden wahrscheinlich auf eingebettete Platinen gelötet statt als im Feld austauschbare Einheiten geliefert.
Nach Endnutzer: Hyperscale-Anbieter treiben die Markttransformation voran
Hyperscale-Cloud-Anbieter dominieren die Endnutzerlandschaft mit einem Marktanteil von 72 % im Jahr 2025 und halten gleichzeitig die schnellste Wachstumsdynamik mit einer CAGR von 27,61 % bis 2031 aufrecht, angetrieben durch massive KI-Infrastrukturinvestitionen und Rechenzentrum-Erweiterungsprogramme. Alibaba Cloud exemplifiziert die Entwicklung dieses Segments und erreicht eine Nutzung sauberer Energie von 56 % in seinen Rechenzentren bei gleichzeitiger Aufrechterhaltung einer branchenführenden Energieeffizienz (Power Usage Effectiveness) von 1,200. Das Xingmai-Netzwerk-Upgrade von Tencent Cloud demonstriert die technische Raffinesse des Segments, verbessert die KI-Trainingseffizienz um 20 % und unterstützt über 100.000 GPUs in einzelnen Rechenclustern. Kollokations- und carrierneutrale Einrichtungen fungieren als strategische Intermediäre und bieten Infrastrukturdienstleistungen für Unternehmen an, denen dedizierte Rechenzentrumskapazitäten fehlen. Rechenzentren von Unternehmen und Finanzdienstleistern haben spezialisierte Anforderungen an Compliance und Sicherheit, was die Nachfrage nach hochausdauernden SSDs mit erweiterten Verschlüsselungsfähigkeiten antreibt.
Geografische Analyse
Die östlichen Megastädte Peking, Shanghai und Shenzhen machten im Jahr 2025 rund 65 % der SSD-Ausgaben aus, da dort Hyperscale-Cloud-Regionen, fintech-Hubs und Anbieter digitaler Inhalte konzentriert sind. Diese Standorte erfordern ultra-niedrige Latenz, sodass Betreiber Aufpreise für PCIe Gen5 und leseintensive TLC-Laufwerke zahlen, die Antwortzeiten unter 100 µs garantieren. Sie unterliegen auch den strengsten Energieverbrauchsobergrenzen, was Flash für die Einhaltung regulatorischer Anforderungen unverzichtbar macht.
Die westlichen Provinzen sind der Wachstumsmotor mit einer CAGR von 28,5 % bis 2031, beflügelt durch kostengünstige erneuerbare Energie und großzügige Landvergaben. Gansus 17.000-Mu-Rechenzentrumspark veranschaulicht das politische Drehbuch: 300 Unternehmen einladen, überschüssige Wind- und Solarkapazität nutzen und Verarbeitungsergebnisse über Glasfaser-Backbones nach Osten schicken. Speicherarchitekten wählen hier hochkapazitive QLC, um die Watt-pro-Terabyte-Effizienz zu maximieren, da die Latenztoleranz für Batch-Analysen höher ist.
Nördliche Regionen von der Inneren Mongolei bis Heilongjiang nutzen Umgebungskühlung, um PUE-Grenzen ohne aufwendige Klimatisierung einzuhalten. Einrichtungen setzen hybride Racks ein, die TLC und QLC mischen, und balancieren Energieeinsparungen gegen Reaktionsfähigkeit für Content-Delivery-Workloads, die auf Korea und Japan ausgerichtet sind. Südliche Provinzen wie Guangdong und Fujian behalten ihre strategische Relevanz dank Hafenzugang und Halbleiterfabriken; lokale OEMs co-lokalisieren Montagelinien, um Vorlaufzeiten zu verkürzen, was die regionale Nachfrage nach Controller-ICs stärkt. Zentralchina fungiert als Relaisknoten; seine Datenhubs puffern den Datenverkehr und benötigen flexible Caching-SSDs statt reiner Kapazität. Insgesamt zeichnen diese Muster eine vielfältige Karte, auf der jede Region Flash-Entscheidungen rund um Energie, Latenz oder Fertigungsvorteile optimiert – doch jeder Weg konvergiert auf Solid-State-Medien als De-facto-Rückgrat für nationale Rechenambitionen.
Wettbewerbslandschaft
Das Feld ist mäßig fragmentiert, neigt sich jedoch zugunsten inländischer Marktführer. YMTC, Western Digital, Samsung und Solidigm führen weiterhin die Volumencharts an, doch chinesische Marken wie DapuStor, Memblaze und Longsys schließen die Lücken, indem sie auf KI-Inferenzcluster abgestimmte Firmware anbieten. YMTCs Triumph am Singles' Day über Samsung signalisierte einen Wahrnehmungswandel: Qualitätsparität plus patriotische Beschaffung ist eine Gewinnkombination für E-Commerce-Käufer. Cloud-Allianzen verstärken diesen Trend; die Zusammenarbeit von Kingsoft Cloud mit Solidigm lieferte den KS3-Extreme-Speed-Objektspeicher mit einem nachhaltigen Durchsatz von 1 Tbps pro Petabyte und erhöhte damit die Messlatte für die SSD-Validierung auf Plattformebene.
Technologie trennt weiterhin Marktführer von Nachfolgern. Starblaze integriert neuronale Beschleuniger in Controller und entwickelt Silizium ausdrücklich für tensorintensive Lesemuster. Phison und Maxio liefern schlüsselfertige Plattformen, die kleineren Marken ermglichen, ohne massive Forschungs- und Entwicklungsbudgets in die Gen-5.0-Klasse aufzusteigen. Dennoch schmälert der harte Preiskampf die Rentabilität. Samsung nutzt die vertikale Integration, um ASP-Schwankungen zu überstehen, während Western Digital auf eigene BiCS-FLASH-Ausbeuten setzt, um die Kostenkurven im Griff zu behalten. Die Fragmentierung bleibt über dem globalen Niveau, aber eine Konsolidierung ist sichtbar, da Tier-2-Hersteller Schwierigkeiten haben, Controller-Design und Firmware-Support zu skalieren – eine Voraussetzung für die Enterprise-Qualifizierung bei Chinas fünf größten Cloud-Anbietern.
Branchenführer des chinesischen Rechenzentrums-SSD-Marktes
-
Samsung Electronics
-
Kioxia
-
Western Digital
-
Solidigm (SK hynix)
-
Huawei
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2025: Phison Electronics verzeichnete einen Rekordumsatz im zweiten Quartal aufgrund steigender Controller-Lieferungen, was auf eine Entspannung der Versorgungsengpässe für chinesische SSD-Anbieter hindeutet.
- Juni 2025: Silicon Motion stellte den SM8466-PCIe-6.0-Controller vor, der auf sequenzielle Übertragungen von 28 GB/s für KI-Plattformen 2026 abzielt.
- Mai 2025: KIOXIA führte die CM9-Serie PCIe-5.0-SSDs mit TLC der 8. Generation BiCS ein und erzielte bis zu 95 % mehr sequenziellen Schreibdurchsatz gegenüber früheren Versionen.
- März 2025: KIOXIA brachte das 122,88-TB-LC9-Series-NVMe-Laufwerk mit Dual-Port-Redundanz für KI-Datenseen auf den Markt.
Berichtsumfang des chinesischen Rechenzentrums-SSD-Marktes
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Erweiterungskarte |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) |
| Schreibintensiv (10 DWPD) |
| ≤1 TB |
| 1–2 TB |
| 2–4 TB |
| ≥4 TB |
| Hyperscale-Cloud-Anbieter |
| Kollokations- und carrierneutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) | |
| M.2 | ||
| PCIe-Erweiterungskarte | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Nach Schnittstelle | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Nach NAND-Technologie | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Nach Laufwerksarchitektur | Leseintensiv (1 DWPD) | |
| Gemischte Nutzung (3 DWPD) | ||
| Schreibintensiv (10 DWPD) | ||
| Nach Kapazitätsbereich | ≤1 TB | |
| 1–2 TB | ||
| 2–4 TB | ||
| ≥4 TB | ||
| Nach Endnutzer | Hyperscale-Cloud-Anbieter | |
| Kollokations- und carrierneutrale Einrichtungen | ||
| Unternehmens- und Finanzdienstleistungs-Rechenzentren | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Rechenzentrums-SSD-Markt derzeit?
Der Markt wird im Jahr 2025 auf 3,05 Milliarden USD geschätzt und soll bis 2031 11,08 Milliarden USD erreichen, mit einer CAGR von 23,67 %.
Welche Endnutzerkategorie führt die Nachfrage an?
Hyperscale-Cloud-Anbieter hielten im Jahr 2025 einen Marktanteil von 72 % und werden voraussichtlich das am schnellsten wachsende Segment bleiben, mit einer CAGR von 27,61 % bis 2031.
Warum gewinnen PCIe-Gen5-SSDs jetzt an Bedeutung?
KI-Trainingscluster benötigen eine sequenzielle Lesebandbreite von mehr als 14 GB/s, ein Niveau, das kosteneffektiv nur von PCIe-Gen5-Laufwerken erreicht wird.
Wie schneiden QLC-SSDs im Vergleich zu Festplatten bei den Kosten ab?
Fünfjährige Analysen zeigen, dass QLC-SSDs die Gesamtbetriebskosten um 41 % senken und dabei 30 % weniger Strom verbrauchen können.
Welche regionale Politik prägt den Infrastrukturausbau?
Die Strategie „Ostdaten, Westrechnen” treibt All-Flash-Rechenzentren in westliche Provinzen, wo Land und erneuerbare Energie reichlich vorhanden sind.
Wie werden Exportkontrollen das Angebot beeinflussen?
Kurzfristige Controller-Engpässe könnten den CAGR um rund 4,3 Prozentpunkte verringern, bis inländische Fertigungsbetriebe Ersatz-ICs hochfahren.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsspeicher in Spanien Speichernachfrage in Spanien, gegliedert nach Anlagengröße und Tier.
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich Speicher im Vereinigten Königreich, aufgeschlüsselt nach Anlagengröße und Tier.
- Frankreich Rechenzentrums-Speichermarkt Speicher in Frankreich, unterteilt nach Anlagengröße und Tier.
- Italienischer Rechenzentrums-Speichermarkt Speicher in Italien, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Europa Rechenzentrums-Speichermarkt Speichernachfrage in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Italien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Italien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Südkorea Rechenzentrums-Speichermarkt Speicher in Südkorea, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- USA Markt für Rechenzentrums-Speicher Speicherlösungen in den USA, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.