
Marktgröße und Marktanteil für Kindersonnenbrillen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.53 Milliarden US-Dollar |
| Marktgröße (2031) | 4.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.27 % |
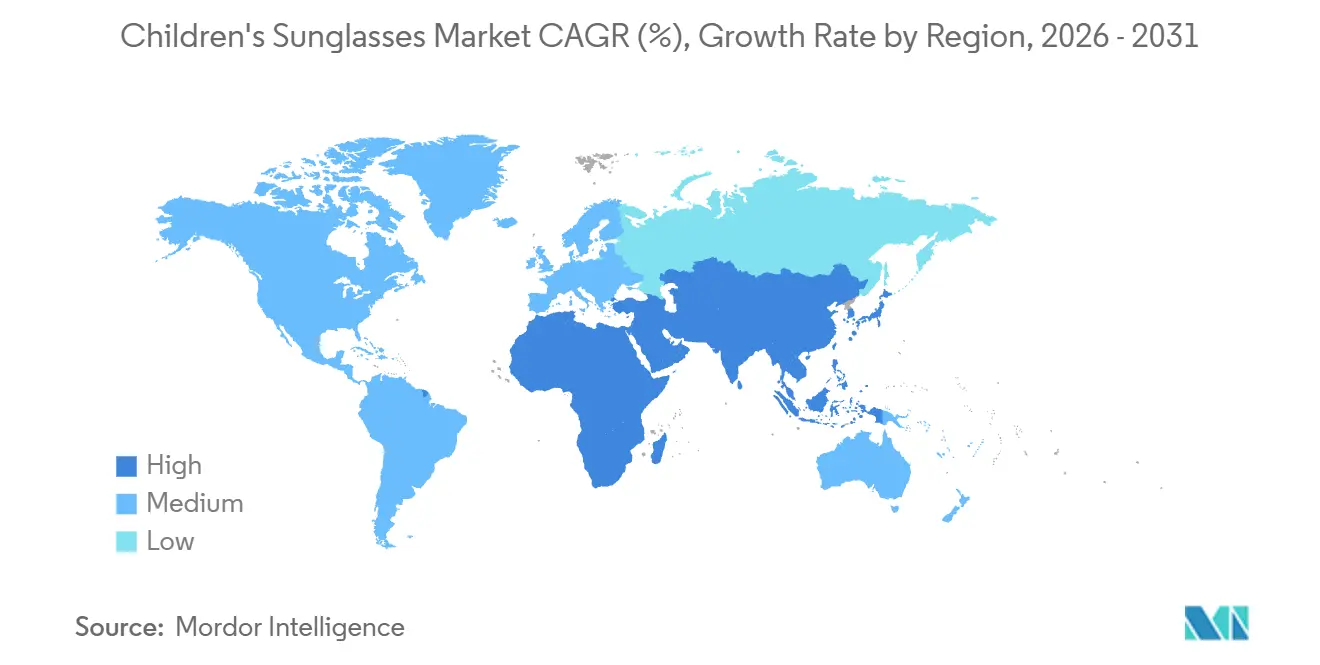
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
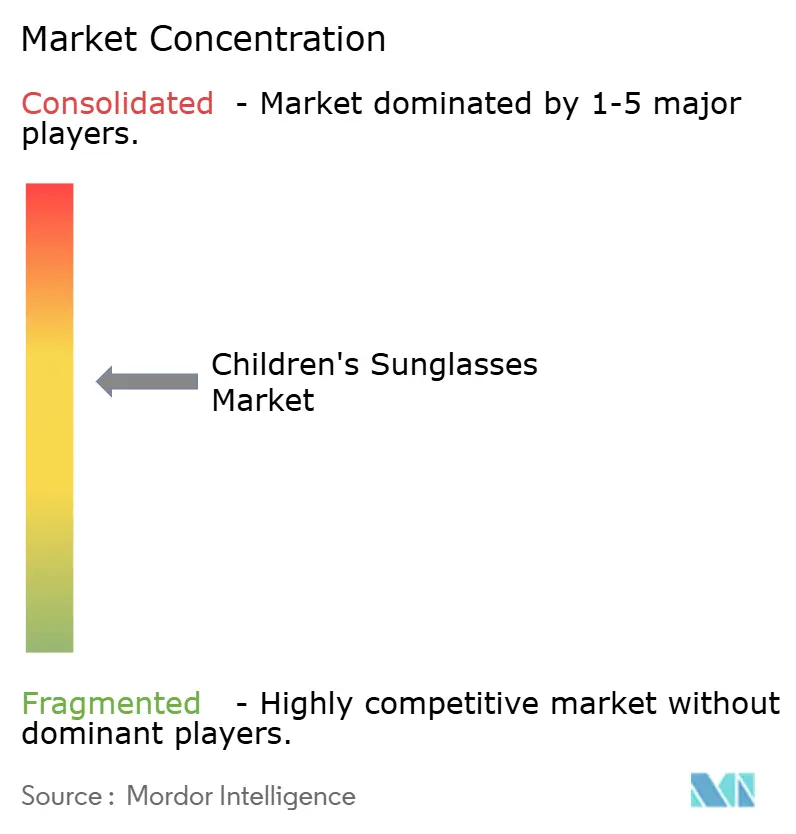
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kindersonnenbrillen von Mordor Intelligence
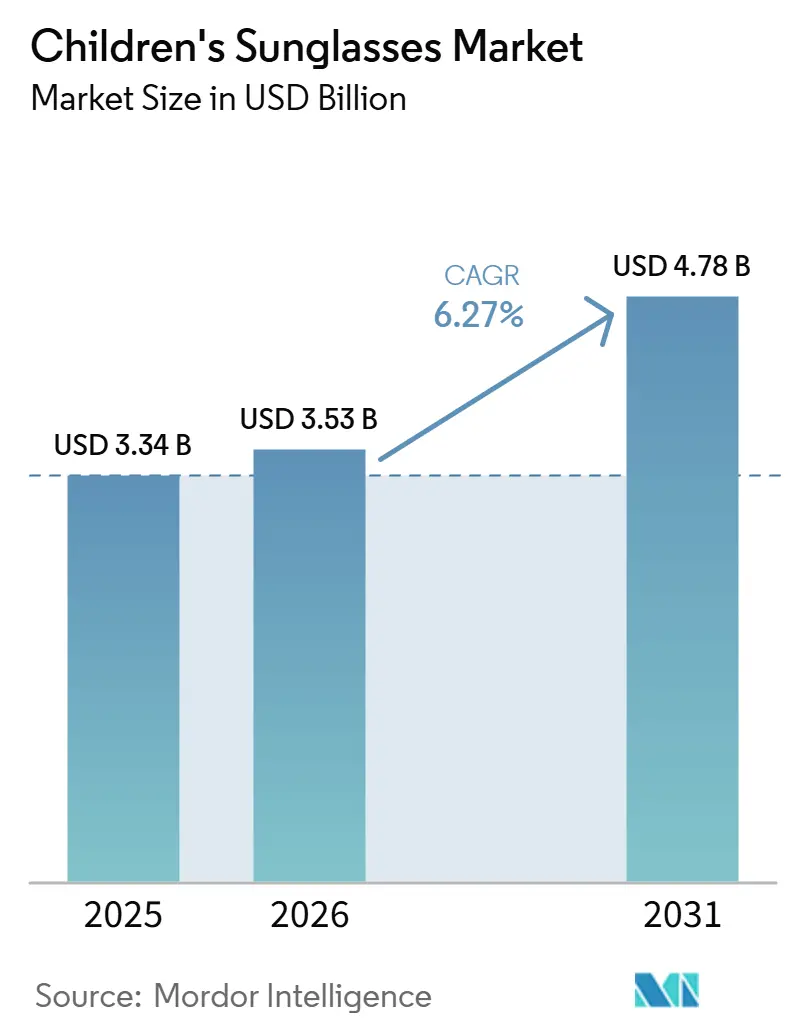
Die Marktgröße für Kindersonnenbrillen wird voraussichtlich im Jahr 2025 3,34 Milliarden USD und im Jahr 2026 3,53 Milliarden USD erreichen, bevor sie bis 2031 auf 4,78 Milliarden USD ansteigt und dabei eine CAGR von 6,27 % von 2026 bis 2031 verzeichnet. Das wachsende Bewusstsein für UV-bedingte Augenschäden stützt die Nachfrage, da Eltern zunehmend Schutzbrilllen für den regelmäßigen Gebrauch kaufen. Die Augen von Kindern lassen mehr UV-Strahlung die Netzhaut erreichen als die Augen von Erwachsenen, was medizinische Empfehlungen bei Kaufentscheidungen wichtig macht. Eine höhere Beteiligung an Outdoor-Aktivitäten erhöht zudem die Ersatznachfrage, da Gestelle verschleißen oder Kinder aus ihnen herauswachsen. Europa wird voraussichtlich im Jahr 2025 das größte regionale Cluster bleiben. Premium-Designs, polarisierte Gläser und verbesserte Materialien stärken zertifizierte Marken, während gefälschte und nicht zertifizierte Produkte das Vertrauen in Online-Kanäle weiterhin beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
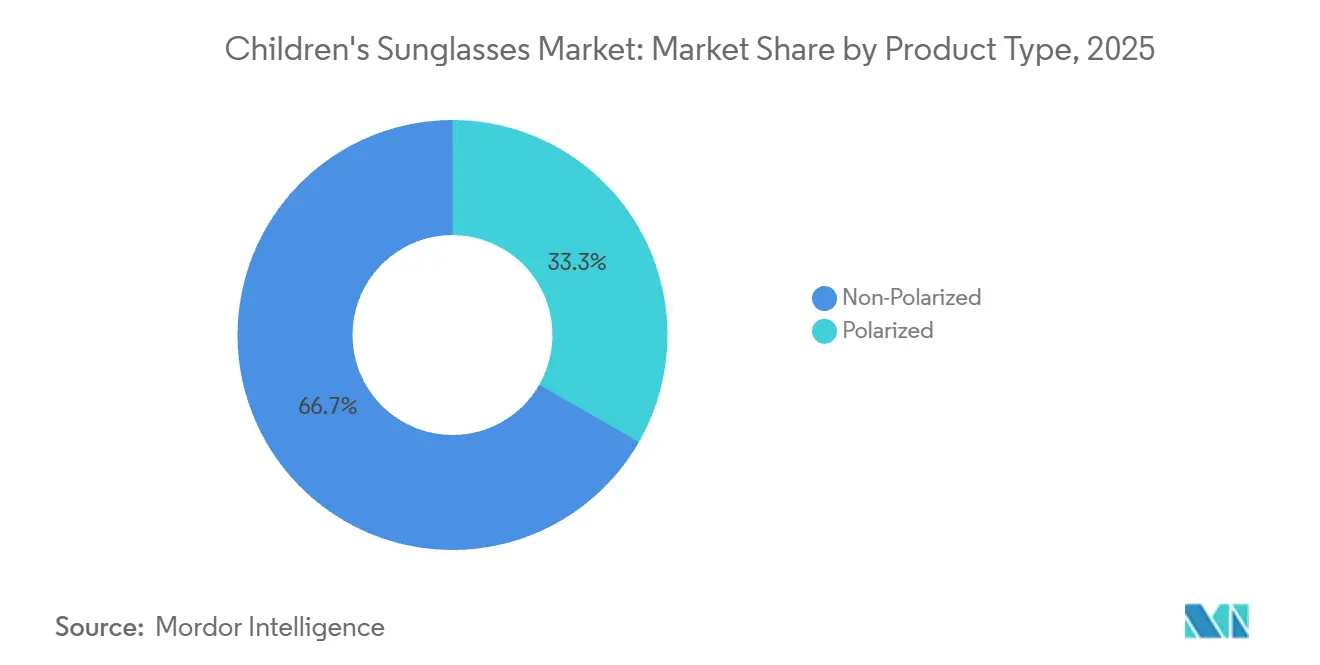
- Nach Produkttyp hielten nicht-polarisierte Sonnenbrillen im Jahr 2025 einen Marktanteil von 66,71 % am Markt für Kindersonnenbrillen, während polarisierte Sonnenbrillen bis 2031 mit einer CAGR von 7,83 % prognostiziert werden.
- Nach Produktkategorie entfiel das Massensegment im Jahr 2025 auf 75,23 % der Marktgröße für Kindersonnenbrillen, während das Premiumsegment bis 2031 mit einer CAGR von 8,56 % prognostiziert wird.
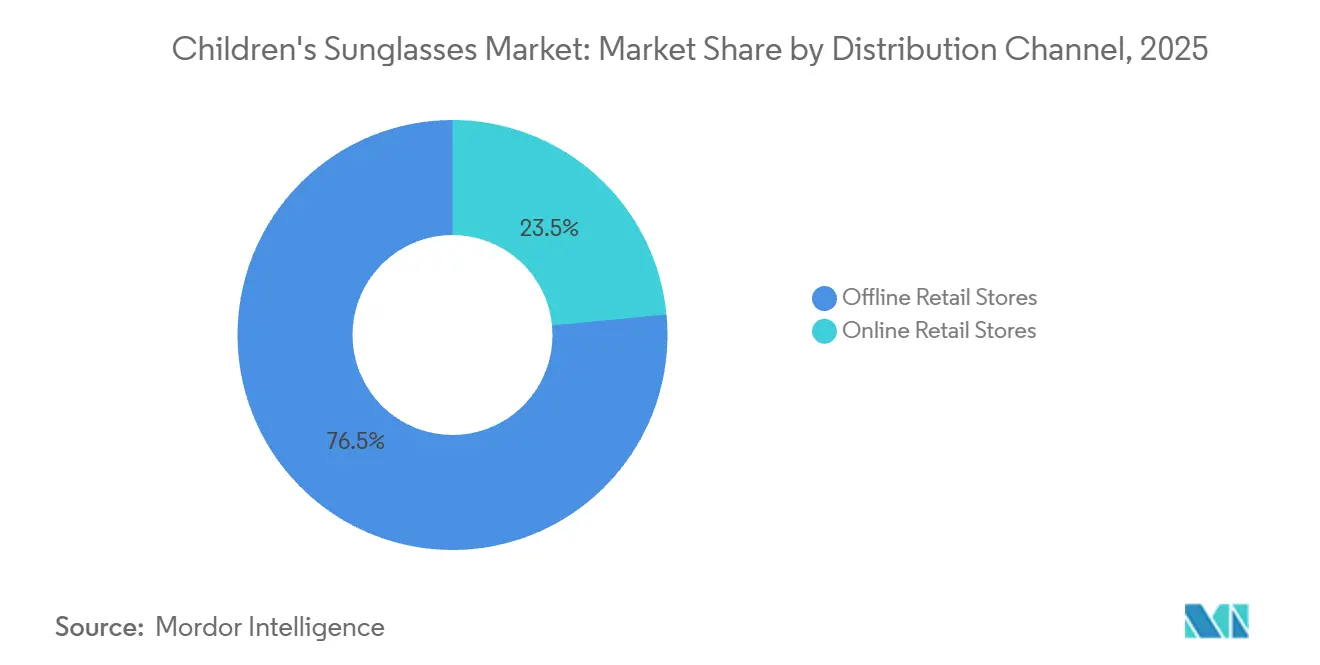
- Nach Vertriebskanal führten stationäre Einzelhandelsgeschäfte im Jahr 2025 mit einem Anteil von 76,52 %, während Online-Einzelhandelsgeschäfte bis 2031 mit einer CAGR von 9,23 % prognostiziert werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 33,56 % am Markt für Kindersonnenbrillen, während der Nahe Osten und Afrika bis 2031 mit einer CAGR von 8,21 % prognostiziert werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für UV-Schutz | +1.5% | Global, mit frühen Gewinnen in Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Mehr Outdoor-Freizeitaktivitäten | +1.2% | Nordamerika, Europa, APAC-Kernregion | Langfristig (≥ 4 Jahre) |
| Einfluss von Mode- und Stiltrends | +0.9% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flexiblen und langlebigen Gestellen | +0.7% | Global, mit starker Nachfrage in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von polarisierten und schützenden Gläsern | +0.9% | Nordamerika, Europa, Australien, Japan | Mittelfristig (2–4 Jahre) |
| Zunahme der Sportbeteiligung | +0.5% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für UV-Schutz
Das Bewusstsein für UV-Exposition bei Kindern wird zu einem stärkeren Kauftreiber im Markt für Kindersonnenbrillen, da Gesundheits- und Regulierungsempfehlungen für Eltern klarer und sichtbarer werden. Das WHO-Programm SPECS 2030 hat Mindestqualitätsanforderungen für Gläser und Gestelle festgelegt und damit eine stärkere Grundlage für Schutzbrilllen in vielen Märkten geschaffen[1]. In den Vereinigten Staaten führte ANSI Z80.3-2025 aktualisierte Anforderungen für Angaben zur spektralen Transmission und zur UV-Dämpfungskennzeichnung ein, was die Produktkommunikation und die Compliance verbessert. In Australien und Neuseeland empfiehlt RANZCO weiterhin eng anliegende und umhüllende Sonnenbrillen für Kinder, um die UV-Exposition rund um das Gestell zu reduzieren. Diese Maßnahmen helfen Eltern, zertifizierte Brillen als Gesundheitsprodukt und nicht als Modezubehör zu betrachten. Sie erhöhen auch die Compliance-Erwartungen an Marken, die Zugang zum organisierten Einzelhandel im Markt für Kindersonnenbrillen anstreben.
Mehr Outdoor-Freizeitaktivitäten
Die zunehmende Beteiligung an Outdoor-Aktivitäten stützt den Markt für Kindersonnenbrillen, da Kinder mehr Zeit in hellen Umgebungen beim täglichen Spielen, Schwimmen, Reisen und organisierten Sport verbringen. Daten der Outdoor Industry Association für 2025 zeigen, dass 22,6 Millionen Kinder im Alter von 6 bis 12 Jahren an Outdoor-Freizeitaktivitäten teilnahmen, was einem Anstieg von 5 % gegenüber dem Vorjahr entspricht[2]. Derselbe Bericht zeigte, dass die Gesamtbeteiligung an Outdoor-Aktivitäten in den USA im Jahr 2025 bei 183,2 Millionen Menschen lag, was ein starkes familiäres Engagement bei Outdoor-Aktivitäten widerspiegelt. Statistics Norway berichtete ebenfalls von einer hohen Beteiligung unter Kindern, einschließlich häufigem Outdoor-Schwimmen und organisiertem Sport bei Kindern im Alter von 6 bis 15 Jahren. Dieser Trend stützt den Markt für Kindersonnenbrillen durch Erstkäufe und Wiederholungsnachfrage, da Kinder Gestelle häufig verlieren, beschädigen oder aus ihnen herauswachsen. Da Outdoor-Aktivitäten Teil des Alltags werden, sind Eltern eher bereit, funktionalen Augenschutz in ihre ganzjährigen Ausgaben einzubeziehen.
Einfluss von Mode- und Stiltrends
Mode beeinflusst weiterhin den Markt für Kindersonnenbrillen, da Kinder Kaufentscheidungen zunehmend gemeinsam mit ihren Eltern treffen. Lizenzierte Designs, Charakterthemen, kräftige Farben und von Erwachsenen inspirierte Gestelle helfen Marken, über eine rein funktionale Positionierung hinauszugehen. Ray-Ban Kids soll 2025 Disney-verknüpfte Kollektionen einführen, was zeigt, wie Marken Storytelling und Vertrautheit nutzen, um Kinderbrillen am Point of Sale attraktiver zu machen. Julbo soll seine Little-Heroes-Reihe 2025 ebenfalls mit neuen Modellen für den Outdoor-Einsatz erweitern, was die engere Ausrichtung von Jugendstil und Leistungsmerkmalen widerspiegelt. Dieser Trend unterstützt das Aufstiegsverhalten im Markt für Kindersonnenbrillen, da Markendesigns die Preissensitivität reduzieren können, wenn Eltern auch Sicherheit, Langlebigkeit und zertifizierten Schutz erkennen. Er gibt großen Unternehmen auch eine weitere Möglichkeit, die Nachfrage zu erneuern, ohne sich ausschließlich auf saisonale Aktionen zu verlassen.
Nachfrage nach flexiblen und langlebigen Gestellen
Die Materialauswahl wird im Markt für Kindersonnenbrillen zunehmend wichtiger, da Eltern Gestelle suchen, die wiederholten Stürzen, Verbiegungen und dem rauen Alltagsgebrauch standhalten. Marken setzen auf leichte und flexible Konstruktionen, die Kinder dazu ermutigen, das Produkt konsequent zu tragen. EssilorLuxottica hob in seiner Kinderbrillenkollektion 2025 Materialien, Flexfunktionen und kinderfreundliche Designanpassungen hervor, was darauf hindeutet, dass die Gestelltechnik Teil der Verkaufsbotschaft geworden ist. Julbo hat sein Kindersortiment ebenfalls auf den aktiven Einsatz ausgerichtet und damit die Ansicht gestärkt, dass technische Langlebigkeit und Tragekomfort für Kinder nun auch jenseits sportspezifischer Produkte wichtig sind. Dieser Trend ist im Markt für Kindersonnenbrillen bedeutsam, da Gestellversagen Wiederholungskäufe einschränken kann, wenn Eltern die Produktqualität als mangelhaft wahrnehmen. Bessere Materialien helfen Marken, Margen zu schützen, Vertrauen zu stärken und Premiumpreise in einem Markt zu unterstützen, in dem Zertifizierung allein nicht mehr ausreicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Wettbewerb durch unorganisierte Anbieter | -0.8% | Asien-Pazifik, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Gefälschte und nicht zertifizierte Produkte | -0.5% | Global, am stärksten in Online-Kanälen und aus dem Asien-Pazifik-Raum bezogenen Waren | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfrageschwankungen | -0.3% | Europa, Nordamerika, auf den Sommer konzentrierte Nachfrage | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die regulatorische Compliance | -0.2% | Global, am stärksten in den Märkten der EU und der USA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch unorganisierte Anbieter
Das unorganisierte Angebot bleibt ein Hemmnis für den Markt für Kindersonnenbrillen, da Niedrigpreisanbieter Volumen bewegen können, ohne dieselbe Zertifizierungs-, Einzelhandels- und Markenlast wie etablierte Unternehmen zu tragen. Dieser Druck ist am stärksten dort, wo Eltern preisgeführt kaufen und wo die Durchsetzung auf offenen Marktplätzen und im informellen Einzelhandel uneinheitlich ist. Die Auswirkung beschränkt sich nicht auf verlorene Premiumverkäufe, da sie auch die Preisspannen im Massenmarktsegment verengt und es für organisierte Marken schwieriger macht, ihren Wert zu erklären. Sie kann auch das Vertrauen in die Kategorie schwächen, wenn minderwertige Produkte die erste Erfahrung einer Familie mit Kindersonnenbrillen prägen. Für den Markt für Kindersonnenbrillen bedeutet dies, dass formelle Marken gleichzeitig bei Preis, Sicherheit und Zuverlässigkeit konkurrieren müssen. Diese Kombination verlangsamt die Margenverbesserung, selbst wenn die Endnachfrage gesund bleibt.
Gefälschte und nicht zertifizierte Produkte
Gefälschte und nicht zertifizierte Produkte stellen ein direktes Risiko für den Markt für Kindersonnenbrillen dar, da sie sich in digitalen Kanälen konzentrieren, die ansonsten schnell wachsen. Which? berichtete im Juni 2025, dass alle 20 getesteten Paare Kindersonnenbrillen, die von großen Online-Plattformen gekauft wurden, die für den Verkauf im Vereinigten Königreich erforderlichen gesetzlichen Kennzeichnungen fehlten, und 2 Paare trotz UV400-Angaben einen gefährlich niedrigen UV-Schutz aufwiesen. Die OECD hat auch darauf hingewiesen, dass Kleinsendungen erhebliche Durchsetzungsherausforderungen für den Fälschungshandel schaffen, was die Online-Überprüfung schwerer skalierbar macht. Dieses Problem ist über die Sicherheit hinaus bedeutsam, da es das Vertrauen in den Online-Kanal verringern kann, auf den viele Marken für ihr Wachstum im Markt für Kindersonnenbrillen setzen. Es schafft auch unfaire Preisvergleiche zwischen konformen Produkten und unsicheren Produkten, die Eltern auf den ersten Blick ähnlich aussehen. Solange sich die Durchsetzung nicht verbessert, wird der am schnellsten wachsende Kanal weiterhin das deutlichste Vertrauensrisiko tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nicht-Polarisiert führt, während polarisierte Gläser an Fahrt gewinnenNicht-polarisierte Sonnenbrillen hielten im Jahr 2025 einen Marktanteil von 66,71 % am Markt für Kindersonnenbrillen und waren damit der Volumenführer innerhalb des Produkttyps. Ihre Führungsposition spiegelt niedrigere Preise, leichtere Verfügbarkeit und stärkere Vertrautheit bei Eltern wider, die für Kleinkinder und jüngere Schulkinder kaufen. Der Markt für Kindersonnenbrillen hat sich seit langem zu nicht-polarisierten Stilen hingezogen, da viele Eltern zunächst auf grundlegenden UV-Schutz und einfachen Ersatz setzen. Masseneinzelhändler und Online-Verkäufer bieten in dieser Gruppe auch eine größere Designvielfalt an, was Impulskäufe und Geschenkekäufe unterstützt. Kräftige Farben, Charakterthemen und leicht zugängliche Preispunkte halten das Segment bei einer breiten Käuferbasis sichtbar.
Das Segment profitiert auch davon, wie Eltern das Risiko bei Erstkäufen managen. Viele Familien bevorzugen es, mit einem einfacheren Produkt zu beginnen, da Kinder Gestelle schnell verlieren oder zerbrechen können. Dieses Verhalten hält die Nachbestellmengen stabil, selbst wenn der Stückpreis niedrig bleibt. Gleichzeitig beginnt die Kinderbrillenbranchen einen klareren Aufstiegspfad zu zeigen, da das Bewusstsein wächst. Polarisierte Sonnenbrillen sollen bis 2031 mit einer CAGR von 7,83 % im Marktgrößenprofil für Kindersonnenbrillen nach Produkttyp wachsen. Marken treiben diesen Wandel voran, indem sie Blendschutz als nützlich in Sport-, Strand- und hochreflektierenden Umgebungen darstellen. Infolgedessen bewegen sich polarisierte Optionen von der Spezialnutzung hin zu einer breiteren alltäglichen Relevanz.
Nach Produktkategorie:
Massenmarktsegment treibt das Volumen, Premiumsegment verzeichnet das stärkste WachstumDas Massenmarktsegment entfiel im Jahr 2025 auf 75,23 % der Marktgröße für Kindersonnenbrillen, was zeigt, wie stark Erschwinglichkeit die Nachfrage prägt. Diese Kategorie bedient die breiteste Elternbasis, da sie grundlegenden Schutz mit zugänglichen Preisen verbindet. Supermärkte, Kaufhäuser, Discountketten und breite Online-Sortimente unterstützen weiterhin ihre Größe. Der Markt für Kindersonnenbrillen ist für das Stückvolumen weiterhin auf diese Stufe angewiesen, insbesondere in preissensiblen Haushalten und sich entwickelnden Einzelhandelssystemen. Er bleibt auch der Teil des Marktes, der dem Wettbewerb durch informelle Verkäufer und Importe mit geringer Compliance am stärksten ausgesetzt ist.
Premiumprodukte sollen jedoch bis 2031 mit einer CAGR von 8,56 % wachsen, dem schnellsten Tempo unter den Produktkategorien. Dieses Wachstum spiegelt eine stetige Verlagerung hin zu zertifizierter Qualität, stärkeren Materialien und designgetriebeneren Produkten wider. Premiummarken profitieren auch von lizenzierten Kollektionen, besseren Anpasssystemen und dem Interesse der Eltern an langlebigeren Käufen. Reuters berichtete, dass Marcolin 2024 eine exklusive Lizenzvereinbarung mit Abercrombie & Fitch abschloss, die Abercrombie Kids Brillen einschloss, was zeigt, dass Lifestyle-Labels Raum für Premiumexpansion im Kindersegment sehen. Die Kinderbrillenbranchen zeigt daher ein gespaltenes Muster, bei dem der Massenmarkt die Basis hält und Premium ein schnelleres Wertwachstum erzielt. Diese Spaltung wird wahrscheinlich bestehen bleiben, da zertifizierte Produkte, Markendesign und bessere Langlebigkeit für Eltern leichter zu vergleichen werden.
Nach Vertriebskanal:
Stationärer Einzelhandel hält das Volumen, Online-Kanäle wachsen starkStationäre Einzelhandelsgeschäfte entfielen im Jahr 2025 auf 76,52 % des Vertriebs und hatten damit den größten Anteil am Markt für Kindersonnenbrillen. Eltern schätzen weiterhin die persönliche Anprobe, die physische Inspektion und die Möglichkeit, den Tragekomfort vor dem Kauf zu bestätigen. Optikketten, Fachgeschäfte, Kaufhäuser und Sporteinzelhändler geben auch zusätzliche Sicherheit hinsichtlich der Produktechtheit. Dies ist im Markt für Kindersonnenbrillen wichtig, da die richtige Passform, Glasqualität und Gestellstärke schwerer anhand eines Produktbildes zu beurteilen sind. Viele stationäre Verkäufer bieten auch Anpassungen und Beratung an, die Familien als nützlich empfinden, insbesondere für jüngere Kinder.
Online-Einzelhandelsgeschäfte sollen bis 2031 mit einer CAGR von 9,23 % wachsen und sind damit der am schnellsten wachsende Vertriebskanal im Ausblick auf die Marktgröße für Kindersonnenbrillen. Bequemlichkeit, ein breiteres Sortiment und einfachere Wiederholungsbestellungen erklären einen Großteil dieses Anstiegs. Direktvertriebsmarken nutzen digitale Kanäle, um klarere Sicherheitsbotschaften zu vermitteln und Vertrauen bei Eltern aufzubauen. Große Marktplätze erweitern auch die Reichweite in Regionen, in denen der spezialisierte Optikeinzelhandel begrenzt ist. Derselbe Kanal birgt jedoch das größte Produktsicherheitsrisiko, da nicht zertifizierte Artikel schwerer im großen Maßstab zu filtern sind. Dies bedeutet, dass das Online-Wachstum im Markt für Kindersonnenbrillen nicht nur von Bequemlichkeit, sondern auch von stärkerer Überprüfung, Zertifizierungstransparenz und Verkäuferverantwortung abhängen wird.
Geografische Analyse
Markt für Kindersonnenbrillen in Europa
Europa hielt im Jahr 2025 einen Marktanteil von 33,56 % am Markt für Kindersonnenbrillen und sicherte sich damit die führende regionale Position. Starkes Verbraucherbewusstsein, etablierte Netzwerke des optischen Einzelhandels und eine klare Nachfrage nach zertifiziertem UV-Schutz stützen die Region. In Deutschland ergab die im Jahr 2025 veröffentlichte Allensbach-Studie, dass 71 % der Verbraucher den UV-Schutz als wichtigstes Kaufkriterium für Sonnenbrillen betrachteten, was sicherheitsorientiertes Kaufverhalten unterstreicht. Die starke Basis an Premiummarken in Europa trägt dazu bei, dass der Markt für Kindersonnenbrillen höherwertige Produktsortimente beibehält. Organisierter Einzelhandel, klarere Kennzeichnung und Produktstandards helfen Eltern, vertrauenswürdige Optionen zu identifizieren. Diese Faktoren unterstützen eine wiederkehrende Nachfrage und eine stetige Premiumisierung.
Markt für Kindersonnenbrillen in Nordamerika
Nordamerika blieb der zweitgrößte regionale Block im Markt für Kindersonnenbrillen. Die Verbraucherausgaben für Kindergesundheitsprodukte sind stark, und die Region verfügt über eine breite Einzelhandelsabdeckung in Fach- und Massenkanälen. Medizinische Empfehlungen beeinflussen auch die Entscheidungen der Eltern, insbesondere wenn sie mit einem frühen UV-Schutz verbunden sind. Outdoor-Aktivitäten fördern die Nachfrage, da Millionen von Kindern an Freizeitaktivitäten teilnehmen, die die Sonnenexposition das ganze Jahr über erhöhen. Diese Faktoren machen Nordamerika zu einer kommerziell attraktiven Region für Leistungsprodukte, lizenzierte Kollektionen und wiederkehrende Ersatzverkäufe im Markt für Kindersonnenbrillen.
Markt für Kindersonnenbrillen in Asien-Pazifik, Südamerika und dem Nahen Osten und Afrika
Asien-Pazifik weist im Markt für Kindersonnenbrillen ein gemischtes Profil auf, da Bewusstsein, Einkommen und Einzelhandelsentwicklung je nach Land unterschiedlich sind. Japan, Südkorea und Australien verfügen über ein stärkeres elterliches Bewusstsein und eine organisierte Distribution. China, Indien, Indonesien und weite Teile Südostasiens bleiben preissensibel, wodurch das Massensegment in vielen Märkten dominiert. Premiummarken gewinnen jedoch in Großstädten über digitale Kanäle und einen breiteren Zugang zu internationalen Labels an Bedeutung. Südamerika bleibt kleiner, aber Küsten- und Hochgebirgsbedingungen unterstützen den Bedarf an UV-Schutz. Für den Nahen Osten und Afrika wird bis 2031 ein CAGR von 8,21 % prognostiziert, das schnellste regionale Wachstumstempo im Markt für Kindersonnenbrillen. Eine junge Bevölkerung, höhere UV-Intensität und ein sich ausdehnender formeller Einzelhandel verlagern die Region von einer unterversorgten Nachfrage hin zu einem organisierteren Wachstum.
Wettbewerbslandschaft
Der Markt für Kindersonnenbrillen weist eine moderate Konzentration auf. Große internationale Konzerne führen das Premiumsegment an, während regionale und unmarkierte Anbieter das Massenmarktsegment prägen. EssilorLuxottica und Safilo bleiben wichtige Referenzpunkte im Markenbrillensegment, insbesondere dort, wo UV-Schutzzertifizierung, Lizenzierung und Vertriebsreichweite am wichtigsten sind. Ihre Stärke ergibt sich aus breiten Portfolios, starkem Einzelhandelszugang und häufigen Produktaktualisierungen durch Markenpartnerschaften. Der Markt ist jedoch noch weit von einer vollständigen Konsolidierung entfernt, da viele kleinere Anbieter aggressiv über den Preis konkurrieren. Dies hält die Kategorie zwischen vertrauenswürdigen Premiumlabels und einer fragmentierten Wertangebotsbasis gespalten.
EssilorLuxottica nutzt weiterhin Produkteinführungen und Erweiterungen im Bereich der pädiatrischen Augengesundheit, um seine Position im Kinderbrillenmarkt zu stärken. Im November 2025 soll das Unternehmen die Essilor Stellest 2.0-Plattform vorstellen und sie mit intelligenten Brillen und Prä-Myopie-Lösungen für Kinder verknüpfen, was zeigt, wie sich pädiatrische Brillen der digitalen Gesundheit annähern. Safilo soll sein Sport- und Premium-Optikangebot durch den Abschluss der Übernahme von SPY+ und Serengeti für 24,6 Millionen USD im Juli 2026 stärken und damit Marken hinzufügen, die seine Reichweite im Bereich aktiver Brillen erweitern. Marcolin hat seine Kinderposititionierung auch durch lizenzierte Partnerschaften, einschließlich Abercrombie Kids, ausgebaut. Diese Schritte zeigen, dass große Marktteilnehmer Lizenzierung, Technologie und Portfoliobreite hinzufügen, um mehr Wert zu erzielen.
Kleinere Spezialisten und Direktvertriebsmarken bleiben ebenfalls aktiv. Julbo hält eine starke Leistungsposition und hat seine Little-Heroes-Linie für outdoor-orientierte Familien erweitert. Online-First-Marken wie Knockaround, Roshambo Eyewear und WeeStyle Co. nutzen Design, Elternvertrauen und einfache Sicherheitsbotschaften, um in den Markt für Kindersonnenbrillen einzutreten, ohne stark auf Großhandelskanäle angewiesen zu sein. Nachhaltigkeit wird ebenfalls zu einem Wettbewerbshebel, insbesondere da Marken biobasierte Materialien einsetzen, um Eltern anzusprechen. Der Markt bietet weiterhin Wachstumschancen, da die Bedürfnisse je nach Alter, Preisstufe und Einzelhandelsumfeld unterschiedlich sind. Unternehmen, die Zertifizierung und konsistente Qualität nicht nachweisen können, werden jedoch Schwierigkeiten haben, da die Anforderungen steigen.
Branchenführer im Markt für Kindersonnenbrillen
-
EssilorLuxottica SA
-
Safilo Group S.p.A.
-
Marchon Eyewear Inc.
-
Babiators
-
BANZ
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kindersonnenbrillen Unternehmen in diesem Bericht
- Carter’s, Inc.
- Under Armour, Inc.
- Jonas Paul Eyewear
- Roshambo Eyewear
- Ray-Ban Junior
- Oakley Youth
- Safilo Group S.p.A.
- EssilorLuxottica SA
- Marchon Eyewear, Inc.
- Marcolin S.p.A.
- De Rigo Vision S.p.A.
- Julbo
- Uvex Sports
- Polaroid Eyewear
- Nike, Inc.
- Adidas AG
- Smith Optics
- Knockaround, Inc.
- WeeStyle Co.
- Miraflex
Neueste Industrielle Entwicklungen in Markt für Kindersonnenbrillen
- Juli 2026: Safilo Group schloss die Übernahme von SPY+ und Serengeti von Bollé Brands für 24,6 Millionen USD ab, nachdem am 11. Mai 2026 die Kauf- und Übertragungsvereinbarung für Anteile und Vermögenswerte unterzeichnet worden war. SPY+ und Serengeti erzielten zusammen im Jahr 2025 einen Umsatz von 39 Millionen USD; die Transaktion stärkt Safilos Positionierung in den Sport-Outdoor- und Premium-Optiksegmenten neben Smith, Carrera, Polaroid und Blenders.
- Juni 2026: Ray-Ban brachte die Ray-Ban | Disney Zootopia 2 Kids Collection mit Gestellen aus biobasiertem Nylon und Bügeln aus biobasiertem Gummi auf den Markt, erhältlich ab 119 USD auf Ray-Ban.com in Nordamerika, Kanada, Japan und dem chinesischen Festland, und erweitert damit die Markenstrategie, nachhaltige Materialien mit IP-getriebenem Bedarf für Kinderbrillen zu verbinden.
- Juni 2026: EssilorLuxottica brachte seine neuen Essilor Stellest Smartglasses auf dem chinesischen Festland auf den Markt. Das Gerät, ausgestattet mit Myopie-Management-Gläsern, verfolgt die Tragezeit der Gläser und Verhaltensmuster von Kindern, um die klinische Compliance zu unterstützen, und markiert die erste Integration digitaler Gesundheitsüberwachung in ein pädiatrisches Brillenprodukt im großen Maßstab durch eine große Brillengruppe.
Berichtsumfang des globalen Marktes für Kindersonnenbrillen
Segmentierungsübersicht
| Polarisiert |
| Nicht-Polarisiert |
| Massenmarkt |
| Premium |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Polarisiert | |
| Nicht-Polarisiert | ||
| Nach Produktkategorie | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Kindersonnenbrillen bis 2031 an?
Das Wachstum wird durch ein stärkeres Bewusstsein für UV-bedingte Augenrisiken, eine höhere Beteiligung an Outdoor-Aktivitäten und eine breitere Akzeptanz von Schutzbrilllen als praktischen Kauf unterstützt. Die Kategorie soll bis 2031 bei einer CAGR von 6,27 % 4,78 Milliarden USD erreichen.
Welcher Produkttyp führt die Nachfrage heute an?
Nicht-polarisierte Sonnenbrillen führten im Jahr 2025 mit einem Anteil von 66,71 %, da sie erschwinglicher, weit verbreitet und Eltern, die für jüngere Kinder kaufen, vertrauter sind.
Welcher Produktbereich wächst am schnellsten?
Polarisierte Sonnenbrillen sind der am schnellsten wachsende Produkttyp mit einer CAGR von 7,83 %, während die Premiumkategorie mit einer CAGR von 8,6 % bis 2031 die am schnellsten wachsende Produktkategorie ist.
Warum ist das Online-Wachstum trotz Sicherheitsbedenken weiterhin wichtig?
Der Online-Einzelhandel soll mit einer CAGR von 9,23 % wachsen, da er Bequemlichkeit, eine breite Auswahl und Wiederholungsbestellungen bietet, obwohl nicht zertifizierte Produkte auf großen Plattformen weiterhin ein erhebliches Vertrauensproblem darstellen.