
Marktgröße und Marktanteil im Bereich zellulares M2M
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.80 Milliarden US-Dollar |
| Marktgröße (2031) | 53.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
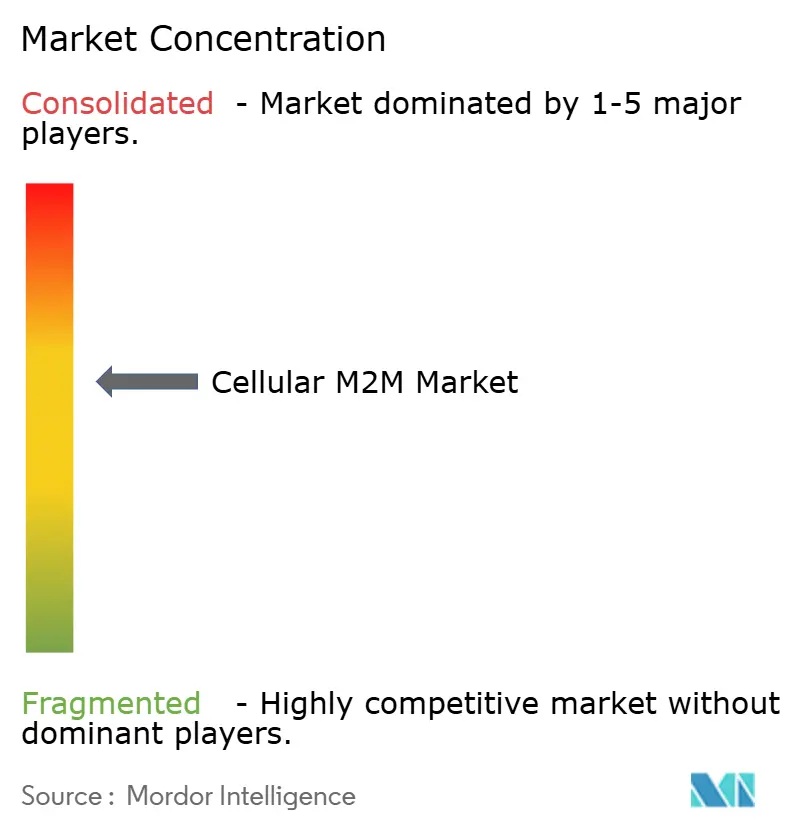
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zellulares M2M von Mordor Intelligence
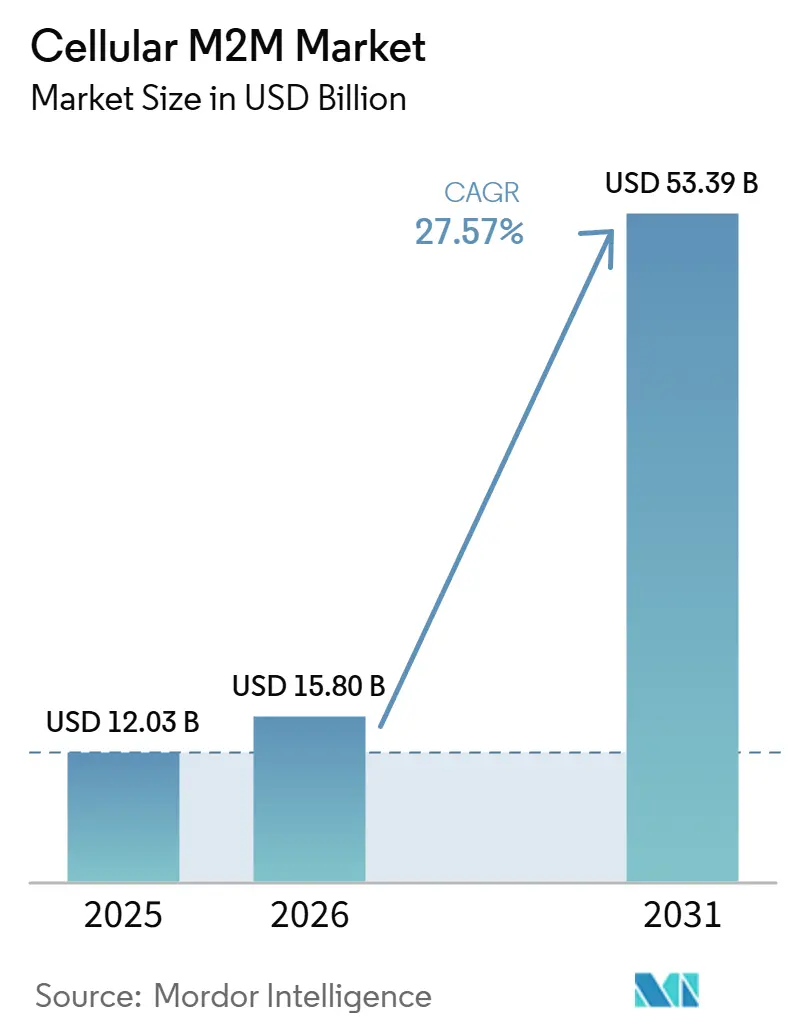
Die Größe des zellulären M2M-Marktes wurde im Jahr 2025 auf 12,03 Milliarden USD geschätzt und soll von 15,80 Milliarden USD im Jahr 2026 auf 53,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 27,57 % während des Prognosezeitraums (2026–2031). Starke Dynamik ergibt sich aus sinkenden IoT-Modulpreisen, dem weltweiten Rollout von LTE-M und NB-IoT sowie der ersten Welle von 5G-mMTC-Deployments, die bis zu 1 Million Geräte pro Quadratkilometer unterstützen können. Nordamerikanische Netzbetreiber sichern weiterhin die frühen Umsätze, während der asiatisch-pazifische Raum durch Chinas milliardenschweren 5G-A-Ausbau und aggressive Ziele zur Digitalisierung der Fertigung an Fahrt gewinnt.[1] In allen Regionen erweitern öffentliche Finanzierungen für intelligente Infrastrukturen, die Remote-Bereitstellung von eSIM und direkte Satellitenverbindungen zu Endgeräten die adressierbaren Anwendungsfälle und mindern das Risiko von Versorgungslücken. Die Wettbewerbsintensität bleibt moderat, da Netzbetreiber, Modulhersteller und Plattformanbieter auf integrierte Angebote umschwenken, die Konnektivität, Geräteverwaltung, Cybersicherheit und Analysen unter einem einzigen Geschäftsmodell bündeln.
Wichtigste Erkenntnisse des Berichts
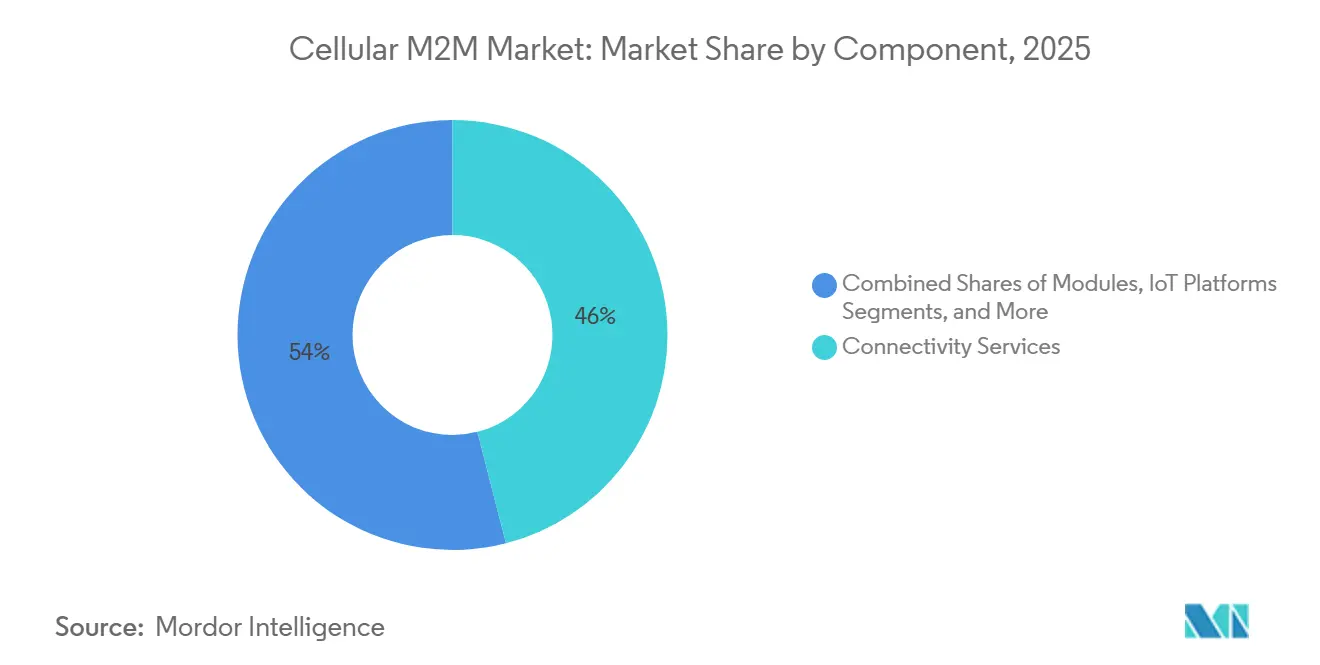
- Nach Komponente führten Konnektivitätsdienste mit einem Umsatzanteil von 46 % im Jahr 2025; IoT-Plattformen sollen bis 2031 mit einer CAGR von 23,50 % wachsen.
- Nach Anwendung erfassten Asset-Tracking und Logistik im Jahr 2025 einen Marktanteil von 28 % am zellulären M2M-Markt; intelligente Versorgungsunternehmen und Messtechnik verzeichnen bis 2031 eine CAGR von 24,24 %.
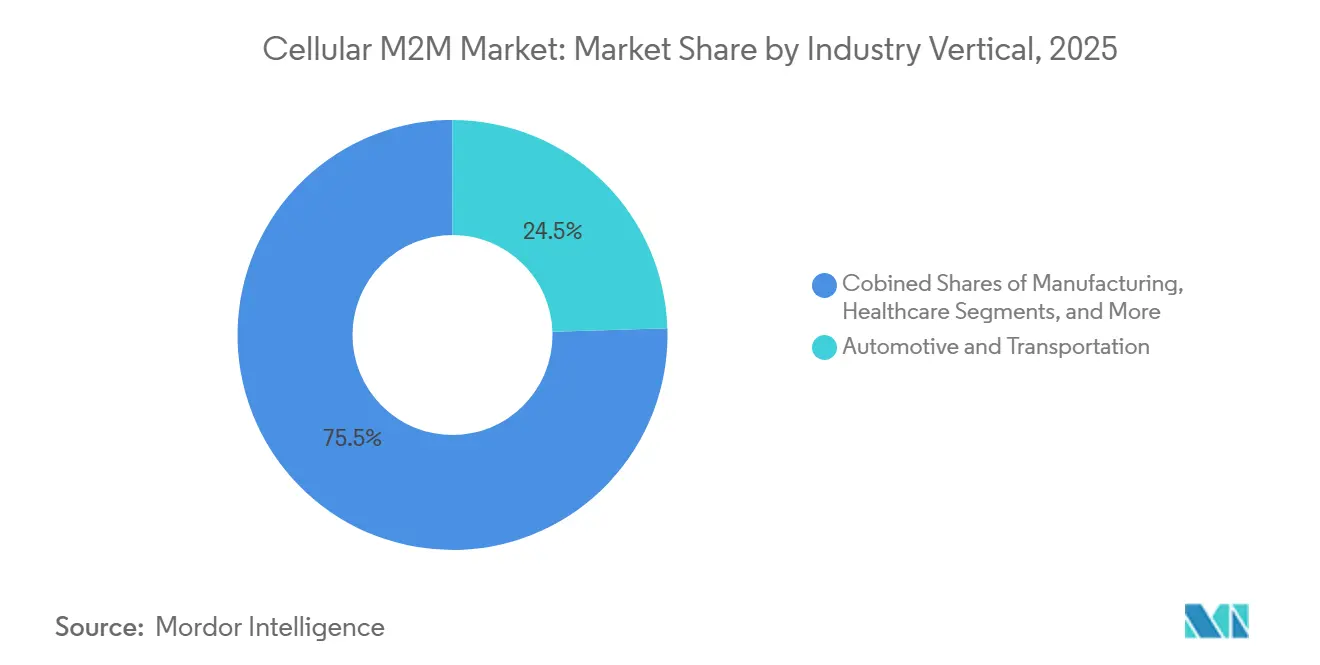
- Nach Branchenvertikale entfielen auf Automobil und Transport im Jahr 2025 24,50 % der Marktgröße des zellulären M2M-Marktes, während intelligente Städte und Infrastruktur bis 2031 mit einer CAGR von 24,18 % wachsen.
- Nach Netztechnologie kombinierten LTE-M und NB-IoT im Jahr 2025 einen Anteil von 38 % am zellulären M2M-Markt; 5G verzeichnet mit einer CAGR von 23,75 % das stärkste Wachstum.
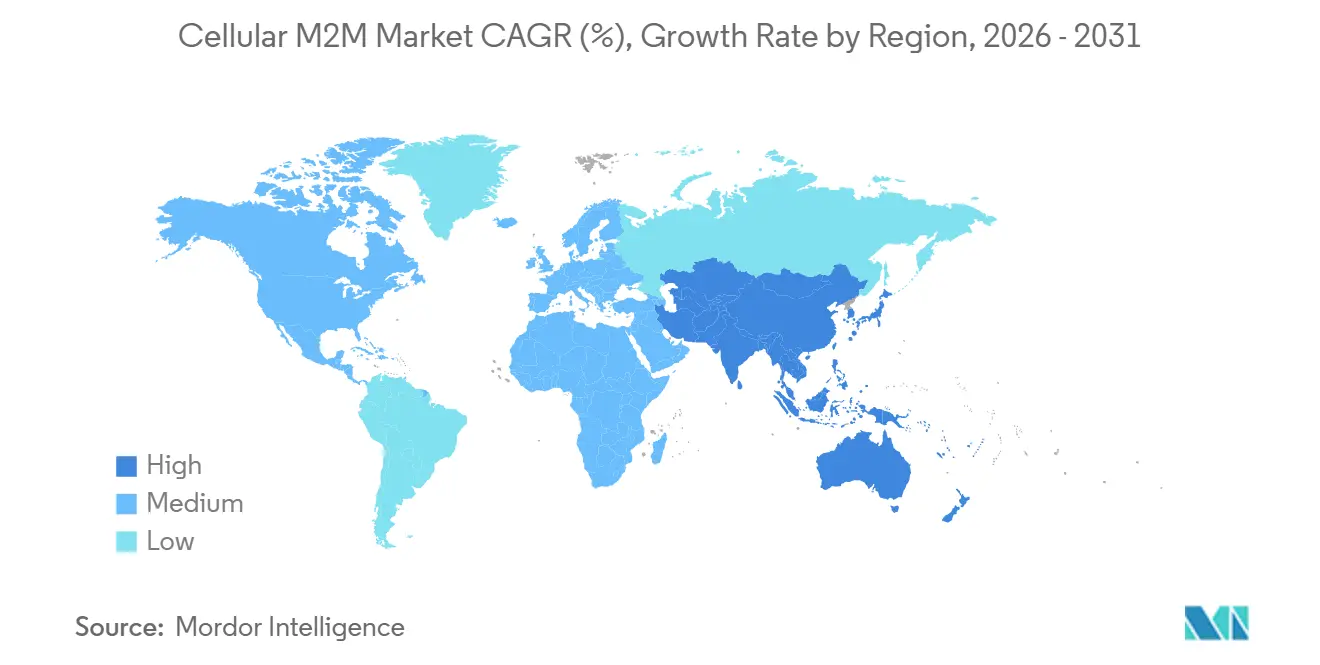
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 28 %; der asiatisch-pazifische Raum soll zwischen 2026 und 2031 mit einer CAGR von 23,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasanter Rückgang der IoT-Modulpreise | +3.2% | Global (am stärksten im asiatisch-pazifischen Raum) | Mittelfristig (2–4 Jahre) |
| Ausbau von 4G-LTE-M- und NB-IoT-Netzen | +4.1% | Nordamerika und Europa führend | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen für intelligente Infrastruktur | +2.8% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Entstehung von 5G-mMTC-Fähigkeiten | +5.3% | China führend | Mittelfristig (2–4 Jahre) |
| eSIM-Fernbereitstellung erschließt Multi-Carrier-M2M | +3.7% | Globale Industriemärkte | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Direkt-zu-Gerät-Satelliten- und Mobilfunkkommunikation | +2.9% | Abgelegene Gebiete und maritime Zonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Rückgang der IoT-Modulpreise
Der anhaltende Preisverfall bei LTE- und 5G-Hardware senkt die Einstiegskosten für preissensible Anwendungen wie massenhaft eingesetzte intelligente Zähler und Asset-Tags und ermöglicht Deployments, die zuvor an Budgethürden gescheitert sind. Modulhersteller erzielen Skaleneffekte durch konsolidierte Fertigung und 3GPP-Standardisierung, während der Wechsel von physischen SIMs zu eSIM die Logistikkosten senkt und einen Betreiberwechsel während der Nutzungsdauer ermöglicht. Unternehmen bündeln Konnektivität und Hardware zunehmend in mehrjährigen Servicepaketen, die die Gesamtbetriebskosten stabilisieren und Rollouts mit Millionen von Endpunkten unterstützen. Der anhaltende Rückgang der Stücklistenkosten vergrößert daher den Markt für zellulares M2M und erschließt ihn tiefer in den Bereichen Versorgung, Landwirtschaft und intelligente Gebäude.
Ausbau von 4G-LTE-M- und NB-IoT-Netzen
Mehr als 120 kommerzielle LPWAN-Deployments umfassen nun 85 NB-IoT- und 36 LTE-M-Footprints und bieten Lösungsanbietern garantierte internationale Roaming-Abdeckung bei Akkulaufzeiten von bis zu 10 Jahren. Betreiber differenzieren Tarife nach Bandbreite, Latenz und Mobilitätsprofilen, sodass Kunden Serviceniveaus an ihre Anwendungsanforderungen anpassen können, ohne zu viel auszugeben. Dichte städtische Abdeckung ermöglicht es Stadtprojekten, sich dem theoretischen mMTC-Limit von 1 Million Verbindungen pro Quadratkilometer anzunähern, während die tiefe Innenraumsignaldurchdringung intelligente Zählerinstallationen in Kellern unterstützt. Roaming-Vereinbarungen mit mehr als 600 Partnernetzwerken, wie sie beispielsweise von der Deutschen Telekom verwaltet werden, beseitigen die historische Komplexität des Versands vernetzter Waren über Grenzen hinweg.[2]
Staatliche Initiativen für intelligente Infrastruktur
Nationale und kommunale Fördermittel wandeln langfristige Ziele zur Modernisierung städtischer Infrastruktur in kurzfristige Beschaffungsbudgets um und sichern so Ankerbeschaffungsvolumina für Netzbetreiber und Modulhersteller. Die SMART-Förderprogramme der USA unterstützen vernetzte Verkehrssysteme, die Echtzeitdaten in städtische Dashboards einspeisen. In Europa finanziert das britische Programm für intelligente Infrastrukturpiloten multifunktionale Laternenmasten, die gleichzeitig als 5G-Small-Cells und Ladepunkte für Elektrofahrzeuge dienen. Chinas übergeordnete Ziele für 10.000 5G-fähige Fabriken bis 2027 veranlassen Ministerien und Stadtverwaltungen, private Mobilfunknetze zu subventionieren. Öffentliche Ausschreibungen schreiben offene Standards vor, was wiederum die Interoperabilität von Lösungen beschleunigt und Ökosysteminvestitionen im gesamten Markt für zellulares M2M fördert.
Entstehung von 5G-mMTC-Fähigkeiten
3GPP Release 17 führt RedCap-Geräte ein, die im Vergleich zu Standard-5G-Silizium Kosten und Komplexität reduzieren und dabei ausreichend Durchsatz für IoT-Aufgaben im mittleren Bereich bieten; Release 18 fügt noch schlankere eRedCap-Profile hinzu. China Mobile hat bereits Hunderttausende von Basisstationen aufgerüstet und Millionen von 5G-A-Nutzern gewonnen, was einen Volumeninflektionspunkt signalisiert, der Skaleneffekte in die Komponentenkette treibt. Network Slicing ermöglicht es Betreibern, Partitionen für latenzarme Fabrikautomatisierung oder hochdichte Sensorschwärme zu dedizieren und so Service-Level-Agreements vor öffentlichen Verkehrsspitzen zu schützen. Edge-Computing-Knoten senken Backhaul-Kosten und ermöglichen geschlossene Regelkreise in unter 10 Millisekunden, was den Markt für zellulares M2M über unkritische Telemetrie hinaus erweitert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Cybersicherheit und Datenschutz | –2.4% | Global, mit stärkeren Auswirkungen in der EU und entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Abschaltung von 2G/3G-Netzen erhöht Investitionsaufwand | –3.1% | Global, mit unterschiedlichen Zeitplänen je Region | Mittelfristig (2–4 Jahre) |
| Fragmentierte globale Vorschriften zum dauerhaften Roaming | –1.8% | Global, mit besonderer Komplexität bei grenzüberschreitenden Deployments | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Fachkräften für die Integration von zellularem IoT | –2.2% | Hauptsächlich Nordamerika und EU, zunehmend auch im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Cybersicherheit und Datenschutz
Hochkarätige Modem-Schwachstellen, wie etwa in Cinterion-Chipsätzen gefundene Sicherheitslücken, schüren auf Vorstandsebene Bedenken hinsichtlich der Angriffsflächen von IoT. Die DSGVO und der bevorstehende Cyber Resilience Act in Europa verhängen hohe Bußgelder bei Datenschutzverletzungen und veranlassen Unternehmen, Zero-Trust-Architekturen und hardwarebasierte Sicherheit zu fordern. Die Leitlinien der Manufacturers Alliance fordern eine Bedrohungsmodellierung, die Betriebstechnologie und Informationstechnologie als eine einzige Sicherheitsdomäne behandelt. Kleinere Organisationen haben Schwierigkeiten, die erforderlichen Fachkenntnisse zu finanzieren, was viele dazu veranlasst, an verwaltete Sicherheitsdienstleister auszulagern, die mit Konnektivität gebündelt sind. Die daraus resultierenden Due-Diligence-Zyklen verlängern Verkaufsprozesse und können große Rollouts verzögern, insbesondere in den Bereichen Versorgung und Gesundheitswesen.
Abschaltung von 2G/3G-Netzen erhöht Investitionsaufwand
Mehr als 50 Legacy-Netze werden bis 2025 abgeschaltet, was Geräteaustausche weit vor den ursprünglich geplanten Lebensende-Terminen erzwingt. Die bevorstehende NB-IoT-Abschaltung von AT&T verdeutlicht, wie selbst relativ neue LPWAN-Dienste zugunsten von LTE-M oder 5G RedCap eingestellt werden können. Versorgungsunternehmen mit Zählerflotten, die für eine Lebensdauer von 15 Jahren ausgelegt sind, sehen sich mit Fahrzeugrollout-Kosten und Bestandsabschreibungen konfrontiert, während globale Marken unterschiedliche Abschaltzeitpläne in jedem Land navigieren müssen. Die GSMA-Richtlinie NG.121 hilft Betreibern bei der Koordinierung der Migration, kann jedoch die bereits in auslaufende Technologie investierten Kapitalkosten nicht rückgängig machen. Obwohl der Übergang letztendlich die Leistung steigert, können kurzfristige Budgetumschichtungen neue Projektgenehmigungen einfrieren und den Markt für zellulares M2M während der Migrationsfenster schrumpfen lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Konnektivitätsdienste treiben das UmsatzwachstumKonnektivitätsdienste hielten im Jahr 2025 einen Marktanteil von 46 % und unterstreichen damit den hohen Stellenwert, den Unternehmen auf vorhersehbare, SLA-gesicherte Datenleitungen und die Möglichkeit legen, Geräte zu skalieren, ohne Verträge neu verhandeln zu müssen. Deutsche Telekom bündelt LTE-M, NB-IoT, 4G und 5G unter einem einzigen Verwaltungsportal, das mehr als 600 Roaming-Partner umfasst und Unternehmensabrechnung sowie Richtliniendurchsetzung in einer einzigen Oberfläche vereint. Wiederkehrende Servicegebühren glätten die Cashflows der Netzbetreiber, während APIs Abrechnungs-, Diagnose- und Sicherheitskontrollen für die Integration in Kunden-Backends bereitstellen. Der zelluläre M2M-Markt profitiert, wenn Betreiber diese Kontrollen mit abgestuften Serviceniveaus kombinieren, die Anwendungslatenz und Energiebudgets entsprechen.
IoT-Plattformen verzeichnen mit einer CAGR von 23,50 % das schnellste Komponentenwachstum, da Käufer nach Lifecycle-Portalen suchen, die Daten erfassen, Analysen durchführen und Over-the-Air-Firmware in einem einzigen Workflow übertragen. Pay-as-you-grow-Preisgestaltung zieht Start-ups mit einer Handvoll Proof-of-Concept-Geräten an und skaliert dann auf Millionen von Endpunkten ohne aufwändige Upgrades. Professionelle und verwaltete Dienste reiten auf dieser Welle, indem sie Integrations- und Sicherheitslücken schließen, insbesondere dort, wo Kunden keine internen DevOps-Teams haben. Im Gegensatz dazu hinken Modulumsätze hinterher, da Wettbewerb und Lernkurven bei Halbleitern die durchschnittlichen Verkaufspreise weiter drücken, obwohl Kostensenkungen den zellulären M2M-Markt für preissensible Anwendungen zugänglich halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Asset-Tracking führt bei der MarktdurchdringungAsset-Tracking- und Logistikanwendungen erfassten im Jahr 2025 28 % der Marktgröße des zellulären M2M-Marktes, angetrieben durch E-Commerce-Liefergarantien, Kühlkettenüberwachung und Mandate zur Lieferkettentransparenz. Die Pandemie verdeutlichte die Kosten verlorener oder verspäteter Sendungen und veranlasste Spediteure, Multimode-Tracker einzubetten, die zwischen Mobilfunk, WLAN und GNSS wechseln, wie die AirFinder-Everywhere-Lösung von Link Labs zeigt. Für globale Container und Luftfrachtpaletten stellt Mobilfunk-Roaming Live-Standortaktualisierungen ohne manuelle Neukonfiguration sicher und reduziert Liegegebühren und Diebstahlrisiken. Analyse-Engines kombinieren Geofencing- und Klimadaten, um Abweichungen zu kennzeichnen, während APIs ERP-Systeme speisen, die eine automatisierte Schadensabwicklung auslösen.
Intelligente Versorgungsunternehmen und Messtechnik ist die am schnellsten wachsende Anwendung mit einer CAGR von 24,24 %, da Regulierungsbehörden zeitvariable Tarife und Ausfallautomatisierung vorantreiben. Honeywells Entscheidung, Verizon-5G-Konnektivität in seine Stromzähler der nächsten Generation zu integrieren, veranschaulicht einen breiteren Wandel hin zu Geräten mit höherer Bandbreite, die Firmware-Updates und prädiktive Analysen an Versorgungsunternehmen liefern.[3] Lebenslange Datentarife, gesicherter Boot-Vorgang und Netzwerk-Slicing-Optionen versichern Versorgungsunternehmen, dass neue Zähler über Technologieaktualisierungszyklen hinweg betriebsbereit bleiben. Industrieautomatisierung, Fahrzeugtelematik und Verbraucher-Wearables verleihen weiteren Schwung und ermöglichen es Anbietern, Konnektivitätsschichten zu verkaufen, die SIM-Verwaltung, Cybersicherheit und Datenseen in einer Rechnung bündeln – ein Modell, das den zellulären M2M-Markt weiter ausweitet.
Nach Branchenvertikale:
Automobil behauptet FührungspositionAutomobil und Transport entfielen im Jahr 2025 auf 24,50 % des Marktanteils am zellulären M2M-Markt, was auf obligatorische eCall-Vorschriften, den ROI des Flottenmanagements und den Fortschritt in Richtung autonomes Fahren zurückzuführen ist. Erstklassige OEMs verhandeln zunehmend länderübergreifende eSIM-Verträge, damit Fahrzeuge nie aus der Abdeckung herausroamen und sicherheitskritische Dienste wie Ferndiagnose und Over-the-Air-Software-Updates geschützt bleiben. Der zelluläre M2M-Markt gewinnt weiteren Auftrieb durch Versicherungstelematikprogramme, die sicheres Fahren belohnen und anonymisierte Datenströme nach Zustimmung des Fahrers mit Versicherern teilen.
Intelligente Städte und Infrastruktur übertreffen alle anderen Vertikalen mit einer CAGR von 24,18 % bis 2031, gestützt durch Konjunkturpakete für nachhaltige Straßenbeleuchtung, dynamisches Parken und Umweltsensorik. Stadtbehörden setzen auf Mobilfunkkonnektivität, da Haushaltszyklen besser mit Serviceabonnements als mit kapitalintensiven Glasfaserausbauten übereinstimmen. Öffentlich-private Partnerschaften ermöglichen es Betreibern, die Netzverdichtung vorzufinanzieren und dafür Ankermietverträge zu erhalten, was den Ausbau von 5G-Small-Cells beschleunigt. Fertigung, Gesundheitswesen und Energie tragen jeweils stetige Zuwächse bei, indem sie privates LTE oder 5G in Fabrikhallen, Krankenhäuser und Umspannwerke integrieren und damit die Umsatzbasis der zellulären M2M-Branche weiter diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Netztechnologie:
LTE-M und NB-IoT dominieren aktuelle DeploymentsLPWAN-Technologien, insbesondere LTE-M und NB-IoT, hielten im Jahr 2025 einen Marktanteil von 38 %, indem sie mehrjährige Batterielaufzeiten, robuste Innenraumabdeckung und Modulpreise unter 5 USD in hohen Stückzahlen boten. Betreiber werben für eine reibungslose Migration zu 5G RedCap, das RF-Frontends und Antennen weitgehend unverändert lässt, aber Burst-Raten von bis zu 85 Mbps freischaltet, wenn Firmware-Downloads oder Video-Feeds zusätzliche Bandbreite erfordern. Diese abgestufte Roadmap versichert Käufern, dass heute eingesetzte Geräte nicht durch Spektrum-Refarming obsolet werden.
5G-mMTC verzeichnet mit einer CAGR von 23,75 % den steilsten Anstieg und profitiert von garantierten Quality-of-Service-Slices, die strenge Jitter-Budgets in der Robotik, AR/VR-Wartung und intelligenten Stromnetzen erfüllen. Frühe Anwender nutzen Geräte-Twin-Modelle am Edge, um Regelkreise unter 10 Millisekunden zu schließen – unmöglich in öffentlichen Best-Effort-Netzwerken. Satelliten-Mobilfunk-Hybride schließen ländliche und maritime Lücken ohne Verdoppelung von Modems dank Release-17-NTN-Unterstützung. Infolgedessen ist die Technologiewahl weniger eine Weggabelung als vielmehr ein Spektrum von Serviceniveaus innerhalb eines konvergierten zellulären M2M-Marktes.
Geografische Analyse
Zellulärer M2M-Markt in Nordamerika
Nordamerika behielt im Jahr 2025 einen Marktanteil von 28 % dank dichter LTE-M- und NB-IoT-Abdeckung, Spektrumrichtlinien, die Niedrigband-5G für die Flächenversorgung begünstigen, und Bundesfördermitteln, die Pilotprojekte für intelligente Infrastruktur risikoärmer machen. Rogers Communications hat kürzlich einen Satellit-zu-Mobilfunk-Textdienst gestartet, der über 5,4 Millionen km² abdeckt und beweist, dass hybride Netzwerke Kanadas dünn besiedelte Provinzen ohne prohibitive Turminstallationen erreichen können.[4] Private CBRS-Netzwerke bieten Fabriken und Versorgungsunternehmen eine selbstverwaltete Alternative zu öffentlichen Slices, oft gekoppelt mit Edge-Computing-Knoten, die latenzempfindliche Analysen hosten.
Zellulärer M2M-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 23,05 % bis 2031. China führt mit einem 5G-A-Ausbau im Wert von 3 Milliarden USD, der 300 Städte umfasst und bis 2027 auf 10.000 intelligente Fabriken abzielt. NTT DOCOMO, INC. aus Japan und SK Telecom Co., Ltd. aus Südkorea testen gemeinsam netzwerkintegrierte KI, die Videoanalysen für kommende 6G-Dienste beschleunigt und Leistungsbenchmarks für die Industrierobotik setzt. Indien folgt mit Digital-India-Anreizen und Partnerschaften wie Airtel-Ericsson 5G Core, die Standalone-Architektur in bevölkerungsreiche Fertigungscluster bringen. Der regionale Vorstoß zur Industrieautomatisierung, kombiniert mit niedrigen Modulpreisen, erweitert den zellulären M2M-Markt weit über die Konnektivität von Verbraucher-Handsets hinaus.
Zellulärer M2M-Markt in Europa
Europa verzeichnet ein stetiges, politisch gesteuertes Wachstum, das durch strenge Datenschutzgesetze und Klimaziele getragen wird. Deutsche Telekom AG hält in Deutschland eine LTE-M- und NB-IoT-Abdeckung von 99 % aufrecht und erweitert die Reichweite über die Bridge Alliance auf 35 Partnernetzwerke. Das Vereinigte Königreich fördert intelligente Straßenlaternen, die 5G-Kleinzellen und Ladestationen für Elektrofahrzeuge im Rahmen seines Programms für intelligente Infrastrukturpilotprojekte beherbergen. Grenzüberschreitende Lkw-Telematik profitiert vom gebührenfreien Roaming innerhalb der EU und harmonisierten eCall-Vorschriften. Strenge Datenschutzregulierung erhöht die Compliance-Kosten, schafft jedoch auch ein Premiumsegment für sicherheitsorientierte Lösungen und festigt Europas Rolle als Qualitätsmaßstab in der zellulären M2M-Branche.
Wettbewerbslandschaft
Der zelluläre M2M-Markt ist mäßig konzentriert: Globale Betreiber kontrollieren Spektrumressourcen, während Hardwarehersteller und Plattformanbieter durch Satellitenunterstützung, API-Bereitstellung und Cybersicherheitszertifizierungen Differenzierung einführen. Die Partnerschaft von Telit Cinterion mit floLIVE und Skylo vereint NTN- und terrestrische Abdeckung in einem einzigen Profil und zielt auf Kunden ab, die in Bergbau, Schifffahrt oder Verteidigung keine Ausfallzeiten tolerieren können. u-blox arbeitet mit Wireless Logic zusammen, um cloudbasierte eSIM-Orchestrierung einzuführen, was signalisiert, dass Konnektivitätsentscheidungen von hardwaregebundenen zu softwaregesteuerten Ansätzen übergehen.
Etablierte Anbieter wie Ericsson, Nokia und Huawei betonen Netzwerk-APIs, die Quality-of-Service-Kontrollen und Standorteinblicke für Entwickler bereitstellen. Ericsson prognostiziert, dass Netzwerkprogrammierbarkeit bis 2030 direkte API-Umsätze von 10–30 Milliarden USD sowie bis zu 300 Milliarden USD an wertschöpfender Konnektivität erschließen könnte. Für Unternehmen liegt der Reiz darin, SIM-Wechsel, Verkehrsdrosselung und Anomalieerkennung über vertraute Cloud-Toolchains zu automatisieren. Der Wettbewerb verlagert sich daher von roher Bandbreite hin zu Entwicklererfahrung und Ökosystem-Bindung.
Die bevorstehende Abschaltung von 2G/3G löst sowohl Abwanderung als auch Konsolidierung aus. Betreiber, die Kunden ohne Vor-Ort-Einsätze auf LTE-M oder 5G RedCap migrieren können, gewinnen Marktanteile; jene, die Dienste abrupt einstellen, sehen sich Gegenreaktionen ausgesetzt, wie beim NB-IoT-Ausstieg von AT&T zu beobachten war. Integratoren privater Netzwerke zielen auf Fabriken, Häfen und Campusse ab, die deterministische Latenz und lokale Datensouveränität benötigen. Parallel dazu positionieren Hyperscaler Edge-Knoten innerhalb von Telekommunikationseinrichtungen, was die Grenze zwischen Cloud und Netzwerk verwischt und die Wettbewerbslandschaft des zellulären M2M-Marktes neu gestaltet.
Marktführer in der Branche für zellulares M2M
-
AT&T Inc.
-
Verizon Communications Inc.
-
Vodafone Group Plc
-
Deutsche Telekom AG
-
Telefónica, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zellulärer M2M-Markt Unternehmen in diesem Bericht
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- China Mobile Limited
- Deutsche Telekom AG
- Telefónica, S.A.
- Orange S.A.
- Telenor ASA
- Rogers Communications Inc.
- Telstra Group Limited
- SK Telecom Co., Ltd.
- KT Corporation
- NTT DOCOMO, INC.
- SoftBank Corp.
- KDDI CORPORATION
- Telit Cinterion (Telit Communications Inc.)
- Quectel Wireless Solutions Co., Ltd.
- u-blox AG
- Sierra Wireless, Inc. (Semtech Corporation)
- Thales Group (Gemalto N.V., now Thales DIS)
- Telefonaktiebolaget LM Ericsson
- Nokia Oyj
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Aeris Communications, Inc.
Neueste Industrielle Entwicklungen in Zellulärer M2M-Markt
- Juli 2025: Rogers Communications startete Kanadas ersten Satelliten-zu-Mobilfunk-Textdienst und erweiterte damit die Notfall- und Nachrichtenabdeckung auf 5,4 Millionen km² abgelegener Gebiete.
- Juli 2025: Ericsson veröffentlichte die Q2-2025-Ergebnisse mit 2 % Umsatzwachstum und einer Rekord-EBITA-Marge von 13,2 % (bereinigt) und nannte 160 Millionen Nutzer von festem Breitbandfunk als Beleg für den stark steigenden IoT-Datenverkehr.
- Juni 2025: Rogers Communications aktivierte Ericsson-5G-Advanced-Ausrüstung – das erste kommerzielle Deployment in Kanada – und verbesserte damit Durchsatz und Latenz für industrielle IoT-Kunden.
- Juni 2025: Chinas drei nationale Betreiber investierten 3 Milliarden USD in den 5G-A-Ausbau in 300 Städten und fügten mehr als 400.000 aufgerüstete Basisstationen hinzu.
Berichtsumfang des globalen Marktes für zellulares M2M
Der zelluläre M2M-Markt-Bericht ist segmentiert nach Komponente (Module, Konnektivitätsdienste, IoT-Plattformen und weitere), Anwendung (Asset-Tracking und Logistik, Industrieautomatisierung und weitere), Branchenvertikale (Automobil und Transport, Energie und Versorgungsunternehmen, Fertigung, Einzelhandel und POS und weitere), Netztechnologie (2G/3G, 4G LTE und weitere) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Module (2G/3G, 4G LTE, 5G, LPWA) |
| Konnektivitätsdienste |
| IoT-Plattformen (CMP, AEP) |
| Professionelle und verwaltete Dienste |
| Asset-Tracking und Logistik |
| Intelligente Versorgungsunternehmen und Zähler |
| Industrielle Automatisierung |
| Fahrzeugtelematik und Flottenmanagement |
| Sicherheit und Überwachung |
| Unterhaltungselektronik und Wearables |
| Sonstige Anwendungen |
| Automobil und Transport |
| Energie und Versorgung |
| Fertigung |
| Gesundheitswesen |
| Einzelhandel und POS |
| Landwirtschaft |
| Intelligente Städte und Infrastruktur |
| Sonstige Branchenvertikalen |
| 2G/3G |
| 4G LTE |
| LTE-M und NB-IoT (LPWAN) |
| 5G (eMBB und mMTC) |
| Satelliten-Mobilfunk-Hybrid (NTN) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC-Länder |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Komponente | Module (2G/3G, 4G LTE, 5G, LPWA) | |
| Konnektivitätsdienste | ||
| IoT-Plattformen (CMP, AEP) | ||
| Professionelle und verwaltete Dienste | ||
| Nach Anwendung | Asset-Tracking und Logistik | |
| Intelligente Versorgungsunternehmen und Zähler | ||
| Industrielle Automatisierung | ||
| Fahrzeugtelematik und Flottenmanagement | ||
| Sicherheit und Überwachung | ||
| Unterhaltungselektronik und Wearables | ||
| Sonstige Anwendungen | ||
| Nach Branchenvertikale | Automobil und Transport | |
| Energie und Versorgung | ||
| Fertigung | ||
| Gesundheitswesen | ||
| Einzelhandel und POS | ||
| Landwirtschaft | ||
| Intelligente Städte und Infrastruktur | ||
| Sonstige Branchenvertikalen | ||
| Nach Netztechnologie | 2G/3G | |
| 4G LTE | ||
| LTE-M und NB-IoT (LPWAN) | ||
| 5G (eMBB und mMTC) | ||
| Satelliten-Mobilfunk-Hybrid (NTN) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC-Länder | |
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der zelluläre M2M-Markt bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 53,39 Milliarden USD erreichen und wächst mit einer CAGR von 27,57 %.
Welche Region verzeichnet das schnellste Wachstum bei Deployments für zellulares M2M?
Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer CAGR von 23,05 % auf der Grundlage von Chinas großangelegtem 5G-A-Ausbau und der Digitalisierung der Fertigung.
Warum sind LTE-M und NB-IoT trotz der Verfügbarkeit von 5G noch dominant?
Ihre lange Akkulaufzeit, niedrigen Modulkosten und umfangreiche Roaming-Abdeckung machen sie ideal für massenhaft eingesetzte Sensoren, während 5G auf ultralatenzarme oder hochdichte Anwendungen abzielt.
Wie profitieren multinationale IoT-Projekte von eSIM?
GSMA SGP.32 eSIM ermöglicht es Geräten, Netzbetreiber drahtlos zu wechseln, wodurch der Bedarf an physischen SIM-Wechseln entfällt und Konnektivitätsverträge über Regionen hinweg harmonisiert werden.
Welche Herausforderungen entstehen durch die Abschaltung von 2G- und 3G-Netzen?
Unternehmen müssen Legacy-Geräte früher als geplant ersetzen oder nachrüsten, was unerwartete Investitionskosten verursacht und das Navigieren unterschiedlicher Abschaltzeitpläne in jedem Land erfordert.
Welche Branchenvertikale soll bis 2031 am schnellsten wachsen?
Intelligente Städte und Infrastruktur führt mit einer prognostizierten CAGR von 24,18 %, da Regierungen vernetzte Beleuchtung, Ladeinfrastruktur für Elektrofahrzeuge und Umweltüberwachungsinitiativen finanzieren.