
Marktgröße und Marktanteil für automotive elektrische Aktuatoren in Kanada
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.28 Milliarden US-Dollar |
| Marktgröße (2027) | 0.31 Milliarden US-Dollar |
| Marktgröße (2032) | 0.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.47 % |
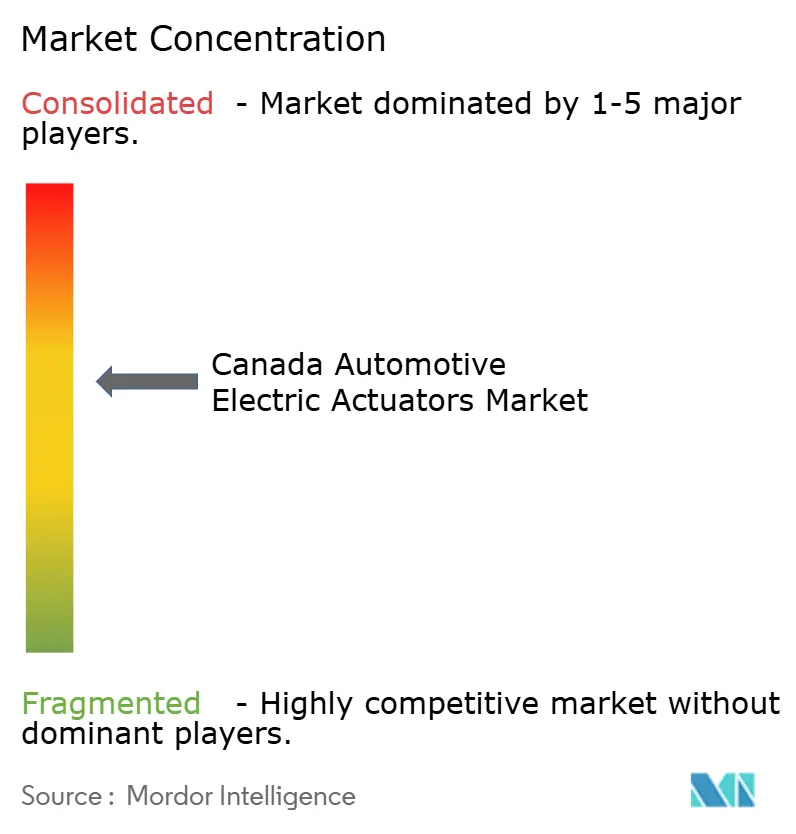
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive elektrische Aktuatoren in Kanada von Mordor Intelligence
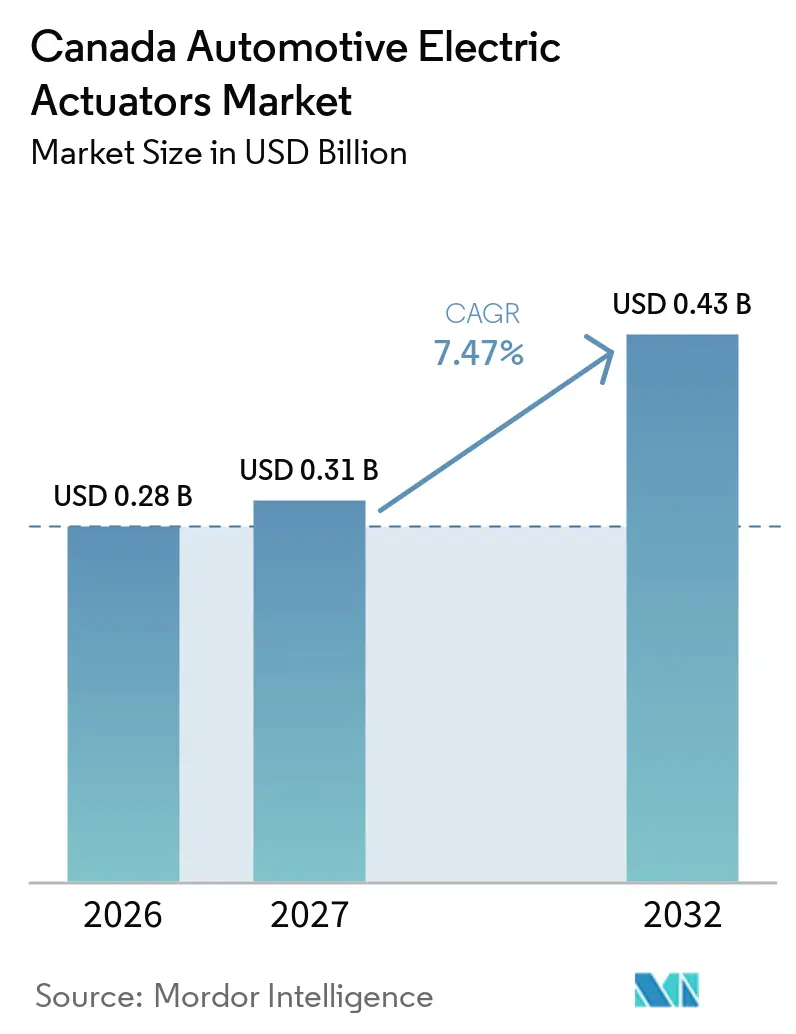
Die Marktgröße für automotive elektrische Aktuatoren in Kanada wurde im Jahr 2026 auf 0,28 Milliarden USD geschätzt und soll von 0,31 Milliarden USD im Jahr 2027 auf 0,43 Milliarden USD bis 2032 wachsen, was einer CAGR von 7,47 % zwischen 2027 und 2032 entspricht. Elektrifizierte Antriebsstränge fügen Wärmemanagemement-, Batteriekühlung- und HVAC-Steuerfunktionen hinzu, die präzise elektrische Bewegungssysteme erfordern. Die Zulassungen von Hybridfahrzeugen stiegen im Jahr 2025 erheblich an, wodurch die Nachfrage nicht nur an reine Batterieelektrofahrzeuge gebunden bleibt. Softwaredefinierende Fahrzeugdesigns erfordern zudem Aktuatoren, die Diagnosedaten, Positionsdaten und Firmware-Unterstützung bereitstellen können, was den Wert integrierter Systeme erhöht. Die kanadische Montageaktivität und die CUSMA-Inhaltsregeln begünstigen Lieferanten mit nordamerikanischen Fertigungs- und Ingenieurkapazitäten. Lieferanten, die Produkte für Kältewetter-, Korrosions-, Sicherheits- und Elektroniksteuerungsleistung validieren können, sind für lange Fahrzeugprogrammzyklen besser positioniert.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 64,12 % am kanadischen Markt für automotive elektrische Aktuatoren, während Nutzfahrzeuge bis 2032 die höchste CAGR von 10,25 % verzeichnen sollen.
- Nach Anwendungstyp entfielen auf Verschluss-, Tür- und Heckklappenaktuatoren im Jahr 2026 21,33 % des kanadischen Marktes für automotive elektrische Aktuatoren, während Bremsaktoren mit einer CAGR von 11,18 % bis 2032 zulegen.
- Nach Bewegungstyp hielten Drehaktuatoren im Jahr 2026 einen Marktanteil von 69,04 % am kanadischen Markt für automotive elektrische Aktuatoren, während Linearaktuatoren bis 2032 die höchste CAGR von 9,33 % verzeichnen sollen.
- Nach Antrieb entfielen auf Fahrzeuge mit Verbrennungsmotor im Jahr 2026 55,28 % des Marktanteils am kanadischen Markt für automotive elektrische Aktuatoren, während Batterieelektrofahrzeuge bis 2032 mit einer CAGR von 16,34 % zulegen sollen.
- Nach Vertriebskanal hielten OEM-Kanäle im Jahr 2026 einen Marktanteil von 87,13 % am kanadischen Markt für automotive elektrische Aktuatoren, während der Aftermarket bis 2032 die höchste CAGR von 8,15 % verzeichnen soll.
- Nach Geografie hielt Ontario im Jahr 2026 einen Marktanteil von 53,44 % am kanadischen Markt für automotive elektrische Aktuatoren, während Quebec bis 2032 die höchste CAGR von 8,76 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für automotive elektrische Aktuatoren in Kanada
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Wärmemanagement-Aktuierung | +2.5% | National, konzentriert in den OEM-Montagekorridoren von Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Integration von Sicherheits- und Komfortfunktionen | +1.8% | National, am stärksten in den Personenkraftwagen- und SUV-Segmenten in Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| CUSMA-gestützte automotive Lokalisierung in Nordamerika | +1.2% | National, mit strategischen Gewinnen in den Lieferantenclustern in Ontario | Mittelfristig (2–4 Jahre) |
| Softwaredefinierte und diagnosefähige Aktuatoren | +1.0% | National, frühe Gewinne in den F&E-Korridoren von Ontario rund um Kanata und Waterloo | Langfristig (≥ 4 Jahre) |
| Umrüstung in gewerblichen Flotten und Nahverkehrsfahrzeugen | +0.9% | National, mit frühen Gewinnen im Nahverkehr in Ontario und im Flottenbereich in Alberta | Mittelfristig (2–4 Jahre) |
| Winterbedingungen und Ersatz von Streusalz | +0.6% | National, mit den höchsten Auswirkungen in Quebec, Ontario und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugelektrifizierung und Wärmemanagement-Aktuierung
Der kanadische Markt für automotive elektrische Aktuatoren gewinnt neue Nachfrage, da Elektro- und Hybridfahrzeuge einfache verbrennungsbasierte Steuerungssysteme ersetzen. BEV- und HEV-Architekturen verwenden Ventile für Batteriekühlung, Kühlmittelverteilung und HVAC-Luftsteuerung. Magna bietet einen Wärmemanagement-Aktuator für die Kühlwasserverteilung in PHEV und BEV an, was die direkte Verbindung zwischen Plattformdesign und zusätzlichen Aktuatorfunktionen zeigt. Kanada hat im Jahr 2025 376.386 HEV- und BEV-Fahrzeuge neu zugelassen, ein Anstieg von 29,6 % im kombinierten Bestand [1]. Der Rückgang der BEV-Einzelhandelsverkäufe nach der Aussetzung des iZEV-Rabatts hat die größere Flottenexpansion nicht umgekehrt, und der installierte Bestand unterstützt weiterhin die künftige Ersatznachfrage.
Integration von Sicherheits- und Komfortfunktionen
Der kanadische Markt für automotive elektrische Aktuatoren profitiert davon, dass Hersteller Kabel- und Hydraulikmechanismen durch elektrische Systeme in Türen, Heckklappen, Fahrwerksystemen und anderen Fahrzeugfunktionen ersetzen. Diese Systeme können das Gewicht reduzieren, Diagnosedaten liefern und Änderungen über Fahrzeugsoftware unterstützen. Die Beschaffung verlagert sich hin zu Paketen, die Aktuator, Sensor und Steuermodul kombinieren. Magna Closures erhielt im September 2025 ein US-Patent für einen angetriebenen Schwenktüraktuator, der eine elektromotorisch angetriebene Gewindespindel verwendet. SUVs, Crossover und Premiummodelle verwenden häufiger angetriebene Heckklappen, adaptive Fahrwerksysteme und Mehrzonenklimaanlagen als einfache Fahrzeugdesigns. Dies erhöht den Aktuatorgehalt vieler Personenfahrzeugprogramme, noch bevor neue Sicherheitsfunktionen eingeführt werden.
CUSMA-gestützte nordamerikanische automotive Lokalisierung
Der kanadische Markt für automotive elektrische Aktuatoren wird durch CUSMA-Regeln unterstützt, die einen regionalen Wertschöpfungsanteil von 75 % für qualifizierte automotive Güter vorschreiben [2]. Die Regeln geben Herstellern einen Anreiz, nordamerikanische Lieferanten für lange Produktionsprogramme auszuwählen. Kanadas Zollbefreiungsrahmen von 2025 verknüpfte die Zollbehandlung auch mit der Fortsetzung der kanadischen Produktion und der CUSMA-Konformität. Linamar kündigte im Januar 2025 eine Investition in automotive Technologie für Ontario an, mit öffentlicher Unterstützung für eAxle-Antrieb, Wechselrichter und Halbleiterverpackung. Diese Bereiche liegen vorgelagert zu Elektromotoren und Antriebselektronik, die in Aktuatorsystemen verwendet werden. Lokaler Inhalt, Ingenieurunterstützung und etablierte Qualitätssysteme werden daher Teil des Lieferantenqualifizierungsprozesses.
Softwaredefinierte und diagnosefähige Aktuatoren
Der kanadische Markt für automotive elektrische Aktuatoren verändert sich, da Fahrzeuge erfordern, dass Komponenten Zustands- und Positionsdaten mit zentralen Computersystemen teilen. Kompatible Geräte müssen Diagnoseschnittstellen und Firmware-Updates unterstützen und dabei eine genaue Bewegungssteuerung beibehalten. ISO 17978-3:2026 legt Anforderungen für serviceorientierte Fahrzeugdiagnose fest und wurde im März 2026 veröffentlicht [3]. Dies schafft eine klarere Grundlage für Fahrzeugprogramme, die auf Diagnoseinformationen über elektronische Steuergeräte angewiesen sind. Lieferanten müssen mechanisches Design zunehmend mit eingebetteten LIN- oder CAN-FD-Kommunikationsfunktionen kombinieren. Die Anforderung begünstigt große Tier-1-Unternehmen mit Hardware-, Software- und Validierungsressourcen, während kleinere Spezialisten möglicherweise Partnerschaften oder Akquisitionen anstreben, um diese Lücken zu schließen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Validierungs- und Compliance-Kosten | -0.8% | National, höchste Belastung für kleinere Tier-2-Lieferanten in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Importierte Elektronik, Motoren und Seltene-Erden-Vorleistungen | -0.7% | National, mit akuter Exposition in den Montagewerken in Ontario | Mittelfristig (2–4 Jahre) |
| Konzentration auf begrenzte OEM-Plattformen | -0.5% | Ontario und Quebec, wo einige wenige Plattformen den Großteil des Volumens ausmachen | Mittelfristig (2–4 Jahre) |
| Korrosions- und Tieftemperaturzuverlässigkeit | -0.4% | National, am höchsten in Quebec, Ontario und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Compliance-Kosten für sicherheitskritische Aktuatoren
Brems-, Lenkungs- und Fahrwerkaktuatoren erfordern eine detaillierte Validierung, bevor ein OEM sie für die Produktion freigeben kann. ISO-26262-bezogene Tests können elektromagnetische Verträglichkeit, Temperaturwechsel, Korrosionsbeständigkeit, Fehleranalyse und funktionale Sicherheit abdecken. Diese Anforderungen verlängern die Entwicklungszyklen und erhöhen die Kosten für den Eintritt in den kanadischen Markt für automotive elektrische Aktuatoren. Knorr-Bremse plant die Serienproduktion seines redundanten Bremssystems für autonome Nutzfahrzeuge im Jahr 2027, was den langen Entwicklungsweg für sicherheitsrelevante Bremssysteme verdeutlicht. Firmware-Updates erfordern zusätzliche Arbeit, da jede Änderung die Sicherheitsleistung erhalten muss. Die Belastung ist am höchsten für kleinere Lieferanten, die versuchen, von Unterkomponenten zu vollständigen Aktuatorsystemen überzugehen.
Abhängigkeit von importierter Elektronik, Motoren und Seltene-Erden-Vorleistungen
Viele Dreh- und Linearelektroaktuatoren sind auf Permanentmagnetmotoren und elektronische Baugruppen angewiesen, die über internationale Lieferketten bezogen werden. Preisbewegungen bei Seltene-Erden-Oxiden können innerhalb normaler Produktionszyklen auf die Motorkosten übertragen werden. Größere Lieferanten können ein gewisses Risiko durch langfristige Lieferverträge steuern, aber kleinere Montagebetriebe stehen unter größerem Margendruck. Kanadas Automotive-Strategie 2026 erkennt Schwachstellen bei kritischen Mineralien und Lieferketten an und legt öffentliche Investitionsmaßnahmen für den Sektor fest. Neue inländische Verarbeitungsanlagen würden mehrere Jahre benötigen, um aufgebaut zu werden, und können keine sofortige Stabilität bei den Inputkosten bieten. Der kanadische Markt für automotive elektrische Aktuatoren bleibt daher während des Prognosezeitraums dem Import von Motor-, Magnet- und Elektronikkomponenten ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Nutzfahrzeuge beschleunigen durch Flottenelektrifizierung
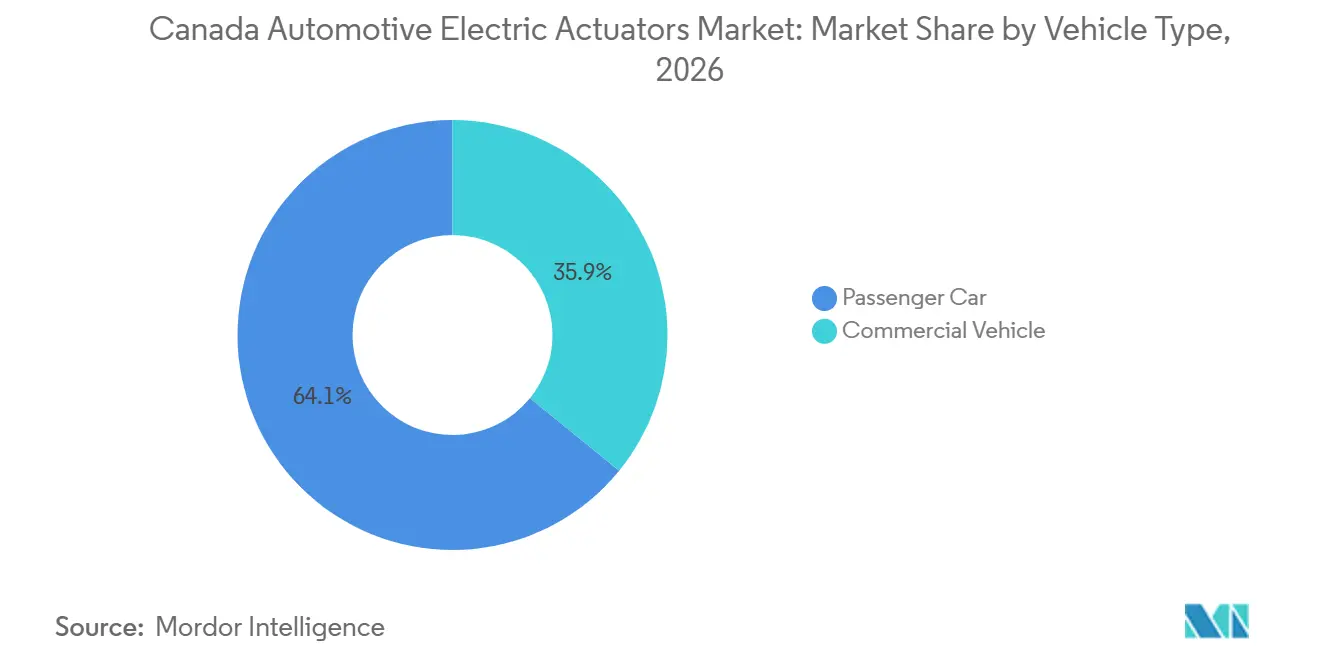
Personenkraftwagen hielten im Jahr 2026 einen Marktanteil von 64,12 % am kanadischen Markt für automotive elektrische Aktuatoren, unterstützt durch die große Basis an Kompakt-, Mittelklasse-, SUV-, Crossover- und Premiumfahrzeugplattformen. Jede Plattform verwendet mehr Tür-, Sitz-, HVAC- und Fahrwerkaktuatoren, wenn elektrische Mechanismen Kabel oder Hydraulikteile ersetzen. SUV- und Crossover-Modelle sind aktuatorintensiv, da sie häufig angetriebene Heckklappen, adaptive Federung und Mehrzonenklimaanlagen umfassen. Premiummodelle führen neue Aktuatorfunktionen häufig ein, bevor sie auf breiteren Fahrzeuglinien erscheinen. Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 10,25 % wachsen, da Flottenelektrifizierung und Modernisierung des Nahverkehrs ihre Nutzung elektrischer Steuerungen ausweiten. Leichte Nutzfahrzeuge profitieren von einer breiteren Förderfähigkeit in ZEV-Programmen und kürzeren betrieblichen Amortisationszeiträumen. Mittel- und Schwerlastfahrzeuge werden durch Nahverkehrsanforderungen und Dekarbonisierungspläne für Logistikflotten unterstützt. Dies hält den Fahrzeugtypenmix sowohl von Verbraucherfahrzeugmerkmalen als auch von gewerblichen Betriebsanforderungen abhängig.
Nutzfahrzeugaktuatoren arbeiten unter längeren Betriebszyklen und anspruchsvolleren Temperatur- und Eindringbedingungen als viele Personenkraftwagenkomponenten. Lieferanten müssen Produktvalidierung und mechanisches Design für den Werkstattbetrieb, den Dauerbetrieb und Flotteninstandhaltungspläne anpassen. Die kanadische Branche für automotive elektrische Aktuatoren muss daher sowohl hochvolumige Personenfahrzeugplattformen als auch speziellere gewerbliche Anwendungen bedienen. Kaltbetrieb, Straßenexposition und häufiges Anhalten und Anfahren können den Verschleiß an beweglichen Teilen und Steckverbindern erhöhen. Diese Bedingungen machen Flottenspezifikationen anders als Personenfahrzeugspezifikationen, selbst wenn beide ähnliche Elektromotoren oder Steuergeräte verwenden.
Nach Anwendungstyp: Brake-by-Wire verändert die Anwendungsumsatzhierarchie
Verschluss-, Tür- und Heckklappenaktuatoren entfielen im Jahr 2026 auf 21,33 % des kanadischen Marktes für automotive elektrische Aktuatoren. Angetriebene Heckklappen und automatisierte Türsysteme sind in mittelklassigen und Premium-Personenfahrzeugen weit verbreitet. Bremsaktoren sollen bis 2032 mit einer CAGR von 11,18 % wachsen, da Elektro- und Hybridplattformen mehr elektromechanische Bremsfunktionen übernehmen. Rekuperatives Bremsen erfordert eine engere Koordination zwischen mechanischen und elektrischen Bremssystemen. Fahrwerk-, Chassis- und Lenkungsaktuatoren gewinnen an Bedeutung, da aktive Fahrwerke und Steer-by-Wire-Systeme zunehmen. Schaeffler hat elektromechanische Dämpfungs- und Steer-by-Wire-Technologien demonstriert, die elektronisch gesteuerte Fahrzeugbewegung unterstützen. HVAC-Klappen-, Drosselklappen- und Kühlergitteraktuatoren unterstützen Wärmemanagement und Emissionskontrolle. Turbolader-, Wastegate- und AGR-Aktuatoren bleiben für Verbrennungsmotoren und Hybridantriebe unverzichtbar.
Weitere Anwendungen umfassen Scheinwerferneigungsverstellung, Spiegel- und Beleuchtungsverstellung, Sitzverstellung sowie Getriebe- und Antriebsstrangsteuerung. Diese stabilen Anwendungen mit mittlerem Volumen unterstützen Komfortfunktionen und Antriebsstrangautomatisierung. Große Plattformaufträge können Design- und Fertigungsexpertise schaffen, die auf internationale Liefernetzwerke übertragbar ist. Schnell wachsende Anwendungen wie Bremsung, Lenkung und aktive Federung erfordern eine stärkere Integration als einfache Komfortgeräte. Verschluss- und Komfortprodukte bedienen eine breite Kundenbasis über Fahrzeugausstattungen hinweg, während Brems-, Lenkungs- und Fahrwerksysteme eine engere Koordination mit Fahrzeugsoftware und Sicherheitstechnik erfordern. Unterschiedliche Designzyklen können die Produktionsplanung erschweren, diversifizieren aber die Nachfrage über Endanwendungen hinweg.
Nach Bewegungstyp: Dominanz der Drehaktuatoren verdeckt die Beschleunigung der Linearaktuatoren
Drehaktuatoren hielten im Jahr 2026 einen Marktanteil von 69,04 % am kanadischen Markt für automotive elektrische Aktuatoren. Sie sind in der Drosselklappensteuerung, HVAC-Klappenpositionierung, Sitzverstellung, Spiegelneigung und Turboladerfunktionen etabliert. Rotationsbewegung passt direkt zu diesen Mechanismen und hat von jahrelanger Miniaturisierung in Produkten profitiert. Der installierte Bestand an HVAC-, Drosselklappen- und Spiegelanwendungen bietet auch wiederkehrende Ersatznachfrage. Linearaktuatoren sollen bis 2032 mit einer CAGR von 9,33 % wachsen. Sie werden dort eingesetzt, wo ein System direkte Translationskraft erfordert, einschließlich Brake-by-Wire, aktiver Federung und angetriebener Verschlussfunktionen. Diese technische Unterscheidung erklärt, warum Linearprodukte schneller wachsen können, auch von einer kleineren Basis aus. Es verändert auch den Mix aus Design- und Validierungsarbeit, der von Lieferanten benötigt wird.
Linearaktuatorprogramme tragen in der Regel höhere Stückwerte, da sie mechanische Kraft, Sensorik, Steuerungslogik und sicherheitsrelevante Anforderungen kombinieren. Sie erfordern häufig eine enge Co-Entwicklung zwischen dem Lieferanten und dem Fahrzeugtechnikteam. Dies unterstützt Tier-1-Lieferanten mit lokalen Ingenieurressourcen und eingebetteten Softwarefähigkeiten. Schaeffler stellte auf der Hannover Messe 2026 kompakte elektromechanische Linearaktuatorvarianten EMA-50 und EMA-60 vor. Diese Produkte zeigen die fortlaufende Entwicklung hin zu höherer Kraftkapazität und integrierter Positionssensorik. Drehprodukte werden weiterhin die Volumenbasis für den kanadischen Markt für automotive elektrische Aktuatoren bilden. Linearsysteme werden an Bedeutung gewinnen, da hochwertige Sicherheits- und Verschlussanwendungen zunehmen. Ihre breitere Nutzung verdrängt keine etablierten Drehprodukte in HVAC-, Drosselklappen-, Sitz- und Spiegelfunktionen.
Nach Antrieb: BEV-Inhaltsdichte beschleunigt, während die ICE-Flotte das Volumen aufrechterhält
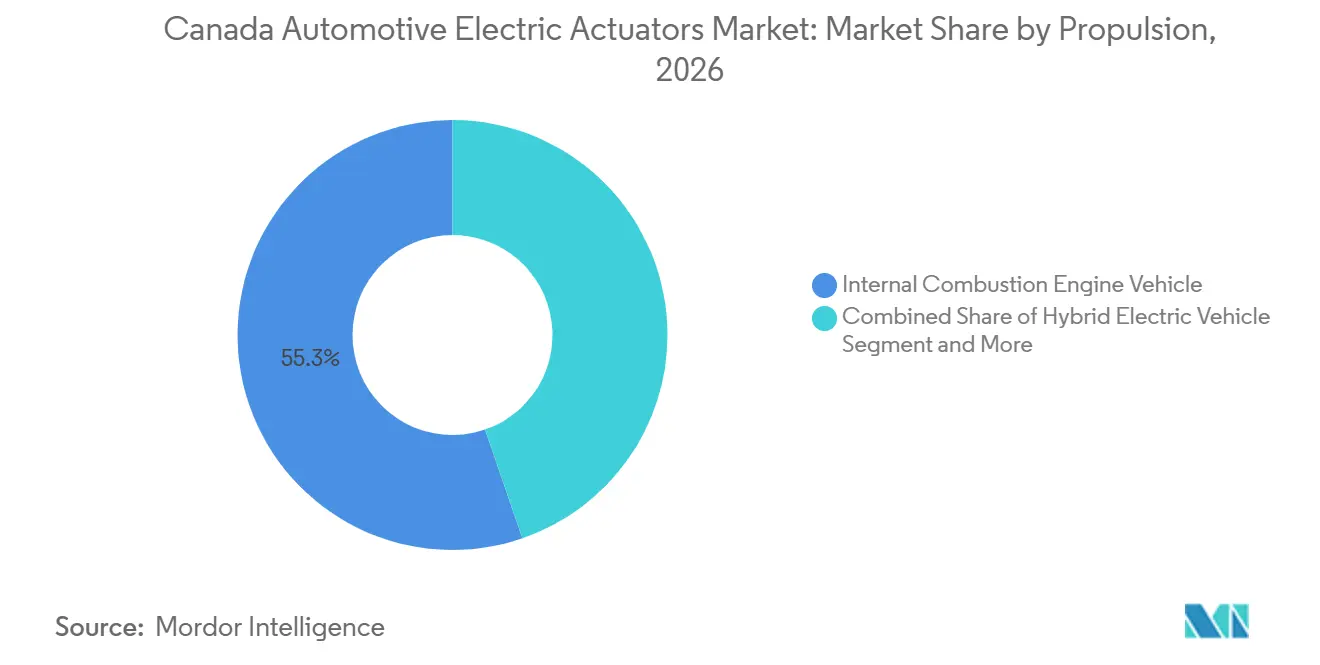
Fahrzeuge mit Verbrennungsmotor entfielen im Jahr 2026 auf 55,28 % des kanadischen Marktes für automotive elektrische Aktuatoren. Kanadas große Flotte an Verbrennungsfahrzeugen und laufende Investitionen in Lkw- und SUV-Antriebe unterstützen die Aktuatornachfrage für Drosselklappen-, AGR- und Turboladerfunktionen. GMs Antriebswerk in St. Catharines unterstützt weiterhin die Motorproduktion für Fullsize-Lkw und SUVs durch verwandte Ontario-Programme. BEVs sollen bis 2032 mit einer CAGR von 16,34 % wachsen. Sie benötigen zusätzliche Aktuatoren für Wärmemanagement, Batteriekühlung und Brake-by-Wire-Systeme. Dies erhöht den Inhaltswert pro Fahrzeug, noch bevor höhere BEV-Volumina berücksichtigt werden. Das Ergebnis ist ein Markt, der sowohl an installierten ICE-Flotten als auch an Wachstum bei Elektrofahrzeugplattformen gebunden bleibt.
HEVs und PHEVs kombinieren elektrische und verbrennungsbasierte Steuerungsanforderungen, was ihnen einen hohen Aktuatorgehalt pro Fahrzeug verleiht. Andere Antriebsarten, einschließlich Brennstoffzellen- und Range-Extender-Designs, bleiben kleiner, sind aber strategisch relevant. ISO 16750 verwendet -40 °C als untere Temperaturprüfgrenze für automotive Elektronikkomponenten. Die Kaltklima-Qualifizierung bleibt daher für die Teilnehmer der kanadischen Branche für automotive elektrische Aktuatoren über alle Antriebsarten hinweg wichtig. Hybridfahrzeuge können während des Übergangs wichtig sein, da sie verbrennungsbezogene Systeme beibehalten und gleichzeitig elektrische Steuerungen hinzufügen. Diese Kombination erweitert ihre Aktuatoranforderungen und ermöglicht es Lieferanten, Erfahrungen mit neuen Wärme- und Diagnosefunktionen zu sammeln.

Nach Vertriebskanal: OEM-Dominanz bleibt bestehen, während die Aufbauphase des Aftermarkts beginnt
OEM-Kanäle hielten im Jahr 2026 einen Marktanteil von 87,13 % am kanadischen Markt für automotive elektrische Aktuatoren. Aktuatordesigns werden üblicherweise für Fahrzeugplattformen entwickelt und über Produktionsprogramme mit einer Laufzeit von 5–7 Jahren geliefert. Eine begrenzte Anzahl von Plattformaufträgen bei Ford-, GM- und Stellantis-Werken bestimmt einen großen Teil der kurzfristigen Nachfrage. Der Aftermarket soll bis 2032 mit einer CAGR von 8,15 % wachsen. Elektrifizierte Fahrzeuge, die von 2020 bis 2025 zugelassen wurden, werden nach 2027 zunehmend ihren ersten großen Komponentenersatzzyklus erreichen. Heckklappe-, Tür- und Bremsaktoren können daher eine wachsende Ersatznachfrage generieren. Der Kanalmix wird weiterhin von der OEM-Beschaffung dominiert, aber die Ersatznachfrage wird sichtbarer werden.
Elektrische Aktuatoren können höhere Ersatzwerte tragen als die Kabel- und Hydraulikmechanismen, die sie ersetzen. Der Aftermarket hat auch eine andere Gruppe von Teilnehmern, darunter Wiederaufbereiter und regionale Händler. Diese Unternehmen konkurrieren möglicherweise nicht direkt um Originalgeräte-Plattformaufträge. Dies schafft eine potenzielle Öffnung für Lieferanten, die in Test-, Reparatur- und Wiederaufbereitungskapazitäten investieren. Reparaturnetzwerke benötigen Produkte, die den Originalgeräte-Passungs- und Leistungserwartungen entsprechen. Sie benötigen auch Diagnosefähigkeit, wenn ein Aktuator mit Fahrzeugsteuerungssystemen verbunden ist. Diese Anforderungen können Lieferanten begünstigen, die Originalgeräte-Kenntnisse in ihre Aftermarket-Angebote einbringen, anstatt den Kanal als einfaches Teilevertriebsgeschäft zu behandeln.
Geografische Analyse
Ontario hielt im Jahr 2026 einen Marktanteil von 53,44 % am kanadischen Markt für automotive elektrische Aktuatoren. Seine Position spiegelt wichtige Montagewerke wider, darunter GMs Werk in Oshawa, Stellantis' Werk in Windsor und Fords Anlage in Oakville. Ford rüstet Oakville für die F-Series-Lkw-Produktion um. Ontario hat im Laufe der Jahre erhebliche Investitionen in die Fahrzeugfertigung und EV-Batterielieferketten angezogen. Diese Investitionen unterstützen die Lieferantenkapazität und die Ingenieurbasis, die Aktuatorprogramme trägt.
Volkswagens PowerCo-Projekt in St. Thomas ist ein langfristiger Batterielieferkettenanker, mit laufenden Bauarbeiten und geplanter Produktion nach einem überarbeiteten Zeitplan. Das Projekt kann die künftige BEV-Plattformentwicklung und den damit verbundenen Wärmemanagementbedarf unterstützen. Ontarios Haushalt 2026 verpflichtete sich zu 17,5 Millionen CAD (ungefähr 12,27 Millionen USD) für neun regionale Technologieentwicklungsstandorte über OVIN [4]. Die Standorte sind darauf ausgelegt, in Ontario hergestellte automotive Technologie zu unterstützen, einschließlich Sensoren und Fahrzeugsoftware. Diese Infrastruktur kann die Zeit verkürzen, die für die Zusammenarbeit zwischen Lieferanten und Fahrzeugprogrammen erforderlich ist. Ontario bleibt der zentrale Produktions- und Ingenieurstandort für den kanadischen Markt für automotive elektrische Aktuatoren.
Quebec soll bis 2032 mit einer CAGR von 8,76 % wachsen, der höchsten provinziellen Rate. Im Jahr 2025 entfielen auf Nullemissionsfahrzeuge laut Statistics Canada ein bemerkenswerter Anteil der zugelassenen leichten Nutzfahrzeuge in Quebec. Dies unterstützt ein früheres Wachstum der Nachfrage nach Dienstleistungen und Ersatz für elektrifizierte Fahrzeuge. Quebecs Energieübergangsprogramm hat Batterielieferkettenaktivitäten angezogen, darunter eine geplante Kathodenfertigungsanlage in Bécancour. Die Anlage umfasst Ford, EcoProBM und SK On und fügt der Provinz vorgelagerte Batterieaktivitäten hinzu. Quebecs höhere ZEV-Durchdringung bedeutet auch, dass angetriebene Verschlüsse, Batteriewärmemanagementkomponenten und andere elektrische Systeme in einer relativ größeren Fahrzeugbasis in Betrieb genommen werden. Die Vertriebskapazität im Großraum Montreal kann wichtiger werden, wenn diese Fahrzeuge altern. Alberta, British Columbia, Saskatchewan sowie die atlantischen und nördlichen Provinzen verzeichnen eine Nachfrage, die stärker durch gewerbliche Flotten und Fahrzeugersatz als durch lokale Montage angetrieben wird. Kalte Temperaturen, Streusalz und gewerblicher Flottenbetrieb machen Haltbarkeitsanforderungen außerhalb des Ontario-Quebec-Montagekorridors besonders wichtig.
Wettbewerbslandschaft
Der kanadische Markt für automotive elektrische Aktuatoren verfügt über eine mäßig konsolidierte OEM-Lieferantenstufe. Robert Bosch GmbH, DENSO Corporation, Magna International Inc. und BorgWarner Inc. konkurrieren durch integrierte Hardware-, Firmware- und Softwarepakete. Ihre Größe hilft ihnen, die Anforderungen von Fahrzeugprogrammen an Validierung, Software-Diagnose und Produktionsqualität zu erfüllen. Im Februar 2026 gab BorgWarner einen Vertrag mit einem nordamerikanischen OEM bekannt, um ein integriertes 800-Volt-Antriebsmodul und ein Dual-Wechselrichter-Generatormodul zu liefern. Das Programm zeigt, wie Lieferanten einzelne Aktuatorinhalte in größere elektrifizierte Systemaufträge integrieren können. CUSMA-Regionalinhaltsregeln stärken weiter die Position von Lieferanten mit etablierten nordamerikanischen Aktivitäten. Folglich konkurrieren führende Unternehmen sowohl auf Systemintegrationsfähigkeiten als auch auf Komponentendesign.
Schaeffler stärkt seine Position in elektrischen Systemen nach seiner Fusion mit Vitesco Technologies. Bei seinen Technologiepräsentationen 2026 präsentierte das Unternehmen Steer-by-Wire- und elektromechanische Dämpfungssysteme. Diese Entwicklungen positionieren traditionelle Mechanikkomponentenlieferanten näher an Fahrzeugbewegungssteuerungs- und Diagnosefunktionen. Magna investiert weiterhin in elektrisch betätigte Verschluss- und Wärmemanagementanwendungen. BorgWarner gewann im August 2026 auch ein integriertes Antriebsmodulprogramm, mit einem erwarteten Produktionsbeginn im Jahr 2027. Solche Maßnahmen zeigen, dass der kanadische Markt für automotive elektrische Aktuatoren durch breitere Strategien für Elektrifizierungssysteme geprägt wird. Die Produktentwicklung muss zunehmend mechanische Bewegung, Leistungselektronik und Fahrzeugsoftware verbinden.
Spezialisten wie Stabilus, Kiekert und Johnson Electric konkurrieren durch fokussierte Expertise in Verschlusssystemen, Riegelaktuierung und hochvolumigen Drehmotoren. Potenzielle Differenzierungsbereiche in Kanada umfassen Kaltklima-Validierung, integrierte Wärmemanagementmodule und Wiederaufbereitung für elektrifizierte Fahrzeugaktuatoren. Der Wettbewerb bleibt auf OEM-Systemebene konzentriert, während Speziallieferanten Positionen in einzelnen Anwendungen behalten. Plattformkonzentration kann die Lieferantennachfrage empfindlich gegenüber dem Timing einer kleinen Anzahl von Modelleinführungen, Produktionsänderungen oder Programmeinstellungen machen. Dies ist besonders relevant in Ontario und Quebec, wo eine begrenzte Anzahl von Fahrzeugprogrammen den Großteil der lokalen Produktionsnachfrage antreibt.
Marktführer in der Branche für automotive elektrische Aktuatoren in Kanada
-
Robert Bosch GmbH
-
DENSO Corporation
-
AUMOVIO SE
-
Magna International Inc.
-
ZF Friedrichshafen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Geely Auto trat in den kanadischen Markt ein und plant, seine ersten Verbraucherfahrzeuge im Jahr 2027 einzuführen. Das Unternehmen hat begonnen, lokale Aktivitäten aufzubauen und ein Einzelhandels- und Servicenetzwerk zu entwickeln. Der Markteintritt von Geely Auto in Kanada ist für den kanadischen Markt für automotive elektrische Aktuatoren von hoher Relevanz, da er eine bedeutende neue Quelle für lokale Beschaffung, Fertigungsnachfrage und lokale Lieferkettenintegration schafft.
- August 2026: Die Regierung Kanadas gab eine Investition aus dem Strategischen Reaktionsfonds in Hanon Systems für ein Werk für dampfinjizierte Elektrokompressoren in Vaughan, Ontario, bekannt, mit dem Ziel, bis 2034 1,5 Millionen E-Kompressoren pro Jahr zu produzieren, und schafft damit eine für Ontario-EV-Plattformprogramme kritische Lieferketteninfrastruktur für Wärmemanagement-Aktuierung.
Berichtsumfang für den Markt für automotive elektrische Aktuatoren in Kanada
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Personenkraftwagen [Kompakt- und Mittelklasse-Personenkraftwagen, Sport Utility Vehicle und Crossover sowie Luxus- und Premium-Personenkraftwagen] und Nutzfahrzeug [leichtes Nutzfahrzeug sowie mittel- und schweres Nutzfahrzeug]), Anwendungstyp (Drosselklappenaktuator, Sitzverstellaktuator, Bremsaktuator, Verschluss-, Tür- und Heckklappenaktuator, HVAC-Klappenaktor, Turbolader-, Wastegate- und AGR-Aktuator, Kühlergitteraktuator, Scheinwerferneigungsverstellungs-, Spiegel- und Beleuchtungsaktuator, Fahrwerk-, Chassis- und Lenkungsaktuator, Getriebe- und Antriebsstrangaktuator sowie sonstige automotive elektrische Aktuatoren), Bewegungstyp (Linearaktuator und Drehaktuator), Antriebstyp (Fahrzeug mit Verbrennungsmotor, Hybridfahrzeug, Plug-in-Hybridfahrzeug, Batterieelektrofahrzeug und sonstige Antriebstypen) und Vertriebskanal (Erstausrüster und Aftermarket). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Ontario, Quebec und dem Rest von Kanada. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Personenkraftwagen | Kompakt- und Mittelklasse-Personenkraftwagen |
| Sport Utility Vehicle und Crossover | |
| Luxus- und Premium-Personenkraftwagen | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug |
| Mittel- und schweres Nutzfahrzeug |
| Drosselklappenaktuator |
| Sitzverstellaktuator |
| Bremsaktuator |
| Verschluss-, Tür- und Heckklappenaktuator |
| HVAC-Klappenaktor |
| Turbolader-, Wastegate- und AGR-Aktuator |
| Kühlergitteraktuator |
| Scheinwerferneigungsverstellungs-, Spiegel- und Beleuchtungsaktuator |
| Fahrwerk-, Chassis- und Lenkungsaktuator |
| Getriebe- und Antriebsstrangaktuator |
| Sonstige automotive elektrische Aktuatoren |
| Linearaktuator |
| Drehaktuator |
| Fahrzeug mit Verbrennungsmotor |
| Hybridfahrzeug |
| Plug-in-Hybridfahrzeug |
| Batterieelektrofahrzeug |
| Sonstige Antriebstypen |
| Erstausrüster |
| Aftermarket |
| Ontario |
| Quebec |
| Rest von Kanada |
| Bewegungstyp nach Fahrzeugtyp |
| Bewegungstyp nach Vertriebskanal |
| Nach Fahrzeugtyp | Personenkraftwagen | Kompakt- und Mittelklasse-Personenkraftwagen |
| Sport Utility Vehicle und Crossover | ||
| Luxus- und Premium-Personenkraftwagen | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug | |
| Mittel- und schweres Nutzfahrzeug | ||
| Nach Anwendungstyp | Drosselklappenaktuator | |
| Sitzverstellaktuator | ||
| Bremsaktuator | ||
| Verschluss-, Tür- und Heckklappenaktuator | ||
| HVAC-Klappenaktor | ||
| Turbolader-, Wastegate- und AGR-Aktuator | ||
| Kühlergitteraktuator | ||
| Scheinwerferneigungsverstellungs-, Spiegel- und Beleuchtungsaktuator | ||
| Fahrwerk-, Chassis- und Lenkungsaktuator | ||
| Getriebe- und Antriebsstrangaktuator | ||
| Sonstige automotive elektrische Aktuatoren | ||
| Nach Bewegungstyp | Linearaktuator | |
| Drehaktuator | ||
| Nach Antrieb | Fahrzeug mit Verbrennungsmotor | |
| Hybridfahrzeug | ||
| Plug-in-Hybridfahrzeug | ||
| Batterieelektrofahrzeug | ||
| Sonstige Antriebstypen | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Geografie | Ontario | |
| Quebec | ||
| Rest von Kanada | ||
| Kreuzsegmentierungsanalyse | Bewegungstyp nach Fahrzeugtyp | |
| Bewegungstyp nach Vertriebskanal | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für automotive elektrische Aktuatoren in Kanada?
Es wird prognostiziert, dass er im Zeitraum 2027–2032 mit einer CAGR von 7,47 % wächst und von 0,31 Milliarden USD im Jahr 2027 auf 0,43 Milliarden USD bis 2032 steigt.
Welcher Fahrzeugtyp treibt die Nachfrage in Kanada an?
Personenkraftwagen hielten im Jahr 2026 den größten Anteil von 64,12 %, unterstützt durch Kanadas breite installierte Basis an Personenkraftwagen, SUVs, Crossovern und Premiumfahrzeugplattformen. Nutzfahrzeuge sollen bis 2032 mit einer schnelleren CAGR von 10,25 % wachsen, da Flottenoperatoren elektrifizierte Fahrzeuge hinzufügen und Steuerungssysteme aufrüsten.
Welche Anwendung für automotive elektrische Aktuatoren soll am schnellsten wachsen?
Bremsaktoren sollen bis 2032 mit einer CAGR von 11,18 % wachsen, angetrieben durch die zunehmende Einführung elektronisch gesteuerter Bremsfunktionen in Elektro- und Hybridfahrzeugplattformen.
Welche kanadische Provinz hat die größte Nachfragebasis?
Ontario hielt im Jahr 2026 einen Anteil von 53,44 %, da es über wichtige Montagewerke, Lieferantenkapazitäten und Investitionen in automotive Technologie verfügt. Seine Lkw-, Batterie- und EV-Lieferkettenprojekte unterstützen eine konzentrierte Ingenieur- und Produktionsbasis für Fahrzeugkomponentenprogramme.