
Tamanho e Participação do Mercado de Atuadores Elétricos Automotivos do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
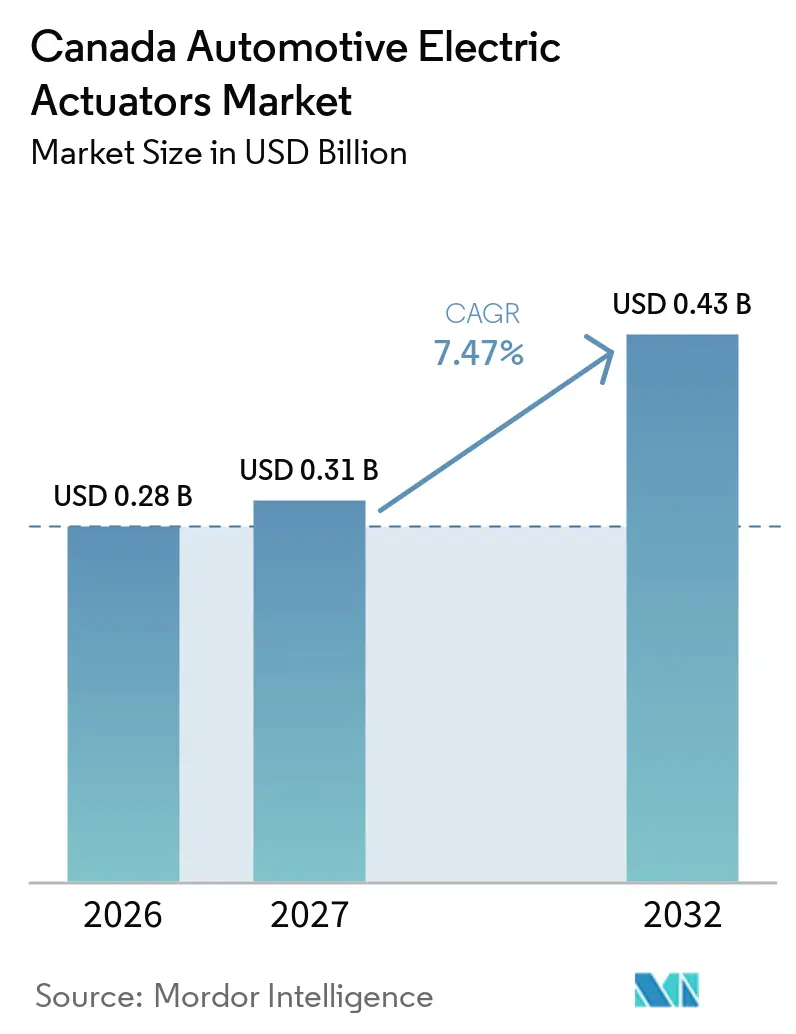
| Tamanho do mercado no ano base (2026) | 0.28 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.47 % |
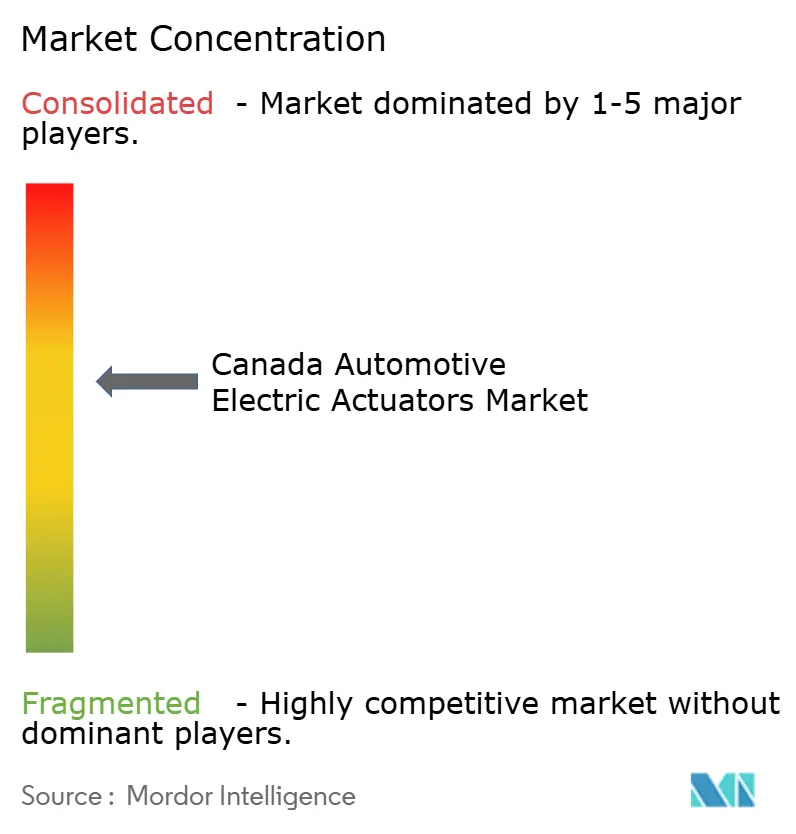
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Atuadores Elétricos Automotivos do Canadá pela Mordor Intelligence
O tamanho do mercado de atuadores elétricos automotivos do Canadá foi avaliado em 0,28 bilhões de USD em 2026 e deve crescer de 0,31 bilhões de USD em 2027 para atingir 0,43 bilhões de USD até 2032, registrando um CAGR de 7,47% entre 2027 e 2032. Os trens de força eletrificados adicionam funções de gerenciamento térmico, resfriamento de bateria e controle de HVAC que exigem sistemas de movimento elétrico precisos. Os registros de veículos híbridos aumentaram significativamente em 2025, mantendo a demanda vinculada a mais do que apenas veículos elétricos a bateria. Os projetos de veículos definidos por software também exigem atuadores capazes de fornecer diagnósticos, dados de posição e suporte de firmware, elevando o valor dos sistemas integrados. A atividade de montagem canadense e as regras de conteúdo do CUSMA favorecem fornecedores com capacidades de fabricação e engenharia na América do Norte. Fornecedores que conseguem validar produtos para desempenho em condições de frio, corrosão, segurança e controles eletrônicos estão melhor posicionados para ciclos longos de programas de veículos.
Principais Conclusões do Relatório
- Por tipo de veículo, os automóveis de passeio detinham 64,12% da participação do mercado canadense de atuadores elétricos automotivos em 2026, enquanto os veículos comerciais devem registrar o maior CAGR de 10,25% até 2032.
- Por tipo de aplicação, os atuadores de fechamento, porta e porta-malas responderam por 21,33% do mercado canadense de atuadores elétricos automotivos em 2026, enquanto os atuadores de freio avançam a um CAGR de 11,18% até 2032.
- Por tipo de movimento, os atuadores rotativos detinham 69,04% da participação do mercado canadense de atuadores elétricos automotivos em 2026, enquanto os atuadores lineares devem registrar o maior CAGR de 9,33% até 2032.
- Por propulsão, os veículos com motor de combustão interna responderam por 55,28% da participação do mercado canadense de atuadores elétricos automotivos em 2026, enquanto os veículos elétricos a bateria devem avançar a um CAGR de 16,34% até 2032.
- Por canal de vendas, os canais de fabricantes de equipamentos originais detinham 87,13% da participação do mercado canadense de atuadores elétricos automotivos em 2026, enquanto o mercado de reposição deve registrar o maior CAGR de 8,15% até 2032.
- Por geografia, Ontário detinha 53,44% da participação do mercado canadense de atuadores elétricos automotivos em 2026, enquanto Quebec deve registrar o maior CAGR de 8,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Atuadores Elétricos Automotivos do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação e Atuação de Gerenciamento Térmico | +2.5% | Nacional, concentrado nos corredores de montagem de fabricantes de equipamentos originais de Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Integração de Segurança e Conforto | +1.8% | Nacional, mais forte nos segmentos de automóveis de passeio e SUV em Ontário e Quebec | Médio prazo (2-4 anos) |
| Localização Automotiva Apoiada pelo CUSMA | +1.2% | Nacional, com ganhos estratégicos nos clusters de fornecedores de Ontário | Médio prazo (2-4 anos) |
| Atuadores Definidos por Software e Diagnosticáveis | +1.0% | Nacional, ganhos iniciais nos corredores de P&D de Ontário em torno de Kanata e Waterloo | Longo prazo (≥ 4 anos) |
| Conversão em Frotas Comerciais e Veículos de Transporte Público | +0.9% | Nacional, com ganhos iniciais nas operações de transporte público de Ontário e de frotas de Alberta | Médio prazo (2-4 anos) |
| Condições de Inverno e Substituição de Sal de Estrada | +0.6% | Nacional, com maior impacto em Quebec, Ontário e províncias das Pradarias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos e Atuação de Gerenciamento Térmico
O mercado canadense de atuadores elétricos automotivos ganha nova demanda à medida que veículos elétricos e híbridos substituem sistemas de controle simples exclusivamente de combustão. As arquiteturas de veículos elétricos a bateria e veículos elétricos híbridos utilizam válvulas para resfriamento de bateria, distribuição de fluido refrigerante e controle de ar do HVAC. A Magna oferece um Atuador de Gerenciamento Térmico para distribuição de água de resfriamento em veículos elétricos híbridos plug-in e veículos elétricos a bateria, demonstrando a ligação direta entre o projeto da plataforma e as funções adicionais de atuadores. O Canadá adicionou 376.386 veículos elétricos híbridos e veículos elétricos a bateria em 2025, um aumento de 29,6% na frota combinada [1]. A desaceleração das vendas no varejo de veículos elétricos a bateria após a suspensão do subsídio iZEV não reverteu a expansão maior da frota, e a base instalada continua a sustentar a demanda futura de reposição.
Integração de Funções de Segurança e Conforto
O mercado canadense de atuadores elétricos automotivos se beneficia à medida que os fabricantes substituem mecanismos a cabo e hidráulicos por sistemas elétricos em portas, porta-malas, sistemas de chassi e outras funções do veículo. Esses sistemas podem reduzir o peso, fornecer diagnósticos e suportar alterações por meio do software do veículo. As aquisições estão migrando para pacotes que combinam o atuador, o sensor e o módulo de controle. A Magna Closures recebeu uma patente nos Estados Unidos em setembro de 2025 para um atuador de porta giratória motorizada que utiliza um parafuso de avanço acionado por motor elétrico. SUVs, crossovers e modelos premium utilizam com mais frequência porta-malas elétricos, sistemas de chassi adaptativo e controles de HVAC multizona do que projetos de veículos básicos. Isso aumenta o conteúdo de atuadores em muitos programas de veículos de passeio mesmo antes da introdução de novas funções de segurança.
Localização Automotiva Norte-Americana Apoiada pelo CUSMA
O mercado canadense de atuadores elétricos automotivos é apoiado pelas regras do CUSMA que exigem 75% de conteúdo de valor regional para bens automotivos qualificados [2]. As regras oferecem aos fabricantes um motivo para selecionar fornecedores norte-americanos para programas de produção de longa duração. O regime de remissão tarifária do Canadá de 2025 também vinculou o tratamento tarifário à continuidade da produção canadense e à conformidade com o CUSMA. A Linamar anunciou um investimento em tecnologia automotiva para Ontário em janeiro de 2025, com apoio público para propulsão eAxle, inversores e embalagem de semicondutores. Essas áreas situam-se a montante dos motores elétricos e da eletrônica de acionamento utilizados em sistemas de atuadores. O conteúdo local, o suporte de engenharia e os sistemas de qualidade estabelecidos tornam-se, portanto, parte do processo de qualificação de fornecedores.
Atuadores Definidos por Software e Diagnosticáveis
O mercado canadense de atuadores elétricos automotivos está mudando à medida que os veículos exigem que os componentes compartilhem dados de integridade e posição com sistemas de computação centrais. Os dispositivos compatíveis devem suportar interfaces de diagnóstico e atualizações de firmware, mantendo um controle de movimento preciso. A norma ISO 17978-3:2026 estabelece requisitos para diagnósticos de veículos orientados a serviços e foi publicada em março de 2026 [3]. Isso cria uma linha de base mais clara para programas de veículos que dependem de informações de diagnóstico em unidades de controle eletrônico. Os fornecedores devem cada vez mais combinar o projeto mecânico com funções de comunicação LIN ou CAN-FD embarcadas. O requisito favorece grandes empresas de Nível 1 com recursos de hardware, software e validação, enquanto especialistas menores podem buscar parcerias ou aquisições para suprir essas lacunas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Validação e Conformidade | -0.8% | Nacional, maior ônus sobre fornecedores menores de Nível 2 de Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Eletrônicos, Motores e Insumos de Terras Raras Importados | -0.7% | Nacional, com exposição aguda nas operações de montagem baseadas em Ontário | Médio prazo (2-4 anos) |
| Concentração em Plataformas Limitadas de Fabricantes de Equipamentos Originais | -0.5% | Ontário e Quebec, onde algumas plataformas impulsionam a maior parte do volume | Médio prazo (2-4 anos) |
| Confiabilidade em Corrosão e Baixas Temperaturas | -0.4% | Nacional, mais elevada em Quebec, Ontário e províncias das Pradarias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Validação e Conformidade para Atuadores de Segurança Crítica
Os atuadores de freio, direção e suspensão exigem validação detalhada antes que um fabricante de equipamentos originais possa aprová-los para produção. Os testes relacionados à ISO 26262 podem abranger compatibilidade eletromagnética, ciclagem térmica, resistência à corrosão, análise de falhas e segurança funcional. Esses requisitos prolongam os ciclos de desenvolvimento e aumentam o custo de entrada no mercado canadense de atuadores elétricos automotivos. A Knorr-Bremse planeja a produção em série de seu sistema de frenagem redundante para veículos comerciais autônomos em 2027, ilustrando o longo caminho de desenvolvimento para sistemas de frenagem relacionados à segurança. As atualizações de firmware adicionam mais trabalho porque cada alteração deve preservar o desempenho de segurança. O ônus é maior para fornecedores menores que tentam migrar de subcomponentes para sistemas completos de atuadores.
Dependência de Eletrônicos, Motores e Insumos de Terras Raras Importados
Muitos atuadores elétricos rotativos e lineares dependem de motores de ímã permanente e subconjuntos eletrônicos obtidos por meio de cadeias de suprimentos internacionais. As variações de preço em óxidos de terras raras podem ser repassadas aos custos dos motores dentro dos ciclos normais de produção. Fornecedores maiores podem gerenciar parte da exposição por meio de acordos de fornecimento de longo prazo, mas montadores menores enfrentam maior pressão sobre as margens. A Estratégia Automotiva do Canadá de 2026 reconhece as vulnerabilidades de minerais críticos e da cadeia de suprimentos e estabelece medidas de investimento público para o setor. Novas instalações de processamento doméstico exigiriam vários anos para serem estabelecidas e não podem proporcionar estabilidade imediata nos custos de insumos. O mercado canadense de atuadores elétricos automotivos permanece, portanto, exposto às importações de componentes de motores, ímãs e eletrônicos durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Veículos Comerciais Aceleram com a Eletrificação de Frotas
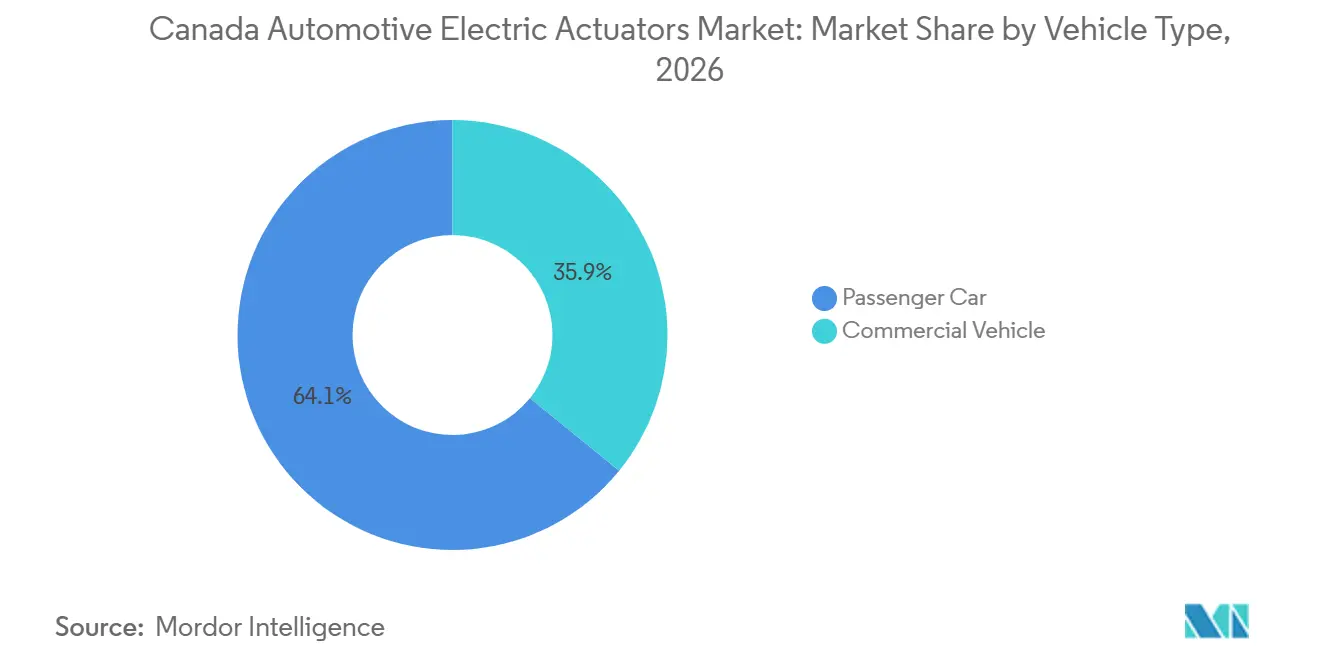
Os automóveis de passeio detinham 64,12% da participação do mercado canadense de atuadores elétricos automotivos em 2026, sustentados pela grande base de plataformas de veículos compactos, médios, SUVs, crossovers e premium. Cada plataforma utiliza mais atuadores de porta, assento, HVAC e chassi quando os mecanismos elétricos substituem cabos ou peças hidráulicas. Os modelos SUV e crossover são intensivos em atuadores porque frequentemente incluem porta-malas elétricos, suspensão adaptativa e controles de ar multizona. Os modelos premium geralmente introduzem novas funções de atuação antes que apareçam em linhas de veículos mais amplas. Os veículos comerciais devem crescer a um CAGR de 10,25% até 2032, à medida que a eletrificação de frotas e a modernização do transporte público ampliam o uso de controles elétricos. Os veículos comerciais leves se beneficiam de uma elegibilidade mais ampla nos programas de veículos de zero emissão e de períodos de retorno operacional mais curtos. Os veículos médios e pesados são apoiados pelos requisitos de transporte público e pelos planos de descarbonização de frotas logísticas. Isso mantém a combinação de tipos de veículos dependente tanto das características dos veículos de consumo quanto das necessidades operacionais comerciais.
Os atuadores de veículos comerciais operam sob ciclos de trabalho mais longos e condições mais exigentes de temperatura e penetração de umidade do que muitos componentes de automóveis de passeio. Os fornecedores devem adaptar a validação de produtos e o projeto mecânico para uso em oficinas, operação prolongada e cronogramas de manutenção de frotas. O setor canadense de atuadores elétricos automotivos deve, portanto, atender tanto às plataformas de alto volume de passeio quanto às aplicações comerciais mais especializadas. A operação em clima frio, a exposição à estrada e o uso frequente de parada e partida podem aumentar o desgaste em peças móveis e conectores. Essas condições tornam as especificações de frotas diferentes das especificações de veículos de passeio, mesmo quando ambas utilizam motores elétricos ou controladores semelhantes.
Por Tipo de Aplicação: O Freio por Fio Remodela a Hierarquia de Receita por Aplicação
Os atuadores de fechamento, porta e porta-malas responderam por 21,33% do mercado canadense de atuadores elétricos automotivos em 2026. Os porta-malas elétricos e os sistemas de porta automatizados são amplamente utilizados em veículos de passeio de médio e alto padrão. Os atuadores de freio devem crescer a um CAGR de 11,18% até 2032, à medida que as plataformas elétricas e híbridas adotam mais funções de frenagem eletromecânica. A frenagem regenerativa exige uma coordenação mais estreita entre os sistemas de frenagem mecânica e elétrica. Os atuadores de suspensão, chassi e direção estão ganhando importância à medida que os sistemas de chassi ativo e direção por fio se expandem. A Schaeffler demonstrou tecnologias de amortecimento eletromecânico e direção por fio que suportam o controle de movimento do veículo controlado eletronicamente. Os atuadores de flap de HVAC, borboleta e obturador de grade suportam o gerenciamento térmico e o controle de emissões. Os atuadores de turbocompressor, wastegate e EGR permanecem essenciais para motores de combustão interna e trens de força híbridos.
Outras aplicações incluem nivelamento de faróis, ajuste de espelhos e iluminação, ajuste de assento e controle de transmissão e trem de força. Essas aplicações estáveis de médio volume suportam recursos de conforto e automação do trem de força. Grandes contratos de plataforma podem criar expertise de projeto e fabricação transferível entre redes de fornecimento internacionais. Aplicações de crescimento rápido, como frenagem, direção e suspensão ativa, exigem maior integração do que dispositivos básicos de conforto. Os produtos de fechamento e conforto atendem a uma ampla base de clientes em diferentes versões de veículos, enquanto os sistemas de frenagem, direção e chassi exigem uma coordenação mais estreita com o software do veículo e a engenharia de segurança. Diferentes ciclos de projeto podem complicar o planejamento da produção, mas diversificam a demanda entre as aplicações finais.
Por Tipo de Movimento: A Dominância Rotativa Mascara a Aceleração dos Atuadores Lineares
Os atuadores rotativos detinham 69,04% da participação do mercado canadense de atuadores elétricos automotivos em 2026. Estão estabelecidos no controle de borboleta, posicionamento de flap de HVAC, ajuste de assento, nivelamento de espelhos e funções de turbocompressor. O movimento rotacional se adapta diretamente a esses mecanismos e se beneficiou de anos de miniaturização em produtos. A base instalada de aplicações de HVAC, borboleta e espelhos também fornece demanda recorrente de reposição. Os atuadores lineares devem crescer a um CAGR de 9,33% até 2032. São utilizados onde um sistema requer força de translação direta, incluindo freio por fio, suspensão ativa e funções de fechamento motorizado. Essa distinção técnica explica por que os produtos lineares podem crescer mais rapidamente mesmo a partir de uma base menor. Também altera a combinação de trabalho de projeto e validação exigida pelos fornecedores.
Os programas de atuadores lineares geralmente apresentam valores unitários mais elevados porque combinam força mecânica, sensoriamento, lógica de controle e requisitos relacionados à segurança. Frequentemente exigem codesenvolvimento estreito entre o fornecedor e a equipe de engenharia do veículo. Isso favorece fornecedores de Nível 1 com recursos de engenharia local e capacidades de software embarcado. A Schaeffler introduziu variantes compactas de atuadores lineares eletromecânicos EMA-50 e EMA-60 na Hannover Messe 2026. Esses produtos demonstram desenvolvimento contínuo em direção a maior capacidade de força e sensoriamento de posição integrado. Os produtos rotativos permanecerão a base de volume do mercado canadense de atuadores elétricos automotivos. Os sistemas lineares aumentarão sua importância à medida que as aplicações de segurança e fechamento de alto valor se expandirem. Seu uso mais amplo não desloca os produtos rotativos estabelecidos nas funções de HVAC, borboleta, assento e espelhos.
Por Propulsão: A Densidade de Conteúdo de Veículos Elétricos a Bateria Acelera Enquanto a Frota de Combustão Sustenta o Volume
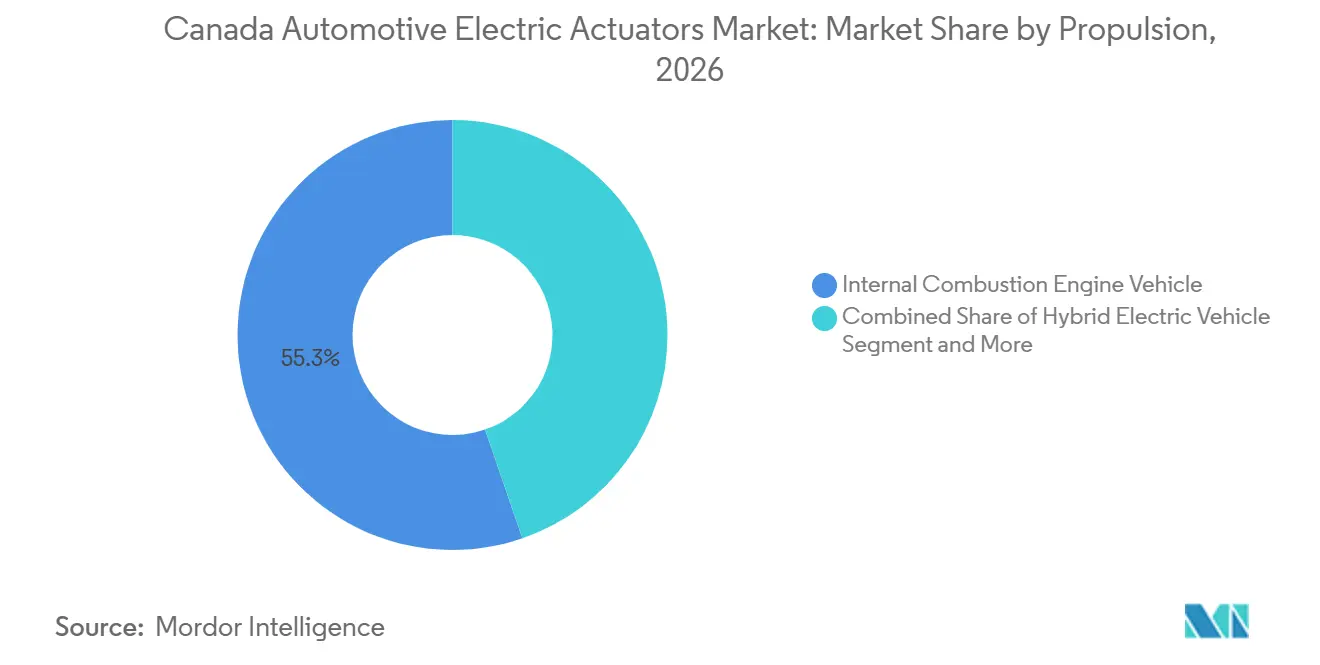
Os veículos com motor de combustão interna responderam por 55,28% do mercado canadense de atuadores elétricos automotivos em 2026. A grande frota canadense de veículos a combustão e o investimento contínuo na propulsão de caminhões e SUVs sustentam a demanda de atuadores para funções de borboleta, EGR e turbocompressor. A planta de Propulsão da GM em St. Catharines continua a apoiar a produção de motores para caminhões e SUVs de tamanho completo por meio de programas relacionados de Ontário. Os veículos elétricos a bateria devem crescer a um CAGR de 16,34% até 2032. Eles exigem atuadores adicionais para gerenciamento térmico, resfriamento de bateria e sistemas de freio por fio. Isso eleva o valor do conteúdo por veículo mesmo antes de volumes maiores de veículos elétricos a bateria serem considerados. O resultado é um mercado que permanece vinculado tanto às frotas de combustão instaladas quanto ao crescimento nas plataformas elétricas.
Os veículos elétricos híbridos e os veículos elétricos híbridos plug-in combinam necessidades de controle elétrico e de combustão, o que lhes confere alto conteúdo de atuadores por veículo. Outros tipos de propulsão, incluindo projetos de célula de combustível e de autonomia estendida, permanecem menores, mas estrategicamente relevantes. A norma ISO 16750 utiliza -40°C como limite inferior de temperatura de teste para componentes eletrônicos automotivos. A qualificação para clima frio permanece, portanto, importante para os participantes do setor canadense de atuadores elétricos automotivos em todos os tipos de propulsão. Os veículos híbridos podem ser importantes durante a transição porque retêm sistemas relacionados à combustão enquanto adicionam controles elétricos. Essa combinação amplia seus requisitos de atuadores e permite que os fornecedores acumulem experiência com novas funções térmicas e de diagnóstico.

Por Canal de Vendas: A Dominância dos Fabricantes de Equipamentos Originais Persiste enquanto a Fase de Construção do Mercado de Reposição Começa
Os canais de Fabricantes de Equipamentos Originais (FEO) detinham 87,13% da participação do mercado canadense de atuadores elétricos automotivos em 2026. Os projetos de atuadores são comumente desenvolvidos para plataformas de veículos e fornecidos por meio de programas de produção com duração de 5 a 7 anos. Um conjunto limitado de contratos de plataforma nas instalações da Ford, GM e Stellantis determina uma grande parcela da demanda de curto prazo. O mercado de reposição deve crescer a um CAGR de 8,15% até 2032. Os veículos eletrificados registrados de 2020 a 2025 atingirão cada vez mais seu primeiro ciclo importante de substituição de componentes após 2027. Os atuadores de porta-malas, porta e freio podem, portanto, gerar demanda crescente de reposição. A combinação de canais continuará a ser liderada pelo fornecimento de fabricantes de equipamentos originais, mas a demanda de reposição se tornará mais visível.
Os atuadores elétricos podem apresentar valores de reposição mais elevados do que os mecanismos a cabo e hidráulicos que substituem. O mercado de reposição também conta com um conjunto diferente de participantes, incluindo remanufaturadores e distribuidores regionais. Essas empresas podem não competir diretamente por contratos de plataforma de equipamentos originais. Isso cria uma abertura potencial para fornecedores que investem em capacidade de teste, reparo e remanufatura. As redes de reparo precisarão de produtos que atendam às expectativas de ajuste e desempenho do equipamento original. Também exigirão capacidade de diagnóstico onde um atuador esteja conectado aos sistemas de controle do veículo. Essas necessidades podem favorecer fornecedores que levam o conhecimento de equipamentos originais para suas ofertas no mercado de reposição, em vez de tratar o canal como um simples negócio de distribuição de peças.
Análise Geográfica
Ontário detinha 53,44% da participação do mercado canadense de atuadores elétricos automotivos em 2026. Sua posição reflete as principais operações de montagem, incluindo a planta de Oshawa da GM, a planta de Windsor da Stellantis e a instalação de Oakville da Ford. A Ford está reformulando Oakville para a produção de caminhões da série F. Ontário atraiu investimentos significativos em fabricação de veículos e cadeias de suprimentos de baterias para veículos elétricos ao longo dos anos. Esses investimentos sustentam a capacidade de fornecedores e a base de engenharia que fundamenta os programas de atuadores.
O projeto PowerCo da Volkswagen em St. Thomas é uma âncora de longo prazo da cadeia de suprimentos de baterias, com construção em andamento e produção planejada em um cronograma revisado. O projeto pode apoiar o desenvolvimento futuro de plataformas de veículos elétricos a bateria e a demanda associada de gerenciamento térmico. O orçamento de Ontário de 2026 comprometeu 17,5 milhões de CAD (aproximadamente 12,27 milhões de USD) para nove Sites Regionais de Desenvolvimento Tecnológico por meio do OVIN [4]. Os sites são projetados para apoiar a tecnologia automotiva fabricada em Ontário, incluindo sensores e software de veículos. Essa infraestrutura pode reduzir o tempo necessário para a colaboração entre fornecedores e programas de veículos. Ontário permanece o local central de produção e engenharia para o mercado canadense de atuadores elétricos automotivos.
Quebec deve crescer a um CAGR de 8,76% até 2032, a maior taxa provincial. Em 2025, os veículos de zero emissão responderam por uma parcela notável dos veículos leves registrados em Quebec, de acordo com o Statistics Canada. Isso sustenta um crescimento mais precoce na demanda por serviços e reposição de veículos eletrificados. O programa de transição energética de Quebec atraiu atividade na cadeia de suprimentos de baterias, incluindo uma instalação planejada de fabricação de cátodos em Bécancour. A instalação envolve a Ford, a EcoProBM e a SK On, adicionando atividade de bateria a montante à província. A maior penetração de veículos de zero emissão em Quebec também significa que fechamentos motorizados, componentes de gerenciamento térmico de bateria e outros sistemas elétricos entrarão em serviço em uma base relativa maior de veículos. A capacidade de distribuição na Grande Montreal pode se tornar mais importante à medida que esses veículos envelhecem. Alberta, Colúmbia Britânica, Saskatchewan e as províncias do Atlântico e do Norte veem a demanda impulsionada mais por frotas comerciais e substituição de veículos do que pela montagem local. Temperaturas frias, sal de estrada e uso de frotas comerciais tornam os requisitos de durabilidade particularmente importantes fora do corredor de montagem Ontário-Quebec.
Cenário Competitivo
O mercado canadense de atuadores elétricos automotivos possui um nível de fornecimento para fabricantes de equipamentos originais moderadamente consolidado. Robert Bosch GmbH, DENSO Corporation, Magna International Inc. e BorgWarner Inc. competem por meio de pacotes integrados de hardware, firmware e software. Sua escala os ajuda a atender aos requisitos dos programas de veículos para validação, diagnósticos de software e qualidade de produção. Em fevereiro de 2026, a BorgWarner anunciou um contrato com um fabricante de equipamentos originais norte-americano para fornecer um módulo de acionamento integrado de 800 volts e um módulo gerador de inversor duplo. O programa demonstra como os fornecedores podem integrar conteúdo individual de atuadores em contratos maiores de sistemas eletrificados. As regras de conteúdo regional do CUSMA fortalecem ainda mais a posição dos fornecedores com operações norte-americanas estabelecidas. Consequentemente, as empresas líderes competem em capacidades de integração de sistemas, bem como em projeto de componentes.
A Schaeffler está fortalecendo sua posição em sistemas elétricos após sua fusão com a Vitesco Technologies. Em suas apresentações de tecnologia de 2026, a empresa apresentou sistemas de direção por fio e amortecimento eletromecânico. Esses desenvolvimentos posicionam os fornecedores tradicionais de componentes mecânicos mais próximos das funções de controle de movimento e diagnóstico do veículo. A Magna continua a investir em aplicações de fechamento acionado eletricamente e gerenciamento térmico. A BorgWarner também ganhou um programa de módulo de acionamento integrado em agosto de 2026, com produção prevista para começar em 2027. Tais ações mostram que o mercado canadense de atuadores elétricos automotivos é moldado por estratégias mais amplas para sistemas de eletrificação. O desenvolvimento de produtos deve conectar cada vez mais o movimento mecânico, a eletrônica de potência e o software do veículo.
Especialistas como Stabilus, Kiekert e Johnson Electric competem por meio de expertise focada em sistemas de fechamento, atuação de travas e motores rotativos de alto volume. Áreas potenciais de diferenciação no Canadá incluem qualificação para clima frio, módulos integrados de gerenciamento térmico e remanufatura para atuadores de veículos eletrificados. A concorrência permanece concentrada no nível de sistemas de fabricantes de equipamentos originais, enquanto fornecedores especializados mantêm posições em aplicações individuais. A concentração de plataformas pode tornar a demanda dos fornecedores sensível ao timing de um pequeno número de lançamentos de modelos, mudanças de produção ou descontinuações de programas. Isso é particularmente relevante em Ontário e Quebec, onde um número limitado de programas de veículos impulsiona a maior parte da demanda de produção local.
Líderes do Setor de Atuadores Elétricos Automotivos do Canadá
-
Robert Bosch GmbH
-
DENSO Corporation
-
AUMOVIO SE
-
Magna International Inc.
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Geely Auto entrou no mercado canadense e planeja lançar seus primeiros veículos de consumo em 2027. A empresa começou a estabelecer operações locais e a desenvolver uma rede de varejo e serviços. A entrada da Geely Auto no Canadá é altamente relevante para o mercado canadense de atuadores elétricos automotivos, pois cria uma nova e significativa fonte de aquisição local, demanda de fabricação e integração localizada da cadeia de suprimentos.
- Agosto de 2026: O Governo do Canadá anunciou um investimento do Fundo de Resposta Estratégica na Hanon Systems para uma planta de compressores elétricos com injeção de vapor em Vaughan, Ontário, com meta de produção de 1,5 milhão de compressores elétricos por ano até 2034, fornecendo infraestrutura crítica da cadeia de suprimentos de atuação de gerenciamento térmico para os programas de plataformas de veículos elétricos de Ontário.
Escopo do Relatório do Mercado de Atuadores Elétricos Automotivos do Canadá
O escopo inclui segmentação por tipo de veículo (automóveis de passeio [automóvel de passeio compacto e médio, veículo utilitário esportivo e crossover, e automóvel de passeio de luxo e premium], e veículo comercial [veículo comercial leve e veículo comercial médio e pesado]), tipo de aplicação (atuador de borboleta, atuador de ajuste de assento, atuador de freio, atuador de fechamento, porta e porta-malas, atuador de flap de HVAC, atuador de turbocompressor, wastegate e EGR, atuador de obturador de grade, atuador de nivelamento de faróis, espelhos e iluminação, atuador de suspensão, chassi e direção, atuador de transmissão e trem de força, e outros atuadores elétricos automotivos), tipo de movimento (atuador linear e atuador rotativo), tipo de propulsão (veículo com motor de combustão interna, veículo elétrico híbrido, veículo elétrico híbrido plug-in, veículo elétrico a bateria e outros tipos de propulsão) e canal de vendas (fabricante de equipamentos originais e mercado de reposição). A análise também abrange segmentação em nível regional, incluindo Ontário, Quebec e o Restante do Canadá. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
| Automóvel de Passeio | Automóvel de Passeio Compacto e Médio |
| Veículo Utilitário Esportivo e Crossover | |
| Automóvel de Passeio de Luxo e Premium | |
| Veículo Comercial | Veículo Comercial Leve |
| Veículo Comercial Médio e Pesado |
| Atuador de Borboleta |
| Atuador de Ajuste de Assento |
| Atuador de Freio |
| Atuador de Fechamento, Porta e Porta-Malas |
| Atuador de Flap de HVAC |
| Atuador de Turbocompressor, Wastegate e EGR |
| Atuador de Obturador de Grade |
| Atuador de Nivelamento de Faróis, Espelhos e Iluminação |
| Atuador de Suspensão, Chassi e Direção |
| Atuador de Transmissão e Trem de Força |
| Outros Atuadores Elétricos Automotivos |
| Atuador Linear |
| Atuador Rotativo |
| Veículo com Motor de Combustão Interna |
| Veículo Elétrico Híbrido |
| Veículo Elétrico Híbrido Plug-in |
| Veículo Elétrico a Bateria |
| Outros Tipos de Propulsão |
| Fabricante de Equipamentos Originais |
| Mercado de Reposição |
| Ontário |
| Quebec |
| Restante do Canadá |
| Tipo de Movimento por Tipo de Veículo |
| Tipo de Movimento por Canal de Vendas |
| Por Tipo de Veículo | Automóvel de Passeio | Automóvel de Passeio Compacto e Médio |
| Veículo Utilitário Esportivo e Crossover | ||
| Automóvel de Passeio de Luxo e Premium | ||
| Veículo Comercial | Veículo Comercial Leve | |
| Veículo Comercial Médio e Pesado | ||
| Por Tipo de Aplicação | Atuador de Borboleta | |
| Atuador de Ajuste de Assento | ||
| Atuador de Freio | ||
| Atuador de Fechamento, Porta e Porta-Malas | ||
| Atuador de Flap de HVAC | ||
| Atuador de Turbocompressor, Wastegate e EGR | ||
| Atuador de Obturador de Grade | ||
| Atuador de Nivelamento de Faróis, Espelhos e Iluminação | ||
| Atuador de Suspensão, Chassi e Direção | ||
| Atuador de Transmissão e Trem de Força | ||
| Outros Atuadores Elétricos Automotivos | ||
| Por Tipo de Movimento | Atuador Linear | |
| Atuador Rotativo | ||
| Por Propulsão | Veículo com Motor de Combustão Interna | |
| Veículo Elétrico Híbrido | ||
| Veículo Elétrico Híbrido Plug-in | ||
| Veículo Elétrico a Bateria | ||
| Outros Tipos de Propulsão | ||
| Por Canal de Vendas | Fabricante de Equipamentos Originais | |
| Mercado de Reposição | ||
| Por Geografia | Ontário | |
| Quebec | ||
| Restante do Canadá | ||
| Análise de Segmentação Cruzada | Tipo de Movimento por Tipo de Veículo | |
| Tipo de Movimento por Canal de Vendas | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada do mercado de atuadores elétricos automotivos no Canadá?
Projeta-se que cresça a um CAGR de 7,47% durante 2027–2032, passando de 0,31 bilhões de USD em 2027 para 0,43 bilhões de USD até 2032.
Qual tipo de veículo impulsiona a demanda no Canadá?
Os automóveis de passeio detinham a maior participação em 2026, com 64,12%, sustentados pela ampla base instalada canadense de automóveis de passeio, SUVs, crossovers e plataformas de veículos premium. Os veículos comerciais devem crescer a um CAGR mais rápido de 10,25% até 2032, à medida que os operadores de frotas adicionam veículos eletrificados e atualizam os sistemas de controle.
Qual aplicação de atuador elétrico automotivo deve crescer mais rapidamente?
Os atuadores de freio devem crescer a um CAGR de 11,18% até 2032, impulsionados pela crescente adoção de funções de frenagem controladas eletronicamente em plataformas de veículos elétricos e híbridos.
Qual província canadense tem a maior base de demanda?
Ontário detinha uma participação de 53,44% em 2026 por ter as principais operações de montagem, capacidade de fornecedores e investimento em tecnologia automotiva. Seus projetos de cadeia de suprimentos de caminhões, baterias e veículos elétricos sustentam uma base concentrada de engenharia e produção para programas de componentes de veículos.