
Taille et part du marché des actionneurs électriques automobiles au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
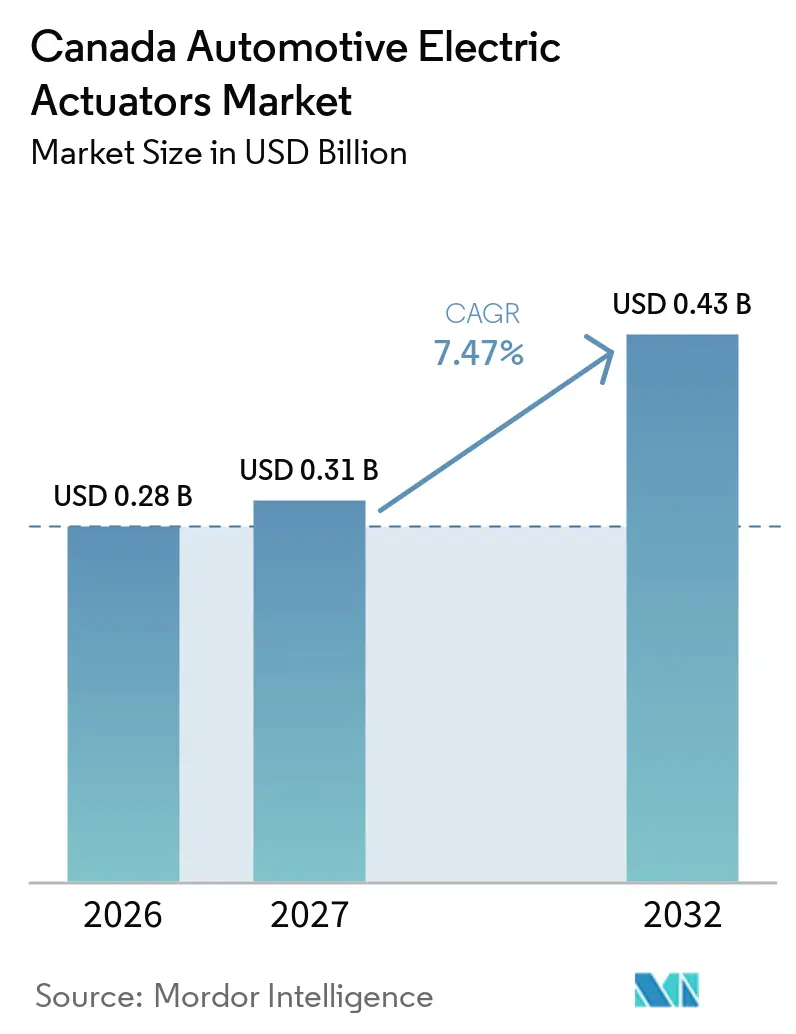
| Taille du marché de l'année de base (2026) | 0.28 Milliards de dollars |
| Taille du Marché (2027) | 0.31 Milliards de dollars |
| Taille du Marché (2032) | 0.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs électriques automobiles au Canada par Mordor Intelligence
La taille du marché des actionneurs électriques automobiles au Canada était évaluée à 0,28 milliard USD en 2026 et devrait croître de 0,31 milliard USD en 2027 pour atteindre 0,43 milliard USD d'ici 2032, enregistrant un CAGR de 7,47 % entre 2027 et 2032. Les groupes motopropulseurs électrifiés ajoutent des fonctions de gestion thermique, de refroidissement de batterie et de contrôle de climatisation qui nécessitent des systèmes de mouvement électrique précis. Les immatriculations de véhicules hybrides ont augmenté de manière significative en 2025, maintenant la demande liée à davantage que les seuls véhicules électriques à batterie. Les conceptions de véhicules à définition logicielle nécessitent également des actionneurs capables de fournir des diagnostics, des données de position et une prise en charge des mises à jour du micrologiciel, augmentant ainsi la valeur des systèmes intégrés. L'activité d'assemblage canadienne et les règles de contenu CUSMA favorisent les fournisseurs disposant de capacités de fabrication et d'ingénierie en Amérique du Nord. Les fournisseurs capables de valider des produits pour les performances en conditions hivernales, de résistance à la corrosion, de sécurité et de contrôles électroniques sont mieux positionnés pour les longs cycles de programmes de véhicules.
Principaux enseignements du rapport
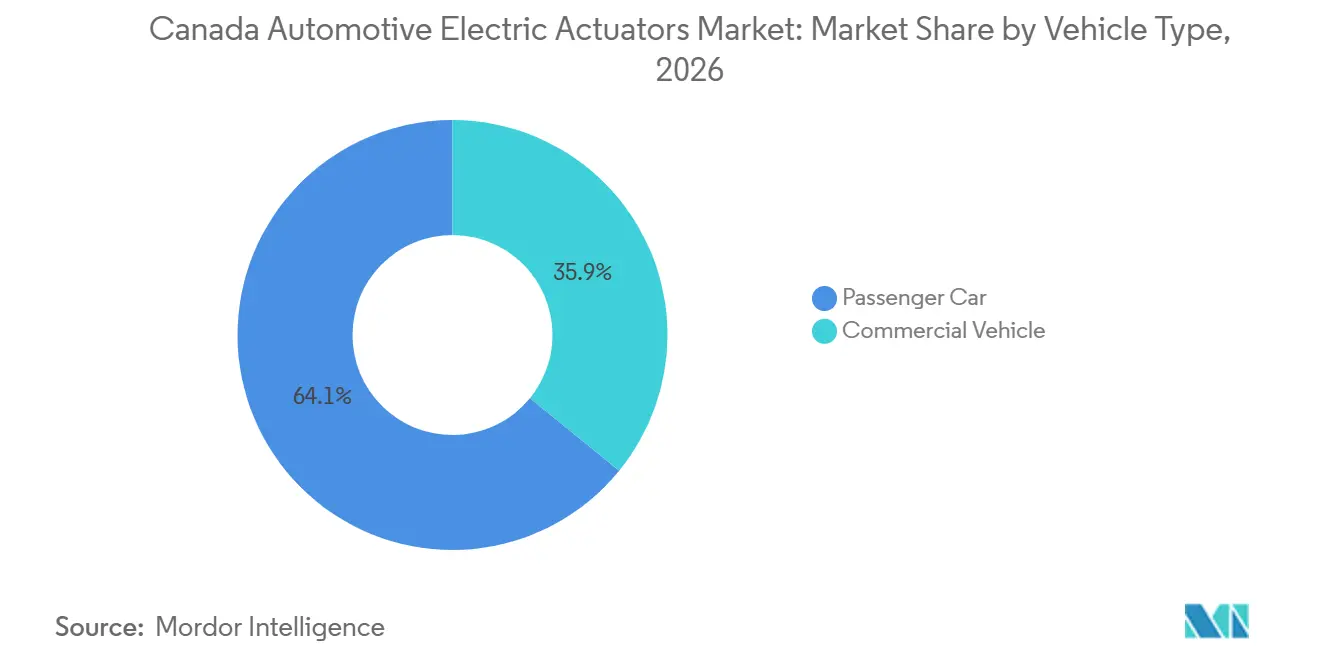
- Par type de véhicule, les voitures particulières détenaient 64,12 % de la part du marché canadien des actionneurs électriques automobiles en 2026, tandis que les véhicules commerciaux devraient enregistrer le CAGR le plus élevé à 10,25 % jusqu'en 2032.
- Par type d'application, les actionneurs de fermeture, de porte et de hayon représentaient 21,33 % du marché canadien des actionneurs électriques automobiles en 2026, tandis que les actionneurs de frein progressent à un CAGR de 11,18 % jusqu'en 2032.
- Par type de mouvement, les actionneurs rotatifs détenaient 69,04 % de la part du marché canadien des actionneurs électriques automobiles en 2026, tandis que les actionneurs linéaires devraient enregistrer le CAGR le plus élevé à 9,33 % jusqu'en 2032.
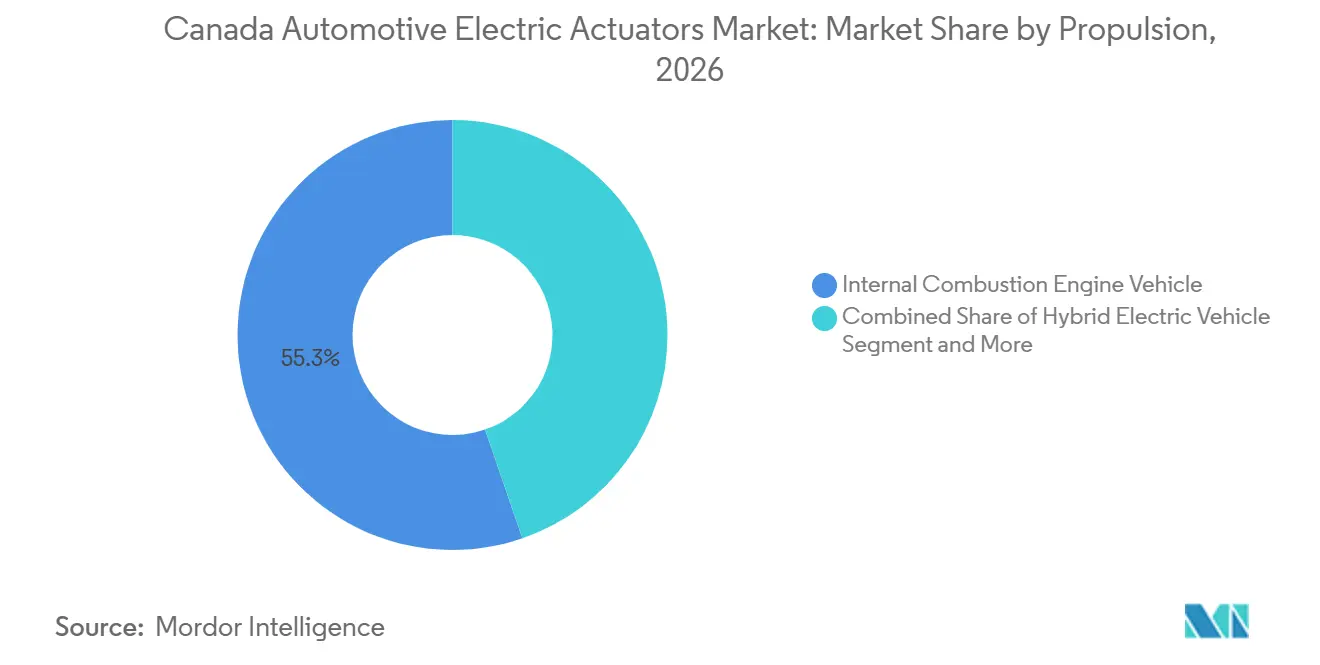
- Par propulsion, les véhicules à moteur à combustion interne représentaient 55,28 % de la part du marché canadien des actionneurs électriques automobiles en 2026, tandis que les véhicules électriques à batterie devraient progresser à un CAGR de 16,34 % jusqu'en 2032.
- Par canal de vente, les canaux équipementiers détenaient 87,13 % de la part du marché canadien des actionneurs électriques automobiles en 2026, tandis que le marché secondaire devrait enregistrer le CAGR le plus élevé à 8,15 % jusqu'en 2032.
- Par géographie, l'Ontario détenait 53,44 % de la part du marché canadien des actionneurs électriques automobiles en 2026, tandis que le Québec devrait enregistrer le CAGR le plus élevé à 8,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des actionneurs électriques automobiles au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification et actionnement de la gestion thermique | +2.5% | National, concentré dans les corridors d'assemblage des équipementiers en Ontario et au Québec | Long terme (≥ 4 ans) |
| Intégration des fonctions de sécurit et de confort | +1.8% | National, plus fort dans les segments des voitures particulières et des SUV en Ontario et au Québec | Moyen terme (2-4 ans) |
| Localisation automobile soutenue par le CUSMA | +1.2% | National, avec des gains stratégiques dans les clusters de fournisseurs en Ontario | Moyen terme (2-4 ans) |
| Actionneurs à définition logicielle et diagnosticables | +1.0% | National, gains précoces dans les corridors de R&D en Ontario autour de Kanata et Waterloo | Long terme (≥ 4 ans) |
| Conversion dans les flottes commerciales et les véhicules de transport en commun | +0.9% | National, avec des gains précoces dans les opérations de transport en commun en Ontario et les opérations de flotte en Alberta | Moyen terme (2-4 ans) |
| Conditions hivernales et remplacement des sels de voirie | +0.6% | National, avec l'impact le plus élevé au Québec, en Ontario et dans les provinces des Prairies | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification des véhicules et actionnement de la gestion thermique
Le marché canadien des actionneurs électriques automobiles bénéficie d'une nouvelle demande à mesure que les véhicules électriques et hybrides remplacent les systèmes de contrôle à combustion simple. Les architectures de véhicules électriques à batterie et de véhicules électriques hybrides utilisent des vannes pour le refroidissement de la batterie, la distribution du liquide de refroidissement et le contrôle de l'air de climatisation. Magna propose un actionneur de gestion thermique pour la distribution d'eau de refroidissement des véhicules hybrides rechargeables et des véhicules électriques à batterie, illustrant le lien direct entre la conception de la plateforme et les fonctions d'actionnement supplémentaires. Le Canada a ajouté 376 386 véhicules hybrides et électriques à batterie en 2025, soit une augmentation de 29,6 % du parc combiné [1]. Le ralentissement des ventes au détail de véhicules électriques à batterie après la suspension de la remise iZEV n'a pas inversé l'expansion plus large du parc, et le parc installé continue de soutenir la demande de remplacement future.
Intégration des fonctions de sécurité et de confort
Le marché canadien des actionneurs électriques automobiles bénéficie du remplacement par les fabricants des mécanismes à câble et hydrauliques par des systèmes électriques dans les portes, les hayons, les systèmes de châssis et d'autres fonctions du véhicule. Ces systèmes peuvent réduire le poids, fournir des diagnostics et prendre en charge les modifications via le logiciel du véhicule. Les achats s'orientent vers des ensembles combinant l'actionneur, le capteur et le module de commande. Magna Closures a reçu un brevet américain en septembre 2025 pour un actionneur de porte battante motorisée utilisant une vis à billes entraînée par un moteur électrique. Les SUV, les crossovers et les modèles premium utilisent plus souvent des hayons motorisés, des systèmes de châssis adaptatifs et des commandes de climatisation multizone que les conceptions de véhicules de base. Cela augmente le contenu en actionneurs de nombreux programmes de véhicules particuliers, même avant l'introduction de nouvelles fonctions de sécurité.
Localisation automobile nord-américaine soutenue par le CUSMA
Le marché canadien des actionneurs électriques automobiles est soutenu par les règles du CUSMA qui exigent 75 % de contenu à valeur régionale pour les biens automobiles admissibles [2]. Ces règles incitent les fabricants à sélectionner des fournisseurs nord-américains pour les longs programmes de production. Le cadre de remise tarifaire canadien de 2025 a également lié le traitement tarifaire à la poursuite de la production canadienne et à la conformité au CUSMA. Linamar a annoncé un investissement dans la technologie automobile pour l'Ontario en janvier 2025, avec un soutien public pour la propulsion eAxle, les onduleurs et l'encapsulation de semi-conducteurs. Ces domaines se situent en amont des moteurs électriques et de l'électronique de commande utilisés dans les systèmes d'actionneurs. Le contenu local, le soutien à l'ingénierie et les systèmes qualité établis font donc partie du processus de qualification des fournisseurs.
Actionneurs à définition logicielle et diagnosticables
Le marché canadien des actionneurs électriques automobiles évolue à mesure que les véhicules exigent que les composants partagent des données de santé et de position avec les systèmes informatiques centraux. Les dispositifs compatibles doivent prendre en charge les interfaces de diagnostic et les mises à jour du micrologiciel tout en conservant un contrôle de mouvement précis. La norme ISO 17978-3:2026 établit les exigences pour les diagnostics de véhicules orientés services et a été publiée en mars 2026 [3]. Cela crée une base de référence plus claire pour les programmes de véhicules qui s'appuient sur des informations de diagnostic entre les unités de contrôle électronique. Les fournisseurs doivent de plus en plus associer la conception mécanique à des fonctions de communication LIN ou CAN-FD embarquées. Cette exigence favorise les grandes entreprises de rang 1 disposant de ressources en matériel, logiciel et validation, tandis que les spécialistes plus petits peuvent rechercher des partenariats ou des acquisitions pour combler ces lacunes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de validation et de conformité | -0.8% | National, charge la plus élevée pour les fournisseurs de rang 2 plus petits en Ontario et au Québec | Long terme (≥ 4 ans) |
| Électronique, moteurs et intrants en terres rares importés | -0.7% | National, avec une exposition aiguë dans les opérations d'assemblage basées en Ontario | Moyen terme (2-4 ans) |
| Concentration sur des plateformes équipementières limitées | -0.5% | Ontario et Québec, où quelques plateformes représentent l'essentiel du volume | Moyen terme (2-4 ans) |
| Fiabilité à la corrosion et aux basses températures | -0.4% | National, plus élevé au Québec, en Ontario et dans les provinces des Prairies | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de validation et de conformité pour les actionneurs critiques pour la sécurité
Les actionneurs de frein, de direction et de suspension nécessitent une validation détaillée avant qu'un équipementier puisse les approuver pour la production. Les tests liés à la norme ISO 26262 peuvent couvrir la compatibilité électromagnétique, le cyclage thermique, la résistance à la corrosion, l'analyse des défaillances et la sécurité fonctionnelle. Ces exigences allongent les cycles de développement et augmentent le coût d'entrée sur le marché canadien des actionneurs électriques automobiles. Knorr-Bremse prévoit la production en série de son système de freinage redondant pour les véhicules commerciaux autonomes en 2027, illustrant le long parcours de développement des systèmes de freinage liés à la sécurité. Les mises à jour du micrologiciel ajoutent un travail supplémentaire car chaque modification doit préserver les performances de sécurité. La charge est la plus élevée pour les fournisseurs plus petits qui tentent de passer des sous-composants aux systèmes d'actionneurs complets.
Dépendance à l'égard des électroniques, moteurs et intrants en terres rares importés
De nombreux actionneurs électriques rotatifs et linéaires dépendent de moteurs à aimants permanents et de sous-ensembles électroniques obtenus via des chaînes d'approvisionnement internationales. Les variations de prix des oxydes de terres rares peuvent être répercutées sur les coûts des moteurs dans les cycles de production normaux. Les fournisseurs plus importants peuvent gérer une partie de l'exposition par le biais d'accords d'approvisionnement à long terme, mais les assembleurs plus petits font face à une pression plus grande sur les marges. La Stratégie automobile canadienne de 2026 reconnaît les vulnérabilités liées aux minéraux critiques et aux chaînes d'approvisionnement et définit des mesures d'investissement public pour le secteur. Les nouvelles installations de traitement nationales nécessiteraient plusieurs années pour être établies et ne peuvent pas assurer une stabilité immédiate des coûts des intrants. Le marché canadien des actionneurs électriques automobiles reste donc exposé aux importations de composants de moteurs, d'aimants et d'électronique pendant la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les véhicules commerciaux s'accélèrent grâce à l'électrification des flottes
Les voitures particulières détenaient 64,12 % de la part du marché canadien des actionneurs électriques automobiles en 2026, soutenues par la large base de plateformes de véhicules compacts, de taille moyenne, SUV, crossovers et premium. Chaque plateforme utilise davantage d'actionneurs de porte, de siège, de climatisation et de châssis lorsque les mécanismes électriques remplacent les câbles ou les pièces hydrauliques. Les modèles SUV et crossover sont intensifs en actionneurs car ils incluent souvent des hayons motorisés, des suspensions adaptatives et des commandes d'air multizone. Les modèles premium introduisent généralement de nouvelles fonctions d'actionnement avant qu'elles n'apparaissent sur des gammes de véhicules plus larges. Les véhicules commerciaux devraient croître à un CAGR de 10,25 % jusqu'en 2032, à mesure que l'électrification des flottes et la modernisation des transports en commun élargissent leur utilisation des commandes électriques. Les véhicules utilitaires légers bénéficient d'une éligibilité plus large dans les programmes de véhicules zéro émission et de périodes de retour sur investissement opérationnel plus courtes. Les véhicules moyens et lourds sont soutenus par les exigences de transport en commun et les plans de décarbonisation des flottes logistiques. Cela maintient la composition par type de véhicule dépendante à la fois des caractéristiques des véhicules grand public et des besoins opérationnels commerciaux.
Les actionneurs de véhicules commerciaux fonctionnent selon des cycles d'utilisation plus longs et dans des conditions de température et d'ingression plus exigeantes que de nombreux composants de voitures particulières. Les fournisseurs doivent adapter la validation des produits et la conception mécanique pour une utilisation en atelier, un fonctionnement prolongé et des calendriers de maintenance de flotte. Le secteur canadien des actionneurs électriques automobiles doit donc servir à la fois les plateformes de passagers à volume élevé et les applications commerciales plus spécialisées. Le fonctionnement par temps froid, l'exposition à la route et les fréquents démarrages et arrêts peuvent augmenter l'usure des pièces mobiles et des connecteurs. Ces conditions rendent les spécifications de flotte différentes des spécifications de véhicules particuliers, même lorsque les deux utilisent des moteurs électriques ou des contrôleurs similaires.
Par type d'application : le freinage par câble électronique remodèle la hiérarchie des revenus par application
Les actionneurs de fermeture, de porte et de hayon représentaient 21,33 % du marché canadien des actionneurs électriques automobiles en 2026. Les hayons motorisés et les systèmes de portes automatisées sont largement utilisés dans les véhicules particuliers de gamme moyenne et premium. Les actionneurs de frein devraient croître à un CAGR de 11,18 % jusqu'en 2032, à mesure que les plateformes électriques et hybrides adoptent davantage de fonctions de freinage électromécanique. Le freinage régénératif nécessite une coordination plus étroite entre les systèmes de freinage mécanique et électrique. Les actionneurs de suspension, de châssis et de direction gagnent en importance à mesure que les systèmes de châssis actifs et de direction par câble électronique se développent. Schaeffler a démontré des technologies d'amortissement électromécanique et de direction par câble électronique qui soutiennent le contrôle du mouvement du véhicule commandé électroniquement. Les actionneurs de volet de climatisation, de papillon des gaz et de volet de calandre soutiennent la gestion thermique et le contrôle des émissions. Les actionneurs de turbocompresseur, de soupape de décharge et de recirculation des gaz d'échappement restent essentiels pour les moteurs à combustion interne et les groupes motopropulseurs hybrides.
Les autres applications comprennent le nivellement des phares, le réglage des rétroviseurs et de l'éclairage, le réglage des sièges et le contrôle de la transmission et du groupe motopropulseur. Ces applications stables à volume moyen soutiennent les fonctions de confort et l'automatisation du groupe motopropulseur. Les grandes attributions de plateformes peuvent créer une expertise en conception et fabrication transférable à travers les réseaux d'approvisionnement internationaux. Les applications à forte croissance, telles que le freinage, la direction et la suspension active, nécessitent une plus grande intégration que les dispositifs de confort de base. Les produits de fermeture et de confort servent une large clientèle sur toutes les finitions de véhicules, tandis que les systèmes de freinage, de direction et de châssis nécessitent une coordination plus étroite avec le logiciel du véhicule et l'ingénierie de sécurité. Des cycles de conception différents peuvent compliquer la planification de la production mais diversifient la demande entre les applications finales.
Par type de mouvement : la dominance des actionneurs rotatifs masque l'accélération des actionneurs linéaires
Les actionneurs rotatifs détenaient 69,04 % de la part du marché canadien des actionneurs électriques automobiles en 2026. Ils sont établis dans le contrôle du papillon des gaz, le positionnement des volets de climatisation, le réglage des sièges, le nivellement des rétroviseurs et les fonctions de turbocompresseur. Le mouvement rotatif s'adapte directement à ces mécanismes et a bénéficié d'années de miniaturisation des produits. Le parc installé d'applications de climatisation, de papillon des gaz et de rétroviseurs fournit également une demande de remplacement récurrente. Les actionneurs linéaires devraient croître à un CAGR de 9,33 % jusqu'en 2032. Ils sont utilisés là où un système nécessite une force de translation directe, notamment pour le freinage par câble électronique, la suspension active et les fonctions de fermeture motorisée. Cette distinction technique explique pourquoi les produits linéaires peuvent croître plus rapidement même à partir d'une base plus petite. Cela modifie également la composition des travaux de conception et de validation requis par les fournisseurs.
Les programmes d'actionneurs linéaires portent généralement des valeurs unitaires plus élevées car ils combinent la force mécanique, la détection, la logique de commande et les exigences liées à la sécurité. Ils nécessitent souvent un co-développement étroit entre le fournisseur et l'équipe d'ingénierie du véhicule. Cela soutient les fournisseurs de rang 1 disposant de ressources d'ingénierie locales et de capacités logicielles embarquées. Schaeffler a présenté des variantes compactes d'actionneurs linéaires électromécaniques EMA-50 et EMA-60 à la Hannover Messe 2026. Ces produits témoignent d'un développement continu vers une capacité de force plus élevée et une détection de position intégrée. Les produits rotatifs resteront la base de volume du marché canadien des actionneurs électriques automobiles. Les systèmes linéaires accroîtront leur importance à mesure que les applications de sécurité et de fermeture à haute valeur ajoutée se développeront. Leur utilisation plus large ne déplace pas les produits rotatifs établis dans les fonctions de climatisation, de papillon des gaz, de siège et de rétroviseur.
Par propulsion : la densité de contenu des véhicules électriques à batterie s'accélère tandis que le parc à moteur à combustion interne soutient le volume
Les véhicules à moteur à combustion interne représentaient 55,28 % du marché canadien des actionneurs électriques automobiles en 2026. Le large parc de véhicules à combustion du Canada et les investissements continus dans la propulsion des camions et des SUV soutiennent la demande d'actionneurs pour les fonctions de papillon des gaz, de recirculation des gaz d'échappement et de turbocompresseur. L'usine de propulsion de GM à St. Catharines continue de soutenir la production de moteurs pour les camions et SUV pleine grandeur dans le cadre des programmes ontariens connexes. Les véhicules électriques à batterie devraient croître à un CAGR de 16,34 % jusqu'en 2032. Ils nécessitent des actionneurs supplémentaires pour la gestion thermique, le refroidissement de la batterie et les systèmes de freinage par câble électronique. Cela augmente la valeur du contenu par véhicule, même avant que des volumes plus élevés de véhicules électriques à batterie ne soient pris en compte. Il en résulte un marché qui reste lié à la fois aux parcs de véhicules à combustion interne installés et à la croissance des plateformes électriques.
Les véhicules hybrides et les véhicules hybrides rechargeables combinent des besoins de contrôle électrique et à combustion, ce qui leur confère un contenu élevé en actionneurs par véhicule. Les autres types de propulsion, notamment les conceptions à pile à combustible et à autonomie prolongée, restent plus petits mais stratégiquement pertinents. La norme ISO 16750 utilise -40 °C comme limite inférieure de test de température pour les composants électroniques automobiles. La qualification pour les climats froids reste donc importante pour les participants au secteur canadien des actionneurs électriques automobiles, quel que soit le type de propulsion. Les véhicules hybrides peuvent être importants pendant la transition car ils conservent les systèmes liés à la combustion tout en ajoutant des commandes électriques. Cette combinaison élargit leurs exigences en matière d'actionneurs et permet aux fournisseurs d'acquérir de l'expérience avec de nouvelles fonctions thermiques et de diagnostic.

Par canal de vente : la dominance des équipementiers persiste tandis que la phase de développement du marché secondaire commence
Les canaux des équipementiers détenaient 87,13 % de la part du marché canadien des actionneurs électriques automobiles en 2026. Les conceptions d'actionneurs sont généralement développées pour des plateformes de véhicules et fournies dans le cadre de programmes de production d'une durée de 5 à 7 ans. Un ensemble limité d'attributions de plateformes dans les installations de Ford, GM et Stellantis détermine une grande part de la demande à court terme. Le marché secondaire devrait croître à un CAGR de 8,15 % jusqu'en 2032. Les véhicules électrifiés immatriculés de 2020 à 2025 atteindront de plus en plus leur premier cycle majeur de remplacement de composants après 2027. Les actionneurs de hayon, de porte et de frein pourraient donc générer une demande de remplacement croissante. La composition des canaux continuera d'être dominée par les approvisionnements des équipementiers, mais la demande de remplacement deviendra plus visible.
Les actionneurs électriques peuvent avoir des valeurs de remplacement plus élevées que les mécanismes à câble et hydrauliques qu'ils remplacent. Le marché secondaire compte également un ensemble différent de participants, notamment des remetteurs à neuf et des distributeurs régionaux. Ces entreprises peuvent ne pas concurrencer directement pour les attributions de plateformes d'équipement d'origine. Cela crée une ouverture potentielle pour les fournisseurs qui investissent dans les capacités de test, de réparation et de remise à neuf. Les réseaux de réparation auront besoin de produits répondant aux attentes de montage et de performance de l'équipement d'origine. Ils nécessiteront également une capacité de diagnostic là où un actionneur est connecté aux systèmes de contrôle du véhicule. Ces besoins peuvent favoriser les fournisseurs qui apportent leur connaissance de l'équipement d'origine dans leurs offres de marché secondaire plutôt que de traiter le canal comme une simple activité de distribution de pièces.
Analyse géographique
L'Ontario détenait 53,44 % de la part du marché canadien des actionneurs électriques automobiles en 2026. Sa position reflète les principales opérations d'assemblage, notamment l'usine GM d'Oshawa, l'usine Stellantis de Windsor et l'installation Ford d'Oakville. Ford réaménage Oakville pour la production de camions de la série F. L'Ontario a attiré des investissements significatifs dans la fabrication de véhicules et les chaînes d'approvisionnement en batteries pour véhicules électriques au fil des années. Ces investissements soutiennent la capacité des fournisseurs et la base d'ingénierie qui sous-tend les programmes d'actionneurs.
Le projet PowerCo de Volkswagen à St. Thomas est une ancre à long terme de la chaîne d'approvisionnement en batteries, avec la construction en cours et la production prévue selon un calendrier révisé. Le projet peut soutenir le développement futur de plateformes de véhicules électriques à batterie et la demande associée en gestion thermique. Le budget 2026 de l'Ontario a engagé 17,5 millions CAD (environ 12,27 millions USD) pour neuf sites régionaux de développement technologique via OVIN [4]. Les sites sont conçus pour soutenir la technologie automobile fabriquée en Ontario, notamment les capteurs et les logiciels de véhicules. Cette infrastructure peut réduire le temps nécessaire à la collaboration entre les fournisseurs et les programmes de véhicules. L'Ontario reste le lieu central de production et d'ingénierie pour le marché canadien des actionneurs électriques automobiles.
Le Québec devrait croître à un CAGR de 8,76 % jusqu'en 2032, le taux provincial le plus élevé. En 2025, les véhicules zéro émission représentaient une part notable des véhicules légers immatriculés au Québec, selon Statistique Canada. Cela soutient une croissance plus précoce de la demande de services et de remplacement pour les véhicules électrifiés. Le programme de transition énergétique du Québec a attiré des activités dans la chaîne d'approvisionnement en batteries, notamment une installation de fabrication de cathodes prévue à Bécancour. L'installation implique Ford, EcoProBM et SK On, ajoutant une activité en amont dans la batterie à la province. La pénétration plus élevée des véhicules zéro émission au Québec signifie également que les fermetures motorisées, les composants de gestion thermique de la batterie et d'autres systèmes électriques entreront en service dans une base relative plus large de véhicules. La capacité de distribution dans la région du Grand Montréal peut devenir plus importante à mesure que ces véhicules vieillissent. En Alberta, en Colombie-Britannique, en Saskatchewan et dans les provinces de l'Atlantique et du Nord, la demande est davantage portée par les flottes commerciales et le remplacement de véhicules que par l'assemblage local. Les basses températures, le sel de voirie et l'utilisation par les flottes commerciales rendent les exigences de durabilité particulièrement importantes en dehors du corridor d'assemblage Ontario-Québec.
Paysage concurrentiel
Le marché canadien des actionneurs électriques automobiles dispose d'un niveau d'approvisionnement équipementier modérément consolidé. Robert Bosch GmbH, DENSO Corporation, Magna International Inc. et BorgWarner Inc. se font concurrence par le biais de packages intégrés de matériel, de micrologiciel et de logiciel. Leur envergure les aide à répondre aux exigences des programmes de véhicules en matière de validation, de diagnostics logiciels et de qualité de production. En février 2026, BorgWarner a annoncé un contrat avec un équipementier nord-américain pour fournir un module d'entraînement intégré 800 volts et un module générateur à double onduleur. Le programme démontre comment les fournisseurs peuvent intégrer le contenu d'actionneurs individuels dans des attributions de systèmes électrifiés plus importants. Les règles de contenu régional du CUSMA renforcent davantage la position des fournisseurs disposant d'opérations nord-américaines établies. Par conséquent, les entreprises leaders se font concurrence sur les capacités d'intégration de systèmes ainsi que sur la conception de composants.
Schaeffler renforce sa position dans les systèmes électriques à la suite de sa fusion avec Vitesco Technologies. Lors de ses présentations technologiques de 2026, la société a présenté des systèmes de direction par câble électronique et d'amortissement électromécanique. Ces développements positionnent les fournisseurs traditionnels de composants mécaniques plus près des fonctions de contrôle du mouvement du véhicule et de diagnostic. Magna continue d'investir dans les applications de fermeture actionnée électriquement et de gestion thermique. BorgWarner a également remporté un programme de module d'entraînement intégré en août 2026, avec une production prévue pour démarrer en 2027. Ces actions montrent que le marché canadien des actionneurs électriques automobiles est façonné par des stratégies plus larges pour les systèmes d'électrification. Le développement de produits doit de plus en plus connecter le mouvement mécanique, l'électronique de puissance et le logiciel du véhicule.
Des spécialistes tels que Stabilus, Kiekert et Johnson Electric se font concurrence grâce à une expertise ciblée dans les systèmes de fermeture, l'actionnement des loquets et les moteurs rotatifs à volume élevé. Les domaines potentiels de différenciation au Canada comprennent la validation pour les climats froids, les modules intégrés de gestion thermique des actionneurs et la remise à neuf pour les actionneurs de véhicules électrifiés. La concurrence reste concentrée au niveau des systèmes équipementiers, tandis que les fournisseurs spécialisés conservent des positions dans des applications individuelles. La concentration des plateformes peut rendre la demande des fournisseurs sensible au calendrier d'un petit nombre de lancements de modèles, de changements de production ou d'arrêts de programmes. Cela est particulièrement pertinent en Ontario et au Québec, où un nombre limité de programmes de véhicules représente la majeure partie de la demande de production locale.
Leaders du secteur des actionneurs électriques automobiles au Canada
-
Robert Bosch GmbH
-
DENSO Corporation
-
AUMOVIO SE
-
Magna International Inc.
-
ZF Friedrichshafen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : Geely Auto est entré sur le marché canadien et prévoit de lancer ses premiers véhicules grand public en 2027. La société a commencé à établir des opérations locales et à développer un réseau de vente au détail et de service. L'entrée de Geely Auto au Canada est très pertinente pour le marché canadien des actionneurs électriques automobiles, car elle crée une nouvelle source importante d'approvisionnement local, de demande de fabrication et d'intégration de la chaîne d'approvisionnement localisée.
- Août 2026 : Le gouvernement du Canada a annoncé un investissement du Fonds de réponse stratégique dans Hanon Systems pour une usine de compresseurs électriques à injection de vapeur à Vaughan, en Ontario, visant une production de 1,5 million de compresseurs électroniques par an d'ici 2034, fournissant une infrastructure de chaîne d'approvisionnement en actionnement de gestion thermique essentielle aux programmes de plateformes de véhicules électriques en Ontario.
Périmètre du rapport sur le marché des actionneurs électriques automobiles au Canada
Le périmètre comprend la segmentation par type de véhicule (voitures particulières [voiture particulière compacte et de taille moyenne, véhicule utilitaire sport et crossover, et voiture particulière de luxe et premium], et véhicule commercial [véhicule utilitaire léger et véhicule commercial moyen et lourd]), type d'application (actionneur de papillon des gaz, actionneur de réglage de siège, actionneur de frein, actionneur de fermeture, de porte et de hayon, actionneur de volet de climatisation, actionneur de turbocompresseur, de soupape de décharge et de recirculation des gaz d'échappement, actionneur de volet de calandre, actionneur de nivellement des phares, de rétroviseur et d'éclairage, actionneur de suspension, de châssis et de direction, actionneur de transmission et de groupe motopropulseur, et autres actionneurs lectriques automobiles), type de mouvement (actionneur linéaire et actionneur rotatif), type de propulsion (véhicule à moteur à combustion interne, véhicule électrique hybride, véhicule hybride rechargeable, véhicule électrique à batterie, et autres types de propulsion), et canal de vente (équipementier et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment l'Ontario, le Québec et le reste du Canada. Les prévisions de taille et de croissance du marché sont présentées par valeur en USD et par volume en unités.
| Voiture particulière | Voiture particulière compacte et de taille moyenne |
| Véhicule utilitaire sport et crossover | |
| Voiture particulière de luxe et premium | |
| Véhicule commercial | Véhicule utilitaire léger |
| Véhicule commercial moyen et lourd |
| Actionneur de papillon des gaz |
| Actionneur de réglage de siège |
| Actionneur de frein |
| Actionneur de fermeture, de porte et de hayon |
| Actionneur de volet de climatisation |
| Actionneur de turbocompresseur, de soupape de décharge et de recirculation des gaz d'échappement |
| Actionneur de volet de calandre |
| Actionneur de nivellement des phares, de rétroviseur et d'éclairage |
| Actionneur de suspension, de châssis et de direction |
| Actionneur de transmission et de groupe motopropulseur |
| Autres actionneurs électriques automobiles |
| Actionneur linéaire |
| Actionneur rotatif |
| Véhicule à moteur à combustion interne |
| Véhicule électrique hybride |
| Véhicule hybride rechargeable |
| Véhicule électrique à batterie |
| Autres types de propulsion |
| Équipementier |
| Marché secondaire |
| Ontario |
| Québec |
| Reste du Canada |
| Type de mouvement par type de véhicule |
| Type de mouvement par canal de vente |
| Par type de véhicule | Voiture particulière | Voiture particulière compacte et de taille moyenne |
| Véhicule utilitaire sport et crossover | ||
| Voiture particulière de luxe et premium | ||
| Véhicule commercial | Véhicule utilitaire léger | |
| Véhicule commercial moyen et lourd | ||
| Par type d'application | Actionneur de papillon des gaz | |
| Actionneur de réglage de siège | ||
| Actionneur de frein | ||
| Actionneur de fermeture, de porte et de hayon | ||
| Actionneur de volet de climatisation | ||
| Actionneur de turbocompresseur, de soupape de décharge et de recirculation des gaz d'échappement | ||
| Actionneur de volet de calandre | ||
| Actionneur de nivellement des phares, de rétroviseur et d'éclairage | ||
| Actionneur de suspension, de châssis et de direction | ||
| Actionneur de transmission et de groupe motopropulseur | ||
| Autres actionneurs électriques automobiles | ||
| Par type de mouvement | Actionneur linéaire | |
| Actionneur rotatif | ||
| Par propulsion | Véhicule à moteur à combustion interne | |
| Véhicule électrique hybride | ||
| Véhicule hybride rechargeable | ||
| Véhicule électrique à batterie | ||
| Autres types de propulsion | ||
| Par canal de vente | Équipementier | |
| Marché secondaire | ||
| Par géographie | Ontario | |
| Québec | ||
| Reste du Canada | ||
| Analyse croisée des segments | Type de mouvement par type de véhicule | |
| Type de mouvement par canal de vente | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu du marché des actionneurs électriques automobiles au Canada ?
Il devrait croître à un CAGR de 7,47 % entre 2027 et 2032, passant de 0,31 milliard USD en 2027 à 0,43 milliard USD d'ici 2032.
Quel type de véhicule stimule la demande au Canada ?
Les voitures particulières détenaient la plus grande part en 2026, à 64,12 %, soutenues par la large base installée de voitures particulières, de SUV, de crossovers et de plateformes de véhicules premium au Canada. Les véhicules commerciaux devraient croître à un CAGR plus rapide de 10,25 % jusqu'en 2032, à mesure que les opérateurs de flottes ajoutent des véhicules électrifiés et modernisent les systèmes de contrôle.
Quelle application d'actionneur électrique automobile devrait connaître la croissance la plus rapide ?
Les actionneurs de frein devraient croître à un CAGR de 11,18 % jusqu'en 2032, portés par l'adoption croissante de fonctions de freinage commandées électroniquement dans les plateformes de véhicules électriques et hybrides.
Quelle province canadienne dispose de la plus grande base de demande ?
L'Ontario détenait une part de 53,44 % en 2026 car elle dispose de grandes opérations d'assemblage, d'une capacité de fournisseurs et d'investissements dans la technologie automobile. Ses projets de chaîne d'approvisionnement en camions, batteries et véhicules électriques soutiennent une base d'ingénierie et de production concentrée pour les programmes de composants de véhicules.