
Marktgröße und Marktanteile für Automobilelektrische Aktuatoren in Südkorea
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
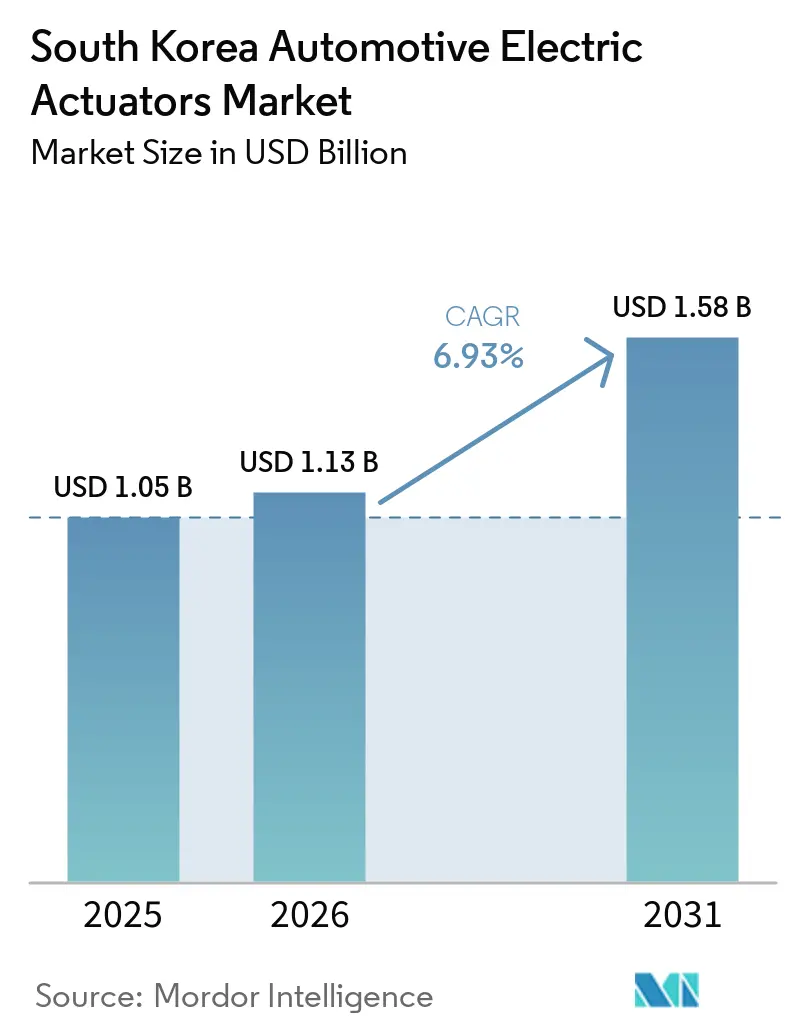
| Marktgröße im Basisjahr (2025) | 1.05 Milliarden US-Dollar |
| Marktgröße (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.93 % |
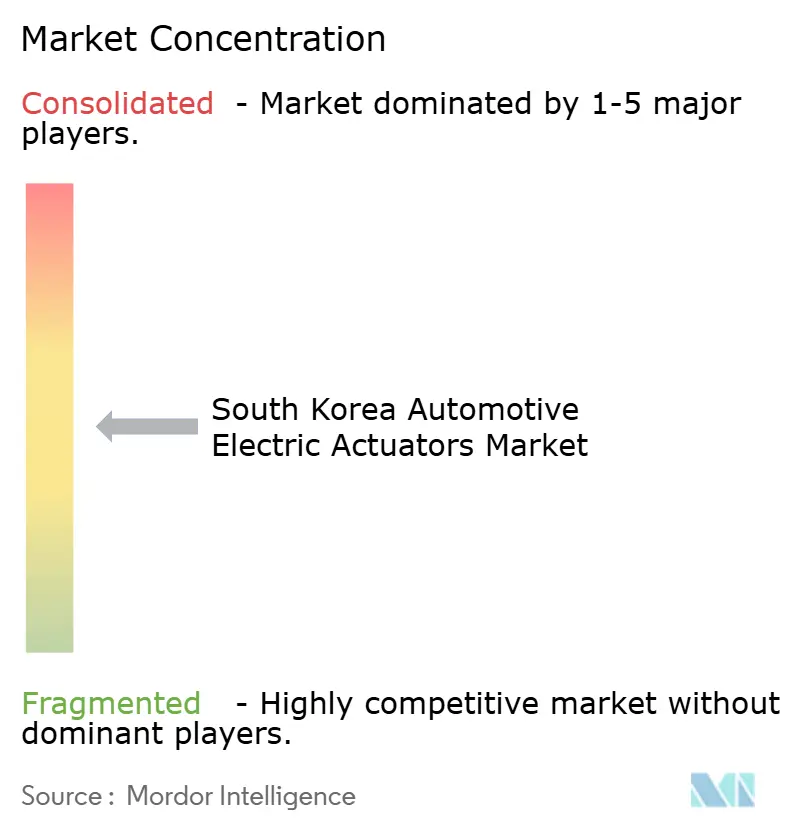
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilelektrische Aktuatoren in Südkorea von Mordor Intelligence
Die Marktgröße für Automobilelektrische Aktuatoren in Südkorea wurde im Jahr 2025 auf 1,05 Milliarden USD geschätzt, wird im Jahr 2026 auf 1,13 Milliarden USD veranschlagt und soll bis 2031 1,58 Milliarden USD erreichen, mit einer CAGR von 6,93 % von 2026 bis 2031. Die Produktion elektrifizierter Fahrzeuge erhöht die Anzahl der elektronisch gesteuerten Funktionen, die in jedem Fahrzeug verbaut sind. Diese Veränderung begünstigt Zulieferer, die EV-Plattformen bedienen, gegenüber Zulieferern, die sich auf konventionelle Antriebsstrangteile konzentrieren. Exportprogramme koreanischer OEMs übertragen lokale Designentscheidungen auch auf Montagemärkte im Ausland. Premium-EV-Modelle fügen Schließ-, Wärmemanagement- und Fahrwerksfunktionen hinzu, die mehr Aktuatoren pro Fahrzeug erfordern. Versorgungssicherheit und Validierungsanforderungen bleiben wichtige Einschränkungen für das Tempo, mit dem Zulieferer diese Nachfrage bedienen können.
Wichtigste Erkenntnisse des Berichts
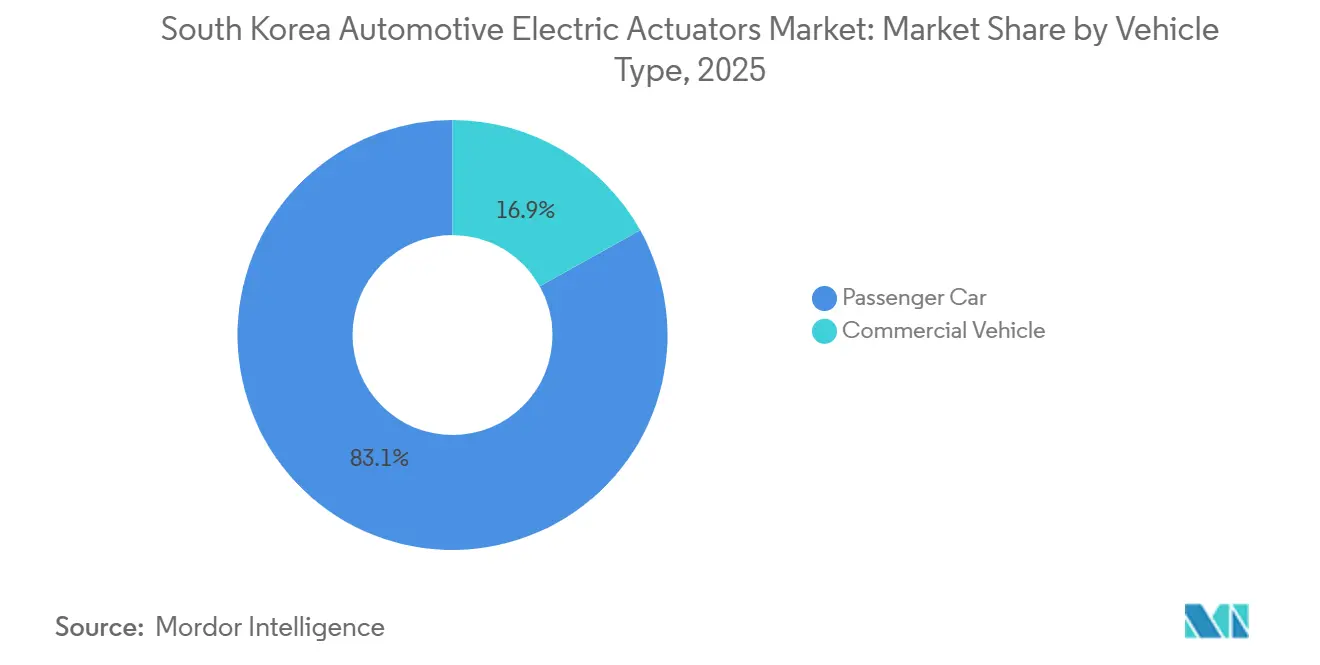
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 83,11 % am Markt für Automobilelektrische Aktuatoren in Südkorea, während Nutzfahrzeuge die höchste prognostizierte CAGR von 8,84 % bis 2031 verzeichneten.
- Nach Anwendungstyp hielten Schließaktuatoren im Jahr 2025 einen Marktanteil von 38,25 % am Markt für Automobilelektrische Aktuatoren in Südkorea und verzeichneten die höchste prognostizierte CAGR von 9,65 % bis 2031.
- Nach Aktuierungstechnologie hielten bürstenlose Gleichstromaktuatoren im Jahr 2025 einen Marktanteil von 49,05 % am Markt für Automobilelektrische Aktuatoren in Südkorea, während intelligente Aktuatoren die höchste prognostizierte CAGR von 9,11 % bis 2031 verzeichneten.
- Nach Bewegungstyp hielten Linearaktuatoren im Jahr 2025 einen Marktanteil von 58,12 % am Markt für Automobilelektrische Aktuatoren in Südkorea und verzeichneten die höchste prognostizierte CAGR von 7,84 % bis 2031.
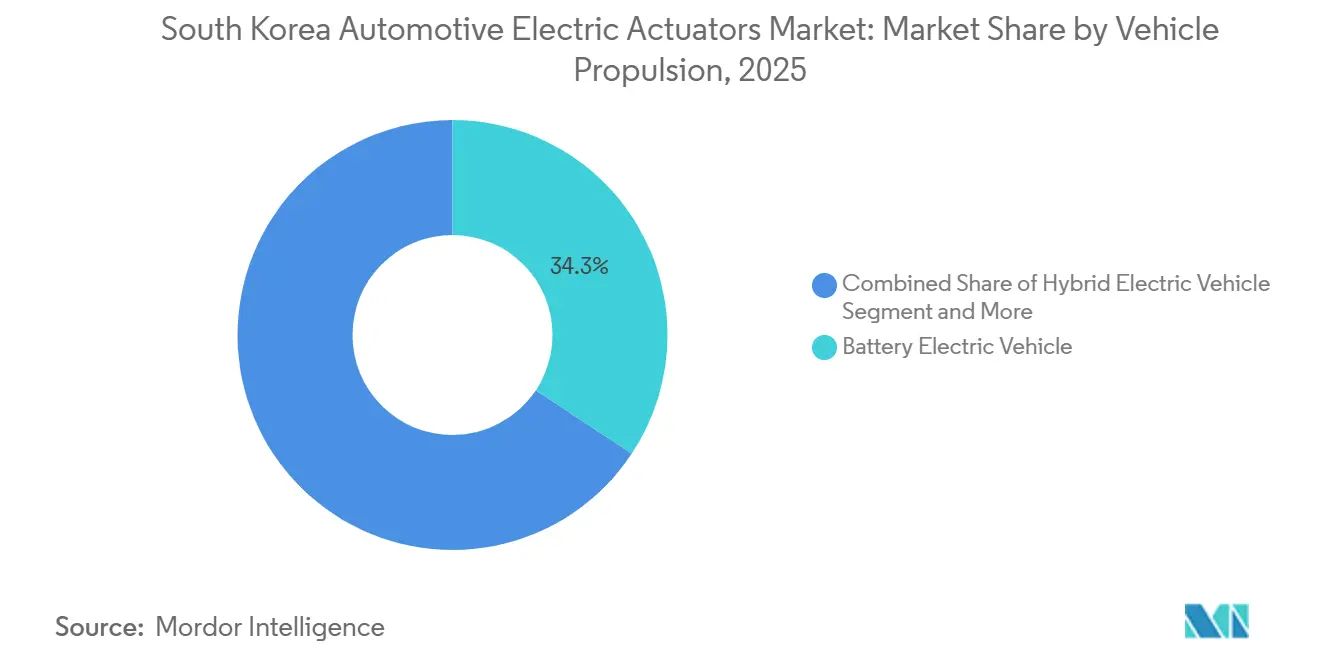
- Nach Fahrzeugantrieb hielten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 34,28 % am Markt für Automobilelektrische Aktuatoren in Südkorea und verzeichneten die höchste prognostizierte CAGR von 10,23 % bis 2031.
- Nach Vertriebskanal hielten OEM-Kanäle im Jahr 2025 einen Marktanteil von 88,45 % am Markt für Automobilelektrische Aktuatoren in Südkorea, während der Aftermarket die höchste prognostizierte CAGR von 8,42 % bis 2031 verzeichnete.
- Nach Region hielt das Hauptstadtgebiet Seoul im Jahr 2025 einen Anteil von 40,23 %, während Yeongnam, die südöstliche Region, die schnellste CAGR von 7,33 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Automobilelektrische Aktuatoren in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von EV und Hybrid | +2.3% | National, angeführt von den Fertigungszentren Yeongnam und Hoseo | Kurzfristig (≤ 2 Jahre) |
| ADAS und By-Wire-Sicherheit | +1.4% | Forschungskorridore im Hauptstadtgebiet Seoul und Exportprogramme in Yeongnam | Mittelfristig (2–4 Jahre) |
| Komfort- und elektrische Schließfunktionen | +0.9% | Hauptstadtgebiet Seoul und Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von OEM-Exportplattformen | +0.7% | Fertigungszentren Yeongnam und Hoseo, mit Ausstrahlungseffekten nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Übertragungseffekte aus Software und Robotik | +0.4% | Forschungskorridore im Hauptstadtgebiet Seoul und Daegu | Langfristig (≥ 4 Jahre) |
| Homologation und Mehrspannungsplattform | +0.3% | National, mit frühen Gewinnen in den Exportclustern Yeongnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von EV- und Hybridplattformen
Die Nachfrage im Markt für Automobilelektrische Aktuatoren in Südkorea steigt, da elektrifizierte Plattformen Funktionen ersetzen, die früher mechanisch ausgeführt wurden. BEVs, Hybride und Plug-in-Hybride benötigen Ladeanschlussklappen, Thermoventile und elektronisch gesteuerte HVAC-Komponenten. By-Wire-Bremsung und -Lenkung erweitern zudem den adressierbaren Inhalt für Zulieferer mit geeigneten Sicherheitssystemen. Das Ergebnis ist eine höhere Aktuatoranzahl pro Fahrzeug als bei einer rein verbrennungsmotorischen Plattform. Der erklärte Plan der Hyundai Motor Group, die Exporte elektrifizierter Fahrzeuge von 690.000 Einheiten im Jahr 2025 auf 1,76 Millionen Einheiten bis 2030 zu steigern, schafft einen längeren Planungshorizont für koreanische Zulieferer. Exportorientierte Produktion kann koreanische Komponentenspezifikationen in Werke außerhalb Südkoreas übertragen, wenn ein OEM eine Fahrzeugplattform wiederverwendet. Der Markt für Automobilelektrische Aktuatoren in Südkorea profitiert auch davon, dass die Elektrifizierung den Wert einzelner Komponenten verändert. Ein Aktuator, der eine Wärme-, Fahrwerks- oder Ladefunktion steuert, kann mehr Designverantwortung tragen als eine konventionelle Komfortkomponente. Zulieferer müssen daher mechanisches Design mit Elektronik, Software und Validierungskompetenz verbinden. Dies begünstigt Unternehmen, die sich früh in einem Fahrzeugprogramm qualifizieren.
ADAS und By-Wire-Sicherheitsinhalt
Der Markt für Automobilelektrische Aktuatoren in Südkorea wird durch den Übergang zu softwaredefinierten Fahrzeugen geprägt. In dieser Architektur fungieren Fahrwerksaktuatoren als elektronische Knoten, die auf digitale Befehle reagieren und Systemrückmeldungen liefern. Steer-by-Wire- und Brake-by-Wire-Anwendungen erfordern eine enge Koordination zwischen Aktuatoren, Sensoren, Steuergeräten und Fahrzeugsoftware. HL Mando erhielt im Januar 2026 2 US-Patente für Steer-by-Wire-Vorrichtungen und die Überwachung der Compliance von Straßenradaktuatoren. Die Patente zeigen den anhaltenden Wettbewerb rund um das Design und die Überwachung sicherheitsrelevanter Aktuatorsysteme. Diese Systeme können dauerhafte Zuliefererpositionen schaffen, sobald ein OEM die Qualifizierung abgeschlossen hat. Der Markt für Automobilelektrische Aktuatoren in Südkorea hat in sicherheitsrelevanten Anwendungen höhere Einstiegsanforderungen als bei Standard-Karosseriefunktionen. Zulieferer benötigen dokumentierte Prozesse für funktionale Sicherheit, Cybersicherheit und eingebettete Kommunikation. Der koreanische Normenrahmen umfasst KS R ISO 26262-Anforderungen, die für die funktionale Sicherheit im Automobilbereich relevant sind[1]„KS R ISO 26262-Inhalt,” Koreanische Agentur für Technologie und Normen, kats.go.kr . Diese Anforderungen verlängern die Entwicklungsarbeit und erhöhen die Kosten für den Leistungsnachweis. Im Gegenzug können qualifizierte Zulieferer in Programmen konkurrieren, bei denen der Preis nicht der einzige Auswahlkriterium ist. Dieselben Bedingungen machen einen Zuliefererwechsel nach dem Start der Serienproduktion einer Fahrzeugplattform weniger praktikabel.
Premium-Komfort- und elektrische Schließfunktionen
Der Markt für Automobilelektrische Aktuatoren in Südkorea profitiert von der zunehmenden Ausstattung von EVs mit Komfort- und Schließfunktionen. Ein mittelklassiges BEV-SUV kann 7 bis 9 Schließaktuatoren für elektrische Heckklappe, Fenster, Schlösser, Ladeanschlussklappen und Schiebedächer verwenden. Ein Basismodell mit Verbrennungsmotor kann 4 bis 5 vergleichbare Einheiten verwenden. Premium-Fahrzeugkonfigurationen fügen Soft-Close-Türfunktionen und andere Merkmale hinzu, die den Aktuatorinhalt weiter erhöhen. Größere SUVs und MPVs unterstützen dieses Muster, da sie mehr elektrisch betriebene Karosseriefunktionen nutzen. Das Ergebnis ist, dass der Umsatz der Zulieferer wachsen kann, selbst wenn das Wachstum der Fahrzeugstückzahlen weniger ausgeprägt ist. Schließaktuatoren nehmen eine führende Position im Markt für Automobilelektrische Aktuatoren in Südkorea ein und sollen im Prognosezeitraum ein stetiges Wachstum aufrechterhalten. Diese Position spiegelt die Einführung elektrischer Funktionen und die steigende Anzahl von BEVs wider, die eine Betätigung der Ladeanschlussklappe erfordern. Das Wachstum in dieser Kategorie hängt von der Funktionsausstattung, dem Fahrzeugmix und der anhaltenden Nachfrage nach Premium- und Mittelklasse-EVs ab. Infolgedessen bleibt die Kategorie eng mit dem allgemeinen Trend zu größeren und besser ausgestatteten Fahrzeugmodellen verbunden.
Lokalisierung von OEM-Exportplattformen in Südkorea
Der Markt für Automobilelektrische Aktuatoren in Südkorea wird durch koreanische OEM-Programme unterstützt, die die Inlandsproduktion und Exportziele bedienen. Plattformentscheidungen, die in lokalen Entwicklungszentren getroffen werden, können für Fahrzeuge verwendet werden, die in Nordamerika, Europa und anderen Märkten montiert werden. Dies gibt Aktuatorzulieferern einen Weg zu Volumina, die größer sind als die lokale Fahrzeugnachfrage allein. Die Chance ist am stärksten, wenn ein Zulieferer bereits in der Designphase in eine Exportplattform einbezogen wird. Sie wird auch gestärkt, wenn Komponentenspezifikationen über mehrere Spannungs- und Fahrzeugkonfigurationen hinweg wiederverwendet werden können. Diese Bedingungen belohnen Zulieferer, die globale Homologation und stabile Produktionsqualität unterstützen können. Die Lokalisierung von Nutzfahrzeugen eröffnet einen eigenständigen Nachfragepfad für den Markt für Automobilelektrische Aktuatoren in Südkorea. Das Ministerium für Handel, Industrie und Energie startete im Juli 2026 ein ökosystemkooperatives Forschungs- und Entwicklungsprogramm gemeinsam mit Hyundai und inländischen Teilelieferanten. Das Programm zielt auf große Nutzfahrzeugaktuatoren ab, die bisher importiert und von globalen Unternehmen geliefert wurden. Es stellt pro Projekt über 3 Jahre einen erheblichen Fonds bereit und zielt auf die Serienproduktion für Lkw und Busse ab 2029 ab [2]„Ökosystemkooperatives F&E-Programm für Nutzfahrzeugaktuatoren,” Ministerium für Handel, Industrie und Energie, asiae.co.kr . Inländische Tier-1- und Tier-2-Zulieferer haben eine Design-in-Chance, wenn sie die erforderlichen Haltbarkeits- und Funktionssicherheitsstandards erfüllen. Das Programm unterstützt auch den Übergang von der Prototypenarbeit zur Serienproduktion bei Bussen und Lkw.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheits- und Cybersicherheitskosten | -1.5% | National, mit Forschungszentren im Raum Seoul und Anforderungen an die Lieferkettenkonformität | Mittelfristig (2–4 Jahre) |
| Halbleiter- und Magnetversorgung | -1.2% | National, mit Druck auf die Magnetlieferkette Daegu-Gyeongbuk | Kurzfristig (≤ 2 Jahre) |
| OEM-Qualifizierung und Plattform | -0.8% | Yeongnam, mit Ausstrahlungseffekten auf die nordamerikanische Beschaffung | Mittelfristig (2–4 Jahre) |
| Ersatzhäufigkeit und eingeschränkte Reparierbarkeit | -0.6% | National, mit früher Erholung in Seoul und großen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für die Validierung funktionaler Sicherheit und Cybersicherheit
Der Markt für Automobilelektrische Aktuatoren in Südkorea sieht sich höheren Entwicklungskosten gegenüber, wo Anwendungen ASIL-D-Fähigkeit erfordern. Sicherheitskritische Aktuatoren benötigen formale Verifikation, redundante Schaltungsdesigns und detaillierte Sicherheitsdokumentation. Diese Aktivitäten erhöhen Zeit und Aufwand vor der Produktionsgenehmigung. Hyundai Mobis erzielte im August 2025 eine ASIL-D-Bewertung für seinen Halbleiterforschungs- und Entwicklungsprozess. Das Beispiel zeigt das Ausmaß der Prozesskompetenz, die für Zulieferer erforderlich ist, die fortschrittliche elektronische Fahrzeugsysteme bedienen wollen. Der Markt für Automobilelektrische Aktuatoren in Südkorea kann sich stärker konzentrieren, wenn kleinere Zulieferer diese Validierungskosten nicht tragen können. Größere Unternehmen können die Kosten auf mehr Programme verteilen und eine interne Sicherheitssteuerung aufrechterhalten. Zulieferer, die die Zertifizierung in standardmäßige Forschungsprozesse integrieren, können künftige OEM-Qualifizierungsarbeiten verkürzen. Dies kann ihre Position in höherwertigen By-Wire-Programmen verbessern. Die anfänglichen Kosten bleiben jedoch eine Hürde für Unternehmen ohne Elektronik- und Systemtechnikressourcen. Anforderungen an das Cybersicherheitsmanagement vergrößern die Lücke zwischen der einfachen Aktuatorproduktion und vernetzten Aktuatorsystemen weiter.
Versorgungsrisiko bei Halbleitern und Seltenerdmagneten
Die Verfügbarkeit von Seltenerdmagneten stellt ein direktes Versorgungsrisiko für den Markt für Automobilelektrische Aktuatoren in Südkorea dar. China verhängte 2025 Exportkontrollen für Dysprosium und Terbium. Ein in Daegu ansässiger Magnethersteller berichtete, dass er im anschließenden Zeitraum nur einen begrenzten Anteil seines Bedarfs decken konnte. Die Störung erhöhte die Dysprosiumkosten und belastete die Komponentenmargen. Koreanische Kunden zahlten Aufschläge für alternative Magnetversorgung aus Ländern außerhalb Chinas. Dieses Risiko ist besonders relevant für Aktuatorhersteller mit weniger zentralisierter Beschaffung und geringerer Lagerdeckung. Die Planung von Fertigfahrzeugbeständen pufferte den Markt für Automobilelektrische Aktuatoren in Südkorea teilweise ab, aber dieser Schutz blieb in der gesamten Lieferkette ungleichmäßig. Die Hyundai Motor Group hielt 2025 Seltenerd-Lagerbestände für die Fertigfahrzeugproduktion. Diese Position erstreckte sich jedoch nicht notwendigerweise auf kleinere Tier-2- und Tier-3-Zulieferer. Schließ- und Wärmemanagementzulieferer waren stärker betroffen, wenn die Magnetbeschaffung fragmentiert blieb. OEM-Preissenkungserwartungen erschwerten es den Zulieferern, höhere Inputkosten weiterzugeben. Daher blieb die Diversifizierung der Versorgung wichtig, obwohl alternative Quellen höhere Kosten und längere Qualifizierungszeiträume mit sich brachten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagenvolumen bleibt bestehen, während Nutzfahrzeuge beschleunigen
Personenkraftwagen hielten im Jahr 2025 83,11 % der Marktgröße für Automobilelektrische Aktuatoren in Südkorea. Ihre Position resultierte aus der Hyundai-Produktion in Ulsan und der Kia-Produktion in Gwangmyeong. SUVs und MPVs innerhalb der Personenkraftwagen verwenden mehr Aktuatoren für elektrische Heckklappen, HVAC-Ventile und Sitzverstellung. Diese Fahrzeuge bleiben für das Gesamtvolumen der Zulieferer wichtig. Die Nachfrage nach Personenkraftwagen unterstützt auch langfristige OEM-Kaufaufträge, die zu Beginn eines Fahrzeugprogramms beginnen. Die Branche der Automobilelektrischen Aktuatoren in Südkorea bleibt daher eng mit der Produktionsbasis für Personenkraftwagen verbunden.
Nutzfahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 8,84 % wachsen. Das Lokalisierungsprogramm für Lkw- und Bussaktuatoren unterstützt diese schnellere Wachstumsrate. Die Elektrifizierung von Bussen und Lkw erhöht die Nachfrage nach By-Wire- und Wärmemanagementfunktionen. Der Ulsan-Campus von Hyundai soll im vierten Quartal 2026 den Betrieb eines dedizierten EV-Werks aufnehmen. Diese Produktionserweiterung gibt Zulieferern in Yeongnam eine größere elektrifizierte Fahrzeugbasis. Nutzfahrzeugprogramme können länger zur Qualifizierung benötigen, aber erfolgreiche Zulieferer können dauerhafte Produktionspositionen gewinnen.


Nach Anwendungstyp: Schließaktuatoren führen inmitten EV-spezifischen Funktionswachstums
Schließaktuatoren machten im Jahr 2025 38,25 % des Marktanteils für Automobilelektrische Aktuatoren in Südkorea aus. Sie sollen bis 2031 auch mit einer CAGR von 9,65 % wachsen. Ladeanschlussklappen, elektrische Heckklappen und Schiebedächer stützen die Nachfrage in dieser Anwendungsgruppe. Diese Funktionen werden zunehmend in Premium- und Mittelklasse-EVs eingesetzt. Die Kategorie profitiert sowohl von einer größeren elektrifizierten Fahrzeugflotte als auch von einem höheren Funktionsinhalt pro Fahrzeug. Ihre Führungsposition verbindet Volumennachfrage mit einem starken Wachstumsausblick.
Drosselklappenaktuatoren bleiben eine wichtige Anwendung, da Hybridplattformen Verbrennungsmotoren behalten. Ihr Wachstum dürfte sich abschwächen, wenn die reine BEV-Durchdringung steigt. Bremsaktuatoren und Sitzverstellungsaktuatoren nehmen mittlere Positionen ein und bedienen unterschiedliche Fahrzeugfunktionen. Bremsaktuatoren haben aufgrund von Funktionssicherheitsanforderungen höhere Stückwerte. Die übrigen Anwendungen umfassen Scheinwerfer-, HVAC- und Wärmemanagement-, Shift-by-Wire-, Feststellbrems- und Trennaktuatoren. Diese Anwendungen bilden einen sekundären Wachstumspool, da elektronische Systeme mechanische Verbindungen in mehr Fahrzeugfunktionen ersetzen.
Nach Aktuierungstechnologie: BLDC-Dominanz sieht sich der Disruption durch intelligente Aktuatoren gegenüber
Bürstenlose Gleichstromaktuatoren (BLDC) machten im Jahr 2025 49,05 % der Marktgröße für Automobilelektrische Aktuatoren in Südkorea aus. Sie werden häufig in Schließ-, Sitz- und Drosselklappenanwendungen eingesetzt. Ihre Attraktivität ergibt sich aus dem Betriebswirkungsgrad und dem Fehlen von Bürsten im Kommutierungssystem. Diese Technologie unterstützt viele etablierte Fahrzeuganwendungen, bei denen Zulieferer ein zuverlässiges Design benötigen. Ihre installierte Basis sorgt für eine stabile Nachfrage sowohl über OEM- als auch über Servicekanäle. Die BLDC-Technologie bleibt daher zentral, auch wenn die Fahrzeugelektronik immer ausgefeilter wird.
Intelligente Aktuatoren mit integrierten Steuerelektroniken sollen bis 2031 mit einer CAGR von 9,11 % wachsen. Diese Einheiten können Closed-Loop-Befehle ausführen, Fehler identifizieren und über Automotive Ethernet oder CAN FD kommunizieren. Ihre Stückpreise sind deutlich höher als bei handelsüblichen BLDC-Äquivalenten. Die Verschiebung des Produktmixes kann das Wertwachstum schneller steigern als das Stückwachstum für Zulieferer mit eingebetteter Elektronikkompetenz. Intelligente Aktuatoren können auch die Fahrzeugdiagnose und redundante Fehlermodi unterstützen. Diese Funktionen können die Compliance-Arbeit in sicherheitsrelevanten Anwendungen erleichtern, wenn das übergeordnete System die geltenden Normen erfüllt.
Nach Bewegungstyp: Linearaktuatoren treiben den By-Wire-Übergang voran
Linearaktuatoren hielten im Jahr 2025 58,12 % der Marktgröße für Automobilelektrische Aktuatoren in Südkorea. Sie sollen bis 2031 mit einer CAGR von 7,84 % wachsen. Bremssysteme, Türschlösser und Sitzschienverstellungen sind von Natur aus für Linearbewegungen geeignet. Dies unterstützt ihren Einsatz in mehreren hochvolumigen Fahrzeugfunktionen. Ihre führende Position spiegelt auch die Verbreitung elektronisch gesteuerter mechanischer Systeme wider. Linearbauformen sollen wichtig bleiben, da By-Wire-Funktionen häufiger werden.
Rotationsaktuatoren bedienen Drosselklappen- und HVAC-Ventilanwendungen und halten die zweitgrößte Position. Ihr Wachstum wird durch die geringere Nachfrage nach Drosselklappenfunktionen begrenzt, da die BEV-Durchdringung steigt. Mehrachsige Module sind volumenmäßig kleiner, aber komplexer. Sie werden in fortschrittlichen ADAS- und Steer-by-Wire-Straßenradanwendungen eingesetzt.
Nach Fahrzeugantrieb: BEV-Plattformen definieren die Aktuatorintensität neu
Batterieelektrische Fahrzeuge (BEVs) hielten im Jahr 2025 34,28 % des Marktanteils für Automobilelektrische Aktuatoren in Südkorea und sollen bis 2031 mit einer CAGR von 10,23 % wachsen. Sie haben die höchste Wachstumsrate unter den Antriebsarten. BEVs benötigen Ladeanschlussklappe-, Wärmemanagement- und By-Wire-Fahrwerksaktuatoren, die in einfachen Verbrennungsfahrzeuglayouts nicht vorhanden sind. Dies verleiht ihnen eine höhere Aktuatorintensität als konventionellen Plattformen. Ihr Wachstum wird weiterhin die Zusammensetzung der Komponentennachfrage prägen. Es erhöht auch die Bedeutung von Elektronik- und Sicherheitskompetenz bei Zulieferern.
Fahrzeuge mit Verbrennungsmotor behalten die größte absolute Volumenbasis, aber ihr Aktuatorinhalt ist bei vielen aufkommenden Funktionen geringer. Hybridfahrzeuge bleiben die zweitgrößte elektrifizierte Antriebsgruppe. Sie benötigen Wärmemanagementventile, Aktuatoren für stufenlose Getriebe und Motorstartmechanismen. Plug-in-Hybride fügen diesem Ausstattungsset die Betätigung der Ladeanschlussklappe hinzu. Der Exportplan der Hyundai Motor Group unterstützt die weitere Expansion elektrifizierter Plattformen bis 2030. Die daraus resultierende Nachfragebasis umfasst BEVs, Hybride und Plug-in-Hybride und nicht eine einzelne Antriebstechnologie.

Nach Vertriebskanal: OEM-Dominanz schwächt sich ab, da der Aftermarket mit der Reifung der BEV-Flotte wächst
OEM-Kanäle machten im Jahr 2025 88,45 % des Marktanteils für Automobilelektrische Aktuatoren in Südkorea aus. Aktuatoren werden normalerweise zu Beginn eines Fahrzeugprogramms spezifiziert und unter langfristigen Kaufaufträgen geliefert. Dieses Design-in-Modell begrenzt Zuliefererwechsel während des Programms. Es erklärt auch, warum die OEM-Nachfrage deutlich größer ist als die Nachfrage nach Serviceersatz. Fahrzeughersteller schätzen Aktuatorzulieferer, die Programm-Timing- und Validierungsanforderungen erfüllen können. Diese Beziehungen stützen einen erheblichen Teil des Umsatzes im Markt für Automobilelektrische Aktuatoren in Südkorea.
Der Aftermarket soll bis 2031 mit einer CAGR von 8,42 % wachsen. Frühere BEV- und Hybridmodelle erreichen ihre ersten Serviceintervalle. Dies schafft eine breitere Basis für Ersatznachfrage. Viele Schließ- und Komfortaktuatoren sind modular integriert und nicht für eine einfache Reparatur ausgelegt. Diese Eigenschaft begrenzt das eigenständige Ersatzvolumen. Unabhängige Werkstätten erhöhen dennoch ihre Bestände an standardisierten BLDC-Modulen für Mittelklassefahrzeuge.
Geografische Analyse
Das Hauptstadtgebiet Seoul machte im Jahr 2025 40,23 % der Marktgröße für Automobilelektrische Aktuatoren in Südkorea aus. Seine Rolle ergibt sich in erster Linie aus Designautorität, Zuliefererqualifizierung, Funktionssicherheitsgenehmigungen und Programmmanagement. Ingenieurentscheidungen, die in Seoul getroffen werden, können auf Produktionsstandorte in Yeongnam, Honam und Hoseo angewendet werden. Die Region verfügt auch über Ingenieurleistungen und Aftermarket-Vertriebsaktivitäten. Dieser Umsatzmix ist weniger abhängig vom Produktionsvolumen eines einzelnen Werks. Das Hauptstadtgebiet Seoul bleibt zentral für die OEM- und Zuliefererkoordination.
Yeongnam soll von 2026 bis 2031 mit einer CAGR von 7,33 % wachsen und ist der am schnellsten wachsende regionale Markt. Ulsan machte einen erheblichen Anteil der südkoreanischen Automobilproduktion aus und unterstützte eine breite Basis automobilbezogener Unternehmen. Die Hyundai Motor Group kündigte eine große Investition in Yeongnam bis 2036 an, die ein Ulsan-EV-Werk, eine Hyundai Mobis-Motor- und Steuergerätelinie in Daegu und eine Hyundai Wia EV-Wärmemanagementlinie in Changwon umfasst. Das Programm stärkt die Nachfrage in Antriebs-, Komfort- und Sicherheitsanwendungen. Die Sonderwirtschaftszone Daegu-Gyeongbuk erhält bis 2028 auch Mittel zur Entwicklung eines spezialisierten Komplexes für Mobilitätsmotormaterialien und -ausrüstungen.
Honam ist die drittgrößte geografische Region und konzentriert sich auf das Kia-Werk in Gwangju. Das Gebiet unterstützt die Produktion von Kompakt- und Mittelklasseplattformen und eine damit verbundene lokale Lieferkette. Der Rest Südkoreas umfasst kleinere Produktionsstandorte und Zulieferercluster in der Binnenregion Gyeonggi. Diese Gebiete profitieren, da die nationale EV-Einführung über den Hauptindustriegürtel hinausgeht. Die regionale Nachfrage wird durch die Produktion neuer Modelle sowie durch Ersatzbedarf gestützt. Ihr Wachstum ist mit dem gleichen nationalen Wandel hin zu elektrifizierten Fahrzeugplattformen verbunden.
Wettbewerbslandschaft
Der Markt für Automobilelektrische Aktuatoren in Südkorea ist mäßig konzentriert, wobei inländische Tier-1-Zulieferer von etablierten Programmbeziehungen mit der Hyundai Motor Group und Kia profitieren. Diese OEMs machten einen großen Anteil der koreanischen OEM-Produktion aus, was ihre Beschaffungsentscheidungen für die inländische Zuliefererbasis einflussreich macht. HL Mando führt das By-Wire-Fahrwerkssegment mit Brake-by-Wire- und Steer-by-Wire-Systemen an. Hyundai Mobis hat die damit verbundene Steuerungs- und Bewegungskompetenz durch seine Zusammenarbeit mit Boston Dynamics ausgebaut. Inländische Zulieferer behalten einen Vorteil, wo OEM-Zugang, lokale Ingenieurunterstützung und zuverlässige Produktionsausführung entscheidend sind.
Bosch, Continental, Nidec, ZF, Denso und BorgWarner konkurrieren hauptsächlich in hochwertigen Fahrwerksanwendungen, die starke Elektronik- und Zertifizierungskompetenz erfordern. Hyundai Motor Company und Kia erhielten 2025 ein US-Patent für eine integrierte Aktuatorbaugruppe, die Trenn- und eLSD-Funktionen kombiniert [3]„Integrierte Aktuatorbaugruppe, die Trenn- und eLSD-Funktionen kombiniert,” Amt der Vereinigten Staaten für Patente und Marken, patentsgazette.uspto.gov. Das Patent zeigt das Ausmaß der OEM-Aktivität rund um integrierte elektromechanische Systeme. Es erhöht auch die technische Integration, die von externen Zulieferern erwartet wird. Globale Wettbewerber sind am stärksten in Funktionen, bei denen Sicherheitsvalidierung und Steuerungssystemkompetenz die grundlegenden Komponentenkosten überwiegen.
Die Lokalisierung von Nutzfahrzeugen bietet eine Chance für inländische Zulieferer, die Haltbarkeits- und Funktionssicherheitsanforderungen erfüllen können. Intelligente Aktuatoren sind eine weitere Chance, da eingebettete Steuerungen, Diagnose und Kommunikationskompetenz bei Zulieferern, die sich auf BLDC- und bürstengebundene Gleichstromprodukte konzentrieren, weniger etabliert sind. Samhyun vermarktete 2020 einen Shift-by-Wire-Aktuator in Südkorea und gewann 2025 einen zweiten OEM-Kunden. Der Markt bleibt schwer zu betreten, aber Zulieferer, die ihre technische Kompetenz auf ein klares OEM-Programm ausrichten, können dauerhafte Design-in-Positionen aufbauen.
Marktführer in der Branche der Automobilelektrischen Aktuatoren in Südkorea
HL Mando Corporation
Hyundai Mobis Co., Ltd.
Denso Corporation
Robert Bosch GmbH
Continental AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Das südkoreanische Ministerium für Handel, Industrie und Energie startete gemeinsam mit Hyundai und inländischen Teilelieferanten ein „ökosystemkooperatives F&E”-Programm zur Lokalisierung großer Nutzfahrzeugaktuatoren, die derzeit von globalen Unternehmen monopolisiert werden. Das Programm stellt pro Projekt über 3 Jahre 8 Milliarden KRW (ca. 6,1 Millionen USD) bereit, mit dem Ziel der Serienproduktion auf Lkw und Bussen ab 2029.
- Januar 2026: HL Mando erhielt US-Patente für Steer-by-Wire-Vorrichtungen und die Überwachung der Compliance von Straßenradaktuatoren, was die IP-Position des Unternehmens im reinen Steer-by-Wire-Bereich stärkt und sein aktives OEM-Produktionsprogramm im Nahen Osten unterstützt.


Berichtsumfang für den Markt für Automobilelektrische Aktuatoren in Südkorea
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Personenkraftwagen (Limousine, Schrägheck, Sport Utility Vehicle und Mehrzweckfahrzeug) und Nutzfahrzeug (leichtes Nutzfahrzeug, mittelgroße und schwere Lkw sowie Busse und Reisebusse)), Anwendungstyp (Drosselklappenaktuator, Sitzverstellungsaktuator, Bremsaktuator, Schließaktuator (elektrischer Fensteraktuator, elektrischer Türschlosssaktuator, elektrischer Heckklappenktuator, Schiebedachaktuator und Ladeanschlussklappenktuator) und sonstige Automobilelektrische Aktuatoren (Scheinwerferaktuator, HVAC- und Wärmemanagementaktuator, Shift-by-Wire-Aktuator, Feststellbremsaktuator und Trennaktuator)), Aktuierungstechnologie (bürstengebundener Gleichstromaktuator, bürstenloser Gleichstromaktuator, Schrittmotoraktuator, elektromechanischer Aktuator und intelligenter Aktuator mit integrierter Steuerelektronik), Bewegungstyp (Rotationsaktuator, Linearaktuator und mehrachsiges Aktuatormodul), Fahrzeugantrieb (Fahrzeug mit Verbrennungsmotor, Hybridfahrzeug, Plug-in-Hybridfahrzeug, batterieelektrisches Fahrzeug und Brennstoffzellenfahrzeug) und Vertriebskanal (Erstausrüster (OEM) und Aftermarket). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Hauptstadtgebiet Seoul, Yeongnam südöstliche Region, Honam südwestliche Region, Hoseo zentrale Region und Rest von Südkorea. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Personenkraftwagen | Limousine |
| Schrägheck | |
| Sport Utility Vehicle | |
| Mehrzweckfahrzeug | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug |
| Mittelgroße und schwere Lkw | |
| Busse und Reisebusse |
| Drosselklappenaktuator | |
| Sitzverstellungsaktuator | |
| Bremsaktuator | |
| Schließaktuator | Elektrischer Fensteraktuator |
| Elektrischer Türschlosssaktuator | |
| Elektrischer Heckklappenktuator | |
| Schiebedachaktuator | |
| Ladeanschlussklappenktuator | |
| Sonstige Automobilelektrische Aktuatoren | Scheinwerferaktuator |
| HVAC- und Wärmemanagementaktuator | |
| Shift-by-Wire-Aktuator | |
| Feststellbremsaktuator | |
| Trennaktuator |
| Bürstengebundener Gleichstromaktuator |
| Bürstenloser Gleichstromaktuator |
| Schrittmotoraktuator |
| Elektromechanischer Aktuator |
| Intelligenter Aktuator mit integrierter Steuerelektronik |
| Rotationsaktuator |
| Linearaktuator |
| Mehrachsiges Aktuatormodul |
| Fahrzeug mit Verbrennungsmotor |
| Hybridfahrzeug |
| Plug-in-Hybridfahrzeug |
| Batterieelektrisches Fahrzeug |
| Brennstoffzellenfahrzeug |
| Erstausrüster (OEM) |
| Aftermarket |
| Hauptstadtgebiet Seoul |
| Yeongnam, südöstliche Region |
| Honam, südwestliche Region |
| Hoseo, zentrale Region |
| Rest von Südkorea |
| Nach Fahrzeugtyp | Personenkraftwagen | Limousine |
| Schrägheck | ||
| Sport Utility Vehicle | ||
| Mehrzweckfahrzeug | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug | |
| Mittelgroße und schwere Lkw | ||
| Busse und Reisebusse | ||
| Nach Anwendungstyp | Drosselklappenaktuator | |
| Sitzverstellungsaktuator | ||
| Bremsaktuator | ||
| Schließaktuator | Elektrischer Fensteraktuator | |
| Elektrischer Türschlosssaktuator | ||
| Elektrischer Heckklappenktuator | ||
| Schiebedachaktuator | ||
| Ladeanschlussklappenktuator | ||
| Sonstige Automobilelektrische Aktuatoren | Scheinwerferaktuator | |
| HVAC- und Wärmemanagementaktuator | ||
| Shift-by-Wire-Aktuator | ||
| Feststellbremsaktuator | ||
| Trennaktuator | ||
| Nach Aktuierungstechnologie | Bürstengebundener Gleichstromaktuator | |
| Bürstenloser Gleichstromaktuator | ||
| Schrittmotoraktuator | ||
| Elektromechanischer Aktuator | ||
| Intelligenter Aktuator mit integrierter Steuerelektronik | ||
| Nach Bewegungstyp | Rotationsaktuator | |
| Linearaktuator | ||
| Mehrachsiges Aktuatormodul | ||
| Nach Fahrzeugantrieb | Fahrzeug mit Verbrennungsmotor | |
| Hybridfahrzeug | ||
| Plug-in-Hybridfahrzeug | ||
| Batterieelektrisches Fahrzeug | ||
| Brennstoffzellenfahrzeug | ||
| Nach Vertriebskanal | Erstausrüster (OEM) | |
| Aftermarket | ||
| Nach Region | Hauptstadtgebiet Seoul | |
| Yeongnam, südöstliche Region | ||
| Honam, südwestliche Region | ||
| Hoseo, zentrale Region | ||
| Rest von Südkorea | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Automobilelektrische Aktuatoren in Südkorea?
Der Markt für Automobilelektrische Aktuatoren in Südkorea soll von 2026 bis 2031 mit einer CAGR von 6,93 % wachsen und 1,58 Milliarden USD erreichen.
Welcher Fahrzeugantriebstyp wächst am schnellsten?
BEVs sollen bis 2031 mit einer CAGR von 10,23 % wachsen, der höchsten Rate unter den Antriebsarten.
Welche Aktuatoranwendung hat den größten Marktanteil?
Schließaktuatoren hielten im Jahr 2025 38,25 % des Umsatzes und sollen bis 2031 mit einer CAGR von 9,65 % wachsen.
Welche Region wächst bei der Aktuatornachfrage am schnellsten?
Yeongnam soll bis 2031 mit einer CAGR von 7,33 % wachsen, unterstützt durch die Ulsan-Produktion und damit verbundene Investitionen.
Seite zuletzt aktualisiert am:



