
Marktgröße und Marktanteile für elektrische Aktuatoren in der mexikanischen Automobilindustrie
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
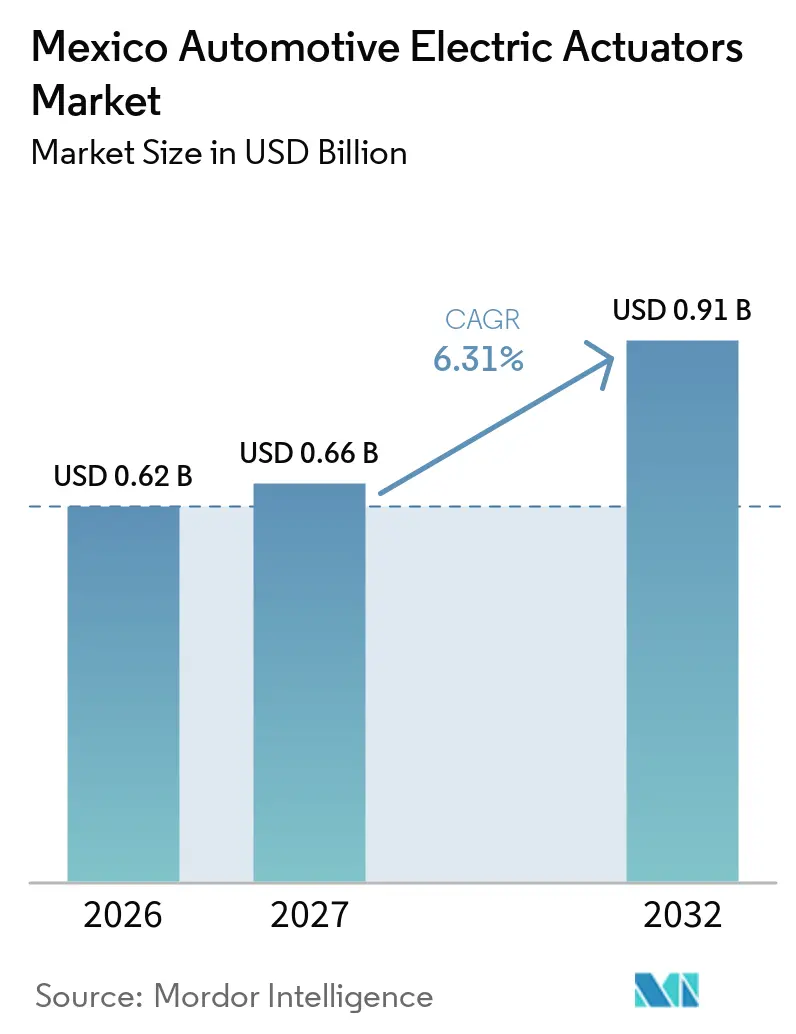
| Marktgröße im Basisjahr (2026) | 0.62 Milliarden US-Dollar |
| Marktgröße (2027) | 0.66 Milliarden US-Dollar |
| Marktgröße (2032) | 0.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.31 % |
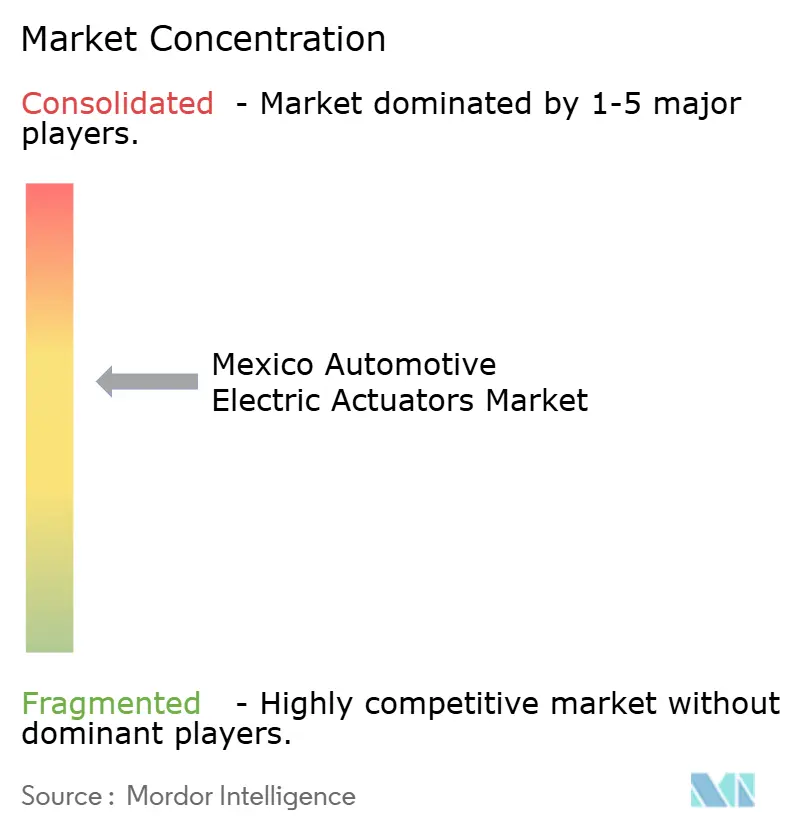
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Aktuatoren in der mexikanischen Automobilindustrie von Mordor Intelligence
Die Marktgröße für elektrische Aktuatoren in der mexikanischen Automobilindustrie wurde im Jahr 2026 auf 0,62 Milliarden USD geschätzt und soll von 0,66 Milliarden USD im Jahr 2027 auf 0,91 Milliarden USD bis 2032 wachsen, mit einer CAGR von 6,31 % von 2027 bis 2032. Der Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie wird durch die große Produktionsbasis für Leichtfahrzeuge des Landes und seine Rolle bei nordamerikanischen Fahrzeugexporten gestützt. Montageprogramme fügen mehr Fahrzeugausstattungen elektronische Komfort-, Sicherheits- und Wärmemanagementfunktionen hinzu. Dies erhöht den Aktuatoranteil in Systemen wie Sitzen, Türen, Bremsen, Kühlkreisläufen und Spiegeln. Der Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie profitiert auch von etablierten Zuliefererclustern in der Bajío-Region und den nördlichen Grenzstaaten, wo qualifizierte Tier-1-Produktion OEM-Programme unterstützt. Ursprungsregeln und Lieferkettenrisiken bleiben wichtig, da sie die Kosten, Verfügbarkeit und Qualifizierung von Komponenten beeinflussen.
Wichtigste Erkenntnisse des Berichts
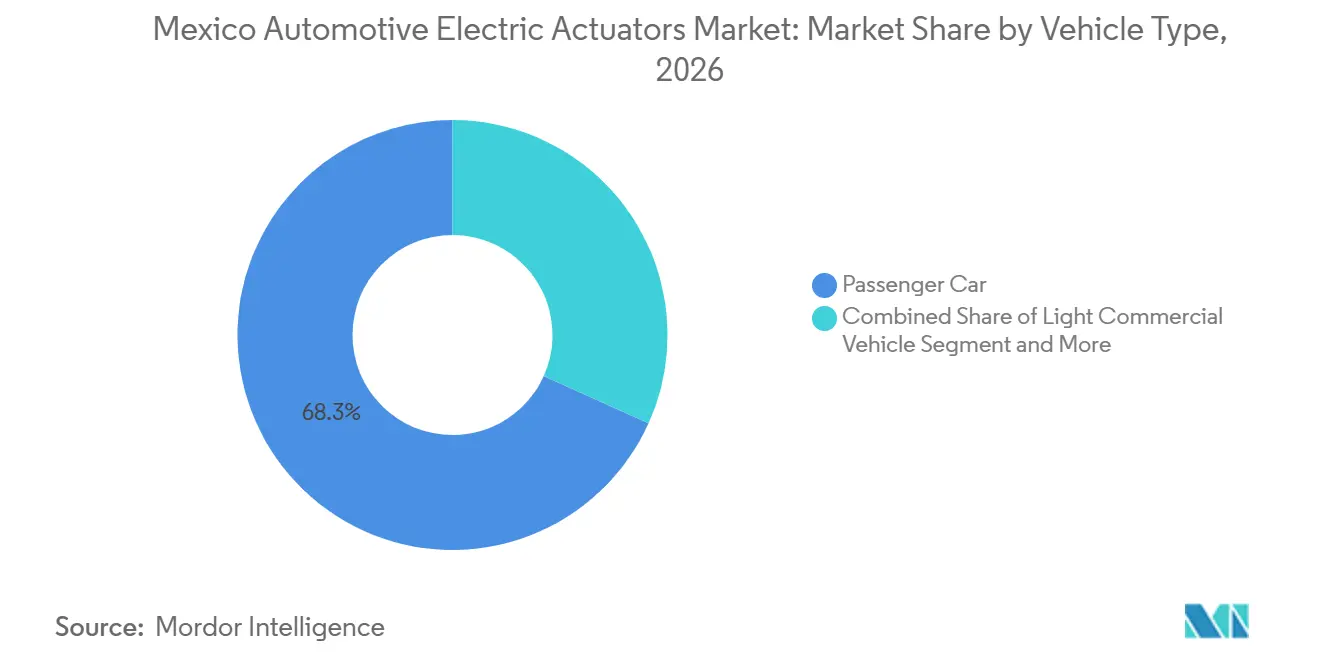
- Nach Fahrzeugtyp entfielen im Jahr 2026 68,27 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Anwendungstyp hielten Schließ-, Tür- und Heckklappenaktuatoren im Jahr 2026 einen Anteil von 15,27 % am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie, während Kühlmittel- und Kältemittelventilaktuatoren bis 2032 voraussichtlich mit einer CAGR von 11,37 % wachsen werden.
- Nach Bewegungstyp entfielen im Jahr 2026 56,83 % des mexikanischen Marktes für elektrische Aktuatoren in der Automobilindustrie auf Drehaktuatoren, die bis 2032 voraussichtlich mit einer CAGR von 6,47 % wachsen werden.
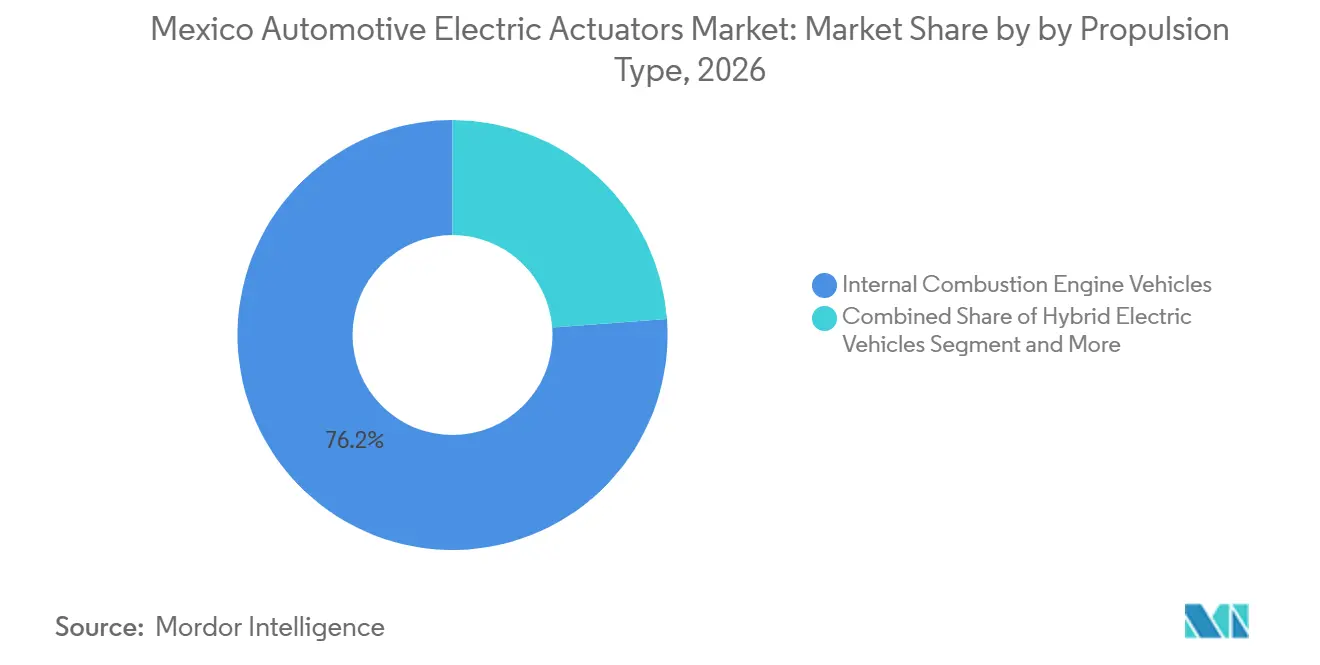
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 76,18 % am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Anteil von 86,18 % am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie und soll bis 2032 mit einer CAGR von 6,53 % wachsen.
- Nach Geografie hielt die Bajío-Region im Jahr 2026 einen Anteil von 46,27 % am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie, während die nördlichen Grenzstaaten bis 2032 voraussichtlich mit einer CAGR von 6,17 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Integration von Komfort- und Bequemlichkeitsfunktionen | +1.8% | Kern Bajío (Guanajuato, Querétaro, Aguascalientes), mit Ausstrahlungseffekten auf die nördlichen Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Fahrzeugelektrifizierung und Anforderungen an das Wärmemanagement | +1.6% | Kern APAC, Ausstrahlungseffekte auf Mexiko Bajío und Elektrofahrzeugplattformen in den nördlichen Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz elektronischer Bremsen und Fahrzeugsicherheitsinhalte | +1.4% | Global, mit Schwerpunkten in den OEM-Montagekorridoren in Bajío und den nördlichen Grenzstaaten | Kurzfristig (≤ 2 Jahre) |
| Regionale Beschaffung gemäß USMCA und Nearshoring in der Automobilindustrie | +1.2% | Nordamerikaweit, mit konzentrierter Auswirkung auf die nördlichen Grenzstaaten und Bajío | Kurzfristig (≤ 2 Jahre) |
| Mexikanische Produktion von Kompaktmotoren und Aktuatorbaugruppen | +0.9% | Bajío, mit sekundärer Aktivität in Zacatecas und den nördlichen Grenzstaaten | Langfristig (≥ 4 Jahre) |
| Aktuatorlokalisierung für plattformspezifische Exportprogramme | +0.7% | Bajío und nördliche Grenzstaaten, gebunden an spezifische OEM-Exportplattformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Integration von Komfort-, Bequemlichkeits- und Sicherheitsinhalten
Schließ-, Tür- und Heckklappenaktuatoren stellen die größte Anwendungsgruppe im Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie dar. Fahrzeughersteller spezifizieren zunehmend elektronische Schließ-, Sitz-, Spiegel- und Fenstersysteme in Ausstattungsvarianten, die zuvor manuelle Mechanismen verwendeten. Dieser Wandel ist am deutlichsten in Exportprogrammen zu erkennen, die nordamerikanische Kunden für Personenkraftwagen, SUVs und leichte Lastkraftwagen bedienen. Hersteller in Silao, Guanajuato, liefern Sitzgedächtnissteuerungen, Türsteuerungen sowie Fenster- und Spiegelbetätigungssysteme für mehrere OEM-Programme [1]. Die Produktion in diesen Betrieben bleibt stabil und stark. Der zunehmende Einsatz elektronischer Bremsen und aktiver Sicherheitsinhalte bietet eine zusätzliche Nachfragequelle, da elektromechanische Feststellbremsen und Brake-by-Wire-Systeme qualifizierte Aktuatormodule erfordern.
Mexikos Fahrzeugsicherheitsstandard unterstützt die breitere Einführung verbesserter aktiver Sicherheitssysteme in neuen Leichtfahrzeugen. Bosch plant die kommerzielle Einführung der hydraulischen Brake-by-Wire-Technologie und erwartet eine weitverbreitete Übernahme in Fahrzeugen. Der zunehmende Einsatz elektronischer Feststellbremsen und fortschrittlicher Bremsmodule erhöht die Anforderungen an die Lieferantenvalidierung. Sicherheitsrelevante Module müssen strenge funktionale Sicherheitsanforderungen erfüllen, bevor sie von OEMs nominiert werden. Dieser Trend schafft zusätzliche Arbeit für mexikanische Fertigungswerke und ihre übergeordneten Ingenieurbüros, während er Lieferanten mit bewährten Designs, dokumentierten Qualitätssystemen und etablierten OEM-Zulassungen begünstigt.
Fahrzeugelektrifizierung und Anforderungen an das Wärmemanagement
Batterieelektrische Fahrzeuge stellen die am schnellsten wachsende Antriebsgruppe dar. Ihre Kühlsysteme erfordern eine präzise Temperaturregelung für Batterie, Fahrgastzelle und E-Achse, was sowohl die Anzahl der Kühlmittel- und Kältemittelventilaktuatoren als auch die erforderlichen Leistungsspezifikationen erhöht. Infolgedessen treiben elektrifizierte Plattformen die Nachfrage im Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie an, obwohl Fahrzeuge mit Verbrennungsmotor nach wie vor die größte Antriebsgruppe darstellen.
Die steigende Produktion batterieelektrischer Fahrzeuge deutet auf eine wachsende inländische Basis für elektrische Antriebsstrangkomponenten und Wärmesteuerungsbaugruppen hin. Hybridfahrzeuge und Plug-in-Hybridfahrzeuge erfordern sowohl konventionelle motorbezogene Aktuatoren als auch elektrifizierte Wärmesteuerungssysteme. Diese Kombination kann die Aktuatorstückliste im Vergleich zu konventionellen Fahrzeugen mit Verbrennungsmotor erhöhen. Im Mai 2025 kündigte NHK Spring eine Investition von 55 Millionen USD und die Schaffung von 233 Arbeitsplätzen für ein Motorkernwerk in Irapuato, Guanajuato, an. Die Anlage produziert Motorkerne für Hybrid- und Elektroantriebssysteme. Diese Investition erweiterte die lokale Komponentenbasis zur Unterstützung von Aktuatorbaugruppen und stärkte die Rolle der Bajío-Region in der Lieferkette für Elektro- und Hybridfahrzeugprogramme.
Regionale Beschaffung gemäß USMCA und Nearshoring in der Automobilindustrie
Die Regeln für den regionalen Wertschöpfungsanteil gemäß USMCA haben Mexikos Fertigungspräsenz für Beschaffungsentscheidungen in der Automobilindustrie relevanter gemacht. In der Fachzeitschrift Manufacturing & Service Operations Management veröffentlichte Forschungsergebnisse zeigten, dass US-amerikanische Automobilunternehmen ihre Beschaffung aus Mexiko und Kanada nach der Verschärfung der regionalen Inhaltsanforderungen erhöhten. Die Studie stellte keine vergleichbare Veränderung in Kategorien fest, die von diesen Anforderungen nicht betroffen waren. Für Aktuatorlieferanten kann die lokale Fertigung die Grundlage für eine Nominierung bei Fahrzeugen stärken, die in die Vereinigten Staaten geliefert werden. Sie kann auch die Beschaffungsdistanz zwischen Komponentenwerken und Montageoperationen verringern. Der mexikanische Markt für elektrische Aktuatoren in der Automobilindustrie bietet daher Lieferanten Möglichkeiten, den Ursprung zu dokumentieren und Teile innerhalb nordamerikanischer Produktionspläne zu liefern.
Nearshoring ist besonders relevant für die nördlichen Grenzstaaten und die Bajío-Region, da beide Gebiete etablierte Logistikverbindungen zu US-amerikanischen OEM-Programmen haben. Investitionen in elektrische Komponenten, Aluminiumverarbeitung und Elektromobilität haben die industrielle Basis in diesen Gebieten gestärkt. Mexikos Produktionscluster ermöglichen es Tier-1-Lieferanten, mehrere Fahrzeugplattformen von nahegelegenen Einrichtungen aus zu bedienen. Die sechsjährige USMCA-Überprüfung schafft nach wie vor Unsicherheit, da jede Änderung der Ursprungsanforderungen die Komponentenbeschaffungsentscheidungen verändern kann. Lieferanten mit etablierten Betrieben in Mexiko sind besser positioniert, um ihre Dokumentations- und Beschaffungspraktiken anzupassen. Neueinsteiger könnten feststellen, dass Compliance-Anforderungen Zeit und Kosten hinzufügen, bevor sie exportgebundene Aufträge gewinnen können.
Lokale Motorproduktion und Plattformlokalisierung
Der Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie erhält langfristige Unterstützung, wenn Kompaktmotoren, Gehäuse und Aktuatorbaugruppen näher an Montagewerken produziert werden. Die lokale Produktion kann Vorlaufzeiten verkürzen und plattformspezifische Konstruktionsänderungen unterstützen. Sie kann auch die Anfälligkeit für Zollverzögerungen bei ausgewählten Komponenten verringern. Taigene México kündigte eine Erweiterung von 33,4 Millionen USD in León, Guanajuato, an, um Elektromotoren für HVAC, Lüfter, Sitze und andere Automobilanwendungen herzustellen. Das Projekt spiegelt die Nachfrage nach lokal verfügbarer Motorkapazität im Bajío-Korridor wider. Es unterstützt auch Anwendungen, die wiederholte Konstruktionsanpassungen über OEM-Fahrzeugprogramme hinweg erfordern.
Die Lokalisierung beseitigt nicht den Bedarf an importierten hochwertigen Komponenten, insbesondere Magneten, Halbleitern und Präzisionselektronik. Sie gibt Lieferanten jedoch mehr Kontrolle über Montage, Validierung und Lieferung. Plattformspezifische Exportprogramme können Einrichtungen bevorzugen, die die Produktions- und Dokumentationsanforderungen eines Kunden erfüllen. Dieser Ansatz ist besonders relevant in Bajío und den nördlichen Grenzstaaten, wo OEM-Werke und Tier-1-Netzwerke eng miteinander verbunden sind. Die mexikanische Industrie für elektrische Aktuatoren in der Automobilindustrie könnte mehr Wertschöpfung lokal erleben, wenn Lieferanten Motor-, Getriebe-, Steuergeräte- und Gehäusearbeiten kombinieren. Diese Fähigkeiten sind schwieriger zu etablieren als die grundlegende Komponentenmontage und können bestehende Lieferantenpositionen stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Kostendruck und lange Qualifizierungszyklen in der Automobilindustrie | -0.8% | Global, akut in Mexiko, wo der OEM-Kanal 86,18 % der Marktnachfrage ausmacht | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Magneten, Halbleitern und Präzisionskomponenten | -0.6% | Global, mit akuten Auswirkungen auf Tier-1-Aktuatorwerke in Bajío und den nördlichen Grenzstaaten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte inländische Kapazitäten für hochpräzise Aktuatorelektronik | -0.5% | Bajío und nördliche Grenzstaaten; Ausstrahlungseffekte auf den Rest Mexikos | Mittelfristig (2–4 Jahre) |
| IMMEX-Rückverfolgbarkeit, Ursprungszertifizierung und Zollkonformitätsbelastung | -0.4% | National, mit frühem Druck auf die Exportkorridore der nördlichen Grenzstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Kostendruck und lange Qualifizierungszyklen in der Automobilindustrie
Automobilaktuatorprogramme werden in der Regel im Rahmen von Plattformvereinbarungen betrieben, die die Preisgestaltung festlegen, wenn Fahrzeughersteller Lieferanten nominieren. Lieferanten müssen möglicherweise Schwankungen bei Material-, Fracht- und Arbeitskosten über mehrjährige Fahrzeugprogramme hinweg absorbieren. Daher bleibt die Kostenkontrolle im Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie entscheidend. Die Qualifizierung für Brems-, Lenkungs- und Wärmemanagementaktuatoren kann einen längeren Zeitraum im Rahmen der geltenden Qualitätsrahmen erfordern. Dieser Prozess verzögert die Umsatzgenerierung und erfordert frühzeitige Investitionen in Tests, Werkzeuge, Konstruktion und Produktionsvorbereitung. Kleinere Lieferanten können eine größere finanzielle Belastung tragen, während sie auf die Programmgenehmigung warten.
Der Erstausrüsterkanal macht den Großteil der Nachfrage aus, was nur ein begrenztes Aftermarket-Volumen lässt, um den Preisdruck bei primären Lieferverträgen auszugleichen. Diese Konzentration verknüpft die Lieferanteneinnahmen eng mit den Fahrzeugmontagekapazitäten und den Beschaffungsentscheidungen der Kunden. Sie erhöht auch die Notwendigkeit, Qualitäts-, Liefer- und Preisleistung während jedes Plattformzyklus aufrechtzuerhalten. Die Unsicherheit rund um die Überprüfung des regionalen Handelsabkommens könnte Fahrzeughersteller dazu veranlassen, niedrigere variable Kosten von Lieferanten zu fordern. Infolgedessen können Lieferanten mit Kundenpreisdruck konfrontiert sein, während sie steigende Kosten von vorgelagerten Anbietern bewältigen. Diese Bedingungen begünstigen Unternehmen mit Größe, etablierten Qualifizierungsunterlagen und diversifizierten Kundenprogrammen.
Abhängigkeit von importierten Magneten, Halbleitern und Präzisionskomponenten
China führte im April 2025 Exportlizenzierungsbeschränkungen für Seltene-Erden-Elemente und Dauermagnete ein. Elektromechanische Aktuatoren sind auf Magnete wie Neodym-Eisen-Bor- und Samarium-Kobalt-Materialien angewiesen. Die Internationale Energieagentur gibt an, dass China 94 % der Produktion gesinterter Dauermagnete ausmachte. Diese Konzentration macht eine kurzfristige Diversifizierung der Versorgung schwierig. Mexikanische Aktuatorhersteller können einem höheren Terminrisiko ausgesetzt sein, wenn ihre importierten Baugruppen magnethaltige Komponenten enthalten. Dieses Risiko ist wichtig für OEM-Programme, die eine vorhersehbare Lieferung und enge Produktionsfenster erfordern.
Importierte Halbleiter und Präzisionselektronik schaffen Versorgungs- und Vorlaufzeitrisiken. IMMEX-Betriebe müssen Rückverfolgbarkeit, Ursprungszertifikate und Zollkonformität für importierte Komponenten und Exportproduktion aufrechterhalten. Diese Anforderungen erhöhen den Verwaltungsaufwand für Lieferanten, die Fahrzeugprogramme für den US-amerikanischen Markt bedienen. Obwohl Mexiko die inländische Entwicklung seltener Erden erkundet, bleibt eine kommerzielle Produktion in einem Maßstab, der Importe ersetzen kann, eine längerfristige Perspektive. Daher wird der mexikanische Markt für elektrische Aktuatoren in der Automobilindustrie weiterhin von internationalen Komponentenversorgungsbedingungen abhängig sein. Lieferanten, die Lagerbestände, Lieferantenqualifizierung und Zolldokumentation effektiv verwalten, werden besser positioniert sein, um Lieferungen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagen bleiben die größte Nachfragebasis
Personenkraftwagen machten im Jahr 2026 68,27 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie aus. Ihre Position spiegelt hochvolumige Exportprogramme und steigende Komfort- und Sicherheitsinhalte in Modellen wider, die für nordamerikanische Kunden produziert werden. Sitze, Türen, Heckklappen, Spiegel, Fenster und Klimaanlagensysteme erhöhen allesamt die Nachfrage nach Aktuatorsystemen. Personenkraftwagen bleiben wichtig, weil ihre Produktionsvolumina eine breite Basis für standardisierte Komponenten bieten.
Leichte Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 6,18 % wachsen, der höchsten Rate unter den Fahrzeugtypen. Flottenprogramme fügen kommerziellen Plattformen mehr elektronische Brems-, Sicherheits- und Überwachungsfunktionen hinzu. Diese Änderungen können die Nachfrage nach präziser elektromechanischer Steuerung an mehreren Fahrzeugpunkten erhöhen. Mittelgroße und schwere Nutzfahrzeuge halten die kleinste Position innerhalb der Fahrzeugtypaufteilung. Sie erfordern nach wie vor Feststellbrems-, Luftmanagement- und sicherheitsrelevante Aktuatoren. Der Trend zu digital gesteuerten Fahrwerken und Flottensystemen könnte im Laufe der Zeit einen höheren Aktuatoranteil in kommerziellen Plattformen unterstützen. Die stärksten Chancen werden wahrscheinlich Plattformen folgen, die Exportproduktion mit aktualisierten Sicherheits- und Effizienzanforderungen kombinieren.

Nach Anwendungstyp: Thermoventile führen das Wachstum an, während Schließsysteme die Nachfrage anführen
Schließ-, Tür- und Heckklappenaktuatoren hielten im Jahr 2026 15,27 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie und sind damit die größte Anwendungsgruppe. Elektrische Heckklappen, elektronische Türöffner, Smart-Entry-Systeme und elektrische Schließvorrichtungen stützen diese Position. OEMs setzen diese Systeme in mehr Personenkraftwagen- und SUV-Programmen ein, die in Mexiko gebaut werden. Sitzverstellungsaktuatoren bilden eine weitere wichtige Komfortanwendung, da die mehrachsige Sitzfunktionalität zunimmt. Diese Produkte profitieren von größeren Fahrzeugen und von den Kundenerwartungen an elektronisch gesteuerte Komfortfunktionen. Die Marktgröße für elektrische Aktuatoren in der mexikanischen Automobilindustrie für Schließsysteme bleibt an die Fahrzeugproduktionsvolumina und den von OEMs gewählten Ausstattungsgrad gebunden.
Kühlmittel- und Kältemittelventilaktuatoren sollen bis 2032 mit einer CAGR von 11,37 % wachsen. Batterieelektrische und Plug-in-Hybridfahrzeuge benötigen kontrollierte Kühlung für Batterien, Fahrgastzellen, Leistungselektronik und E-Achsensysteme. Bremsaktuatoren gewinnen ebenfalls an Bedeutung, da elektronische Feststellbremsen kabelgesteuerte Designs ersetzen. Turbolader-, Wastegate- und AGR-Aktuatoren bleiben mit Verbrennungsanwendungen verbunden, während Kühlergrill-Jalousien-, Schiebedach- und Fenstersysteme inkrementelle Nachfrage hinzufügen.
Nach Bewegungstyp: Drehdesigns kombinieren Größe und Wachstum
Drehaktuatoren hielten im Jahr 2026 56,83 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie. Sie sollen bis 2032 auch mit einer CAGR von 6,47 % wachsen. Dass dasselbe Segment sowohl bei Größe als auch bei Wachstum führt, deutet auf eine breite Expansion hin und nicht auf eine wesentliche Verschiebung in der Bewegungskonfiguration. Drehdesigns dienen der Drosselklappensteuerung, der HVAC-Klappenverstellung, der Spiegelpositionierung und der Sitzlehnenverstellfunktion. Ihre kompakten, motorgetriebenen Formate sind für viele hochvolumige Automobilanwendungen gut geeignet.
Linearaktuatoren werden bei der elektrischen Sitzverstellung, der Heckklappenöffnung und ausgewählten Pedalverstellsystemen eingesetzt. Sie sind auch für Ventilsteuerungsfunktionen relevant, die eine präzise Linearbewegung erfordern. Elektrische Fahrzeugwärmesysteme können lineare Ventilsteuerung verwenden, um den Kühlmittelfluss zu regulieren. Der Einsatz integrierter Motor-, Getriebe- und Steuergerätemodule verringert die Unterscheidung zwischen separaten mechanischen und elektronischen Funktionen. Diese Designverschiebung erhöht den Wert eingebetteter Elektronik und Softwarekompetenz. Lieferanten mit internem Fachwissen in Motoren und Steuerungssystemen können einen Vorteil gegenüber Unternehmen haben, die nur zugekaufte Teile montieren. Die mexikanische Industrie für elektrische Aktuatoren in der Automobilindustrie wird weiterhin beide Bewegungstypen benötigen, da sich Anwendungen in Kraft, Hub, Bauraum und Präzisionsanforderungen unterscheiden.
Nach Antrieb: Verbrennungsmotoren liefern Volumen, während batterieelektrische Fahrzeuge das Wachstum antreiben
Fahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 76,18 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie. Sie unterstützen hochvolumige Drosselklappen-, AGR-, Turbolader-, konventionelle Schließ- und HVAC-Aktuatoren. Diese installierte Produktionsbasis bildet die kurzfristige Nachfragegrundlage für den Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie. Batterieelektrische Fahrzeuge sollen bis 2032 mit einer CAGR von 14,27 % wachsen. Ihr Aktuatorbedarf konzentriert sich auf das thermische Batteriemanagement, das regenerative Bremsen und Komfortsysteme in der Fahrgastzelle. Die Verschiebung beseitigt die Nachfrage nach Verbrennungsmotoren während des Prognosezeitraums nicht, verändert jedoch den Mix der Anwendungen, die Lieferanten bedienen müssen.
Mexikos Verkäufe von Elektrofahrzeugen sind erheblich gewachsen, während batterieelektrische Fahrzeuge und Plug-in-Hybridfahrzeuge einen nennenswerten Anteil der Leichtfahrzeugverkäufe ausmachen. Hybridfahrzeuge und Plug-in-Hybridfahrzeuge nehmen ein wichtiges mittleres Segment ein, da sie sowohl motorbezogene als auch elektrifizierte Wärmemanagementaktuatoren erfordern. Nationale Vorschriften unterstützen Verbesserungen bei CO2-Emissionen und Kraftstoffeffizienz für neue Leichtfahrzeuge und stärken damit die Grundlage für elektrifizierte Fahrzeugprogramme in Mexiko. Investitionen in San Luis Potosí konzentrieren sich auf die Ausweitung der Fertigung von Elektrofahrzeugkomponenten und Elektronik. Diese Investition zeigt, wie Tier-1-Lieferanten ihre Produktionskapazität positionieren, um eine verstärkte Fahrzeugelektrifizierung zu unterstützen.
Nach Vertriebskanal: OEM-Programme definieren die Nachfrage
Der Erstausrüster (OEM)-Kanal machte im Jahr 2026 86,18 % des Marktanteils für elektrische Aktuatoren in der mexikanischen Automobilindustrie aus und soll im Prognosezeitraum mit einer CAGR von 14,27 % wachsen. Der bedeutende Anteil des OEM-Kanals spiegelt die Bedeutung von Plattformnominierungen wider, da Fahrzeughersteller Aktuatorspezifikationen vor Produktionsbeginn festlegen. Lieferanten müssen technische, Preis-, Qualitäts- und Lieferanforderungen erfüllen, um diese Nominierungen zu sichern. Mexikos Leichtfahrzeugproduktion ging zurück und zeigte, wie die Lieferantennachfrage schnell auf Änderungen in den Fahrzeugmontagekapazitäten reagieren kann. Diese Konzentration setzt Lieferanten ohne ein bedeutendes Ersatzteilgeschäft einem größeren Risiko aus.
Der Aftermarket repräsentierte im Jahr 2026 13,82 % der Nachfrage. Er bleibt trotz Mexikos großer Basis an Fahrzeugen mit Verbrennungsmotor vergleichsweise begrenzt. Ersatznachfrage besteht für Schließ-, Brems- und Komfortaktuatoren, aber der Vertrieb ist über regionale Teilehändler und Reparaturnetzwerke fragmentiert. Die Fragmentierung erschwert die Nachfrageprognose und das SKU-Management. Der OEM-Kanal bevorzugt weiterhin Unternehmen mit IATF-16949-Qualitätssystemen und dokumentierter USMCA-Konformität. Diese Anforderungen wirken als praktische Zugangshürden für viele exportgebundene Programme. Ein unterversorgter Aftermarket könnte eine schrittweise Chance für Lieferanten bieten, die dedizierte Ersatzprogramme und eine zuverlässige Vertriebsabdeckung aufbauen können.
Geografische Analyse
Bajío machte im Jahr 2026 46,27 % der Nachfrage aus und hat damit den größten Anteil am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie. Guanajuato, Querétaro, Aguascalientes und San Luis Potosí kombinieren OEM-Montagewerke mit dichten Tier-1-Netzwerken. Guanajuatos Leichtfahrzeugproduktion repräsentiert einen bedeutenden Anteil an Mexikos nationaler Produktion. Dieser Produktionsumfang unterstützt die lokale Nachfrage nach Aktuatorfertigung, Validierung und Logistikdienstleistungen. Bajíos etablierte Industriebasis ermöglicht es Lieferanten auch, mehrere OEM-Programme aus einer einzigen Region heraus zu bedienen.
Bajíos Anteil am mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie bedeutet, dass Änderungen in der lokalen Fahrzeugproduktion Lieferanten schnell beeinflussen können. Ein Rückgang der Leichtfahrzeugproduktion in Guanajuato unterstreicht diese Anfälligkeit. Dennoch bleibt die Region zentral für Mexikos Automobilindustrie, da ihr reifer Industriecluster und seine starke Logistikanbindung eine großangelegte Fahrzeugfertigung unterstützen.
Die nördlichen Grenzstaaten sollen bis 2032 mit einer CAGR von 6,17 % wachsen, der schnellsten Rate unter den geografischen Regionen. Nuevo León, Coahuila und Chihuahua profitieren von Nearshoring-Aktivitäten und der Nähe zu US-amerikanischen Fahrzeugwerken. Coahuila hat Automobilinvestitionen angezogen, angetrieben durch Aktivitäten in elektrischen Komponenten, Aluminiumverarbeitung und Elektromobilitätsfertigung. Ein Automobilzulieferer verlagert einen Teil seiner Betriebe in Ciudad Juárez nach Río Bravo und erweitert die Anlage zur Produktion höherwertiger Fahrzeugtechnologien. Diese Entwicklung spiegelt eine Verschiebung von Montageaktivitäten hin zu komplexerer Modulproduktion wider. Der Rest Mexikos stellt das kleinste geografische Segment dar, umfasst jedoch Aktivitäten in Zacatecas und Puebla. Pueblas etablierte Fahrzeugmontagebasis und die verteilte inländische Ersatznachfrage bieten eine Grundlage für inkrementelle Aktuatoraktivitäten jenseits der führenden Cluster.
Wettbewerbslandschaft
Der mexikanische Markt für elektrische Aktuatoren in der Automobilindustrie ist mäßig konsolidiert, da globale Tier-1-Lieferanten viele OEM-Plattformnominierungen halten. Bosch, Denso, Nidec, BorgWarner, Brose und Valeo haben etablierte Rollen in Mexikos Automobilzulieferbasis. Ihre Fertigungspräsenz und Kundenqualifizierungen unterstützen Liefervereinbarungen für nordamerikanische Montageprogramme. Diese etablierten Unternehmen haben auch Erfahrung mit der für USMCA-gebundene Exporte erforderlichen Dokumentation. Die Konzentration der OEM-Nachfrage erhöht den Wert dieser genehmigten Lieferantenbeziehungen [2].
Bosch plant nach erheblichen Investitionen in den letzten Jahren Investitionen in seine mexikanischen Einrichtungen. BorgWarner kündigte eine Erweiterung in San Luis Potosí an, um die Fertigung von Elektrofahrzeugkomponenten und Elektronik auszubauen. Brose kündigte eine Erweiterung in Querétaro an, um die Kapazität für Türmodule und Betätigungsmechanismen zu erhöhen. Boschs geplante Einführung der hydraulischen Brake-by-Wire-Technologie demonstriert weitere Produktentwicklung mit Fokus auf elektronisch gesteuerte Bremsen. Diese Initiativen richten Produktionskapazitäten und Produktportfolios auf Elektrifizierung, Sicherheit und lokale Fertigungsanforderungen aus.
Chancen bestehen bei Aftermarket-Ersatzteilen und lokal entwickelten Wärmemanagement-Aktuatorsystemen für batterieelektrische und Plug-in-Hybridfahrzeuge. Der Aftermarket bleibt klein und fragmentiert, während etablierte internationale Versorgungsnetzwerke einen Großteil der fortschrittlichen Wärmesteuerungsinhalte bereitstellen. Taigene Méxicos Erweiterung in León und Norcasts Bearbeitungsinvestition in Torreón zeigen, dass kleinere regionale Lieferanten an der Produktion von Motoren und Gehäusen teilnehmen können. Allerdings bleiben die Qualitätszertifizierung in der Automobilindustrie und die Einhaltung der USMCA-Ursprungsregeln erhebliche Markteintrittsbarrieren für neue Lieferanten. Daher begünstigt die Wettbewerbslandschaft Unternehmen mit etablierten OEM-Qualifizierungen, lokaler Produktionskapazität und der Fähigkeit, komplexe Beschaffungsanforderungen zu verwalten.
Marktführer in der mexikanischen Automobilindustrie für elektrische Aktuatoren
-
Robert Bosch GmbH
-
Denso Corporation
-
Mitsubishi Electric
-
Aptiv PLC
-
Nidec Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: BorgWarner kündigte eine Investition von 49 Millionen USD in San Luis Potosí an, um seine Fertigungskapazitäten für Elektrofahrzeugkomponenten und Elektronik von 2025 bis 2028 auszubauen. Das Projekt soll bis 2030 voraussichtlich 663 Facharbeitsplätze schaffen. Es unterstützt direkt Elektrofahrzeugtechnologien und stärkt die Rolle des Bundesstaates in der Elektromobilitäts-Lieferkette Nordamerikas.
- April 2026: Auf der Hannover Messe 2026 kündigte Brose eine Investition von 209 Millionen MXN (11,34 Millionen USD) in Querétaro an. Die Investition stärkte die administrativen und operativen Kapazitäten des Unternehmens für die Produktion von Türmodulen und Betätigungsmechanismen.
Berichtsumfang für den Markt für elektrische Aktuatoren in der mexikanischen Automobilindustrie
Der Bericht über den mexikanischen Automobilaktuatormarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge), Anwendungstyp (Drosselklappenaktuatoren, Sitzverstellungsaktuatoren, Bremsaktuatoren, Schließ-, Tür- und Heckklappenaktuatoren, HVAC-Aktuatoren, Turbolader-, Wastegate- und AGR-Aktuatoren, Kühlergrill-Jalousienaktuatoren, Scheinwerferneigungsverstellungs- und Spiegelaktuatoren, Kühlmittel- und Kältemittelventilaktuatoren, Schiebedach- und Fensteraktuatoren sowie sonstige Anwendungen), Bewegungstyp (Linearaktuatoren und Drehaktuatoren), Antrieb (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge, Plug-in-Hybridfahrzeuge, batterieelektrische Fahrzeuge und sonstige Antriebstypen), Vertriebskanal (Erstausrüster und Aftermarket) sowie Geografie (Bajío, nördliche Grenzstaaten und Rest Mexikos). Die Marktprognosen werden sowohl in Wert (USD) als auch in Volumen (Einheiten) angegeben.
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
| Drosselklappenaktuatoren |
| Sitzverstellungsaktuatoren |
| Bremsaktuatoren |
| Schließ-, Tür- und Heckklappenaktuatoren |
| HVAC-Aktuatoren |
| Turbolader-, Wastegate- und AGR-Aktuatoren |
| Kühlergrill-Jalousienaktuatoren |
| Scheinwerferneigungsverstellungs- und Spiegelaktuatoren |
| Kühlmittel- und Kältemittelventilaktuatoren |
| Schiebedach- und Fensteraktuatoren |
| Sonstige Anwendungen |
| Linearaktuatoren |
| Drehaktuatoren |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Sonstige Antriebstypen |
| Erstausrüster |
| Aftermarket |
| Bajío |
| Nördliche Grenzstaaten |
| Rest Mexikos |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Nach Anwendungstyp | Drosselklappenaktuatoren |
| Sitzverstellungsaktuatoren | |
| Bremsaktuatoren | |
| Schließ-, Tür- und Heckklappenaktuatoren | |
| HVAC-Aktuatoren | |
| Turbolader-, Wastegate- und AGR-Aktuatoren | |
| Kühlergrill-Jalousienaktuatoren | |
| Scheinwerferneigungsverstellungs- und Spiegelaktuatoren | |
| Kühlmittel- und Kältemittelventilaktuatoren | |
| Schiebedach- und Fensteraktuatoren | |
| Sonstige Anwendungen | |
| Nach Bewegungstyp | Linearaktuatoren |
| Drehaktuatoren | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Plug-in-Hybridfahrzeuge | |
| Batterieelektrische Fahrzeuge | |
| Sonstige Antriebstypen | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Nach Geografie | Bajío |
| Nördliche Grenzstaaten | |
| Rest Mexikos |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt und wie lautet die Wachstumsprognose für den mexikanischen Markt für elektrische Aktuatoren in der Automobilindustrie?
Die Marktgröße für elektrische Aktuatoren in der mexikanischen Automobilindustrie wurde im Jahr 2026 auf 0,62 Milliarden USD geschätzt und soll von 0,66 Milliarden USD im Jahr 2027 auf 0,91 Milliarden USD bis 2032 wachsen, mit einer CAGR von 6,31 % von 2027 bis 2032.
Welche Faktoren schränken den Markteintritt neuer Anbieter in Mexikos Automobilaktuator-Lieferkette ein?
Lange OEM-Qualifizierungszyklen, IATF-16949-Qualitätsanforderungen, USMCA-Ursprungsdokumentation und die Abhängigkeit von importierten Magneten und Elektronik schaffen erhebliche Markteintrittsbarrieren. Lieferanten müssen sich auch mit festen Plattformpreisen auseinandersetzen und müssen eine zuverlässige Lieferleistung nachweisen, bevor sie OEM-Nominierungen sichern können.
Welche Region führt die Nachfrage nach Automobilaktuatoren in Mexiko im Jahr 2026 an?
Die Bajío-Region führt mit einem Marktanteil von 46,27 % im Jahr 2026, unterstützt durch große OEM-Montagewerke und Tier-1-Lieferantennetzwerke. Die nördlichen Grenzstaaten sollen mit einer CAGR von 6,17 % wachsen, angetrieben durch Nearshoring-Trends und Investitionen in Elektromobilität, die die Fertigungsbasis der Region stärken.
Wie beeinflusst die Fahrzeugelektrifizierung die Aktuatornachfrage in Mexiko?
Batterieelektrische Fahrzeuge sollen bis 2032 mit einer CAGR von 14,27 % wachsen und benötigen zusätzliche Wärmemanagement-, Brems- und Komfortaktuatoren in der Fahrgastzelle. Hybrid- und Plug-in-Hybridfahrzeuge erfordern auch konventionelle Motorsteuerungen neben elektrifizierten Wärmemanagementfunktionen.
Welche Aktuatoranwendung soll in Mexiko bis 2032 am schnellsten wachsen?
Kühlmittel- und Kältemittelventilaktuatoren sollen bis 2032 mit einer CAGR von 11,37 % wachsen. Elektrifizierte Antriebsstränge erfordern eine präzisere Steuerung der thermischen Kreisläufe für Batterie, Fahrgastzelle und E-Achse als konventionelle Fahrzeugarchitekturen.