
Tamaño y participación del mercado de actuadores eléctricos automotrices de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
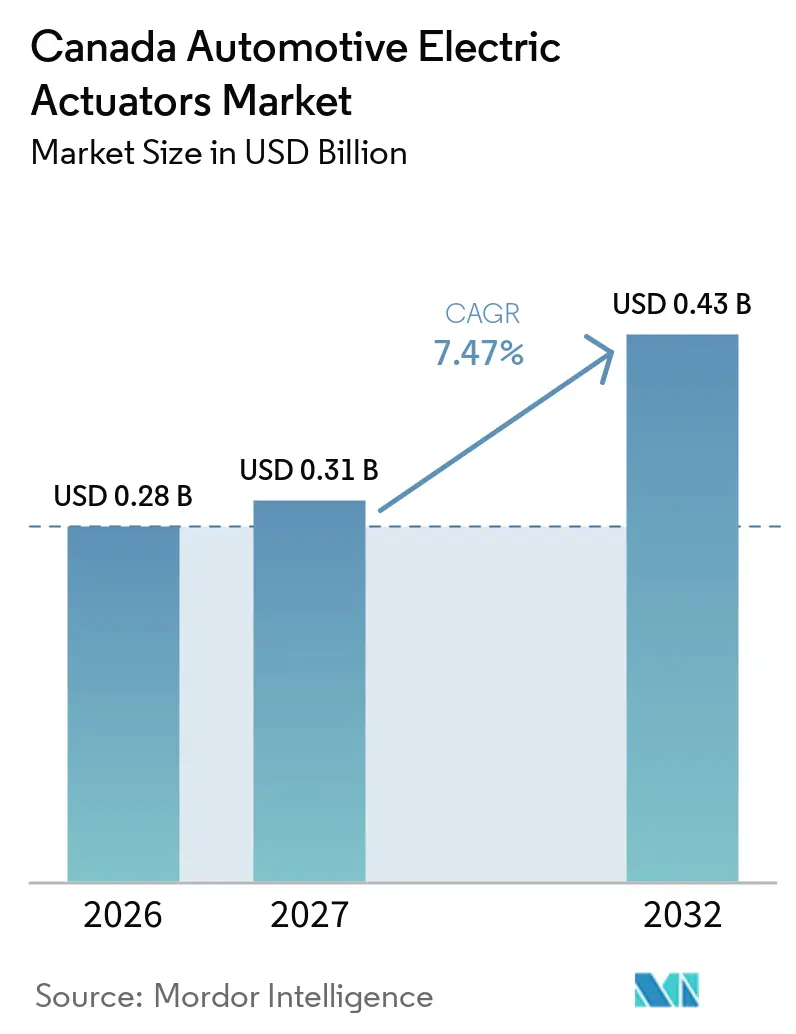
| Tamaño del mercado en el año base (2026) | 0.28 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de actuadores eléctricos automotrices de Canadá por Mordor Intelligence
El tamaño del mercado de actuadores eléctricos automotrices de Canadá fue valorado en 0,28 mil millones de USD en 2026 y se espera que crezca desde 0,31 mil millones de USD en 2027 hasta alcanzar 0,43 mil millones de USD en 2032, registrando una CAGR del 7,47% entre 2027 y 2032. Los trenes de potencia electrificados añaden funciones de gestión térmica, enfriamiento de baterías y control de climatización que requieren sistemas de movimiento eléctrico de precisión. Las matriculaciones de vehículos híbridos aumentaron significativamente en 2025, manteniendo la demanda vinculada a más que solo los vehículos eléctricos de batería. Los diseños de vehículos definidos por software también requieren actuadores capaces de proporcionar diagnósticos, datos de posición y soporte de firmware, lo que eleva el valor de los sistemas integrados. La actividad de ensamblaje canadiense y las reglas de contenido del CUSMA favorecen a los proveedores con capacidades de fabricación e ingeniería en América del Norte. Los proveedores que pueden validar productos para condiciones de frío, corrosión, seguridad y rendimiento de controles electrónicos están mejor posicionados para los largos ciclos de programas de vehículos.
Conclusiones clave del informe
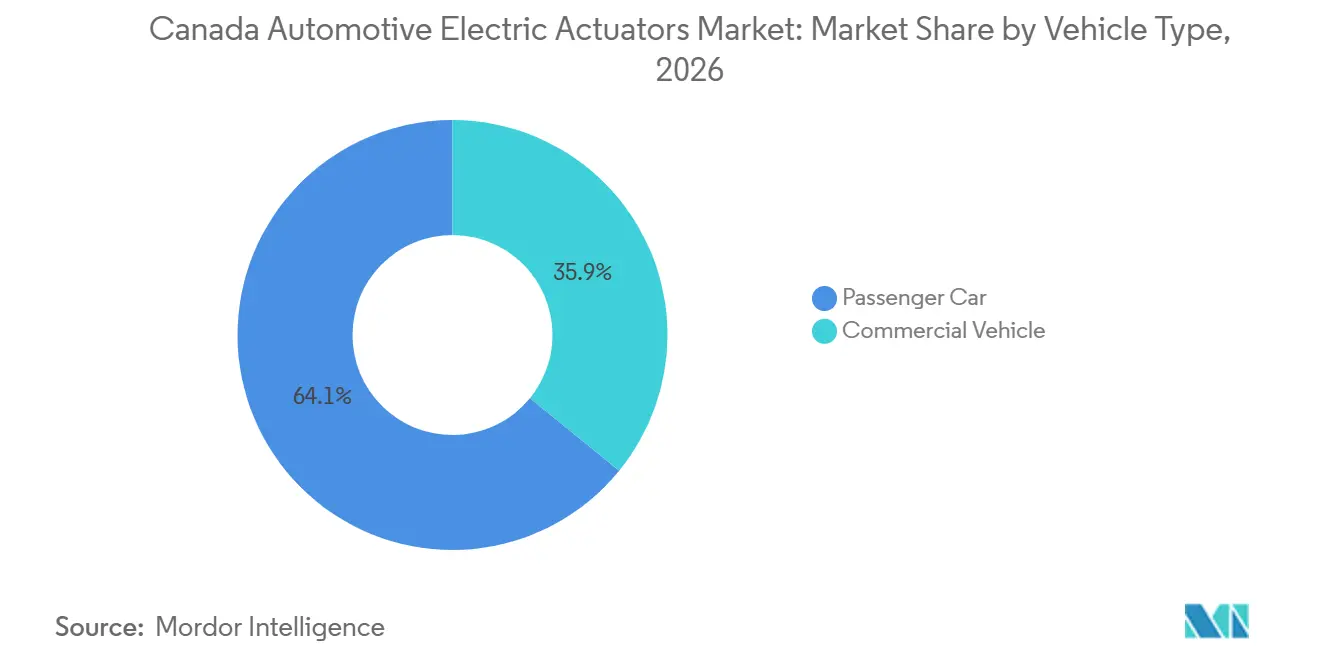
- Por tipo de vehículo, los automóviles de pasajeros representaron el 64,12% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que se proyecta que los vehículos comerciales registren la CAGR más alta del 10,25% hasta 2032.
- Por tipo de aplicación, los actuadores de cierre, puerta y portón trasero representaron el 21,33% del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que los actuadores de freno avanzan a una CAGR del 11,18% hasta 2032.
- Por tipo de movimiento, los actuadores rotativos representaron el 69,04% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que se proyecta que los actuadores lineales registren la CAGR más alta del 9,33% hasta 2032.
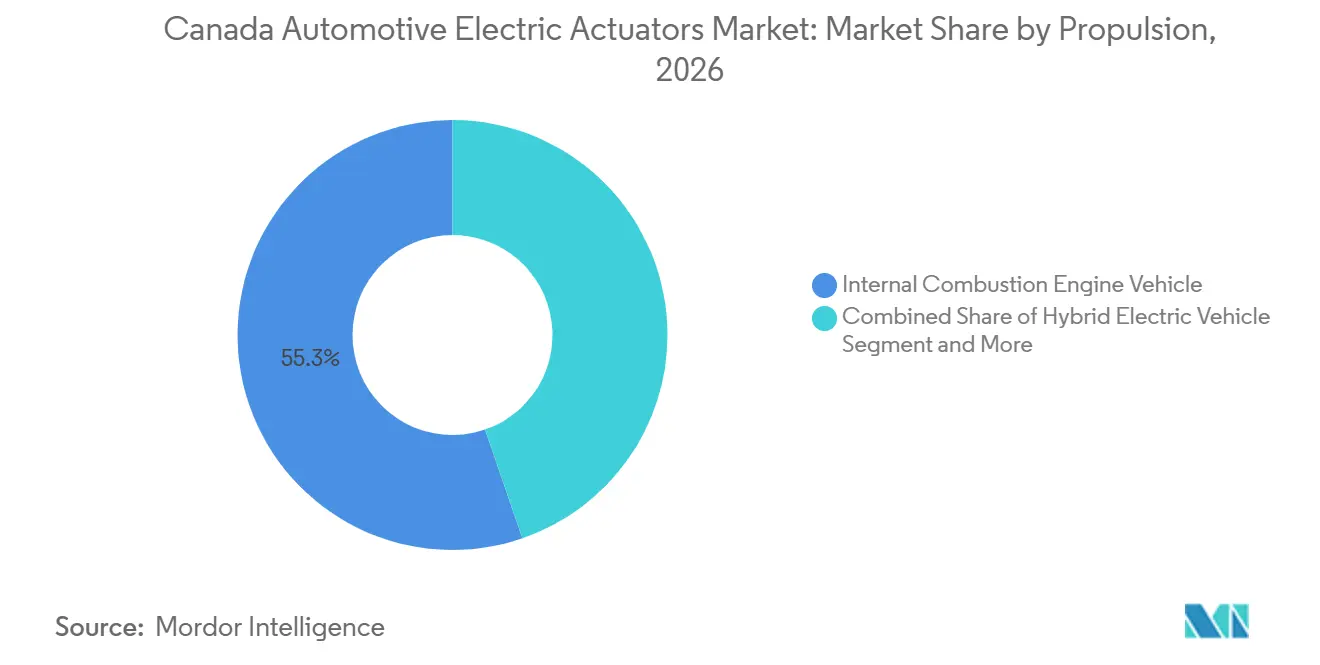
- Por propulsión, los vehículos de motor de combustión interna representaron el 55,28% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que los vehículos eléctricos de batería están proyectados para avanzar a una CAGR del 16,34% hasta 2032.
- Por canal de ventas, los canales de fabricantes de equipos originales representaron el 87,13% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que se proyecta que el mercado de posventa registre la CAGR más alta del 8,15% hasta 2032.
- Por geografía, Ontario representó el 53,44% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, mientras que se proyecta que Quebec registre la CAGR más alta del 8,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de actuadores eléctricos automotrices de Canadá
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Electrificación y actuación de gestión térmica | +2.5% | Nacional, concentrado en los corredores de ensamblaje de fabricantes de equipos originales de Ontario y Quebec | Largo plazo (≥ 4 años) |
| Integración de seguridad y confort | +1.8% | Nacional, más fuerte en los segmentos de automóviles de pasajeros y SUV en Ontario y Quebec | Mediano plazo (2-4 años) |
| Localización automotriz apoyada por el CUSMA | +1.2% | Nacional, con ganancias estratégicas en los clústeres de proveedores de Ontario | Mediano plazo (2-4 años) |
| Actuadores definidos por software y diagnosticables | +1.0% | Nacional, con ganancias tempranas en los corredores de I+D de Ontario alrededor de Kanata y Waterloo | Largo plazo (≥ 4 años) |
| Conversión en flotas comerciales y vehículos de tránsito | +0.9% | Nacional, con ganancias tempranas en el tránsito de Ontario y las operaciones de flotas de Alberta | Mediano plazo (2-4 años) |
| Condiciones invernales y reemplazo por sal vial | +0.6% | Nacional, con mayor impacto en Quebec, Ontario y las provincias de las praderas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de vehículos y actuación de gestión térmica
El mercado de actuadores eléctricos automotrices canadiense genera nueva demanda a medida que los vehículos eléctricos e híbridos reemplazan los sistemas de control exclusivamente de combustión. Las arquitecturas de vehículos eléctricos de batería y vehículos eléctricos híbridos utilizan válvulas para el enfriamiento de baterías, la distribución de refrigerante y el control de aire del sistema de climatización. Magna ofrece un actuador de gestión térmica para la distribución de agua de enfriamiento en vehículos eléctricos enchufables e híbridos de batería, lo que muestra el vínculo directo entre el diseño de plataforma y las funciones adicionales de actuadores. Canadá incorporó 376.386 vehículos eléctricos híbridos y de batería en 2025, un aumento del 29,6% en la flota combinada [1]. La desaceleración de las ventas minoristas de vehículos eléctricos de batería tras la suspensión del incentivo iZEV no revirtió la expansión de la flota en general, y la base instalada continúa apoyando la demanda futura de reemplazo.
Integración de funciones de seguridad y confort
El mercado de actuadores eléctricos automotrices canadiense se beneficia a medida que los fabricantes reemplazan los mecanismos de cable e hidráulicos con sistemas eléctricos en puertas, portones traseros, sistemas de chasis y otras funciones del vehículo. Estos sistemas pueden reducir el peso, proporcionar diagnósticos y admitir cambios a través del software del vehículo. La adquisición está evolucionando hacia paquetes que combinan el actuador, el sensor y el módulo de control. Magna Closures recibió una patente estadounidense en septiembre de 2025 para un actuador de puerta batiente motorizada que utiliza un husillo de avance accionado por motor eléctrico. Los SUV, los vehículos todoterreno y los modelos premium utilizan con mayor frecuencia portones traseros motorizados, sistemas de chasis adaptativos y controles de climatización multizona que los diseños de vehículos básicos. Esto aumenta el contenido de actuadores de muchos programas de vehículos de pasajeros incluso antes de que se introduzcan nuevas funciones de seguridad.
Localización automotriz norteamericana apoyada por el CUSMA
El mercado de actuadores eléctricos automotrices canadiense está respaldado por las reglas del CUSMA que exigen un contenido de valor regional del 75% para los bienes automotrices que califican [2]. Las reglas dan a los fabricantes una razón para seleccionar proveedores norteamericanos para programas de producción de larga duración. El marco de remisión arancelaria de Canadá de 2025 también vinculó el tratamiento arancelario a la producción canadiense continua y al cumplimiento del CUSMA. Linamar anunció una inversión en tecnología automotriz para Ontario en enero de 2025, con apoyo público para la propulsión de ejes eléctricos, inversores y empaquetado de semiconductores. Estas áreas se sitúan aguas arriba de los motores eléctricos y la electrónica de accionamiento utilizados en los sistemas de actuadores. El contenido local, el soporte de ingeniería y los sistemas de calidad establecidos se convierten, por tanto, en parte del proceso de calificación de proveedores.
Actuadores definidos por software y diagnosticables
El mercado de actuadores eléctricos automotrices canadiense está cambiando a medida que los vehículos requieren que los componentes compartan datos de estado y posición con los sistemas informáticos centrales. Los dispositivos compatibles deben admitir interfaces de diagnóstico y actualizaciones de firmware manteniendo al mismo tiempo un control de movimiento preciso. La norma ISO 17978-3:2026 establece los requisitos para los diagnósticos de vehículos orientados a servicios y fue publicada en marzo de 2026 [3]. Esto crea una línea de base más clara para los programas de vehículos que dependen de información de diagnóstico en todas las unidades de control electrónico. Los proveedores deben combinar cada vez más el diseño mecánico con funciones de comunicación LIN o CAN-FD integradas. El requisito favorece a las grandes empresas de nivel 1 con recursos de hardware, software y validación, mientras que los especialistas más pequeños pueden buscar asociaciones o adquisiciones para cerrar esas brechas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Costos de validación y cumplimiento | -0.8% | Nacional, mayor carga para los proveedores de nivel 2 más pequeños de Ontario y Quebec | Largo plazo (≥ 4 años) |
| Electrónica, motores e insumos de tierras raras importados | -0.7% | Nacional, con exposición aguda en las operaciones de ensamblaje con sede en Ontario | Mediano plazo (2-4 años) |
| Concentración en plataformas limitadas de fabricantes de equipos originales | -0.5% | Ontario y Quebec, donde unas pocas plataformas impulsan la mayor parte del volumen | Mediano plazo (2-4 años) |
| Fiabilidad ante la corrosión y las bajas temperaturas | -0.4% | Nacional, mayor en Quebec, Ontario y las provincias de las praderas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de validación y cumplimiento para actuadores críticos para la seguridad
Los actuadores de freno, dirección y suspensión requieren una validación detallada antes de que un fabricante de equipos originales pueda aprobarlos para la producción. Las pruebas relacionadas con la norma ISO 26262 pueden abarcar compatibilidad electromagnética, ciclos térmicos, resistencia a la corrosión, análisis de fallos y seguridad funcional. Estos requisitos alargan los ciclos de desarrollo y elevan el costo de entrada al mercado de actuadores eléctricos automotrices canadiense. Knorr-Bremse planea la producción en serie de su sistema de frenado redundante para vehículos comerciales autónomos en 2027, lo que ilustra el largo camino de desarrollo para los sistemas de frenado relacionados con la seguridad. Las actualizaciones de firmware añaden trabajo adicional porque cada cambio debe preservar el rendimiento de seguridad. La carga es mayor para los proveedores más pequeños que intentan pasar de subcomponentes a sistemas de actuadores completos.
Dependencia de electrónica, motores e insumos de tierras raras importados
Muchos actuadores eléctricos rotativos y lineales dependen de motores de imán permanente y subconjuntos electrónicos obtenidos a través de cadenas de suministro internacionales. Los movimientos de precios en los óxidos de tierras raras pueden trasladarse a los costos de los motores dentro de los ciclos de producción normales. Los proveedores más grandes pueden gestionar cierta exposición mediante acuerdos de suministro a largo plazo, pero los ensambladores más pequeños enfrentan mayor presión sobre los márgenes. La Estrategia Automotriz de Canadá de 2026 reconoce las vulnerabilidades en minerales críticos y cadenas de suministro, y establece medidas de inversión pública para el sector. Las nuevas instalaciones de procesamiento nacionales requerirían varios años para establecerse y no pueden proporcionar estabilidad inmediata en los costos de insumos. El mercado de actuadores eléctricos automotrices canadiense permanece, por tanto, expuesto a las importaciones de componentes de motores, imanes y electrónica durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo: los vehículos comerciales se aceleran con la electrificación de flotas
Los automóviles de pasajeros representaron el 64,12% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026, respaldados por la amplia base de plataformas de vehículos compactos, medianos, SUV, todoterreno y premium. Cada plataforma utiliza más actuadores de puerta, asiento, climatización y chasis cuando los mecanismos eléctricos reemplazan los cables o las piezas hidráulicas. Los modelos SUV y todoterreno son intensivos en actuadores porque a menudo incluyen portones traseros motorizados, suspensión adaptativa y controles de aire multizona. Los modelos premium suelen introducir nuevas funciones de actuación antes de que aparezcan en líneas de vehículos más amplias. Se proyecta que los vehículos comerciales crezcan a una CAGR del 10,25% hasta 2032 a medida que la electrificación de flotas y la modernización del transporte público amplíen su uso de controles eléctricos. Los vehículos comerciales ligeros se benefician de una mayor elegibilidad en los programas de vehículos de cero emisiones y de períodos de amortización operativa más cortos. Los vehículos medianos y pesados están respaldados por los requisitos de transporte público y los planes de descarbonización de flotas logísticas. Esto mantiene la combinación de tipos de vehículos dependiente tanto de las características de los vehículos de consumo como de las necesidades operativas comerciales.
Los actuadores de vehículos comerciales operan bajo ciclos de trabajo más largos y condiciones de temperatura e ingreso más exigentes que muchos componentes de automóviles de pasajeros. Los proveedores deben adaptar la validación de productos y el diseño mecánico para el uso en talleres, la operación prolongada y los programas de mantenimiento de flotas. La industria de actuadores eléctricos automotrices canadiense debe, por tanto, atender tanto las plataformas de pasajeros de alto volumen como las aplicaciones comerciales más especializadas. La operación en climas fríos, la exposición vial y el uso frecuente de arranque y parada pueden aumentar el desgaste de las piezas móviles y los conectores. Estas condiciones hacen que las especificaciones de flotas sean diferentes de las especificaciones de vehículos de pasajeros, incluso cuando ambas utilizan motores eléctricos o controladores similares.
Por tipo de aplicación: el frenado por cable eléctrico remodela la jerarquía de ingresos por aplicación
Los actuadores de cierre, puerta y portón trasero representaron el 21,33% del mercado de actuadores eléctricos automotrices canadiense en 2026. Los portones traseros motorizados y los sistemas de puertas automatizadas se utilizan ampliamente en vehículos de pasajeros de gama media y premium. Se proyecta que los actuadores de freno crezcan a una CAGR del 11,18% hasta 2032 a medida que las plataformas eléctricas e híbridas adopten más funciones de frenado electromecánico. El frenado regenerativo requiere una coordinación más estrecha entre los sistemas de frenado mecánico y eléctrico. Los actuadores de suspensión, chasis y dirección están ganando importancia a medida que se expanden los sistemas de chasis activo y la dirección por cable eléctrico. Schaeffler ha demostrado tecnologías de amortiguación electromecánica y dirección por cable eléctrico que apoyan el movimiento del vehículo controlado electrónicamente. Los actuadores de compuerta de climatización, acelerador y obturador de rejilla apoyan la gestión térmica y el control de emisiones. Los actuadores de turbocompresor, válvula de descarga y recirculación de gases de escape siguen siendo esenciales para los motores de combustión interna y los trenes de potencia híbridos.
Otras aplicaciones incluyen la nivelación de faros, el ajuste de espejos e iluminación, el ajuste de asientos y el control de transmisión y tren de transmisión. Estas aplicaciones estables de volumen medio apoyan las características de confort y la automatización del tren de potencia. Los grandes contratos de plataforma pueden crear experiencia en diseño y fabricación transferible a través de redes de suministro internacionales. Las aplicaciones de rápido crecimiento, como el frenado, la dirección y la suspensión activa, requieren una mayor integración que los dispositivos de confort básicos. Los productos de cierre y confort atienden a una amplia base de clientes en diferentes versiones de vehículos, mientras que los sistemas de frenado, dirección y chasis requieren una coordinación más estrecha con el software del vehículo y la ingeniería de seguridad. Los diferentes ciclos de diseño pueden complicar la planificación de la producción, pero diversifican la demanda entre las aplicaciones finales.
Por tipo de movimiento: el dominio rotativo enmascara la aceleración del actuador lineal
Los actuadores rotativos representaron el 69,04% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026. Están establecidos en el control del acelerador, el posicionamiento de la compuerta de climatización, el ajuste de asientos, la nivelación de espejos y las funciones del turbocompresor. El movimiento rotacional se adapta directamente a estos mecanismos y se ha beneficiado de años de miniaturización en los productos. La base instalada de aplicaciones de climatización, acelerador y espejos también proporciona demanda de reemplazo recurrente. Se proyecta que los actuadores lineales crezcan a una CAGR del 9,33% hasta 2032. Se utilizan donde un sistema requiere fuerza de traslación directa, incluidas las funciones de frenado por cable eléctrico, suspensión activa y cierre motorizado. Esta distinción técnica explica por qué los productos lineales pueden crecer más rápido incluso desde una base más pequeña. También cambia la combinación de trabajo de diseño y validación requerido por los proveedores.
Los programas de actuadores lineales suelen tener valores unitarios más altos porque combinan fuerza mecánica, detección, lógica de control y requisitos relacionados con la seguridad. A menudo requieren un codesarrollo estrecho entre el proveedor y el equipo de ingeniería del vehículo. Esto favorece a los proveedores de nivel 1 con recursos de ingeniería local y capacidades de software integrado. Schaeffler presentó variantes compactas de actuadores lineales electromecánicos EMA-50 y EMA-60 en la Hannover Messe 2026. Estos productos muestran un desarrollo continuo hacia una mayor capacidad de fuerza y detección de posición integrada. Los productos rotativos seguirán siendo la base de volumen del mercado de actuadores eléctricos automotrices canadiense. Los sistemas lineales aumentarán su importancia a medida que se expandan las aplicaciones de seguridad y cierre de alto valor. Su uso más amplio no desplaza a los productos rotativos establecidos en las funciones de climatización, acelerador, asientos y espejos.
Por propulsión: la densidad de contenido de los vehículos eléctricos de batería se acelera mientras la flota de motores de combustión interna sostiene el volumen
Los vehículos de motor de combustión interna representaron el 55,28% del mercado de actuadores eléctricos automotrices canadiense en 2026. La gran flota de vehículos de combustión de Canadá y la inversión continua en la propulsión de camiones y SUV apoyan la demanda de actuadores para funciones de acelerador, recirculación de gases de escape y turbocompresor. La planta de propulsión de GM en St. Catharines continúa apoyando la producción de motores para camiones de tamaño completo y SUV a través de programas relacionados de Ontario. Se espera que los vehículos eléctricos de batería crezcan a una CAGR del 16,34% hasta 2032. Requieren actuadores adicionales para la gestión térmica, el enfriamiento de baterías y los sistemas de frenado por cable eléctrico. Esto eleva el valor del contenido por vehículo incluso antes de considerar mayores volúmenes de vehículos eléctricos de batería. El resultado es un mercado que sigue vinculado tanto a las flotas de motores de combustión interna instaladas como al crecimiento de las plataformas eléctricas.
Los vehículos eléctricos híbridos y los vehículos eléctricos enchufables combinan necesidades de control eléctrico y de combustión, lo que les otorga un alto contenido de actuadores por vehículo. Otros tipos de propulsión, incluidos los diseños de pila de combustible y de autonomía extendida, siguen siendo más pequeños pero estratégicamente relevantes. La norma ISO 16750 utiliza -40 °C como límite inferior de temperatura de prueba para los componentes electrónicos automotrices. La calificación para climas fríos sigue siendo, por tanto, importante para los participantes de la industria de actuadores eléctricos automotrices canadiense en todos los tipos de propulsión. Los vehículos híbridos pueden ser importantes durante la transición porque conservan los sistemas relacionados con la combustión mientras añaden controles eléctricos. Esa combinación amplía sus requisitos de actuadores y permite a los proveedores adquirir experiencia con nuevas funciones térmicas y de diagnóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de ventas: el dominio de los fabricantes de equipos originales persiste mientras comienza la fase de construcción del mercado de posventa
Los canales de fabricantes de equipos originales representaron el 87,13% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026. Los diseños de actuadores se desarrollan comúnmente para plataformas de vehículos y se suministran a través de programas de producción que duran de 5 a 7 años. Un conjunto limitado de contratos de plataforma en las instalaciones de Ford, GM y Stellantis determina una gran parte de la demanda a corto plazo. Se proyecta que el mercado de posventa crezca a una CAGR del 8,15% hasta 2032. Los vehículos electrificados matriculados entre 2020 y 2025 alcanzarán cada vez más su primer ciclo importante de reemplazo de componentes después de 2027. Los actuadores de portón trasero, puerta y freno pueden, por tanto, generar una demanda de reemplazo creciente. La combinación de canales seguirá siendo liderada por el abastecimiento de fabricantes de equipos originales, pero la demanda de reemplazo se volverá más visible.
Los actuadores eléctricos pueden tener valores de reemplazo más altos que los mecanismos de cable e hidráulicos que desplazan. El mercado de posventa también tiene un conjunto diferente de participantes, incluidos remanufacturadores y distribuidores regionales. Estas empresas pueden no competir directamente por los contratos de plataforma de equipos originales. Esto crea una apertura potencial para los proveedores que invierten en capacidades de prueba, reparación y remanufactura. Las redes de reparación necesitarán productos que cumplan con las expectativas de ajuste y rendimiento del equipo original. También requerirán capacidad de diagnóstico donde un actuador esté conectado a los sistemas de control del vehículo. Estas necesidades pueden favorecer a los proveedores que trasladan el conocimiento del equipo original a sus ofertas de posventa en lugar de tratar el canal como un simple negocio de distribución de piezas.
Análisis geográfico
Ontario representó el 53,44% de la participación del mercado de actuadores eléctricos automotrices canadiense en 2026. Su posición refleja las principales operaciones de ensamblaje, incluida la planta de GM en Oshawa, la planta de Stellantis en Windsor y las instalaciones de Ford en Oakville. Ford está reconvirtiendo Oakville para la producción de camiones de la serie F. Ontario ha atraído inversiones significativas en fabricación de vehículos y cadenas de suministro de baterías para vehículos eléctricos a lo largo de los años. Estas inversiones apoyan la capacidad de proveedores y la base de ingeniería que sustenta los programas de actuadores.
El proyecto PowerCo de Volkswagen en St. Thomas es un ancla de cadena de suministro de baterías a largo plazo, con construcción en curso y producción planificada en un cronograma revisado. El proyecto puede apoyar el desarrollo futuro de plataformas de vehículos eléctricos de batería y la demanda asociada de gestión térmica. El presupuesto de Ontario de 2026 comprometió 17,5 millones de CAD (aproximadamente 12,27 millones de USD) para nueve Sitios Regionales de Desarrollo Tecnológico a través de OVIN [4]. Los sitios están diseñados para apoyar la tecnología automotriz fabricada en Ontario, incluidos sensores y software de vehículos. Esta infraestructura puede acortar el tiempo requerido para la colaboración entre proveedores y programas de vehículos. Ontario sigue siendo la ubicación central de producción e ingeniería para el mercado de actuadores eléctricos automotrices canadiense.
Se proyecta que Quebec crezca a una CAGR del 8,76% hasta 2032, la tasa provincial más alta. En 2025, los vehículos de cero emisiones representaron una parte notable de los vehículos ligeros matriculados en Quebec, según Statistics Canada. Esto apoya un crecimiento más temprano en la demanda de servicio y reemplazo de vehículos electrificados. El programa de transición energética de Quebec ha atraído actividad en la cadena de suministro de baterías, incluida una instalación planificada de fabricación de cátodos en Bécancour. La instalación involucra a Ford, EcoProBM y SK On, añadiendo actividad de baterías aguas arriba a la provincia. La mayor penetración de vehículos de cero emisiones en Quebec también significa que los cierres motorizados, los componentes de gestión térmica de baterías y otros sistemas eléctricos entrarán en servicio en una base relativa más grande de vehículos. La capacidad de distribución en el área del Gran Montreal puede volverse más importante a medida que estos vehículos envejezcan. Alberta, Columbia Británica, Saskatchewan y las provincias atlánticas y del norte ven la demanda impulsada más por las flotas comerciales y el reemplazo de vehículos que por el ensamblaje local. Las bajas temperaturas, la sal vial y el uso de flotas comerciales hacen que los requisitos de durabilidad sean particularmente importantes fuera del corredor de ensamblaje Ontario-Quebec.
Panorama competitivo
El mercado de actuadores eléctricos automotrices canadiense tiene un nivel de suministro a fabricantes de equipos originales moderadamente consolidado. Robert Bosch GmbH, DENSO Corporation, Magna International Inc. y BorgWarner Inc. compiten a través de paquetes integrados de hardware, firmware y software. Su escala les ayuda a cumplir con los requisitos de los programas de vehículos en materia de validación, diagnósticos de software y calidad de producción. En febrero de 2026, BorgWarner anunció un contrato con un fabricante de equipos originales norteamericano para suministrar un módulo de accionamiento integrado de 800 voltios y un módulo generador de doble inversor. El programa demuestra cómo los proveedores pueden integrar el contenido individual de actuadores en contratos de sistemas electrificados más grandes. Las reglas de contenido regional del CUSMA refuerzan aún más la posición de los proveedores con operaciones norteamericanas establecidas. En consecuencia, las empresas líderes compiten en capacidades de integración de sistemas además del diseño de componentes.
Schaeffler está fortaleciendo su posición en sistemas eléctricos tras su fusión con Vitesco Technologies. En sus presentaciones tecnológicas de 2026, la empresa presentó sistemas de dirección por cable eléctrico y amortiguación electromecánica. Estos desarrollos posicionan a los proveedores tradicionales de componentes mecánicos más cerca de las funciones de control de movimiento del vehículo y diagnóstico. Magna continúa invirtiendo en aplicaciones de cierre accionado eléctricamente y gestión térmica. BorgWarner también ganó un programa de módulo de accionamiento integrado en agosto de 2026, con producción esperada para comenzar en 2027. Tales acciones muestran que el mercado de actuadores eléctricos automotrices canadiense está moldeado por estrategias más amplias para los sistemas de electrificación. El desarrollo de productos debe conectar cada vez más el movimiento mecánico, la electrónica de potencia y el software del vehículo.
Los especialistas como Stabilus, Kiekert y Johnson Electric compiten a través de experiencia especializada en sistemas de cierre, actuación de pestillos y motores rotativos de alto volumen. Las posibles áreas de diferenciación en Canadá incluyen la calificación para climas fríos, los módulos integrados de gestión térmica y la remanufactura para actuadores de vehículos electrificados. La competencia sigue concentrada en el nivel de sistemas de fabricantes de equipos originales, mientras que los proveedores especializados mantienen posiciones en aplicaciones individuales. La concentración de plataformas puede hacer que la demanda de los proveedores sea sensible al momento de un pequeño número de lanzamientos de modelos, cambios de producción o discontinuaciones de programas. Esto es particularmente relevante en Ontario y Quebec, donde un número limitado de programas de vehículos impulsa la mayor parte de la demanda de producción local.
Líderes de la industria de actuadores eléctricos automotrices de Canadá
-
Robert Bosch GmbH
-
DENSO Corporation
-
AUMOVIO SE
-
Magna International Inc.
-
ZF Friedrichshafen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Octubre de 2026: Geely Auto entró en el mercado canadiense y planea lanzar sus primeros vehículos de consumo en 2027. La empresa ha comenzado a establecer operaciones locales y a desarrollar una red de venta minorista y servicio. La entrada de Geely Auto en Canadá es muy relevante para el mercado de actuadores eléctricos automotrices canadiense, ya que crea una nueva fuente significativa de adquisición local, demanda de fabricación e integración de cadena de suministro localizada.
- Agosto de 2026: El Gobierno de Canadá anunció una inversión del Fondo de Respuesta Estratégica en Hanon Systems para una planta de compresor eléctrico con inyección de vapor en Vaughan, Ontario, con el objetivo de producir 1,5 millones de compresores eléctricos por año para 2034, proporcionando infraestructura de cadena de suministro de actuación de gestión térmica crítica para los programas de plataformas de vehículos eléctricos de Ontario.
Alcance del informe del mercado de actuadores eléctricos automotrices de Canadá
El alcance incluye la segmentación por tipo de vehículo (automóviles de pasajeros [automóvil de pasajeros compacto y mediano, vehículo utilitario deportivo y todoterreno, y automóvil de pasajeros de lujo y premium], y vehículo comercial [vehículo comercial ligero y vehículo comercial mediano y pesado]), tipo de aplicación (actuador de acelerador, actuador de ajuste de asiento, actuador de freno, actuador de cierre, puerta y portón trasero, actuador de compuerta de climatización, actuador de turbocompresor, válvula de descarga y recirculación de gases de escape, actuador de obturador de rejilla, actuador de nivelación de faros, espejos e iluminación, actuador de suspensión, chasis y dirección, actuador de transmisión y tren de transmisión, y otros actuadores eléctricos automotrices), tipo de movimiento (actuador lineal y actuador rotativo), tipo de propulsión (vehículo de motor de combustión interna, vehículo eléctrico híbrido, vehículo eléctrico enchufable, vehículo eléctrico de batería y otros tipos de propulsión) y canal de ventas (fabricante de equipos originales y mercado de posventa). El análisis también cubre la segmentación a nivel regional, incluidos Ontario, Quebec y el resto de Canadá. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en unidades.
| Automóvil de pasajeros | Automóvil de pasajeros compacto y mediano |
| Vehículo utilitario deportivo y todoterreno | |
| Automóvil de pasajeros de lujo y premium | |
| Vehículo comercial | Vehículo comercial ligero |
| Vehículo comercial mediano y pesado |
| Actuador de acelerador |
| Actuador de ajuste de asiento |
| Actuador de freno |
| Actuador de cierre, puerta y portón trasero |
| Actuador de compuerta de climatización |
| Actuador de turbocompresor, válvula de descarga y recirculación de gases de escape |
| Actuador de obturador de rejilla |
| Actuador de nivelación de faros, espejos e iluminación |
| Actuador de suspensión, chasis y dirección |
| Actuador de transmisión y tren de transmisión |
| Otros actuadores eléctricos automotrices |
| Actuador lineal |
| Actuador rotativo |
| Vehículo de motor de combustión interna |
| Vehículo eléctrico híbrido |
| Vehículo eléctrico enchufable |
| Vehículo eléctrico de batería |
| Otros tipos de propulsión |
| Fabricante de equipos originales |
| Mercado de posventa |
| Ontario |
| Quebec |
| Resto de Canadá |
| Tipo de movimiento por tipo de vehículo |
| Tipo de movimiento por canal de ventas |
| Por tipo de vehículo | Automóvil de pasajeros | Automóvil de pasajeros compacto y mediano |
| Vehículo utilitario deportivo y todoterreno | ||
| Automóvil de pasajeros de lujo y premium | ||
| Vehículo comercial | Vehículo comercial ligero | |
| Vehículo comercial mediano y pesado | ||
| Por tipo de aplicación | Actuador de acelerador | |
| Actuador de ajuste de asiento | ||
| Actuador de freno | ||
| Actuador de cierre, puerta y portón trasero | ||
| Actuador de compuerta de climatización | ||
| Actuador de turbocompresor, válvula de descarga y recirculación de gases de escape | ||
| Actuador de obturador de rejilla | ||
| Actuador de nivelación de faros, espejos e iluminación | ||
| Actuador de suspensión, chasis y dirección | ||
| Actuador de transmisión y tren de transmisión | ||
| Otros actuadores eléctricos automotrices | ||
| Por tipo de movimiento | Actuador lineal | |
| Actuador rotativo | ||
| Por propulsión | Vehículo de motor de combustión interna | |
| Vehículo eléctrico híbrido | ||
| Vehículo eléctrico enchufable | ||
| Vehículo eléctrico de batería | ||
| Otros tipos de propulsión | ||
| Por canal de ventas | Fabricante de equipos originales | |
| Mercado de posventa | ||
| Por geografía | Ontario | |
| Quebec | ||
| Resto de Canadá | ||
| Análisis de segmentación cruzada | Tipo de movimiento por tipo de vehículo | |
| Tipo de movimiento por canal de ventas | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada del mercado de actuadores eléctricos automotrices en Canadá?
Se proyecta que crezca a una CAGR del 7,47% durante 2027-2032, aumentando desde 0,31 mil millones de USD en 2027 hasta 0,43 mil millones de USD en 2032.
¿Qué tipo de vehículo impulsa la demanda en Canadá?
Los automóviles de pasajeros representaron la mayor participación en 2026, con un 64,12%, respaldados por la amplia base instalada de automóviles de pasajeros, SUV, todoterrenos y plataformas de vehículos premium de Canadá. Se proyecta que los vehículos comerciales crezcan a una CAGR más rápida del 10,25% hasta 2032, a medida que los operadores de flotas añaden vehículos electrificados y actualizan los sistemas de control.
¿Qué aplicación de actuador eléctrico automotriz se espera que crezca más rápido?
Se proyecta que los actuadores de freno crezcan a una CAGR del 11,18% hasta 2032, impulsados por la creciente adopción de funciones de frenado controladas electrónicamente en plataformas de vehículos eléctricos e híbridos.
¿Qué provincia canadiense tiene la mayor base de demanda?
Ontario representó una participación del 53,44% en 2026 porque cuenta con importantes operaciones de ensamblaje, capacidad de proveedores e inversión en tecnología automotriz. Sus proyectos de cadena de suministro de camiones, baterías y vehículos eléctricos apoyan una base de ingeniería y producción concentrada para los programas de componentes de vehículos.